
M&A前の債権放棄は損金になる?売り手が残すべき証拠を整理
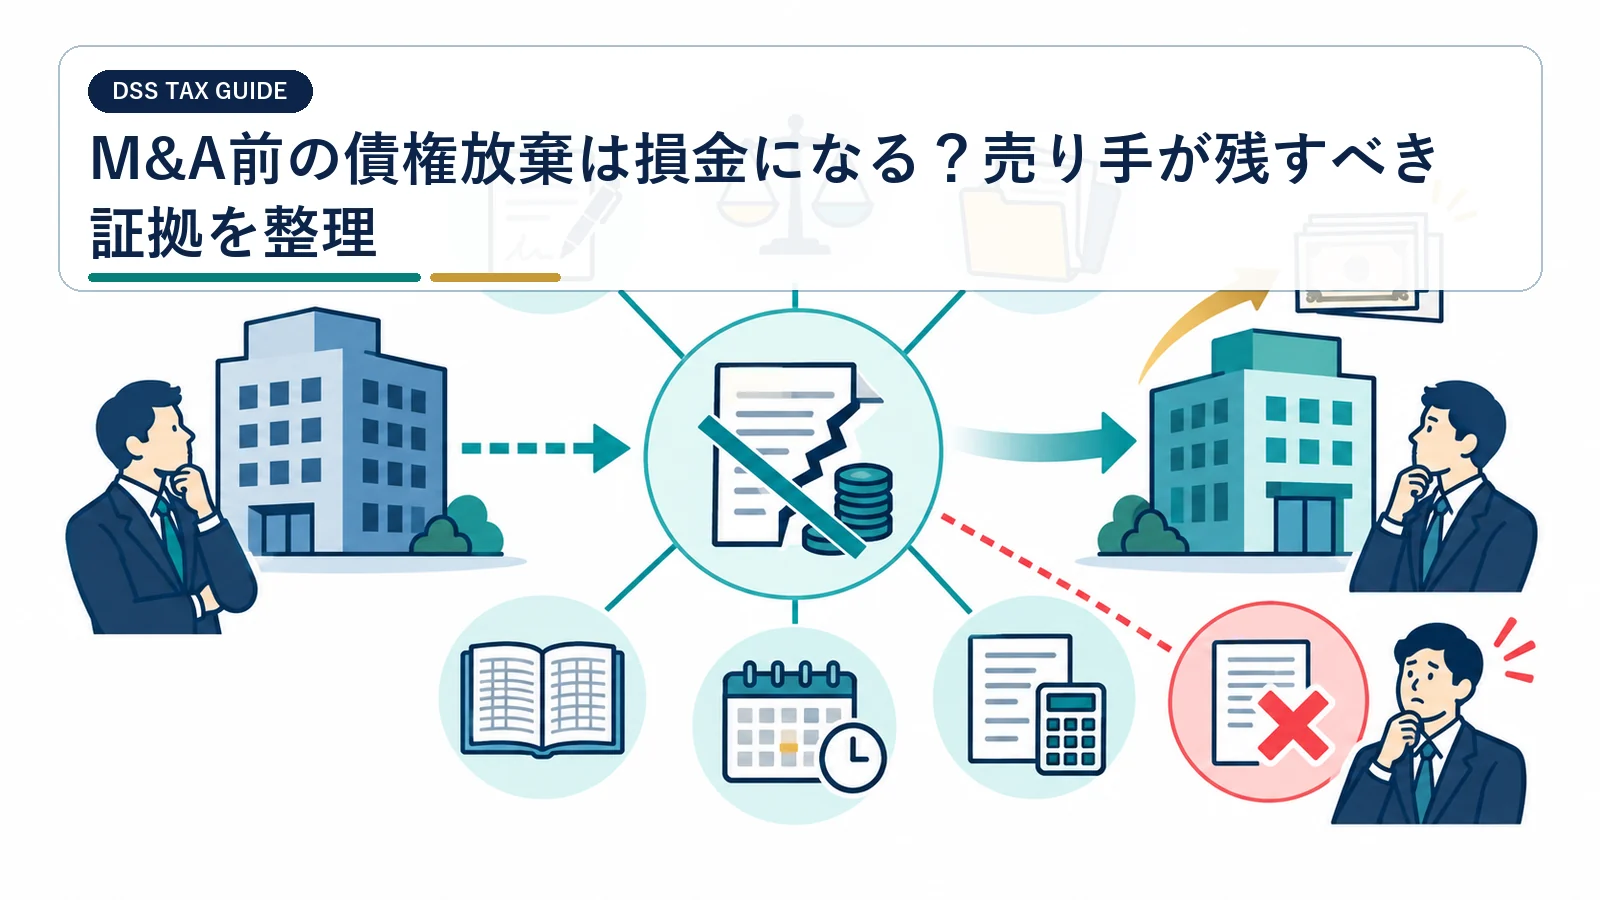
子会社売却前に親会社が貸付金を放棄しても、その全額が当然に損金になるわけではありません。回収不能による貸倒損失か、合理的な整理・再建支援か、寄附金に当たるかを分け、債権放棄前に経済合理性を資料化します。
法人である売り手・親会社が、子会社や対象会社への貸付金等をM&A前に放棄する場面を説明します。個人債権者と金融商品取引は対象外です。国外関連者への放棄は、国内判定に加えて移転価格と現地税務を確認する補足論点として扱います。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 貸付契約・返済履歴・担保保証
- 回収可能性と清算配当の試算
- 再建・整理計画と代替案比較
- 株式売却条件と取締役会資料
債権放棄の会計損失がそのまま税務損金になるとは限らない
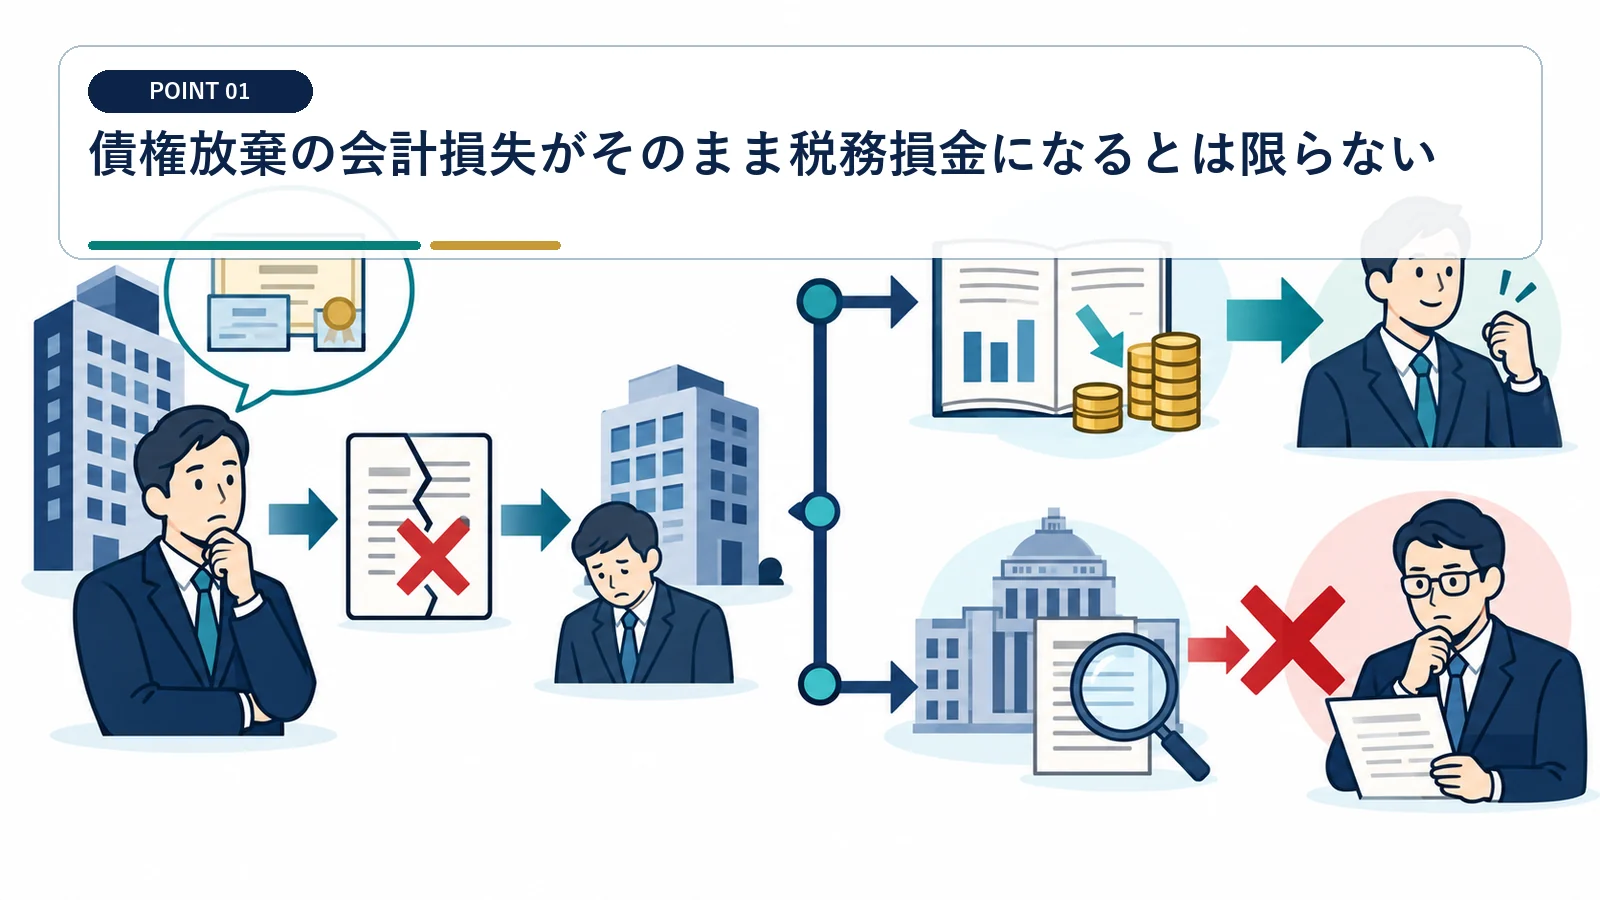
税務では放棄した理由と債権の価値を確認します。
契約で債権を消しても税務上は寄附金と判定されることがある
契約で債権を消せば会計上は損失でも、税務上の性格は別です。 仕訳科目を貸倒損失にしても結論は変わりません。
放棄合意書、取締役会決議、債権残高、債務者の財務資料をそろえ、無償の経済的利益供与かを検討します。
損金算入の根拠を実行前に選ぶ
主張する根拠を一つずつ要件表にし、複数根拠を混同せず事実を当てはめます。
貸倒れ、整理支援、再建支援では必要証拠が異なります。 売却後に都合のよい理由を付け足さないでください。
貸倒損失は回収不能の事実を客観資料で判断する
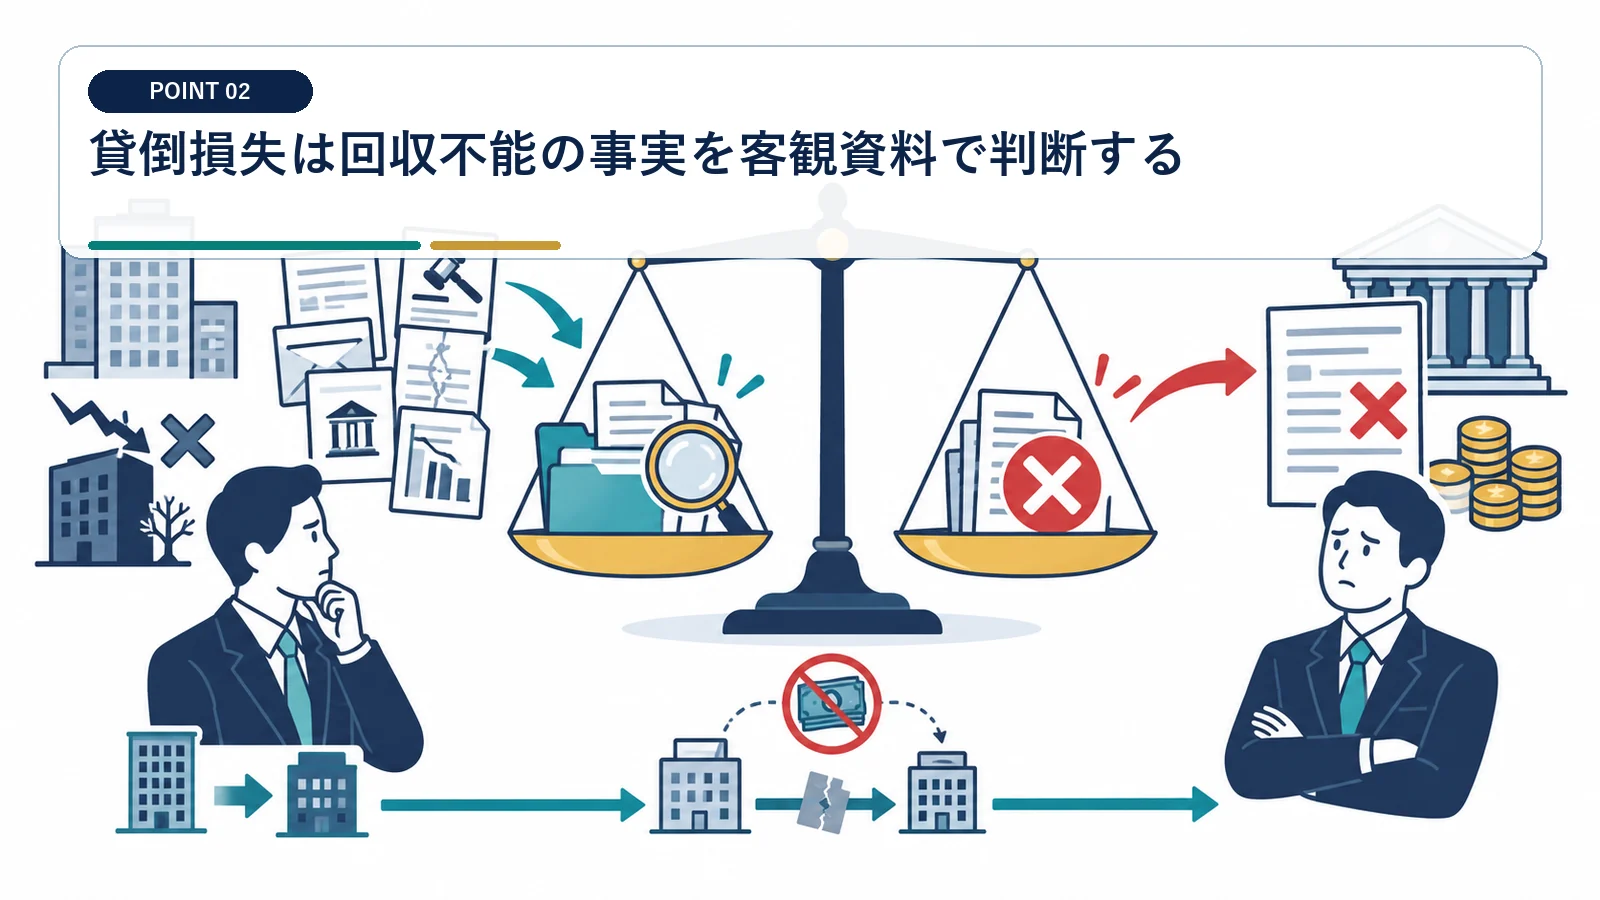
債務者の赤字だけでは金銭債権の全額回収不能を示せません。
資産・担保・保証から回収可能額を積み上げる
最新試算表、資金繰り、担保評価、優先債権、保証契約を調べ、清算配当見込額を算定します。
換価可能資産や保証人があれば債権価値に影響します。 債務超過だからといって、貸付金全額が回収不能とは限りません。
法的整理や長期取引停止の要件を確認する
貸倒損失には事実ごとの計上時期があります。 単なる支払遅延で直ちに貸倒れとは扱いません。
更生・再生計画、債権者協議、取引停止日、最終弁済日、取立費用を記録します。なお、取引停止後1年以上経過した場合の簡便的な貸倒れは売掛債権等が対象で、貸付金には適用されません。
貸倒れに該当しない債権放棄でも、子会社整理・再建のため相当な理由と経済合理性があれば寄附金に該当しない場合があります。
金銭債権の貸倒損失は、法的・事実上の回収不能など類型ごとの要件と計上時期を確認します。
子会社整理のための損失負担は相当な理由を示す
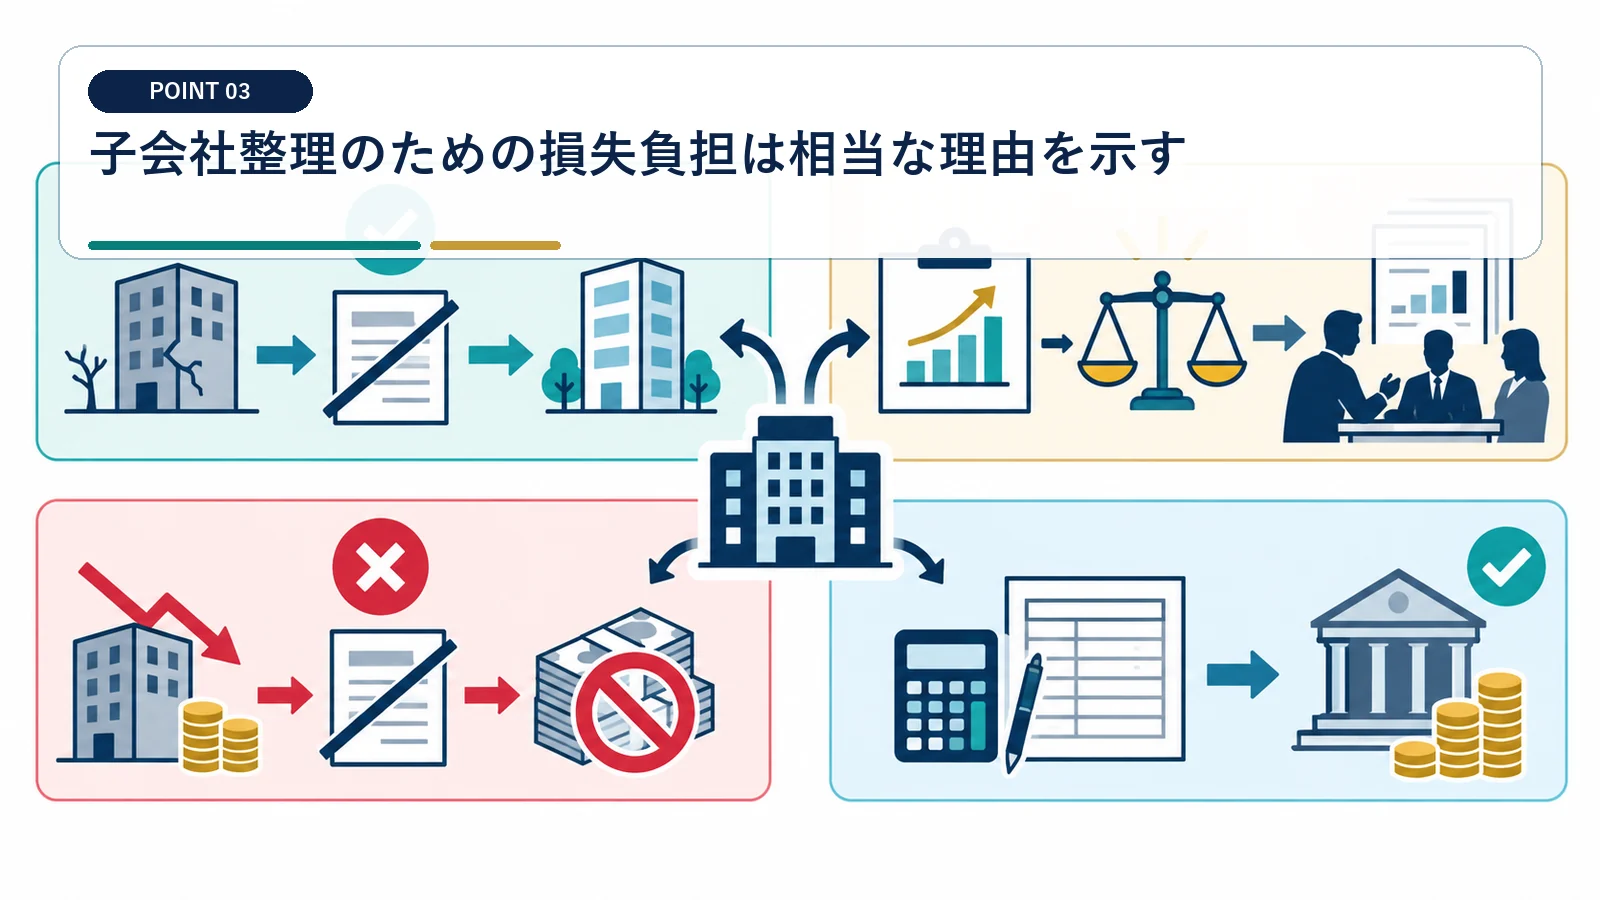
放棄しなければより大きな損失が出る状況を比較します。
整理費用と放置した場合の損失を比べる
保証履行、撤退費用、ブランド毀損、訴訟費用、回収見込額を各案で試算し、放棄案の合理性を取締役会資料へ記載します。
追加損失を最小化する選択かを数値で示します。 親会社だから負担するという説明だけでは足りません。
負担者間の公平性を確認する
持株比率、担保順位、取引責任、受益の程度を比較し、負担割合の根拠を残します。
複数株主や債権者がいる場合、特定者だけが負担する理由が必要です。 他の関係者を利するだけの放棄は寄附金リスクが高まります。
再建支援なら実現可能な計画と支援額の相当性が必要になる
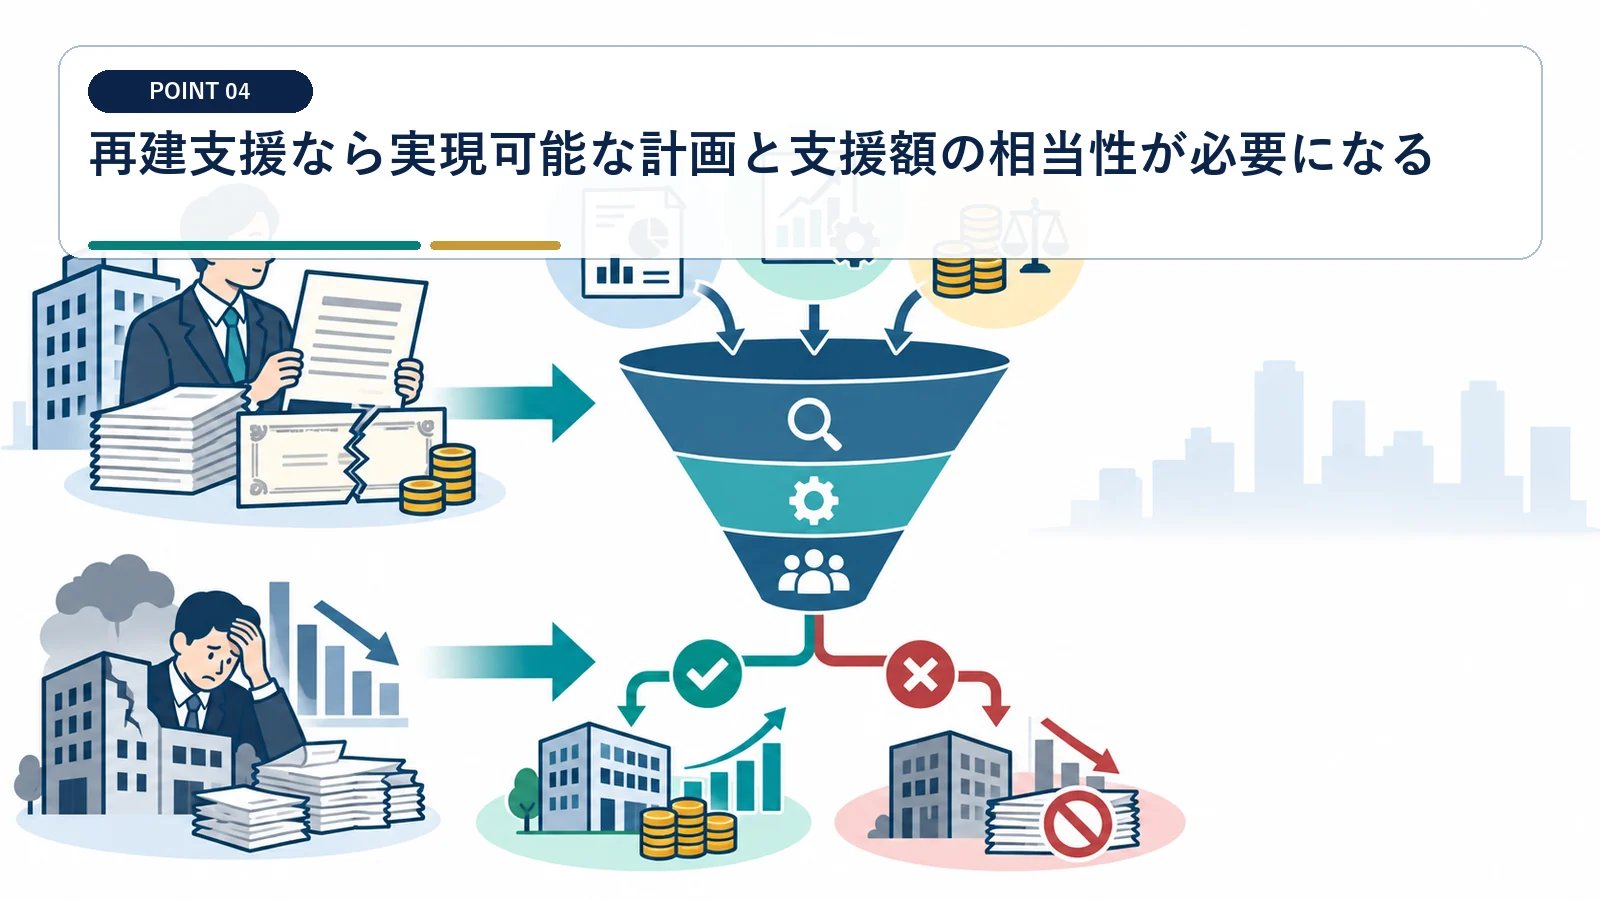
放棄後に事業が立ち直る根拠を示します。
売上・利益・資金繰りを月次で検証する
希望的な年次計画だけでは実現可能性を説明しにくくなります。 債権放棄後も債務超過が解消しない理由を放置しません。
顧客別売上、粗利、人員、運転資金、追加融資を月次化し、下振れ時の資金不足も確認します。
支援額を必要最小限に限定する
弁済猶予、金利減免、資本増強、事業譲渡の代替案を検討し、選択理由を記録します。
全額放棄が必要か、一部放棄やDESと比較します。 簡便だから全額放棄するという判断を避けます。
第三者への売却条件と債権放棄を一体で分析する
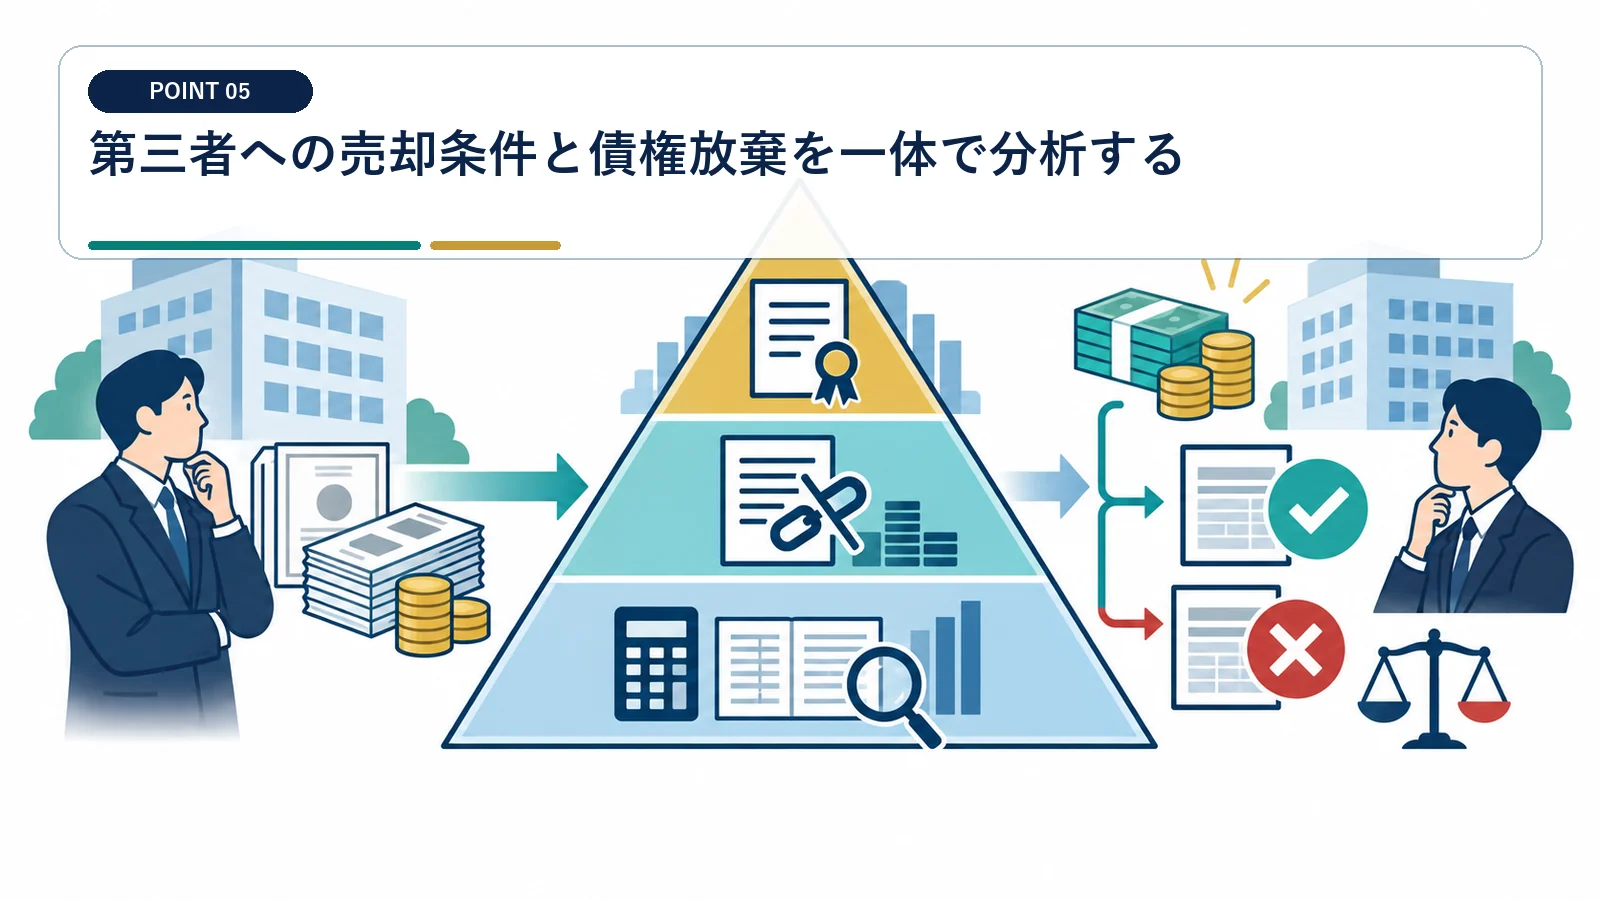
買手の要請だけで経済合理性が証明されるわけではありません。
株式譲渡価格の増加と放棄損を比較する
放棄なし・一部放棄・全額放棄の株価、回収額、保証解除、税額を比較します。
放棄による売却価値の改善が親会社の損失を補うかを見ます。 高い株価を得ても放棄全額の損金が自動承認されるわけではありません。
買手との交渉記録を残す
独立第三者が求めた条件と代替買手の有無は判断材料になります。 最終契約だけで交渉の必然性を説明しません。
意向表明書、デューデリジェンス指摘、価格改定、入札経緯を保存します。
無償の経済的利益供与は原則として寄附金に含まれ、完全支配関係がある国内法人間では全額損金不算入となる規定があります。
子会社等の整理に伴う損失負担は、今後より大きな損失を受けることを避ける相当な理由があるかを確認します。
対象会社側には債務免除益が生じる可能性がある
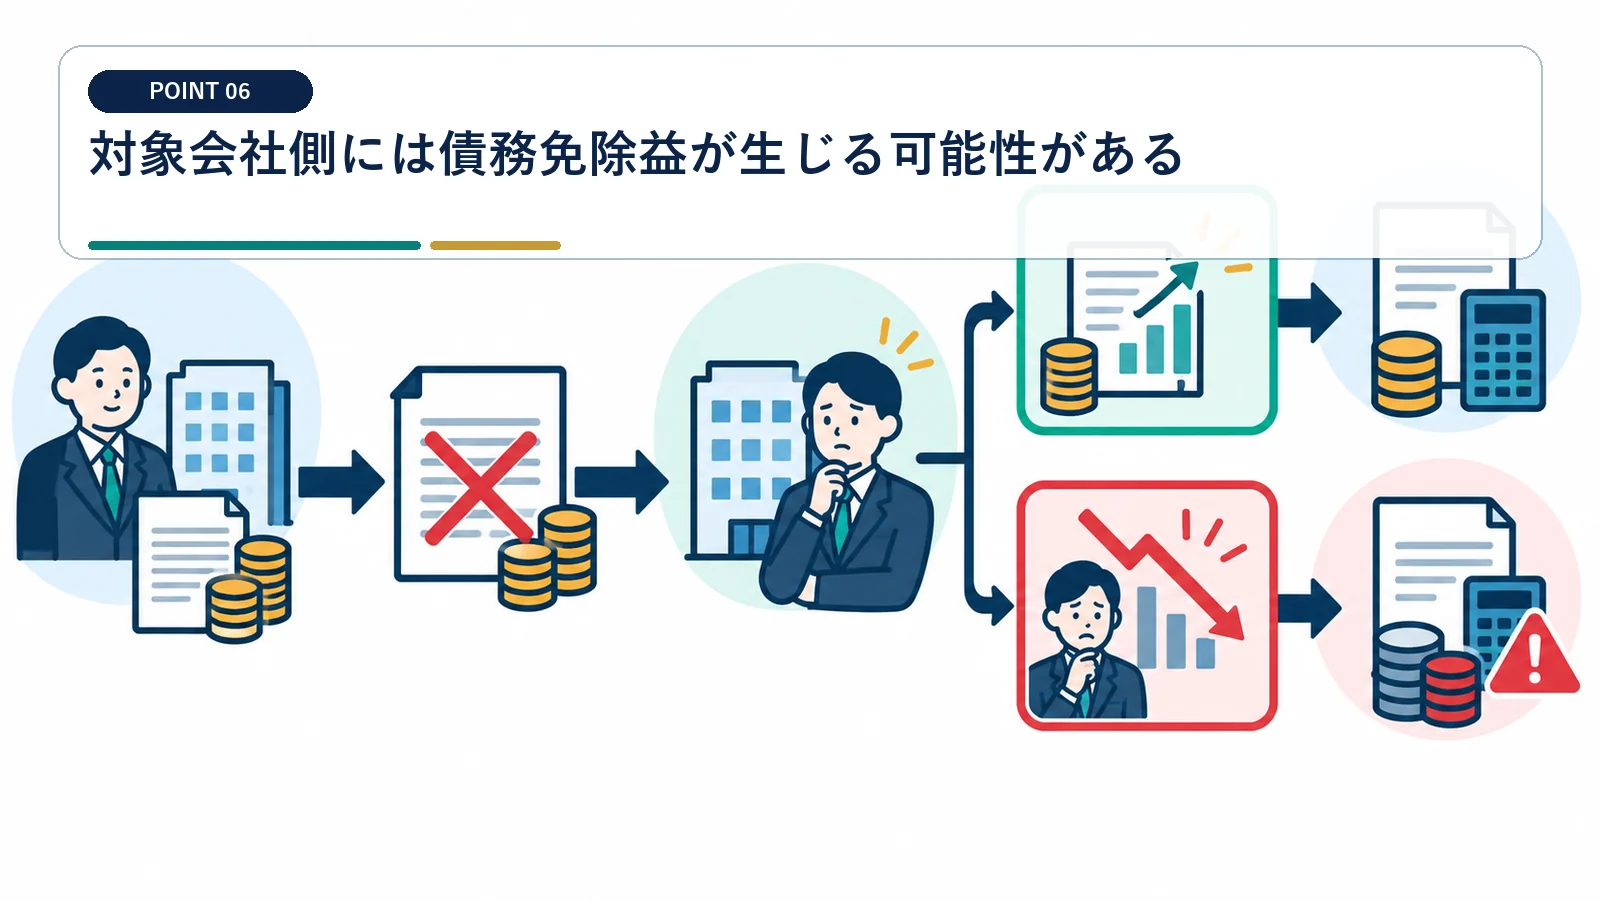
売り手側の損失だけでなく相手側の課税も同時に試算します。
免除益と繰越欠損金を突き合わせる
免除額、当期損益、青色欠損金、利用制限、地方税を計算し、納税資金を確保します。
対象会社に現金が入らなくても課税所得が生じ得ます。 売り手の損金否認と対象会社の益金は別々に起こり得ます。
完全支配関係の有無を放棄日に確認する
株式譲渡日と債権放棄日の前後を整理し、どの株主関係で実行したかを証明します。
グループ内寄附金・受贈益の規定は資本関係に左右されます。 一日の順序変更でも適用関係が変わることがあります。
国外関連者への放棄は移転価格と外国税も確認する
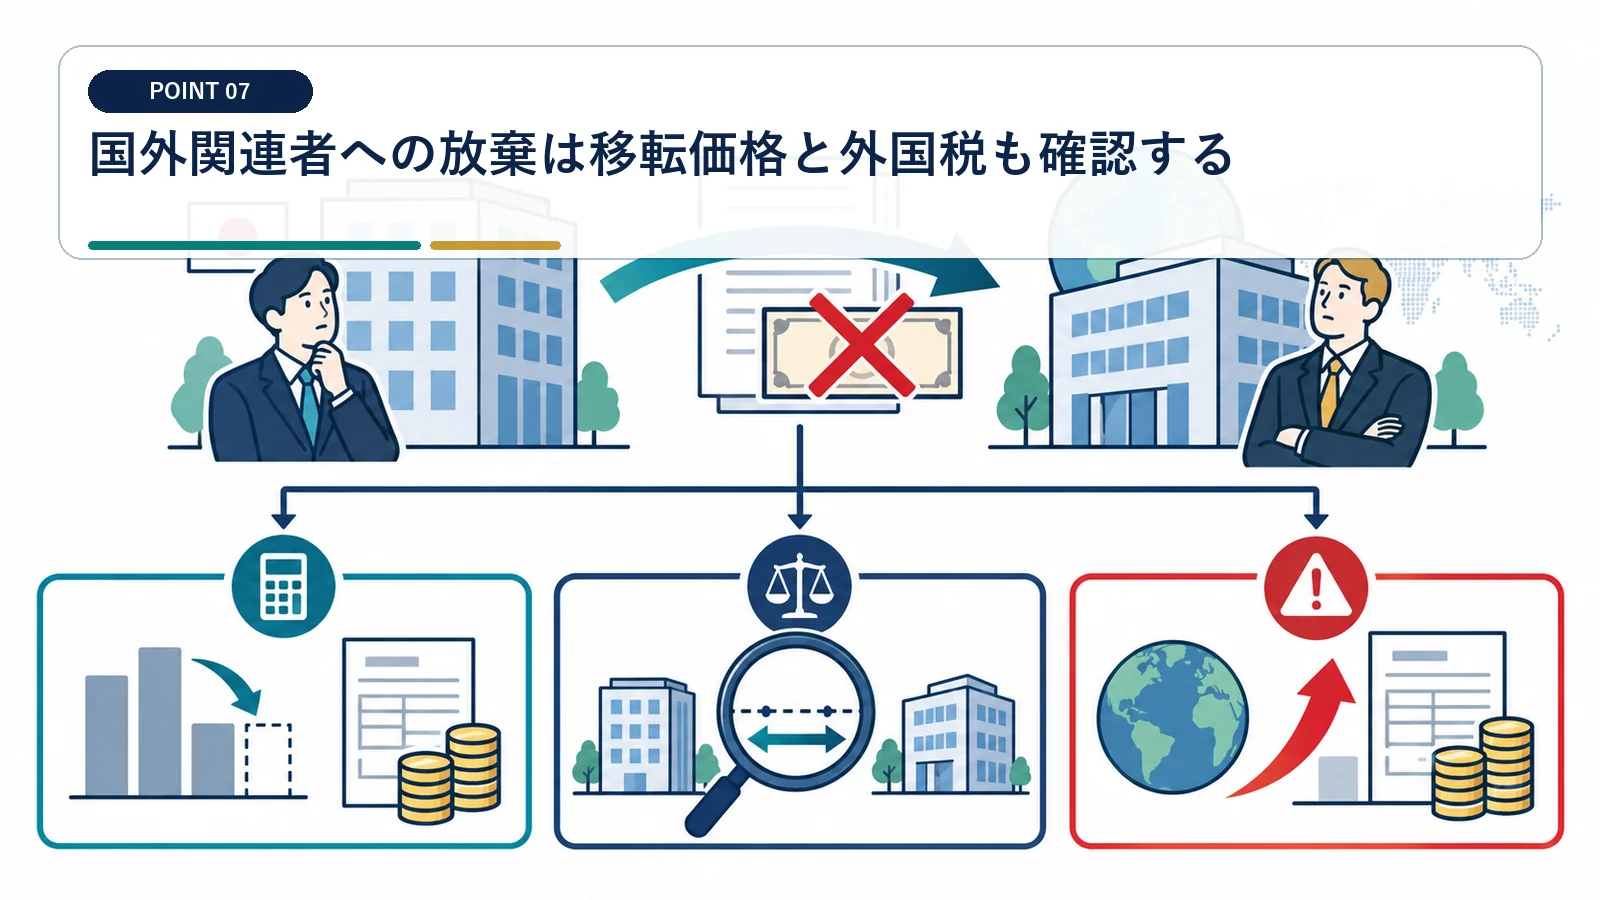
海外子会社では国内の寄附金判定だけで終わりません。
独立企業間で同じ支援をするか検討する
第三者債権者なら取る条件を基準にします。 海外子会社だから柔軟に放棄できるとは限りません。
再建可能性、担保、弁済順位、現地法を確認し、移転価格文書へ支援理由を記載します。
現地の債務免除益課税と源泉を確認する
現地専門家の意見、租税条約、外貨換算、申告時期を工程へ入れます。
日本側で損金でも現地側に大きな税負担が出る場合があります。 日本だけの税後効果で売却案を選びません。
実行前に経済合理性メモと証拠一覧を承認する
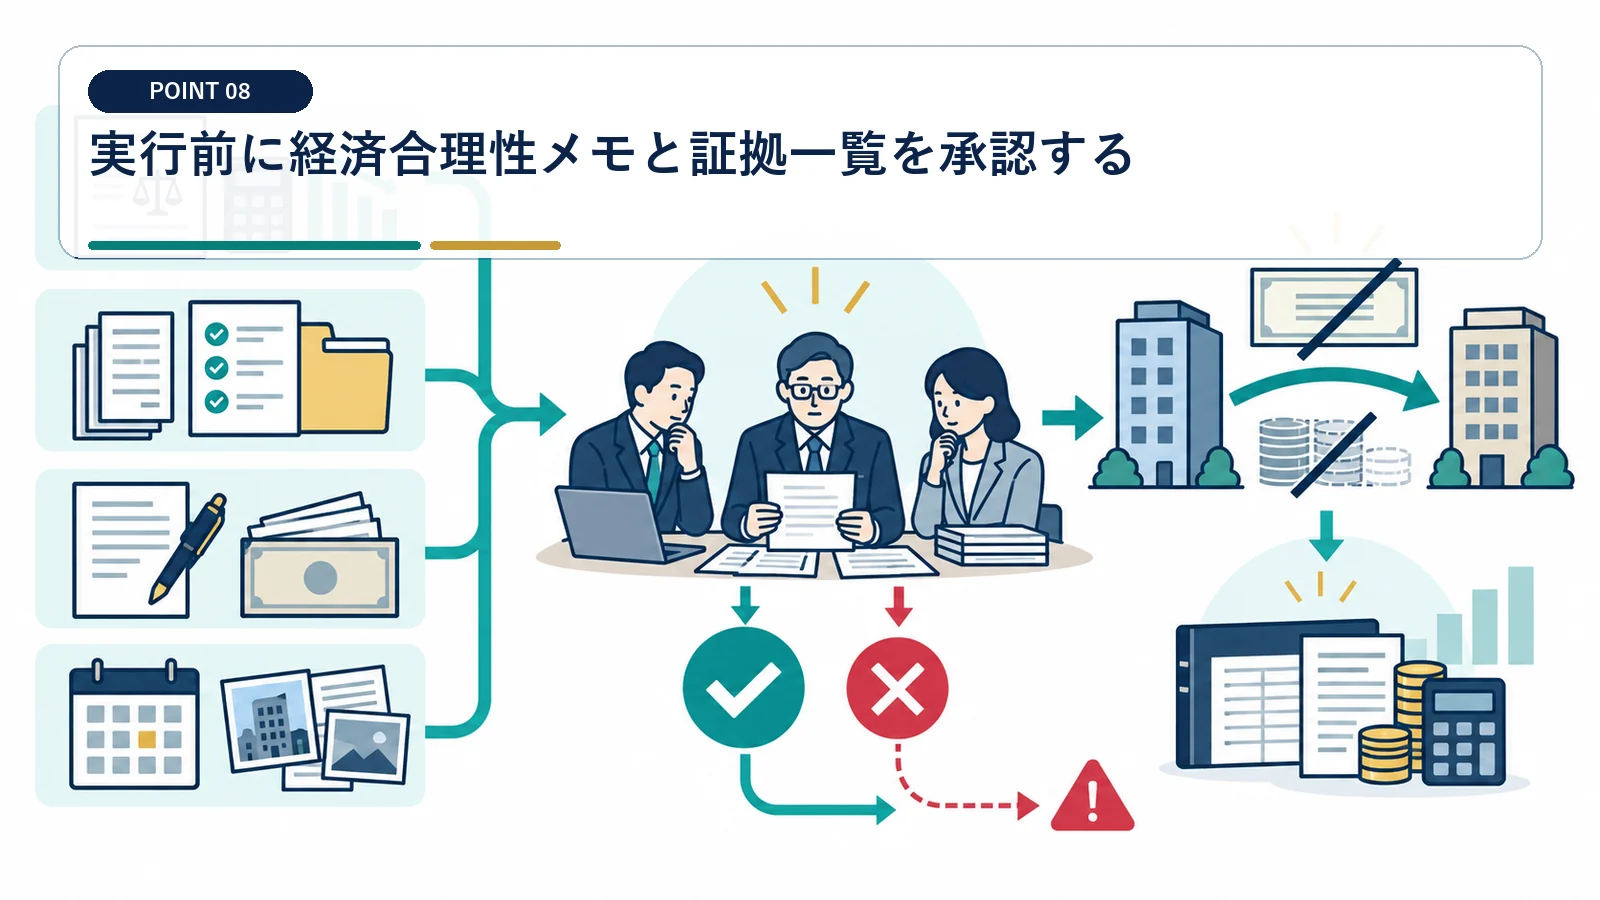
税務調査で後から説明できる状態にします。
事実・比較・結論を分けて書く
債権の発生、回収努力、財務状況、代替案、売却条件、税務判定を順に記載します。
結論だけの稟議書では検討過程が伝わりません。 M&A成立を唯一の合理性として書かないでください。
放棄日まで証拠を更新する
決議から実行まで時間が空けば財務状況も変わります。 古い財務資料のまま回収不能を断定しません。
直前試算表、入金、担保価値、買手条件を再確認し、重要な変化があれば取締役会で再承認します。
子会社等の再建支援は、合理的な再建計画に基づく必要な支援であるかを検討します。
公的支援スキームに基づく合理的な再建計画による債権放棄は、対象債権者側で損金算入できる場合があります。
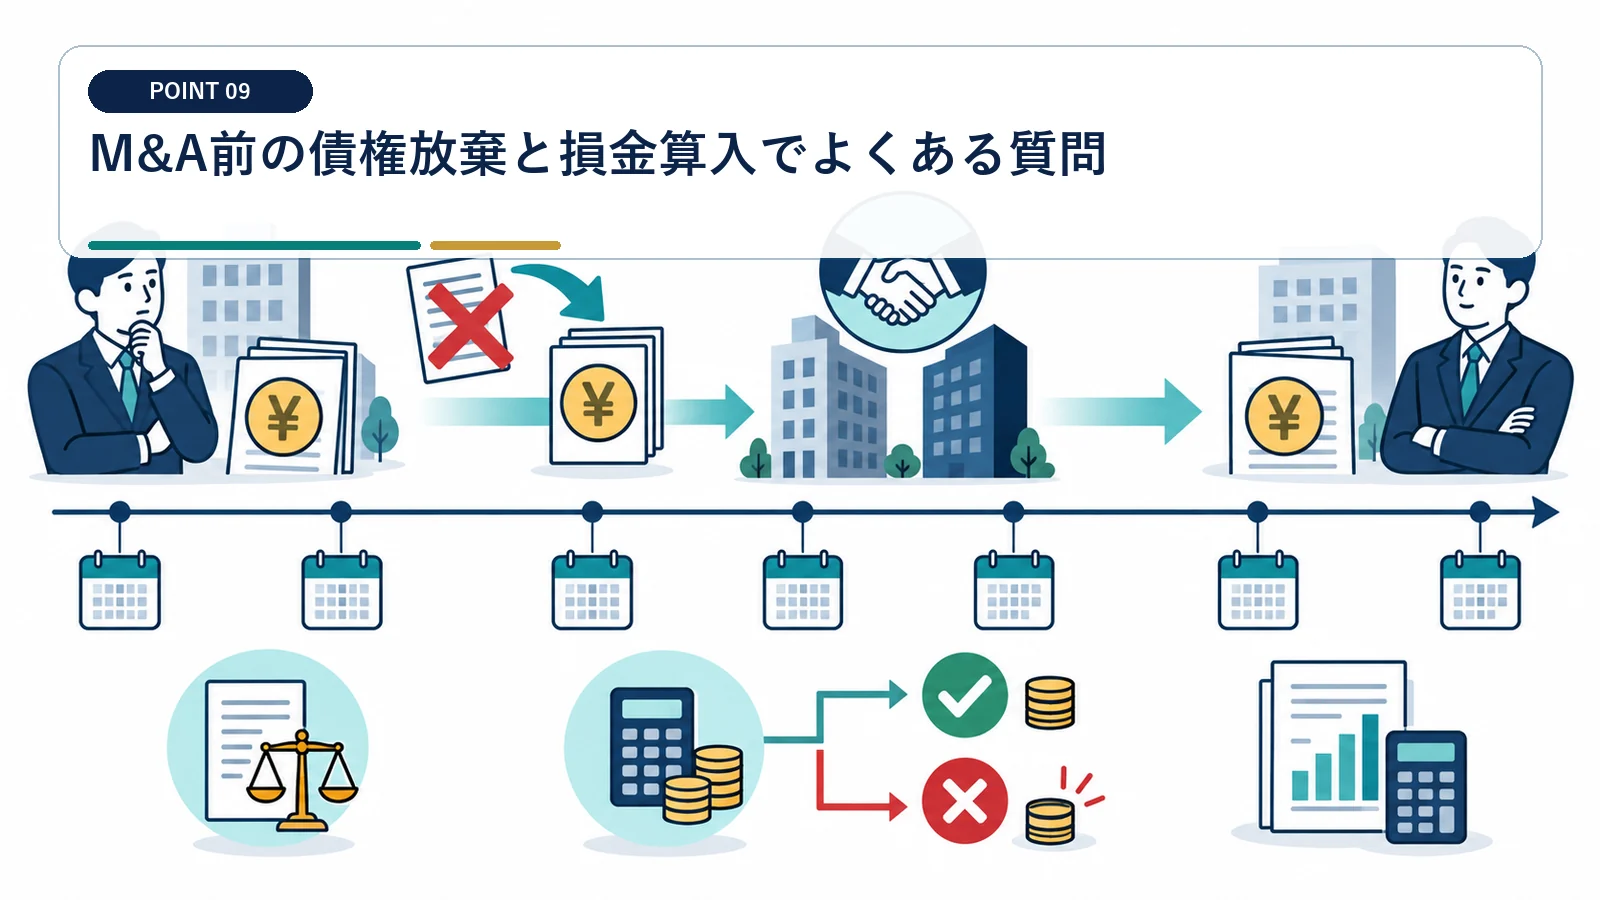
M&A前の債権放棄と損金算入でよくある質問
子会社が債務超過なら全額損金になりますか?
債務超過だけでは足りません。資産、担保、保証、回収努力から回収不能額を確認します。
買手から放棄を求められれば経済合理性がありますか?
要請だけでは不十分です。放棄しない案との回収額・株価・保証負担を比較します。
DES(債権を株式に振り替える手法)なら債権放棄より有利ですか?
一律には決まりません。DESでも債権評価、取得株式の時価、資本関係、対象会社側の課税を検討する必要があります。
債権放棄日は株式売却の前がよいですか?
完全支配関係や寄附金規定が変わるため、前後両案を契約前に比較します。
国外関連者への経済的利益供与や事業再編では、法人税の寄附金判定に加え移転価格税制等の要件も確認します。
債権放棄損、寄附金、完全支配関係下の取引は法人税法上それぞれ別の規定で所得計算へ反映します。
出典:e-Gov 法人税法
