
M&A対象会社に債務免除益が出たら?欠損金と再生税制を確認
再生型M&Aで金融機関や親会社が借入金を免除すると、債務者であるM&A対象会社には原則として債務免除益が生じます。株式を売る株主の売却代金とは別の利益であり、繰越欠損金、期限切れ欠損金、再生計画の要件を実行前に確認する必要があります。
国内のM&A対象会社が金融機関、親会社、役員などから債務免除を受ける場面を説明します。株式を売る株主ではなく、債務が消える対象会社に免除益が生じる点が出発点です。債権者側では貸倒損失や寄附金を別に判定し、個人債務者や国外債権者は別途確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 債権者別の債務残高と契約
- 年度別欠損金と別表七
- 再生計画・資産評価・株価算定
- 免除後の税額と納税資金計画
債務免除益は借金が消えた時点の法人利益になる
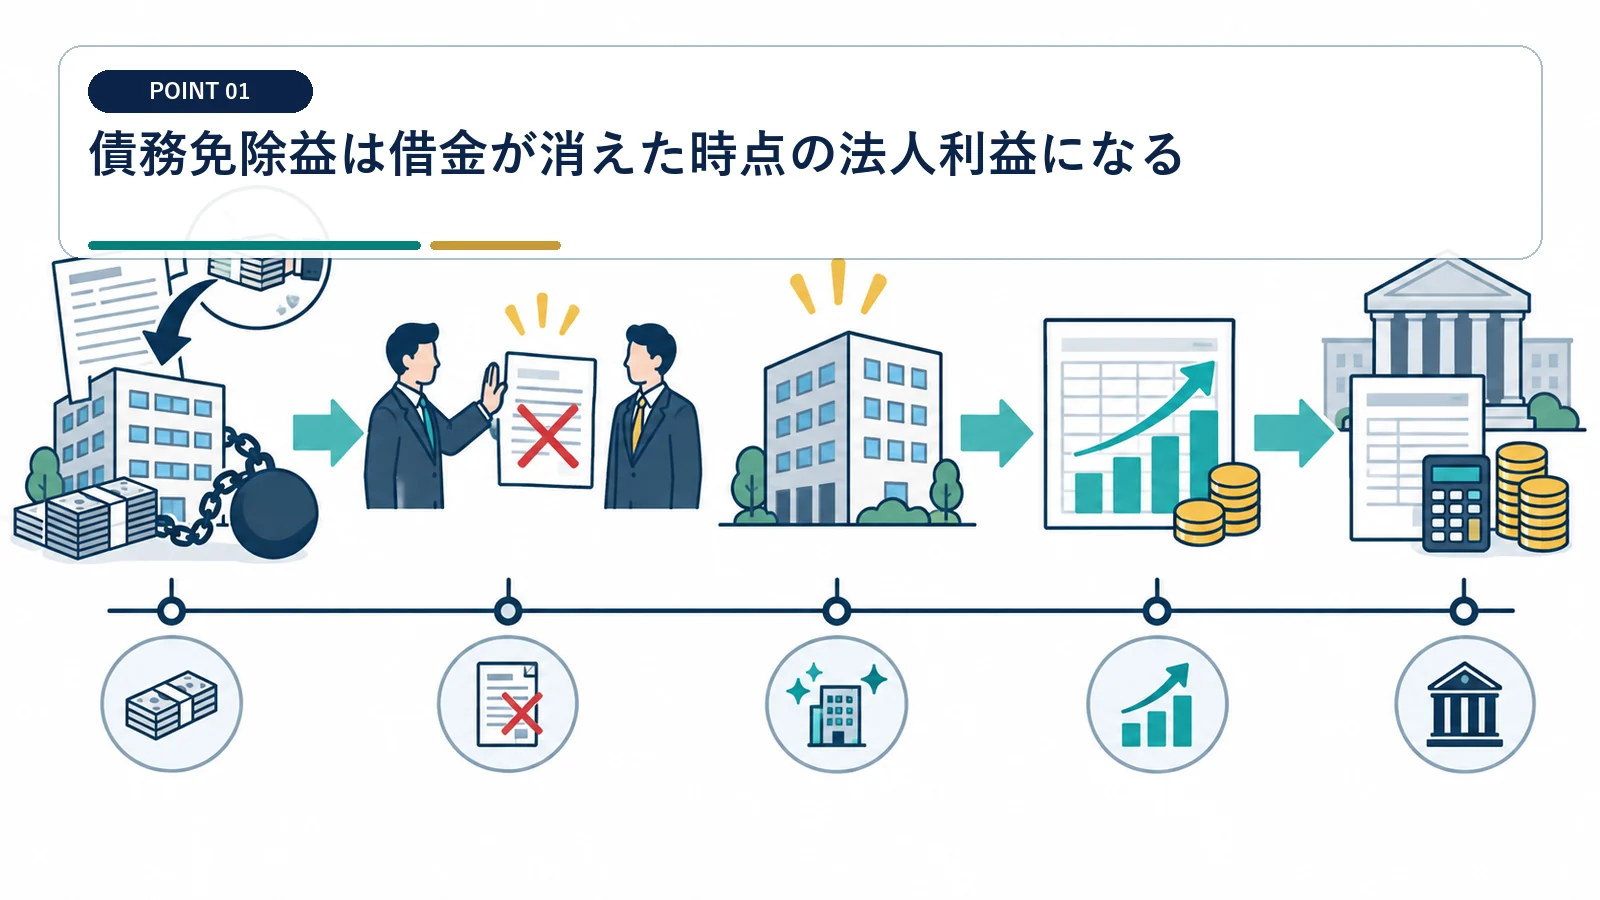
現金入金がなくても純資産が増えるため課税所得へ影響します。
免除対象の元本と利息を分ける
契約書上の免除額と帳簿残高が一致するか確認します。 会計仕訳だけで免除額を決めないでください。
元本、未払利息、遅延損害金、保証債務を債権者別に照合し、免除合意の効力発生日を確定します。
株式譲渡対価とは別の取引である
株式譲渡契約、債務免除契約、増資契約を分け、各取引の前後関係を図示します。
買手が支払う株価と債権者が放棄する債権は当事者も性質も異なります。 売却代金が少額でも債務免除益は別に生じます。
繰越欠損金で相殺できる額は年度別に確かめる
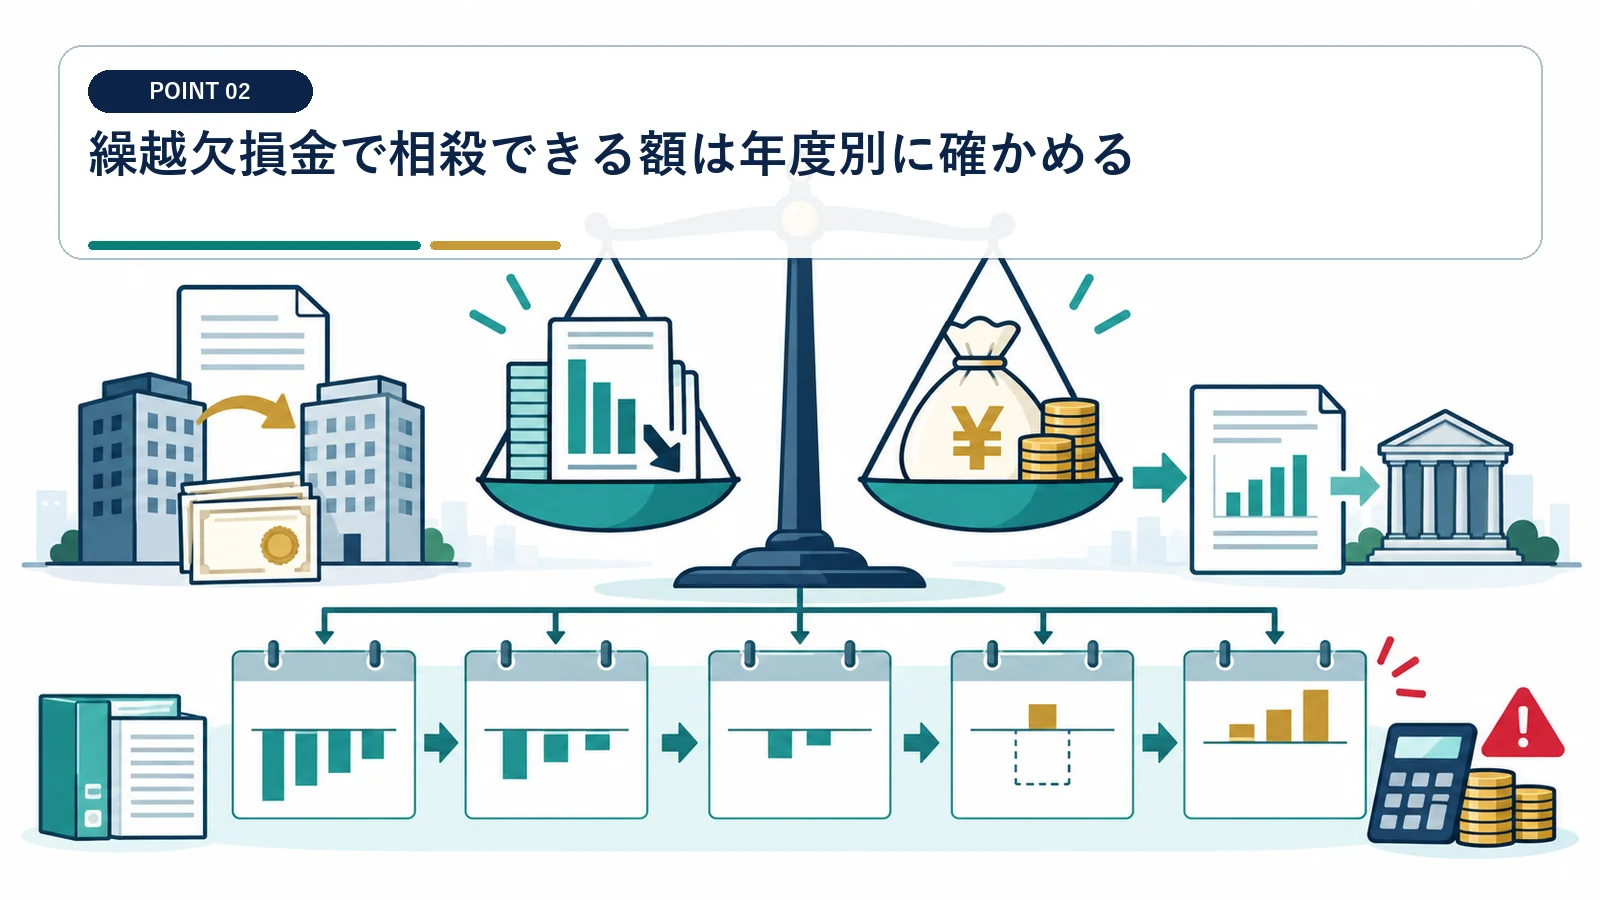
帳簿上の累積損失と税務上の欠損金は同じではありません。
青色欠損金の残高と期限を別表七で確認する
欠損金の明細である法人税申告書の別表七を使い、発生年度、残存期間、控除限度を確認して、当期所得からいくら控除できるか計算します。
過年度申告の連続性と控除限度が重要です。 貸借対照表の欠損だけで相殺可能額を見積もりません。
M&A前後の支配関係で制限がないか調べる
買収により特定支配関係が生じると欠損金利用制限が関係する場合があります。 買手が変われば欠損金を自由に使えるとは限りません。
株式取得日、事業変更、主要資産売却、役員変更を時系列にし、法令要件を確認します。
法人が債務免除を受けて得た経済的利益は、別段の定めがない限り各事業年度の益金として所得計算へ反映します。
出典:e-Gov 法人税法
青色欠損金の繰越控除は、発生年度、申告状況、法人区分ごとの控除限度を確認します。
再生計画がある場合は期限切れ欠損金などの特例を検討する
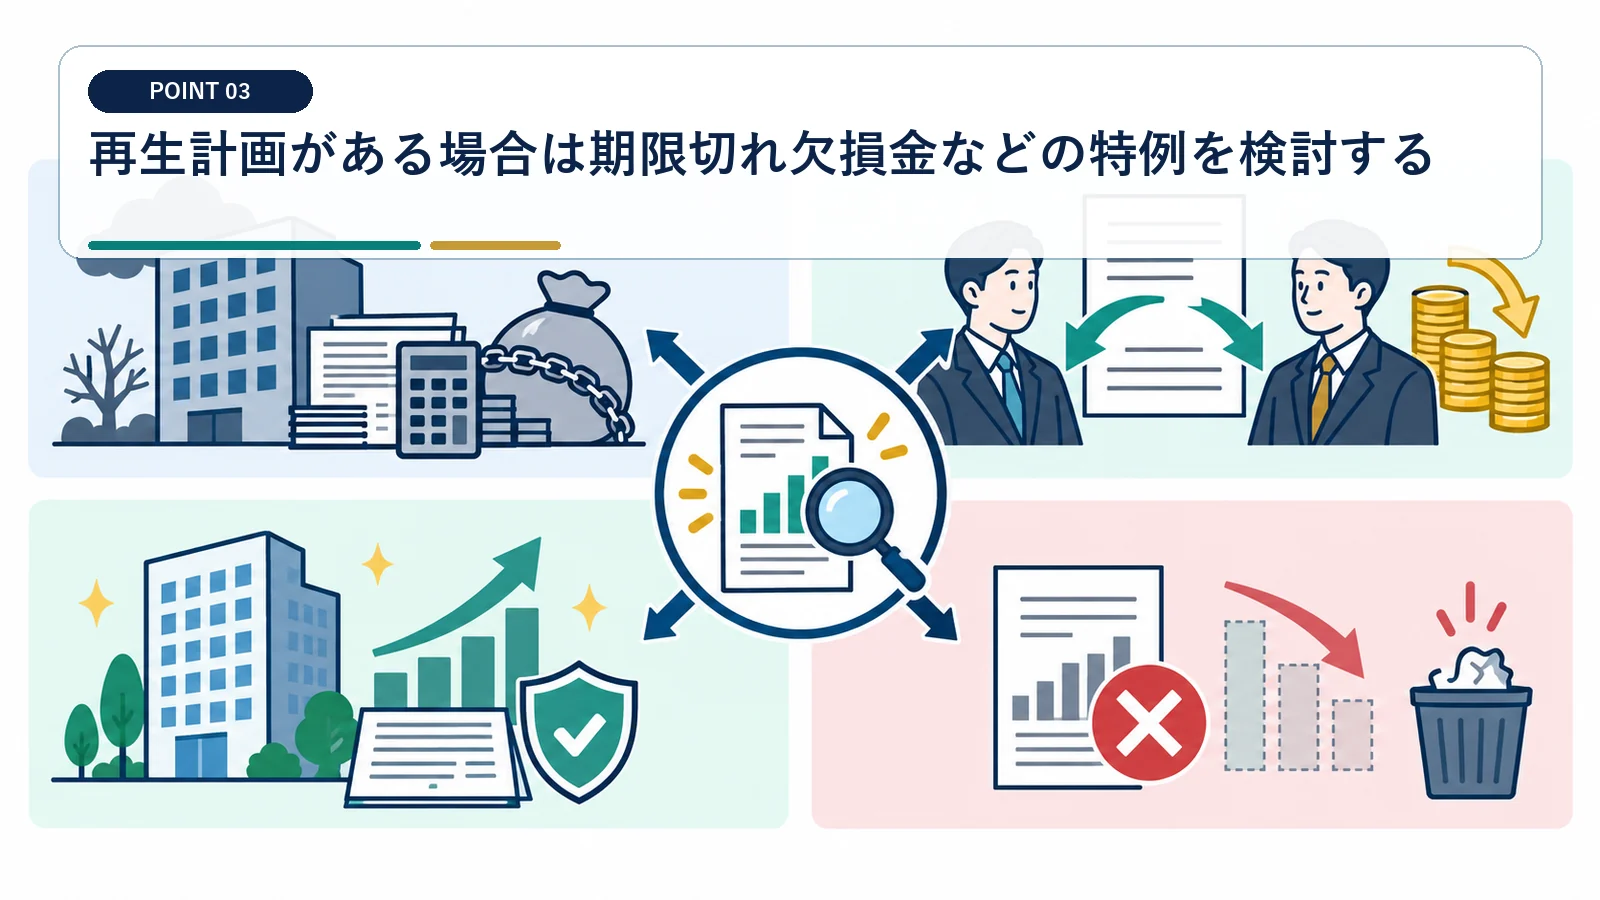
私的整理や法的整理では通常申告と異なる規定が関係します。
適用対象となる再生手続を特定する
裁判所、再生支援機関、複数債権者の合意、債権者間の衡平性を資料化し、適用条文と申告添付書類を整理します。
計画名だけでなく法的根拠と関与機関を確認します。 単独債権者との合意を再生税制対象と決めつけません。
資産評価損益と債務免除益を同じ年度で計算する
土地、子会社株式、貸付金、設備の時価を評価し、評価損益を反映した所得計算を作ります。
一定の再生では資産評価と欠損金利用が連動します。 評価損を計上すれば必ず税務上も損金になるわけではありません。
債務免除日をM&A工程のどこに置くかで結果が変わる
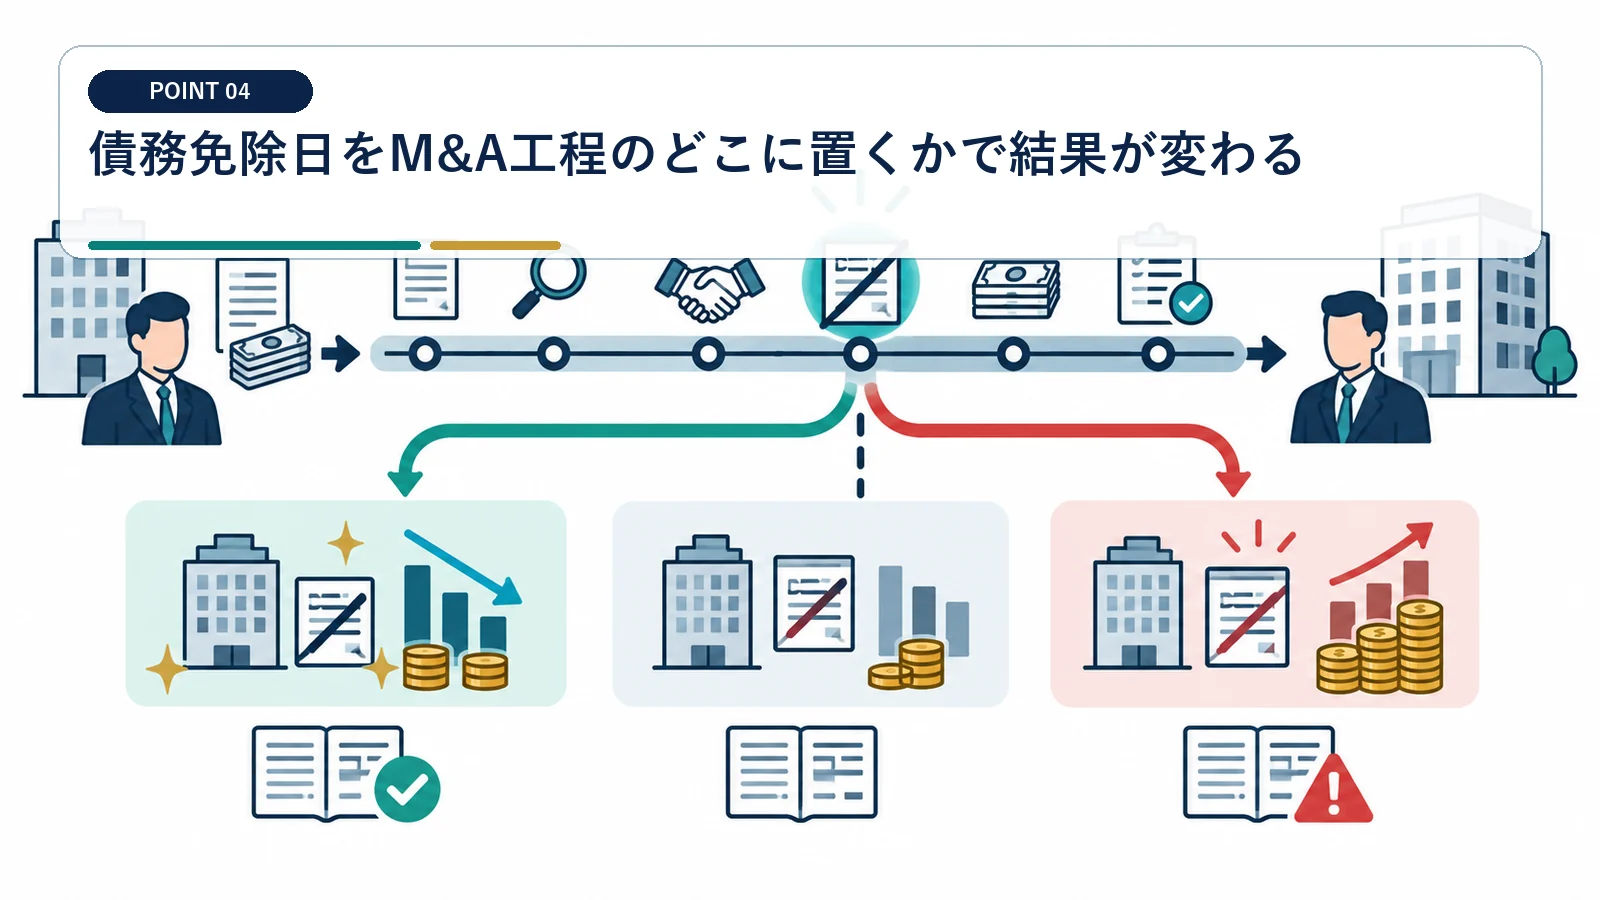
クロージング前後の順序は株価、資本関係、欠損金へ影響します。契約締結日、免除効力日、株式決済日を同じ時間軸に並べてください。
免除先行ではM&A対象会社の純資産が変わる
債務が減れば株式価値や譲渡条件が変わり得ます。 免除額を株価へ無条件に上乗せしません。
免除前後の貸借対照表と株価算定を用意し、価格調整条項との重複を確認します。免除による純資産増加と、事業価値の変化を区別して買手との価格交渉記録へ残します。
買収後免除では新株主との関係を確認する
完全支配関係、寄附金・受贈益の規定、連結した資金計画を確認します。少数株主が残る場合は、その株主への価値移転がないかも併せて検討します。
買手または新親会社による免除はグループ内取引となる場合があります。 同じ免除でも実行時点の資本関係で扱いが変わります。
債権者側の損金と債務者側の益金は別々に判定する
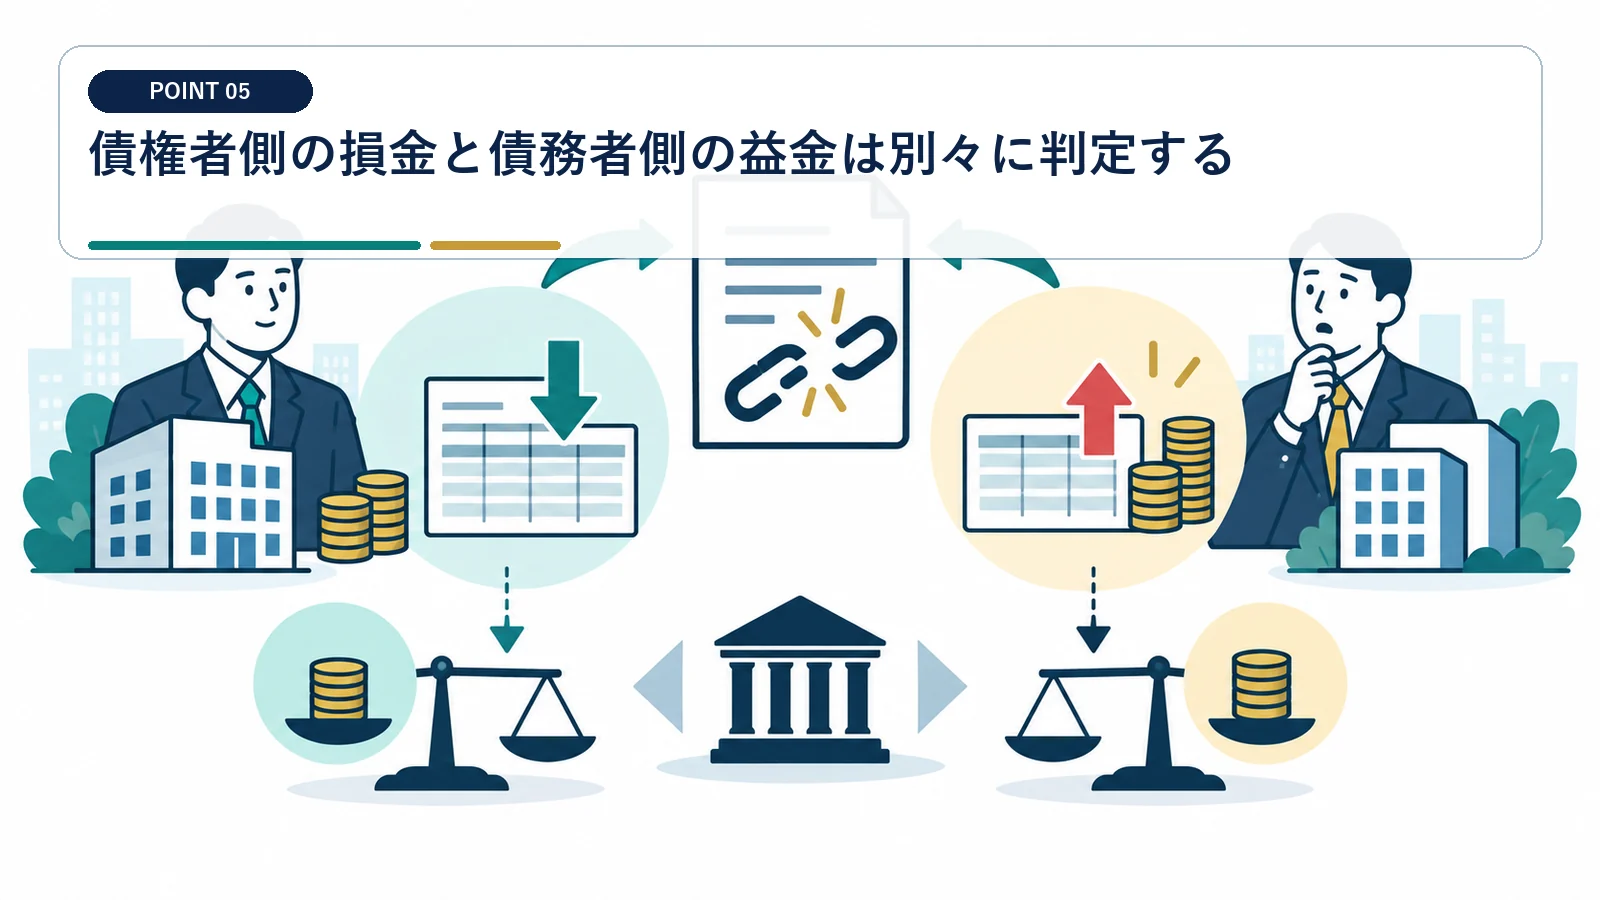
一方の処理が認められれば他方も自動的に同じとは限りません。
金融機関の債権カットは合意文書を保存する
債権者会議資料、弁済計画、担保評価、合意書を保存し、債務者側の消滅額と照合します。
免除の法的効果と回収不能額を明確にします。 口頭合意や会計上の引当だけでは債務は消えません。
親会社・役員からの免除は関係者取引を確認する
経済合理性、寄附、贈与、受贈益の論点が加わります。 身内間の債権放棄を第三者間と同じ資料量で済ませません。
資金支援の目的、他の株主への利益移転、株価への影響を分析します。
一定要件の私的整理で債務免除を受ける場合、法人税法59条の要件により期限切れ欠損金を損金算入できることがあります。
会社更生等による債務免除時の欠損金は、計画の合理性や欠損金額の範囲を含む個別要件で判定します。
消費税と地方税を法人税とは別に点検する
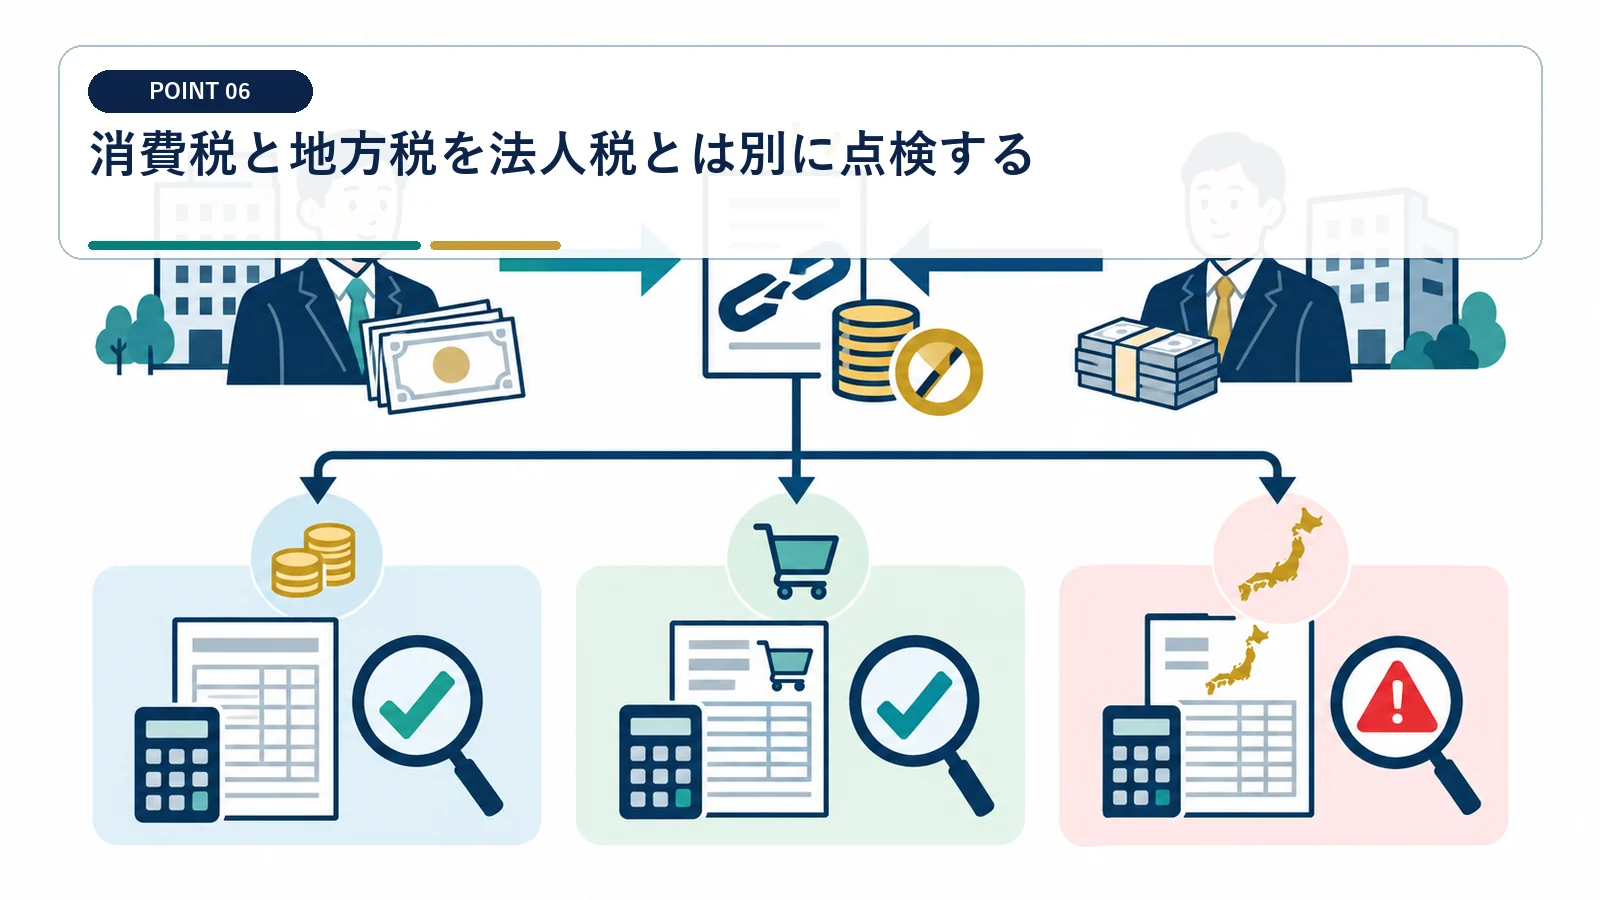
債務免除そのものと、元取引の値引き・返金は区別します。
債務免除は元取引の対価変更か確認する
借入金元本の免除か、課税仕入れ代金の減額かを契約と請求書で判定します。
売掛金や未払金の減額では消費税調整が問題になることがあります。 すべての債務免除を消費税対象外と一括処理しません。
地方税・均等割と納付時期を資金繰りへ反映する
欠損金控除後の課税所得、法人事業税、法人住民税を概算し、納期限までの現金を確保します。
法人税所得が増えれば地方税にも影響します。 現金を受け取らない利益ほど納税資金不足に注意します。
債務免除後の会社が継続できる計画かを確認する
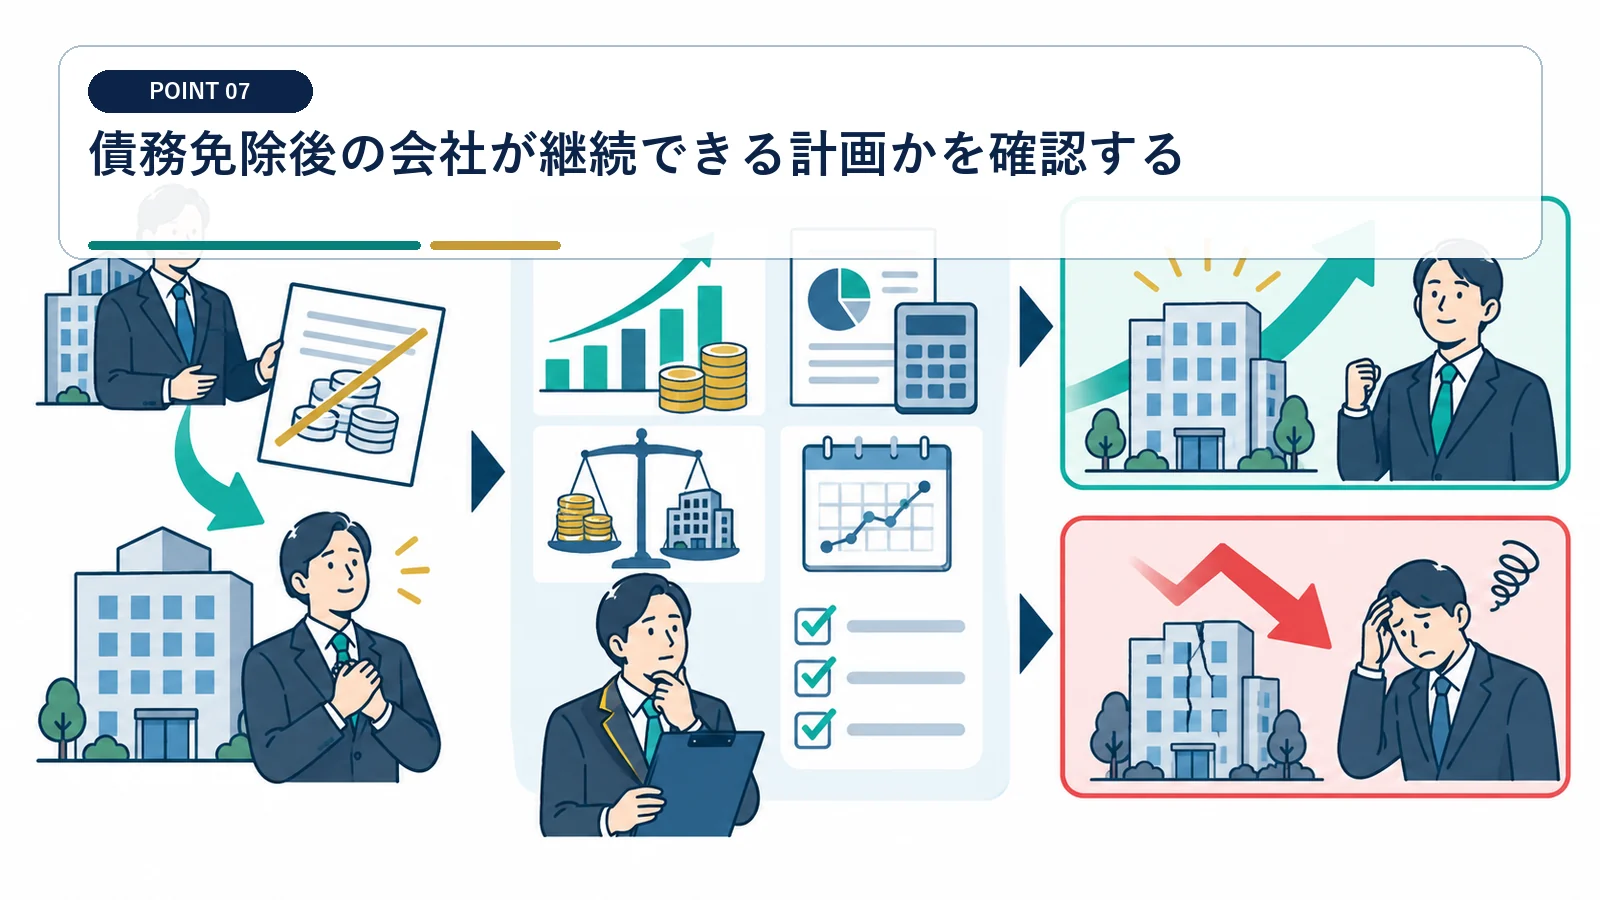
税負担だけ消しても資金繰りが戻らなければ再生は続きません。
免除後の返済余力を月次で試算する
残る借入、運転資金、設備投資を反映します。 債務削減だけを再生計画の完成としません。
最低12か月の資金繰りを作り、売上未達や回収遅延の感応度を確認します。
買手の支援条件を契約へ落とす
クロージング条件と債務免除条件を相互参照し、片方だけ成立するリスクを避けます。
追加融資、増資、保証、役員派遣の時期を明確にします。 税務前提が崩れた場合の負担者も決めておきます。
実行前に債務免除益の税額ブリッジを作る
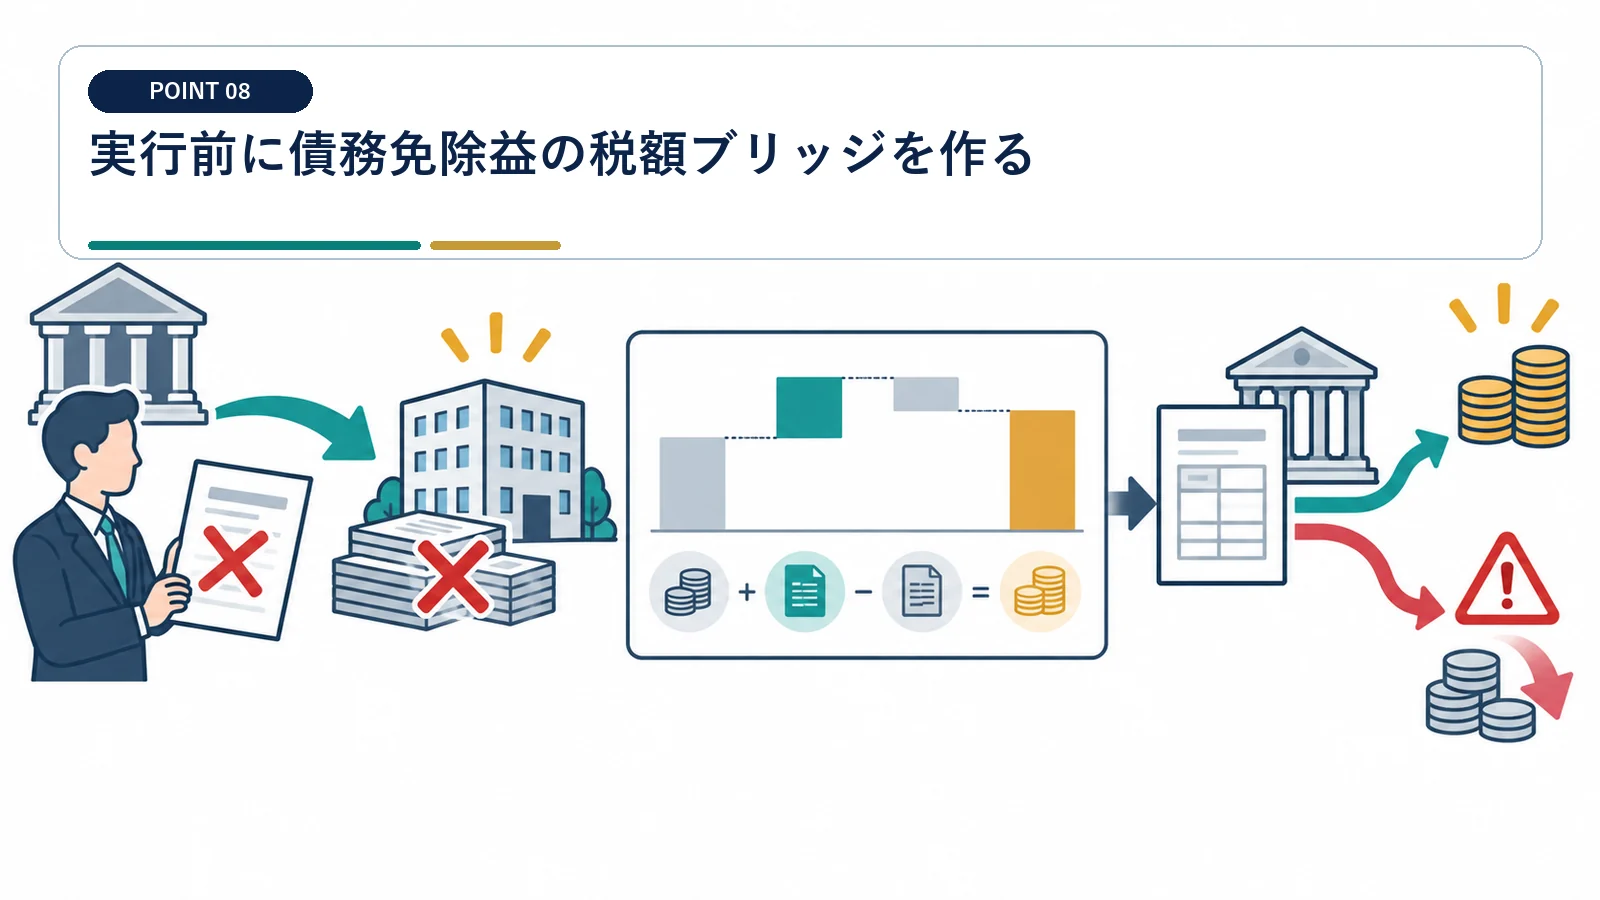
会計利益から課税所得までの差を一枚で示します。通常ケースと特例適用ケースを並べると、必要資料の重要度も判断しやすくなります。
免除額・評価損・欠損金を順に積み上げる
免除前所得、債務免除益、税務評価損益、青色欠損金、特例欠損金、控除後所得を並べます。税率を掛ける前に、地方税と欠損金控除限度の違いも確認します。
順序を固定すると見落としを防げます。 会計上の最終利益だけを税額計算へ使いません。
申告添付と証拠資料の担当を決める
再生税制は期限内申告と書類準備が重要です。 制度要件はクロージング前に満たしておく必要があります。
税理士、弁護士、FA、経理の担当表を作り、合意書と評価書の完成日を逆算します。申告書だけでなく、判断に用いた会議資料と財務モデルも一つのフォルダで保存します。
一定の私的整理に係る再建計画では、資産評定と欠損金控除に関する税制措置の要件を確認します。
会社更生や一定の民事再生では、青色欠損金等より先に期限切れ欠損金を損金算入する制度があります。
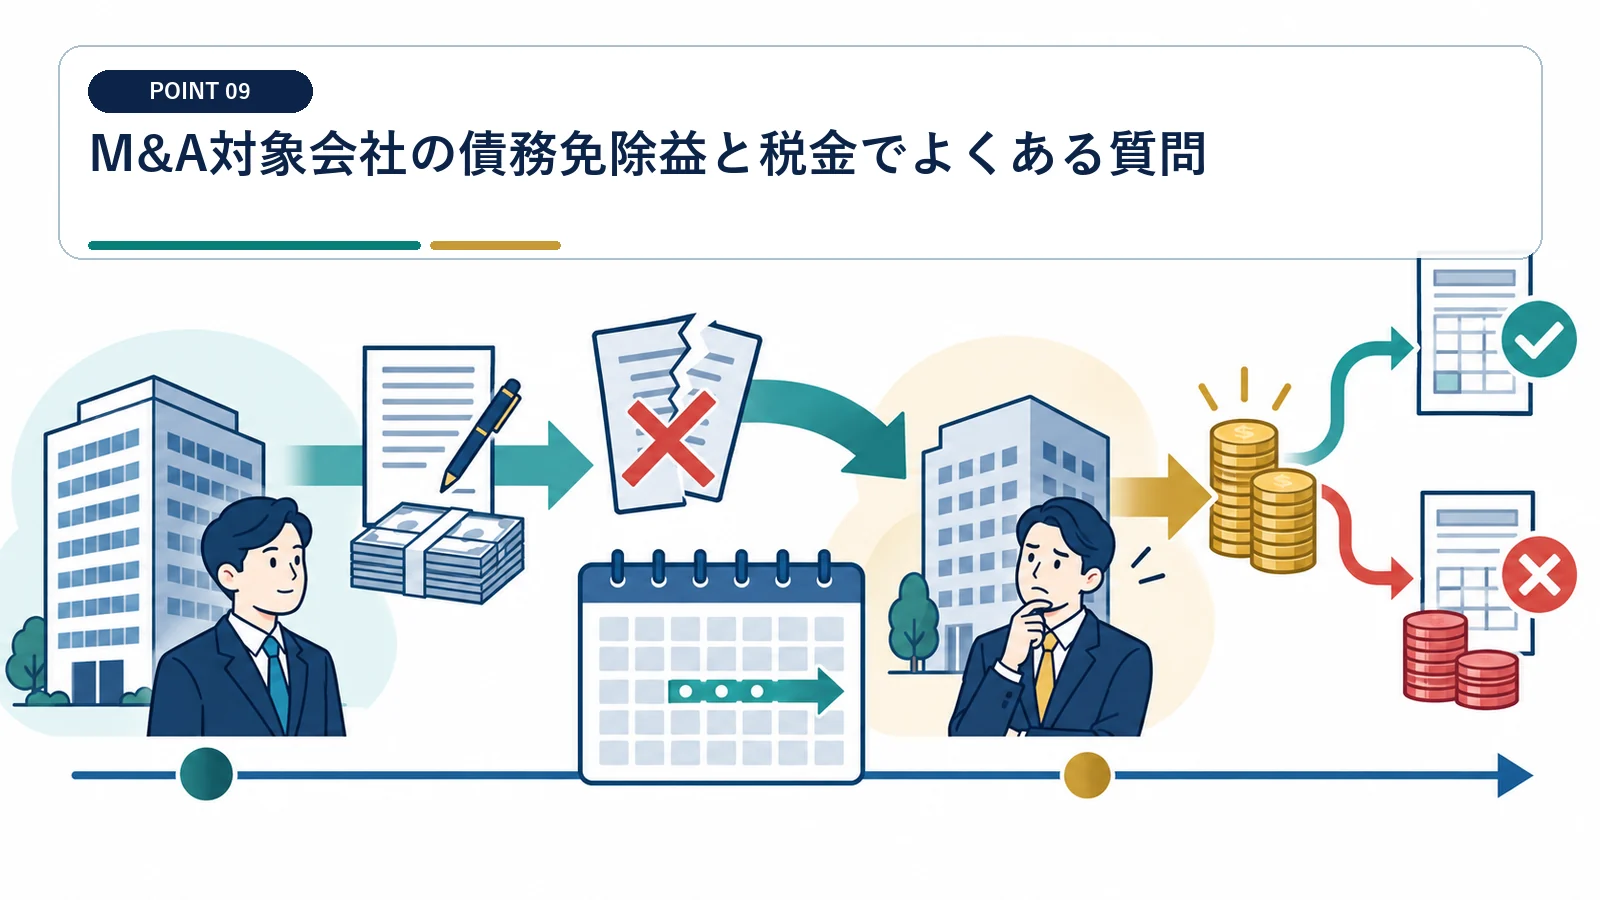
M&A対象会社の債務免除益と税金でよくある質問
債務超過なら債務免除益に税金はかかりませんか?
債務超過だけでは決まりません。税務上の欠損金と適用できる再生税制を確認します。
債務免除は株式売却の前後どちらが有利ですか?
資本関係、株価、欠損金制限、契約条件で変わります。両ケースを同じ前提で比較してください。
現金が入らないのに納税が必要ですか?
課税所得が残れば必要です。免除益は現金を伴わないため、別に納税資金を確保します。
親会社からの免除も同じですか?
親会社による免除では、完全支配関係の有無によって寄附金・受贈益の扱いが変わる可能性があります。免除実行日の資本関係を確認してください。
国内法人による完全支配関係下の寄附金は全額損金不算入となり、対応する受贈益には別段の定めがあります。
債務免除時の欠損金、資産評定、組織再編後の制限は法人税法施行令の細目も照合します。
