
非上場会社の新株予約権を売却したら税金は?所得区分と取得費を整理
非上場会社の新株予約権を売却したときは、権利の取得経緯、売却先、行使の有無で課税関係が変わります。株式売却と同じだと決めつけず、付与契約、払込額、売却対価を並べて所得区分と取得費を確認することが大切です。
個人が国内の非上場会社の新株予約権を売却する場面を中心に説明します。法人保有、国外居住者、信託型などは個別確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 新株予約権の付与契約・原簿
- 払込額・行使価格・権利数の履歴
- 権利評価書とM&A契約案
- 所得区分・取得費・納税額の試算
新株予約権の売却は株式売却とは別の取引として整理する
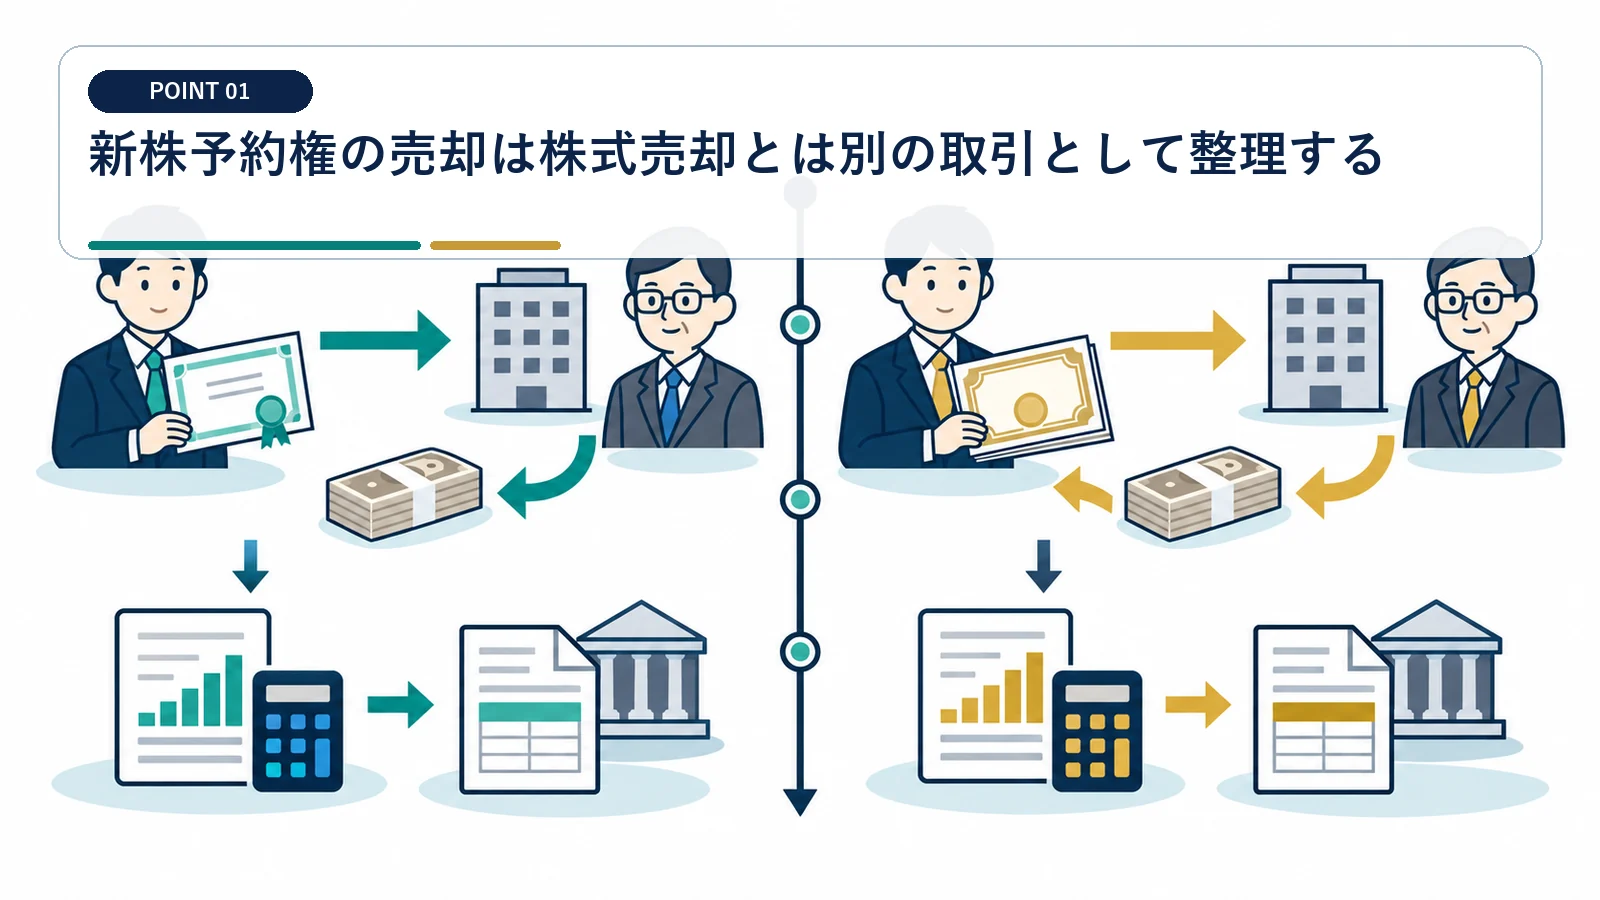
最初に売ったものが権利か、行使後の株式かを特定します。
権利のまま第三者や発行会社へ移す
売却時点で株式を取得していなければ、取引対象は新株予約権です。 株式譲渡代金へ混ぜると取得費と課税時期を誤ります。
新株予約権原簿、譲渡契約、会社の承認記録をそろえ、対象権利の個数と内容を確定します。M&Aの一括精算でも、株式対価と権利対価を契約上分けます。
行使してから株式を売る場合は二段階になる
行使価格、行使時の課税、取得した株式の取得価額、株式売却対価を時系列に置きます。契約書の名称より実際に何を取得し、何を譲渡したかで確認します。
行使と株式売却が同日に近くても、法的には別の出来事です。 権利行使益と株式譲渡益を二重計上しないようにします。
所得区分は付与理由・行使の有無・売却先で分かれる
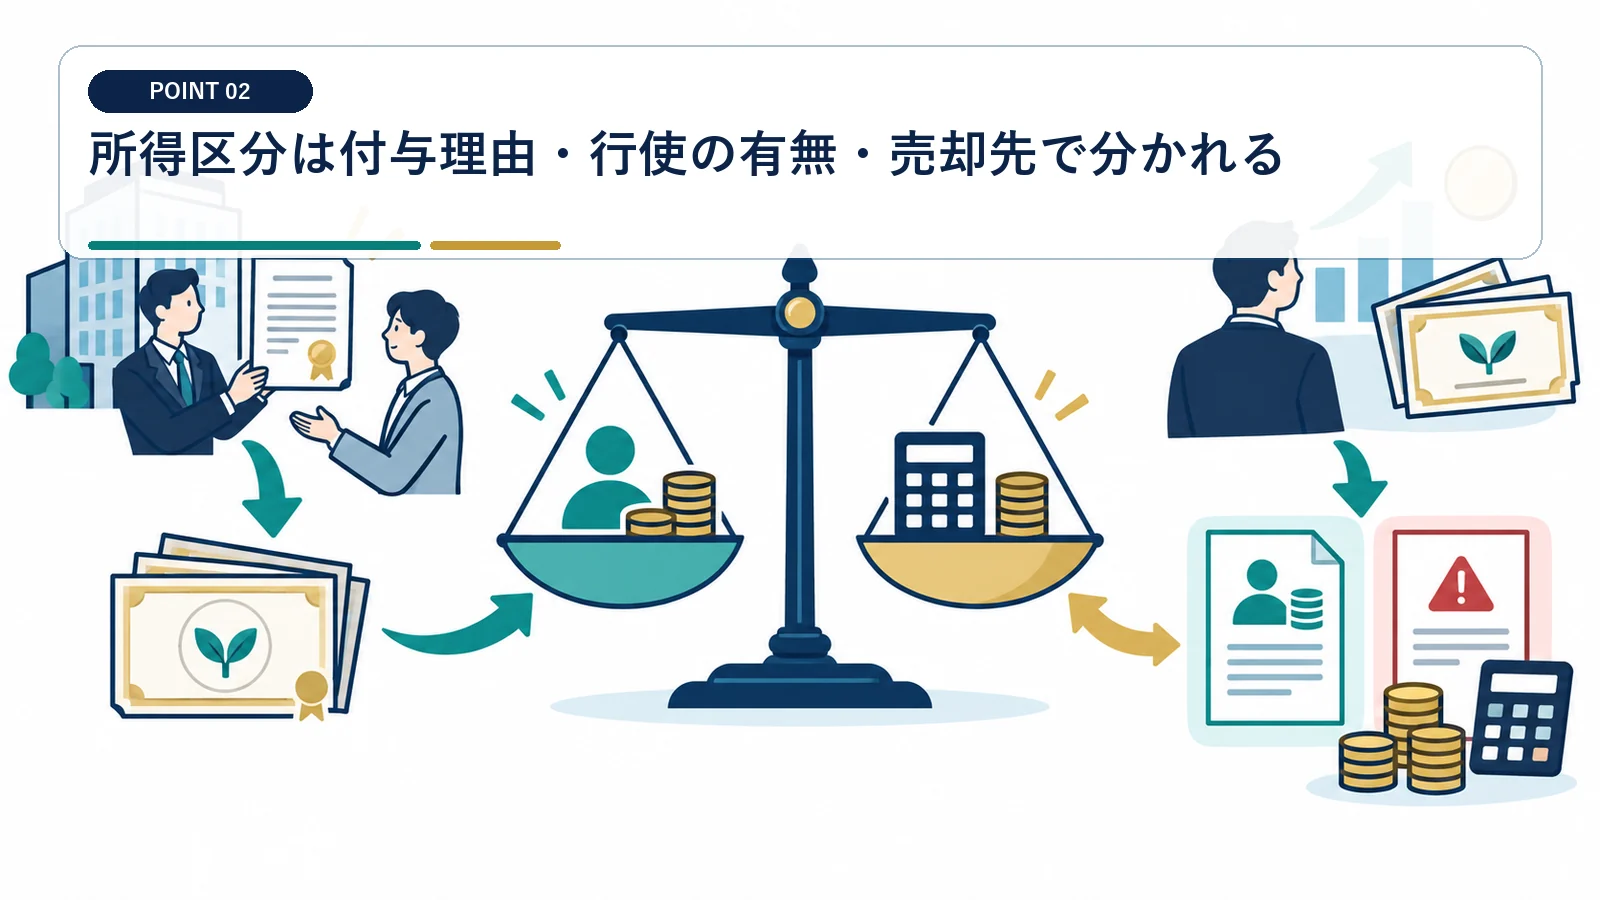
職務の対価として付与された税制非適格型は、譲渡制限解除や権利行使で実現した利益を給与所得等として検討し、その後の売却損益は株式等の譲渡所得等と切り分けます。株主割当型や有償取得型の権利売却は株式等の譲渡所得等が基本ですが、付与条件と売却先による例外確認が必要です。ここでいう税制適格とは、一定要件のもとで権利行使時の給与課税を株式売却時まで繰り延べる扱いです。
役員・従業員への付与は勤務関係を確認する
募集事項、付与決議、雇用・委任関係、権利確定条件を読み、給与課税が生じた時点と金額を確認します。退職後やM&A時の買取りでも起源は消えません。
職務の対価として付与された権利は、付与契約と税制適格要件の有無が重要です。 付与時の評価資料がない場合は後からの復元が難しくなります。
株主として受けた権利は保有株式との関係を見る
株主一律の無償割当ては、役務対価型とは異なる整理が必要です。 ストックオプションという呼び名だけで給与所得とは決まりません。
基準日に保有した株式、割当比率、権利の上場・譲渡制限、会社買取り条件を確認します。元の株式取得費との関係も税理士へ照会します。
被買収会社の従業員に付与された譲渡制限付きストックオプションを買収会社が時価で買い取る事例では、譲渡制限解除時の給与所得と売却時の計算を分けて示しています。
雇用契約等に基づき付与された税制非適格ストックオプションは、付与関係と権利行使等の時点に応じて給与所得等を判定します。
売却益は対価から取得費と譲渡費用を差し引いて考える
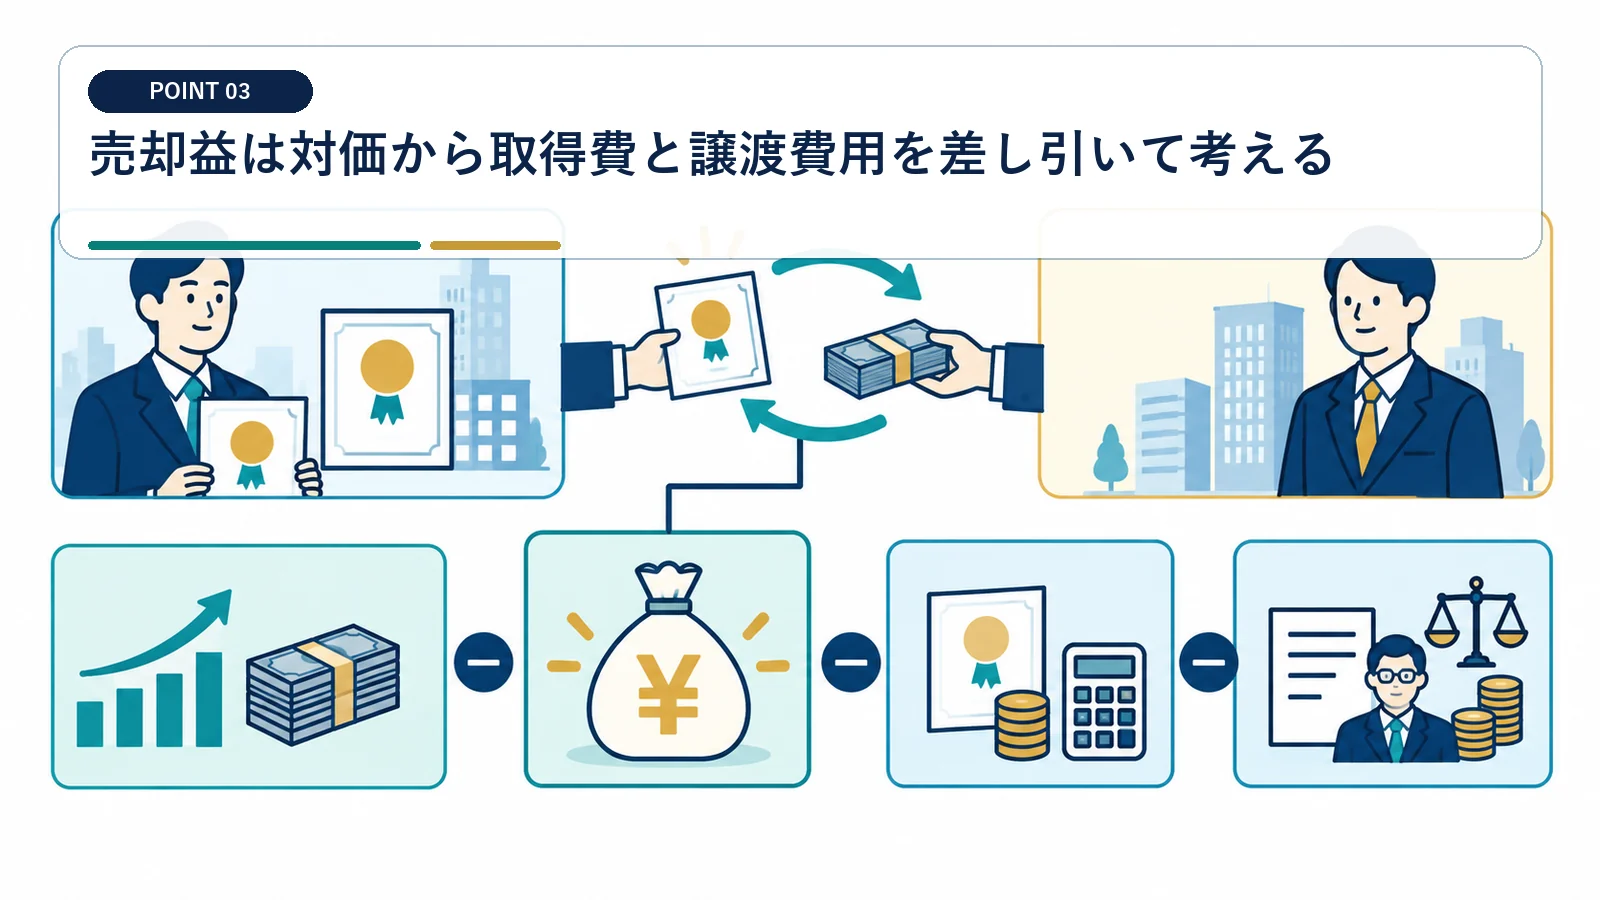
契約金額だけでなく、権利取得に実際に負担した額を集めます。
有償取得なら払込額を証憑で確認する
振込記録、申込書、割当契約を権利番号ごとに対応させます。複数回取得して一部だけ売る場合は、数量と取得時期が追える台帳が必要です。
権利取得時に払い込んだ金額は、取得費計算の基礎となります。 概算の取得費で先に申告せず、一次資料を探します。
売却のための直接費用を切り分ける
M&Aアドバイザー報酬が株式、役員退職金、新株予約権の全体に対応する場合は、合理的な配賦根拠を残します。個人と会社の費用を混ぜません。
仲介手数料や契約実行に直接必要な費用は、内容を確認して譲渡費用を検討します。 成功報酬の全額が権利売却費用になるとは限りません。
非上場の時価は直近取引だけで決めない
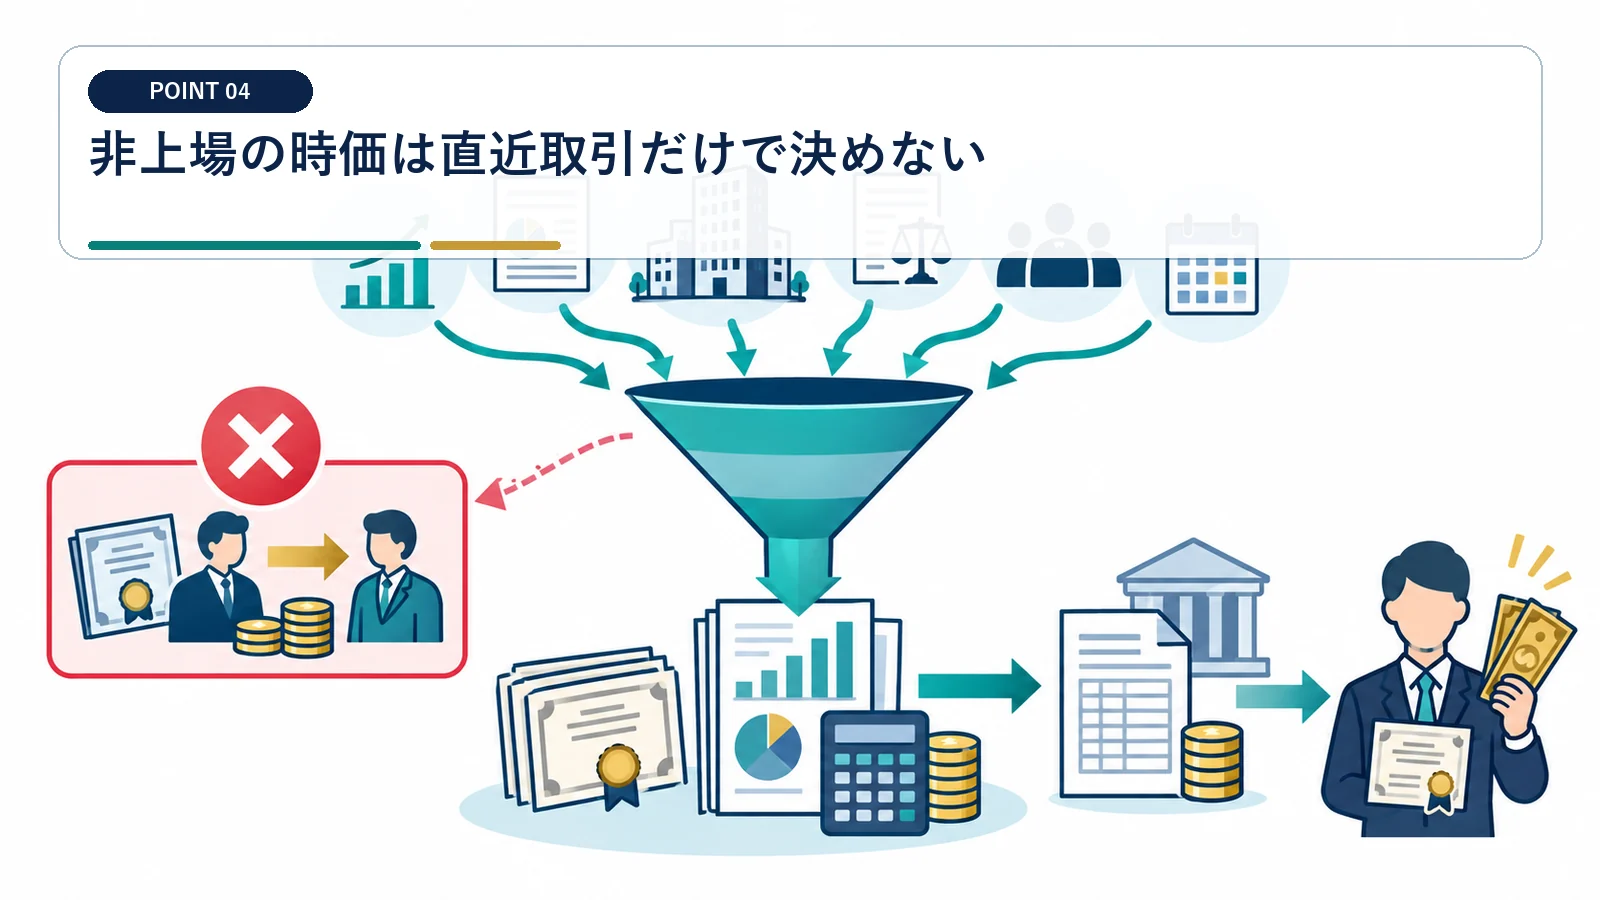
買手との価格交渉と税務上の評価根拠を分けて保存します。
権利価格は株価と行使価格から影響を受ける
新株予約権の価値は対象株式の価値、行使価格、行使期間、譲渡制限で変わります。 額面や払込額が売却時の時価になるとは限りません。
株価算定書、事業計画、行使条件、失効条件を評価日時点で固定します。M&A価格調整があるなら、その影響を権利価格にも反映した理由を記録します。
関係者間取引では低額・高額の説明を厚くする
独立第三者の算定、取締役会議事録、交渉記録を残し、無償移転や著しい低額譲渡と見られる余地を確認します。
発行会社、役員、親族、買手との関係が近いほど価格根拠が重要です。 合意価格が常に税務上も妥当とは限りません。
課税時期は権利移転と対価確定の条件から判断する
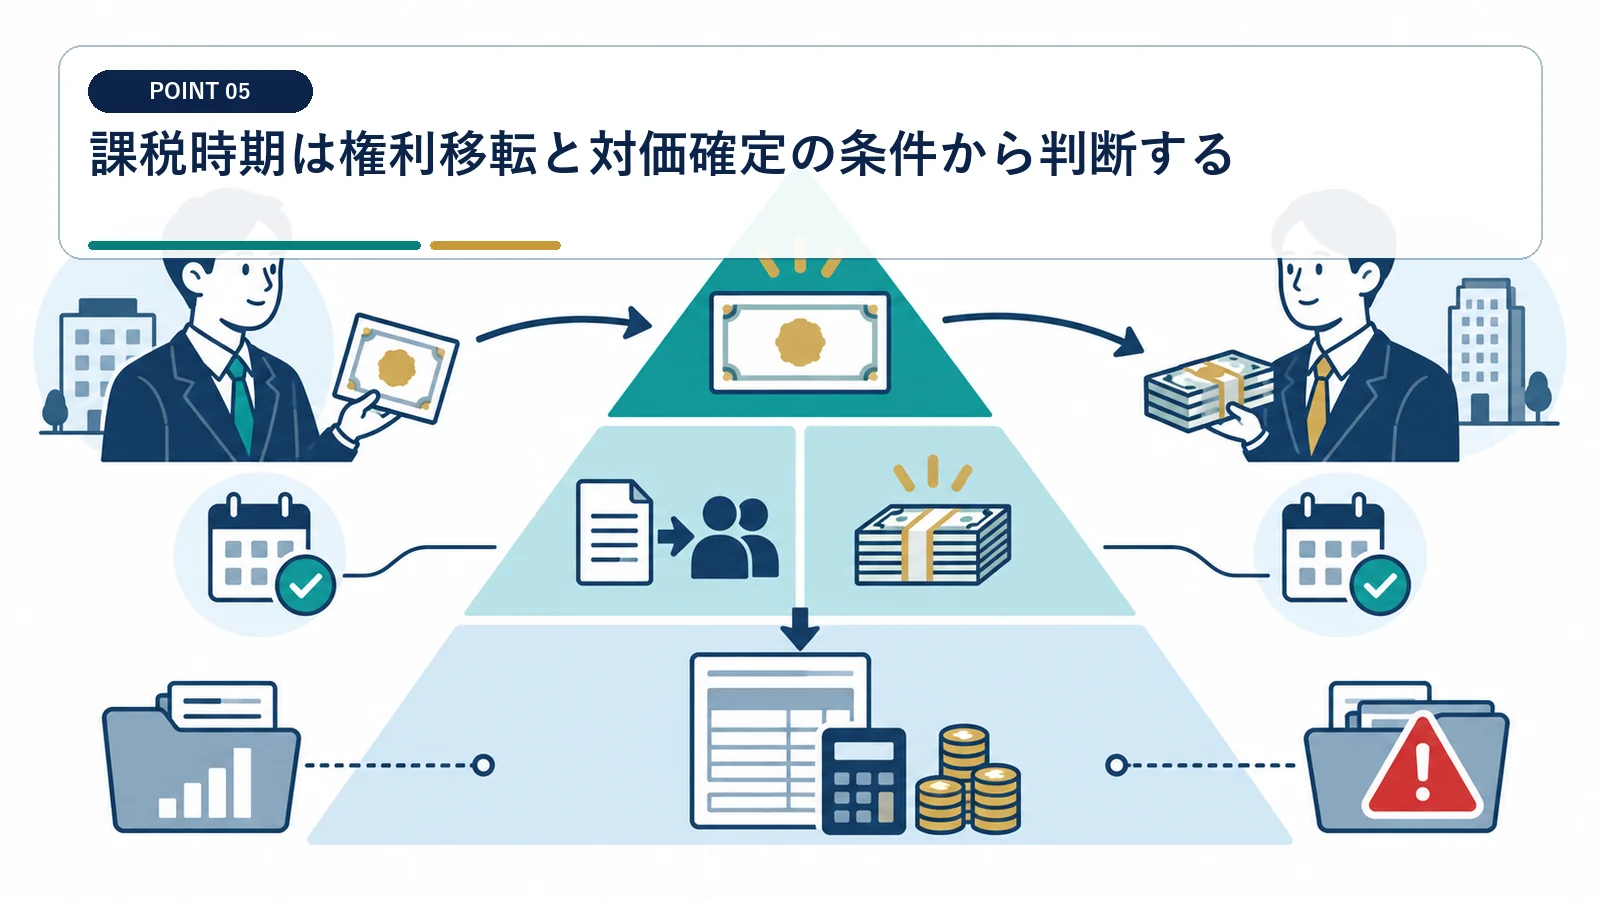
署名日、承認日、決済日、条件成就日を一枚の工程表にします。
停止条件付き契約は成就日を確認する
譲渡承認、クロージング、権利消却、代金支払の順序を確認し、いつ権利と対価請求権が確定したかを整理します。
M&A成立を条件に権利売却が効力を生じる契約では、条件の内容が重要です。 入金日だけで所得の年分を決めないでください。
価格調整や分割払いは契約条項を読む
アーンアウトや留保金があると、対価の確定時期が複数に分かれることがあります。 未確定の金額を便宜的に全額同じ年へ入れません。
売却額のうち確定済み部分、業績条件付きの追加対価(アーンアウト)、一時留保される金額を区分します。後日の増減が当初譲渡対価の調整か別所得かも検討します。
株式等の取得費は取得経緯に応じて計算し、一定の場合には取得費不明時に売却代金の5%相当額を用いる方法も示されています。
株主へ一律付与された一定の新株予約権を会社が公正価額で買い取る限定事例では、株式等に係る譲渡所得等として扱う回答があります。
M&A契約では新株予約権の処理方法を先に決める
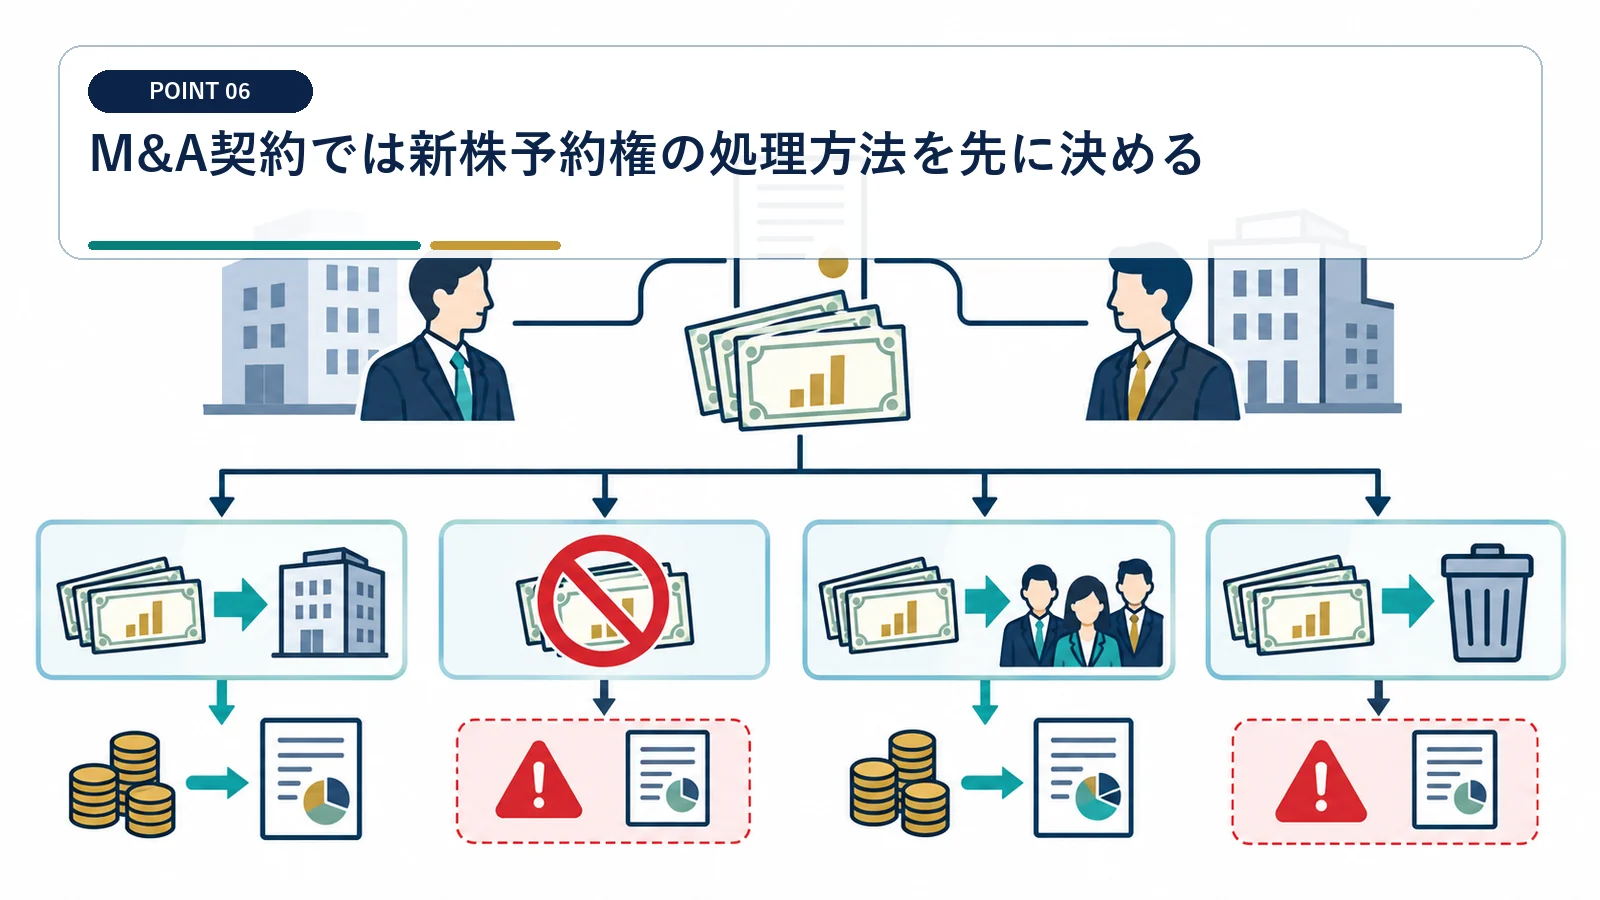
放置すると買手の完全子会社化や株主構成に影響します。
行使・売却・放棄・会社取得を比較する
各案について株式数、現金負担、源泉徴収、課税時期、必要承認を一覧にします。買手の取得条件と矛盾しない案を選びます。
権利者の手取りだけでなく、希薄化と会社法手続も比較します。 税額だけで権利処理を選ぶとクロージングが止まります。
契約書の対価配分を個人別に確認する
権利者一覧に付与日、個数、行使価格、払込額、勤務関係、売却額を記載し、源泉や申告の担当も決めます。
権利者ごとに付与条件と取得費が異なるため、一律計算は危険です。 会社側の総額表だけでは個人の申告を完成できません。
納税資金は権利売却代金の手取りから確保する
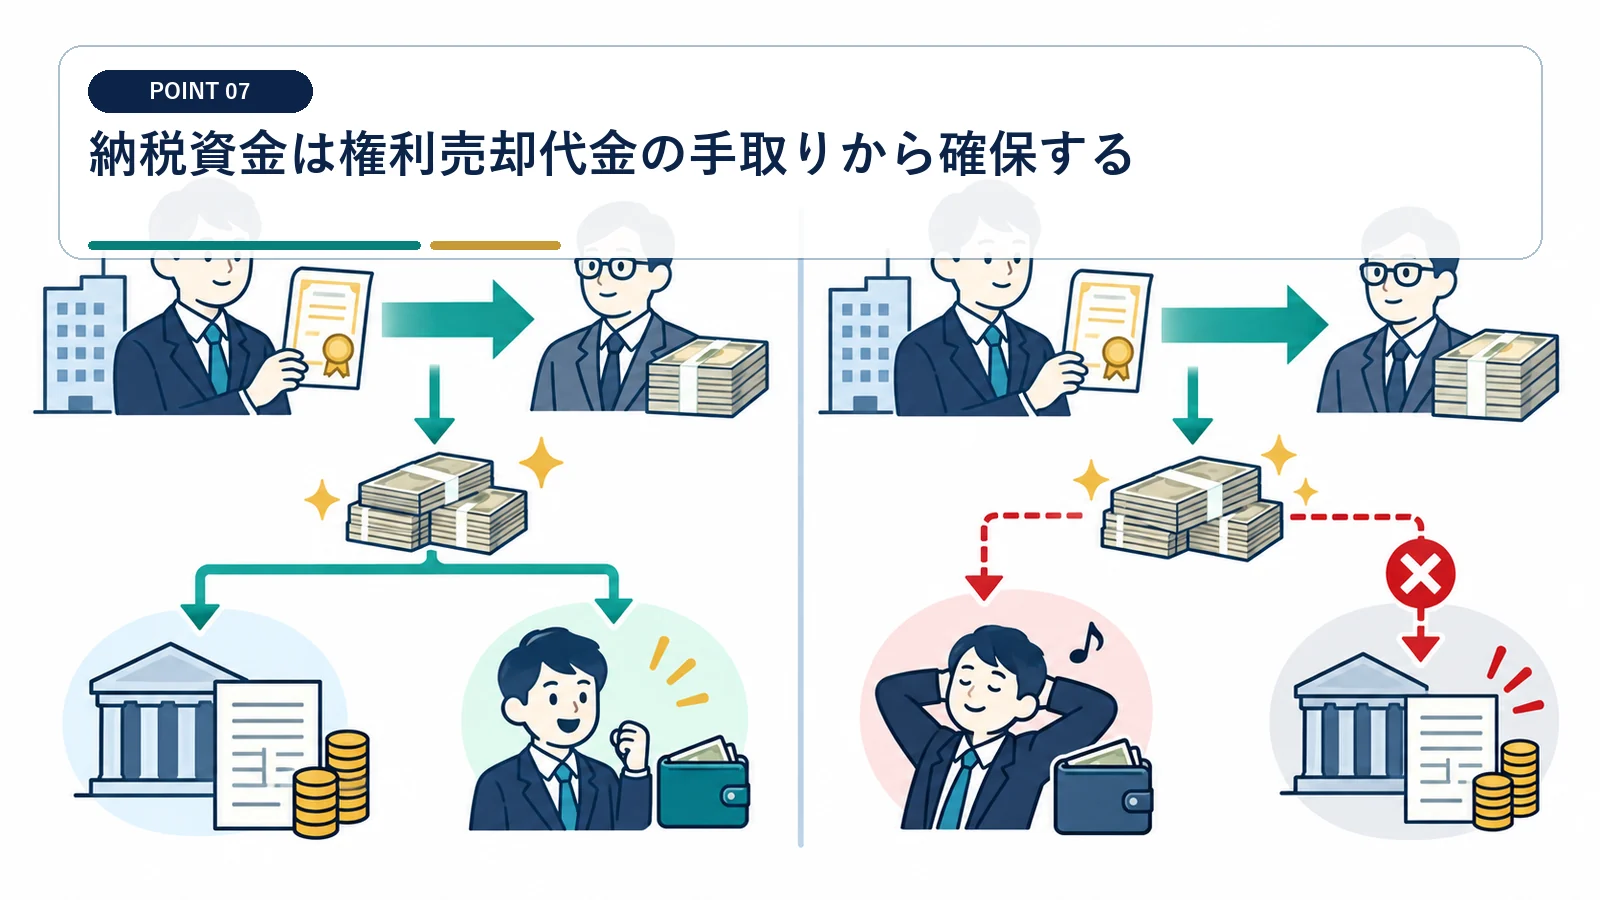
株式売却や退職金と同じ年なら合算後の資金繰りを見ます。
他の所得・損失との通算可否を確認する
所得区分が違えば、損益通算や税率の扱いも変わります。 他の株式損失と当然に相殺できるとは限りません。
給与、退職所得、株式等の譲渡所得、雑所得を区分した試算表を作り、住民税まで含めた納付時期を把握します。
源泉徴収の有無を支払者任せにしない
支払調書、源泉徴収票、売却明細を受け取り、確定申告での所得区分と整合させます。
支払時に源泉徴収があっても、それだけで申告が完結するとは限りません。 手取り額を税引後利益と誤認しないでください。
売却契約前に権利台帳と税額メモを完成させる
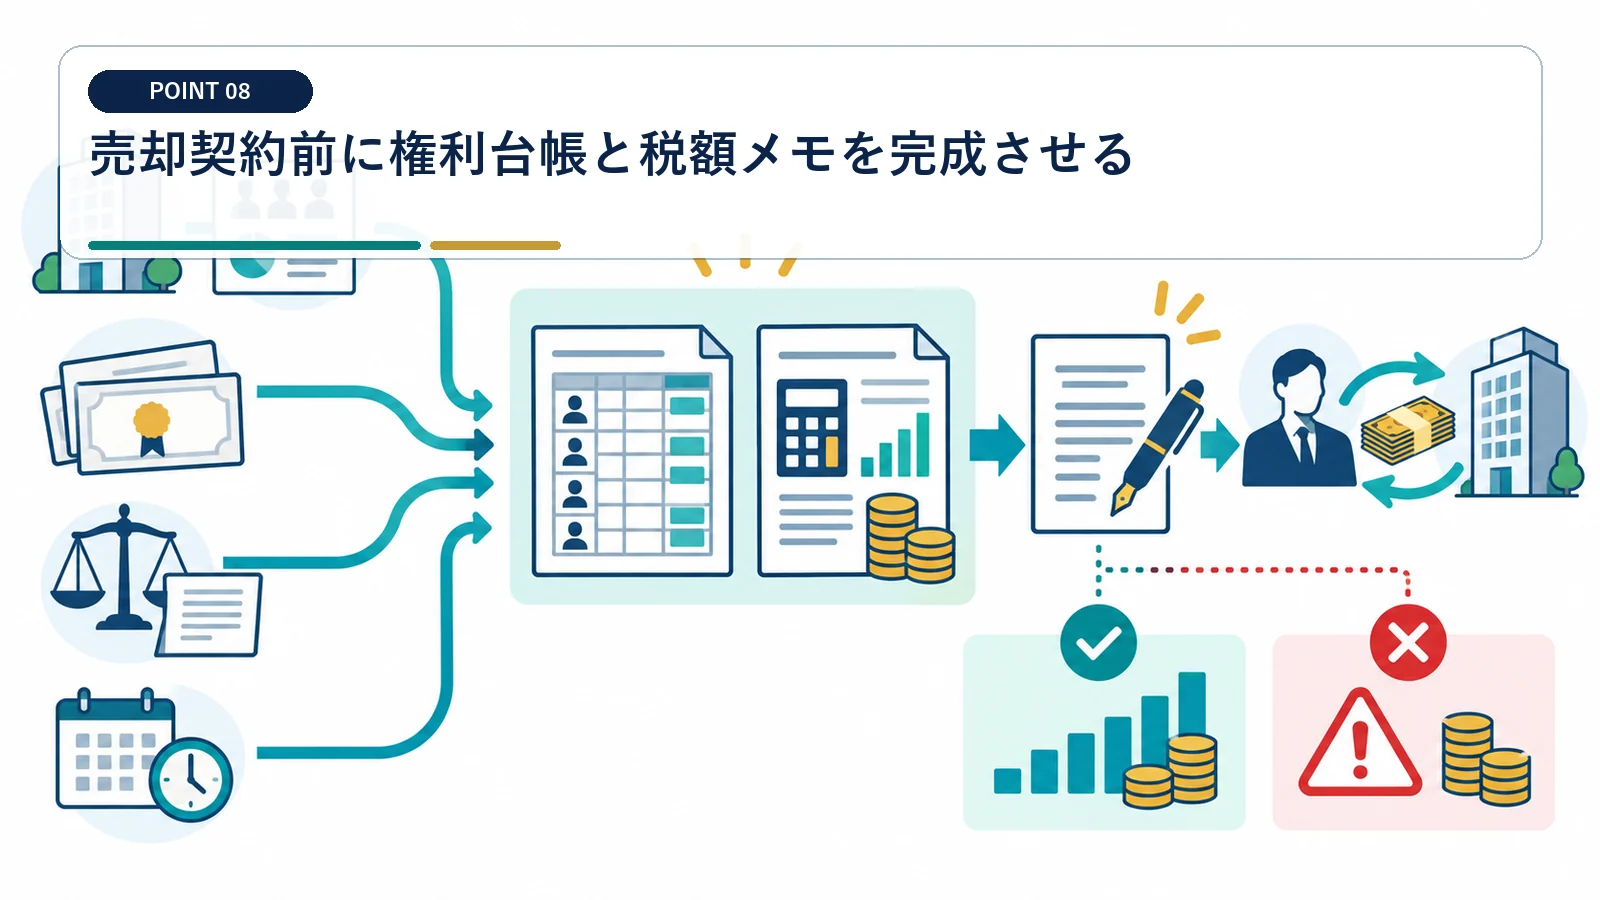
後から確認できない付与資料と評価資料をクロージング前に回収します。
一権利者一行で取得から売却までつなぐ
付与、権利確定、行使、譲渡、消却を日付順に並べ、各時点の金額と証憑番号を付けます。
権利の履歴を一本につなぐと、漏れや二重計上を防げます。 権利数と契約対価の一致を最終日に再確認します。
税務・法務・M&A担当で同じ一覧を使う
担当ごとに別表を作ると、権利数や日付がずれやすくなります。 契約変更があれば税額試算も同日に更新します。
共通台帳に会社承認、買手条件、税務計算、支払予定を載せ、変更履歴を残します。
譲渡制限付きの税制非適格ストックオプションは、付与時ではなく経済的利益が実現する時点の課税関係を確認します。
税制適格ストックオプションで取得した株式に一定の返還・移転がある場合は、時価譲渡とみなされる規定があります。
非上場会社の新株予約権売却と税金でよくある質問
新株予約権を売ると必ず譲渡所得ですか?
必ずとは限りません。付与の理由、権利内容、売却先、勤務関係を確認して所得区分を判断します。
行使してすぐ株式を売る場合も同じですか?
同じではありません。権利行使と株式売却を分け、各時点の課税と取得価額を確認します。
取得費が分からないときはどうしますか?
まず付与契約、払込記録、給与課税資料から実額を復元します。なお、国税庁は一定の株式等について取得費不明時に売却代金の5%相当額を用いる方法も示しています。適用可否は個別に確認してください。
会社が買い取る場合にみなし配当は生じますか?
会社による買い取りが直ちにみなし配当になるわけではありません。権利の取得経緯や取引の法的構成で扱いが変わるため、契約内容を確認します。
ストックオプションの課税は、付与者との関係、譲渡制限、買収時の処理など事実類型ごとに質疑事例が整理されています。
新株予約権の売却や行使に伴う所得区分・収入金額は、所得税法と関係政令の要件に照らして判定します。
出典:e-Gov 所得税法
