
M&Aのデットプッシュダウンとは?合併後の利子と税務リスク
デットプッシュダウンは、買収SPCが負った買収借入を、合併などを通じて対象会社の事業キャッシュフローで返済する構造です。利子負担と利益を同じ法人に集めやすい一方、適格合併、欠損金、利子控除制限、組織再編否認、会社法上の債権者保護を同時に確認する必要があります。
国内対象会社の株式取得後に、買収SPCと対象会社を吸収合併する一般的な構造を中心に、上向き合併・下向き合併の違いと実行後の管理を説明します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 買収・融資・合併の一体スケジュール
- 適格合併・欠損金・含み損の判定
- 利子制限と返済余力の感応度
- 事業目的・契約承継・債権者保護資料
デットプッシュダウンは買収債務と事業利益を近づける
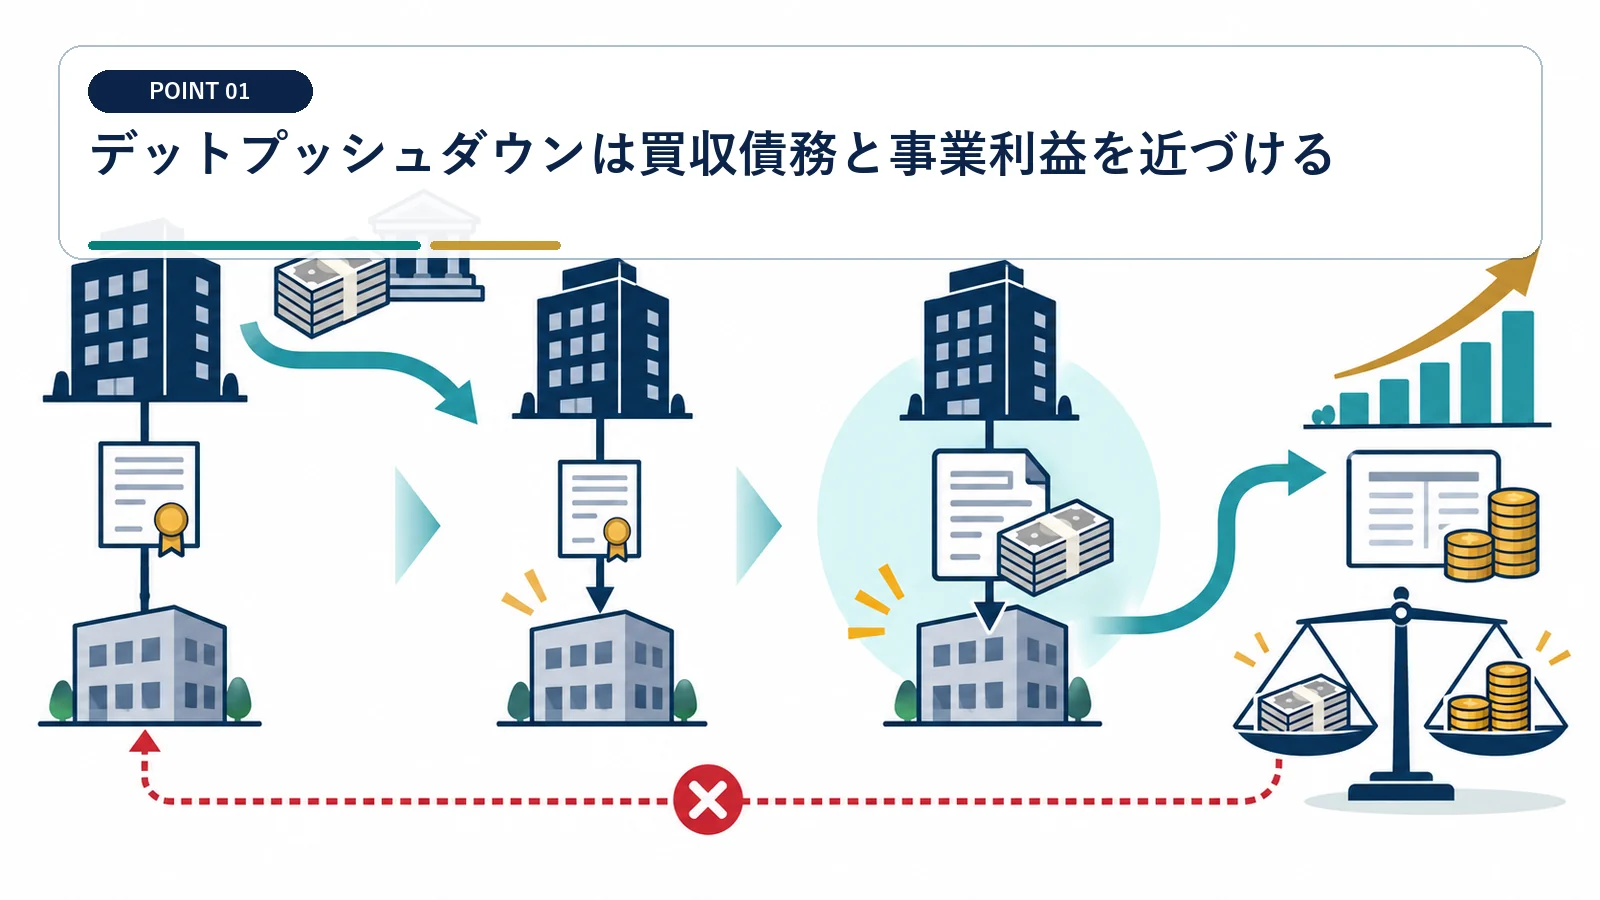
SPCに残る支払利子と対象会社の事業利益を、合併などで同じ法人に集める構造です。
買収SPCが株式取得資金を借りる
クロージング時点ではSPCが債務者となり、対象会社は別法人です。 買収直後の連結表示だけで税務上の一体性を判断しません。
SPCは銀行やファンドから借り入れ、対象会社の株主へ株式代金を支払います。この段階の利子はSPCに帰属し、対象会社の営業利益と直接相殺することはできません。
合併で借入を存続会社へ承継する
どちらを存続会社にするかで、許認可、契約、商号、欠損金、会計処理が変わります。融資契約の期限の利益、担保、保証も合併後の法人に接続するよう金融機関と合意します。
合併後は、存続会社が資産・負債・事業を包括承継します。 税務だけで存続会社を選びません。
上向き合併と下向き合併を比較する
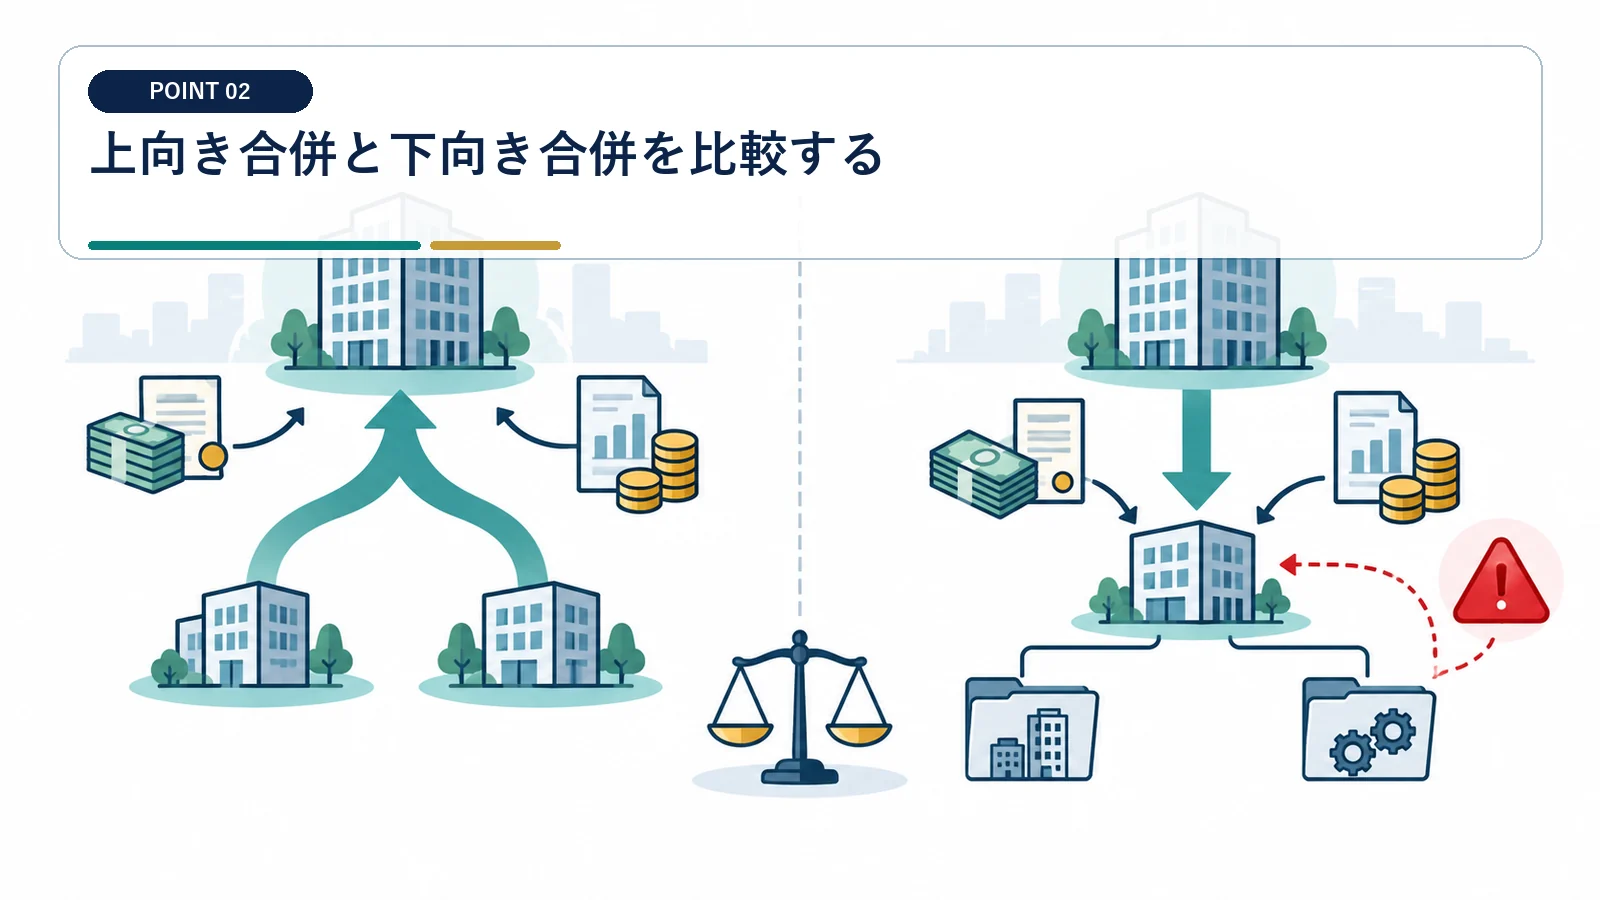
法形式だけでなく、合併後に残す法人格と事業上の制約で選びます。
対象会社がSPCを吸収する上向き合併を確認する
SPCの借入が対象会社へ承継される設計を確認し、合併対価、株主構成、適格要件、繰越欠損金の引継ぎを資料化します。
対象会社がSPCを吸収する上向き合併では、対象会社の法人格を残すため、許認可や取引契約を維持しやすい場合があります。 法人格が残っても契約上の合併承認条項は確認します。
SPCが対象会社を吸収する下向き合併も比較する
SPCが対象会社を吸収する下向き合併では、対象会社の契約・許認可をSPCへ承継する負担が大きくなることがあります。 手続コストと事業継続リスクを税額試算へ含めます。
税務簿価、商号変更、雇用、登記、債権者保護、金融ライセンスなどを一覧にします。合併後の事業主体として無理がないかを税効果より先に確認します。
吸収合併では権利義務の承継、株主総会、債権者保護など会社法上の手続が必要です。
出典:e-Gov 会社法
適格合併、資産負債の承継、欠損金、組織再編否認は法人税法の要件で判定します。
出典:e-Gov 法人税法
合併が適格合併に該当するか判定する
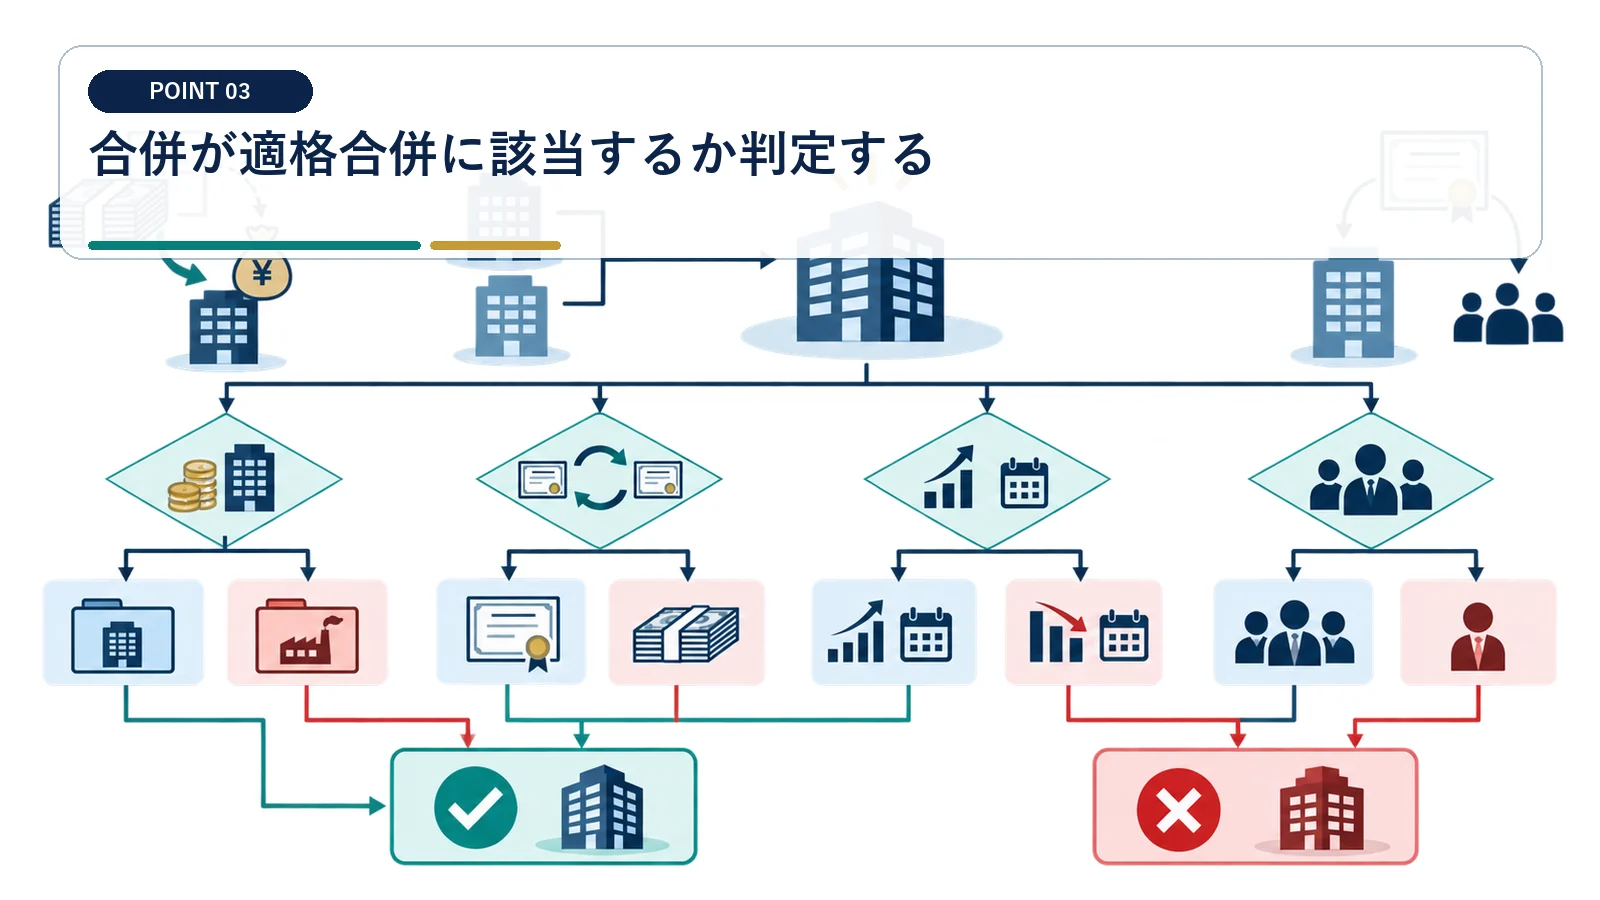
資本関係、対価、事業継続など、該当類型の要件を実行日まで満たす必要があります。
完全支配関係の形成日と合併日を並べる
株式取得日、資金実行日、合併契約承認日、効力発生日を記録します。合併対価に金銭等が混在しないか、株主関係が途中で変化しないかも確認します。
買収で支配関係が生じた直後に合併する場合、時系列が重要です。 クロージングと合併を一つの日付として扱いません。
非適格なら資産負債の時価課税を試算する
対象会社の土地、無形資産、有価証券、引当項目を時価評価し、譲渡損益と資産調整勘定を試算します。地方税・登録免許税等を比較し、消費税は合併自体の扱いと個別の課税仕入れを分けて確認します。
適格性を満たさない場合、利子控除以前に大きな課税が生じる可能性があります。 利子の節税効果だけで非適格課税を吸収できると考えません。
合併後の利子は損金算入制限を受ける
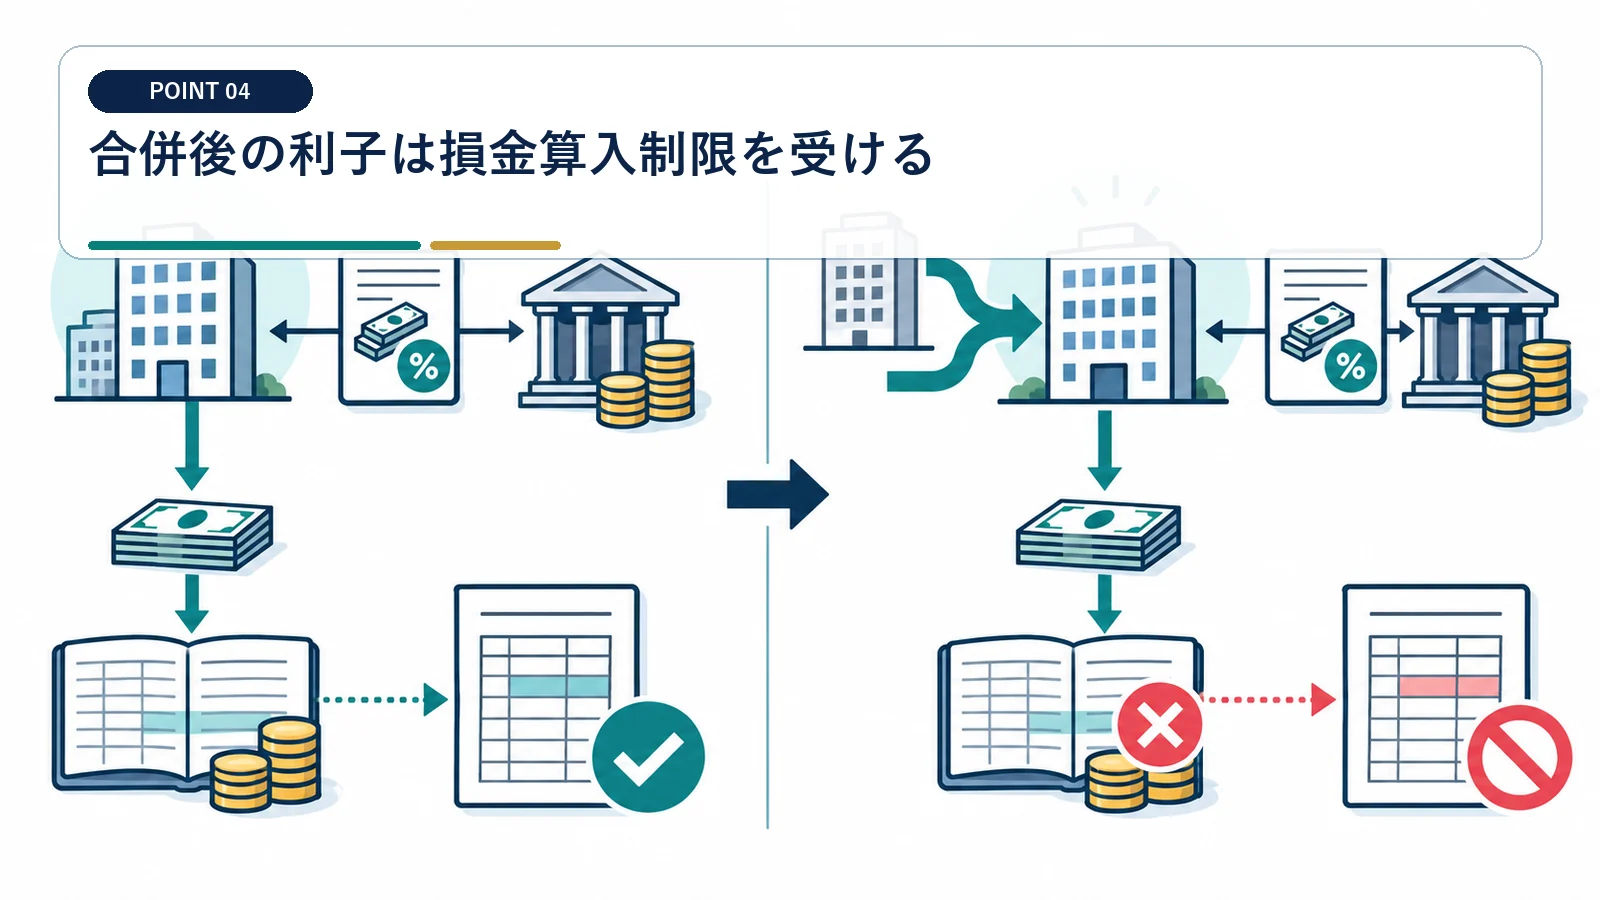
債務を事業会社へ移しても、利子控除の上限は残ります。
過大支払利子税制の20%基準を再計算する
合併前後で対象利子と調整所得の主体が変わります。 合併後の営業利益を会計EBITDAのまま使いません。
合併年度は効力日前後の利子、受取利子、所得を法人別に区切ります。翌年度以降は存続会社の利益計画と借入残高で対象純支払利子等を計算し、20%基準と適用除外を確認します。
国外関連者借入は過少資本・移転価格も見る
資本比率、平均負債残高、保証関係、通貨、担保、劣後性を整理します。第三者銀行とのシニアローンと株主ローンを分け、独立企業間条件を説明できる資料を残します。
ファンド関連ローンや親会社ローンでは、借入額と金利の双方を検証します。 同じ借入でも制度ごとの対象額は一致しません。
欠損金と含み損の利用制限を別に確認する
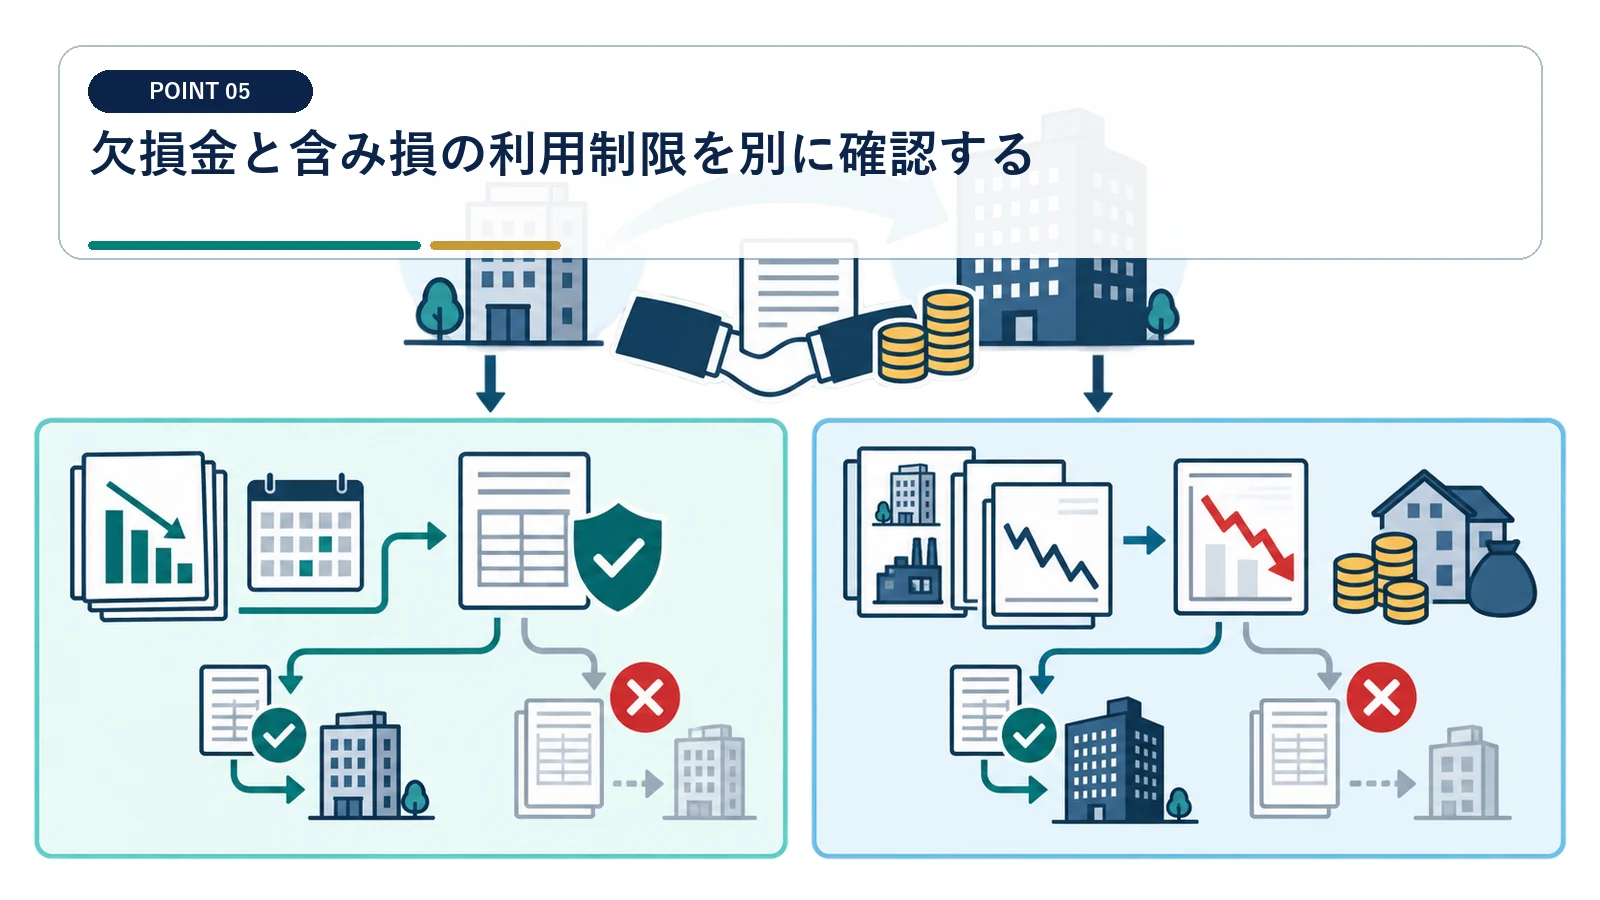
買収後の合併では、被合併法人と合併法人の双方の税務属性が動きます。
適格合併でも欠損金を無条件に引き継がない
合併事業年度開始日の5年前の日、両社設立日のうち最も遅い日からの支配関係の継続と、みなし共同事業要件を確認します。SPCに生じた買収後利子の欠損金と対象会社の既存欠損金を分けて台帳化します。
適格性と繰越欠損金の引継ぎ制限は別の判定です。 適格合併という結論だけで欠損金を全額計上しません。
特定資産譲渡等損失の制限を確認する
買収前から対象会社が持つ含み損資産は、売却時の損金に制限が及ぶ場合があります。 欠損金と資産含み損を同じ税効果として二重計上しません。
土地、貸付金、子会社株式、棚卸資産の税務簿価と時価を取得時点で記録します。売却計画がある資産は、合併前後のどの法人で損失が生じるかを整理します。
適格合併・適格分割に伴う資産負債の税務上の承継について取扱いが示されています。
合併法人等と被合併法人等の特定資本関係や欠損金制限を個別に確認します。
出典:国税庁 繰越欠損金
組織再編の事業目的と経済合理性を記録する
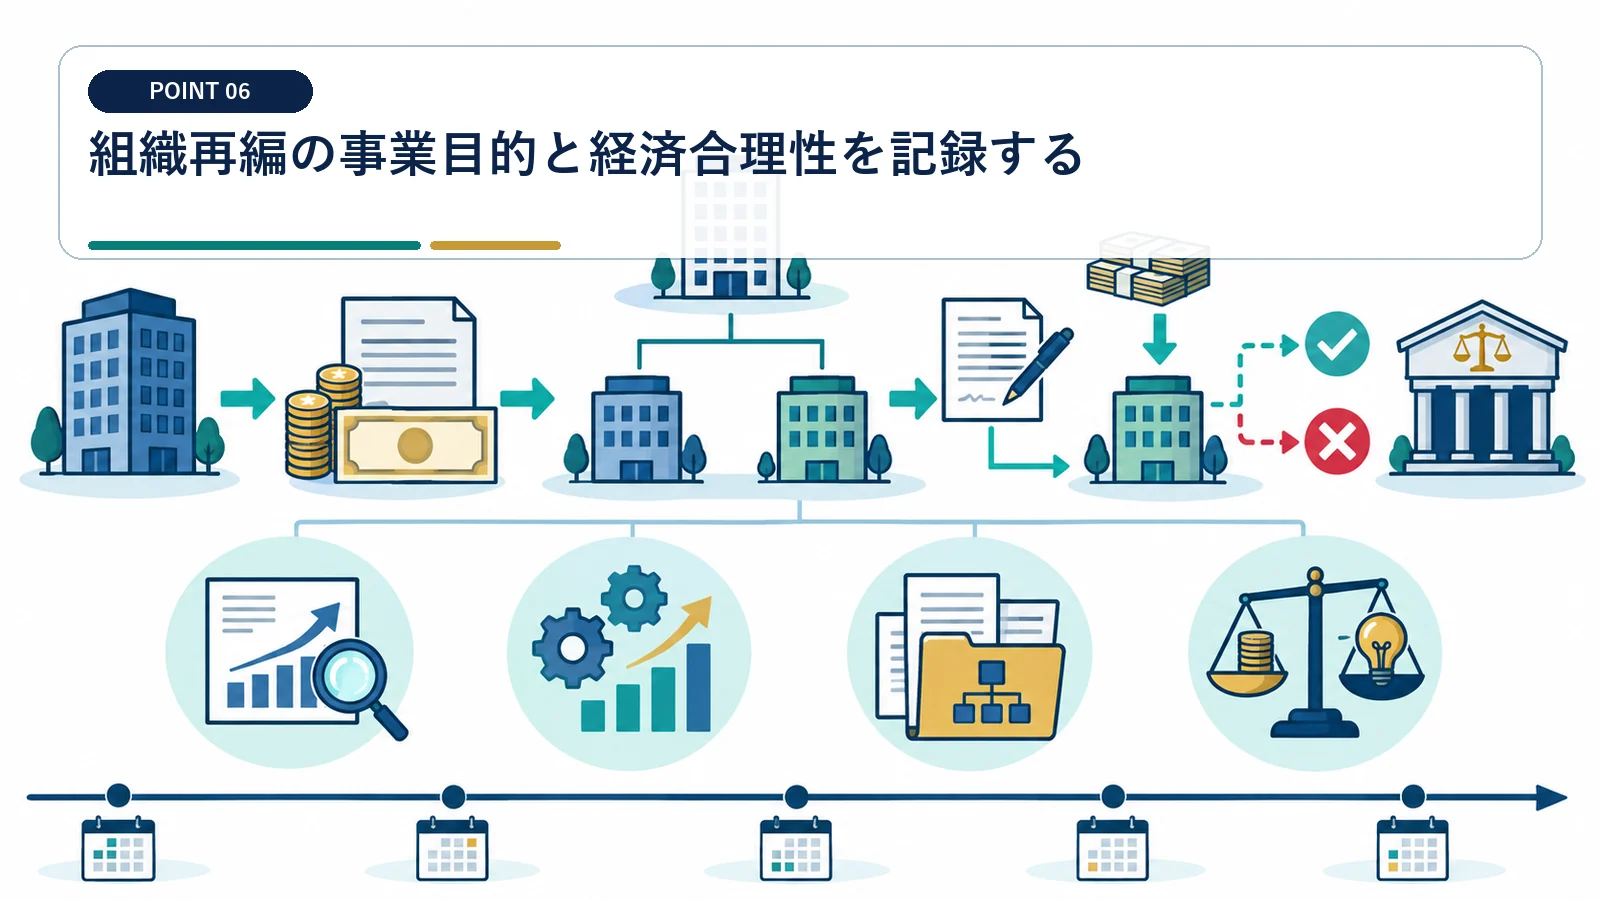
税負担減少だけでなく、資金管理・ガバナンス・契約統合の必要性を説明します。
買収から合併までの一連の目的を文書化する
重複管理の解消、資金効率、意思決定迅速化、事業統合、金融機関要請など、実際の背景を取締役会資料に記載します。統合後の組織・人員・業務も計画と一致させます。
個々の契約だけでなく、取引全体がどのような事業目的を持つかが重要です。 後から税務目的ではない説明を作りません。
法人税法132条の2の否認リスクを検討する
取引順序、短期間の法人設立・消滅、欠損金、利子、資産移転の効果を全体でレビューします。税務意見書だけでなく、事業側の承認資料と実行実態をそろえます。
組織再編を利用して法人税負担を不当に減少させる結果となる場合、否認規定が問題になります。 形式要件を満たせば必ず安全とは限りません。
対象会社の返済能力と少数株主・債権者を守る
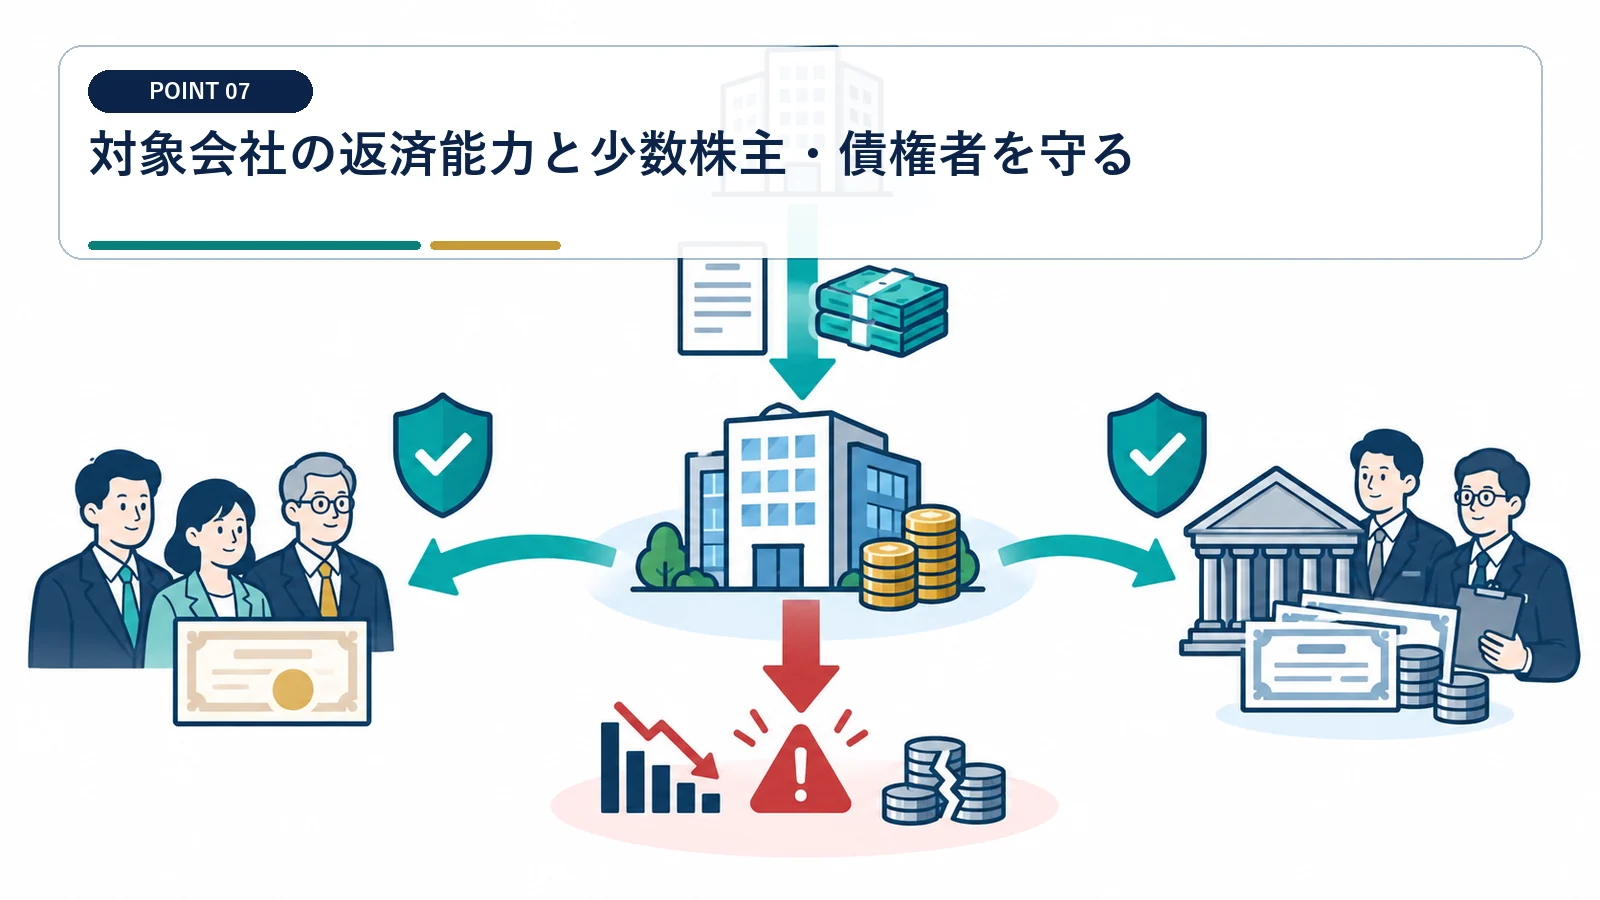
負債を負わせた後も事業継続できる資本・流動性が必要です。
返済後の運転資金と設備投資余力を確認する
買収価額に合わせた借入が、対象事業の返済能力を超えることがあります。 利子の損金効果を返済能力の代替にしません。
月次営業キャッシュフロー、設備更新、季節資金、税金、元利返済を並べます。売上減少と金利上昇のストレスを加え、最低現預金とコベナンツ余裕を確認します。
利益相反と会社法上の手続を確認する
少数株主、既存債権者、取締役の利益相反、債権者保護手続を確認します。取締役会資料には、対象会社側の便益と財務健全性も記載します。
買収者のための借入を対象会社が負担するため、意思決定の公正性が重要です。 グループ全体の便益だけで対象会社の判断を説明しません。
実行前後の税務台帳と契約を一体で管理する
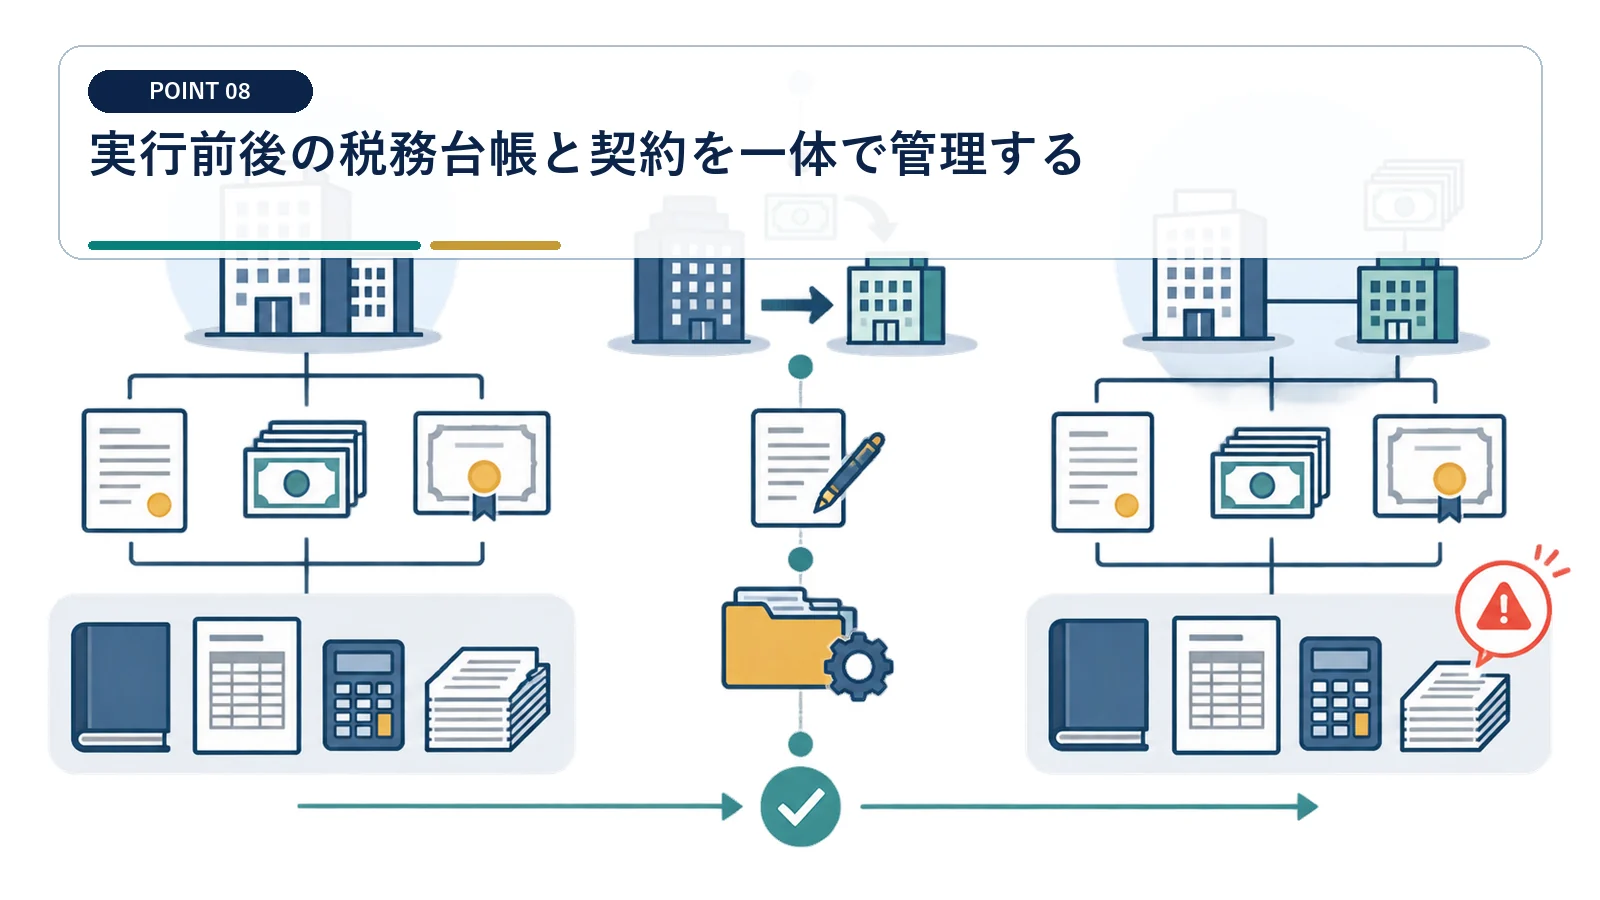
合併後も利子、欠損金、資産簿価、返済を追跡します。
クロージング前に統合税務モデルを完成させる
株式取得、融資、合併、配当、元本返済を同じタイムラインへ置きます。各年度の所得、利子否認、欠損金利用、法人税、現金残高を一つのモデルで確認します。
買収モデルと合併税務試算を別々に作ると、重要な連動が抜けます。 買収時点と合併後を切り離して承認しません。
毎期の申告で前提差を更新する
金利、利益、返済速度が計画とずれれば税務結果も変わります。 実行時の税務意見書を数年後まで固定して使いません。
対象純支払利子等、欠損金、超過利子、税務簿価を申告後に台帳更新します。借換えや追加配当の前に残高を再確認し、将来税額とコベナンツを見直します。
対象純支払利子等が調整所得金額の20%相当額を超える場合の損金制限が説明されています。
過大支払利子税制・過少資本税制は借入主体と対象利子を法定区分で計算します。
デットプッシュダウンの税務でよくある質問
デットプッシュダウンをすれば利子は全額損金になりますか?
いいえ。合併後も過大支払利子税制、過少資本税制、移転価格などの制限を確認します。
対象会社を存続会社にすれば安全ですか?
存続会社の選択だけでは決まりません。適格合併、契約承継、欠損金、事業目的、返済能力を一体で確認します。
買収直後に合併しても問題ありませんか?
短期間であることだけで結論は出ませんが、一連取引の事業目的、資本関係、適格要件、否認リスクを丁寧に検討します。
SPCの欠損金は合併後に引き継げますか?
適格合併でも無条件ではありません。特定資本関係、欠損金の発生年度、共同事業要件等を確認します。
グループ内の借入利子は損金算入や租税回避防止規定を含む複数論点があります。
組織再編に伴う欠損金・特定資産譲渡等損失の制限を確認する必要があります。
出典:国税庁 欠損金の繰越し
デットプッシュダウンの税務と返済余力を検証します
買収・融資・合併・利子制限・欠損金を一つの時系列で整理し、実行前に複数案を比較します。個別の税務判断と申告は税理士が確認します。
