
M&Aで過大支払利子税制はどう影響する?20%基準と計算手順
レバレッジを使うM&Aでは、借入利子を会計上費用計上できても、税務上は全額を損金にできないことがあります。過大支払利子税制は、対象純支払利子等が調整所得金額の20%を超える部分を損金不算入とする制度です。対象利子、受取利子、調整所得、免除要件を順に計算します。
国内法人がクロスボーダーまたはファンド関連の買収資金を調達する場面を中心に説明します。過少資本税制・移転価格税制との重複調整も確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 契約別の支払利子・受取利子明細
- 資金供与者・保証・関連関係図
- 税務上の調整所得ワークシート
- 不算入額・将来控除額の年度別台帳
過大支払利子税制は利子控除枠を制限する制度
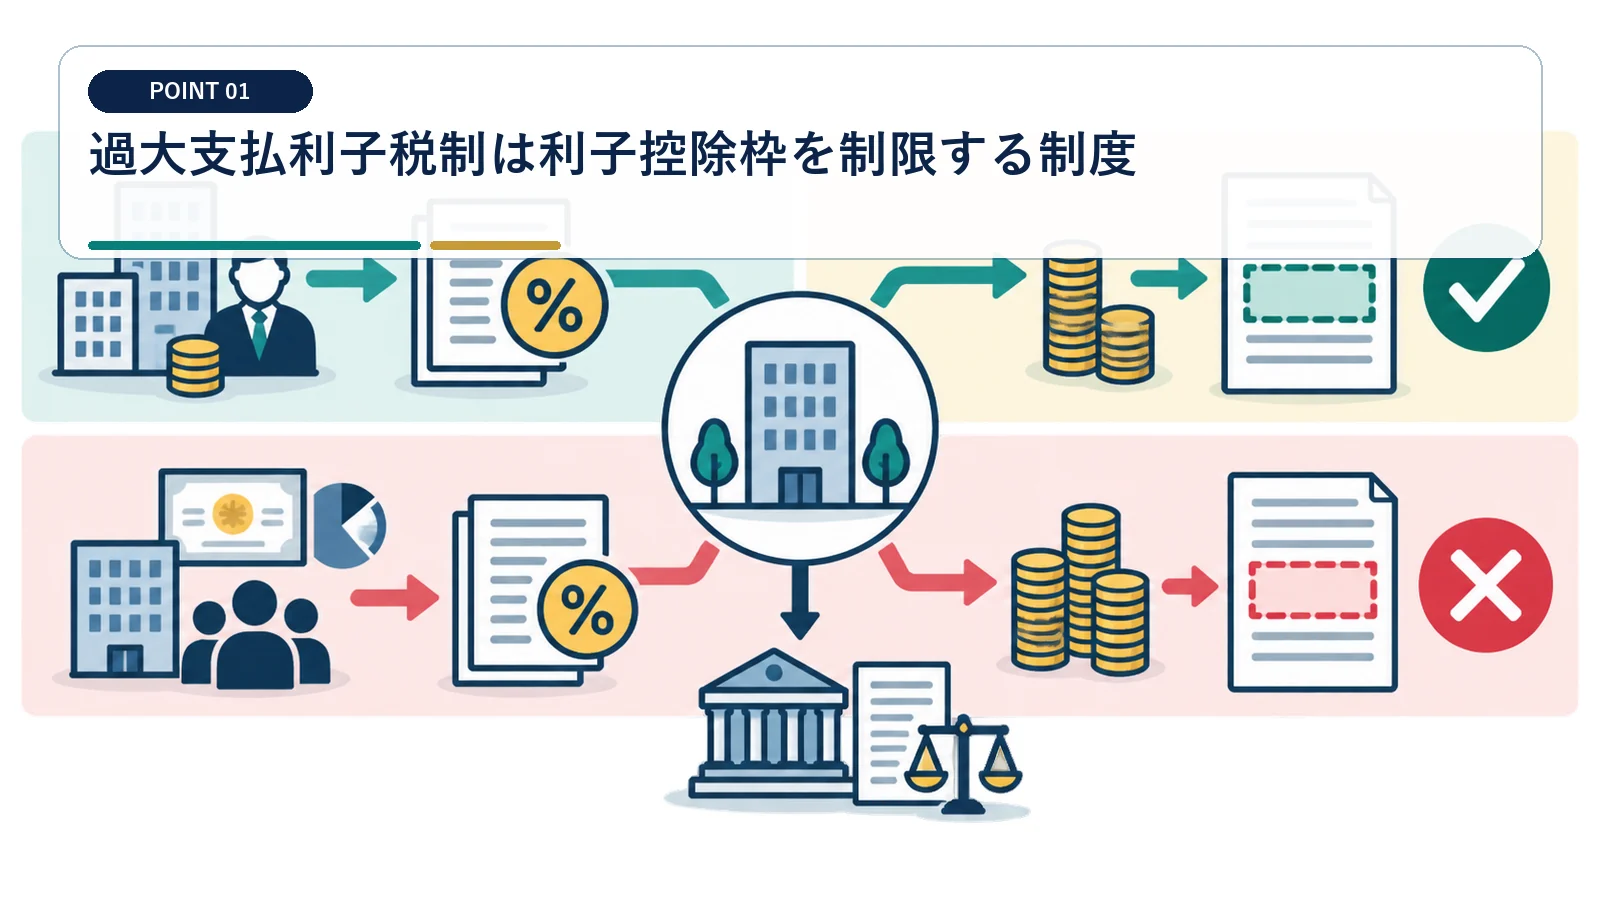
買収借入そのものを否定する制度ではなく、当期に損金算入できる利子額を制限します。
対象純支払利子等と調整所得を比較する
判定の中心は、法定範囲の純支払利子と税務上の利益水準です。 支払利子総額をそのまま20%基準へ当てません。
対象支払利子等から控除対象受取利子等を差し引き、対象純支払利子等を算出します。その金額が調整所得金額の20%相当額を超えると、原則として超過部分が当期の損金不算入です。
M&A直後は制限が生じやすい理由を把握する
期中買収では利子が通年発生する一方、対象会社からの利益や配当が限定されることがあります。金利上昇、シナジー遅延、追加費用を織り込んだケースでも計算します。
買収初年度は借入残高が大きく、統合費用で利益が低下しやすい時期です。 買収モデルの会計利益だけで損金枠を見積もりません。
対象支払利子等を契約単位で分類する
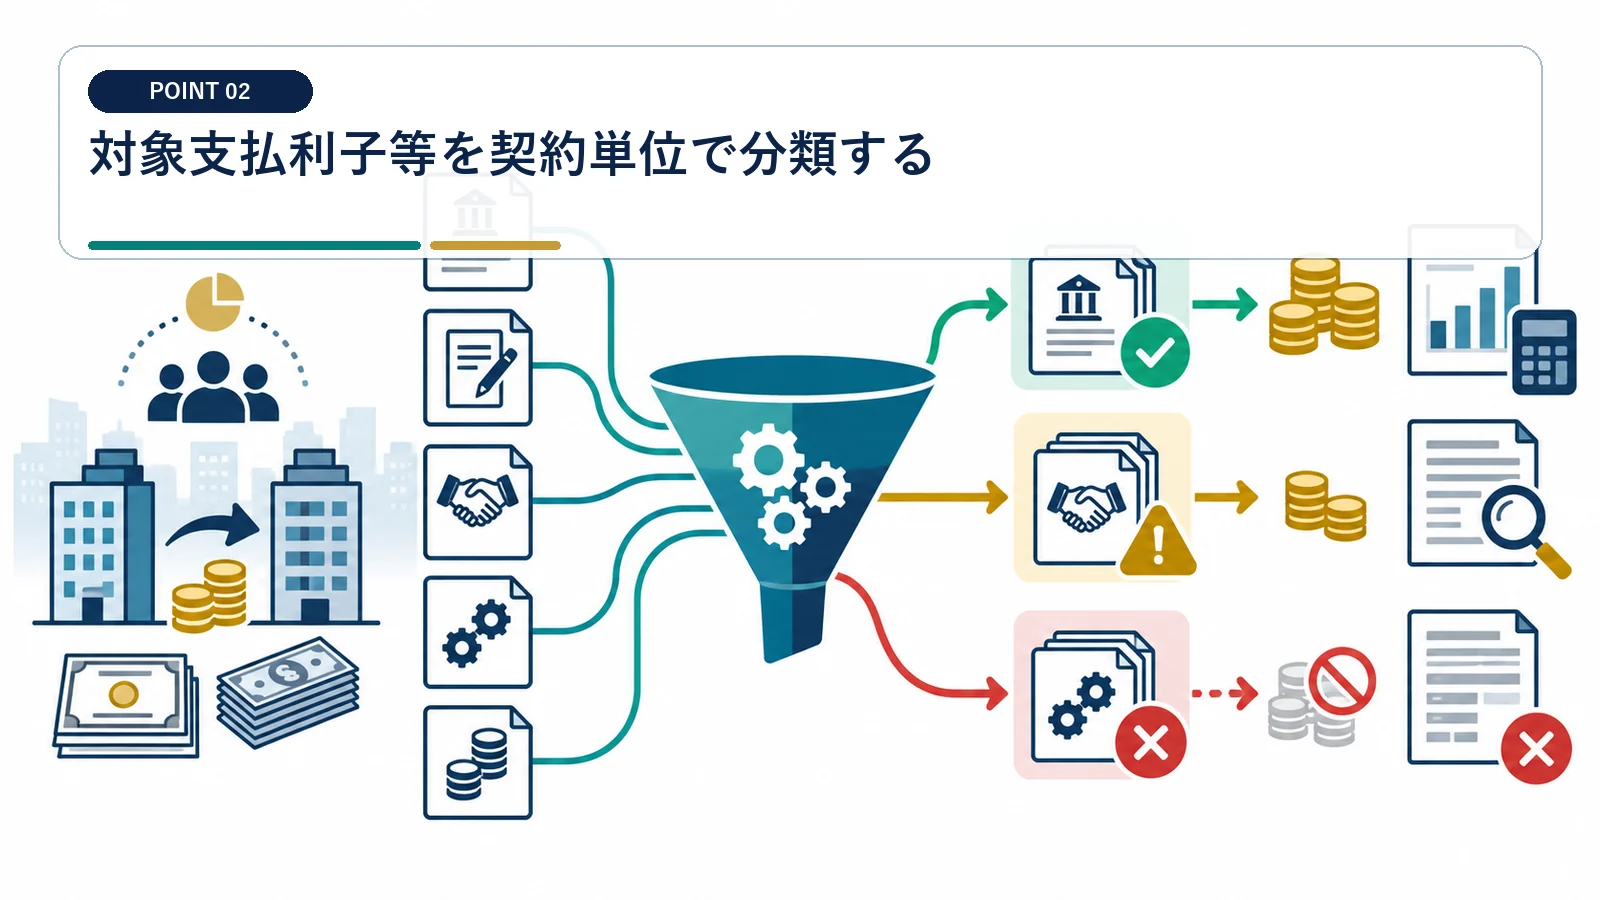
銀行借入、社債、関連者ローン、保証付き借入を明細化します。
支払先だけでなく資金供与関係を確認する
融資契約、保証契約、預金担保、バック・ツー・バック取引を確認し、最終的な資金供与者を図示します。利子・保証料・割引料など各支出の法定区分を整理します。
形式上の貸し手が第三者でも、関連者の保証や資金還流が関係する場合があります。 銀行名義だから対象外という結論にはしません。
利子の受取側が国内で課税されるかを確認する
制度上の対象範囲は、受取側の課税関係や一定の除外規定によって変わります。 税率だけを理由に支払先を組み替えません。
受取法人の所在地、関連関係、源泉税、国内の課税所得への算入状況を確認します。グループ内で支払先を変更する場合も、実体と契約条件を伴うか検証します。
対象純支払利子等が調整所得金額の20%相当額を超える場合、超過部分を損金に算入しない制度が説明されています。
対象純支払利子等、調整所得、適用除外、超過利子額の損金算入は租税特別措置法の要件で計算します。
控除対象受取利子等を同じ期間で集計する
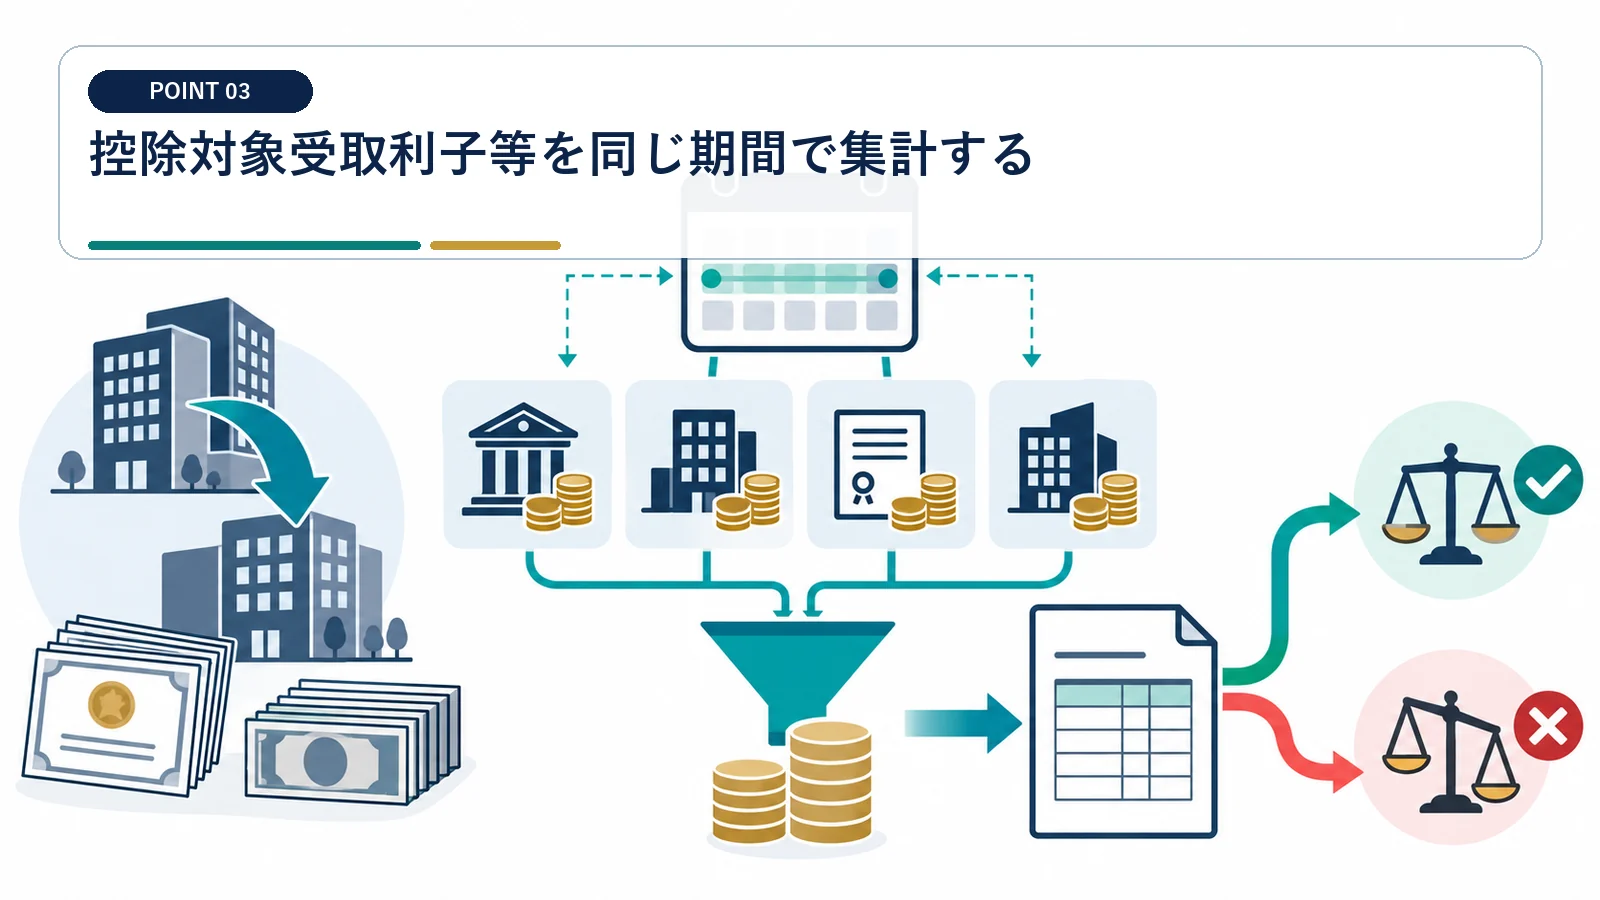
純額計算では、支払利子と受取利子の対象期間・通貨・法人をそろえます。
貸付金と預金の受取利子を区分する
貸付契約、預金明細、債券台帳から受取利子を抽出し、法令上の控除対象に該当するか確認します。未収・前受の期間帰属も支払利子と同じ基準で調整します。
すべての受取利子が無条件に支払利子から控除できるわけではありません。 会計上の受取利息科目を丸ごと控除しません。
通貨換算とヘッジ損益を別に管理する
契約通貨の利子、円換算額、為替差損益、デリバティブ損益を分けます。税務上の対象利子の範囲を確認し、為替変動を利子額へ混入させないようにします。
外貨借入では利子と為替差損益が同じ支払額に含まれることがあります。 金利コストと為替コストを分離します。
調整所得金額は税務申告の数値から組み立てる
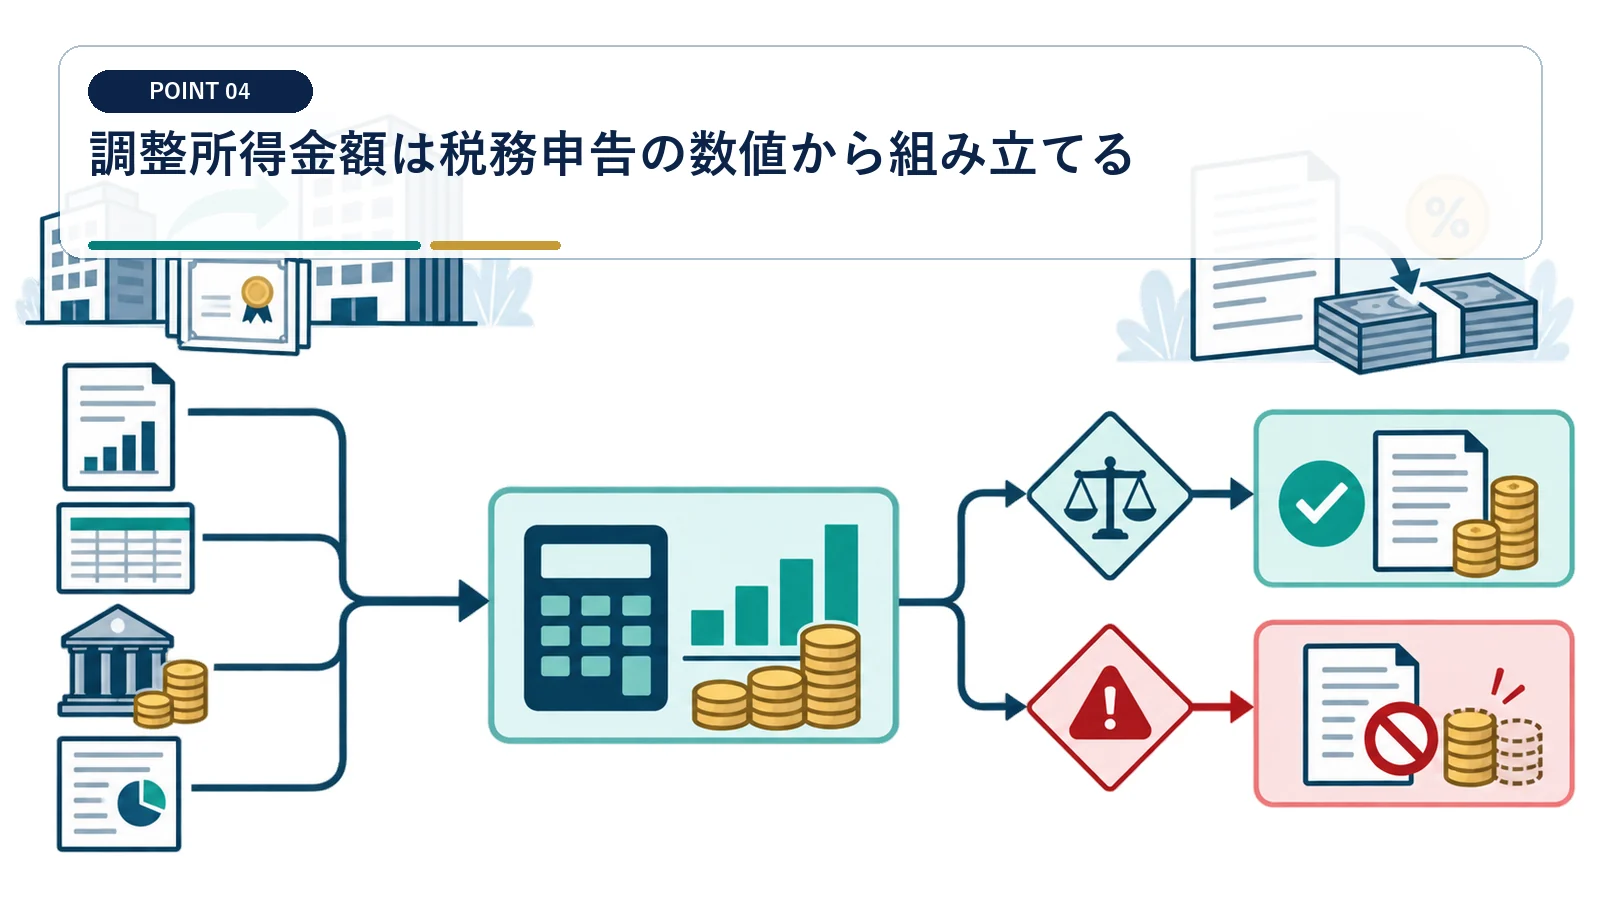
会計EBITDAに似ていますが、法令上の加減算を反映した税務固有の金額です。
所得金額から所定の項目を加減算する
調整所得は決算書の営業利益やEBITDAと一致しません。 財務モデルのEBITDAを転記して判定しません。
法人税申告の所得を起点に、対象純支払利子等、減価償却費など法令所定の項目を調整します。簡略例として、対象純支払利子等が3,000万円、調整所得が1億円なら20%枠は2,000万円で、超過する1,000万円が当期損金不算入の出発点です。実際の申告では適用除外と他制度も確認します。
欠損年度や組織再編年度は特に慎重に計算する
合併、会社分割、事業譲渡がある年度は、利子と所得の帰属期間を日付で切ります。再編前後の法人が同じ会計グループでも、税務計算は法人別に作成します。
利益が小さい年度は20%枠も小さくなり、否認額が増える可能性があります。 再編前後の所得を便宜的に通算しません。
適用除外要件を満たすか毎期確認する
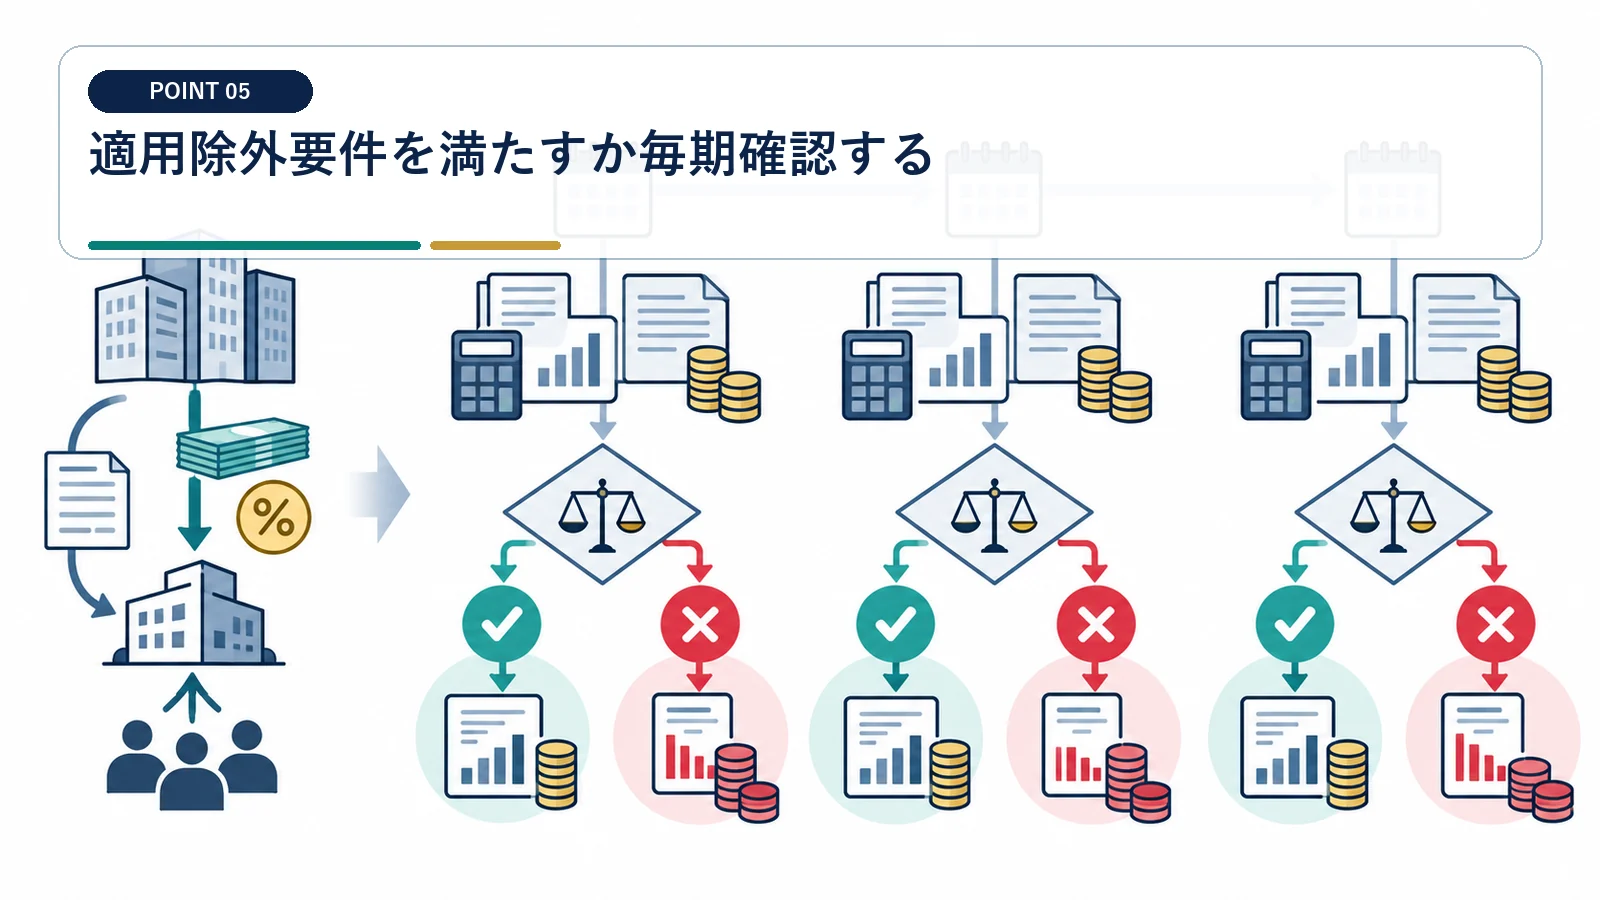
少額基準やグループ比率の要件は、対象法人の数値と必要資料をそろえて判定します。
対象純支払利子等が2,000万円以下か確認する
グループ通算制度を適用する法人は、通算グループ全体で金額基準を判定します。期中の借換え手数料や追加借入も含め、決算確定値で再計算します。
対象純支払利子等が2,000万円以下なら、少額基準による適用免除を検討します。 総支払利子ではなく法定の純額で少額基準を見ます。
内国法人グループの20%割合基準を確認する
一定の内国法人グループでは、グループ全体の対象純支払利子等と調整所得を用いる適用免除もあります。 会社単体の比率だけで除外判定を終えません。
対象グループ、会計基準、連結範囲、利子・所得の調整方法を文書化します。各法人の計算根拠をそろえ、申告期限までに必要資料を確定します。
対象利子や調整所得金額の計算細目は施行令を含めて確認します。
移転価格税制と過大支払利子税制・過少資本税制の関係に関する留意事項があります。
過少資本税制と移転価格税制を重ねて判定する
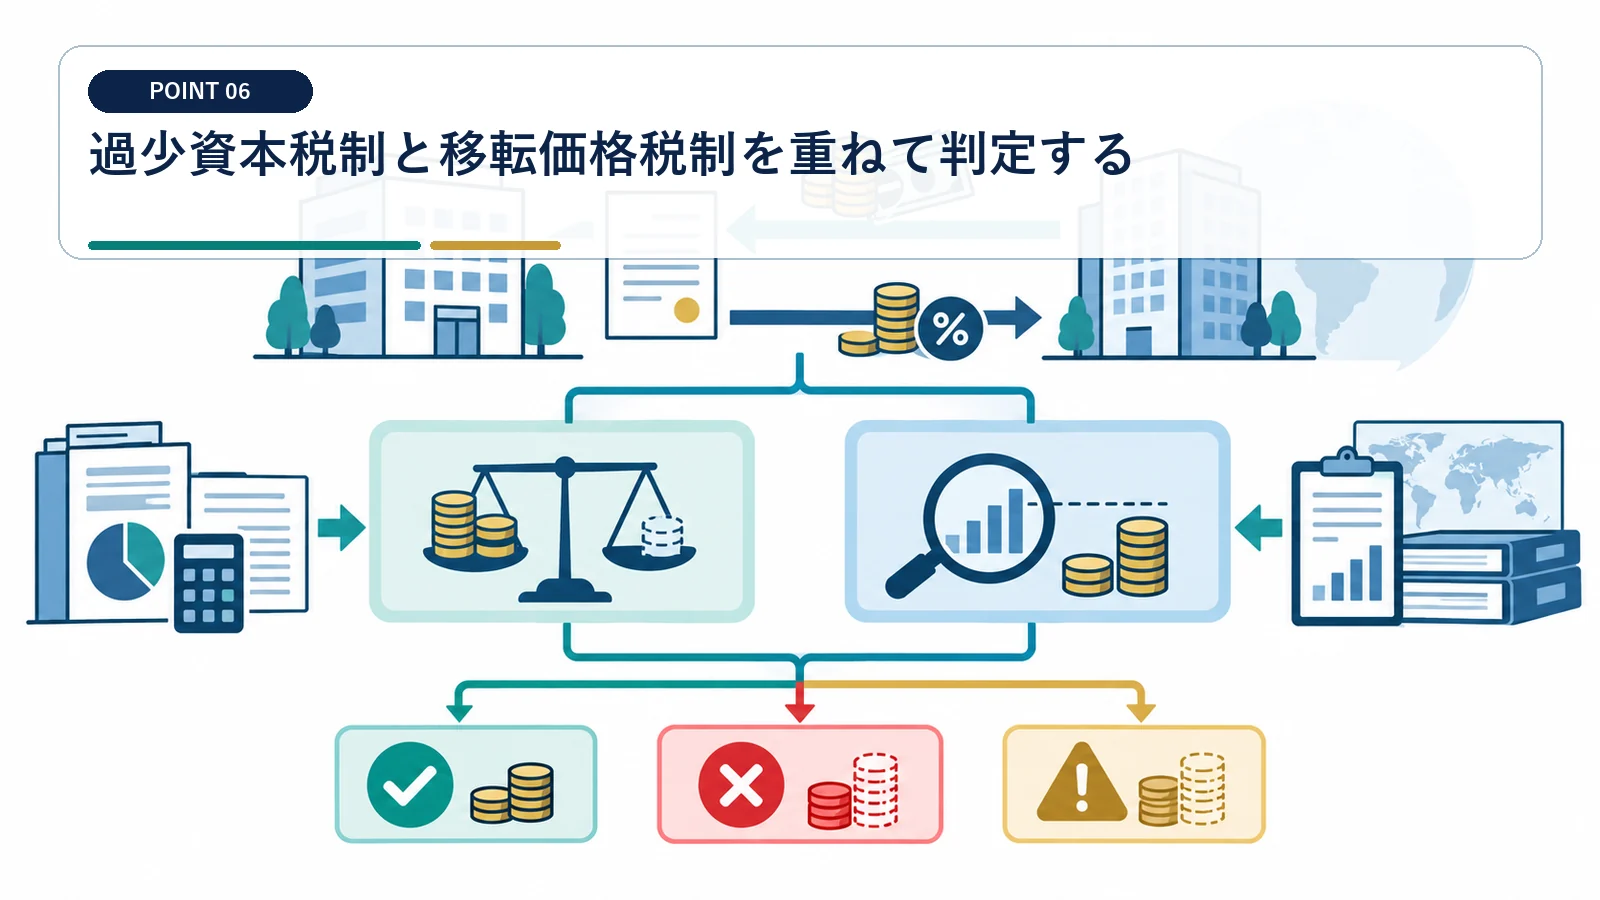
制度ごとに目的と計算式が異なるため、適用順序と重複調整を確認します。
関連者負債が資本に比べて過大か計算する
国外支配株主等、資金供与者等、平均負債残高、自己資本を法定区分で集計します。第三者借入でも関連者保証があれば対象となる可能性を確認します。
過少資本税制は負債規模に着目します。 20%基準だけで利子制限の検討を終えません。
金利そのものの独立企業間性を説明する
通貨、期間、担保順位、信用格付、財務コベナンツが近い外部取引と比較します。算定日と採用レンジを契約前に固定し、毎年の市場金利も記録します。
利子額が控除枠内でも、関連者間金利が不自然なら移転価格の問題が残ります。 借入額の妥当性と金利の妥当性を別々に検証します。
損金不算入額と将来の控除可能額を管理する
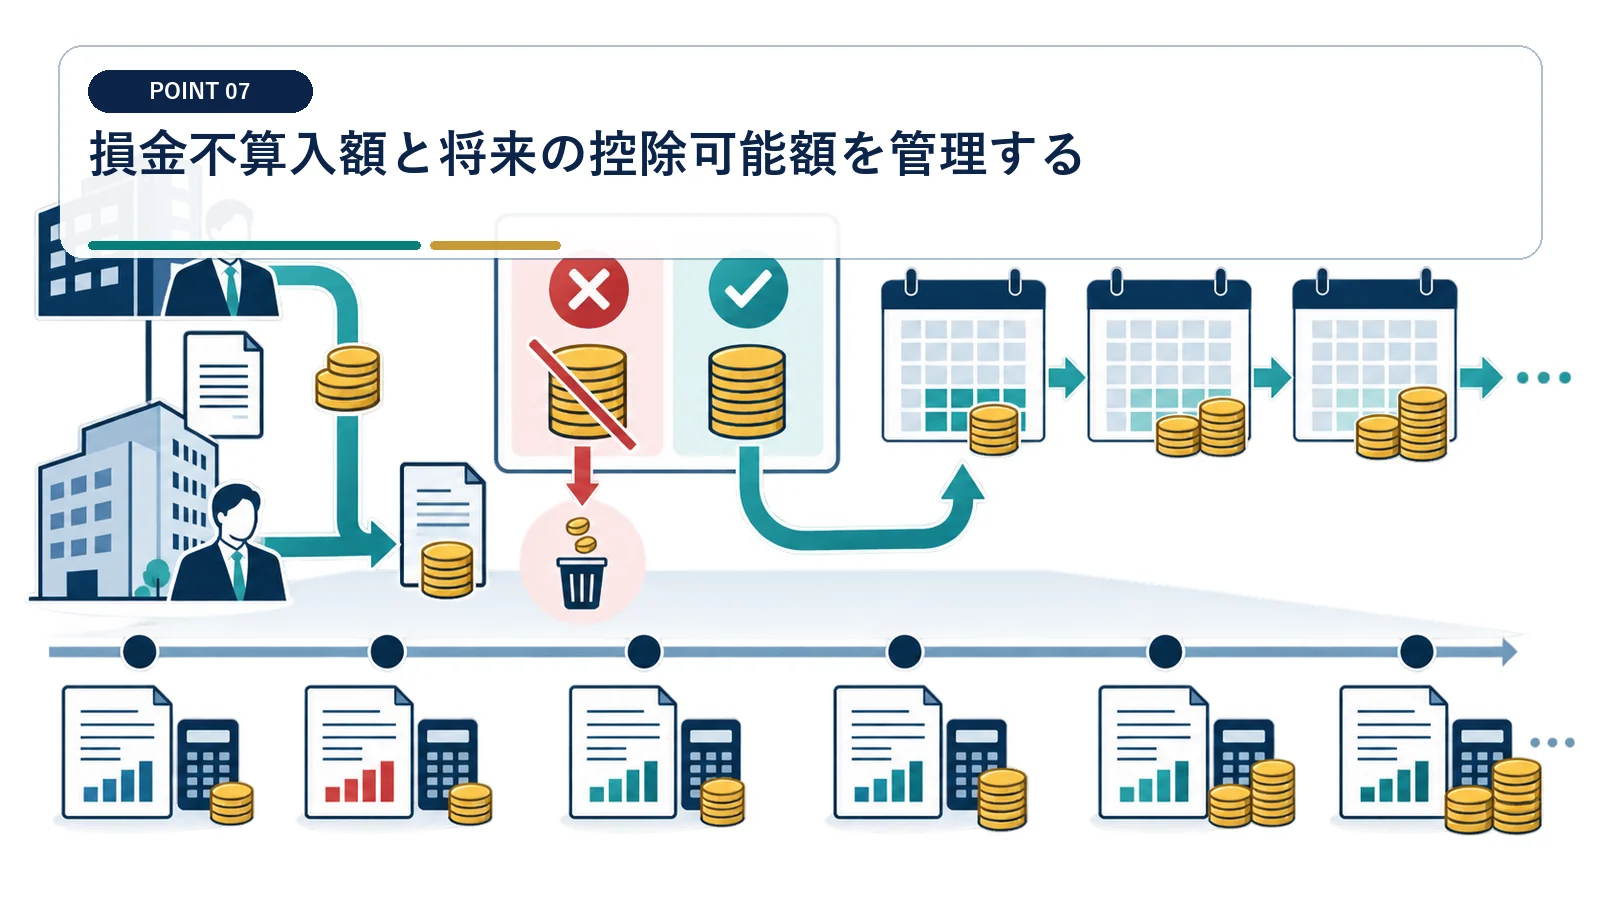
当期否認で終わらず、将来所得との対応を追跡します。
制度別の繰越台帳を作成する
超過利子額の繰越期間は原則7年です。令和4年4月1日から令和7年3月31日までに開始した事業年度に生じた額には10年の特例があります。 欠損金の繰越残高と一つにまとめません。
発生年度、当初不算入額、当期控除額、残高、期限を台帳にします。申告別表と総勘定元帳を照合し、合併や通算加入前に未使用残高を抽出します。
繰延税金資産は利用見込みから評価する
返済による利子減少、事業計画、20%枠の推移を年度別に試算します。利益未達ケースでも期限内に使える額だけを税効果へ反映します。
将来控除できる制度でも、十分な所得がなければ税効果を回収できません。 不算入額に税率を掛けただけで資産計上しません。
融資実行前に利子制限の感応度を確認する
契約後では変えにくい借入額、金利、通貨、主体を事前に比較します。
基準・金利上昇・利益未達の三ケースを作る
金利、借入残高、調整所得、受取利子を変数にし、当期損金算入額、税額、返済余力を並べます。損金不算入が発生する境界も示します。
一つの事業計画だけでは制限リスクを把握できません。 税効果込みの実効金利で資金調達案を比較します。
税務メモと契約条件を同じ承認資料に入れる
財務部門と税務部門で異なる前提を使うと、買収後に資金不足が生じます。 最終契約の金利と当初税務試算を必ず照合します。
融資契約案、資金供与関係図、20%基準計算、他制度の判定を取締役会資料へ添付します。クロージング直前に最終条件で再計算します。
グループ内利子は、損金算入、受取側課税、源泉税、移転価格を一つずつ照合します。
調整所得の基礎となる法人所得は法人税法上の益金・損金と申告調整から計算します。
出典:e-Gov 法人税法
M&Aと過大支払利子税制でよくある質問
過大支払利子税制は会計上のEBITDAの20%で計算しますか?
そのままではありません。税務上の調整所得金額を法定の加減算で求め、対象純支払利子等と比較します。
銀行借入の利子はすべて対象外ですか?
一律にはいえません。資金供与者、保証、関連関係、受取側課税などを契約単位で確認します。
損金不算入になった利子は永久に控除できませんか?
一定の要件と期間内で将来控除できる場合があります。年度別の不算入残高と控除枠を継続管理してください。
過少資本税制と同時に適用されますか?
双方の対象になる場合があります。制度ごとに計算したうえで法令上の重複調整を確認します。
20%基準、2,000万円以下の適用免除、超過利子額の繰越期間と時限的な10年特例が示されています。
利子否認と欠損金が併存する場合は、それぞれの年度別残高と控除限度を分けて管理します。
