
会社分割で繰越欠損金は引き継げる?適格分割と利用制限を整理
会社分割で事業を別会社へ移しても、分割法人の繰越欠損金は事業と一緒には承継されず、原則として分割法人に残ります。欠損金は法人単位で管理するのが出発点です。適格分割かどうか、誰の欠損金を利用する計画なのか、分割後の事業構成がどう変わるかを分けて確認します。
内国法人間の吸収分割・新設分割を想定し、分割法人の欠損金と分割承継法人の欠損金を区別して説明します。合併やグループ通算制度による損益通算は別の制度として切り分けます。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 分割前後の法人・事業・資本関係図
- 両社の年度別欠損金と別表七
- 移転資産・負債の税務簿価と時価
- 分割後の法人別所得・税効果試算
会社分割では欠損金より先に法人の存続を確認する
合併と会社分割では、欠損金の動き方を考える前提が違います。
分割法人は会社分割後も通常そのまま存続する
会社分割は事業を移す取引であり、分割法人そのものが消滅する手続ではありません。 事業を移しただけで欠損金まで移ったとは扱いません。
吸収分割では既存の承継会社が事業を受け取り、新設分割では新会社が事業を受け取ります。どちらも分割会社が残る形なら、申告主体と青色欠損金の履歴も分割会社に残るのが基本です。まず再編図に分割前後の法人名と事業を記入します。
適格合併の欠損金引継ぎと混同しない
会社分割は法人が存続するため、適格合併のように分割事業に対応する欠損金だけを切り出して承継法人へ移すことはできません。再編案を比較するときは、合併・会社分割・事業譲渡について、法人の存否と税務簿価の承継を別の欄で整理します。
合併では被合併法人が消滅するため、一定の適格合併に欠損金引継ぎの規定があります。 『適格再編なら欠損金も承継』という一括判断は危険です。
分割法人の繰越欠損金は原則として分割法人に残る
欠損金は発生年度、申告状況、残存期間を分割法人の別表七から復元します。
欠損金を事業部門別に配賦して移す制度ではない
赤字部門を切り出す際に、部門損益の累計をそのまま承継法人の欠損金残高にはできません。分割法人の過年度申告書、別表七、修正申告・更正履歴を確認し、法人単位の未控除額を確定します。
管理会計で赤字事業を特定できても、税務上の欠損金は法人全体の所得計算から生じています。 部門別赤字額と税務上の繰越欠損金を同一視しません。
分割後に分割法人で利用できる所得が残るか試算する
欠損金が分割法人に残っても、収益事業を移せば使い切れないことがあります。 残る欠損金の額だけでなく、残る所得源も確認します。
不動産賃料、管理料、残存事業の利益など、分割後に分割法人で生じる所得を年度別に予測します。欠損金の期限と所得見込みを照合し、期限内に使えない金額は税効果の評価を見直します。
青色欠損金の繰越し、組織再編時の引継ぎ・利用制限は法人税法57条などの要件で判定します。
出典:e-Gov 法人税法
欠損金の制限措置では、分割法人・分割承継法人や移転事業の関係を個別に判定する取扱いが示されています。
出典:国税庁 欠損金の繰越し
適格分割は資産負債の簿価承継を中心に判定する
適格性は株式・支配関係・事業継続などの要件を取引類型ごとに確認します。
分割型と分社型で対価を受け取る主体が異なる
分割型分割は分割法人の株主へ対価が交付される形、分社型分割は分割法人へ対価が交付される形です。契約書、株式交付、金銭交付の有無を再編図に落とし、該当する適格要件を確認します。
誰が承継法人の株式を受け取るかで、会社法上も税務上も取引の構造が変わります。 『会社分割』という名称だけでは適格性を判定できません。
適格なら移転資産は税務簿価で承継する
固定資産、棚卸資産、債権債務ごとに分割直前の税務簿価と申告調整を整理し、承継法人の台帳へ接続します。会計上の承継価額と税務簿価が異なる場合は差額管理も必要です。
適格分割では、移転する資産と負債を時価売買したものとして課税する取扱いではありません。 簿価承継と欠損金承継は別の論点です。
分割承継法人の既存欠損金に利用制限がかかるか確認する
組織再編後に利用するのが承継法人自身の欠損金であっても、制限規定を確認します。
特定資本関係が生じた日と継続期間を時系列にする
資本関係の形成後に適格分割を行う場合は、支配関係の時期が重要です。 再編直前の持株比率だけでは足りません。
株式取得日、設立日、分割効力発生日を一本のタイムラインに置きます。株主名簿、株式譲渡契約、登記事項証明書で支配関係を裏付け、法令上の起算日からの継続性を判定します。
共同事業性と事業移転の実態を資料化する
従業員、主要資産、顧客契約、許認可、売上構成を分割前後で比較します。欠損金だけを利用するための形だけの事業移転と見られないよう、取締役会資料に再編の経営目的を記載します。
形式要件だけでなく、移転する事業の実態と継続も確認します。 事業目的と実行後の運営が一致するように設計します。
含み損資産と特定資産譲渡等損失を欠損金と分ける
会社分割では、過年度の欠損金と移転資産に内在する損失を同じ表で処理しません。
移転資産の含み損を分割日時点で測定する
土地、子会社株式、貸付金、棚卸資産について、分割直前の税務簿価と合理的な時価を並べます。評価方法、評価日、外部資料を保存し、将来損失がどの法人で生じるかを確認します。
税務簿価が時価を上回る資産は、将来の売却・除却で損失が顕在化します。 欠損金残高と資産の含み損を二重に数えません。
特定資産譲渡等損失の制限対象を確認する
一定の組織再編では、資産の譲渡等から生じる損失に別の制限が及ぶことがあります。 過年度欠損と将来の資産損失は別々に判定します。
欠損金が使えるかだけを見て税効果を見積もると、承継後の資産売却損を過大評価するおそれがあります。資産別に取得時期、支配関係前後、売却予定を記録し、適用条文を照合します。
分割承継法人を含む組織再編当事者の特定資本関係や欠損金制限に関する取扱いが示されています。
出典:国税庁 繰越欠損金
適格分割で移転する資産等の税務処理と欠損金・営業権の取扱いは分けて考える必要があります。
グループ通算制度では通算前後の欠損金を区別する
通算グループ内の会社分割では、各法人の欠損金属性と通算制度の調整を重ねて確認します。
各法人が個別申告する前提で残高を持つ
欠損金を単一のグループ残高として扱わず、法人別・発生年度別・特定欠損金該当性別に管理します。会社分割後の所得見込みも法人別に作り、通算できる範囲と個社に残る範囲を示します。
グループ通算制度でも、各通算法人が個別に法人税額を計算・申告します。 通算グループだから自由に欠損金を移せるわけではありません。
加入・離脱や時価評価の論点を同時に確認する
効力発生日と通算承認の時期、投資簿価修正、時価評価の対象外要件などを工程表にします。再編登記と税務上の加入時期がずれるケースも含め、申告年度を確定します。
会社分割に伴って通算グループへの加入や離脱が生じる場合、別の調整が必要です。 会社分割の日付だけで通算関係を判断しません。
再編案は税額だけでなく事業運営と資金繰りで比べる
欠損金を残す法人に利益を残す設計が、事業上合理的かを検討します。
会社分割・合併・事業譲渡を同じ前提で比較する
手法ごとに、課税時期、簿価承継、消費税、契約移転、許認可が異なります。 一年度の法人税だけで再編手法を決めません。
移転資産と負債、対価、株主構成、希望日を共通の前提に置き、各案の5年程度の税後キャッシュフローを試算します。欠損金利用だけでなく、取引税や移転コストも含めます。
納税主体と納税資金を法人別に割り当てる
各法人の法人税・地方税・消費税の納付予定日を資金繰り表へ反映します。グループ内貸付や配当で資金を動かす場合は、その法的手続と税務も合わせて確認します。
再編後は利益が出る法人と現金を持つ法人が分かれることがあります。 税額を計算した法人に納税資金があるかまで確認します。
会社分割契約前に欠損金判定メモを完成させる
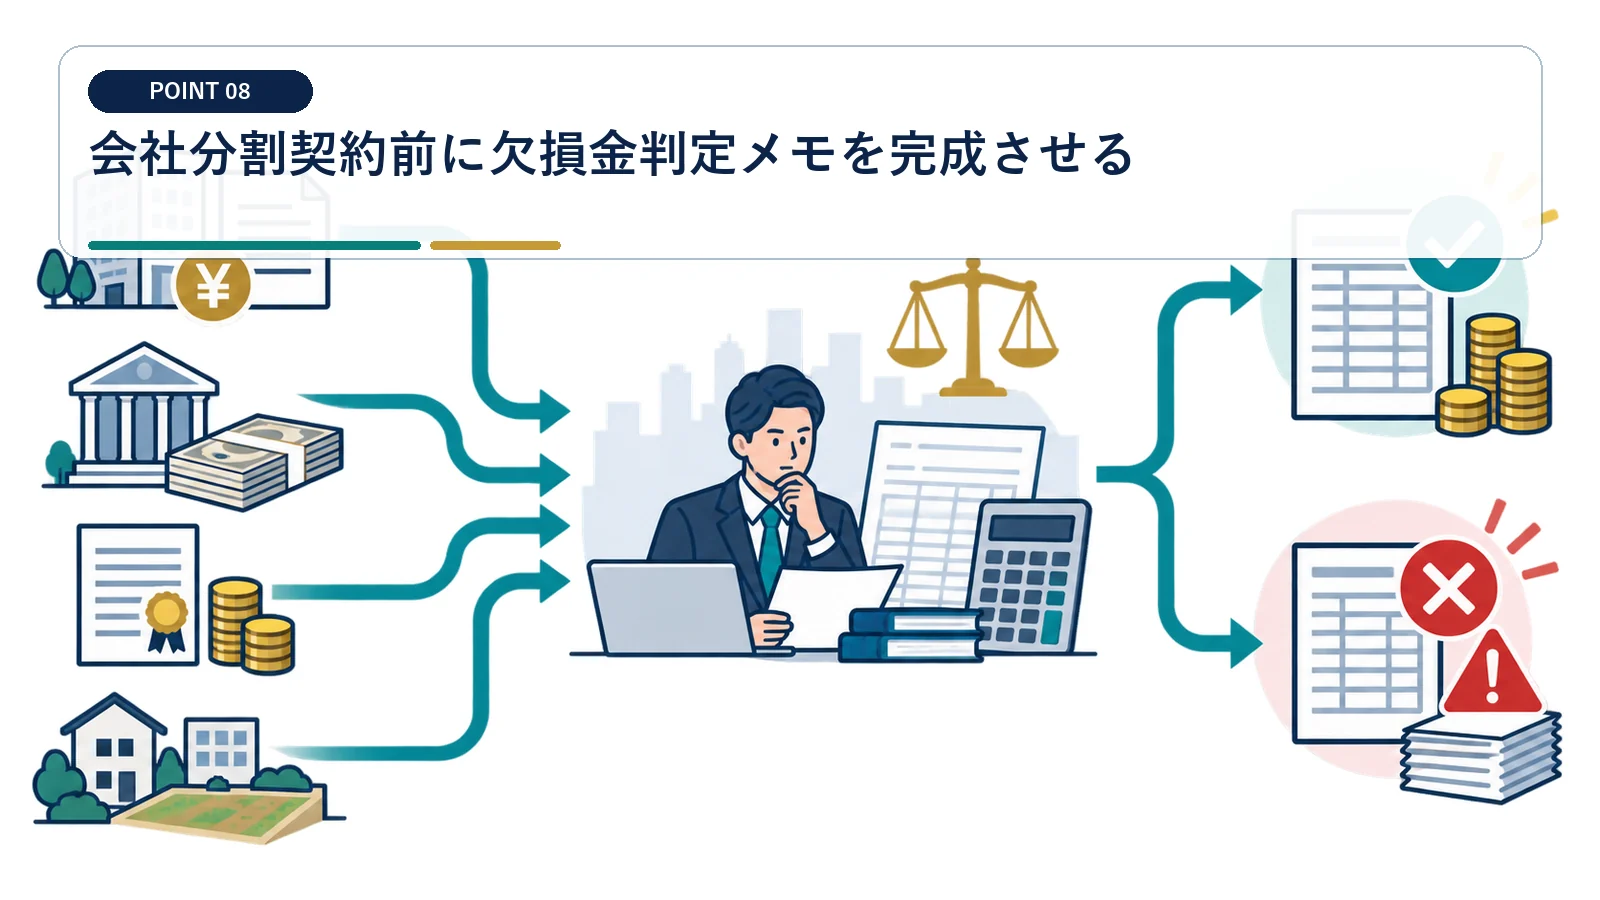
実行後の修正が難しい資本関係・対価・効力日を契約前に確定します。
年度別欠損金と利用見込みを一枚にまとめる
別表七、申告期限、繰戻還付、過年度更正を確認し、欠損金台帳を作ります。分割法人と承継法人の所得予測を横に置き、利用制限あり・なしの両ケースで税効果を算定します。
残高だけでなく、いつ、どの法人で、いくら使えるかを示します。 税効果は、期限内に見込める課税所得と欠損金残高のうち少ない額を基礎に見積もります。
契約・登記・申告の担当者と締切を固定する
会社分割は法務、会計、税務、労務の工程が連動します。 最終数値は効力日直前の帳簿で再検証します。
分割契約承認、債権者保護、許認可、資産台帳移行、税務届出の担当者を決めます。効力発生日直前の残高を再確認し、契約前の想定と差があれば税額試算を更新します。
吸収分割・新設分割の契約、承認、債権者保護などの会社法上の手続を確認します。
出典:e-Gov 会社法
適格分割等に伴う税務上の届出には期限と添付資料があります。
会社分割と繰越欠損金の引継ぎでよくある質問
適格会社分割なら欠損金も承継会社へ移りますか?
適格分割で資産・負債を税務簿価で承継しても、分割法人の欠損金が事業と一緒に当然に移るわけではありません。まず法人単位で残高を確認します。
赤字事業だけを新会社へ移せば、その赤字を新会社で使えますか?
管理会計上の部門赤字を税務上の繰越欠損金として新会社へ移すことはできません。新会社の所得計算は効力日後から始まります。
会社分割後も分割会社の欠損金を使えますか?
原則として分割法人に残りますが、残存事業の所得、期限、組織再編に伴う制限を確認しなければ実際の利用額は決まりません。
合併と会社分割のどちらが有利ですか?
法人の消滅、契約移転、許認可、欠損金、含み損、消費税まで条件が異なります。同じ前提の税後キャッシュフローで比較してください。
青色欠損金の繰越控除は発生年度、申告状況、損金算入限度額を確認して計算します。
欠損金制限や適格組織再編の細目は法人税法施行令の要件も照合する必要があります。
