
株式譲渡M&Aののれんは税務で償却できる?買収側の会計との違い
株式譲渡で会社を買収すると、買い手が連結会計でのれんを計上しても、対象会社の個別税務では資産・負債の簿価が原則として引き継がれます。会計上ののれんと、事業譲渡で取得する税務上の営業権を分けることが出発点です。
法人が現金で対象会社株式を取得する一般的な株式譲渡を中心に、連結会計ののれん、株式取得原価、投資簿価修正、事業譲渡との違いを扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株式譲渡契約と取得価額明細
- 対象会社の会計簿価・税務簿価・時価
- 取得価額配分(PPA)・税務デューデリジェンス(税務DD)・付随費用の資料
- 配当・売却・清算までの税務モデル
株式譲渡では対象会社の資産を直接買ったことにならない
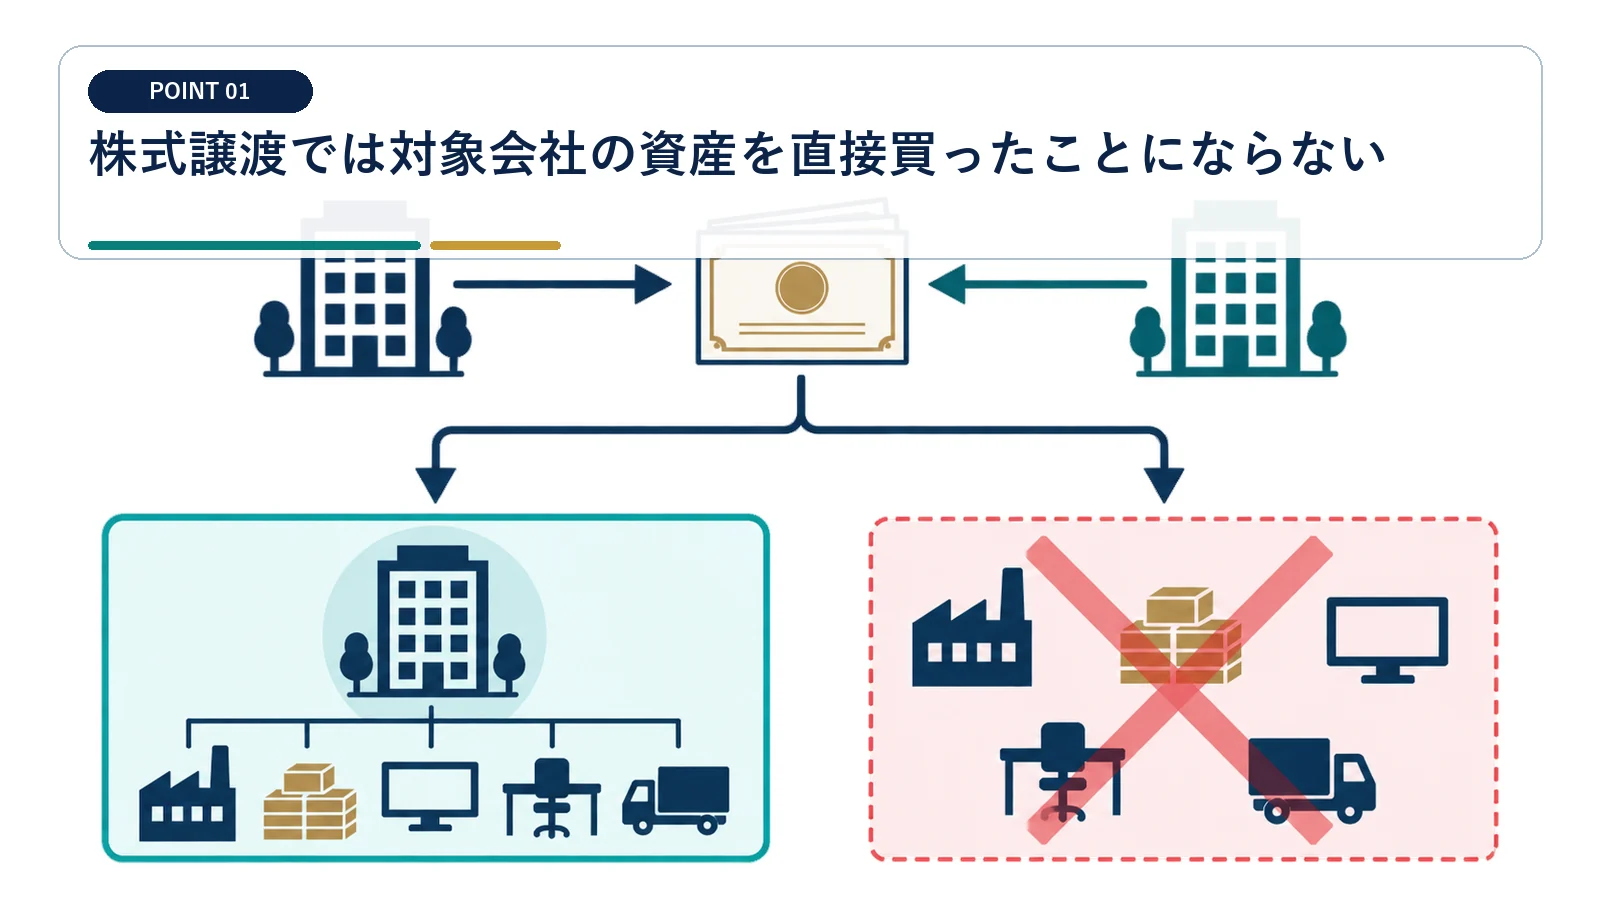
株式取得では買い手が得る税務資産は原則として株式であり、対象会社の資産簿価はそのまま残ります。
買い手が取得する税務資産は対象会社株式
株式譲渡では、土地、設備、顧客関係を一つずつ取得するのではありません。 株式価格の純資産超過額は、対象会社の営業権へ振り替わりません。
買い手法人は支払対価と取得付随費用を株式の取得価額として管理します。対象会社は株主が変わっても、自社の資産・負債の税務簿価を原則として継続します。
連結仕訳を法人税申告へそのまま持ち込まない
連結財務諸表でのれんを認識しても、買い手単体では子会社株式、対象会社単体では従来の資産が残ります。買収対価を識別可能な資産・負債へ配分する取得価額配分(PPA)は会計資料であり、申告は法人ごとの税務簿価を起点にします。
連結上の取得差額と各法人の課税所得は計算単位が違います。 連結ののれん償却と、対象会社の法人税上の損金は別に計算します。
購入した有価証券の取得価額には購入代価と購入のために要した費用が含まれます。
投資簿価修正における資産調整勘定対応金額は、付随費用を含む対象株式の取得価額を基礎に計算します。
会計上ののれんと税務上の営業権は発生場面が違う
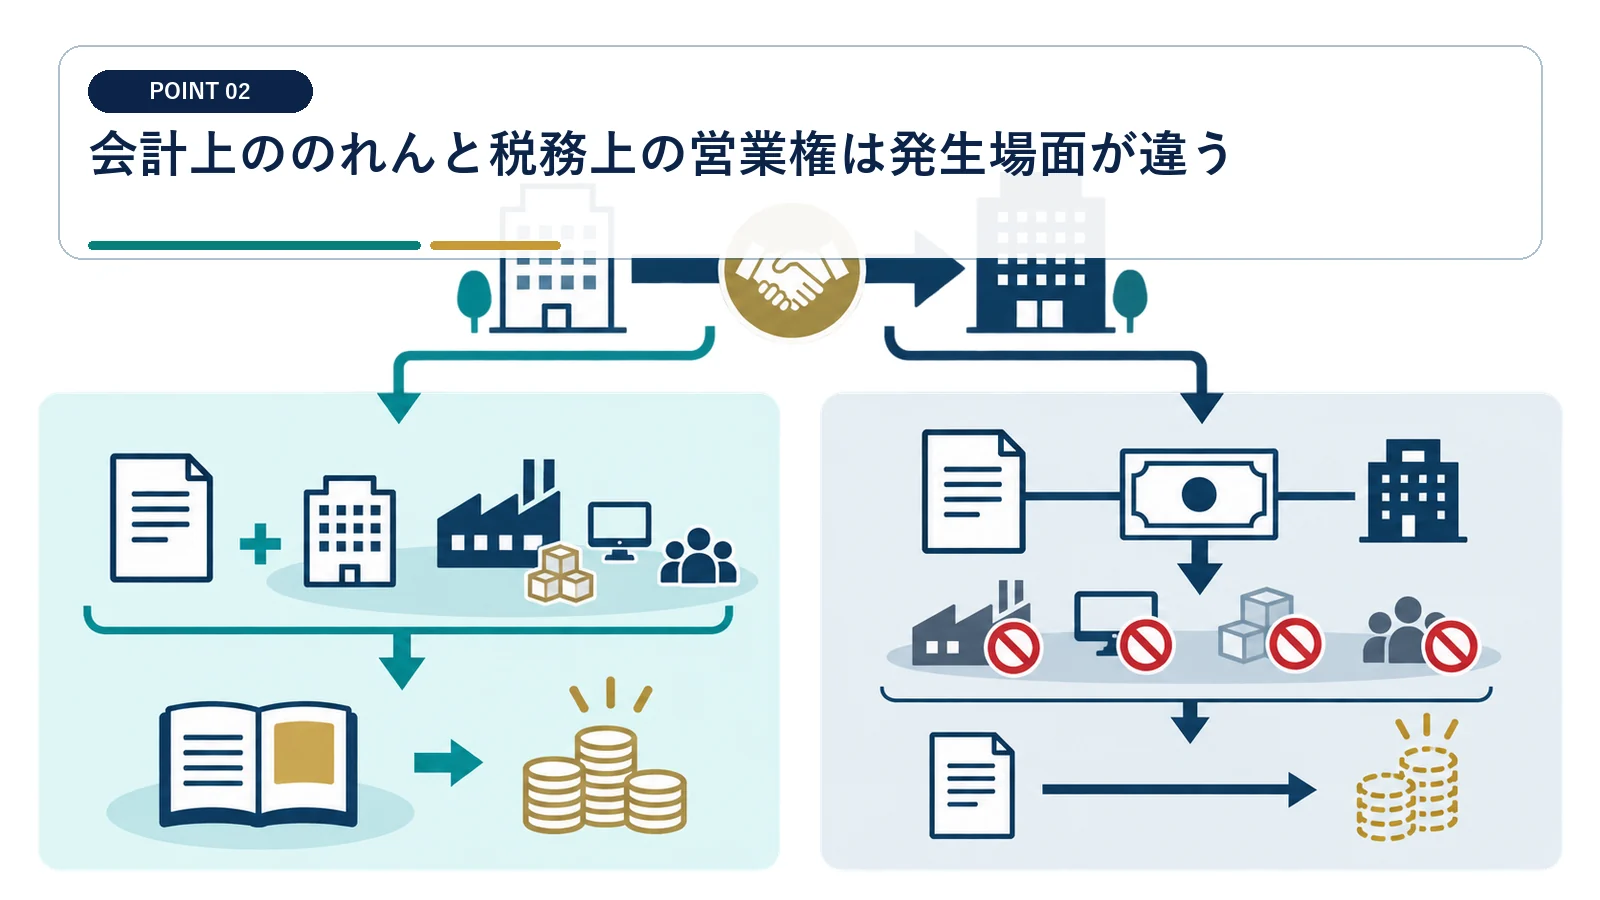
連結会計上ののれんと法人税上の権利金等は別物で、会計費用がそのまま損金になるわけではありません。
会計上は取得対価と識別可能純資産の差を配分する
識別できない超過額がのれんとなりますが、連結範囲、会計基準、重要性で処理が変わります。PPA資料は税務簿価表と別冊にし、対応関係だけを明示します。
買収後の会計では、取得対価を時価評価した資産・負債へ配分します。 PPAの会計評価額が、各法人の税務簿価へ自動反映されることはありません。
税務上の営業権は事業や権利を直接取得した場面で検討する
税務の営業権は無形減価償却資産として扱う場面があります。 税務上の営業権は、事業や権利を直接取得した取引で検討します。
事業譲渡で顧客基盤や営業組織を一体取得し、独立した超過収益力に対価を払った場合などに判定します。株式取得そのものから対象会社に営業権が生じる構造とは分けます。
株式取得価額には対価と直接付随費用を積み上げる
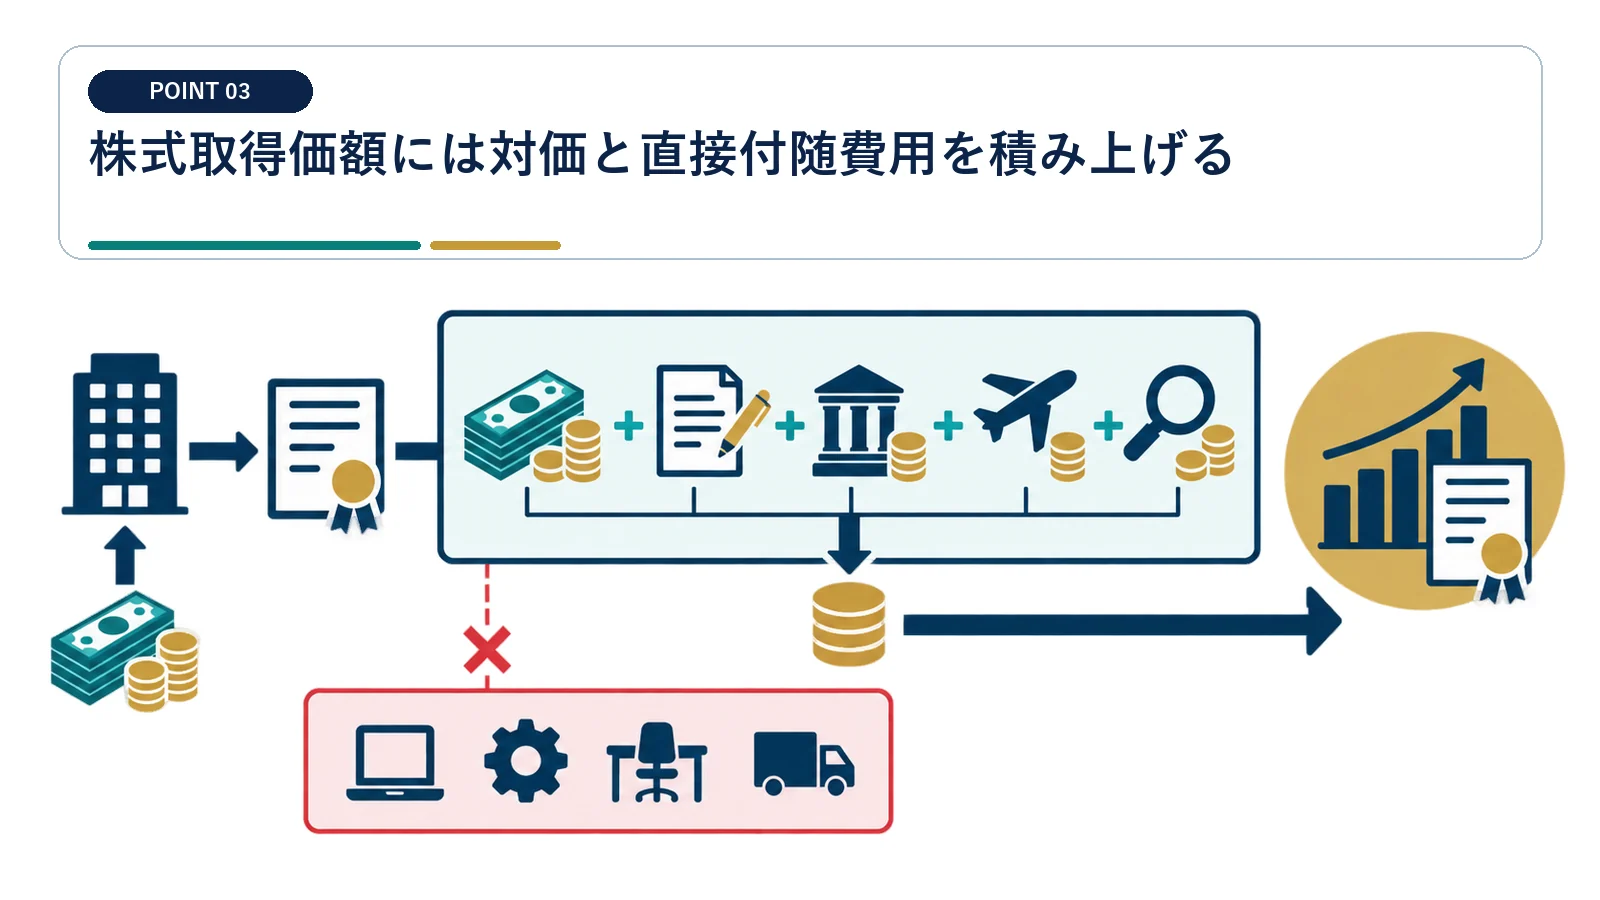
株式の取得価額には購入代価だけでなく、取得へ直接要した付随費用の判定が影響します。
FA費用や調査費用は役務内容で区分する
M&Aアドバイザー(FA)の成功報酬、仲介手数料、価額算定、デューデリジェンス(DD、買収前調査)、融資費用を契約と成果物で分けます。株式取得に直接要した費用か、一般管理費か、借入費用かを請求書単位で判断します。
M&A関連費用を一括して当期費用にすると、株式取得原価を過少計上するおそれがあります。 M&A費用は請求書の表題ではなく、役務内容と取得との直接性で区分します。
取得価額は将来の株式譲渡損益を左右する
株式取得台帳に取得日、株数、対価、付随費用、追加取得を記録します。アーンアウトなど後日確定する対価は、契約条件と会計・税務上の認識時期を別途確認します。
当期に損金にならない取得原価も、将来の売却時に譲渡原価となります。 株式取得原価の資料は、将来の譲渡原価を立証するため取得後も保存します。
法令上の権利などを取得するための一定の費用は、税務上の営業権に該当する場合があります。
無形減価償却資産、取得価額、有価証券の一単位当たり帳簿価額などの計算は法人税法施行令に定められます。
対象会社の含み損益は株式価格と税金の両方へ効く
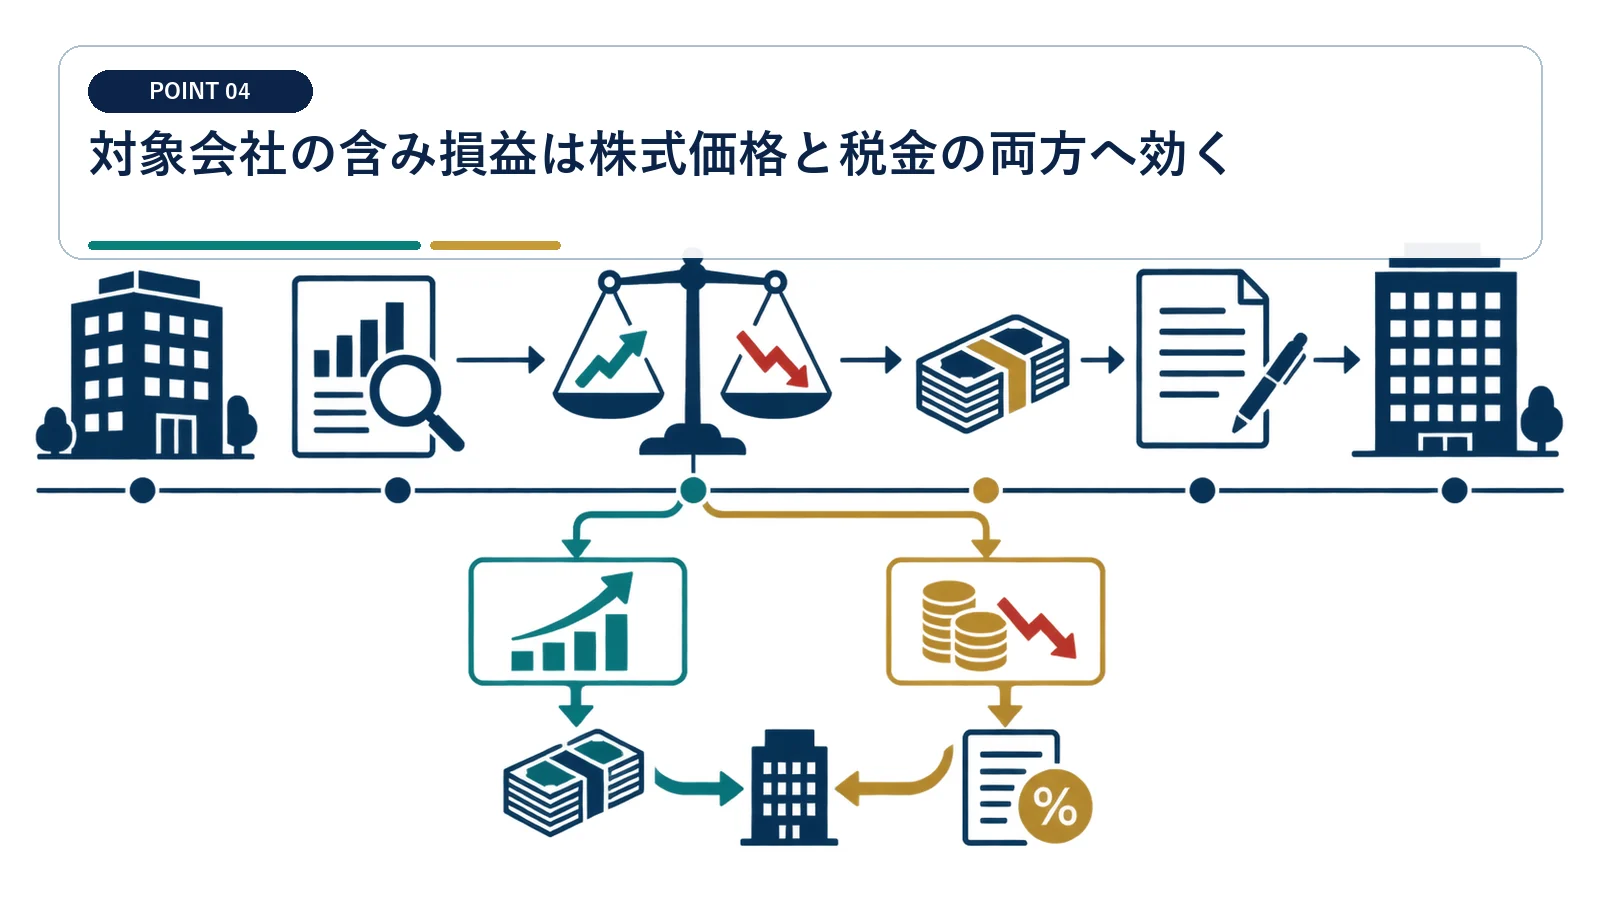
対象会社の含み益・含み損は株式取得だけでは解消されず、将来の売却や減損時まで残ります。
土地や設備の時価上昇は税務簿価を上げない
株価算定で資産を時価評価しても、株式譲渡後の対象会社の税務簿価は通常そのままです。 含み益のある資産には将来の課税が残るため、時価純資産をそのまま株価にしません。
将来その資産を売却すれば、低い税務簿価との差額に課税されます。買い手は潜在税負担を価格へ反映し、資産売却を予定する時期までキャッシュフローを試算します。
含み損も即時に損金化できるとは限らない
買収後に子会社資産や株式を減損しても、税務上の損金算入要件を満たさなければ加算調整が残ります。DDで資産別の簿価、時価、処分予定を一覧にします。
会計上の評価減と税務上の評価損には異なる要件があります。 会計上の評価損と税務上の損金算入には、それぞれ別の要件があります。
配当時の簿価減額と通算離脱時の投資簿価修正を分ける
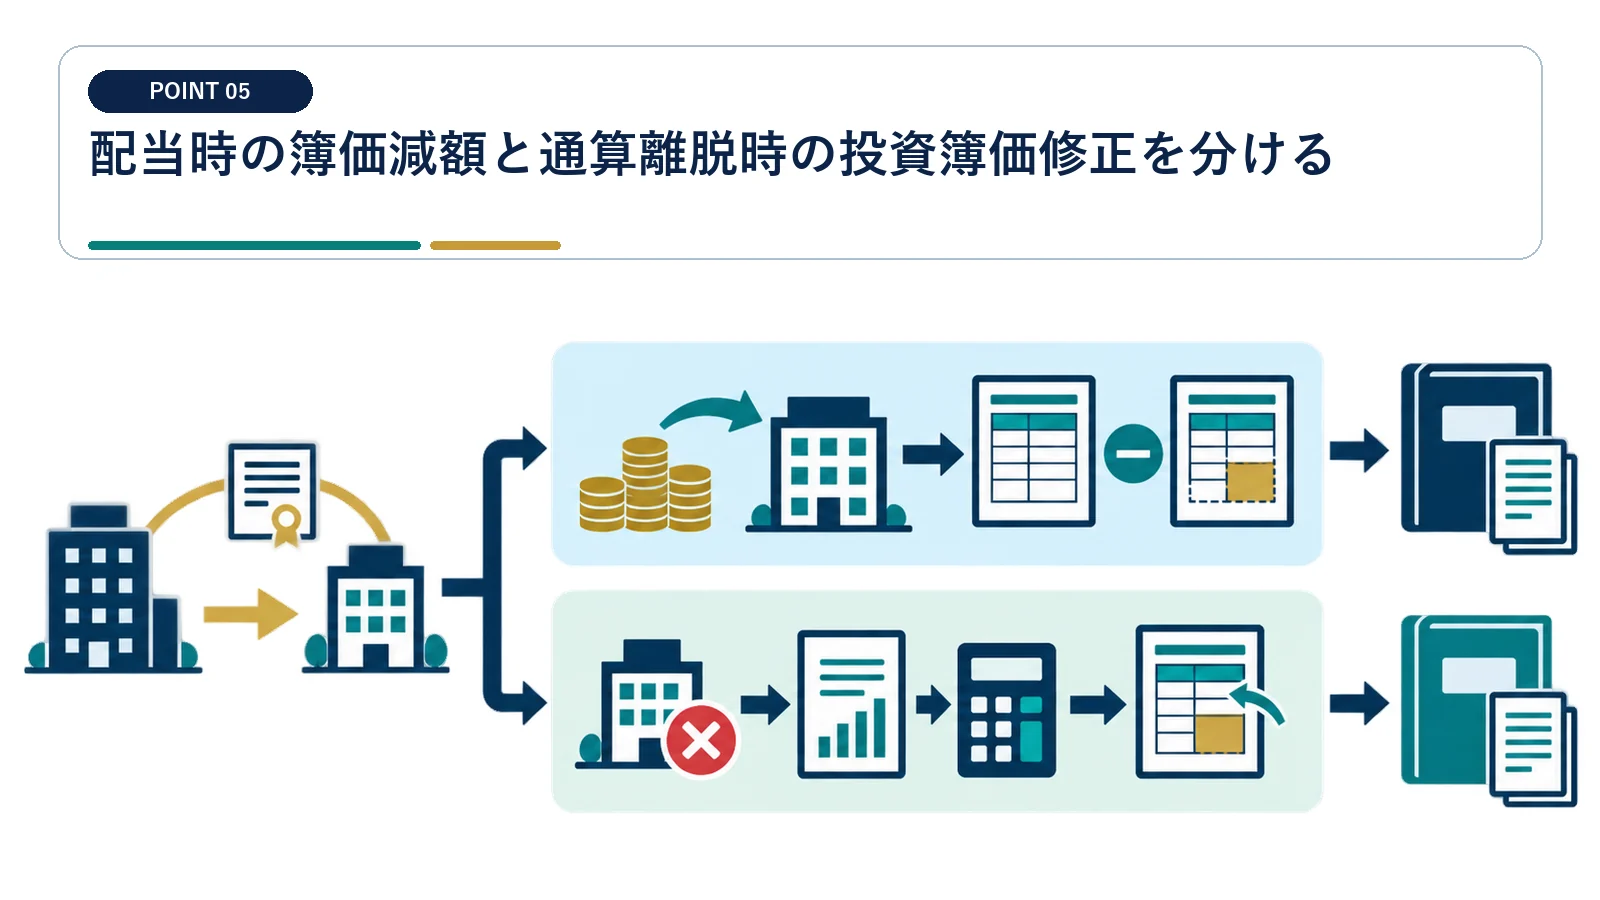
配当時の子会社株式簿価の減額と、通算グループ離脱時の投資簿価修正は別々に検討します。
子会社配当には株式簿価減額特例を確認する
保有割合、支配関係、配当原資、適用除外を確認し、配当額と株式簿価の変動をモデルへ入れます。配当が非課税でも株式簿価が下がり、将来の譲渡益が増える場合があります。
一定の子会社配当では、受取配当の益金不算入とは別に、子会社株式の帳簿価額を減額する特例があります。 一定の配当では、受取配当の処理と子会社株式簿価の減額を併せて確認します。
通算離脱時の投資簿価修正は別計算
通算子法人がグループを離脱するときは、投資簿価修正を検討します。 通算グループ離脱時の投資簿価修正は、配当時の簿価減額とは別制度です。
対象株式の取得価額と付随費用、取得時純資産、資産調整勘定対応金額を基に、のれん相当額の加算措置を計算します。これは通常の配当時ではなく、通算終了事由が生じる場面の調整です。
通算子法人が通算グループを離脱する場合の投資簿価修正について、計算の考え方が示されています。
企業結合会計では取得原価の配分と会計上ののれんを扱いますが、税務処理とは区別が必要です。
株式譲渡と事業譲渡は税効果の出方が反対になる
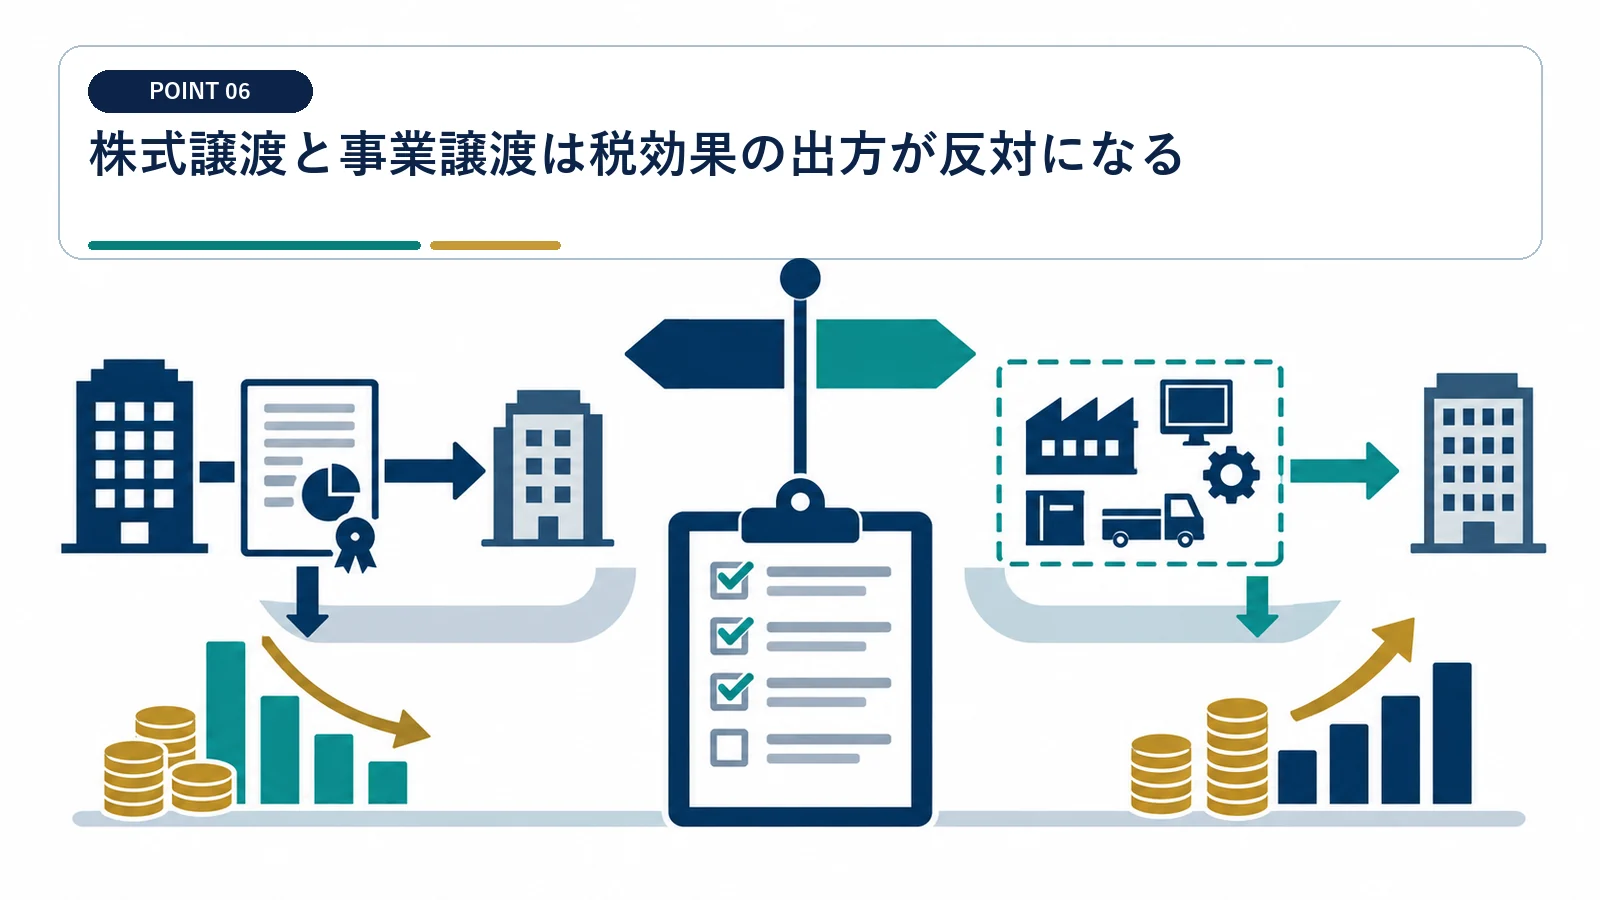
株式譲渡と事業譲渡では、取得差額の扱い、消費税、契約承継コストが大きく異なります。
株式譲渡は売り手が株主で対象会社に現金が入らない
買い手は株式取得資金を負担しますが、対象会社での償却費増加を通常見込めません。資金調達利息も借入主体と利用制限を確認します。
買収対価は売主株主へ支払われ、対象会社の資産取得価額は原則として動きません。 株価を支払う買い手法人と、対象事業を営む子会社は課税主体が異なります。
事業譲渡は取得資産の税務簿価を買い手側で作る
取得価額配分に応じて減価償却や棚卸資産原価が生じる一方、消費税や移転税も増えます。株式譲渡との差は、税効果だけでなく契約承継と許認可を含めて比較します。
事業譲渡では、買い手が資産・負債と営業権を直接取得します。 事業譲渡案は償却効果だけでなく、消費税と契約承継費用も加えて比べます。
簡易モデルで税務簿価の据置きを数値化する
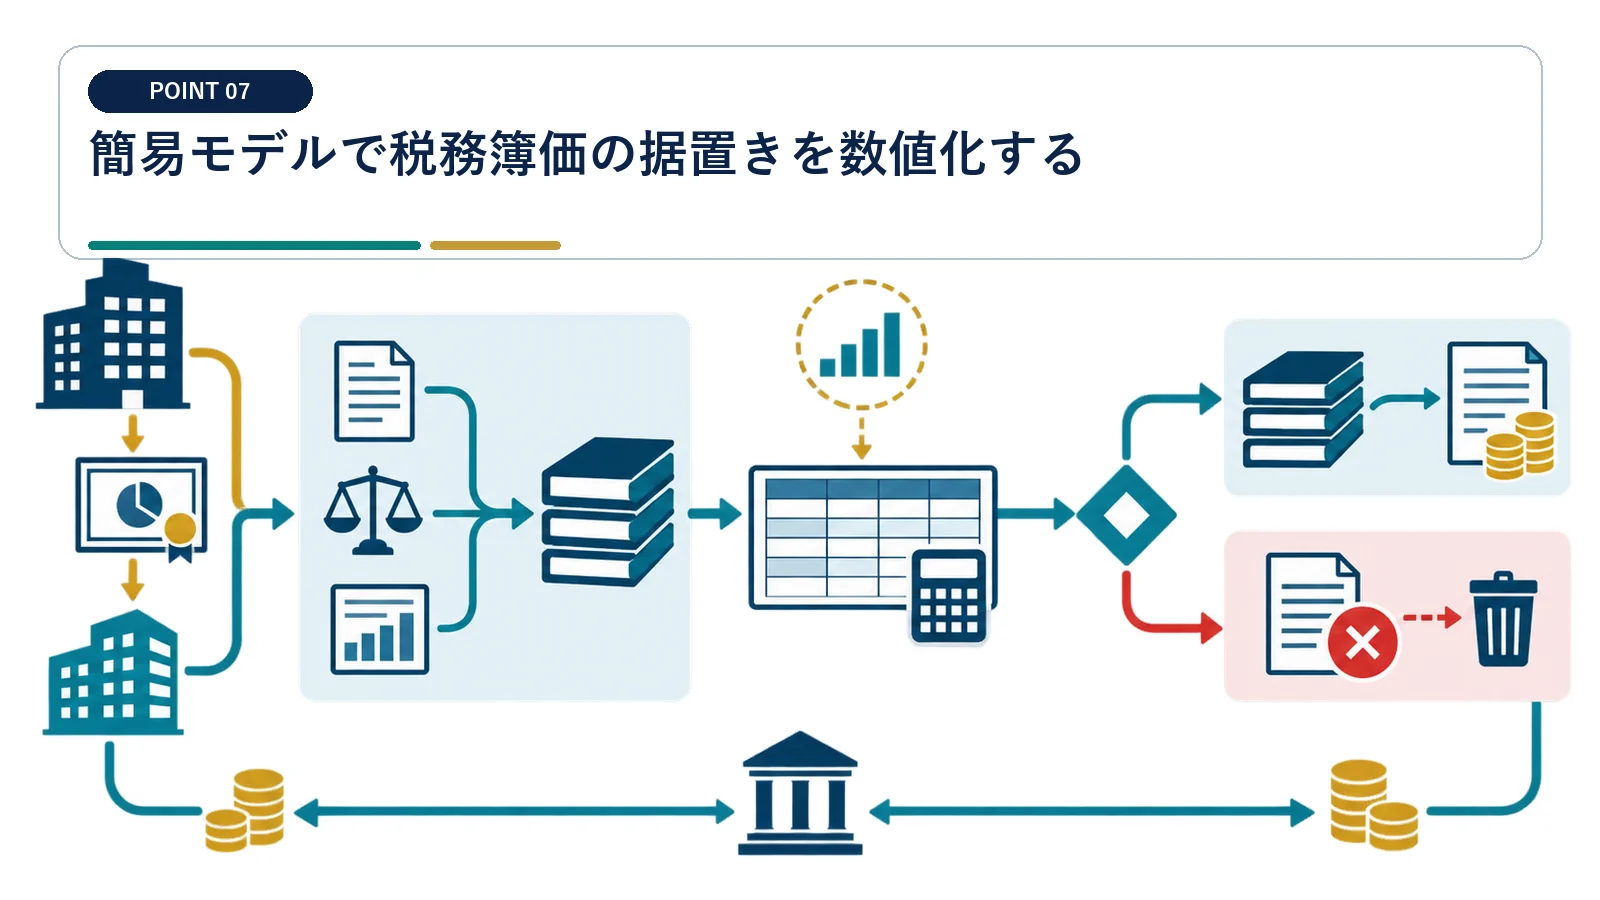
取得額3億円、税務純資産1億円の差額2億円を税務償却できない前提で収益計画を点検します。
株価3億円でも対象会社の設備簿価は変わらない
対象会社の税務純資産1億円に対して株式を3億円で買っても、差額2億円を対象会社が税務償却するわけではありません。 差額2億円は株式譲渡では5年償却できず、買い手の株式取得価額に含まれます。
買い手単体は子会社株式3億円を計上し、対象会社は従前の設備簿価と償却を続けるのが基本です。将来売却時には株式取得価額3億円が譲渡原価になります。
事業譲渡案は移転税を含めて別計算する
営業権、設備、在庫、土地建物へ合理的に配分し、減価償却、消費税、不動産取得税、登録免許税を年度別に置きます。現在価値で株式譲渡案と比較します。
同じ事業を直接3億円で取得するなら、資産配分により将来損金が変わります。 買収価格が同じでも、取引形態によって税引後キャッシュフローは変わります。
買収契約前に会計・税務・価格を一枚へ統合する
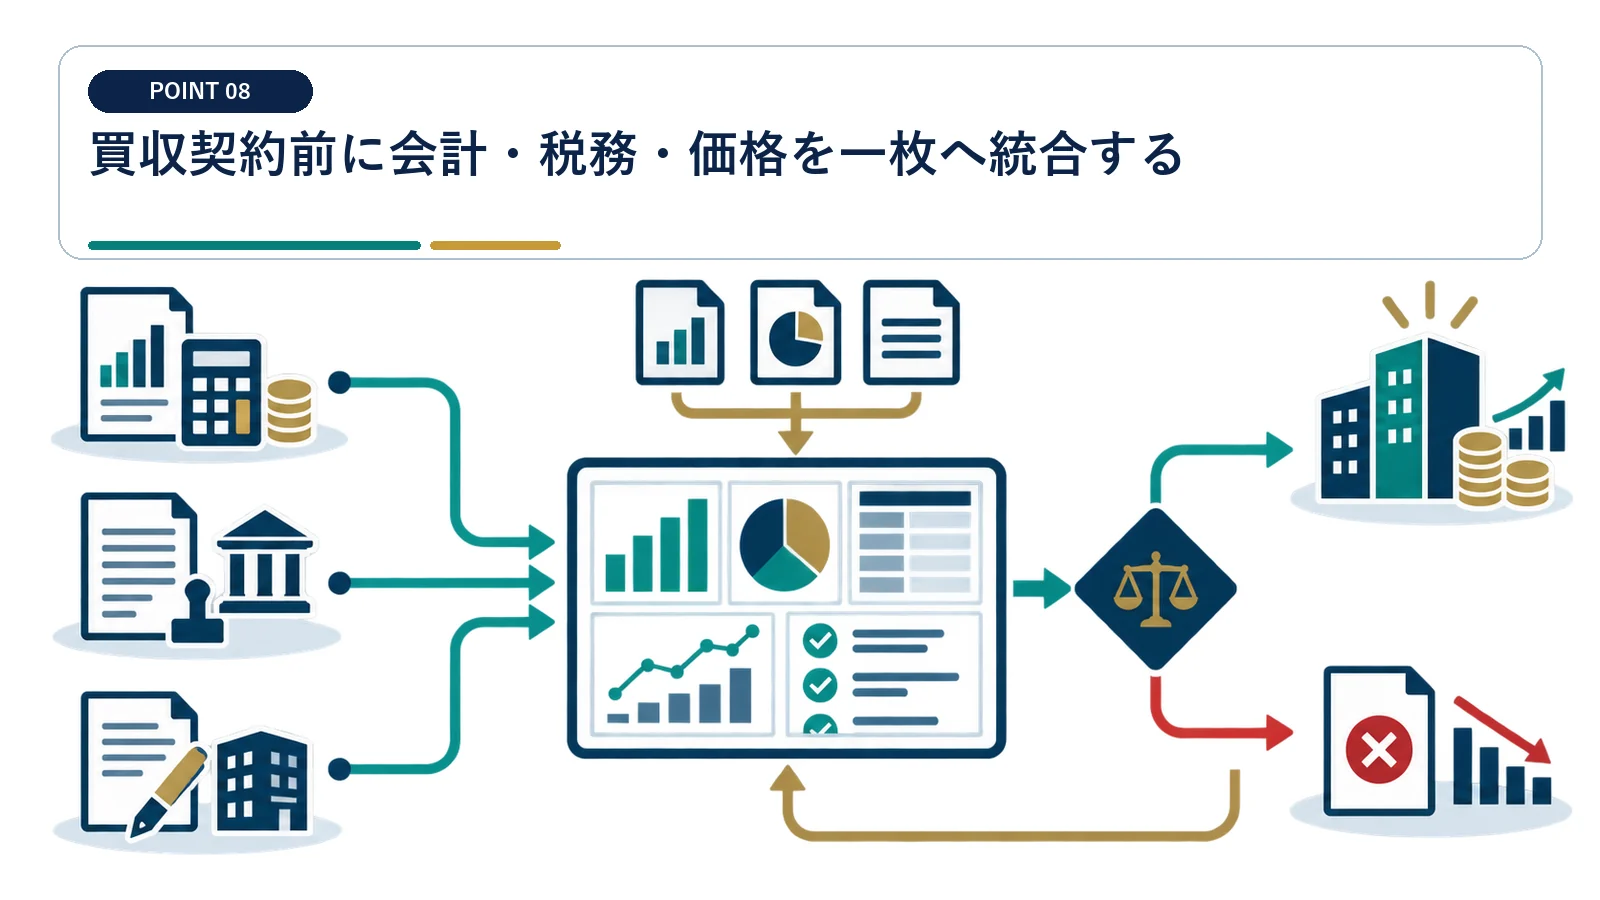
価格だけでなく税務簿価、将来配当、再売却まで一つのモデルへ統合すると判断しやすくなります。
DDで税務簿価差額表を作る
主要資産ごとに会計簿価、税務簿価、時価、将来処分年、税率を並べます。繰越欠損金、評価損否認、未払税金も加え、価格交渉や補償条項へ反映します。
株式譲渡の弱点は、対象会社の過去の税務簿価と潜在債務を引き継ぐ点です。 税務DDではPPA報告書にない簿価差額、欠損金、未払税金も調べます。
出口まで含む買収後税務モデルで決裁する
のれんの当期処理だけでは投資回収を判断できません。 買収価格は会計利益だけでなく、配当と再売却まで含む税引後価値で判断します。
配当、グループ通算、組織再編、子会社株式売却、清算の各出口で株式簿価と課税所得を試算します。取締役会資料には、会計利益と課税所得が違う理由を短く添えます。
買い手は財務・税務・法務の調査を行い、契約条件へ反映することが重要です。
M&Aの公正な手続や企業価値評価に関する公的な指針・資料が公開されています。
株式譲渡M&Aののれん税務でよくある質問
株式買収ののれんは5年で税務償却できますか?
通常の株式譲渡では対象会社に営業権は生じず、取得差額の5年償却も認められません。
連結会計ののれん償却は損金ですか?
連結会計上の費用と法人ごとの課税所得は別です。税務上の根拠がなければ損金になりません。
FA成功報酬はすぐ損金になりますか?
株式取得へ直接要した費用か、一般的な調査・助言費用かを役務内容で区分します。
事業譲渡なら必ず有利ですか?
償却効果があっても消費税、移転税、契約承継コストが増えます。税引後現在価値で比較します。
