
現金を減らさない法人節税はある?支出なしで見直せる8つの実務
現金を減らさない節税は、何もしていないのに税金だけが消える方法ではありません。すでに発生した費用の計上漏れを正し、過去に支出した資産の減価償却を適切に行い、回収不能債権や価値を失った資産を厳格な要件で処理し、税額控除や欠損金を漏れなく使う仕事です。新たな支出を伴わない代わりに、証拠と期限の確認が中心になります。
当期の支出なし、支払時期の後ずれ、税額の直接控除は効果が違います。
新たな現金支出を伴いにくい対策には、未払費用の適正計上、既存資産の減価償却、要件を満たす貸倒損失・除却損、繰越欠損金、既に実施した賃上げ等に係る税額控除の点検があります。ただし、将来支払う未払金や、過去の支出・経済損失を反映しているだけで、無コストではありません。
架空経費や実態のない評価損を作る方法は扱いません。各処理は決算日までに成立した事実と証憑に基づき、申告期限前に適用要件を確認します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 『現金を減らさない』を三つに分ける
- 未払費用は債務確定の三要件で拾う
- 既存資産の減価償却漏れを点検する
- 貸倒損失は回収不能の事実で判断する
『現金を減らさない』を三つに分ける
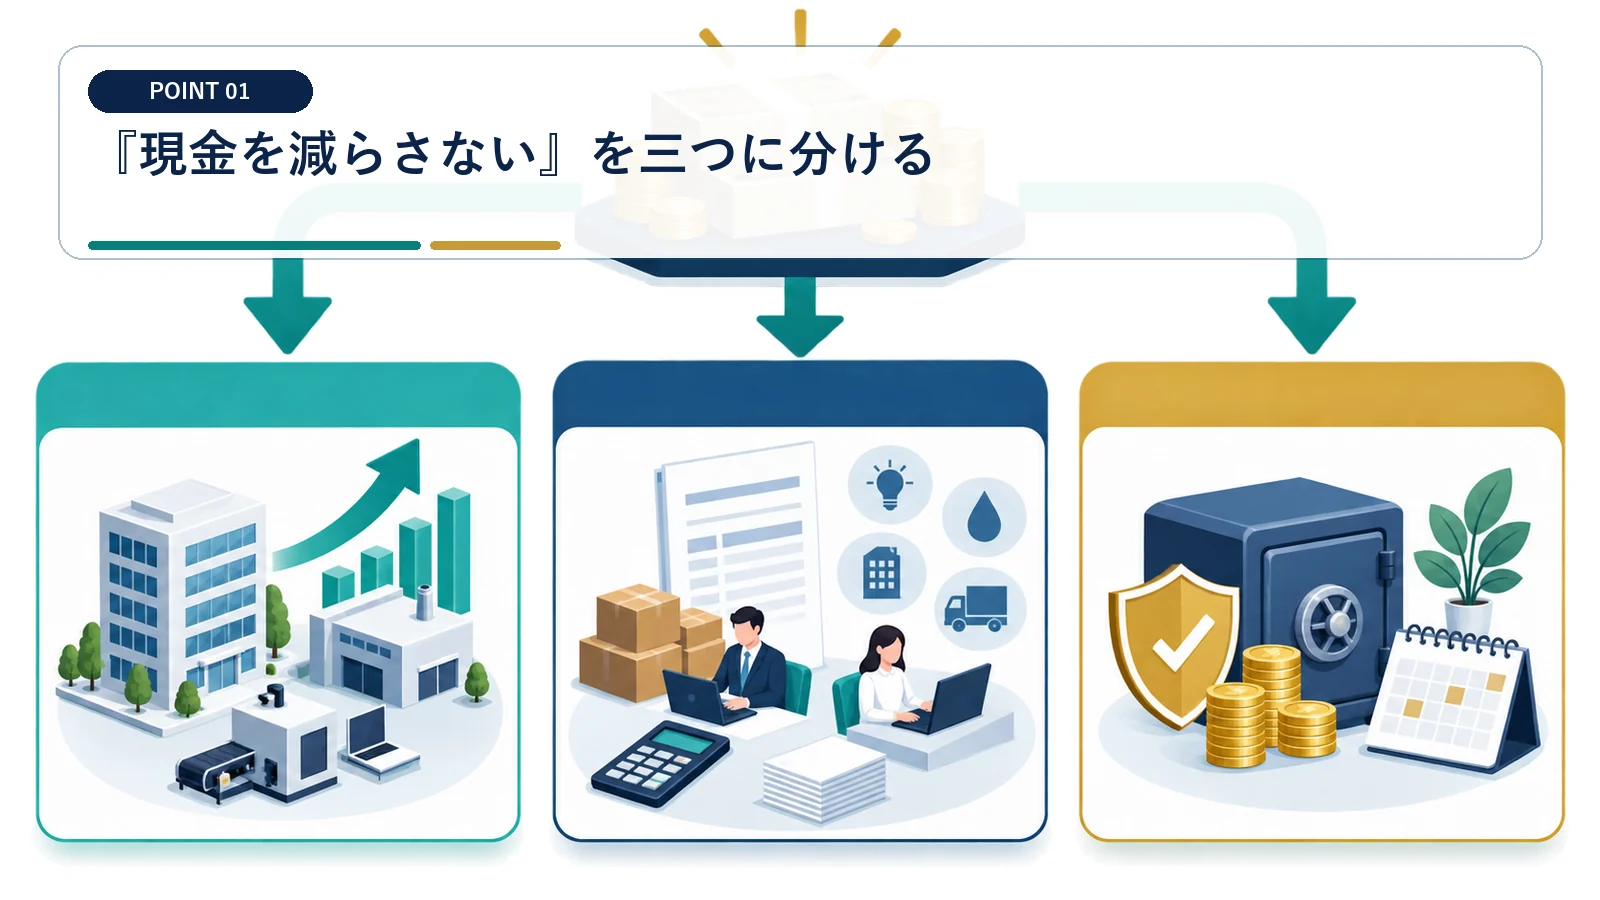
当期の支出なし、支払時期の後ずれ、税額の直接控除は効果が違います。
新規支出・過去支出・将来支払を区分する
現金流出がないように見える費用でも、いつか別の時点で経済負担が生じています。 現金が動かない仕訳を、会社が得をした金額と同一視しないでください。
施策一覧へ『当期支出』『過去支出』『将来支払』『経済損失』『税額控除』の列を設けます。減価償却は過去の取得代金、未払費用は将来の支払、貸倒損失は債権価値の喪失なので、性質ごとに資金効果を説明します。
税の減少額ではなく純現金効果を測る
100万円の損金で税負担が30万円減っても、100万円を新たに使えば手元資金は70万円減ります。 『損金100万円=現金100万円が残る』という説明は成り立ちません。
施策前後の現金残高、当期税額、翌期以降の支払、将来課税を並べます。支出を伴う案と伴わない案を混ぜず、12か月後までの累計現金で優先順位を付けてください。
未払費用は債務確定の三要件で拾う
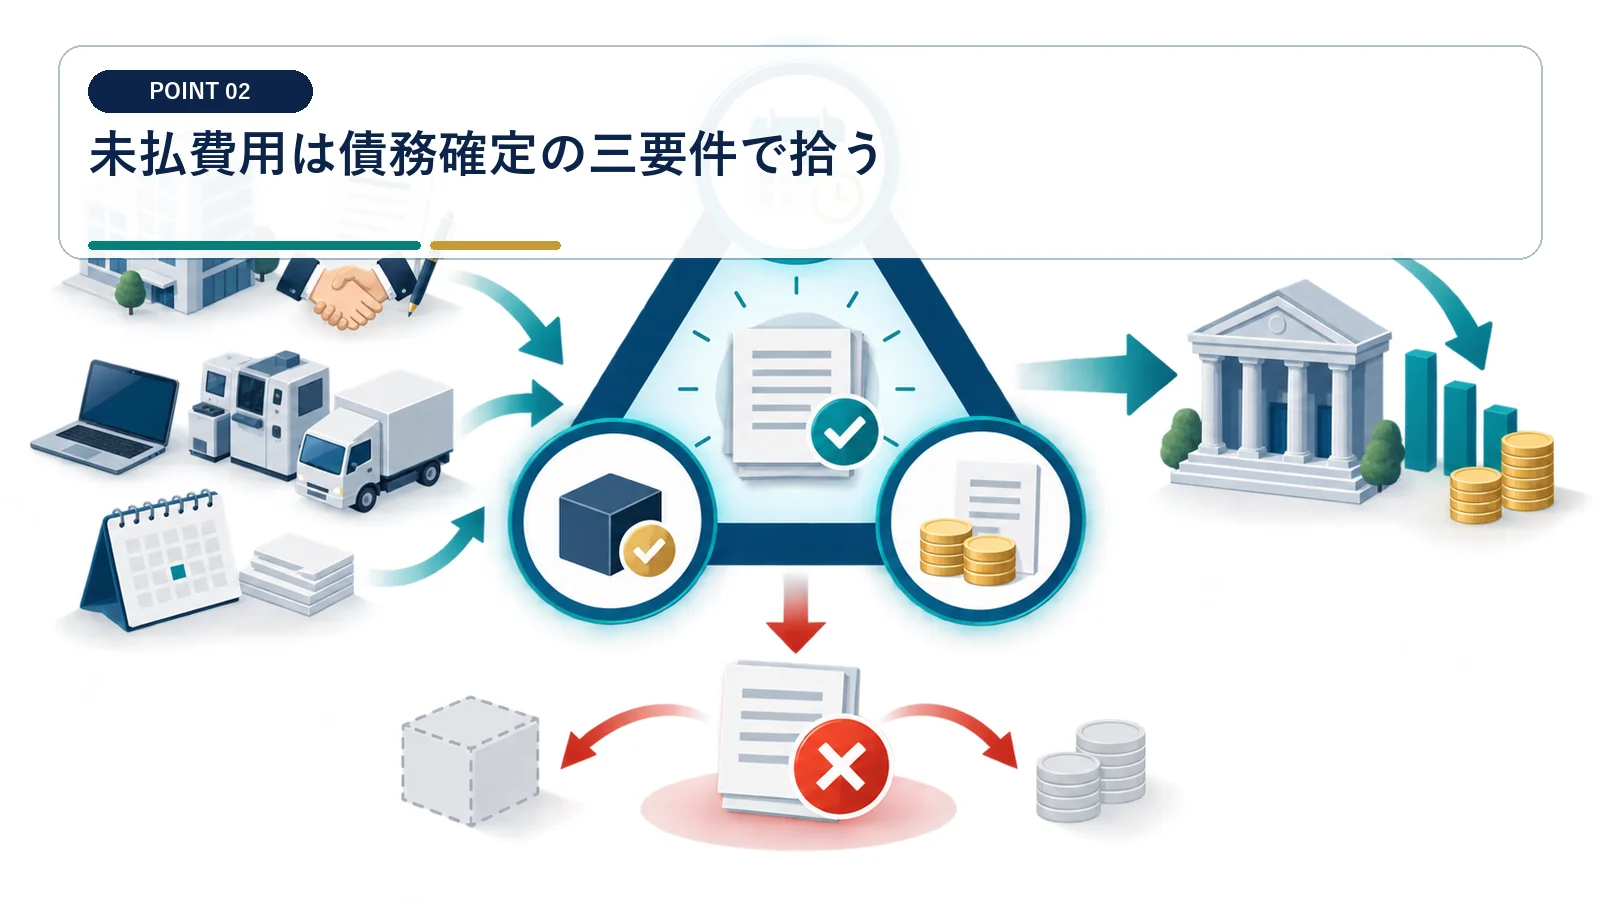
請求書が未着でも、決算日までに役務が完了し金額を合理的に算定できれば検討余地があります。
契約・役務完了・金額根拠をそろえる
販売費等を未払計上するには、債務成立、給付原因事実の発生、合理的な金額算定の三要件を確認します。 発注済みでも作業が終わっていなければ、原則として当期費用にはできません。
外注費、修繕費、水道光熱費などを対象に、契約書、作業完了報告、検針票、見積書、翌月請求書を照合します。部門責任者が完了日を確認し、経理が計算根拠と支払予定日を未払台帳へ登録してください。
見積額を都合よく膨らませない
合理的に算定できない概算や、将来の契約分まで含む引当ては債務確定と異なります。 請求書が来ていないことは免罪符にも、自由な見積計上の根拠にもなりません。
見積単価、数量、完了範囲を第三者資料で裏づけ、翌期の確定請求額との差を検証します。毎年大きな戻入れが出る費目は計算方法を見直し、税額調整目的の過大計上と疑われない運用にします。
未払費用の債務確定には三つの要件があります。
出典:国税庁 No.5387
減価償却資産の事業供用日は、本来の目的で使用を開始した日を基礎に判断します。
既存資産の減価償却漏れを点検する
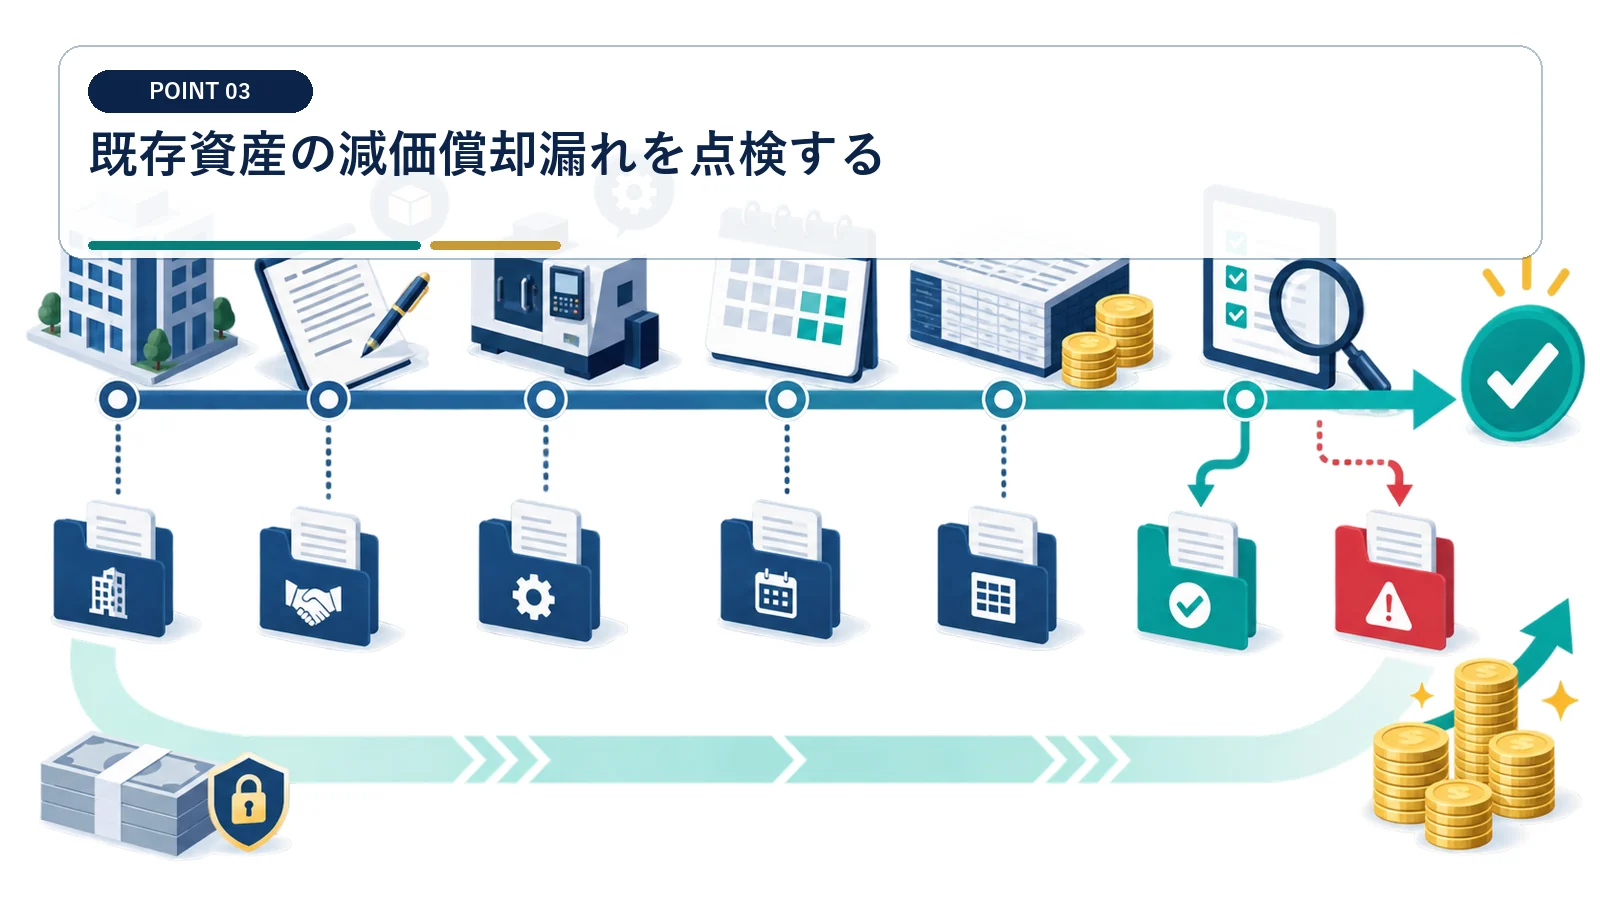
購入時に現金を支出済みの資産は、供用後の償却が当期の損金になる場合があります。
固定資産台帳と現物の供用日を突合する
減価償却は資産を事業の用に供した後、法定の方法と限度で計上します。 購入代金を払った日だけで、減価償却開始日を決めないでください。
取得日、設置日、試運転完了日、使用開始日、耐用年数、償却方法を台帳で確認します。工場へ搬入しただけの機械ではなく、生産開始など本来の目的で使用できる状態になった日を証憑で確定してください。
償却不足と任意の一括費用化を混同しない
当期の現金支出がなくても、取得価額全額を好きな年度に損金へ落とせるわけではありません。 利益が出た年度だけ償却額を恣意的に増やす処理は避けます。
前年以前の償却不足、申告調整、資本的支出、遊休資産を資産別に確認します。過年度誤りが疑われる場合は、当期へまとめて計上せず、更正の請求や修正申告を含む正しい手続きを税理士と検討します。
貸倒損失は回収不能の事実で判断する
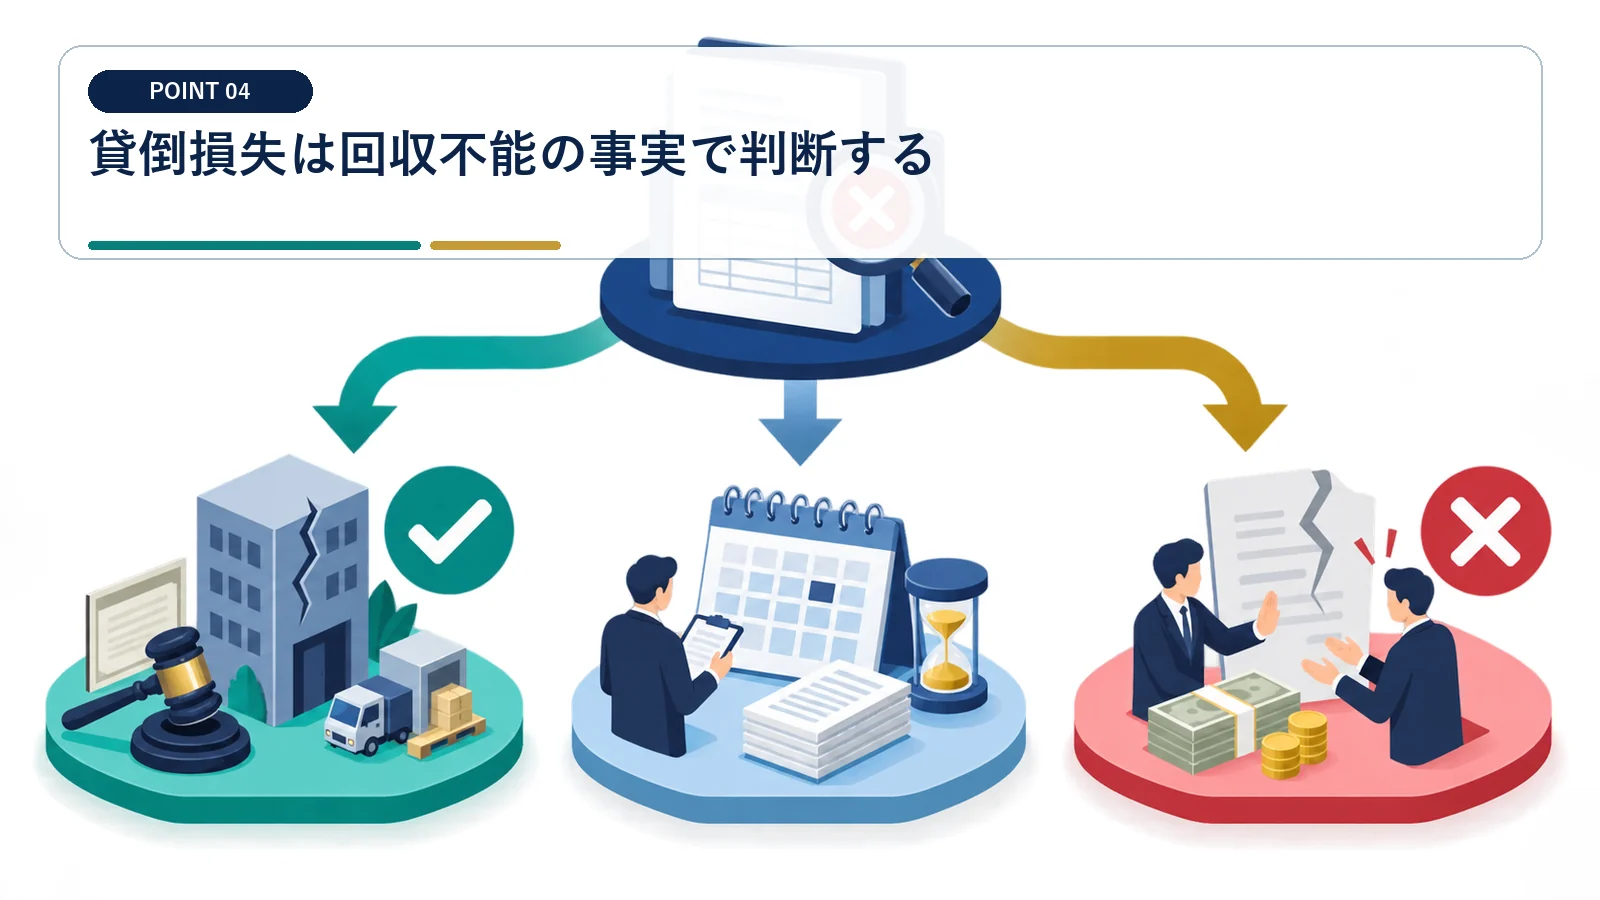
売掛金を消す仕訳は、現金を残す節税ではなく既に失った価値の適正処理です。
法的消滅・全額回収不能・取引停止を区分する
貸倒損失には、法的に債権が切り捨てられた場合など複数の判定類型があります。 入金が遅い、連絡が取れないという事情だけで全額を貸倒れにしないでください。
契約書、請求書、督促記録、債務者の財産・支払能力、法的手続、担保評価を債権ごとに整理します。回収不能が明らかな類型では、その事実が明らかになった事業年度と損金経理の要否を確認してください。
債権放棄が寄附金になるリスクを抑える
回収可能性があるのに関係会社や取引先の債権を免除すると、寄附金等として扱われる場合があります。 節税目的の債権放棄を先に決議せず、回収可能額を評価します。
債務超過の継続期間、支援の経済合理性、他の債権者の対応、再建計画を書面化します。書面による債務免除を行う前に、貸倒要件と寄附金認定の双方を検討し、取締役会議事録へ理由を残します。
在庫・固定資産の損失は現物確認から始める
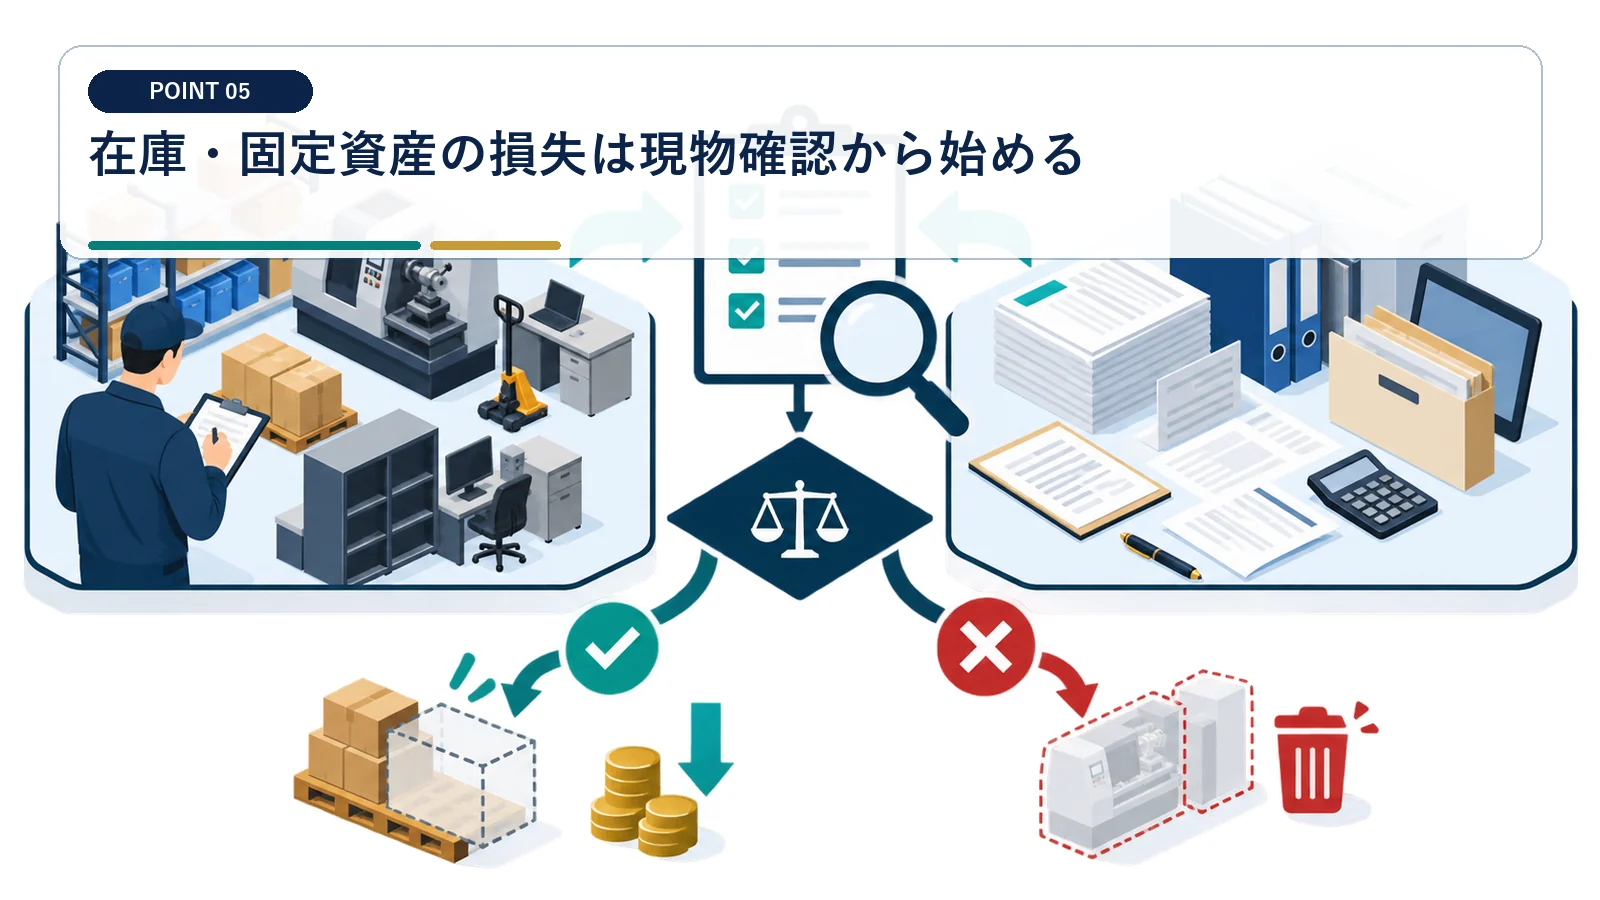
値下がりや使っていないというだけで、評価損や除却損を自由に計上できません。
滅失・損傷・陳腐化の証拠を品目別に残す
在庫の評価損には、災害による著しい損傷など税法上認められる事実が必要です。 決算日に在庫が多いという理由だけで、一律の評価減率を掛けないでください。
棚卸表、写真、保管期限、販売実績、廃棄証明、社外相場を品目コードへ紐づけます。単なる市場価格の低下や販売不振で処理できるかは評価方法も含めて確認し、現物数量と帳簿数量の差も別に調査します。
除却は使用停止と処分方針を一致させる
固定資産を台帳から消しても、引き続き使用できる状態なら損失の根拠は弱くなります。 仕訳日ではなく、資産価値が失われた事実の日を特定します。
機械の停止日、電源切断、撤去、廃棄業者への引渡し、再使用可能性、処分価額を記録します。有姿除却を検討する資産は、今後通常の方法で事業に使う可能性がないかを技術部門と経営者が確認します。
全額回収不能と貸倒処理の関係、担保がある場合の考え方が示されています。
棚卸資産の評価損は通達上の具体的な事実と方法に基づきます。
繰越欠損金を期限順に使う
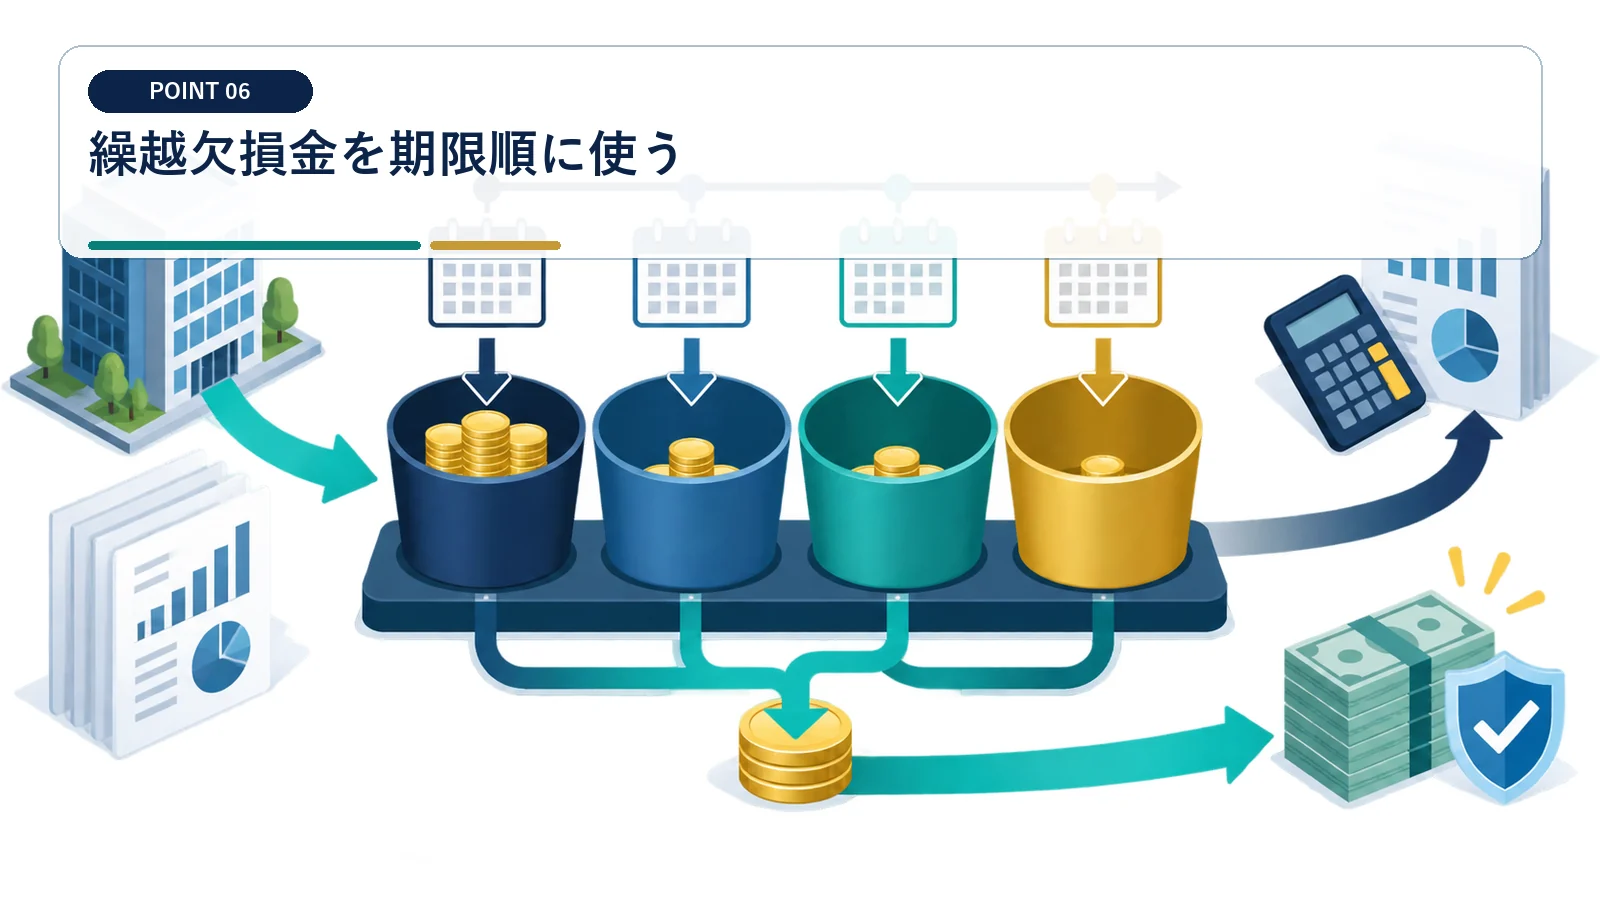
過去の税務上の赤字は、新規支出なしで当期所得を減らせる代表的な項目です。
別表七で残高と失効年度を確認する
青色申告事業年度の欠損金は、原則10年以内で古いものから控除します。 会計上の累積赤字を、そのまま欠損金控除額として使わないでください。
発生年度別残高、青色申告、連続申告、当期の法人区分を確認します。中小法人等以外では原則50%の控除限度があるため、当期所得全額を消せないケースも含めて税額を二通り試算してください。
M&A前後の利用制限を先に調べる
特定支配関係の変化と事業変更などが重なると、欠損金利用が制限される場合があります。 欠損金を確実に使える資産として売買条件へ入れないでください。
株主名簿、支配関係図、事業再開日、資産構成、役員変更を時系列化します。買収価格へ欠損金の税効果を織り込む場合は、制限が適用される悲観ケースも企業価値評価へ反映します。
既に行った賃上げ・投資の税額控除を探す
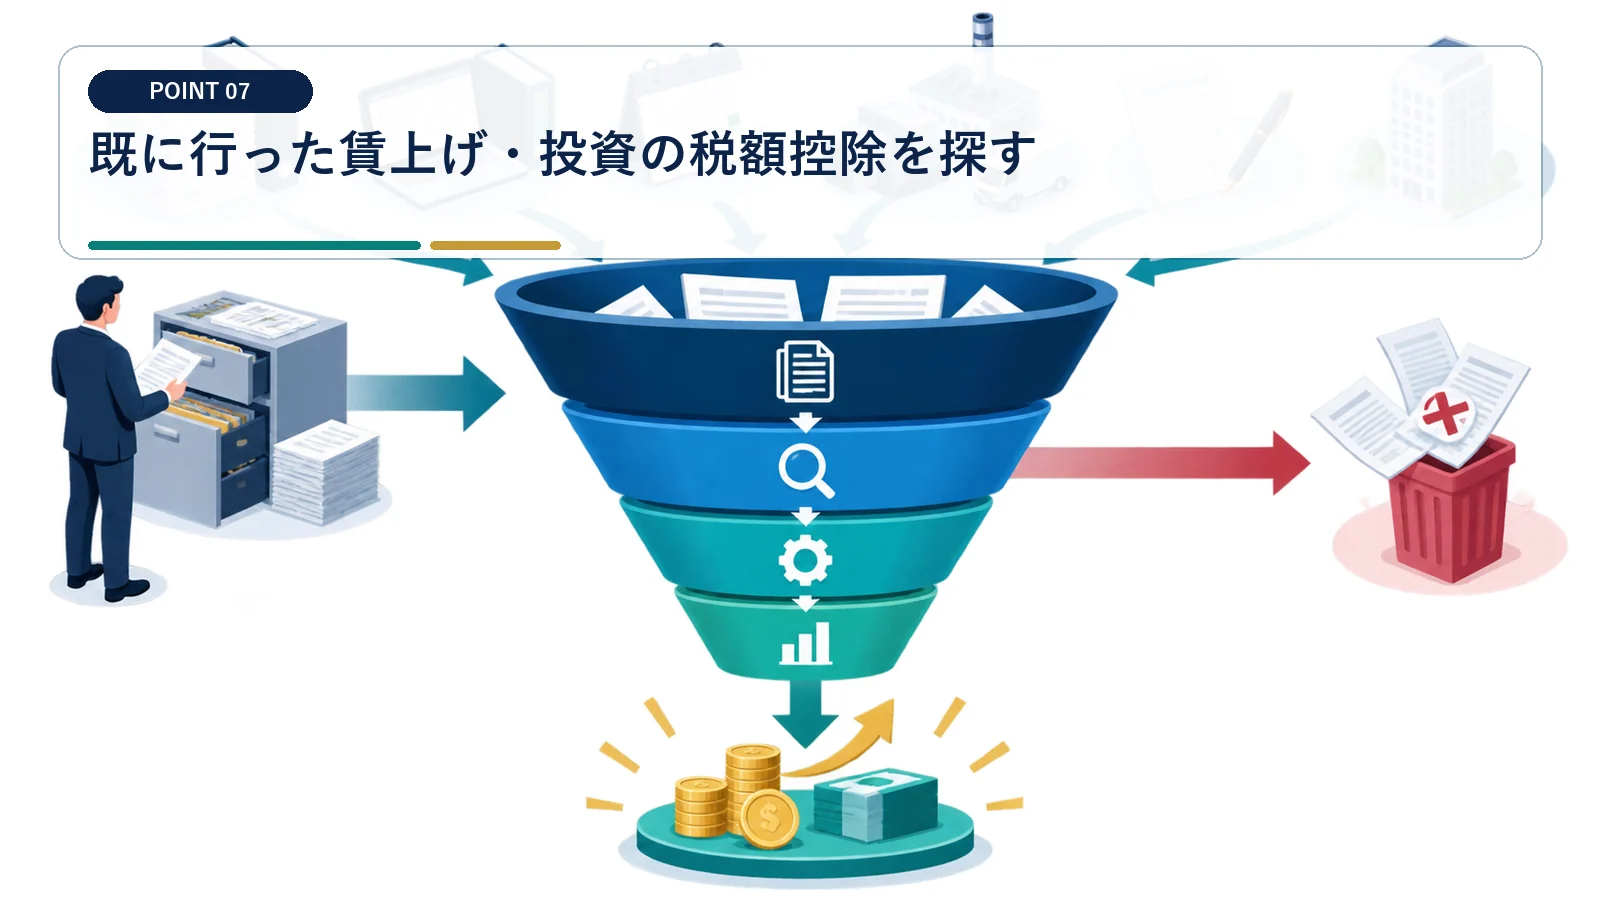
税額控除は税金を直接減らしますが、要件確認と申告書添付が欠かせません。
給与台帳と設備投資台帳から候補を抽出する
青色申告法人が一定の賃上げ等を行った場合、増加額の一部を法人税から控除できる制度があります。 最大控除率だけを見ず、法人税額に対する上限と適用年度を確認します。
前期と当期の雇用者給与等支給額、教育訓練費、子育て支援認定など必要データを制度別に集めます。設備税制は取得・供用前の認定が必要なものもあるため、申告時に制度名だけを探すのではなく投資決裁時から期限を管理します。
控除しきれない額の繰越要件を管理する
制度によっては当期に使えない税額控除を一定期間繰り越せます。 使えなかった控除額を自動的な還付金として扱わないようにします。
控除限度超過額の明細書、継続申告、翌期の適用要件を税額控除台帳へ記録します。赤字年度でも必要書類を添付しなければ将来利用へ影響することがあるため、当期税額がゼロでも申告手続きを省かないでください。
節税候補を証拠・期限・将来負担で順位付けする
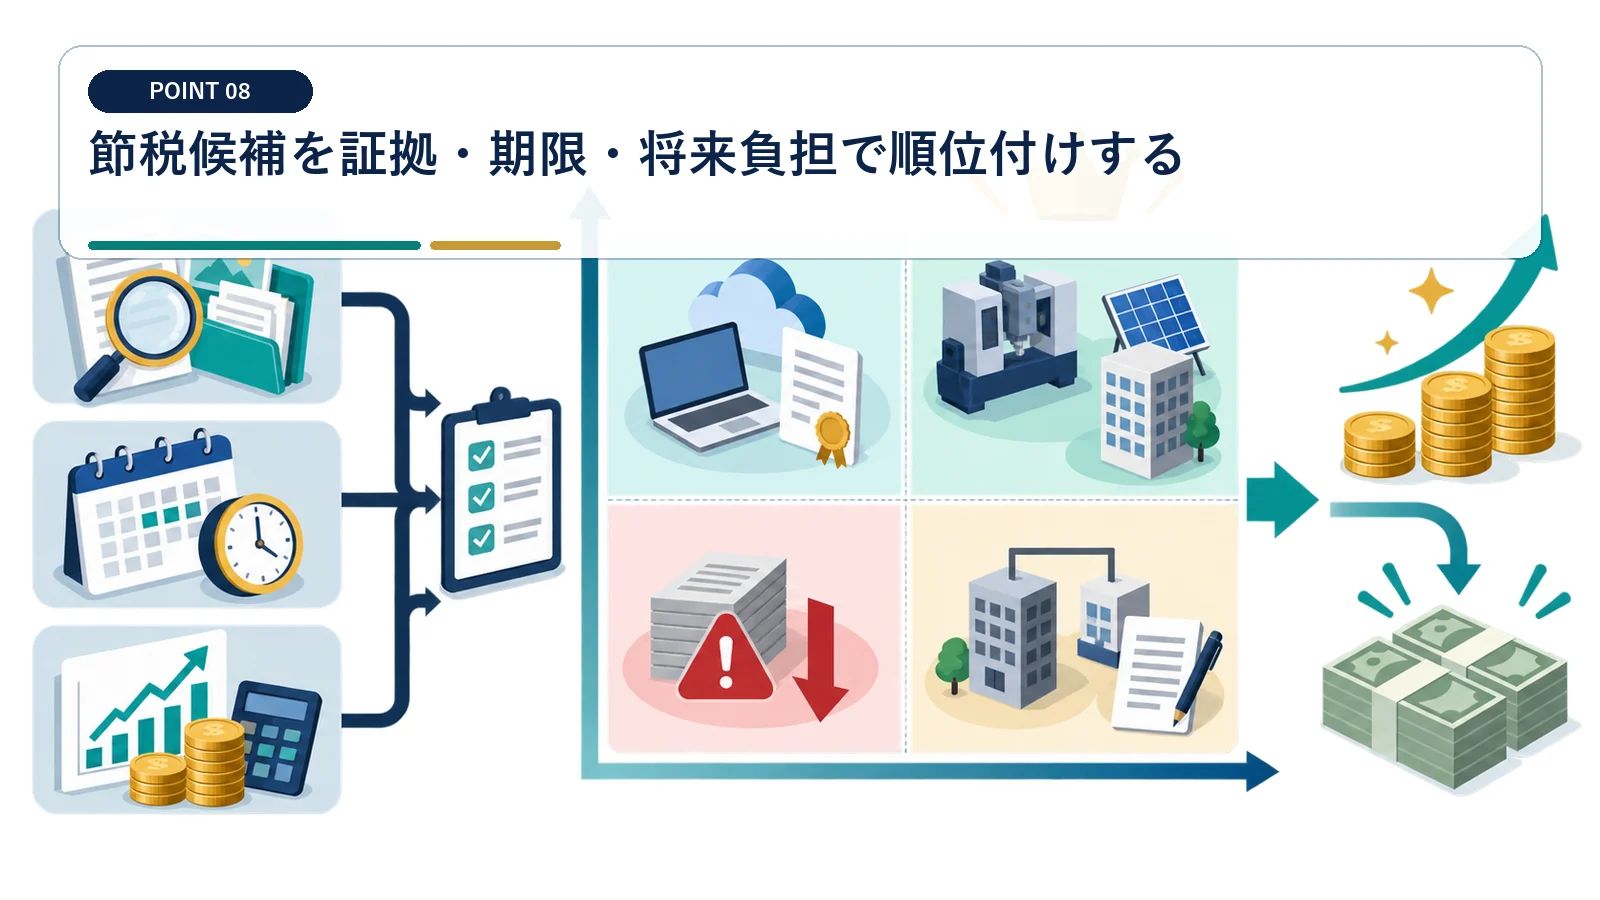
支出の有無だけでなく、否認リスクと翌期への影響まで比べて選びます。
決算チェック表を金額順ではなく確度順に並べる
債務確定済み費用や既存の税額控除から確認し、判断が難しい損失は後段で個別検討します。 『現金が減らない』という一条件だけで、税務リスクの高い仕訳を優先しないでください。
各候補へ税効果、当期現金、将来現金、必要証憑、申告期限、担当者、専門家確認の欄を設けます。根拠が強く期限が近い項目を先に処理し、金額が大きくても事実が固まらない項目は予算へ織り込みません。
翌期の戻入れ・支払・課税を見える化する
当期税額を下げても、翌期に支払いや課税が出れば恒久的な節税とは限りません。 当期申告書だけで対策を評価せず、翌期資金繰りへ接続します。
未払金の支払月、減価償却の残存期間、圧縮・繰延項目の将来課税、税額控除の失効を24か月表へ置きます。節税実行後の最低現金残高が社内基準を守るか確認してから決算処理を確定します。
青色欠損金の繰越期間と控除限度が定められています。
出典:国税庁 No.5762
中小企業向け賃上げ促進税制の要件、控除、繰越資料が公開されています。
現金を減らさない法人節税に関するよくある質問
現金を一切使わずに節税できますか?
新たな支出を伴わない処理はありますが、過去の支出、将来の支払、債権価値の喪失などを反映しています。無コストで税金だけを消す方法ではありません。
請求書が未着でも未払費用にできますか?
債務成立、給付原因事実の発生、金額の合理的算定という要件を満たすかで判断します。請求書未着だけで否定も肯定もできません。
回収できない売掛金はすぐ経費にできますか?
入金遅延だけでは足りません。法的消滅、全額回収不能、一定の取引停止などの類型と証拠を確認します。
減価償却は現金を減らさない節税ですか?
当期の現金支出を伴わない費用ですが、資産取得時には現金を支出しています。供用日、耐用年数、償却限度に従います。
減価償却は現金支出を伴わず価値減少を費用化しますが、法定限度があります。
貸倒損失は、法的な債権切捨て、全額回収不能、一定期間の取引停止後も弁済がない場合など、類型ごとの事実と処理要件に基づきます。
