
会社売却のクロージング日で税金はいつ決まる?申告年の判定
会社売却では基本合意や最終契約の締結日と、代金決済・株式移転を行うクロージング日が離れることがあります。申告年は書類名ではなく、株式が実際に移転した時期から判断します。
最終契約は将来の譲渡条件を定め、クロージングで代金決済と株式移転を実行します。
個人株主の株式譲渡所得は、原則として株式の引渡しがあった年に計上します。クロージング条件、株主名簿の書換え、代金決済、譲渡承認をそろえて実行日を確認します。
年末クロージングで、税制改正・納付時期・価格調整がどの年へ入るかを契約前に整理します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費
- 最終契約とクロージング資料
- 仲介・FA・専門家の費用
- 留保金・価格調整・納税予定
- 最終契約日とクロージング日は役割が違う
- 株式の引渡しがあった年が原則の申告年
- クロージング条件の充足日を確認する
- 譲渡承認と株主名簿書換えを時系列に置く
最終契約日とクロージング日は役割が違う
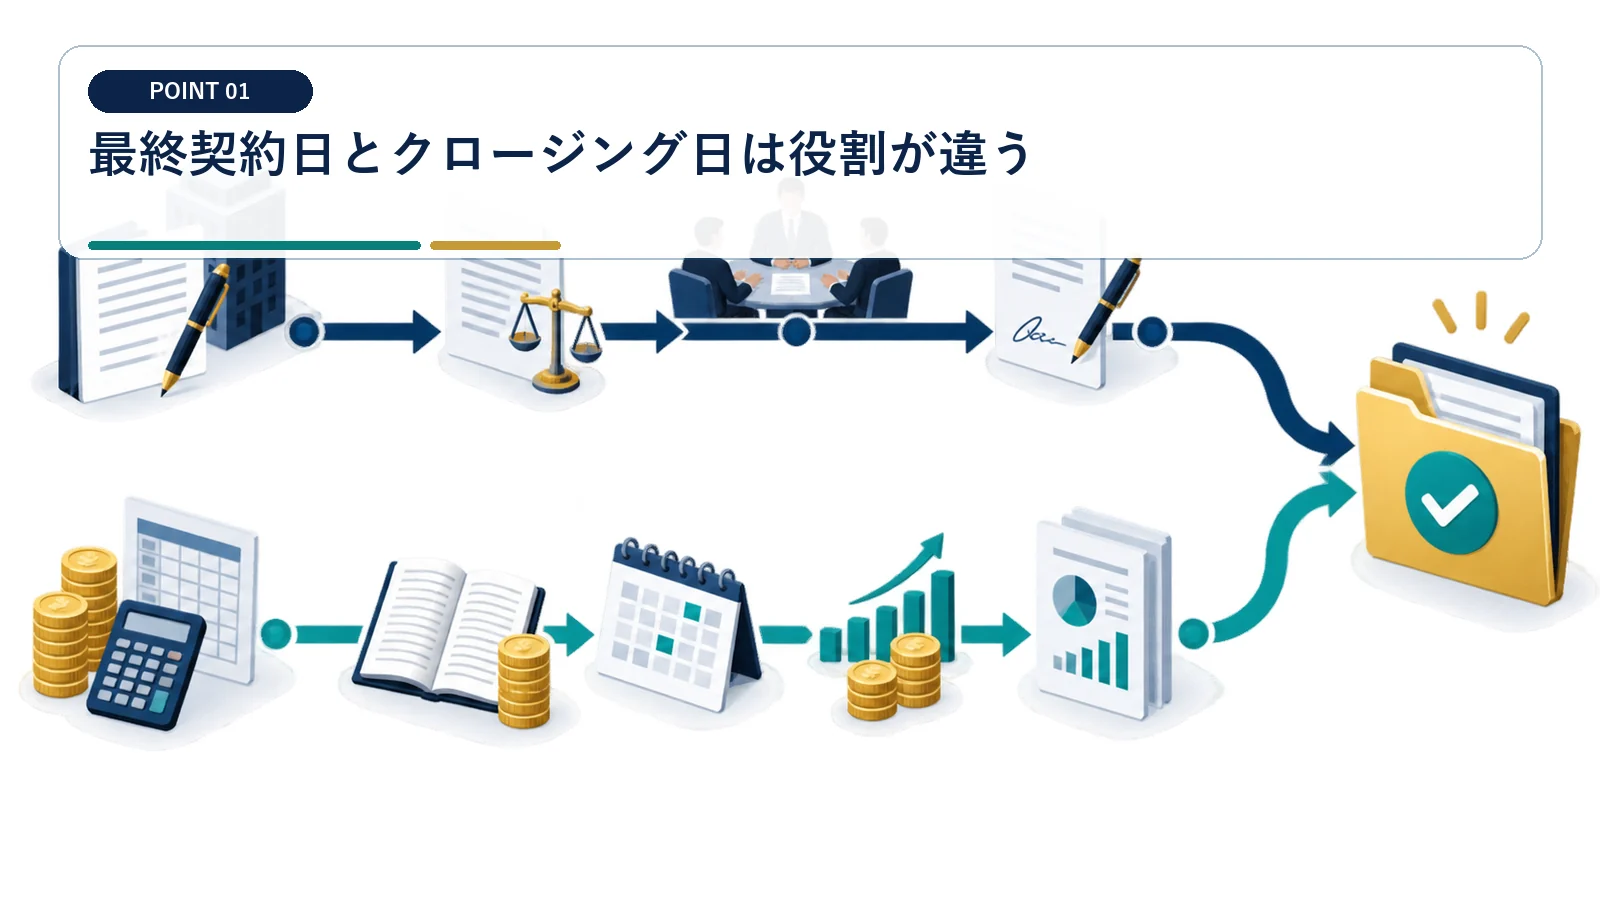
最終契約は将来の譲渡条件を定め、クロージングで代金決済と株式移転を実行します。
最終契約日とクロージング日を別欄で管理する
最終契約は将来の譲渡条件を定め、クロージングで代金決済と株式移転を実行します。 署名日・決済日・株式移転日を区別して記録
最終契約の署名日、予定クロージング日、実際の決済日を会社売却実行日台帳の別々の欄へ記載します。契約書、振込記録、株式移転を示す資料を日付ごとにひも付けます。日程変更があった場合は、変更合意の有無と実行日への影響も残します。
署名しただけで株式譲渡が完了したと判断しない
契約締結後も前提条件や決済が未了なら、実際の権利移転時期は別に確認する必要があります。 契約締結と実際の譲渡事実を同一視しない
署名日だけを申告年の根拠にすると、代金決済や株式移転の事実と食い違うおそれがあります。クロージング時に実行した手続を資料で確認し、契約日との役割の違いを説明できる状態にします。実行延期が決まった場合は税額と納付予定を再計算します。
株式の引渡しがあった年が原則の申告年
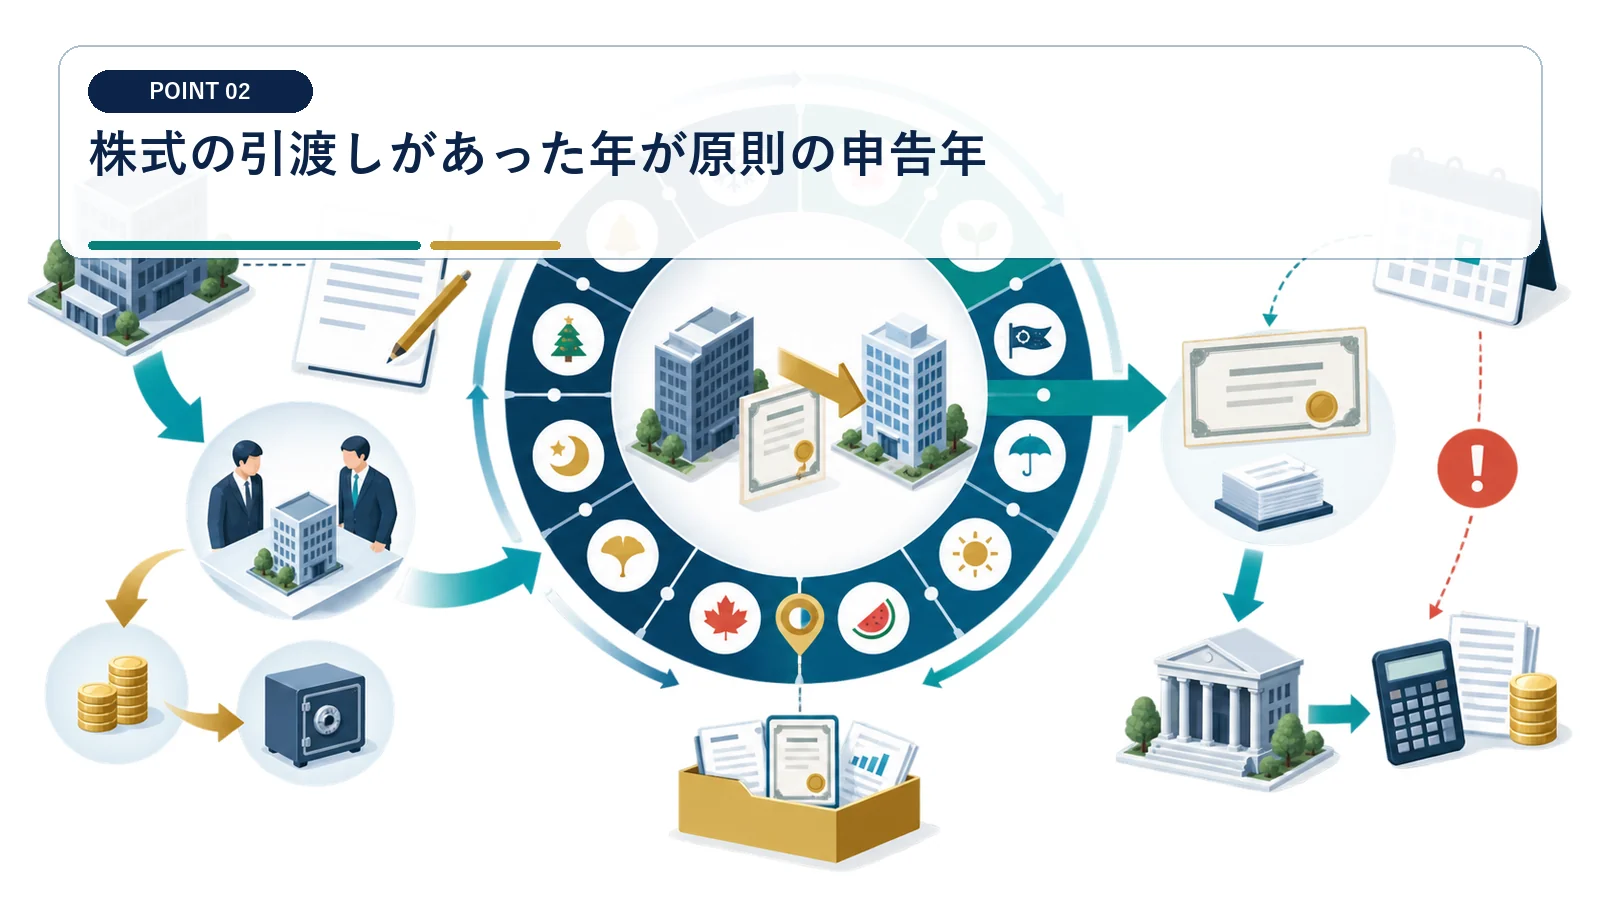
個人の株式譲渡所得は、原則として株式の引渡しがあった日の属する年で計算します。
株式の引渡しを示す記録を時系列でそろえる
個人の株式譲渡所得は、原則として株式の引渡しがあった日の属する年で計算します。 申告年は引渡しの事実と証拠資料から確認
株主名簿、振込記録、株券等の資料から、株式を引き渡した事実と日付を確認します。契約締結日、入金日、名簿の更新日を並べ、それぞれが示す内容を会社売却実行日台帳へ記録します。申告年の判断に使った資料は売主株主と税理士で共有します。
入金予定日だけで譲渡年を決めない
予定どおりに入金されても、株式移転を示す記録が別日なら日付の意味を整理しなければなりません。 予定日ではなく実行済みの記録を優先して照合
資金計画上の入金予定だけを税務上の日付へ置き換えると、申告根拠が弱くなります。実際の振込と株式移転資料を突き合わせ、年をまたぐ場合は両年の申告・納付時期を比べます。記録が一致しないときは、契約条項と実行事実を税理士へ提示します。
資産の譲渡日は原則として引渡日ですが、契約効力発生日を譲渡日として申告できる取扱いもあります。株式では契約と実行事実を個別に確認します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
クロージング条件の充足日を確認する
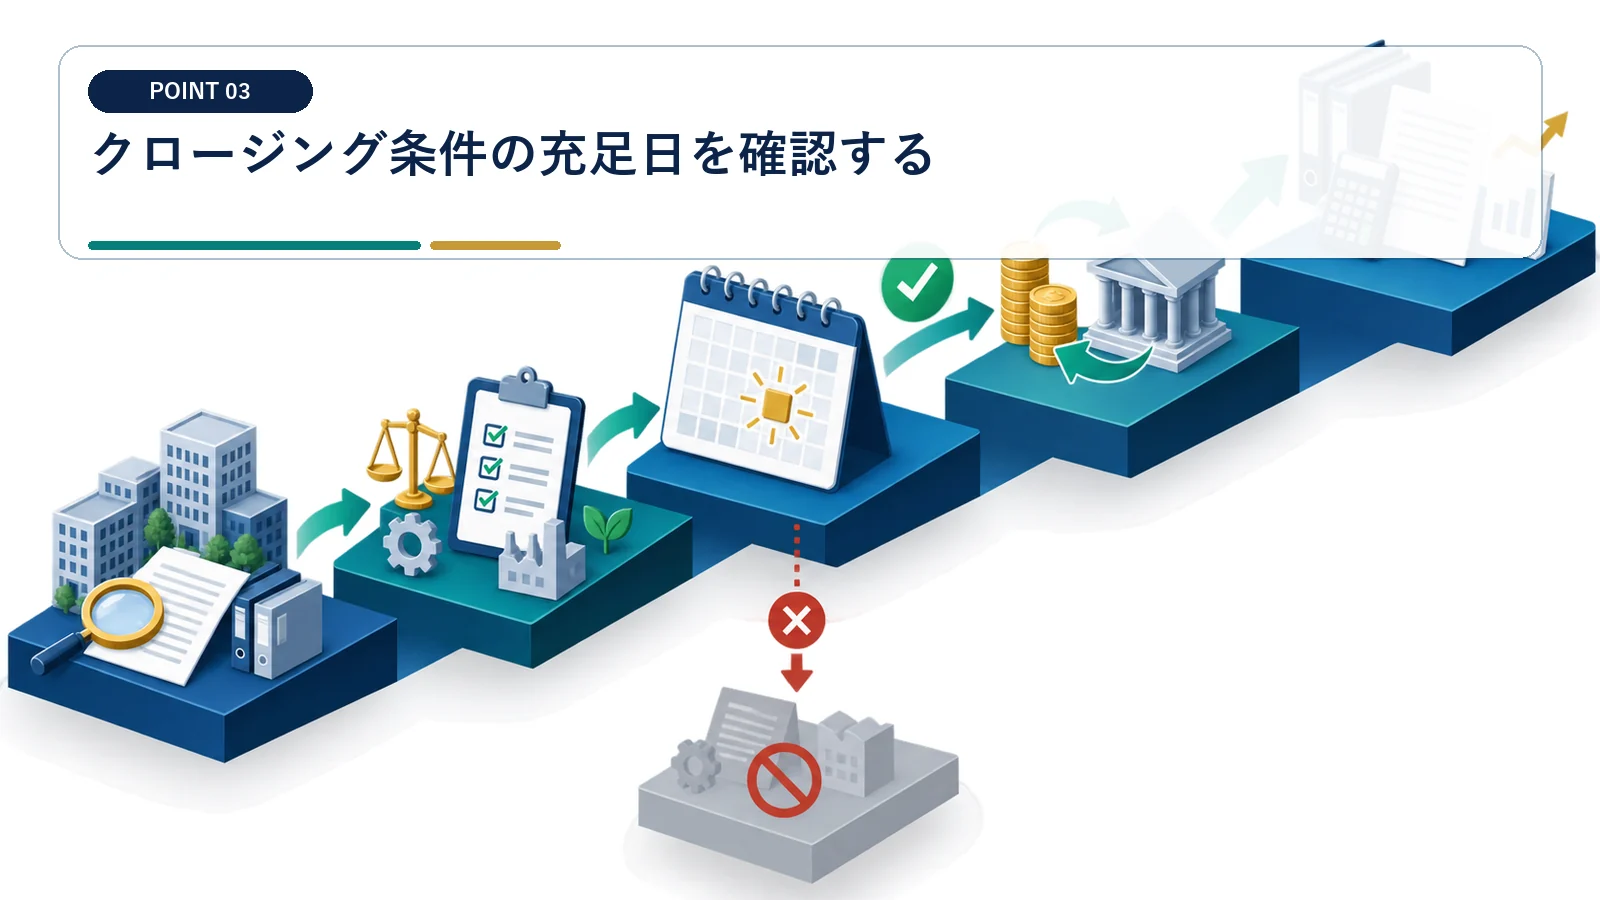
許認可、第三者同意、融資、役員交代などの前提条件が未充足なら実行できません。
前提条件の充足を資料ごとに確認する
許認可、第三者同意、融資、役員交代などの前提条件が未充足なら、クロージングを実行できません。 予定日より前提条件の充足状況を優先して確認
契約書からクロージングの前提条件を抜き出し、条件ごとに担当者、必要資料、充足日を設定します。許認可や同意書、融資に関する確認資料を集め、条件充足確認書と照合します。すべての条件がそろった日と実際の実行日を別々に記録します。
形式的な予定日を実行日として申告しない
前提条件が残っているのに予定日だけを採用すると、実際に取引を実行できた時期とずれます。 未充足条件がある間は実行日を確定扱いしない
融資や第三者同意が遅れれば、契約時の予定日に決済できない場合があります。未充足項目を定期確認し、延期時は買主、FA、弁護士、税理士へ同じ日程を共有します。申告資料には予定ではなく、充足と実行を示す証拠を残します。
譲渡承認と株主名簿書換えを時系列に置く
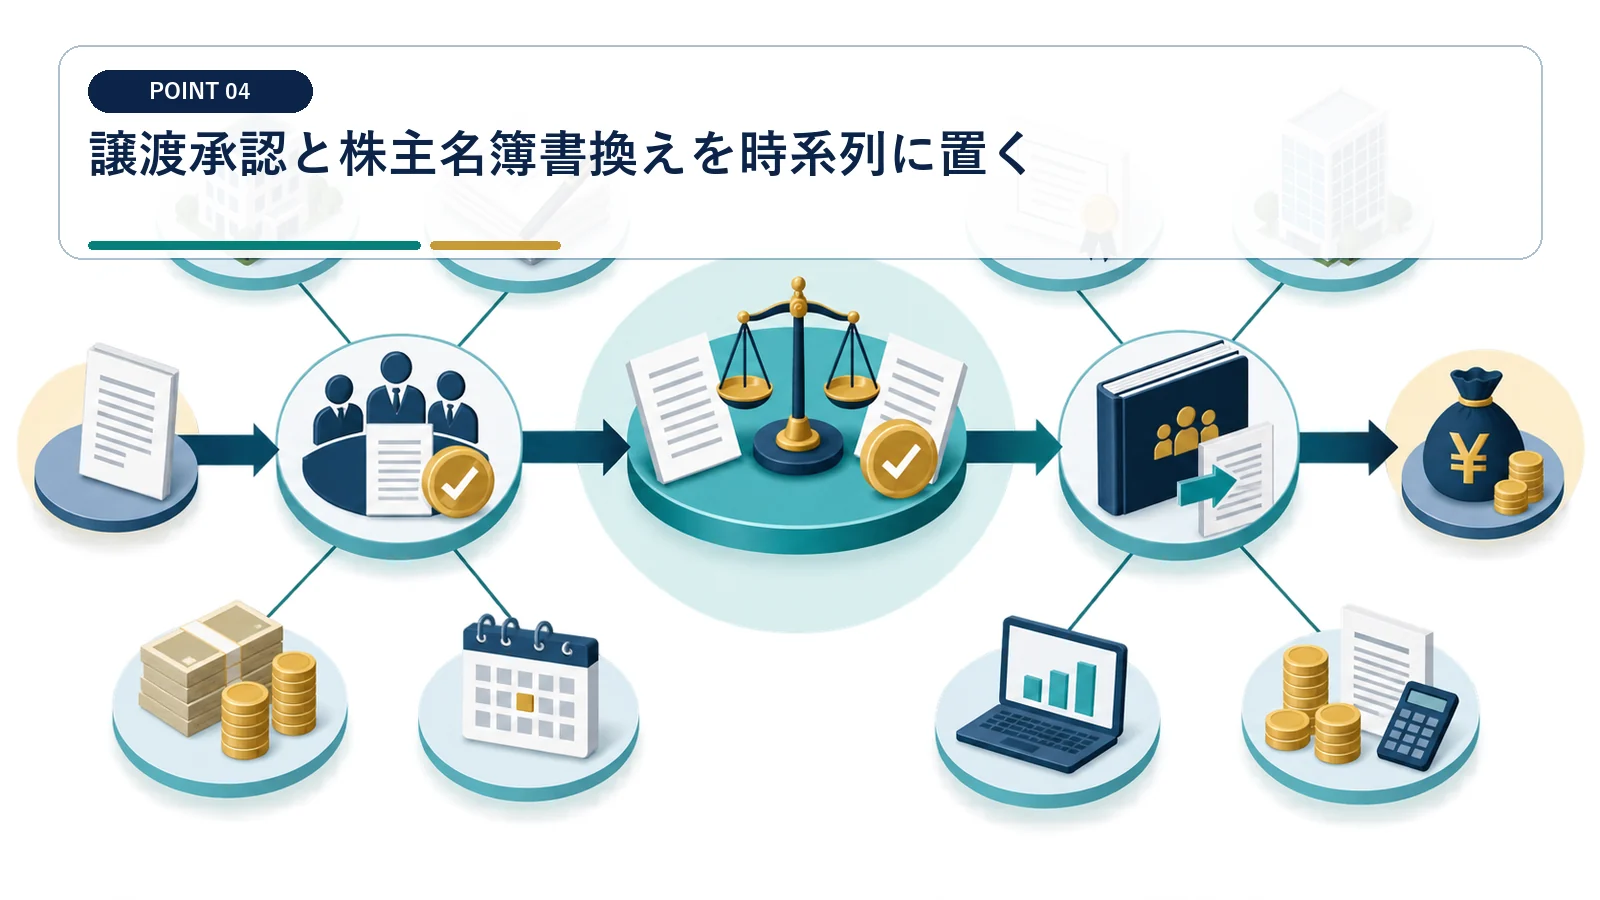
非上場株式では会社法上の承認手続と対抗要件を確認し、実際の権利移転を説明します。
譲渡承認と株主名簿の更新日を保存する
非上場株式では、会社法上の承認手続と実際の権利移転を説明できる記録が必要です。 承認手続・名簿更新・決済を一つの時系列で管理
譲渡承認に関する議事録と株主名簿をそろえ、それぞれの決議日、効力日、更新日を確認します。代金決済の資料と並べ、手続がどの順序で行われたかを台帳へ記載します。売主、買主、発行会社が保有する資料に相違がないかも確かめます。
代金入金だけで全手続が完了したとみなさない
入金記録だけでは、譲渡承認や株主名簿書換えまで完了したことを説明できません。 振込記録と会社側の承認・名簿記録をセットで保存
決済を終えても社内手続が残れば、権利移転に関する記録が不一致になります。クロージングチェックリストへ議事録と名簿更新を入れ、不足資料の担当者と期限を決めます。後日訂正した場合は、訂正理由と日付を元の記録とともに保存します。
年またぎで適用税制と納付時期が変わる
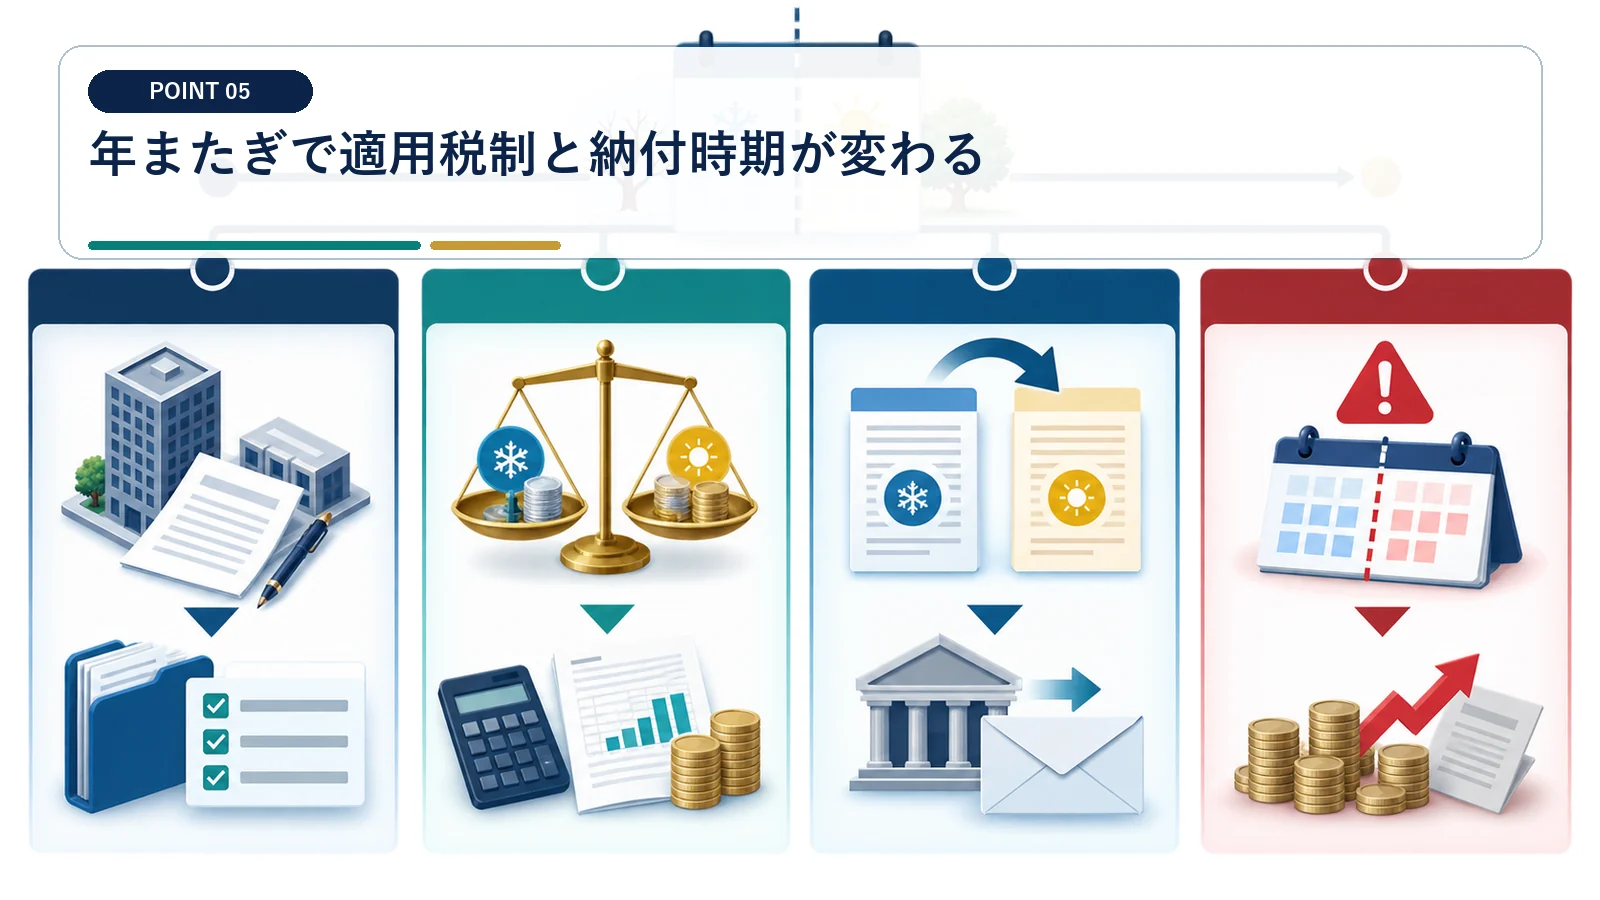
クロージング年が変わると、その年分の税制と翌年の申告・住民税時期が連動します。
年別の税額と納付予定を二案で比較する
クロージング年が変わると、適用する税制と翌年の申告・住民税の時期も連動して変わります。 年またぎでは税率だけでなく申告・納付時期まで比較
当初予定年と延期後の年について、売却代金、譲渡費用、税額、申告時期、住民税の納付時期を並べます。クロージング日が確定する前は二案を残し、納税資金を使える時期も比較します。実行年が決まったら採用しない年の試算と判断理由を保存します。
契約年の税制をそのまま実行年へ当てはめない
実行が翌年へ延びると、契約時に置いた税額と資金カレンダーが使えなくなる場合があります。 実行年が変わった時点で税額表と資金表を更新
署名時の税制だけで納税枠を確定すると、クロージング延期による変更を反映できません。年が変わる可能性を把握した時点で両年の試算を更新し、翌年の申告と住民税まで現金を確保します。最終的な日付は契約変更と実行資料で裏付けます。
中小M&Aでは支援業務、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
資産の譲渡日は原則として引渡日ですが、契約効力発生日を譲渡日として申告できる取扱いもあります。株式では契約と実行事実を個別に確認します。
アーンアウトは受取時期と権利確定を確認する
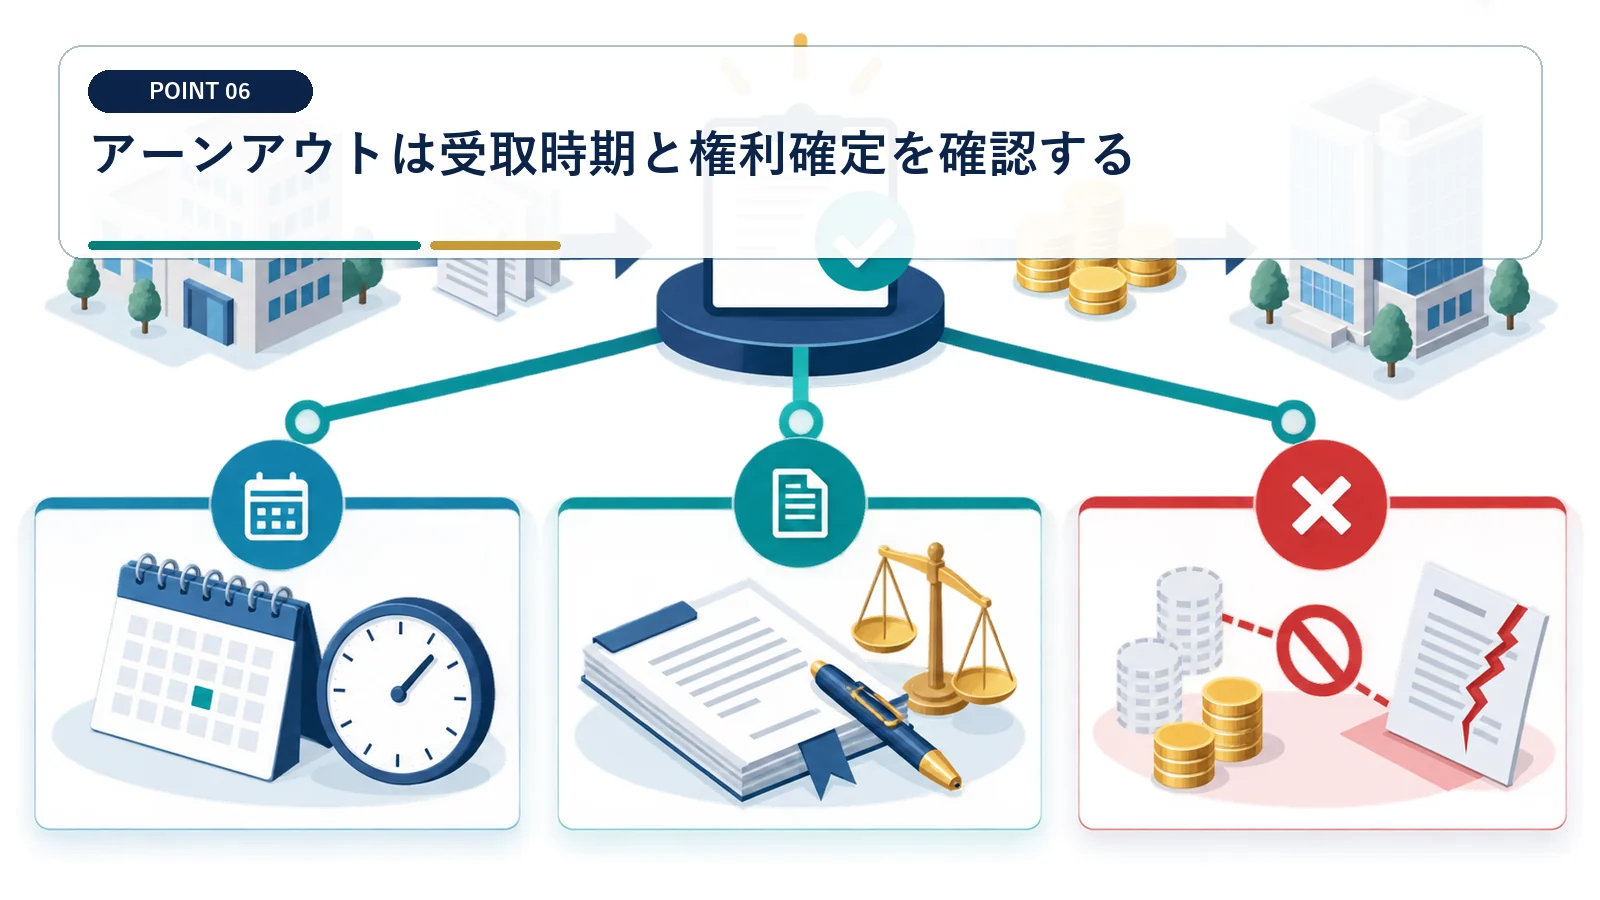
アーンアウトなどの追加対価は、権利が確定する条件と時期を契約ごとに確認します。一律の課税時期を示すのではなく、契約締結前に税理士へ個別確認してください。
基本対価とアーンアウトを別々に記録する
業績連動対価は、金額、支払条件、権利が確定する時期を契約文言から個別に判断します。 追加対価は権利確定条件と支払時期を契約別に確認
クロージング時の基本対価と将来の追加対価を分け、各支払条件と判定期間を一覧にします。アーンアウトについては算定指標、金額確定日、支払予定日を契約書から抜き出します。税務上の取扱いは契約条件と事実関係を税理士へ示して確認します。
将来支払額をクロージング時に全額確定扱いしない
条件達成前のアーンアウトを確定入金として扱うと、納税資金と自由資金を過大に見積もります。 未確定の追加対価を現在の自由資金へ含めない
将来の業績により金額が変わる対価は、当初契約額だけで受取額を決められません。達成条件と判定結果を追跡し、確定前の金額は別枠で表示します。条件や支払時期が変わった場合は、税額と手取りの両方を見直します。
エスクローと補償請求は資金管理へ反映する
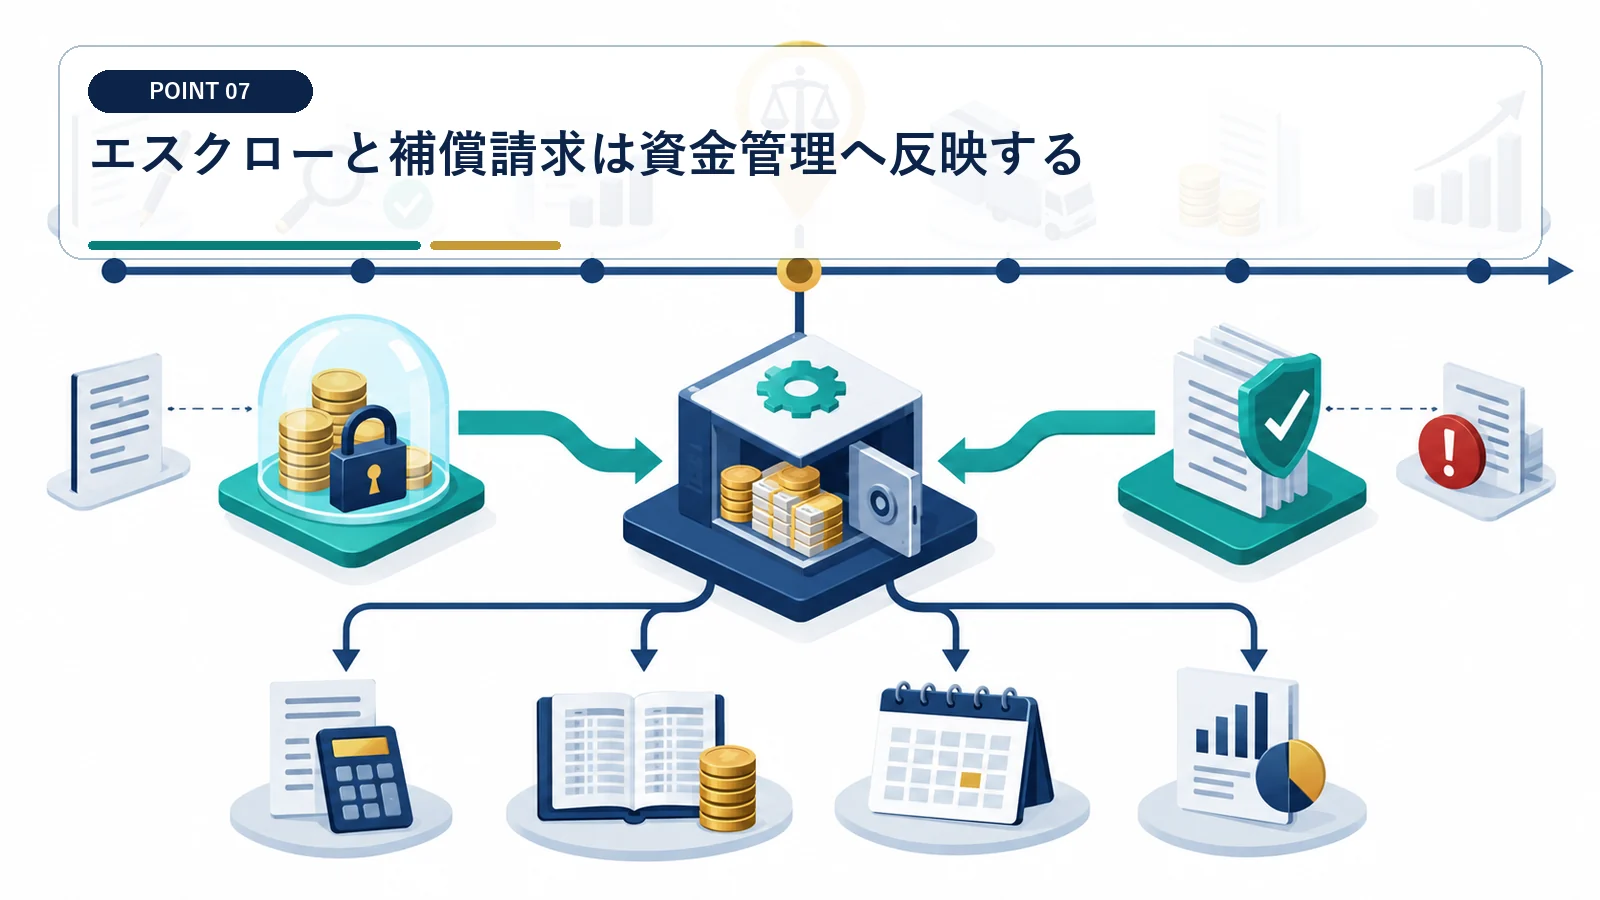
エスクローや補償留保があると、名目対価、受取済み資金、納税に使える現金が一致しないことがあります。課税時期は契約内容により個別に確認します。
留保解除日と納税日を同じ資金表へ置く
エスクローや補償留保があると、名目対価と納税に使える現金が一致しない場合があります。 税額計算と実際に使える現金を別々に管理
留保額、解除条件、解除予定日、補償請求の上限を契約書から整理します。各納付予定日までに受け取れる金額を確認し、不足する場合は別の納税資金を確保します。解除後に入金された金額は、補償請求の状況を確認してから資金表へ反映します。
未受領の代金を納税資金へ当て込まない
留保解除が納付日より後なら、売却対価が十分でも手元現金は不足します。 受取前の留保金には代替の納税原資を準備
名目対価だけを見て納税可能と判断すると、エスクロー中の金額を支払原資へ数えてしまいます。解除条件と納付日を比較し、時間差がある部分には代替資金を用意します。補償請求が生じた場合は受取見込を減額し、資金用途を組み直します。
年末実行は税務・法務・決済を同じ工程表で管理する
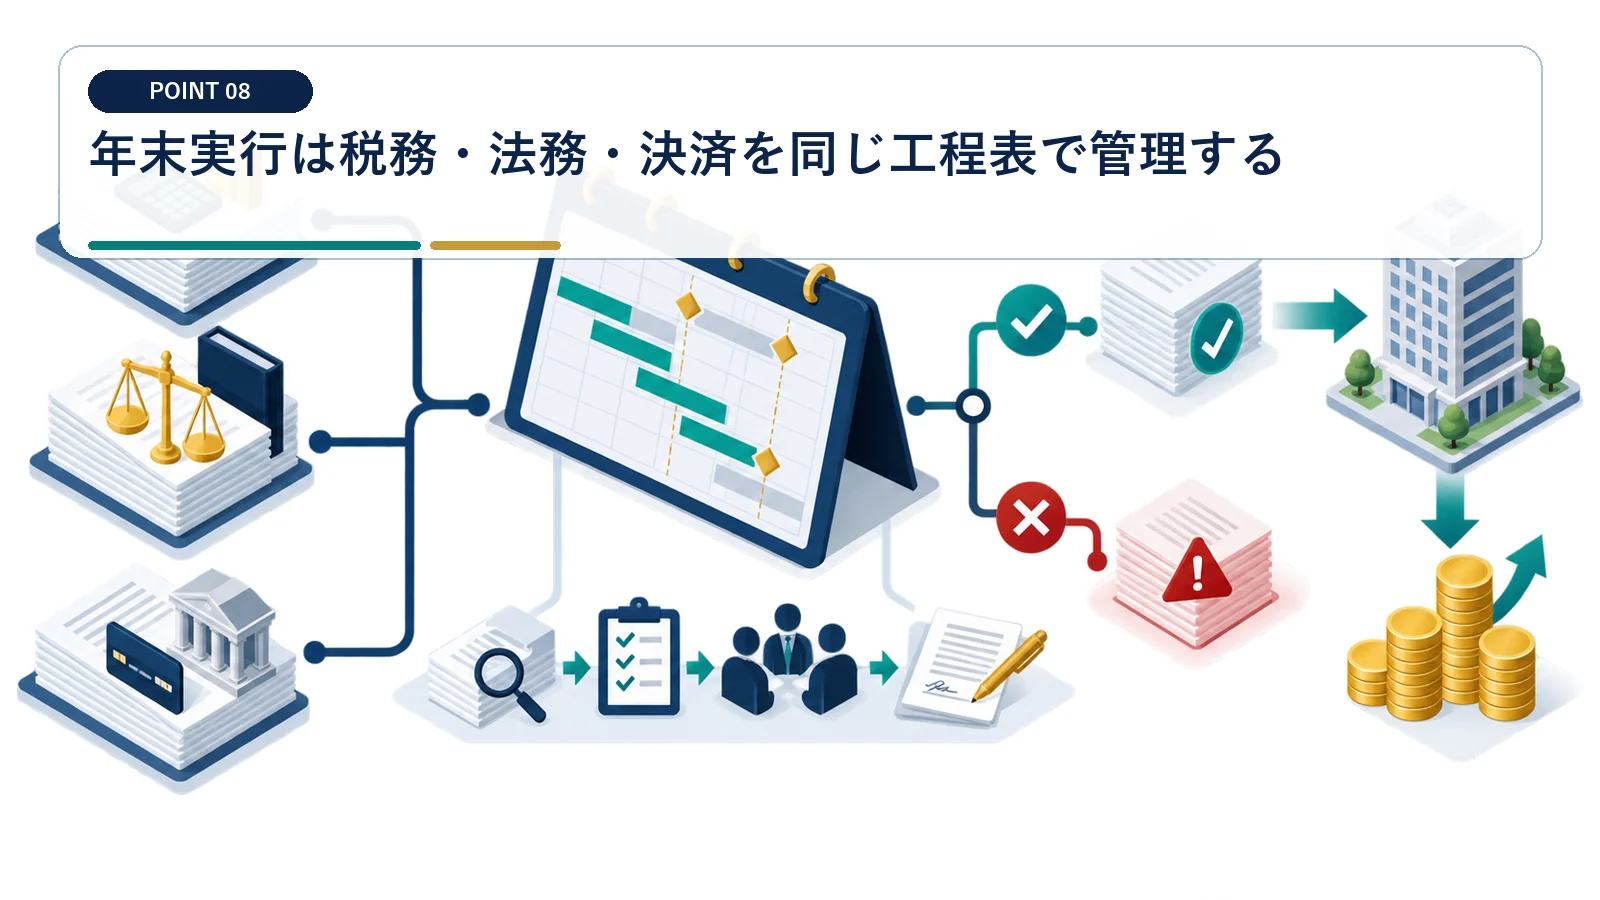
日付を動かすときは税額だけでなく買主融資、許認可、銀行営業日も確認します。
税務・法務・決済の実行可否を年末前に統合する
年末に日付を動かす場合は、税額だけでなく買主融資、許認可、銀行営業日も確認します。 年末実行は税額と実行可能性を同時に承認
税務試算、前提条件、買主融資、必要な承認、銀行営業日を一つの工程表へ集めます。各項目の最終確認日と責任者を置き、予定日に決済できるかを取締役会などで確認します。実行する場合と翌年へ延ばす場合の税引後手取りも同じ前提で比較します。
節税だけを目的に実態のない日付を設定しない
法務・融資・決済の準備が整わないまま日付だけを置くと、契約と実行事実が一致しません。 実行証拠を伴わない日付変更を税務判断へ使わない
税額差だけで年内実行を優先すると、未充足条件や銀行手続を見落とします。実行可能性を示す資料がそろった場合に限って日程を確定し、延期時の税額と納付時期も用意します。最終判断では採用日とその根拠を会社売却実行日台帳へ残します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
中小M&Aでは支援業務、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
会社売却のクロージング日と税金に関するよくある質問
契約書に署名した年に申告しますか
原則として株式の引渡しがあった年ですが、契約と実行事実を個別に確認します。
入金日がクロージング日ですか
代金決済に加え株式移転や条件充足の事実を確認します。
アーンアウトは同じ年に申告しますか
権利確定条件と契約内容により異なります。契約締結前に税理士へ個別確認してください。
年末に日付だけ前倒しできますか
実態のない日付設定はできず、法務・決済を含む実行事実が必要です。
資産の譲渡日は原則として引渡日ですが、契約効力発生日を譲渡日として申告できる取扱いもあります。株式では契約と実行事実を個別に確認します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
