
法人の不動産売却で帳簿価額をどう計算する?土地・建物別に解説
法人の不動産売却益は、取得時の購入価格ではなく売却時点の税務上の帳簿価額を使って計算します。土地、建物、附属設備、資本的支出を分けることが出発点です。
例として、売却対価1億円、土地簿価3,000万円、建物等の簿価1,000万円、直接費用300万円なら、売却損益の概算は5,700万円です。消費税や会社全体の所得計算は別に反映します。会計簿価と税務簿価に差がある場合は、税務申告上の未償却残高を使います。
売却益の基本式は『売却対価-売却時の税務簿価-直接費用』です。建物等は取得価額から減価償却累計額を差し引き、土地は通常減価償却しません。
固定資産台帳と総勘定元帳の差を解消し、土地・建物の配分まで契約前に確定します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の固定資産台帳
- 売却年度の月次試算表
- 繰越欠損金と税務申告書
- 借入・消費税・運転資金の一覧
- 税務上の帳簿価額が売却益の出発点になる
- 土地と建物は別資産として残高を確認する
- 建物附属設備と構築物も売却対象を照合する
- 資本的支出は未償却残高へ加える
税務上の帳簿価額が売却益の出発点になる
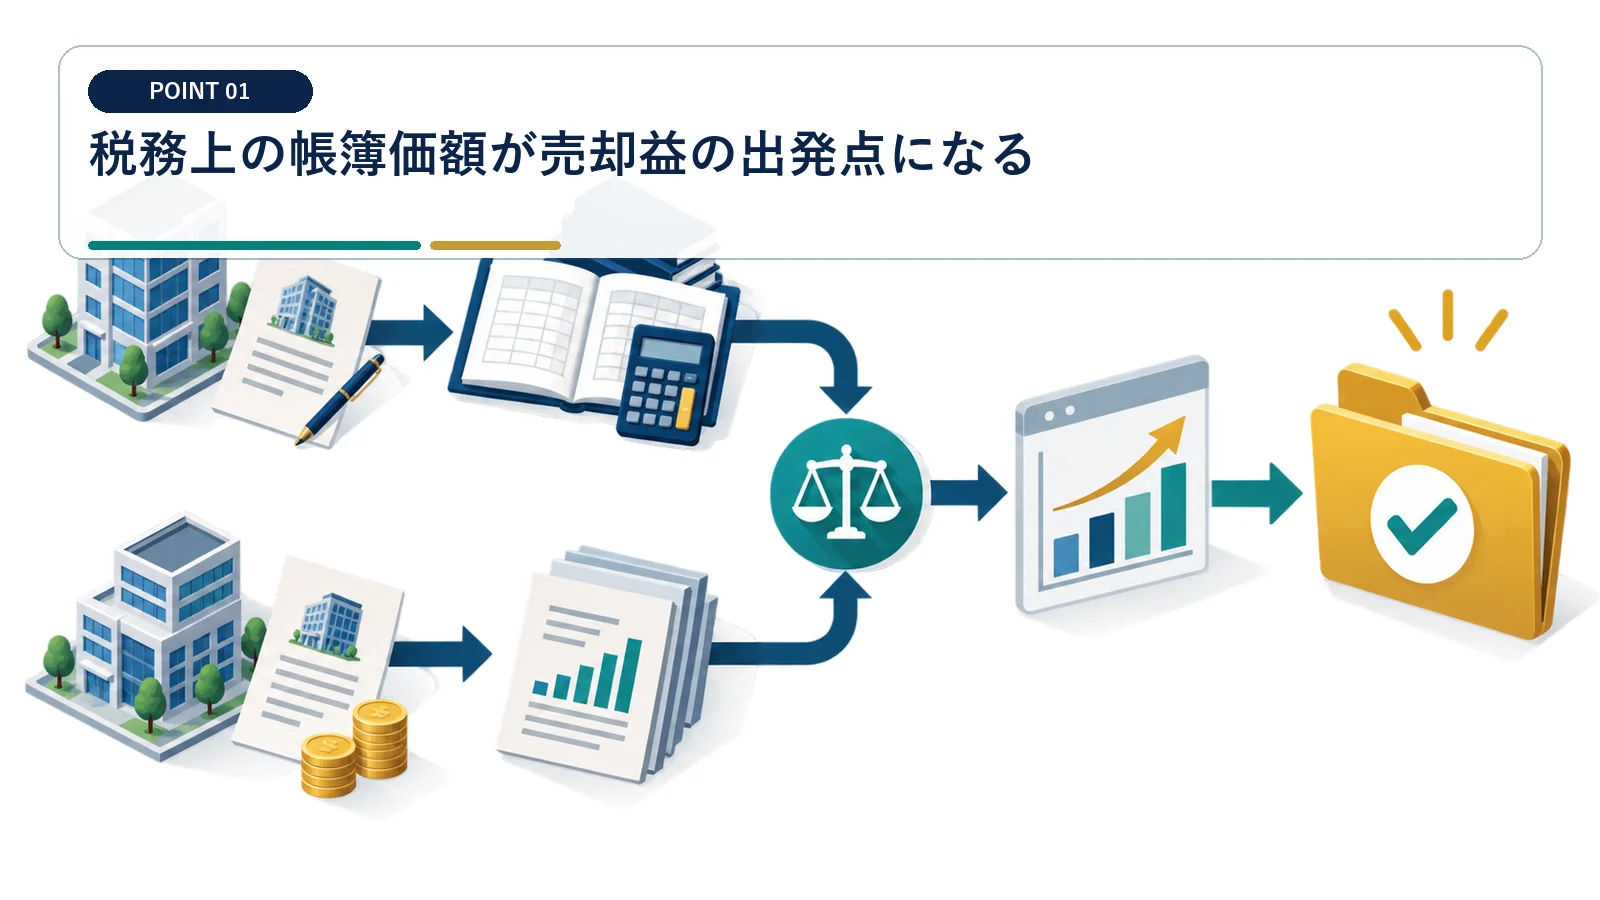
例として、売却対価1億円、土地簿価3,000万円、建物等の簿価1,000万円、直接費用300万円なら、売却損益の概算は5,700万円です。消費税や会社全体の所得計算は別に反映します。会計簿価と税務簿価に差がある場合は、税務申告上の未償却残高を使います。
税務申告書と固定資産台帳の残高を照合する
売却益の計算には、会計画面の簿価ではなく税務上の未償却残高を使います。 税務簿価は申告書別表まで照合
固定資産台帳の残高と税務申告書の別表を突き合わせ、税務調整の有無を確認します。差額があれば原因を特定し、売却時点の税務簿価を固定資産簿価照合表へ記録します。
会計ソフトの表示額だけで簿価を確定しない
会計簿価と税務簿価に差があると、ソフト上の残高だけでは売却益を正しく計算できません。 会計残高と税務残高の差を放置しない
会計ソフトの表示額をそのまま使うと、税務調整後の未償却残高を見落とします。別表と固定資産台帳の差を解消してから、売却対価との差額を計算します。
土地と建物は別資産として残高を確認する
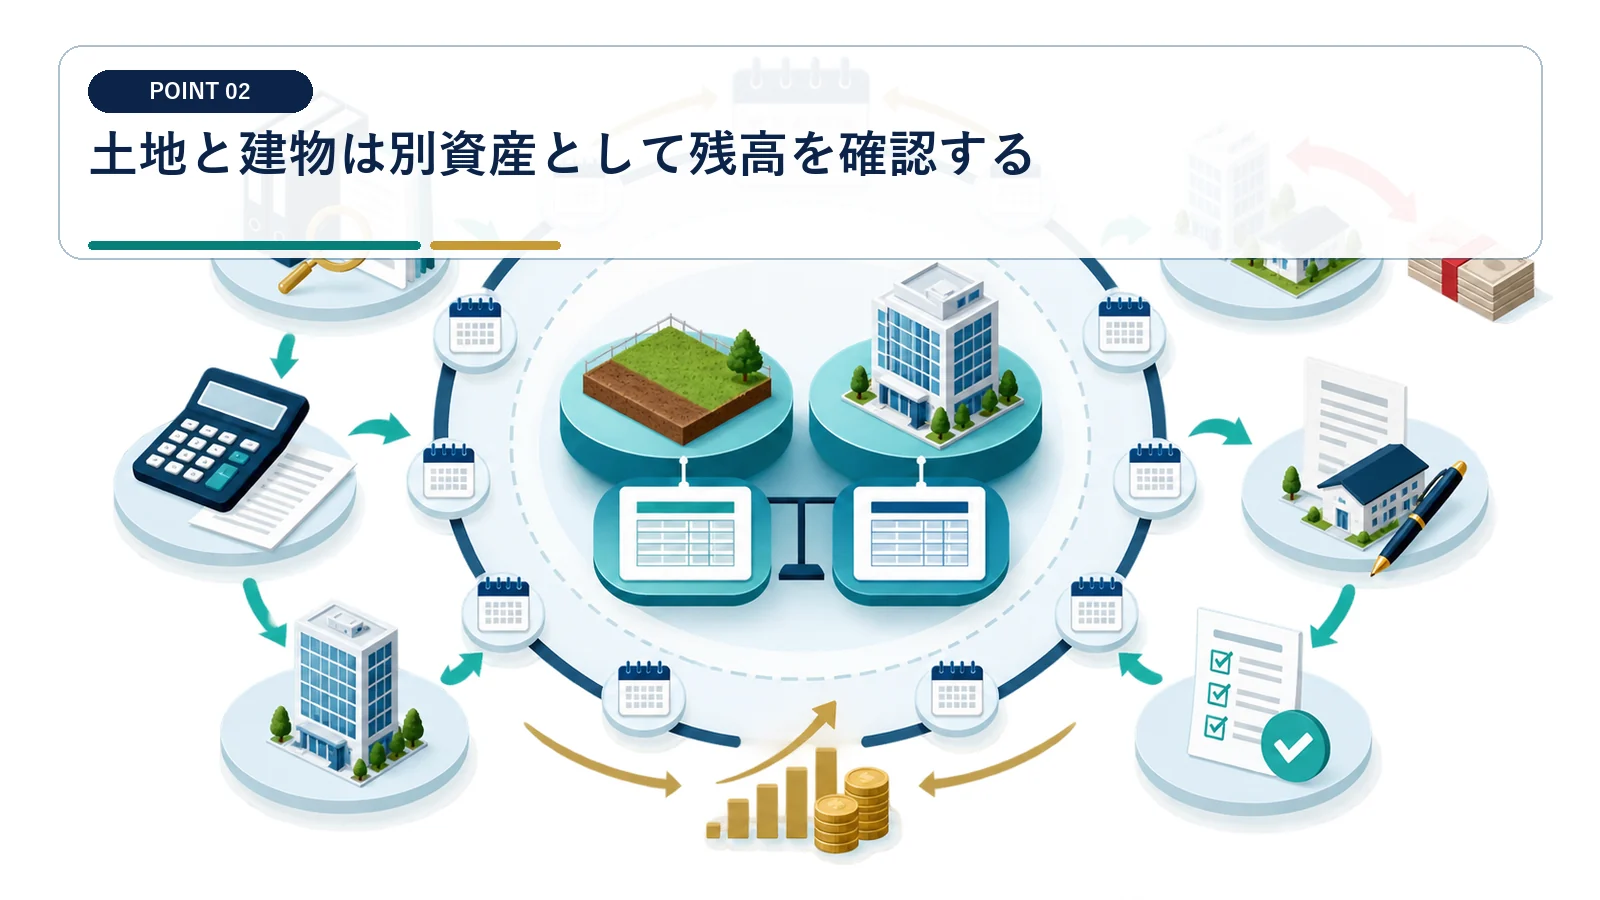
土地は通常償却せず、建物は償却後残高になるため、同じ物件でも計算が異なります。
購入時の価格配分から土地と建物の残高を分ける
土地は通常償却せず、建物は償却後残高となるため、同じ物件でも計算方法が異なります。 土地と建物の簿価を別々に確定
購入時の契約書と固定資産台帳から、土地と建物の取得価額を分けます。土地は残高を確認し、建物は減価償却後の未償却残高を求めて、二つを別欄で管理します。
物件総額だけで売却益を計算しない
土地と建物を一つの金額で扱うと、減価償却後の簿価を反映できません。 総額計算では償却差を説明できない
物件総額から売却益を出すと、土地に償却をかけたり、建物の償却を落としたりするおそれがあります。購入時の価格配分を再確認し、各資産の残高を合計して売却時簿価を求めます。
固定資産の取得価額には、購入代価だけでなく、事業の用に供するために直接要した費用や資本的支出として加算する額が含まれる場合があります。
法人が固定資産を譲渡した場合の収益は原則として引渡日の属する事業年度へ計上し、一定の場合は契約効力発生日での計上も認められます。
建物附属設備と構築物も売却対象を照合する
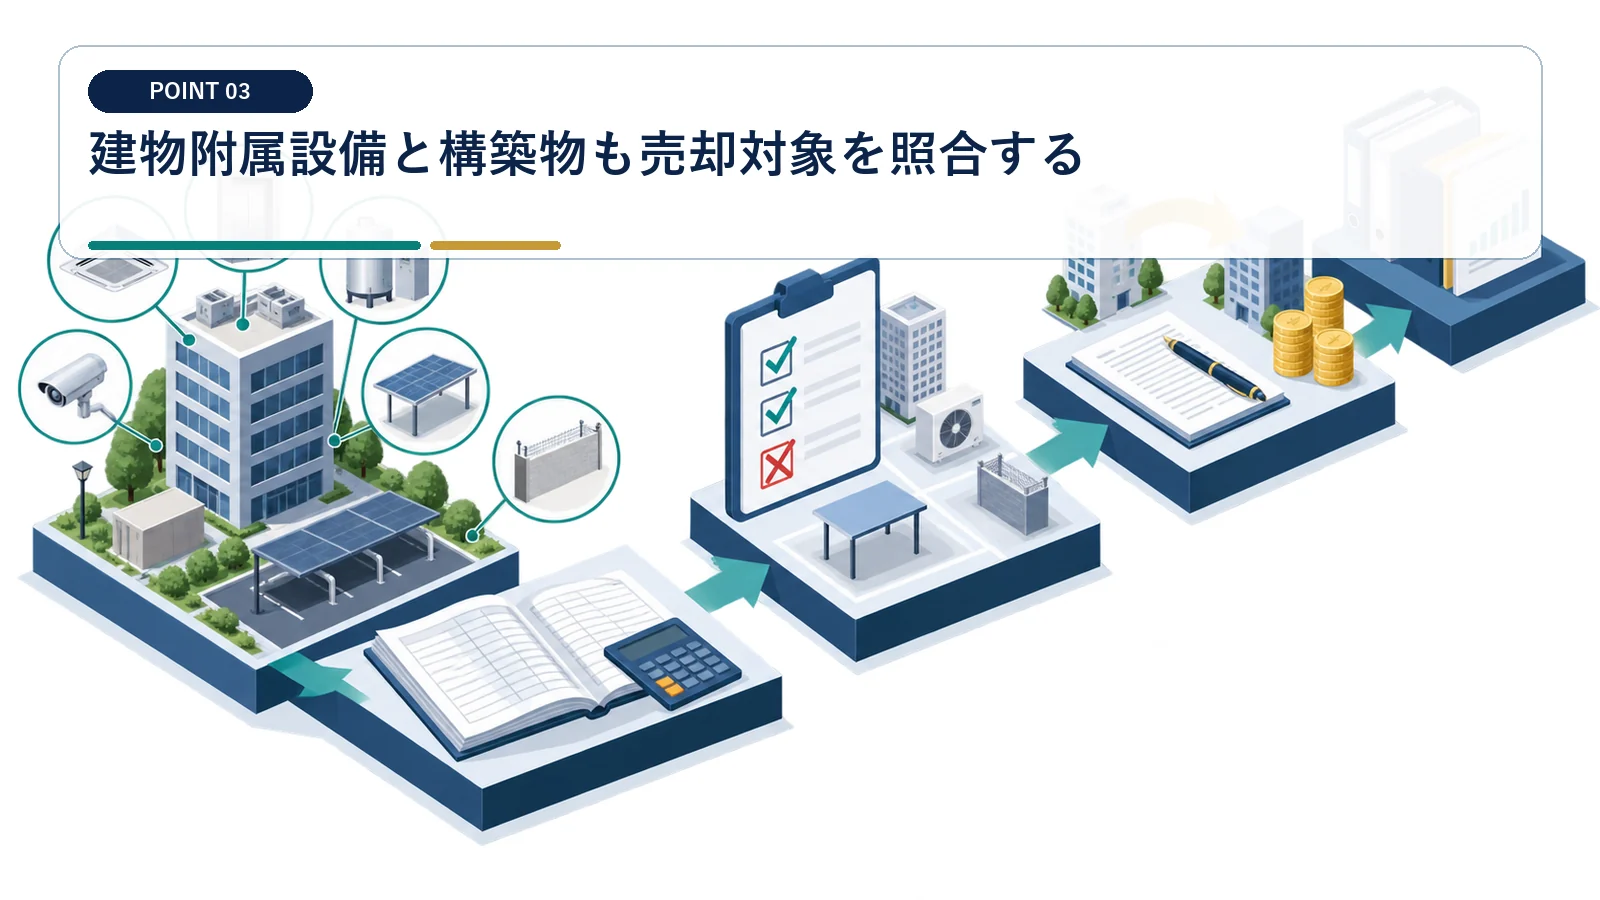
空調、電気設備、外構などが売却契約へ含まれるかで除却する資産が変わります。
売却契約と資産台帳で附属設備・構築物を照合する
空調、電気設備、外構などが契約対象に含まれるかで、除却する資産が変わります。 契約対象と資産明細を一件ずつ確認
売却契約の対象物と固定資産台帳の資産明細を一件ずつ照合します。建物附属設備と構築物について、売却対象か残置資産かを分け、対象資産の未償却残高を集計します。
建物本体だけを除却して設備残高を残さない
附属設備や構築物を見落とすと、売却後も台帳へ存在しない資産が残ります。 付随資産の除却漏れを防ぐ
建物本体だけを除却すると、同時に譲渡した空調や外構の簿価が帳簿へ残ります。現物と契約書を確認し、売却対象となる資産を同じ日付で除却します。
資本的支出は未償却残高へ加える
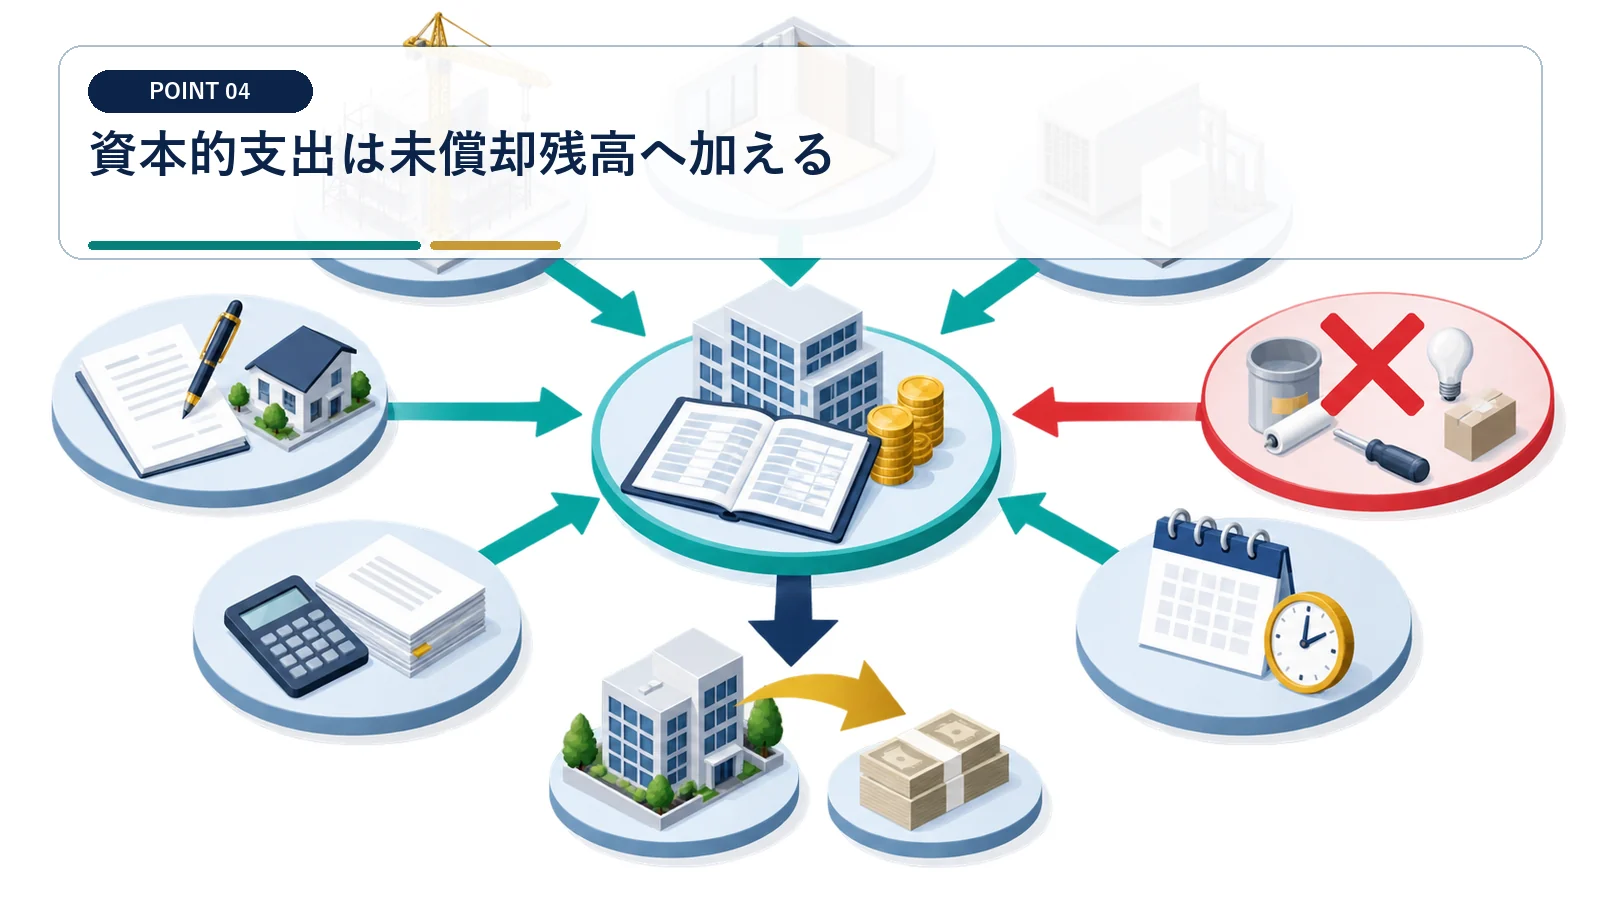
増改築や設備更新のうち資本的支出として計上した金額は、別資産の残高を確認します。
増改築・設備更新の未償却残高を拾い上げる
資本的支出として計上した工事費は、建物本体とは別資産になっている場合があります。 資本的支出の残高を売却簿価へ加算
過去の工事履歴から増改築や設備更新を抽出し、修繕費と資本的支出へ分けます。資本的支出として資産計上したものは、売却時点の未償却残高を確認して簿価へ加えます。
過去の工事費をすべて費用済みと考えない
工事費の中に未償却の資本的支出が残っていると、無視した分だけ売却益を過大に計算します。 工事費は修繕費と資本的支出に分ける
過去の工事を一律に修繕費扱いすると、別資産として残る金額を落とします。取得年度の仕訳と固定資産台帳を確認し、未償却分だけを売却対象の簿価へ反映します。
圧縮記帳や特別償却の履歴を確認する
取得時の圧縮や追加償却があると、購入価格と税務簿価の差が大きくなります。
取得年度の申告書から圧縮・追加償却を確認する
圧縮記帳や特別償却がある資産は、購入価格から通常償却を引くだけでは税務簿価を求められません。 取得時の税務処理を残高へ引き継ぐ
取得年度の税務申告書別表までさかのぼり、圧縮記帳と追加償却の適用額を確認します。その履歴を固定資産台帳の残高と照合し、売却時の税務簿価へ反映します。
購入価格から通常償却だけを引いて計算しない
取得時の圧縮や追加償却を外すと、税務簿価を実際より高く見積もります。 通常償却だけでは税務簿価を再現できない
通常償却だけの計算では、過去に簿価を減らした税務処理が反映されません。取得年度から売却年度までの申告書を確認し、各処理後の残高をつないで計算します。
資本的支出は原則として追加償却資産の取得価額となり、既存資産とは別に、その種類と耐用年数に応じて償却します。
資本的支出は税務上、新たな減価償却資産を取得したものとして扱う場合があり、固定資産台帳では既存資産と追加部分の取得価額を区別して確認します。
売却月の減価償却は社内方針と税務を確認する
期中売却では当期償却の有無や月数計算が帳簿価額へ影響します。
売却月までの償却方法を決算方針と照合する
期中売却では、当期償却の有無と月数計算が売却時簿価へ影響します。 期中償却の扱いを売却前に統一
社内の決算方針と過去の継続処理を確認し、売却月までの償却を行うかを整理します。採用した月数計算を固定資産台帳へ反映し、その後の残高で売却損益を算定します。
前期末残高のまま売却損益を確定しない
売却年度の償却を確認せず前期末簿価を使うと、利益額がずれます。 売却年度の償却を反映して簿価を更新
前期末残高をそのまま控除すると、売却月までの処理が売却損益へ反映されません。税務上の扱いと社内方針を確認し、継続した方法で簿価を更新してから仕訳を作ります。
固定資産税精算金などを売却対価へ反映する
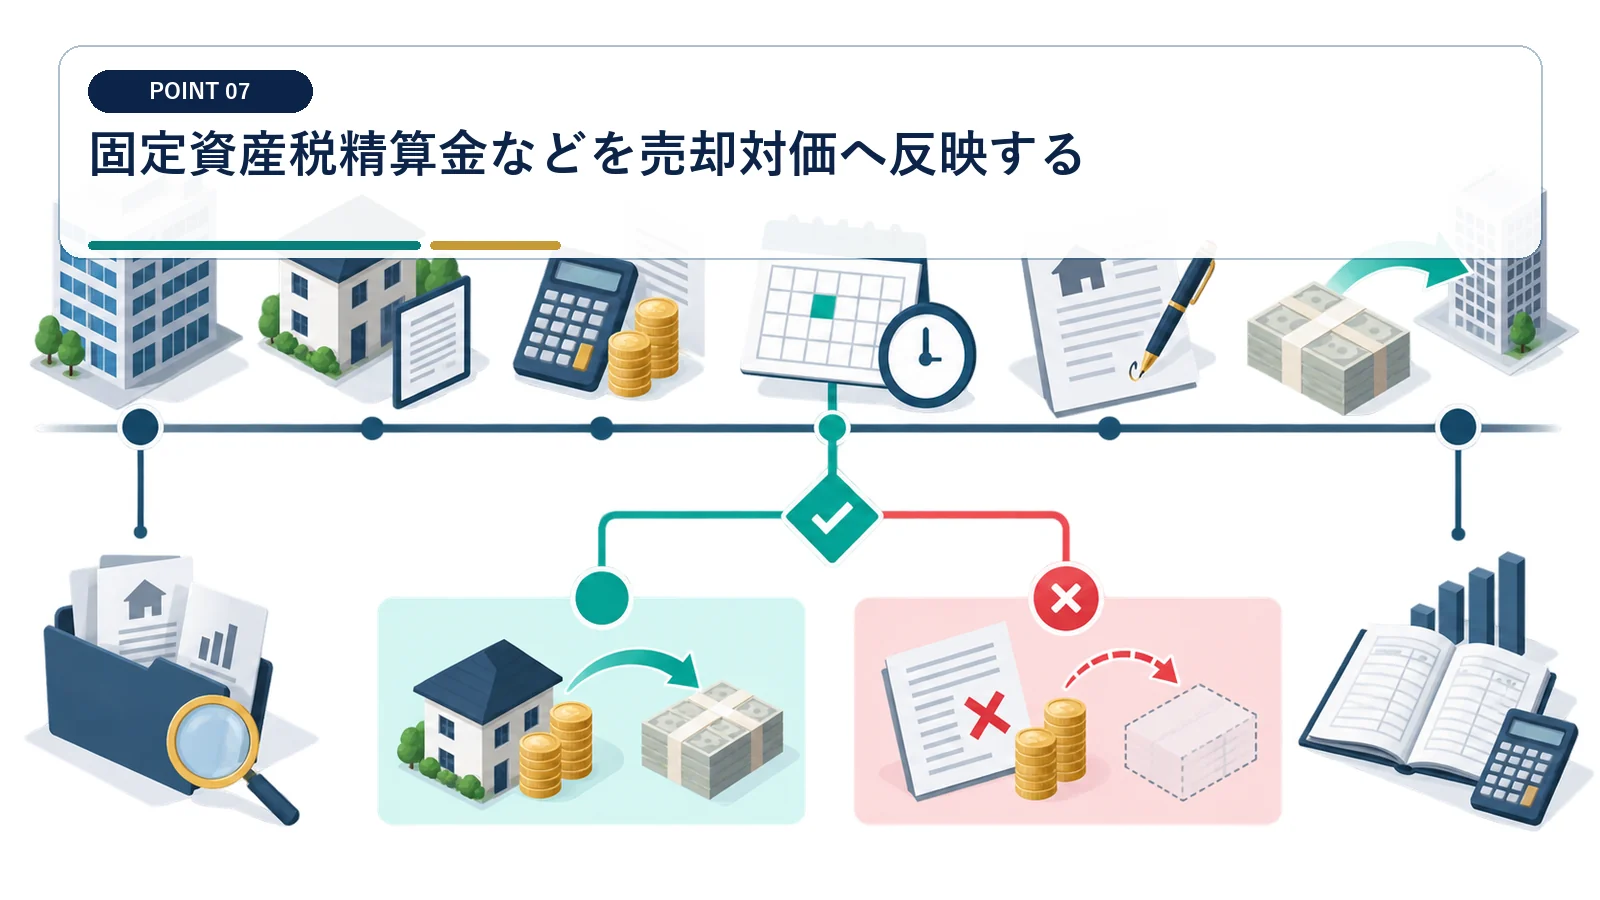
契約上受け取る精算金は名目だけでなく税務上の収益区分を確認します。
決済明細の精算金を勘定科目ごとに振り分ける
固定資産税精算金などは、契約上の名目だけでなく税務上の収益区分を確認します。 精算金を本体代金と分けて仕訳
売却本体代金と固定資産税精算金などを決済明細から分けます。各金額の契約上の扱いを確認し、売却対価へ反映するものと別科目で処理するものへ振り分けます。
本体代金だけを売却収入とみなさない
決済時に受け取る精算金を外すと、収益と入金額の差を説明できません。 決済額の全項目を収益区分まで確認
本体代金だけを収益へ入れると、口座入金と会計処理の間に未処理差額が残ります。決済明細の全項目を確認し、精算金の区分と判断理由を保存します。
台帳差額を解消してから税額を試算する
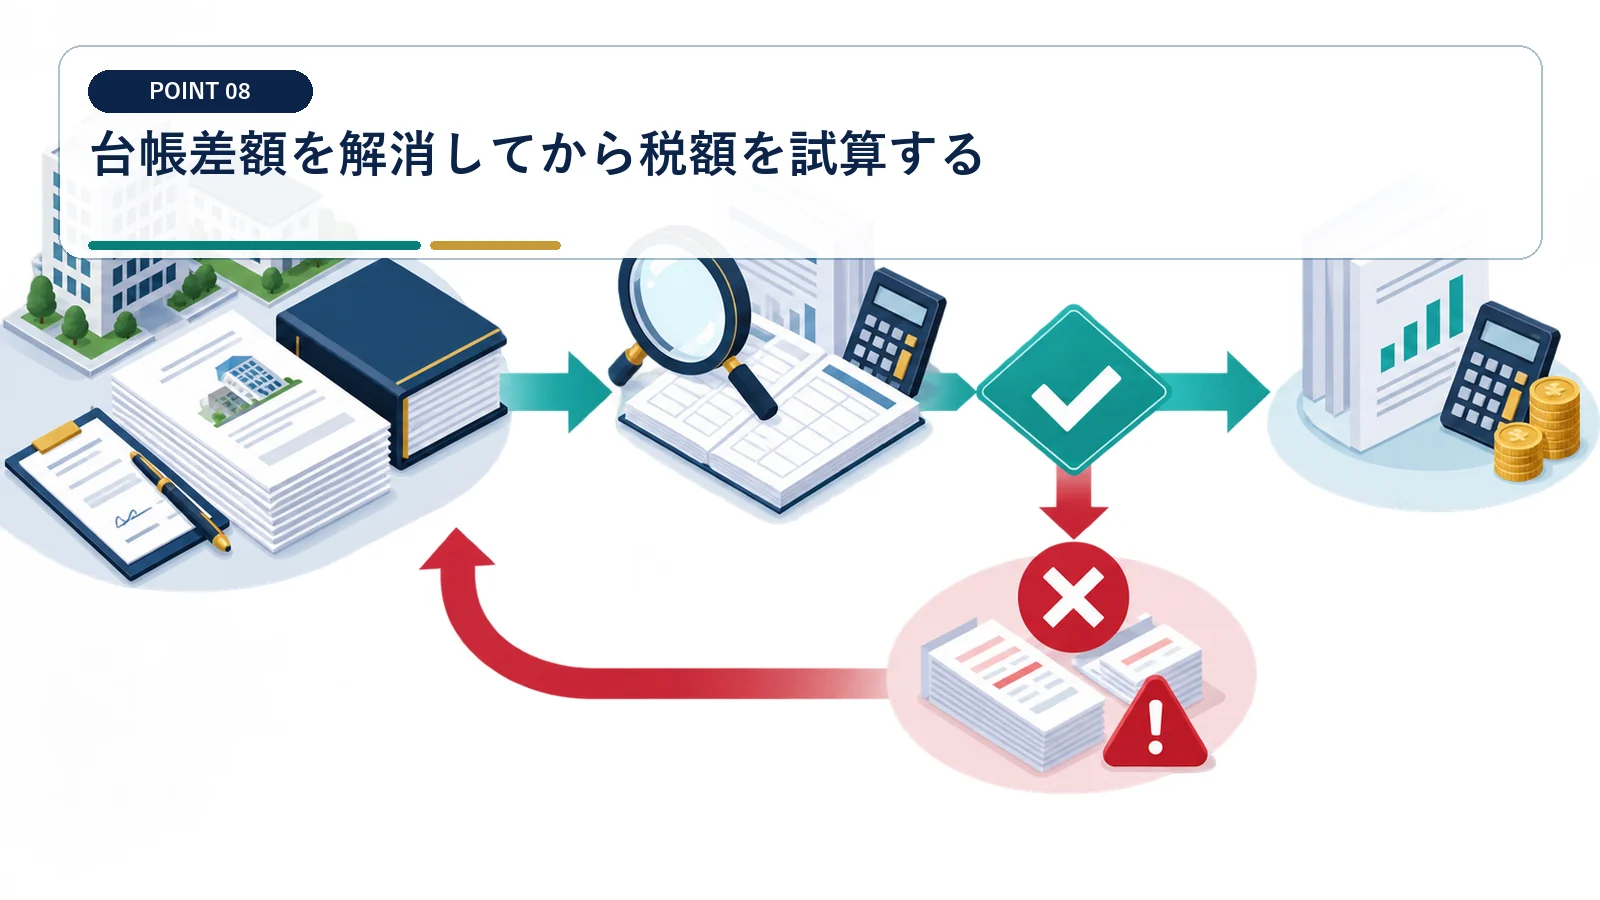
現物、会計台帳、税務別表、契約書の四つが一致すると売却益の説明が可能です。
現物・会計台帳・税務別表・契約書を四点照合する
四つの資料の残高と対象資産が一致して初めて、売却益を説明できます。 資料間の差額を解消してから税額計算
現物と契約対象を確認し、会計台帳の残高を税務申告書別表へ照合します。差額ごとに原因を特定し、必要な修正仕訳を承認した後で税額を試算します。
原因不明の簿価差を残したまま申告しない
簿価差の理由が分からない状態では、売却損益の根拠を再現できません。 簿価差は原因と修正内容まで記録
差額を放置すると、除却漏れや税務調整の未反映を抱えたまま申告することになります。差額の原因、修正仕訳、確認者を照合表へ残し、四資料が一致した残高を採用します。
圧縮記帳の適用を受けた固定資産を譲渡する場合は、圧縮額が取得価額や帳簿価額へ与えた影響を含めて税務処理を確認します。
固定資産の譲渡では、譲渡対価を益金へ計上する一方、譲渡資産の帳簿価額と譲渡経費を損金へ算入して譲渡損益を計算します。
法人が不動産を売却する際の帳簿価額に関するよくある質問
帳簿価額は購入価格と同じですか
土地は近い場合がありますが、建物等は減価償却後の残高です。
会計簿価をそのまま使えますか
税務調整がある場合は税務簿価と一致しないため確認が必要です。
改修費も帳簿価額へ入りますか
資本的支出として資産計上した未償却残高は確認対象です。
売却月まで償却しますか
会計方針と税務上の継続処理を確認して決めます。
一定の交換で圧縮記帳を適用すると、取得資産の帳簿価額を圧縮限度額の範囲内で減額するため、その後の売却時にも圧縮後の帳簿価額を確認します。
法人税等の確定申告と納付は、原則として事業年度終了日の翌日から2か月以内です。売却損益を反映した申告書と固定資産台帳を照合します。
