
不動産売却の税金はいつ払う?申告・納付時期の一覧
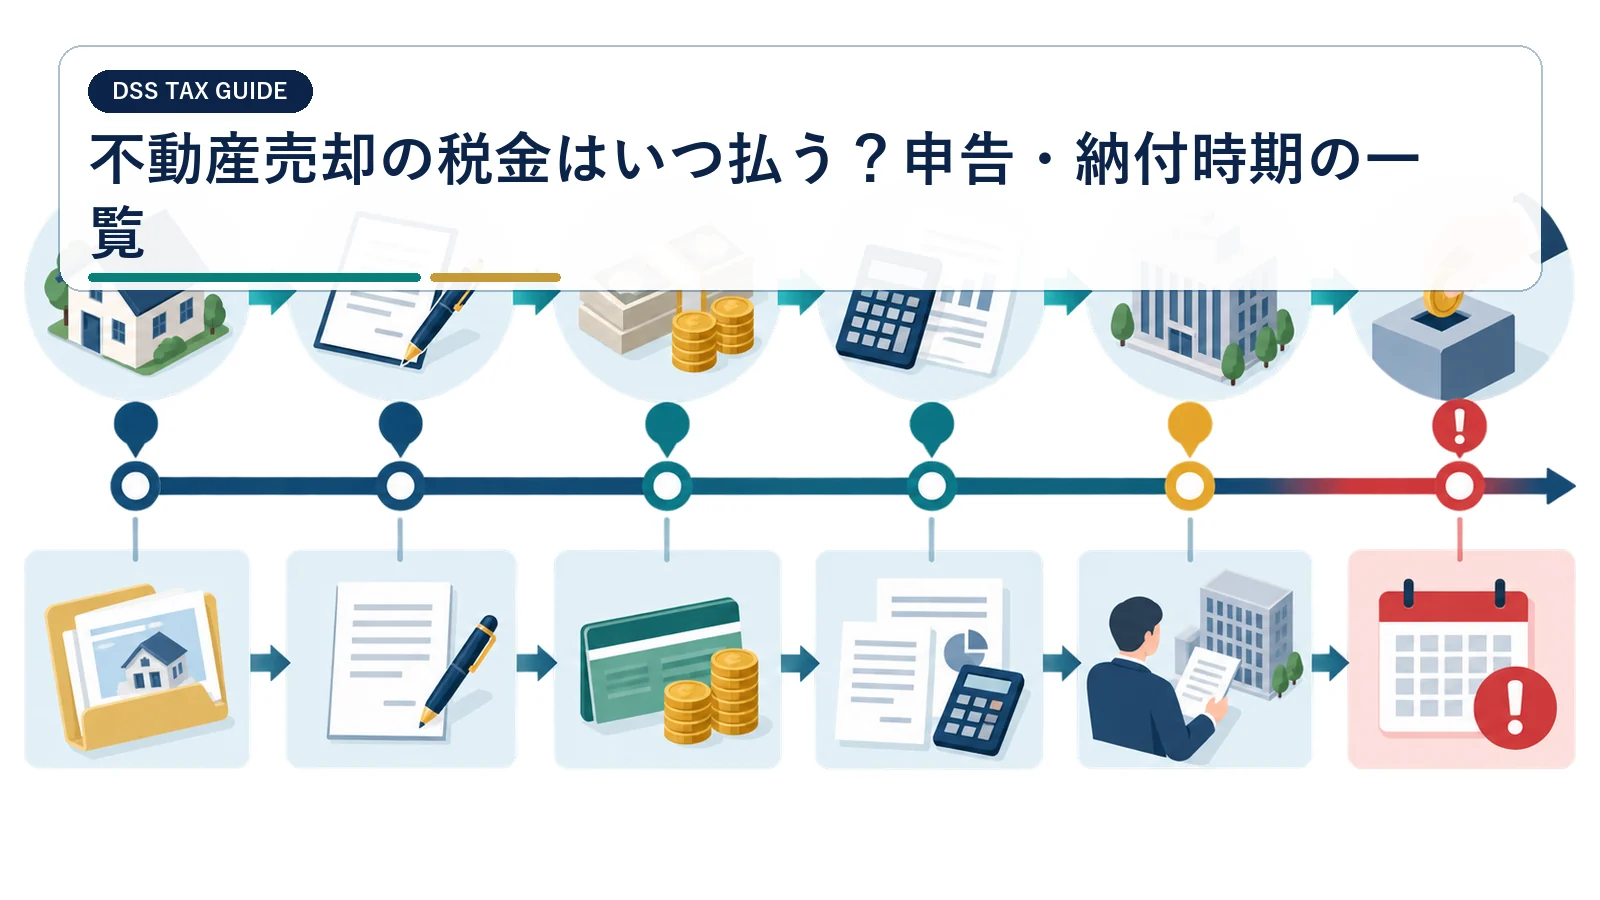
不動産売却の税金は決済日に全て支払うわけではありません。印紙税、登録関係の費用、所得税・復興特別所得税、住民税の時期を時系列で整理します。
紙の売買契約書には記載金額に応じた印紙税がかかり、契約時に対応します。
紙の契約書の印紙税は契約時、決済費用は引渡時、所得税等は原則として売却翌年の確定申告期限まで、住民税はその後の翌年度に納めます。
契約・引渡し・翌年の確定申告・翌年度の住民税という時系列に沿って、支払うものを整理します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介手数料・測量・解体などの請求書
- 登記事項証明書とローン完済見込書
- 居住・賃貸の履歴と特例の利用歴
- 売買契約時に印紙税を確認する
- 決済時は仲介手数料と精算金が動く
- 年をまたぐ決済は譲渡時期を確認する
- 所得税は売却翌年の確定申告で納める
売買契約時に印紙税を確認する
紙の売買契約書には記載金額に応じた印紙税がかかり、契約時に対応します。
確認ポイント:譲渡所得税と同じ時期だと思わない
『売買契約時に印紙税を確認する』は、契約書や明細に書かれた事実から判定します。 譲渡所得税と同じ時期だと思わない
この論点では『譲渡所得税と同じ時期だと思わない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
契約方式と原本数を仲介会社へ確認します
契約方式と原本数を仲介会社へ確認します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『売買契約時に印紙税を確認する』の数字も更新します。
不動産売買契約書は印紙税の課税文書に該当し、契約書に記載された金額に応じて税額が異なります。
決済時は仲介手数料と精算金が動く
引渡し時には仲介手数料、抵当権抹消費用、固定資産税等の精算が行われます。
確認ポイント:決済口座への入金額を売却益とみなさない
『決済時は仲介手数料と精算金が動く』は、契約書や明細に書かれた事実から判定します。 決済口座への入金額を売却益とみなさない
この論点では『決済口座への入金額を売却益とみなさない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
決済明細を事前に受け取り資金差額を確認します
決済明細を事前に受け取り資金差額を確認します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『決済時は仲介手数料と精算金が動く』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
年をまたぐ決済は譲渡時期を確認する
契約日と引渡日が異なる場合、どの年分の申告になるか事実関係を基に判断します。
確認ポイント:入金日だけで申告年を決めない
『年をまたぐ決済は譲渡時期を確認する』は、契約書や明細に書かれた事実から判定します。 入金日だけで申告年を決めない
この論点では『入金日だけで申告年を決めない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
契約書と入出金日を税理士へ提示します
契約書と入出金日を税理士へ提示します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『年をまたぐ決済は譲渡時期を確認する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
所得税は売却翌年の確定申告で納める
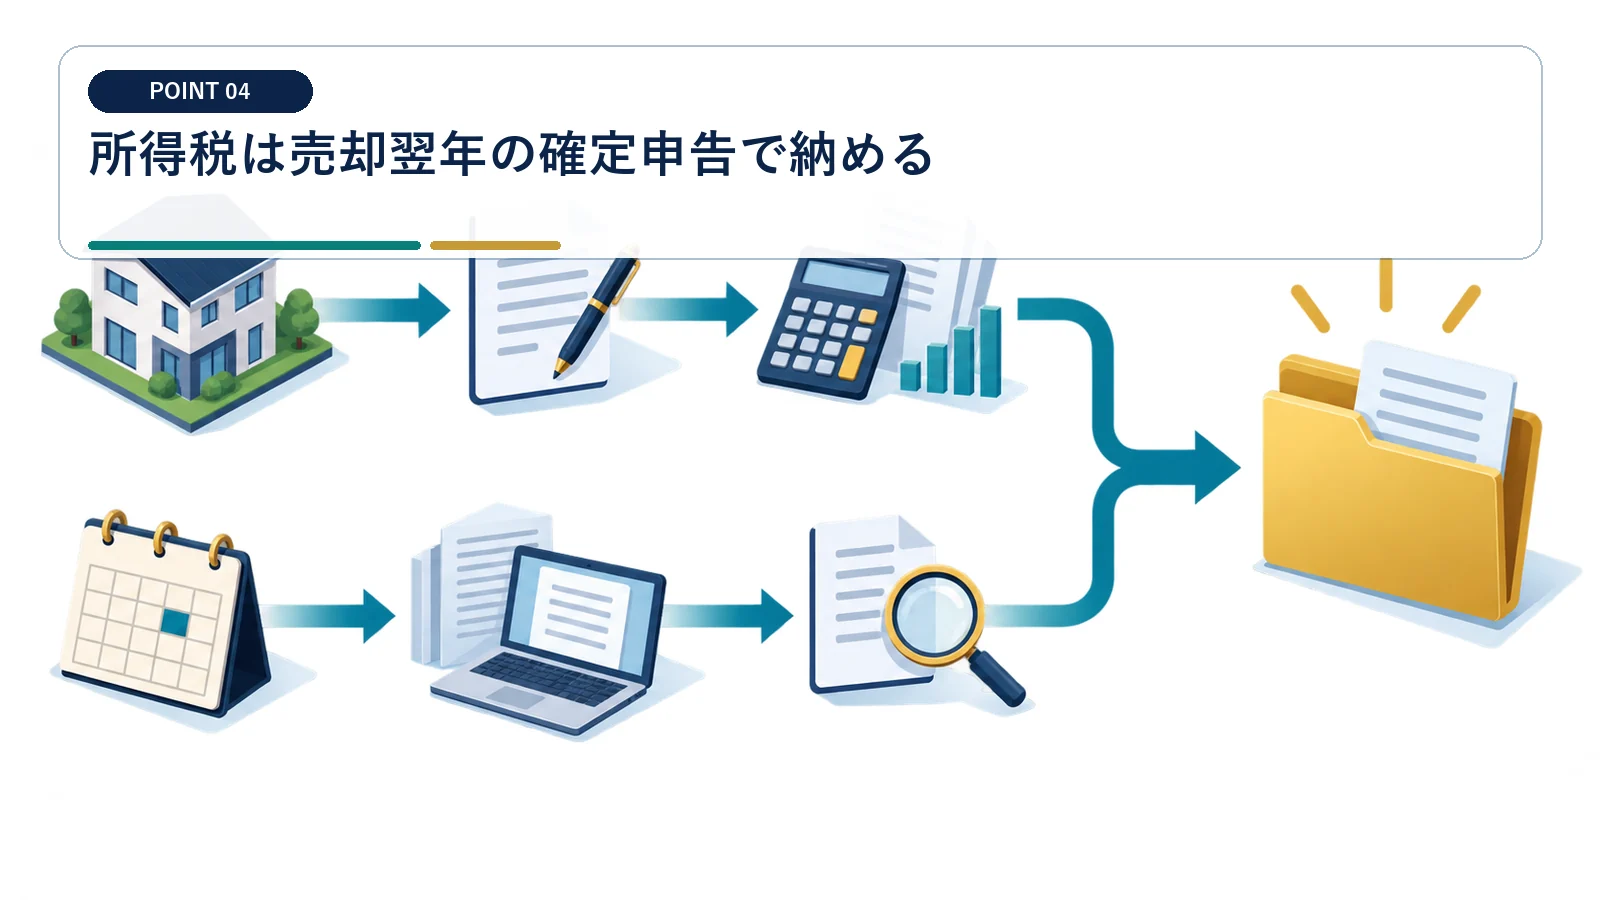
譲渡所得を含む確定申告を行い、申告期限までに所得税等を納付します。
確認ポイント:翌年になってから取得費資料を探し始めない
『所得税は売却翌年の確定申告で納める』は、契約書や明細に書かれた事実から判定します。 翌年になってから取得費資料を探し始めない
この論点では『翌年になってから取得費資料を探し始めない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
売却年のうちに概算税額を別口座へ移します
売却年のうちに概算税額を別口座へ移します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『所得税は売却翌年の確定申告で納める』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
住民税は翌年度に反映される
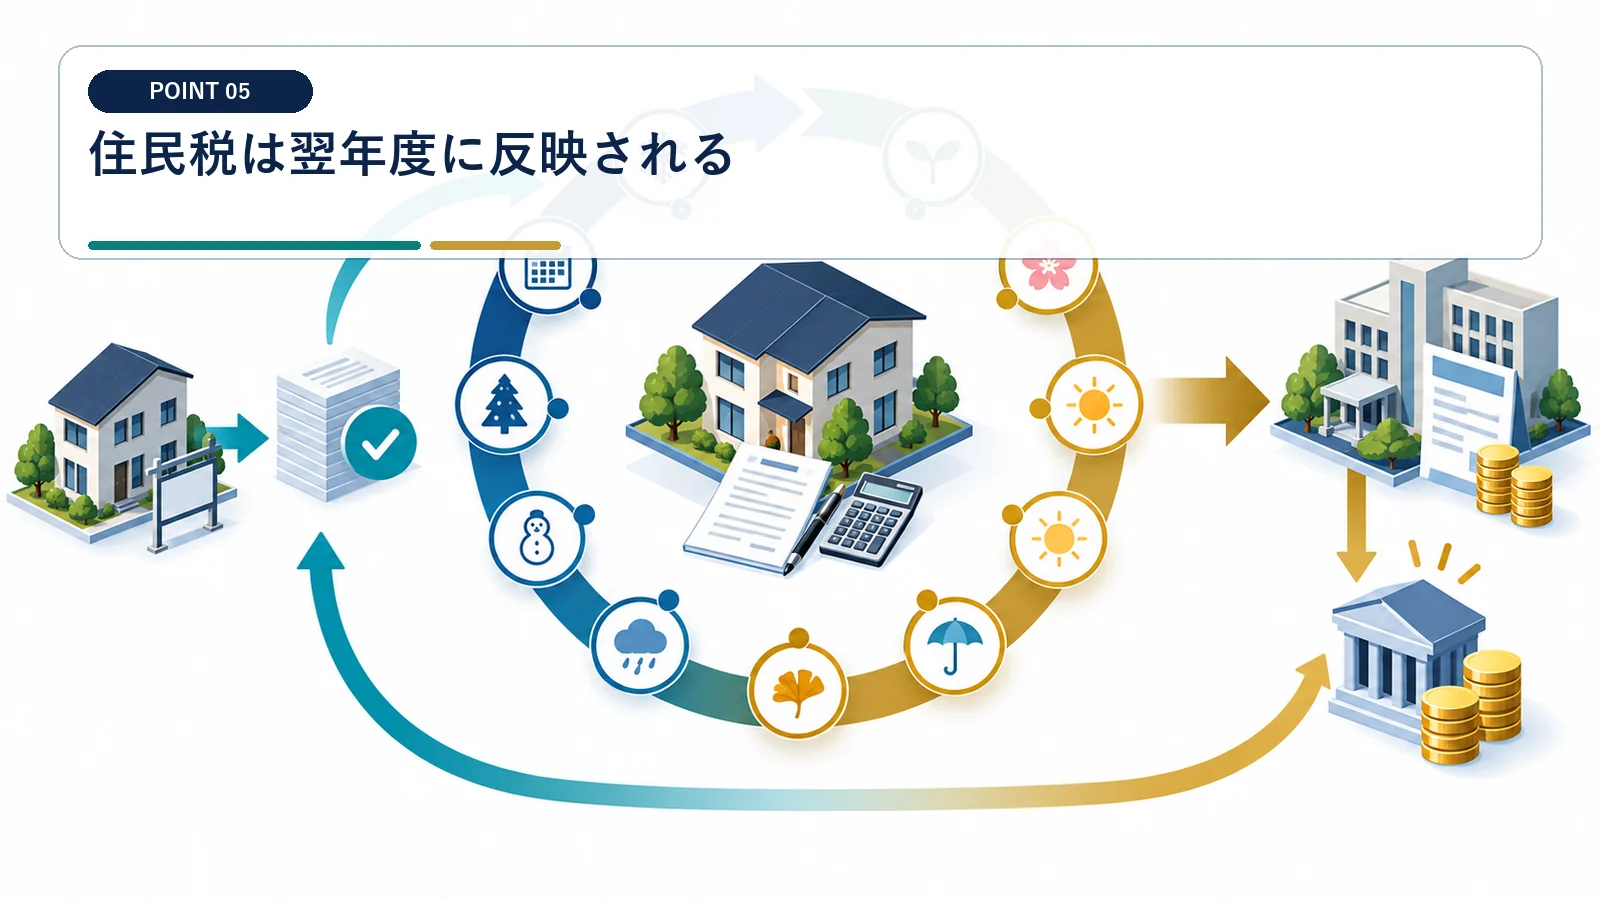
確定申告の内容を基に住民税が計算され、納付方法に応じて時期が分かれます。
確認ポイント:所得税の納付で全て終わったと思わない
『住民税は翌年度に反映される』は、契約書や明細に書かれた事実から判定します。 所得税の納付で全て終わったと思わない
この論点では『所得税の納付で全て終わったと思わない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
自治体から届く通知の時期と納付方法を確認します
自治体から届く通知の時期と納付方法を確認します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『住民税は翌年度に反映される』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
特例を使う場合も申告時期は同じ
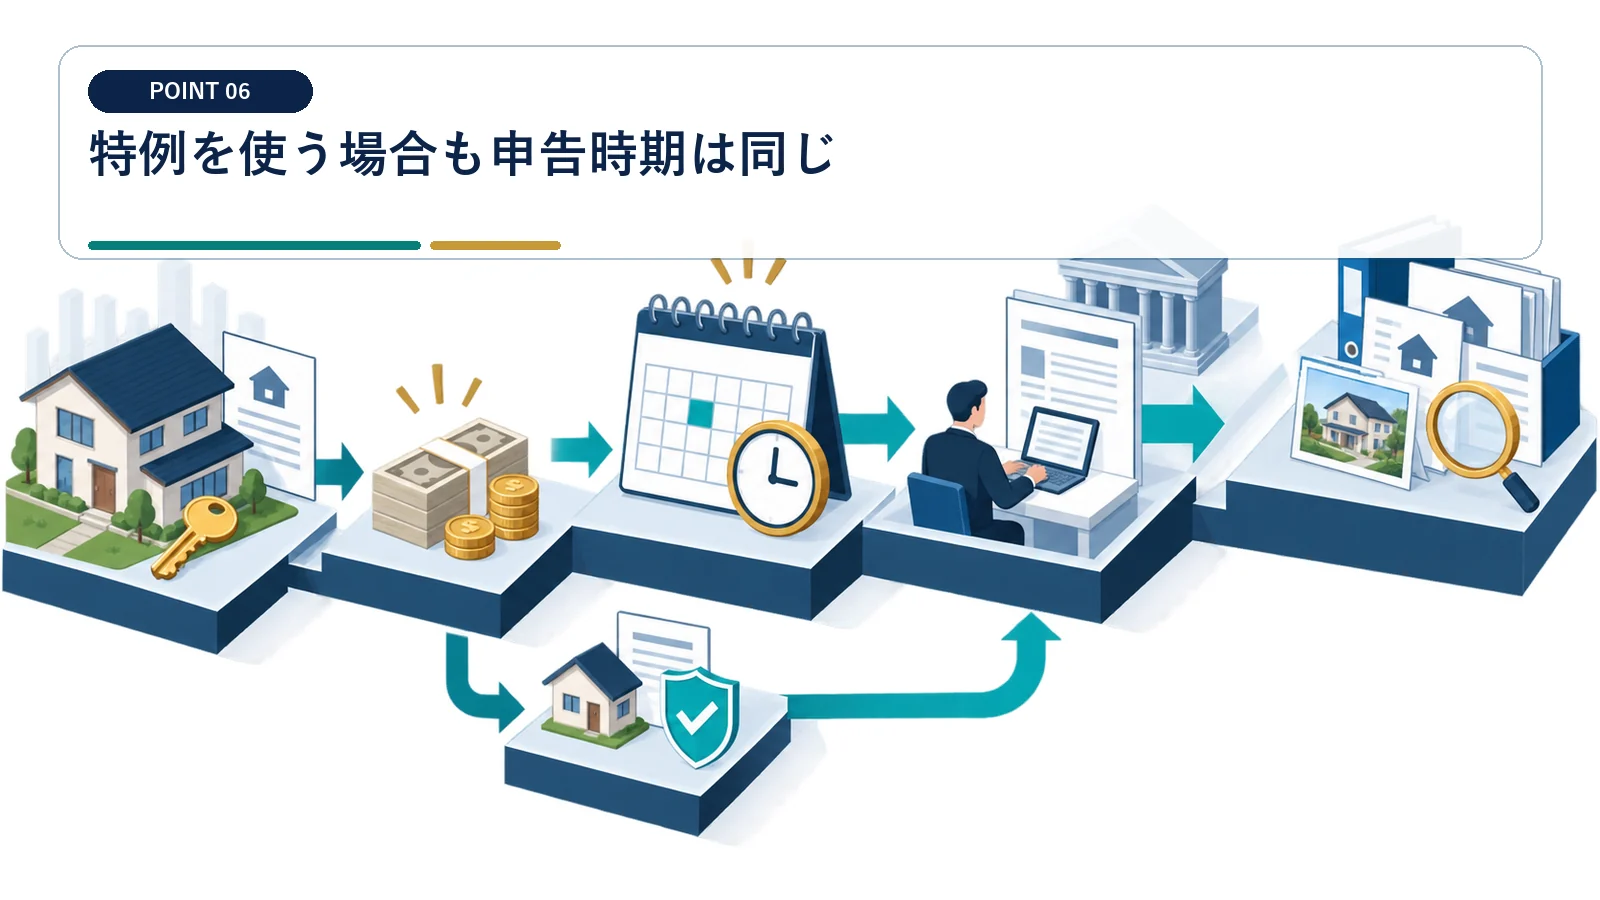
特別控除や買換え特例は、要件と添付書類をそろえて期限内に申告します。
確認ポイント:税額がゼロなら申告不要と決めつけない
『特例を使う場合も申告時期は同じ』は、契約書や明細に書かれた事実から判定します。 税額がゼロなら申告不要と決めつけない
この論点では『税額がゼロなら申告不要と決めつけない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
必要書類を売却直後から一覧で管理します
必要書類を売却直後から一覧で管理します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『特例を使う場合も申告時期は同じ』の数字も更新します。
居住用財産を売った場合は、所有期間にかかわらず譲渡所得から最高3,000万円を控除できる特例があります。適用には所定の要件と確定申告が必要です。
納付方法は資金計画と合わせて選ぶ
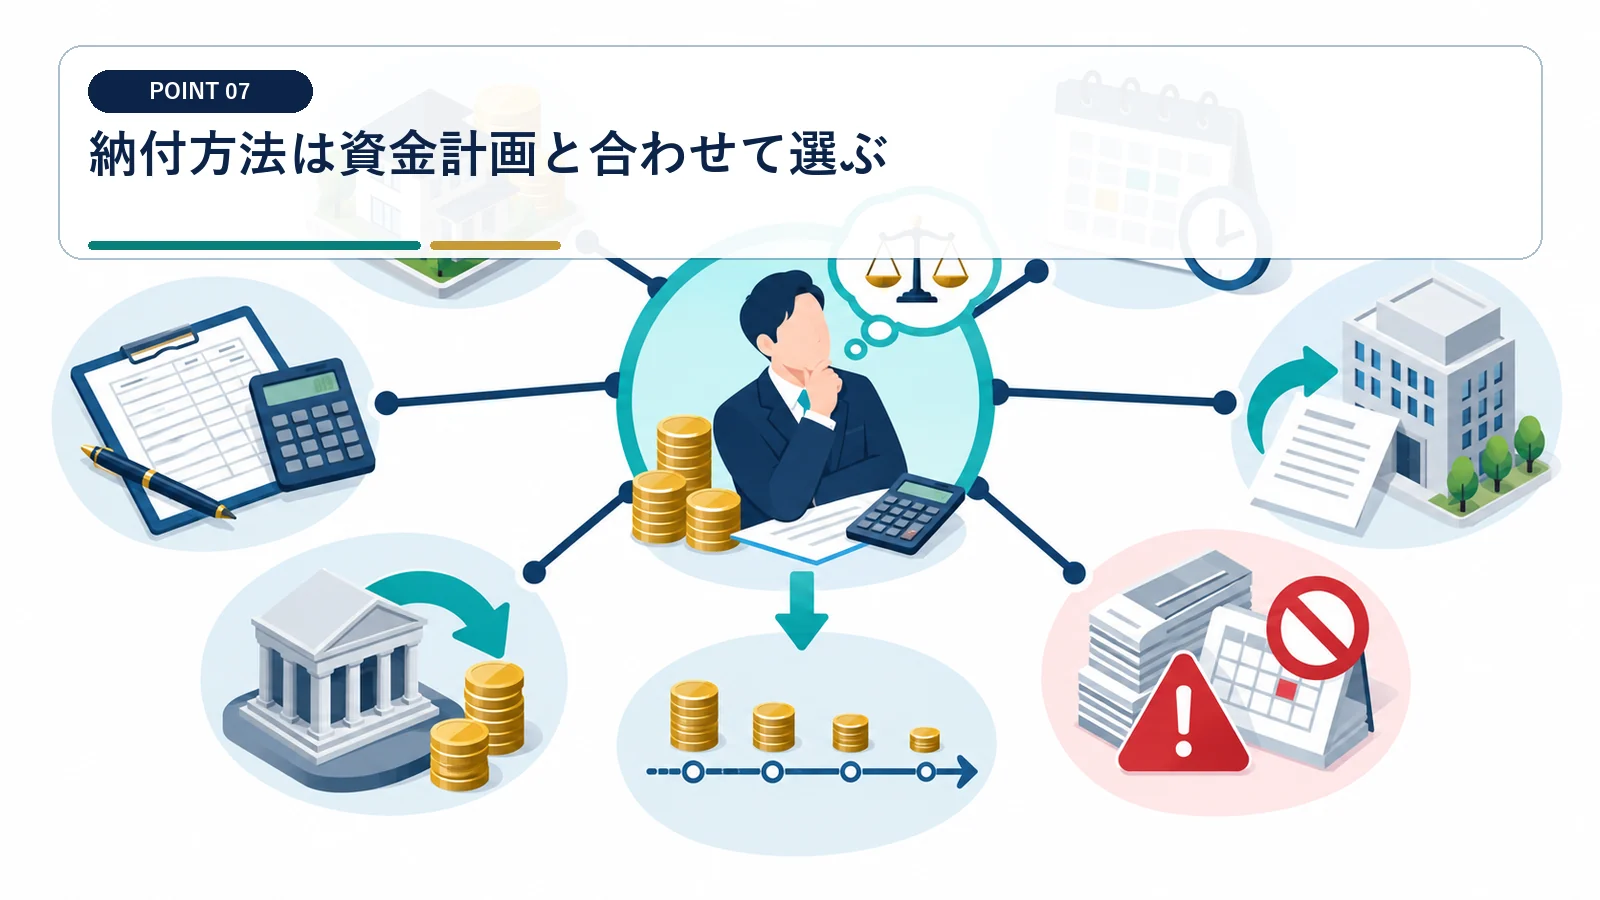
振替納税、電子納税、クレジットカード納付などは手続や上限、手数料が異なります。
確認ポイント:納付手続を申告書提出後まで放置しない
『納付方法は資金計画と合わせて選ぶ』は、契約書や明細に書かれた事実から判定します。 納付手続を申告書提出後まで放置しない
この論点では『納付手続を申告書提出後まで放置しない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
申告前に利用条件と口座残高を確認します
申告前に利用条件と口座残高を確認します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『納付方法は資金計画と合わせて選ぶ』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
売却日から翌年の住民税まで予定表にする
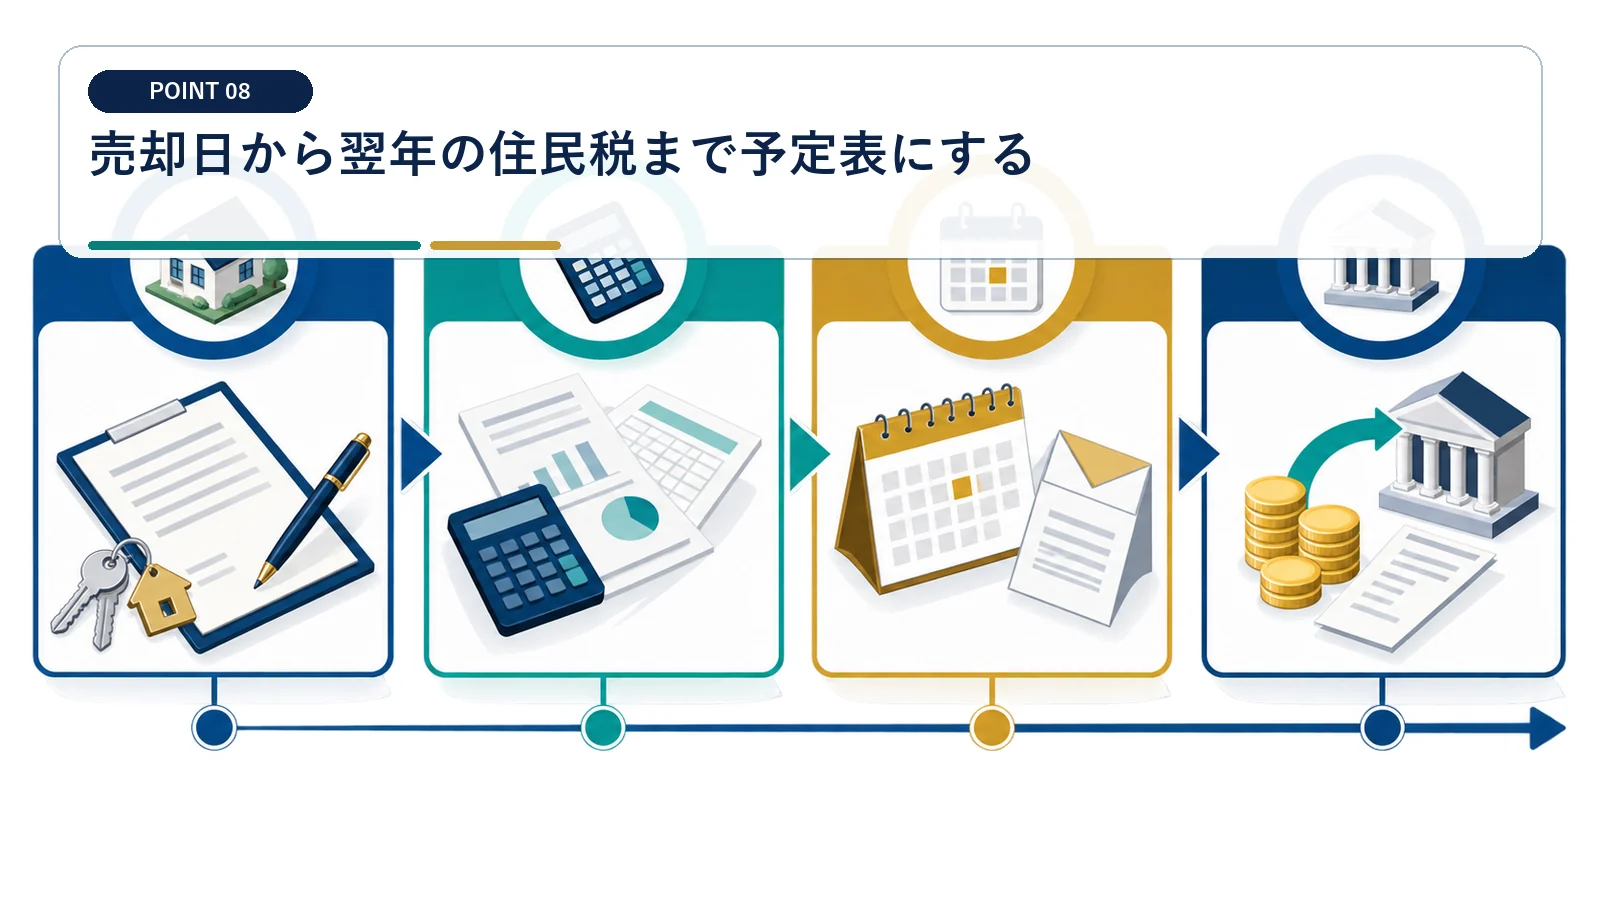
契約、決済、確定申告、所得税納付、住民税通知を一枚にすると資金不足を防げます。
確認ポイント:決済後の余剰資金を全額投資しない
『売却日から翌年の住民税まで予定表にする』は、契約書や明細に書かれた事実から判定します。 決済後の余剰資金を全額投資しない
この論点では『決済後の余剰資金を全額投資しない』ことが重要です。売却後納税カレンダーには、採用した金額と根拠資料を並べ、売主、仲介会社、税理士、自治体に関する入出金や税額を当事者別に記載します。
税額と支払日をカレンダーへ登録します
税額と支払日をカレンダーへ登録します。 売却後納税カレンダーでは確定額と未確定額を分けて管理する
確認結果は売却後納税カレンダーへ反映し、翌年度の住民税納付までに条件が変わった場合は『売却日から翌年の住民税まで予定表にする』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
不動産売却の税金を支払う時期についてよくある質問
決済日に譲渡所得税を払いますか
通常は決済日ではなく、売却した翌年の確定申告で所得税等を納めます。
住民税はいつ払いますか
確定申告の内容が翌年度の住民税に反映されます。納付方法により具体的な時期は異なります。
税額がゼロでも申告しますか
特例を使ってゼロになる場合などは申告が必要です。適用要件と添付書類を確認します。
納付方法は選べますか
複数の方法がありますが、上限や事前手続、手数料が異なるため早めに選びます。
