
功績倍率法とは?役員退職金の計算式と適正額の判断
功績倍率法は、最終報酬月額×役員勤続年数×功績倍率で役員退職金を算定する代表的な方法です。ただし倍率を当てはめるだけでは適正額になりません。計算要素と証拠を解説します。
- 功績倍率法の計算式を押さえる
- 最終報酬月額の妥当性を確認する
- 役員勤続年数を正確に数える
- 職責に応じた倍率を設定する
功績倍率法の計算式を押さえる
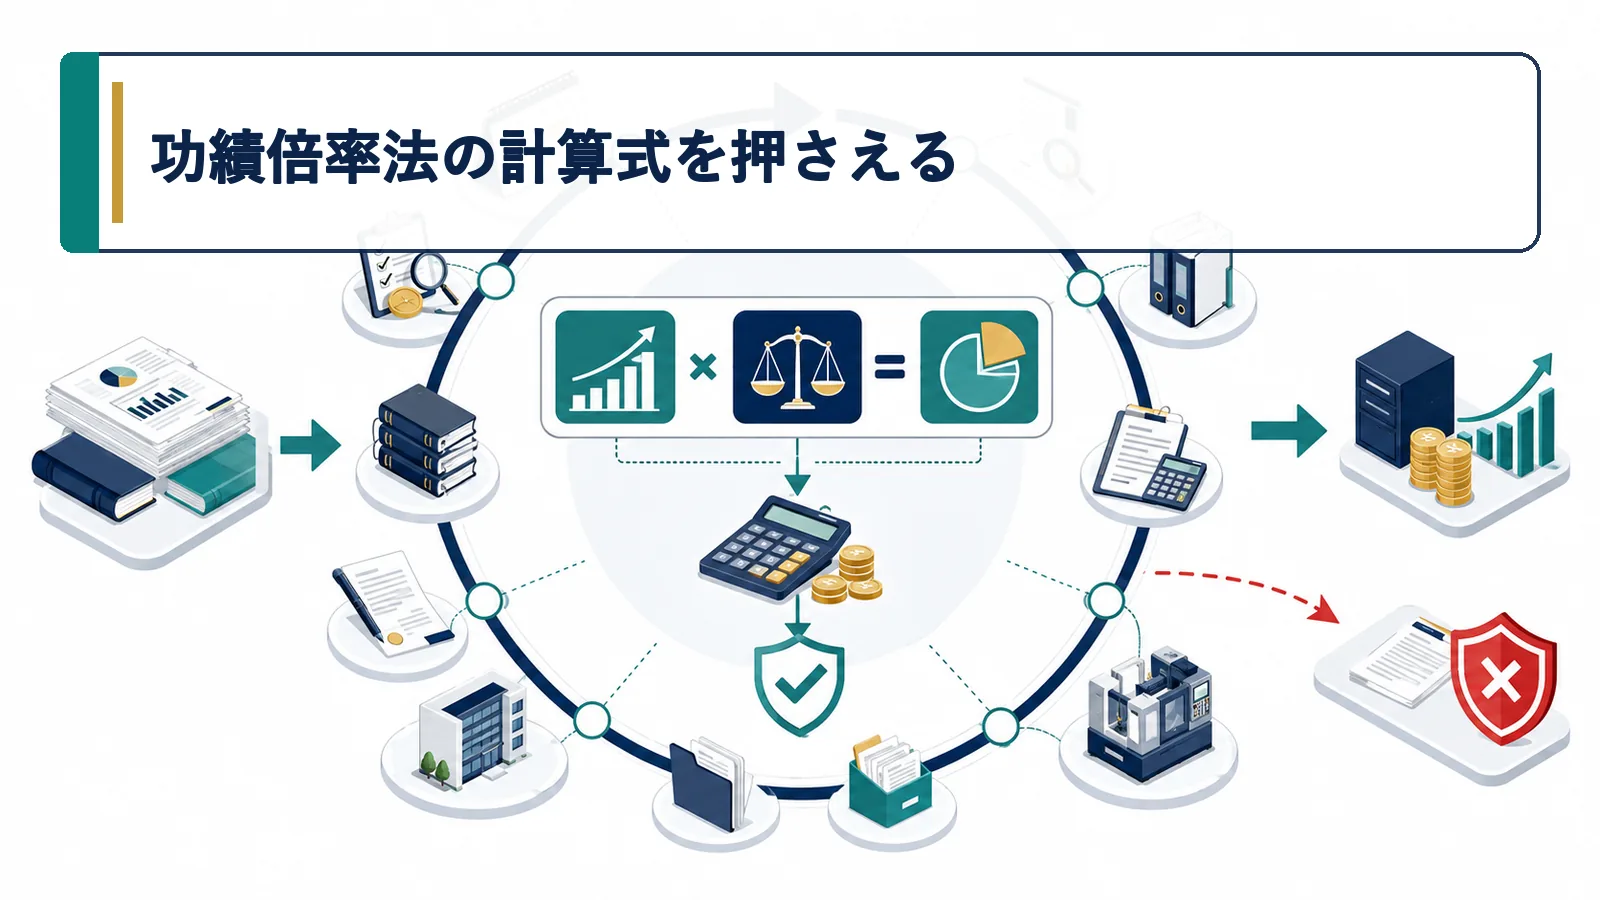
功績倍率法の計算式を押さえるは、対象・基準日・証拠を分けて確認すると結論が明確になります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
功績倍率法の計算式を押さえるの税務上の判断基準
功績倍率法の計算式を押さえるの入口は、対象範囲を先に固定することです。 功績倍率法の計算式を押さえるは条件の一部だけで決めない
基本式は退職直前の役員給与月額×役員として業務に従事した期間×役員の職責に応じた倍率です。会社独自の規程があっても税務上の相当性は別に判定されます。
功績倍率法の計算式を押さえるを実務へ落とす確認手順
社内では功績倍率法の計算式を押さえるの根拠を一つの台帳へ集約します。 功績倍率法の計算式を押さえるの日付・金額・根拠資料を一つの台帳で管理する
算式、採用理由、役職別倍率を役員退職金規程と個別の株主総会資料へ明記します。 功績倍率法の計算式を押さえるの前提が変われば再判定します。
最終報酬月額の妥当性を確認する
最終報酬月額の妥当性を確認するでは、税額計算の前に制度の入口と除外条件を確定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
最終報酬月額の妥当性を確認するの税務上の判断基準
まず最終報酬月額の妥当性を確認するに使う基準日をそろえます。 最終報酬月額の妥当性を確認するは条件の一部だけで決めない
退職直前の報酬月額がその役員の通常の職務・功績を反映していることが前提です。退職直前だけ大幅増額すると、算定基礎が不相当と評価される可能性があります。
最終報酬月額の妥当性を確認するを実務へ落とす確認手順
最終報酬月額の妥当性を確認するの期限から逆算して担当者を決めます。 最終報酬月額の妥当性を確認するの日付・金額・根拠資料を一つの台帳で管理する
過去3〜5年の月額推移、職務変更、業績、決議を並べ、増減理由を説明できるようにします。 最終報酬月額の妥当性を確認するの前提が変われば再判定します。
功績倍率法は退職直前の給与月額、役員在任期間、役員の職責に応じた倍率を用いる算定方法です。
役員退職金は不相当に高額な部分を除き、原則として支給額が具体的に確定した事業年度に損金算入します。
役員勤続年数を正確に数える
役員勤続年数を正確に数えるを実務で扱うには、原則だけでなく期限と社内手順までつなぐ必要があります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
役員勤続年数を正確に数えるの税務上の判断基準
役員勤続年数を正確に数えるは原則と例外を一緒に読む必要があります。 役員勤続年数を正確に数えるは条件の一部だけで決めない
役員として実際に業務へ従事した期間を用います。使用人期間、非常勤期間、代表就任前、休職期間を自動的に通算できるとは限りません。
役員勤続年数を正確に数えるを実務へ落とす確認手順
役員勤続年数を正確に数えるの判断資料を申告書まで追跡可能にします。 役員勤続年数を正確に数えるの日付・金額・根拠資料を一つの台帳で管理する
登記事項、株主総会議事録、給与台帳、職務記録から就任日と退任日を確定します。 役員勤続年数を正確に数えるの前提が変われば再判定します。
職責に応じた倍率を設定する
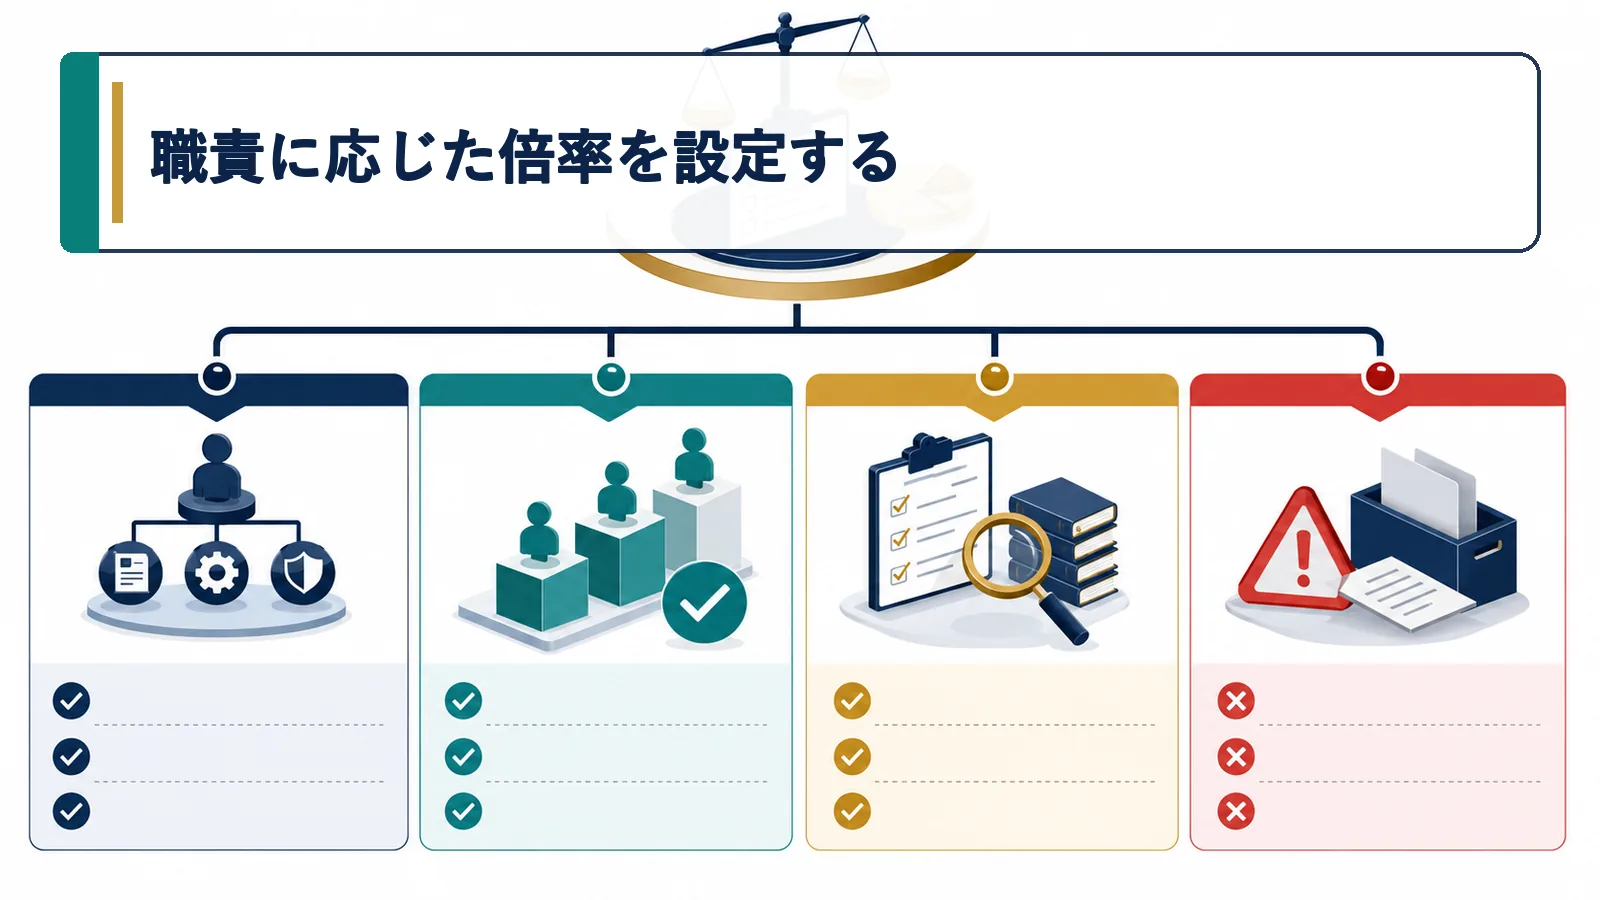
職責に応じた倍率を設定するは、会計処理・税務要件・資金繰りの三面から比較します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
職責に応じた倍率を設定するの税務上の判断基準
数字を入れる前に職責に応じた倍率を設定するの法的な区分を確定します。 職責に応じた倍率を設定するは条件の一部だけで決めない
代表取締役、専務、常務、取締役、監査役では職責が異なります。ただし『社長は3倍』などの慣行が法令上の安全基準として保証されているわけではありません。
職責に応じた倍率を設定するを実務へ落とす確認手順
職責に応じた倍率を設定するは比較表と証憑を同じ案件番号で結びます。 職責に応じた倍率を設定するの日付・金額・根拠資料を一つの台帳で管理する
役職名だけでなく意思決定権、担当範囲、会社への貢献を倍率決定資料へ記載します。 職責に応じた倍率を設定するの前提が変われば再判定します。
同業類似法人と比較する
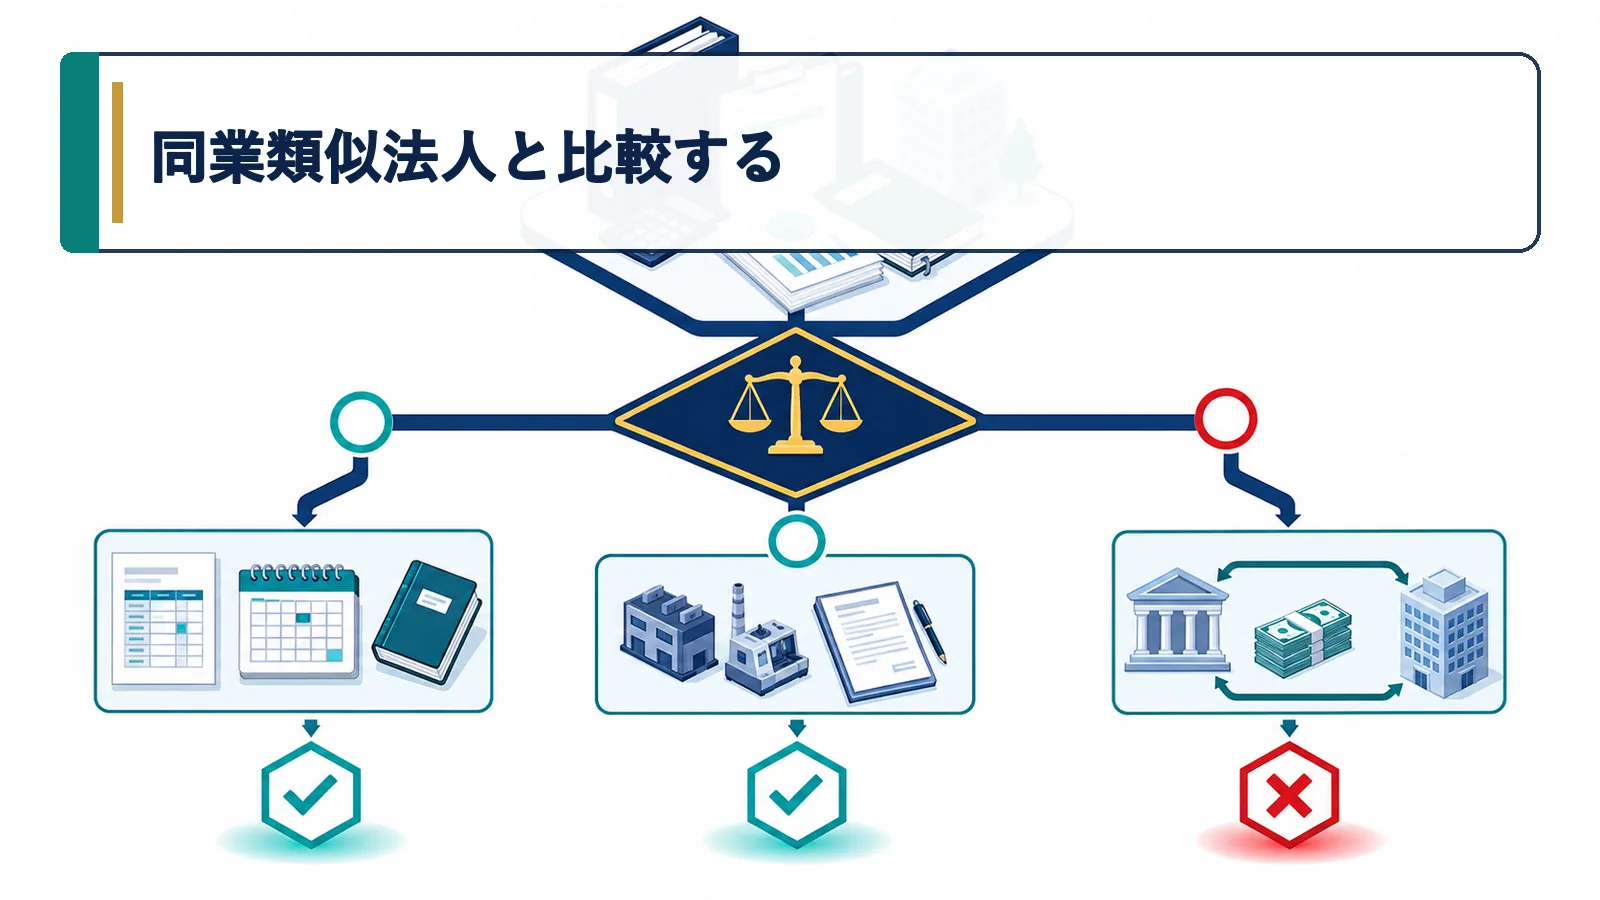
同業類似法人と比較するの誤りは後から直しにくいため、決議・取引・申告の順に点検します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
同業類似法人と比較するの税務上の判断基準
同業類似法人と比較するでは形式より取引の実態が優先されます。 同業類似法人と比較するは条件の一部だけで決めない
不相当に高額かは、在任期間、退職事情、同種事業・類似規模法人の支給状況等を総合して判定します。自社の過去例だけでは比較が不足する場合があります。
同業類似法人と比較するを実務へ落とす確認手順
同業類似法人と比較するの変更履歴も保存し、事後説明に備えます。 同業類似法人と比較するの日付・金額・根拠資料を一つの台帳で管理する
業種、売上、所得、地域、役職が近い比較データを収集し、抽出条件と除外理由を保存します。 同業類似法人と比較するの前提が変われば再判定します。
役員退職金は不相当に高額な部分を除き、原則として支給額が具体的に確定した事業年度に損金算入します。
功績倍率法は退職直前の給与月額、役員在任期間、役員の職責に応じた倍率を用いる算定方法です。
特殊功労加算を具体化する
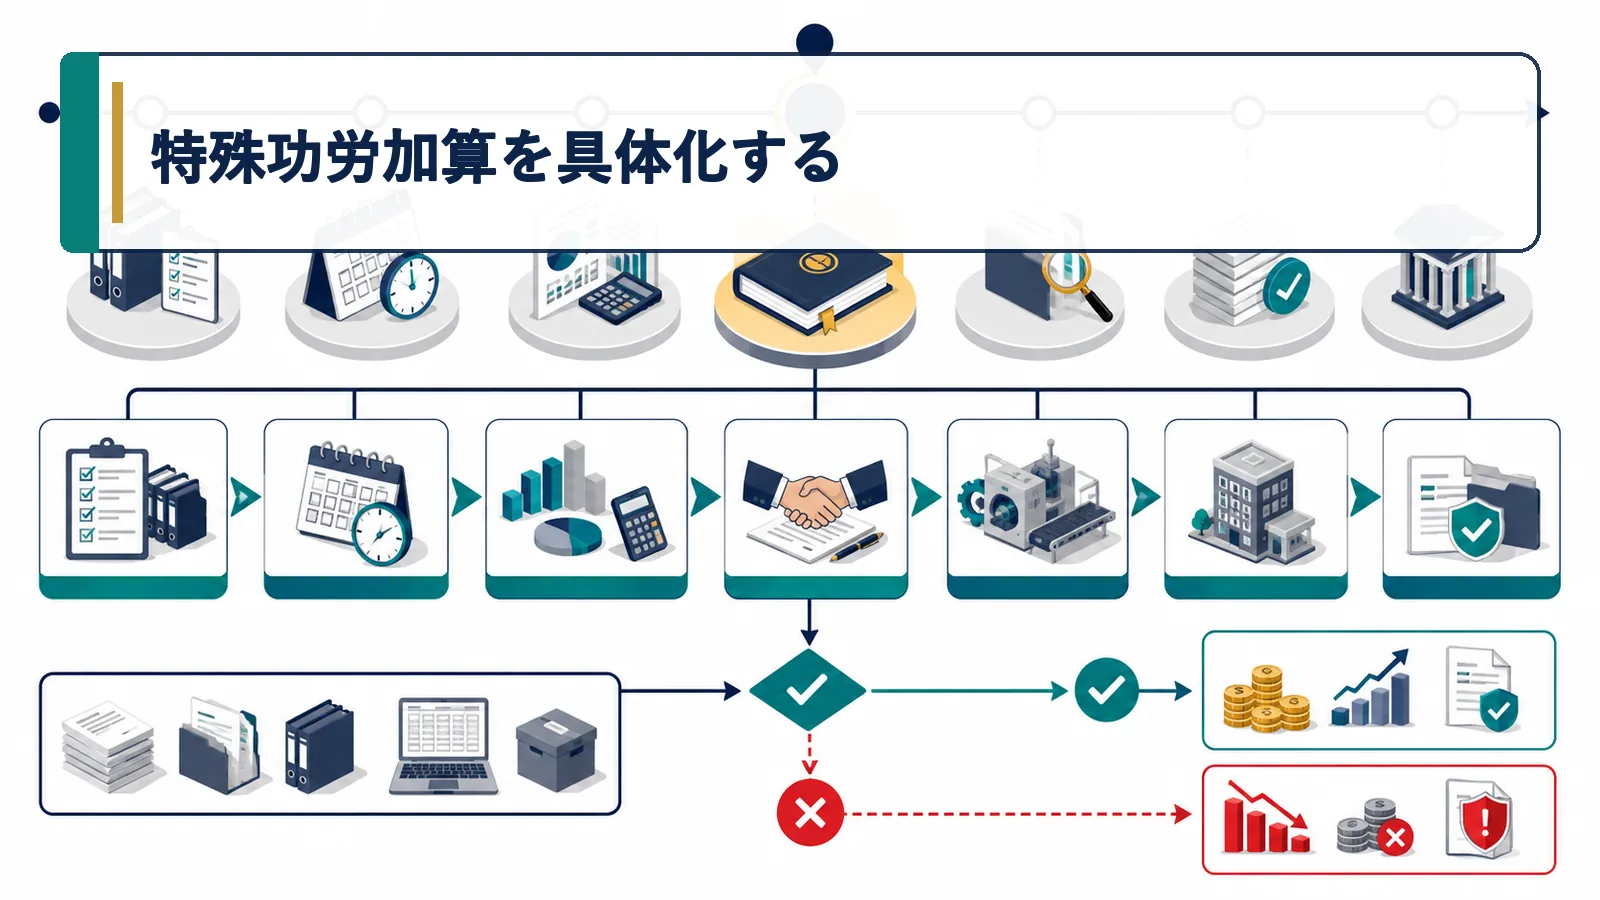
特殊功労加算を具体化するについては、名称ではなく実際の契約と行動で判定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
特殊功労加算を具体化するの税務上の判断基準
当期だけでなく特殊功労加算を具体化するの翌期影響まで確認します。 特殊功労加算を具体化するは条件の一部だけで決めない
創業、危機回避、特許開発など特別な功績を加算する場合、抽象的な功労評価だけでは金額の合理性を説明しにくくなります。
特殊功労加算を具体化するを実務へ落とす確認手順
特殊功労加算を具体化するを月次締めへ組み込み、決算直前の漏れを防ぎます。 特殊功労加算を具体化するの日付・金額・根拠資料を一つの台帳で管理する
成果が利益・企業価値・雇用へ与えた影響を数値化し、通常倍率との重複評価を避けます。 特殊功労加算を具体化するの前提が変われば再判定します。
決議と損金算入時期をそろえる
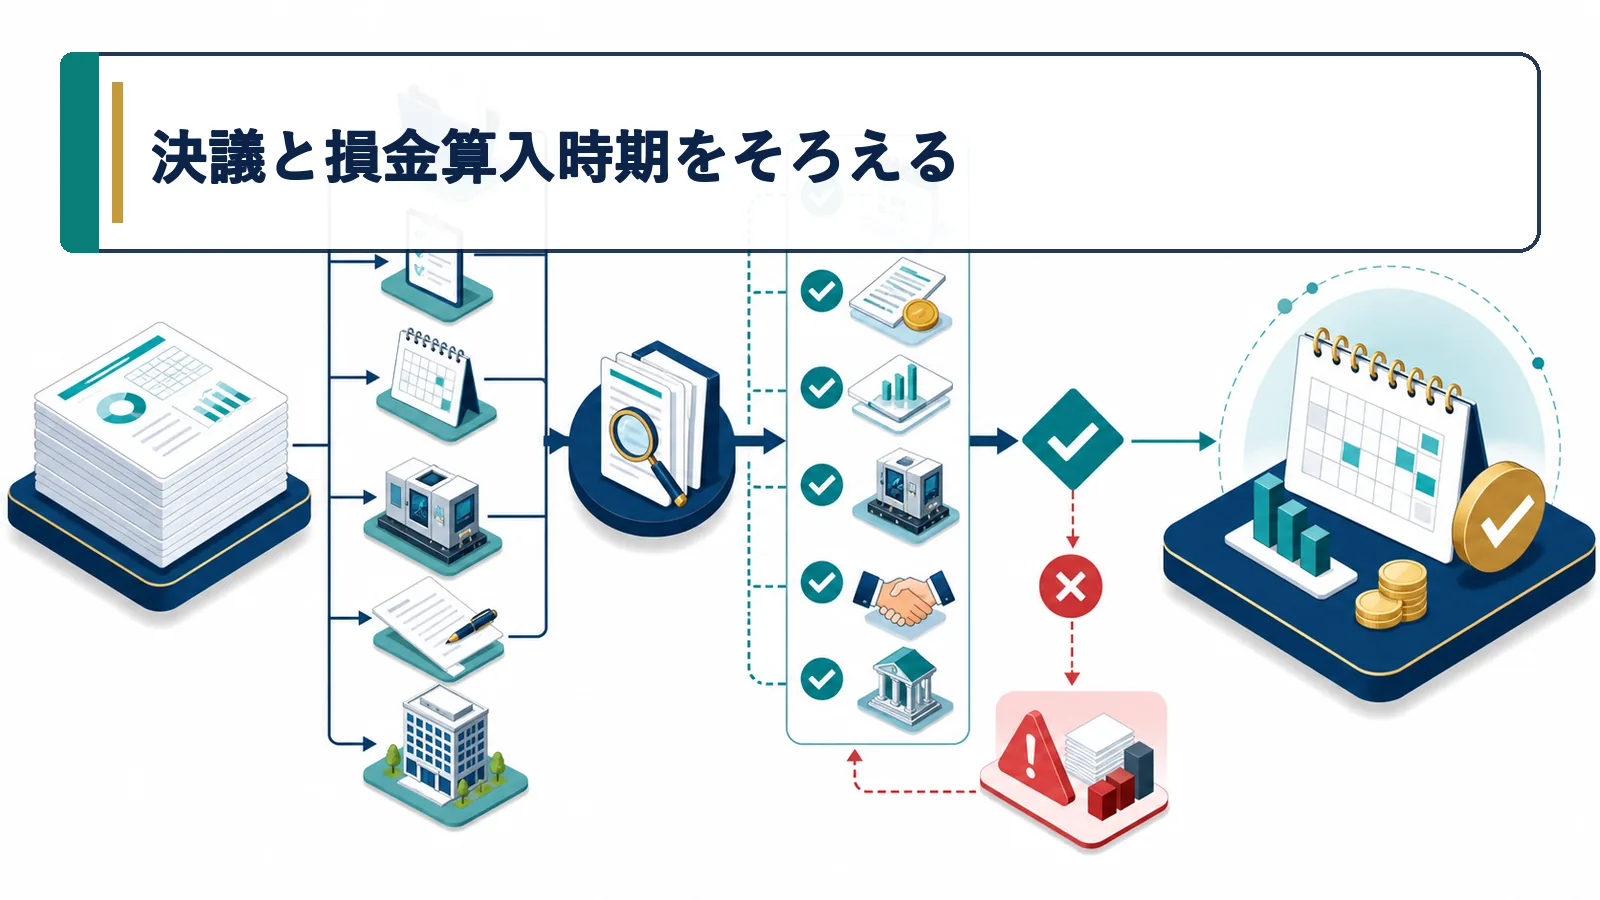
決議と損金算入時期をそろえるの判断結果は、翌期も再現できる資料へ落とし込むことが重要です。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
決議と損金算入時期をそろえるの税務上の判断基準
決議と損金算入時期をそろえるの可否は一つの条件だけでは決まりません。 決議と損金算入時期をそろえるは条件の一部だけで決めない
役員退職金は原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。規程の算式で概算できても、個別金額の確定手続を省けるとは限りません。
決議と損金算入時期をそろえるを実務へ落とす確認手順
決議と損金算入時期をそろえるの確認者と承認日を記録します。 決議と損金算入時期をそろえるの日付・金額・根拠資料を一つの台帳で管理する
退任日、取締役会、株主総会、支給日、会計計上日を一つの工程表で確認します。 決議と損金算入時期をそろえるの前提が変われば再判定します。
実質退職と支給証拠を残す
実質退職と支給証拠を残すを選ぶ前に、代替案と将来の税負担も同じ数字で比べます。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
実質退職と支給証拠を残すの税務上の判断基準
最後に実質退職と支給証拠を残すの結論を一次資料へ照合します。 実質退職と支給証拠を残すは条件の一部だけで決めない
肩書だけ退任して代表権や主要職務を続ける場合は、退職給与自体が問題になります。適正額計算が正しくても実質退職がなければ十分ではありません。
実質退職と支給証拠を残すを実務へ落とす確認手順
実質退職と支給証拠を残すの前提が変わった時点で再判定します。 実質退職と支給証拠を残すの日付・金額・根拠資料を一つの台帳で管理する
登記、権限、出勤、報酬、対外表示、銀行振込、源泉徴収票を案件単位で保管します。 実質退職と支給証拠を残すの前提が変われば再判定します。
役員退職金は不相当に高額な部分を除き、原則として支給額が具体的に確定した事業年度に損金算入します。
功績倍率法は退職直前の給与月額、役員在任期間、役員の職責に応じた倍率を用いる算定方法です。
功績倍率法でよくある質問
功績倍率法の式は
最終報酬月額×役員勤続年数×功績倍率が基本です。
社長は3倍なら安全ですか
一律の安全倍率ではなく同業比較等で相当性を判断します。
使用人期間も勤続年数に入りますか
役員分と使用人分の区分、実際の従事期間を確認します。
規程があれば損金になりますか
実質退職、個別決議、適正額、支給時期も必要です。
功績倍率法は退職直前の給与月額、役員在任期間、役員の職責に応じた倍率を用いる算定方法です。
役員退職金は不相当に高額な部分を除き、原則として支給額が具体的に確定した事業年度に損金算入します。
