
法人保険を役員退職金の原資にする方法|解約益と支給時期を設計
法人保険を役員退職金の原資にするには、保障額、解約返戻率、退任時期、解約益、退職金の適正額を同時に設計する必要があります。加入から支給までの実務を解説します。
- 退職金の必要額から逆算する
- 必要保障額を別に計算する
- 返戻率ピークと退任年を合わせる
- 保険料の資産計上を把握する
退職金の必要額から逆算する
退職金の必要額から逆算するは、対象・基準日・証拠を分けて確認すると結論が明確になります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
退職金の必要額から逆算するの税務上の判断基準
退職金の必要額から逆算するの入口は、対象範囲を先に固定することです。 退職金の必要額から逆算するは条件の一部だけで決めない
保険商品を先に選ぶのではなく、役員の在任年数、最終報酬月額、功績、同業水準から退職金の適正見込額を算定します。保険返戻金と退職金は必ず一致するとは限りません。
退職金の必要額から逆算するを実務へ落とす確認手順
社内では退職金の必要額から逆算するの根拠を一つの台帳へ集約します。 退職金の必要額から逆算するの日付・金額・根拠資料を一つの台帳で管理する
役員退職金規程、報酬推移、同業比較、退任予定を基に支給額レンジを作ります。 退職金の必要額から逆算するの前提が変われば再判定します。
必要保障額を別に計算する
必要保障額を別に計算するでは、税額計算の前に制度の入口と除外条件を確定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
必要保障額を別に計算するの税務上の判断基準
まず必要保障額を別に計算するに使う基準日をそろえます。 必要保障額を別に計算するは条件の一部だけで決めない
在任中の死亡保障は借入返済、固定費、後継者移行費用などから決めます。退職原資だけを優先して過大な保障と保険料を設定すると資金繰りを圧迫します。
必要保障額を別に計算するを実務へ落とす確認手順
必要保障額を別に計算するの期限から逆算して担当者を決めます。 必要保障額を別に計算するの日付・金額・根拠資料を一つの台帳で管理する
借入、月次固定費、代替人材費、遺族保障を分け、法人が必要とする保険金額を算定します。 必要保障額を別に計算するの前提が変われば再判定します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
役員退職金は不相当に高額な部分を除き、原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。
返戻率ピークと退任年を合わせる
返戻率ピークと退任年を合わせるを実務で扱うには、原則だけでなく期限と社内手順までつなぐ必要があります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
返戻率ピークと退任年を合わせるの税務上の判断基準
返戻率ピークと退任年を合わせるは原則と例外を一緒に読む必要があります。 返戻率ピークと退任年を合わせるは条件の一部だけで決めない
解約返戻率は契約年数で変動し、退任予定が延びるとピーク後に低下することがあります。役員任期や承継計画は変わるため単一日程だけでは危険です。
返戻率ピークと退任年を合わせるを実務へ落とす確認手順
返戻率ピークと退任年を合わせるの判断資料を申告書まで追跡可能にします。 返戻率ピークと退任年を合わせるの日付・金額・根拠資料を一つの台帳で管理する
退任予定を前後3年で置き、各年の返戻金、資産計上残高、払込累計を比較します。 返戻率ピークと退任年を合わせるの前提が変われば再判定します。
保険料の資産計上を把握する
保険料の資産計上を把握するは、会計処理・税務要件・資金繰りの三面から比較します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
保険料の資産計上を把握するの税務上の判断基準
数字を入れる前に保険料の資産計上を把握するの法的な区分を確定します。 保険料の資産計上を把握するは条件の一部だけで決めない
最高解約返戻率が50%を超える一定契約は、支払保険料の一部を資産計上します。加入年度の損金額と、将来の取崩額を契約期間にわたり管理します。
保険料の資産計上を把握するを実務へ落とす確認手順
保険料の資産計上を把握するは比較表と証憑を同じ案件番号で結びます。 保険料の資産計上を把握するの日付・金額・根拠資料を一つの台帳で管理する
保険会社の設計書と国税庁区分を照合し、前払保険料の補助元帳を契約別に作ります。 保険料の資産計上を把握するの前提が変われば再判定します。
解約益と退職金損金を同年度に置く
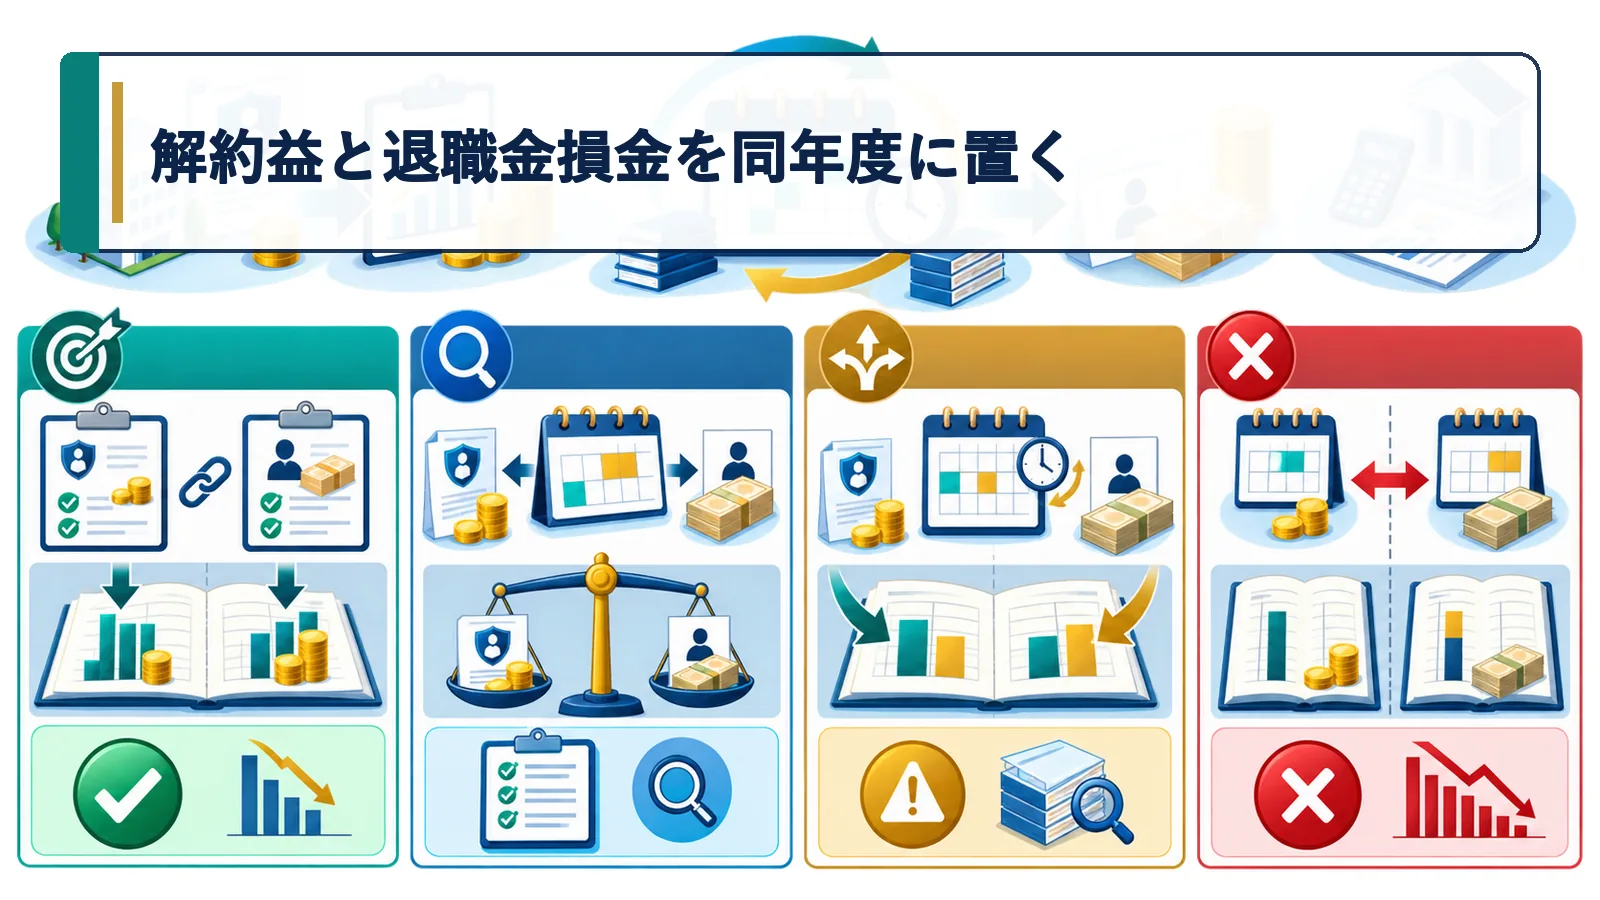
解約益と退職金損金を同年度に置くの誤りは後から直しにくいため、決議・取引・申告の順に点検します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
解約益と退職金損金を同年度に置くの税務上の判断基準
解約益と退職金損金を同年度に置くでは形式より取引の実態が優先されます。 解約益と退職金損金を同年度に置くは条件の一部だけで決めない
解約返戻金と保険積立金等との差額は益金となります。適正な役員退職金が同年度に損金算入されれば利益を平準化できる場合がありますが、時期がずれると税負担が先行します。
解約益と退職金損金を同年度に置くを実務へ落とす確認手順
解約益と退職金損金を同年度に置くの変更履歴も保存し、事後説明に備えます。 解約益と退職金損金を同年度に置くの日付・金額・根拠資料を一つの台帳で管理する
解約日、株主総会決議日、退任日、支給日を工程表にし、同一事業年度へ入るか確認します。 解約益と退職金損金を同年度に置くの前提が変われば再判定します。
役員退職金は不相当に高額な部分を除き、原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
退職金の適正額と決議を整える
退職金の適正額と決議を整えるについては、名称ではなく実際の契約と行動で判定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
退職金の適正額と決議を整えるの税務上の判断基準
当期だけでなく退職金の適正額と決議を整えるの翌期影響まで確認します。 退職金の適正額と決議を整えるは条件の一部だけで決めない
退職金は不相当に高額な部分が損金不算入です。また、原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。保険金額が適正額の根拠にはなりません。
退職金の適正額と決議を整えるを実務へ落とす確認手順
退職金の適正額と決議を整えるを月次締めへ組み込み、決算直前の漏れを防ぎます。 退職金の適正額と決議を整えるの日付・金額・根拠資料を一つの台帳で管理する
算式、比較法人、功績、決議、振込、源泉徴収を一つの証拠パックにまとめます。 退職金の適正額と決議を整えるの前提が変われば再判定します。
解約前の運転資金を確保する
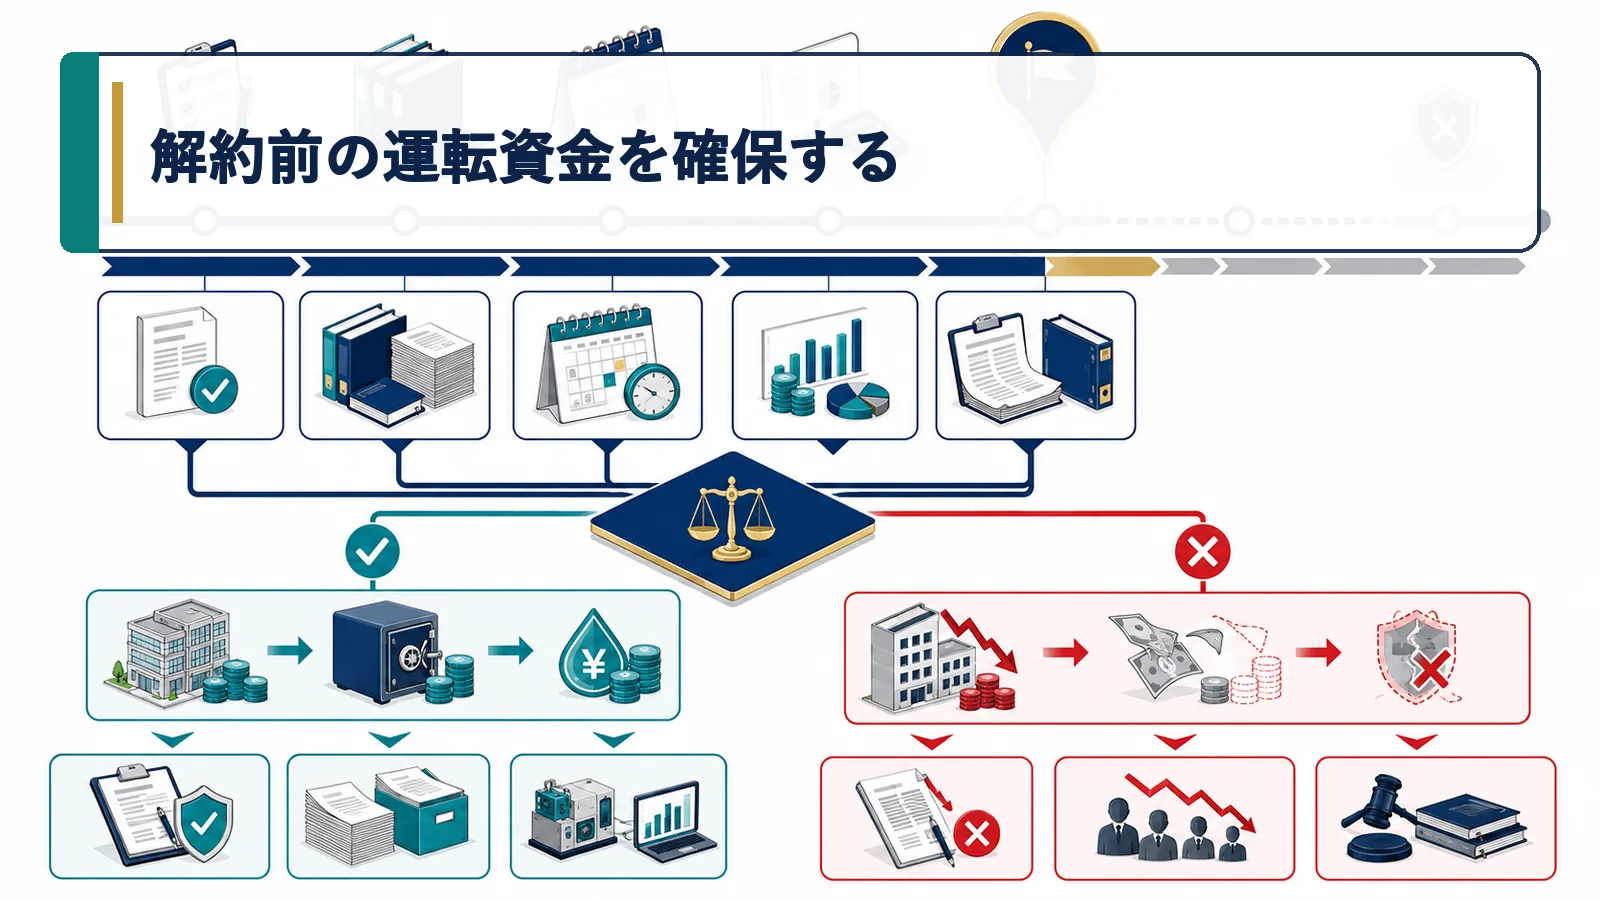
解約前の運転資金を確保するの判断結果は、翌期も再現できる資料へ落とし込むことが重要です。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
解約前の運転資金を確保するの税務上の判断基準
解約前の運転資金を確保するの可否は一つの条件だけでは決まりません。 解約前の運転資金を確保するは条件の一部だけで決めない
退職時には退職金、源泉税、法人税、借入返済などの支出が重なります。解約返戻金が入る日と退職金支給日がずれると短期資金が不足します。
解約前の運転資金を確保するを実務へ落とす確認手順
解約前の運転資金を確保するの確認者と承認日を記録します。 解約前の運転資金を確保するの日付・金額・根拠資料を一つの台帳で管理する
入金・支払日を日次資金繰りへ落とし、金融機関の手続期間と予備資金を確保します。 解約前の運転資金を確保するの前提が変われば再判定します。
予定変更時の代替出口を決める
予定変更時の代替出口を決めるを選ぶ前に、代替案と将来の税負担も同じ数字で比べます。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
予定変更時の代替出口を決めるの税務上の判断基準
最後に予定変更時の代替出口を決めるの結論を一次資料へ照合します。 予定変更時の代替出口を決めるは条件の一部だけで決めない
退任延期、早期退任、業績悪化、保険料負担困難などで当初計画は変わります。解約だけでなく払済、減額、契約者貸付などの条件を理解しておく必要があります。
予定変更時の代替出口を決めるを実務へ落とす確認手順
予定変更時の代替出口を決めるの前提が変わった時点で再判定します。 予定変更時の代替出口を決めるの日付・金額・根拠資料を一つの台帳で管理する
毎年、継続・払済・減額・解約の手取りを比較し、後継者と税務担当へ契約意図を引き継ぎます。 予定変更時の代替出口を決めるの前提が変われば再判定します。
役員退職金は不相当に高額な部分を除き、原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
法人保険 退職金 原資でよくある質問
返戻金と退職金は同額でよいですか
返戻金額とは別に退職金の適正額を判断します。
解約益と退職金は必ず相殺できますか
同一年度、退職事実、適正額、決議等の条件が必要です。
退任が延びた場合は
返戻率ピークを再確認し、払済・減額等も比較します。
保険だけで退職金を準備すべきですか
流動性と出口集中を避けるため他の資金手段との分散を検討します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
役員退職金は不相当に高額な部分を除き、原則として株主総会等で支給額が具体的に確定した事業年度に損金算入します。
