
法人保険による節税のデメリット8つ|繰延べ・資金拘束・出口課税
法人保険は保障と資金準備に役立つ一方、保険料の資産計上、解約益、返戻率、長期の資金拘束などのデメリットがあります。契約前に損益と手元資金を確認する方法を解説します。
- 永久節税ではなく課税の繰延べになりやすい
- 保険料の全額が損金とは限らない
- 手元資金が長期に拘束される
- 解約時期で返戻率が変わる
永久節税ではなく課税の繰延べになりやすい
永久節税ではなく課税の繰延べになりやすいは、対象・基準日・証拠を分けて確認すると結論が明確になります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
永久節税ではなく課税の繰延べになりやすいの税務上の判断基準
永久節税ではなく課税の繰延べになりやすいの入口は、対象範囲を先に固定することです。 永久節税ではなく課税の繰延べになりやすいは条件の一部だけで決めない
保険料の一部を損金にできても、解約返戻金受取時には資産計上額との差額が益金になります。出口支出がなければ将来の法人税負担が増えます。
永久節税ではなく課税の繰延べになりやすいを実務へ落とす確認手順
社内では永久節税ではなく課税の繰延べになりやすいの根拠を一つの台帳へ集約します。 永久節税ではなく課税の繰延べになりやすいの日付・金額・根拠資料を一つの台帳で管理する
加入から解約までの損金・益金・税額を年度別に置き、累計税引後手残りを確認します。 永久節税ではなく課税の繰延べになりやすいの前提が変われば再判定します。
保険料の全額が損金とは限らない
保険料の全額が損金とは限らないでは、税額計算の前に制度の入口と除外条件を確定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
保険料の全額が損金とは限らないの税務上の判断基準
まず保険料の全額が損金とは限らないに使う基準日をそろえます。 保険料の全額が損金とは限らないは条件の一部だけで決めない
最高解約返戻率が50%を超える一定の定期保険等は、支払保険料の一部を長期間資産計上します。現金は出ても同額の当期費用にはなりません。
保険料の全額が損金とは限らないを実務へ落とす確認手順
保険料の全額が損金とは限らないの期限から逆算して担当者を決めます。 保険料の全額が損金とは限らないの日付・金額・根拠資料を一つの台帳で管理する
返戻率区分、年換算保険料、資産計上割合、取崩期間を契約前に確認します。 保険料の全額が損金とは限らないの前提が変われば再判定します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
手元資金が長期に拘束される
手元資金が長期に拘束されるを実務で扱うには、原則だけでなく期限と社内手順までつなぐ必要があります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
手元資金が長期に拘束されるの税務上の判断基準
手元資金が長期に拘束されるは原則と例外を一緒に読む必要があります。 手元資金が長期に拘束されるは条件の一部だけで決めない
高額保険料を継続すると、売上減少、納税、設備投資時に使える現預金が減ります。途中解約は返戻率が低く、借入で保険料を払えば利息も生じます。
手元資金が長期に拘束されるを実務へ落とす確認手順
手元資金が長期に拘束されるの判断資料を申告書まで追跡可能にします。 手元資金が長期に拘束されるの日付・金額・根拠資料を一つの台帳で管理する
保険料支払後の月末残高をストレスケースで試算し、最低運転資金を下回らない月額へ抑えます。 手元資金が長期に拘束されるの前提が変われば再判定します。
解約時期で返戻率が変わる
解約時期で返戻率が変わるは、会計処理・税務要件・資金繰りの三面から比較します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
解約時期で返戻率が変わるの税務上の判断基準
数字を入れる前に解約時期で返戻率が変わるの法的な区分を確定します。 解約時期で返戻率が変わるは条件の一部だけで決めない
解約返戻率にはピークがあり、退職や設備投資の時期と一致するとは限りません。予定が延びるとピーク後の返戻率低下、早まると元本割れが起こり得ます。
解約時期で返戻率が変わるを実務へ落とす確認手順
解約時期で返戻率が変わるは比較表と証憑を同じ案件番号で結びます。 解約時期で返戻率が変わるの日付・金額・根拠資料を一つの台帳で管理する
年度別返戻金と経営計画を重ね、複数の解約時期と払済・減額案を比較します。 解約時期で返戻率が変わるの前提が変われば再判定します。
保障と積立のコストが見えにくい
保障と積立のコストが見えにくいの誤りは後から直しにくいため、決議・取引・申告の順に点検します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
保障と積立のコストが見えにくいの税務上の判断基準
保障と積立のコストが見えにくいでは形式より取引の実態が優先されます。 保障と積立のコストが見えにくいは条件の一部だけで決めない
解約返戻率だけでは、死亡保障を得るための保険コストや税引後利回りは分かりません。返戻金が払込総額未満でも保障を受けた対価が含まれます。
保障と積立のコストが見えにくいを実務へ落とす確認手順
保障と積立のコストが見えにくいの変更履歴も保存し、事後説明に備えます。 保障と積立のコストが見えにくいの日付・金額・根拠資料を一つの台帳で管理する
保障部分と資産形成部分を分け、同額の定期保障と別運用の組合せも比較します。 保障と積立のコストが見えにくいの前提が変われば再判定します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
受取人設計で給与課税が生じる
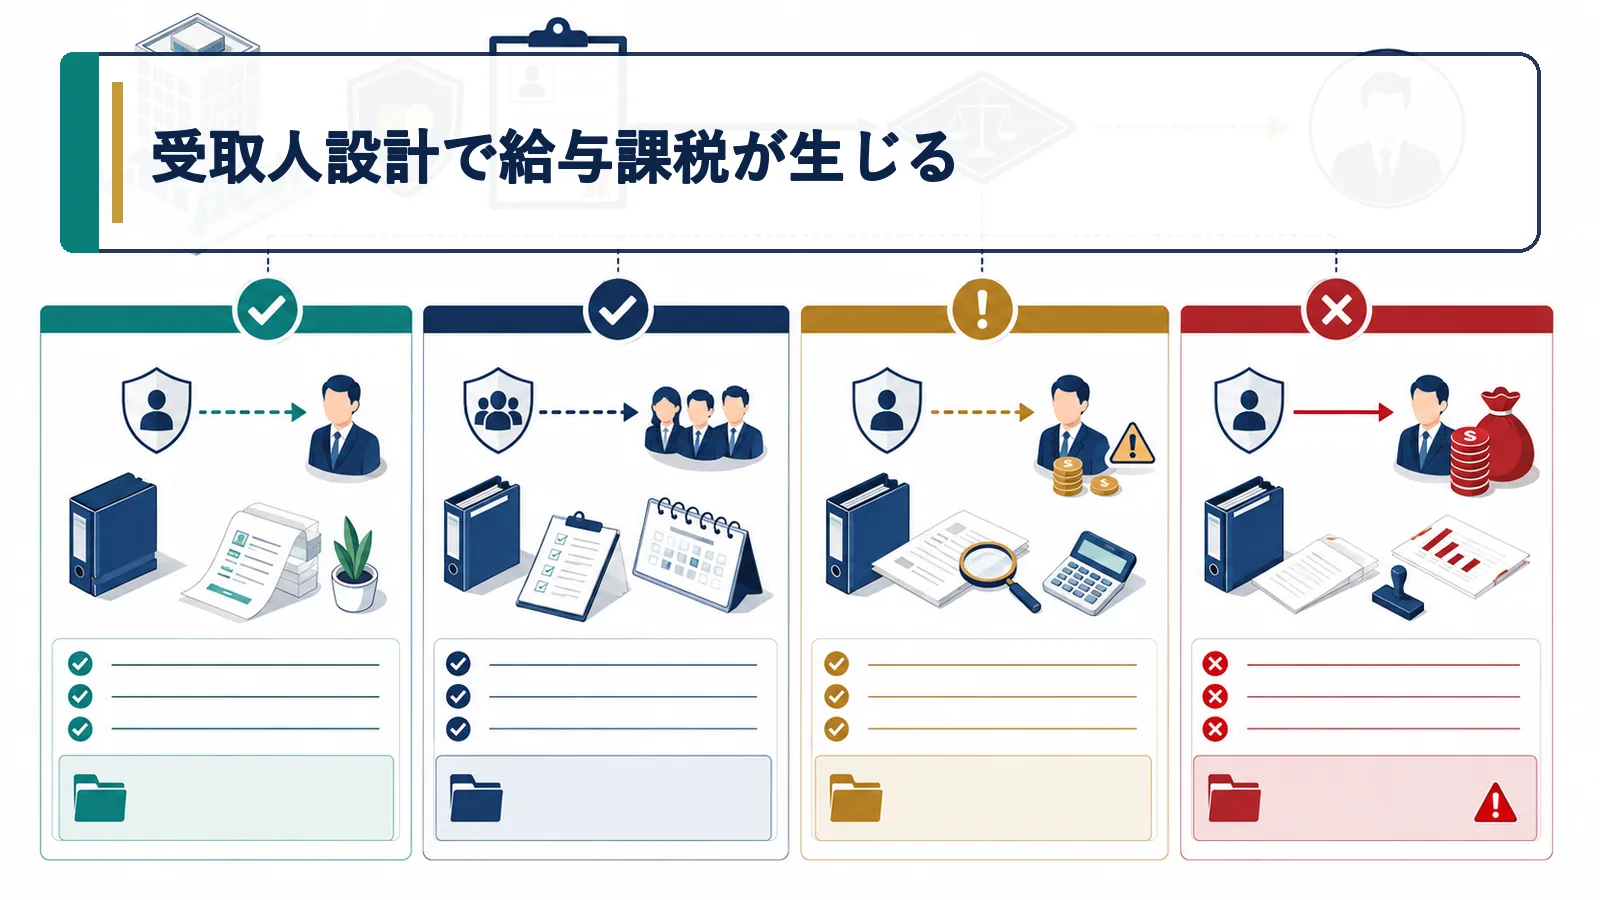
受取人設計で給与課税が生じるについては、名称ではなく実際の契約と行動で判定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
受取人設計で給与課税が生じるの税務上の判断基準
当期だけでなく受取人設計で給与課税が生じるの翌期影響まで確認します。 受取人設計で給与課税が生じるは条件の一部だけで決めない
死亡保険金受取人を役員・使用人の遺族とする契約などでは、保険料が給与扱いとなる場合があります。役員給与なら損金算入制限にも注意が必要です。
受取人設計で給与課税が生じるを実務へ落とす確認手順
受取人設計で給与課税が生じるを月次締めへ組み込み、決算直前の漏れを防ぎます。 受取人設計で給与課税が生じるの日付・金額・根拠資料を一つの台帳で管理する
契約者、被保険者、受取人、保険種類を税務担当が確認し、変更時も再判定します。 受取人設計で給与課税が生じるの前提が変われば再判定します。
出口支出が税務上否認されることがある
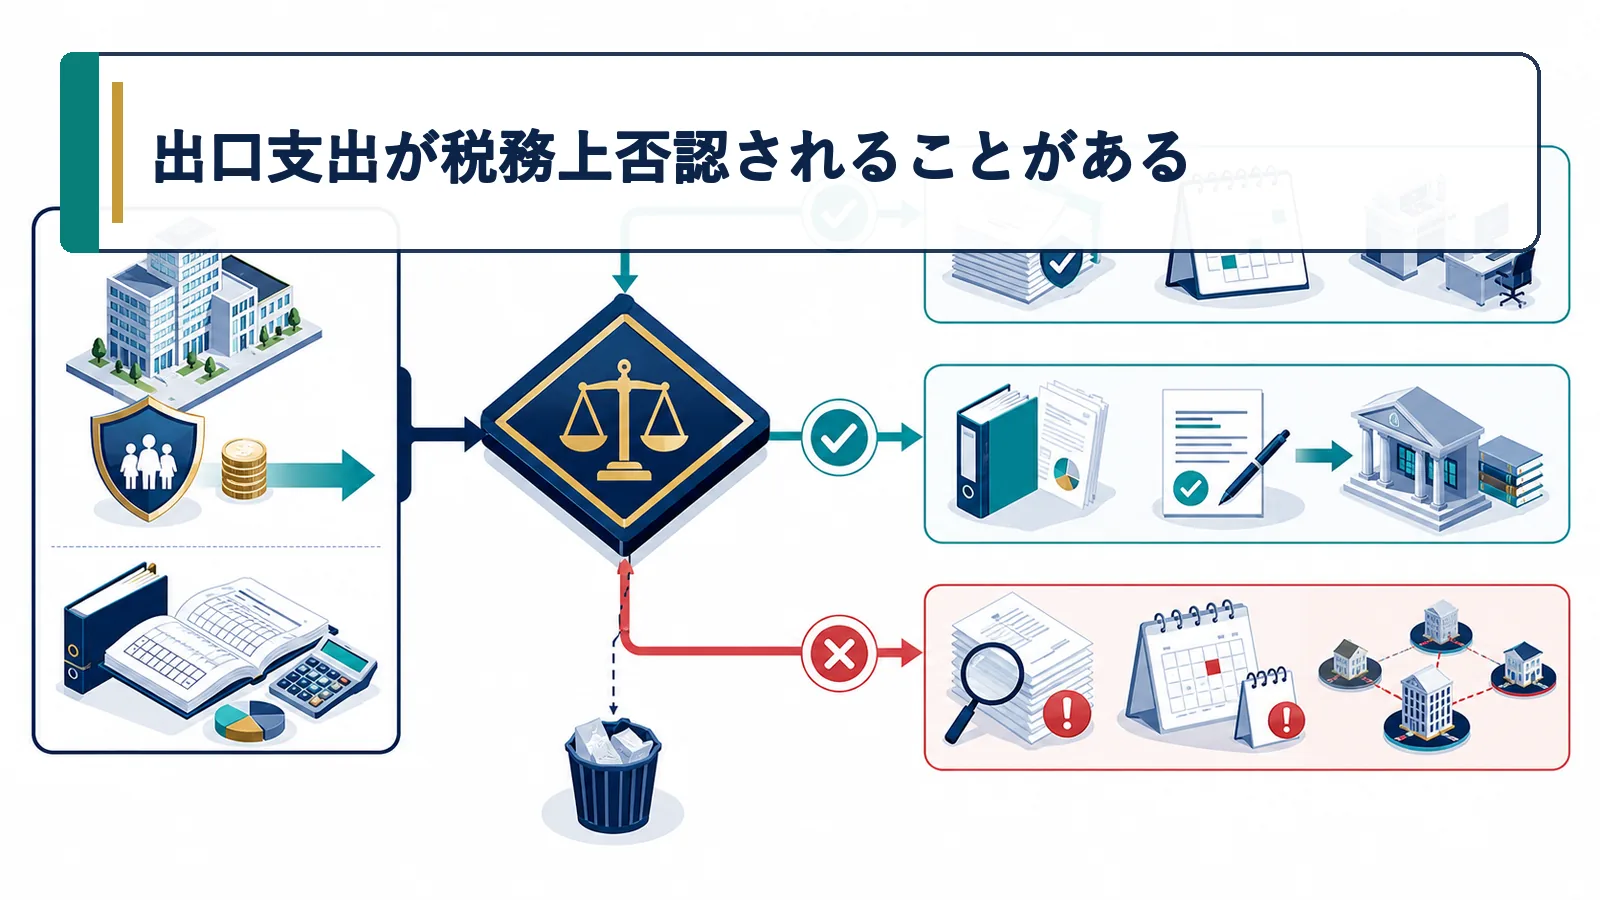
出口支出が税務上否認されることがあるの判断結果は、翌期も再現できる資料へ落とし込むことが重要です。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
出口支出が税務上否認されることがあるの税務上の判断基準
出口支出が税務上否認されることがあるの可否は一つの条件だけでは決まりません。 出口支出が税務上否認されることがあるは条件の一部だけで決めない
解約益へ役員退職金をぶつける計画でも、退職事実がない、金額が過大、決議時期が違う場合は退職金の損金算入が否認され得ます。
出口支出が税務上否認されることがあるを実務へ落とす確認手順
出口支出が税務上否認されることがあるの確認者と承認日を記録します。 出口支出が税務上否認されることがあるの日付・金額・根拠資料を一つの台帳で管理する
出口項目ごとに独立した損金要件と証拠を確認し、税額ゼロを前提に資金計画を組みません。 出口支出が税務上否認されることがあるの前提が変われば再判定します。
管理負担と契約リスクが続く
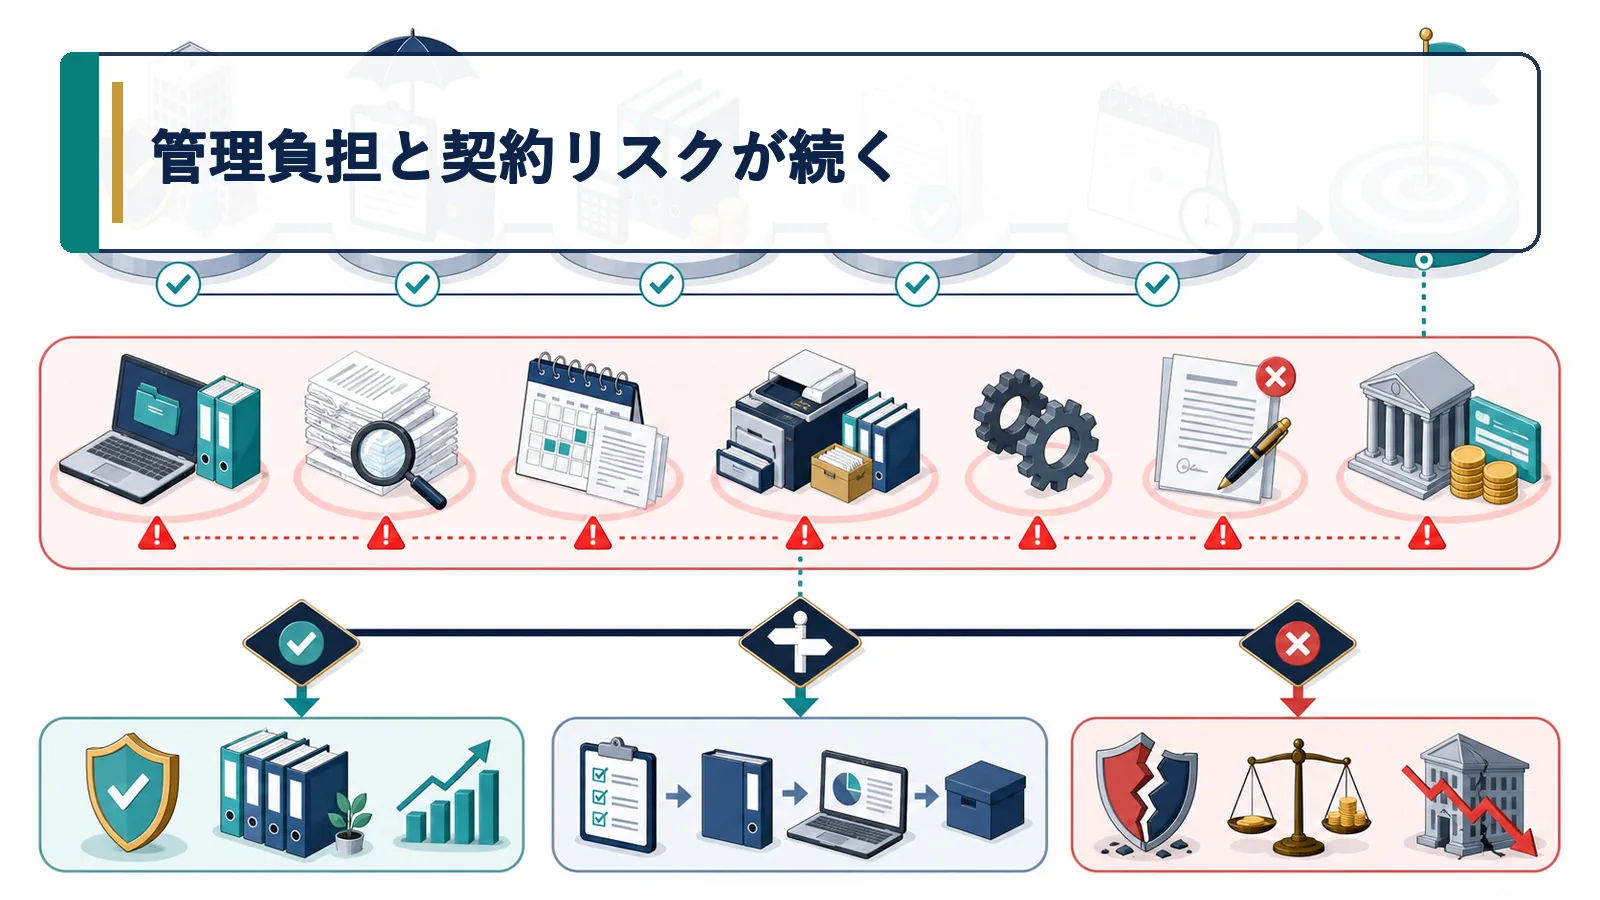
管理負担と契約リスクが続くを選ぶ前に、代替案と将来の税負担も同じ数字で比べます。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
管理負担と契約リスクが続くの税務上の判断基準
最後に管理負担と契約リスクが続くの結論を一次資料へ照合します。 管理負担と契約リスクが続くは条件の一部だけで決めない
長期契約では保険料支払、資産取崩、受取人、返戻率、退任予定を毎年管理します。担当者交代で契約意図が失われると解約時期を逃します。
管理負担と契約リスクが続くを実務へ落とす確認手順
管理負担と契約リスクが続くの前提が変わった時点で再判定します。 管理負担と契約リスクが続くの日付・金額・根拠資料を一つの台帳で管理する
契約台帳と決算チェックを整備し、年1回は保険会社資料と会計残高を照合します。 管理負担と契約リスクが続くの前提が変われば再判定します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
法人保険 節税 デメリットでよくある質問
節税効果が消えるのはなぜですか
解約返戻金受取時に益金が生じるためです。
保険料は全額経費ですか
返戻率等により一部資産計上が必要です。
赤字の年に解約すればよいですか
赤字額、繰越欠損金、他の所得、解約時期を確認します。
保険なら元本保証ですか
商品・解約時期により払込総額を下回る場合があります。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
