
逓増定期保険の節税効果は?損金算入・解約返戻金・出口戦略
逓増定期保険は保障額や解約返戻金が増える設計がありますが、現在は最高解約返戻率に応じた資産計上が必要です。法人税の繰延べと保障・出口を分けて判断する方法を解説します。
- 保障目的と節税目的を分ける
- 契約日と適用通達を確認する
- 最高解約返戻率で資産計上する
- 解約返戻率のピークを把握する
保障目的と節税目的を分ける
保障目的と節税目的を分けるは、対象・基準日・証拠を分けて確認すると結論が明確になります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
保障目的と節税目的を分けるの税務上の判断基準
保障目的と節税目的を分けるの入口は、対象範囲を先に固定することです。 保障目的と節税目的を分けるは条件の一部だけで決めない
逓増定期保険は経営者の死亡保障や退職金原資準備に使われます。保険料を払えば税金が減るという理由だけでは、必要保障額や資金拘束を正当化できません。
保障目的と節税目的を分けるを実務へ落とす確認手順
社内では保障目的と節税目的を分けるの根拠を一つの台帳へ集約します。 保障目的と節税目的を分けるの日付・金額・根拠資料を一つの台帳で管理する
借入残高、固定費、後継者、必要保障期間から保障額を算定し、積立目的を別に記載します。 保障目的と節税目的を分けるの前提が変われば再判定します。
契約日と適用通達を確認する
契約日と適用通達を確認するでは、税額計算の前に制度の入口と除外条件を確定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
契約日と適用通達を確認するの税務上の判断基準
まず契約日と適用通達を確認するに使う基準日をそろえます。 契約日と適用通達を確認するは条件の一部だけで決めない
2019年7月8日以後の一定契約は、最高解約返戻率区分に応じた資産計上ルールが中心です。旧来の『半分損金』などの通称を新契約へ機械的に当てはめません。
契約日と適用通達を確認するを実務へ落とす確認手順
契約日と適用通達を確認するの期限から逆算して担当者を決めます。 契約日と適用通達を確認するの日付・金額・根拠資料を一つの台帳で管理する
保険証券、契約転換、更新日を確認し、契約ごとに適用ルールを台帳へ登録します。 契約日と適用通達を確認するの前提が変われば再判定します。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
最高解約返戻率で資産計上する
最高解約返戻率で資産計上するを実務で扱うには、原則だけでなく期限と社内手順までつなぐ必要があります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
最高解約返戻率で資産計上するの税務上の判断基準
最高解約返戻率で資産計上するは原則と例外を一緒に読む必要があります。 最高解約返戻率で資産計上するは条件の一部だけで決めない
返戻率が50%を超える対象契約は、50%超70%以下、70%超85%以下、85%超の区分ごとに資産計上額と期間が異なります。
最高解約返戻率で資産計上するを実務へ落とす確認手順
最高解約返戻率で資産計上するの判断資料を申告書まで追跡可能にします。 最高解約返戻率で資産計上するの日付・金額・根拠資料を一つの台帳で管理する
返戻率表の最高値を使い、当期支払保険料から前払保険料と損金額を月割り計算します。 最高解約返戻率で資産計上するの前提が変われば再判定します。
解約返戻率のピークを把握する
解約返戻率のピークを把握するは、会計処理・税務要件・資金繰りの三面から比較します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
解約返戻率のピークを把握するの税務上の判断基準
数字を入れる前に解約返戻率のピークを把握するの法的な区分を確定します。 解約返戻率のピークを把握するは条件の一部だけで決めない
解約返戻金は一定ではなく、契約年数により増減します。ピーク前の解約は戻りが低く、ピーク後は毎年返戻率が下がる商品もあります。
解約返戻率のピークを把握するを実務へ落とす確認手順
解約返戻率のピークを把握するは比較表と証憑を同じ案件番号で結びます。 解約返戻率のピークを把握するの日付・金額・根拠資料を一つの台帳で管理する
年度別返戻金、資産計上残高、累計保険料を並べ、税引前・税引後の実質返戻率を比較します。 解約返戻率のピークを把握するの前提が変われば再判定します。
解約時の益金を計算する
解約時の益金を計算するの誤りは後から直しにくいため、決議・取引・申告の順に点検します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
解約時の益金を計算するの税務上の判断基準
解約時の益金を計算するでは形式より取引の実態が優先されます。 解約時の益金を計算するは条件の一部だけで決めない
解約返戻金を受け取ると、返戻金と帳簿上の保険料積立金等との差額が益金または損金になります。加入時の損金は将来の益金へつながるため、永久節税とは限りません。
解約時の益金を計算するを実務へ落とす確認手順
解約時の益金を計算するの変更履歴も保存し、事後説明に備えます。 解約時の益金を計算するの日付・金額・根拠資料を一つの台帳で管理する
解約年度の通常利益へ解約益を加え、法人税、地方税、手残りを試算します。 解約時の益金を計算するの前提が変われば再判定します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
出口支出を同じ年度へ合わせる
出口支出を同じ年度へ合わせるについては、名称ではなく実際の契約と行動で判定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
出口支出を同じ年度へ合わせるの税務上の判断基準
当期だけでなく出口支出を同じ年度へ合わせるの翌期影響まで確認します。 出口支出を同じ年度へ合わせるは条件の一部だけで決めない
役員退職金、設備投資、大規模修繕など正当な支出が解約益と同年度にあれば税負担を平準化できる場合があります。ただし支出には個別の損金要件があります。
出口支出を同じ年度へ合わせるを実務へ落とす確認手順
出口支出を同じ年度へ合わせるを月次締めへ組み込み、決算直前の漏れを防ぎます。 出口支出を同じ年度へ合わせるの日付・金額・根拠資料を一つの台帳で管理する
出口候補ごとに決議、供用、工事完了、支給日を工程表へ置き、税務要件を確認します。 出口支出を同じ年度へ合わせるの前提が変われば再判定します。
失効・解約遅れのリスクを管理する
失効・解約遅れのリスクを管理するの判断結果は、翌期も再現できる資料へ落とし込むことが重要です。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
失効・解約遅れのリスクを管理するの税務上の判断基準
失効・解約遅れのリスクを管理するの可否は一つの条件だけでは決まりません。 失効・解約遅れのリスクを管理するは条件の一部だけで決めない
資金不足で保険料を払えず失効したり、退職時期が延びてピークを過ぎたりすると、想定した原資を確保できません。保険会社の信用や契約条件変更も考慮します。
失効・解約遅れのリスクを管理するを実務へ落とす確認手順
失効・解約遅れのリスクを管理するの確認者と承認日を記録します。 失効・解約遅れのリスクを管理するの日付・金額・根拠資料を一つの台帳で管理する
毎年の決算で継続可能性、ピークまでの年数、払済・減額・解約の選択肢をレビューします。 失効・解約遅れのリスクを管理するの前提が変われば再判定します。
他の資金準備手段と比較する
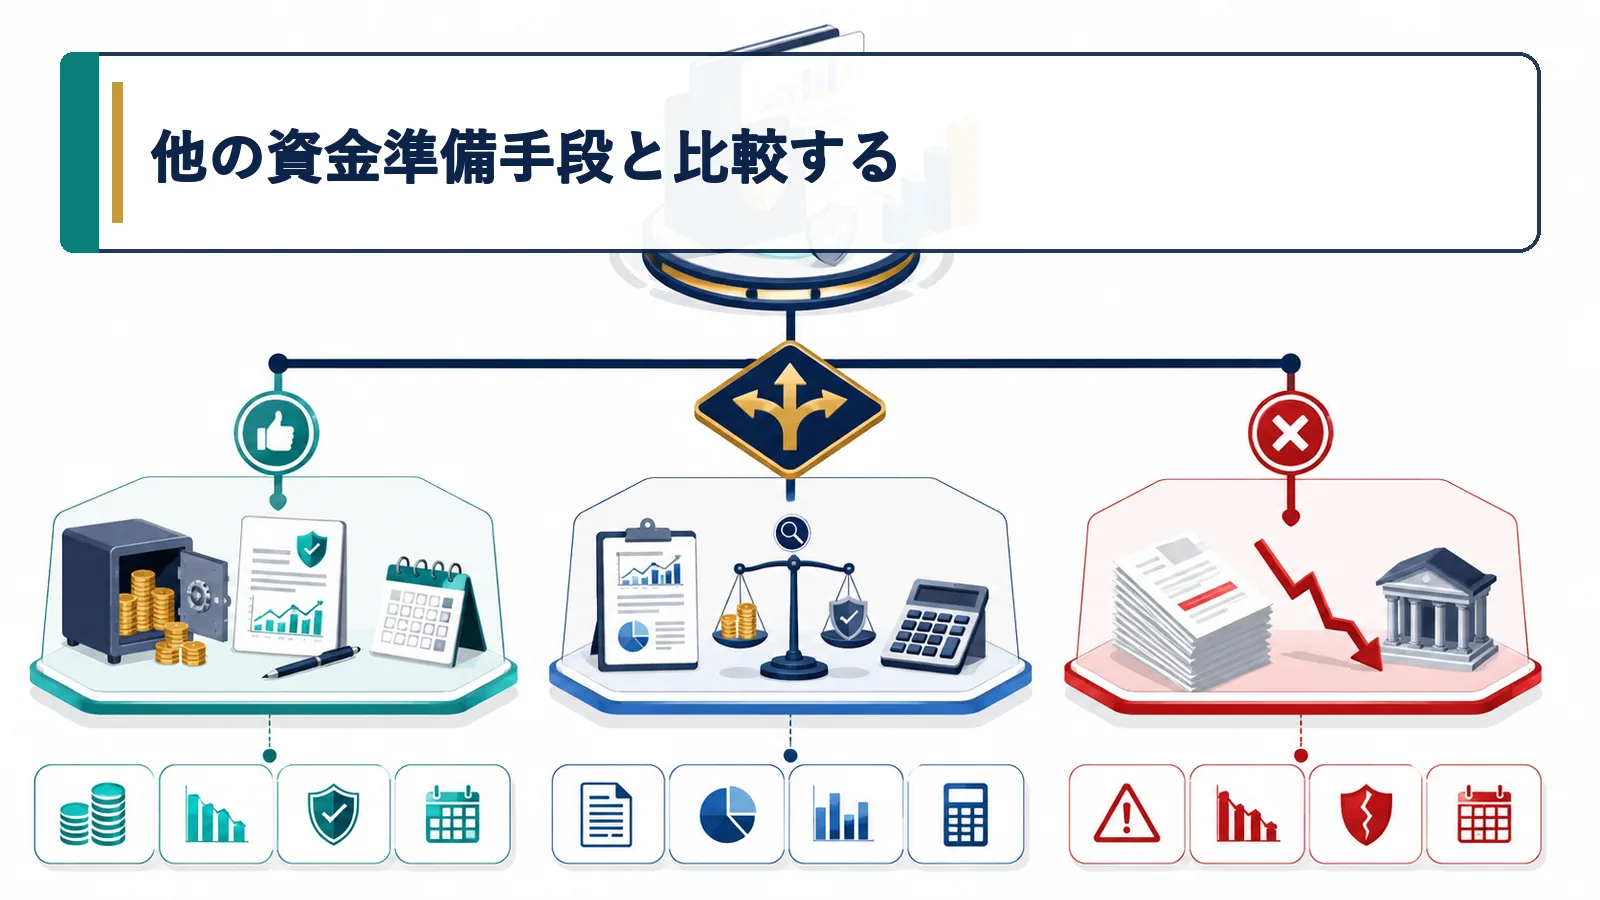
他の資金準備手段と比較するを選ぶ前に、代替案と将来の税負担も同じ数字で比べます。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
他の資金準備手段と比較するの税務上の判断基準
最後に他の資金準備手段と比較するの結論を一次資料へ照合します。 他の資金準備手段と比較するは条件の一部だけで決めない
預金、有価証券、企業型DC、退職給付制度などにも流動性・税務・価格変動の違いがあります。保険だけで退職原資を作ると出口が一年度へ集中します。
他の資金準備手段と比較するを実務へ落とす確認手順
他の資金準備手段と比較するの前提が変わった時点で再判定します。 他の資金準備手段と比較するの日付・金額・根拠資料を一つの台帳で管理する
保障コストを除いた実質利回り、換金性、税引後手取りを同じ期間で比較し、分散します。 他の資金準備手段と比較するの前提が変われば再判定します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
逓増定期保険 節税でよくある質問
逓増定期保険は全額損金ですか
現行契約は最高解約返戻率等により資産計上が必要な場合があります。
逓増定期保険の返戻金に税金はかかりますか
帳簿資産との差額が益金等になります。
ピーク時に必ず解約すべきですか
保障必要性、退職時期、益金対応を含めて判断します。
退職金と同時なら節税できますか
退職金の適正額・決議等の要件を別途満たす必要があります。
最高解約返戻率が50%を超える一定の定期保険・第三分野保険は、返戻率区分に応じて保険料の一定額を資産計上します。
令和元年7月8日以後の契約について、改正後の最高解約返戻率に応じた保険料処理が適用されます。
