
医療法人の事業承継|親族・第三者・持分なし移行の手順
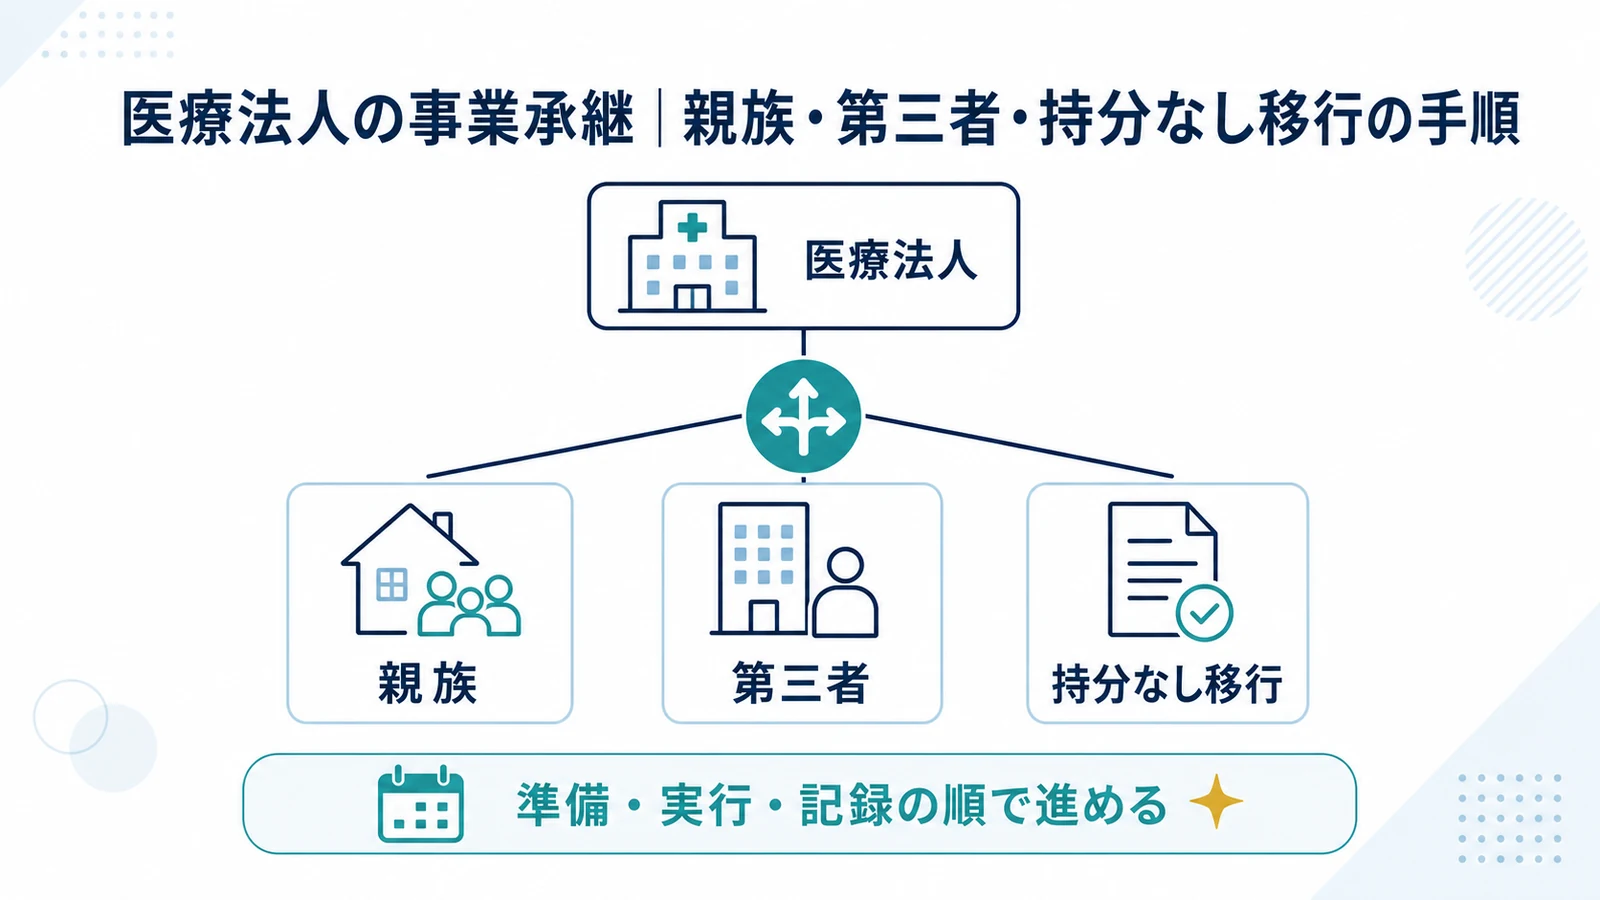
医療法人の事業承継は、理事長交代だけでは完了しません。後継者、社員・役員、出資持分、診療所の開設・管理、個人所有不動産、借入保証、認定医療法人制度を順に整理します。
- 承継対象を医療法人と個人資産に分ける
- 親族内・院内・第三者承継を比較する
- 社員・理事・理事長の権限を整理する
- 持分あり医療法人の評価と払戻しリスクを見る
承継対象を医療法人と個人資産に分ける
承継対象を医療法人と個人資産に分けるを誤らないため、原則と例外を一次資料で照合します。
法人運営権と診療資産は別々に存在する
医療法人には預金、医療機器、職員、契約がある一方、院長個人が土地建物、持分、貸付金、医療機器を保有する場合があります。法人運営権と診療資産は別々に存在するが最初の分岐です。
理事長職だけ交代しても資産関係は変わりません。
法人・個人・MS法人の資産負債マップを作る
所有者、使用者、契約者、担保、保証人を一覧にします。法人・個人・MS法人の資産負債マップを作るまで記録に残します。
賃貸借や金銭消費貸借が未整備なら、承継前に条件と残高を確定します。
親族内・院内・第三者承継を比較する
親族内・院内・第三者承継を比較するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
後継者の資格と経営能力を分けて見る
親族の医師、勤務医、外部医師、他の医療法人への承継では、診療理念、専門科、管理者要件、資金調達、スタッフとの関係が異なります。後継者の資格と経営能力を分けて見るが最初の分岐です。
医師資格だけで経営承継の準備が整うとは限りません。
候補者ごとの5年工程と資金負担を比べる
診療引継ぎ、役員就任、持分・資産移転、保証切替、報酬、退職金を時系列化します。候補者ごとの5年工程と資金負担を比べるまで記録に残します。
候補者がいない場合は第三者承継の探索期限を早めに設定します。
持分あり医療法人から持分なし医療法人への移行は、認定制度の要件・期限・税務関係を確認して進めます。 適用した資料の版と確認日を保存してください。
出典: 厚生労働省「認定医療法人制度」
医療法人の定款、役員、合併・分割、事業報告等は医療法令と所管行政庁の手続を踏まえて設計します。 個別事情は申告・契約前に専門家へ確認します。
社員・理事・理事長の権限を整理する
社員・理事・理事長の権限を整理するでは、適用条件と必要証拠を同じ基準日で確認します。
株式会社の株主と取締役をそのまま当てはめない
社団医療法人では社員総会、理事会、理事長がそれぞれ役割を持ちます。株式会社の株主と取締役をそのまま当てはめないが最初の分岐です。
出資持分を持つことと社員資格、理事長になることは同一ではなく、定款と医療法上の手続を確認します。
定款・社員名簿・役員名簿を最新化する
入退社、理事選任、理事長選出、任期、議決権を確認します。定款・社員名簿・役員名簿を最新化するまで記録に残します。
名義上の社員や退任済み役員が残っていないか、議事録と登記を照合します。
持分あり医療法人の評価と払戻しリスクを見る
持分あり医療法人の評価と払戻しリスクを見るは、名称ではなく契約・実績・申告書の順に整理します。
出資額と持分価値は同じとは限らない
持分あり医療法人では、長年蓄積した利益や含み益により持分評価が高額になることがあります。出資額と持分価値は同じとは限らないが最初の分岐です。
相続、贈与、退社時払戻しが医療法人の資金と後継者の税負担へ影響します。
相続税評価と法人キャッシュを同時試算する
出資者別持分、純資産、不動産含み益、払戻し条項を確認します。相続税評価と法人キャッシュを同時試算するまで記録に残します。
退職金や設備投資で評価を下げるだけの操作を避け、医療継続資金を確保します。
持分なし移行と認定医療法人制度を検討する
持分なし移行と認定医療法人制度を検討するを誤らないため、原則と例外を一次資料で照合します。
持分放棄には法人側課税の論点がある
持分ありから持分なしへの移行は、将来の払戻し・相続問題を抑える一方、持分放棄に伴う贈与税等の課税関係を確認します。持分放棄には法人側課税の論点があるが最初の分岐です。
認定医療法人制度は要件と期限を満たす必要があります。
厚生労働省の最新様式と都道府県相談を先行する
移行計画、定款変更、運営要件、期限、税務措置を確認します。厚生労働省の最新様式と都道府県相談を先行するまで記録に残します。
認定取得前の持分放棄や役員構成変更が要件へ影響しないか専門家と工程を固定します。
医療法人の定款、役員、合併・分割、事業報告等は医療法令と所管行政庁の手続を踏まえて設計します。 自社の取引日と条件に置き換えて確認します。
持分あり医療法人から持分なし医療法人への移行は、認定制度の要件・期限・税務関係を確認して進めます。 適用した資料の版と確認日を保存してください。
出典: 厚生労働省「認定医療法人制度」
事業譲渡・合併・持分移転を比較する
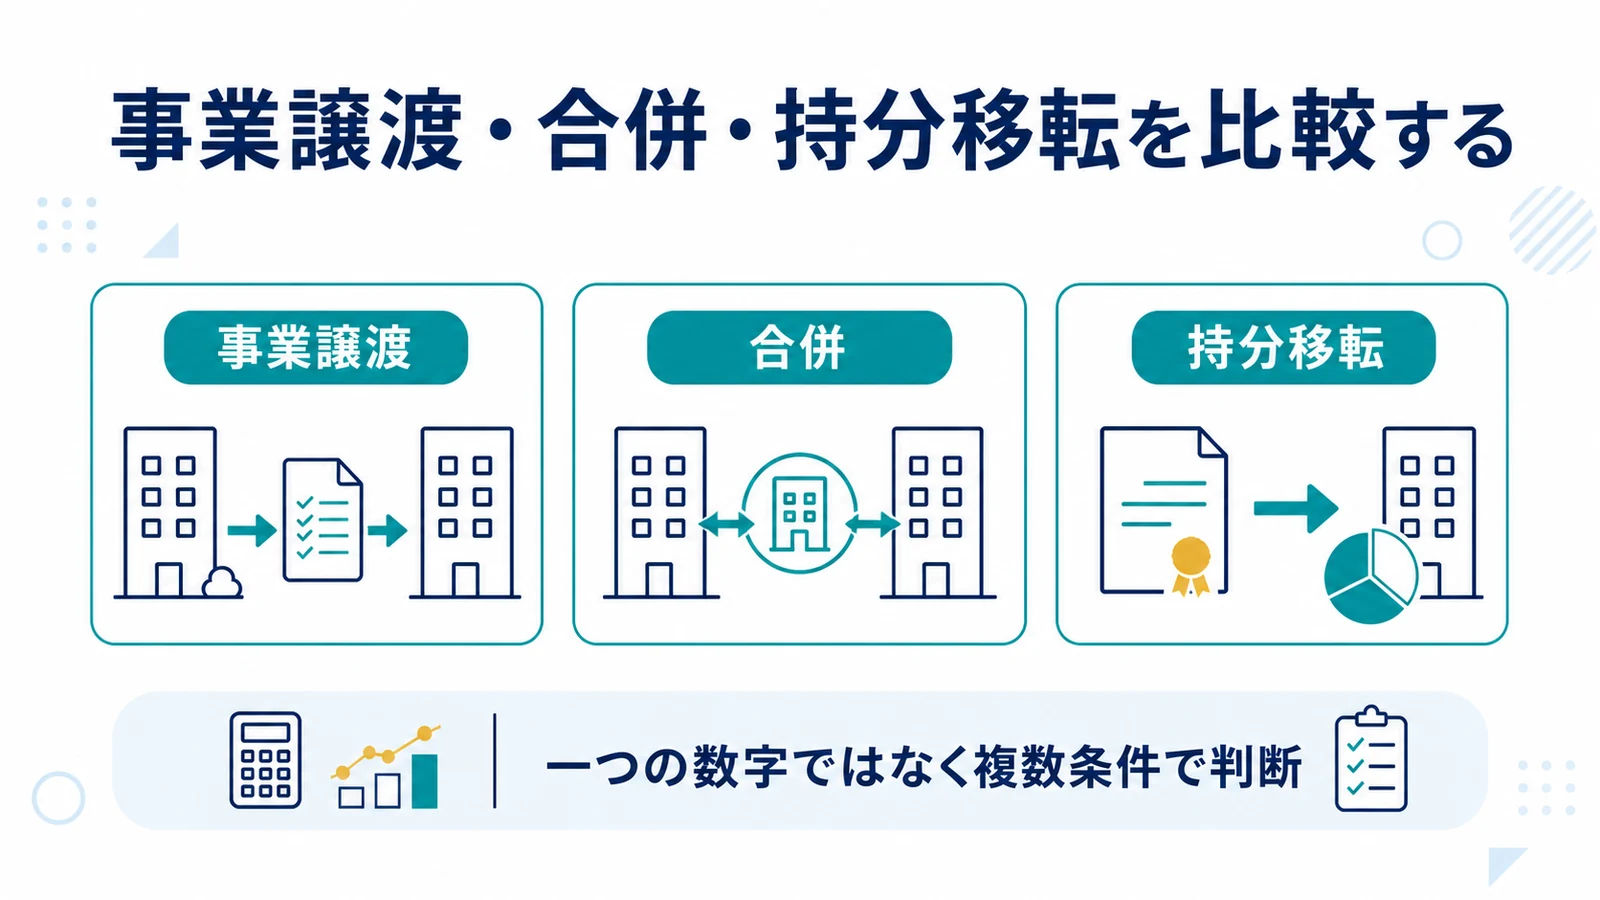
事業譲渡・合併・持分移転を比較するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
医療法人は株式会社の株式譲渡と同じではない
第三者承継では、役員・社員の交代、事業譲渡、合併など複数の方法があります。医療法人は株式会社の株式譲渡と同じではないが最初の分岐です。
許認可、債権者同意、雇用契約、診療報酬、患者情報の承継範囲が方法ごとに異なります。
承継対象契約を移転可否で分類する
賃貸借、リース、医薬品、電子カルテ、委託、借入、補助金を一覧にし、相手方承諾や行政手続を確認します。承継対象契約を移転可否で分類するまで記録に残します。
個人情報移転の通知と安全管理も計画します。
税務・退職金・保証解除を一体で進める
税務・退職金・保証解除を一体で進めるでは、適用条件と必要証拠を同じ基準日で確認します。
売却代金だけで手取りを判断しない
旧院長には退職金、持分対価、不動産賃料、貸付金返済など複数の受取が生じます。売却代金だけで手取りを判断しないが最初の分岐です。
法人税、所得税、相続・贈与税、消費税を区分し、借入の個人保証解除も条件に含めます。
旧院長・法人・後継者の三者資金表を作る
支払時期、税額、融資、運転資金、設備更新を月別に並べます。旧院長・法人・後継者の三者資金表を作るまで記録に残します。
クロージング後も保証が残らないよう金融機関承諾を前提条件にします。
患者と職員の継続性を最終条件にする
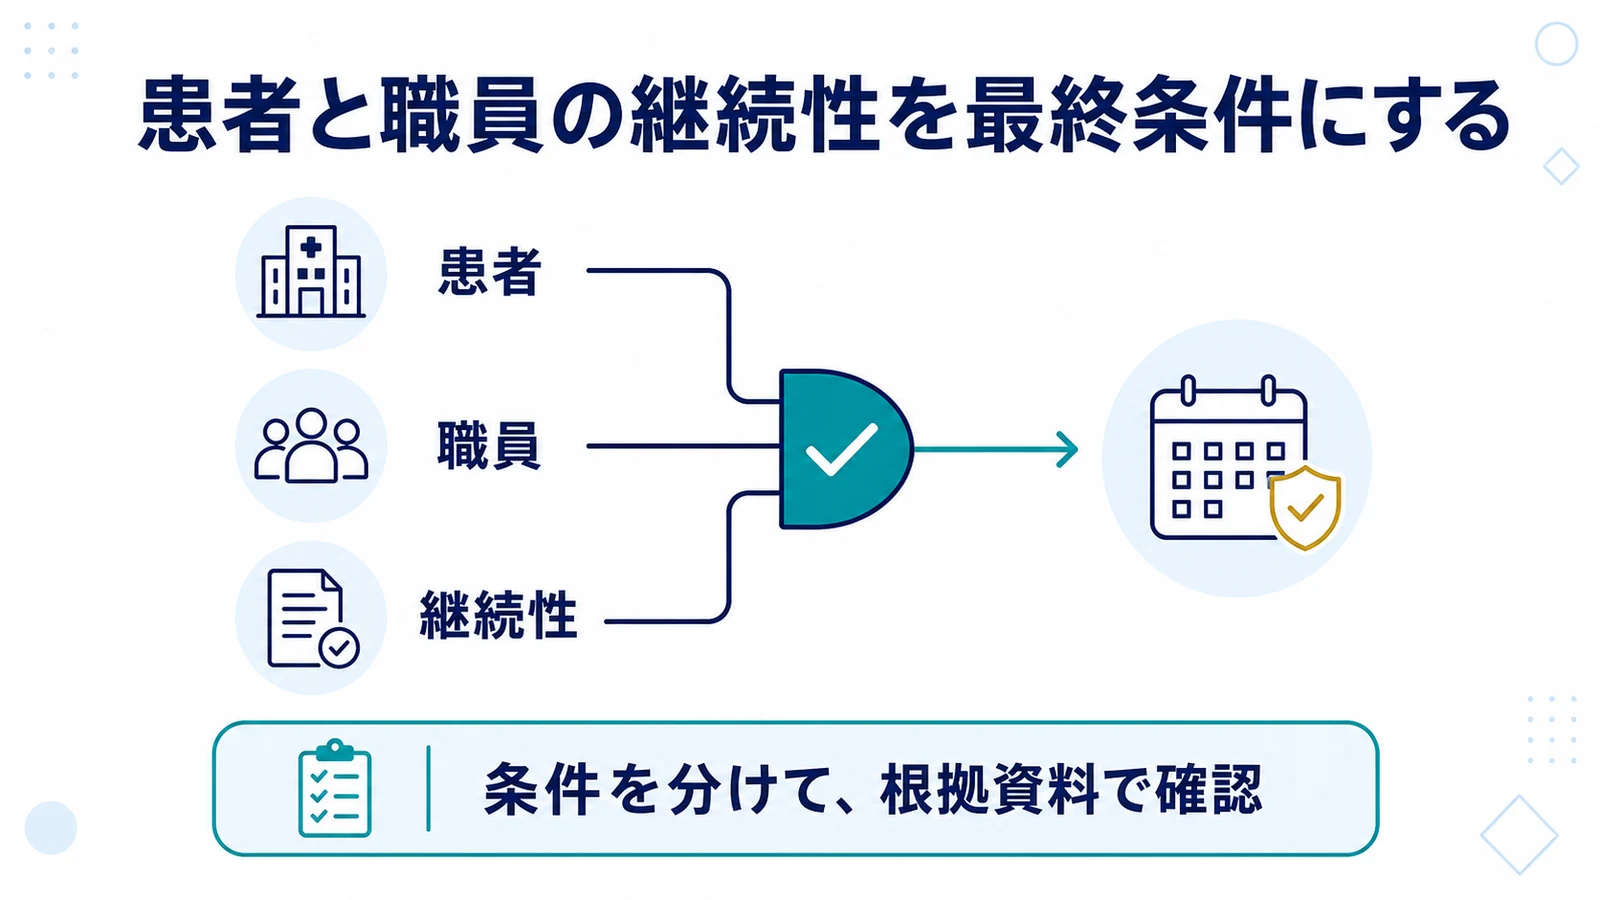
患者と職員の継続性を最終条件にするは、名称ではなく契約・実績・申告書の順に整理します。
税務上有利でも診療が止まれば承継失敗
医療法人の価値は患者との信頼、職員、地域連携、診療ノウハウにあります。税務上有利でも診療が止まれば承継失敗が最初の分岐です。
承継情報の伝達が遅いと、退職や患者離れが起こり、予定した収益と返済計画が崩れます。
100日前から説明と引継ぎを段階実施する
幹部、全職員、取引先、地域医療機関、患者への説明時期を決めます。100日前から説明と引継ぎを段階実施するまで記録に残します。
旧院長の引継ぎ診療期間と後継者の意思決定範囲を明文化します。
持分あり医療法人から持分なし医療法人への移行は、認定制度の要件・期限・税務関係を確認して進めます。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 厚生労働省「認定医療法人制度」
医療法人の定款、役員、合併・分割、事業報告等は医療法令と所管行政庁の手続を踏まえて設計します。 自社の取引日と条件に置き換えて確認します。
医療法人 事業承継でよくある質問
理事長を交代すれば承継完了ですか
社員・役員・持分・資産・許認可・保証を別々に引き継ぎます。
持分なしへ移れば税金は必ずゼロですか
認定制度の要件や法人側の贈与税等を確認します。
医療法人を株式譲渡できますか
株式会社と同じ株式はないため社員・持分・役員等の設計が必要です。
旧院長の個人保証は自動で外れますか
金融機関との個別交渉と承諾が必要です。
持分あり医療法人から持分なし医療法人への移行は、認定制度の要件・期限・税務関係を確認して進めます。 適用した資料の版と確認日を保存してください。
出典: 厚生労働省「認定医療法人制度」
医療法人の定款、役員、合併・分割、事業報告等は医療法令と所管行政庁の手続を踏まえて設計します。 個別事情は申告・契約前に専門家へ確認します。
