
パソコンの勘定科目は?消耗品費・備品・一括償却を判定
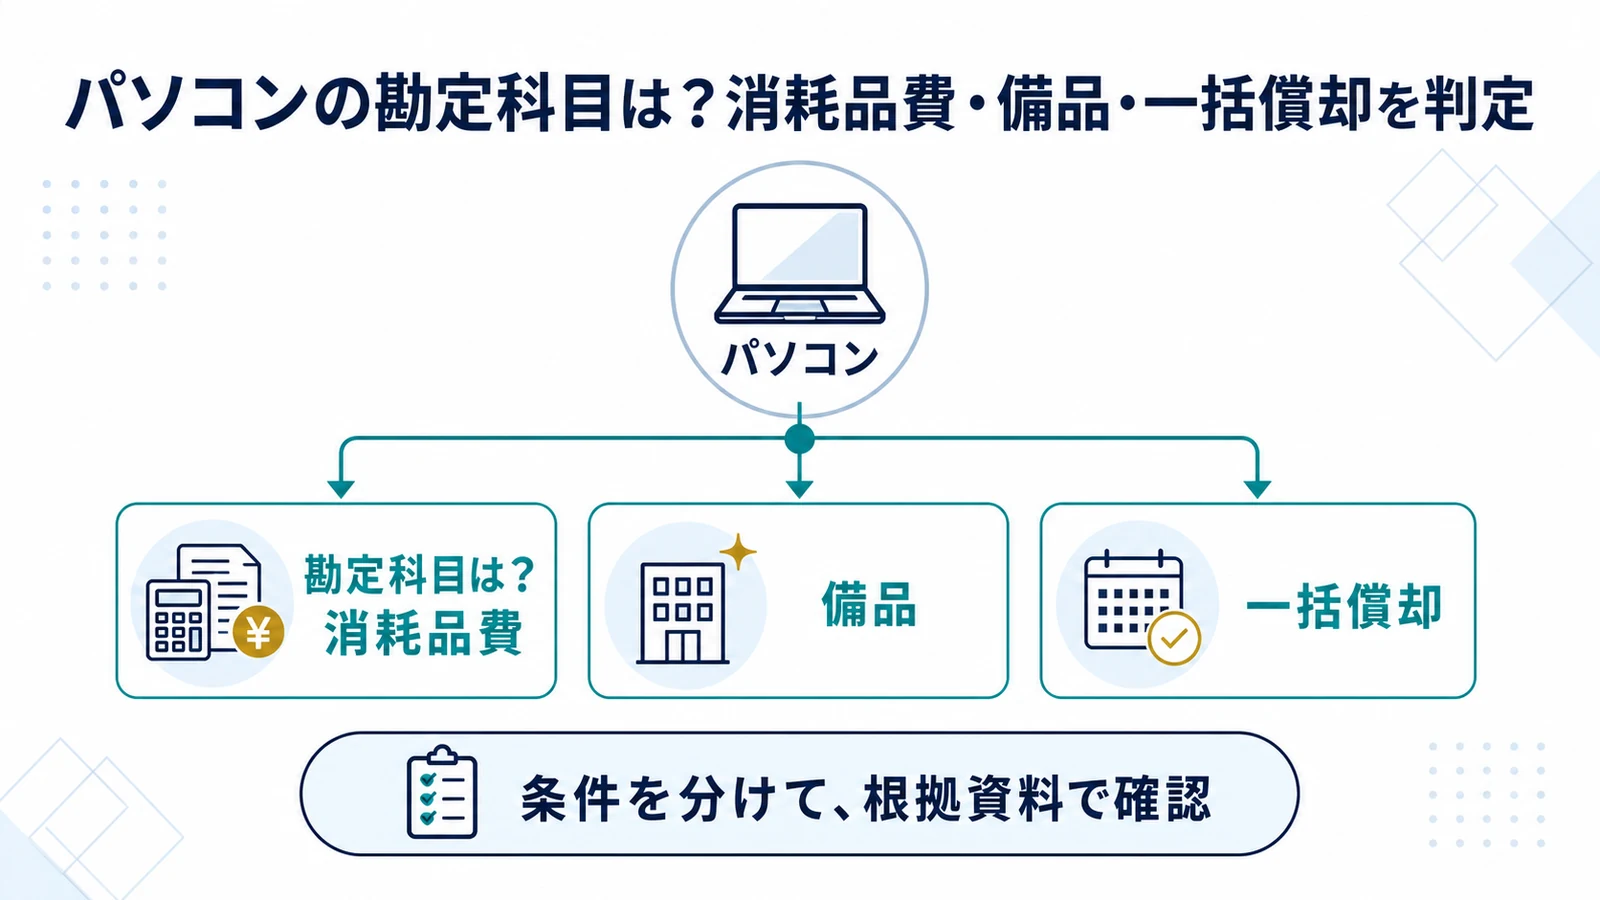
パソコンの勘定科目は金額だけで一つに決まりません。通常一単位の取得価額、消費税経理方式、事業供用日、10万円未満、一括償却、2026年改正後の40万円未満特例、通常償却を順に判定します。
- パソコン一式の取得価額を確定する
- 税込経理か税抜経理かで基準額を決める
- 10万円未満は消耗品費等で損金処理する
- 10万円以上20万円未満は一括償却を比較する
パソコン一式の取得価額を確定する
パソコン一式の取得価額を確定するを誤らないため、原則と例外を一次資料で照合します。
本体価格だけで金額基準を判定しない
パソコンの取得価額には本体の購入代価に加え、事業供用に直接必要な送料、設置、初期設定、不可欠な周辺機器などを含める場合があります。本体価格だけで金額基準を判定しないが最初の分岐です。
値引きやポイントも実質を確認します。
請求書を本体・付随費用・独立資産へ分ける
ディスプレイやドックが単独利用できるか、特定端末専用かを確認します。請求書を本体・付随費用・独立資産へ分けるまで記録に残します。
構成図と見積内訳を固定資産台帳へ添付し、請求行をそのまま資産単位にしません。
税込経理か税抜経理かで基準額を決める
税込経理か税抜経理かで基準額を決めるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
同じ請求額でも取得価額判定が変わる
免税事業者や税込経理を採用する法人は税込額、税抜経理では原則税抜額を基礎に少額資産の金額判定を行います。同じ請求額でも取得価額判定が変わるが最初の分岐です。
インボイス経過措置による控除不可額の取得価額算入も確認します。
消費税区分を決算時だけでなく購入時に設定する
課税事業者区分、仕入先登録、税率、控除割合を会計仕訳へ反映します。消費税区分を決算時だけでなく購入時に設定するまで記録に残します。
少額基準ぎりぎりの端末は税務取得価額を別表で再計算します。
購入資産の取得価額は購入代価と事業供用に直接要した費用が基本で、運賃や手数料などの付随費用も確認します。 適用した資料の版と確認日を保存してください。
少額資産の金額判定は消費税の経理方式と通常一単位として取引される単位を基礎に行います。 個別事情は申告・契約前に専門家へ確認します。
10万円未満は消耗品費等で損金処理する
10万円未満は消耗品費等で損金処理するでは、適用条件と必要証拠を同じ基準日で確認します。
少額減価償却資産の原則を使う
取得価額が10万円未満のパソコンは、事業供用年度に損金経理することで全額損金算入を検討できます。少額減価償却資産の原則を使うが最初の分岐です。
会計上の勘定科目は消耗品費などでも、管理上は端末台帳へ登録します。
金額が小さくても情報資産として管理する
利用者、端末番号、設置場所、OS、廃棄日、データ消去記録を残します。金額が小さくても情報資産として管理するまで記録に残します。
税務上の少額処理とセキュリティ管理を分けずに運用します。
10万円以上20万円未満は一括償却を比較する
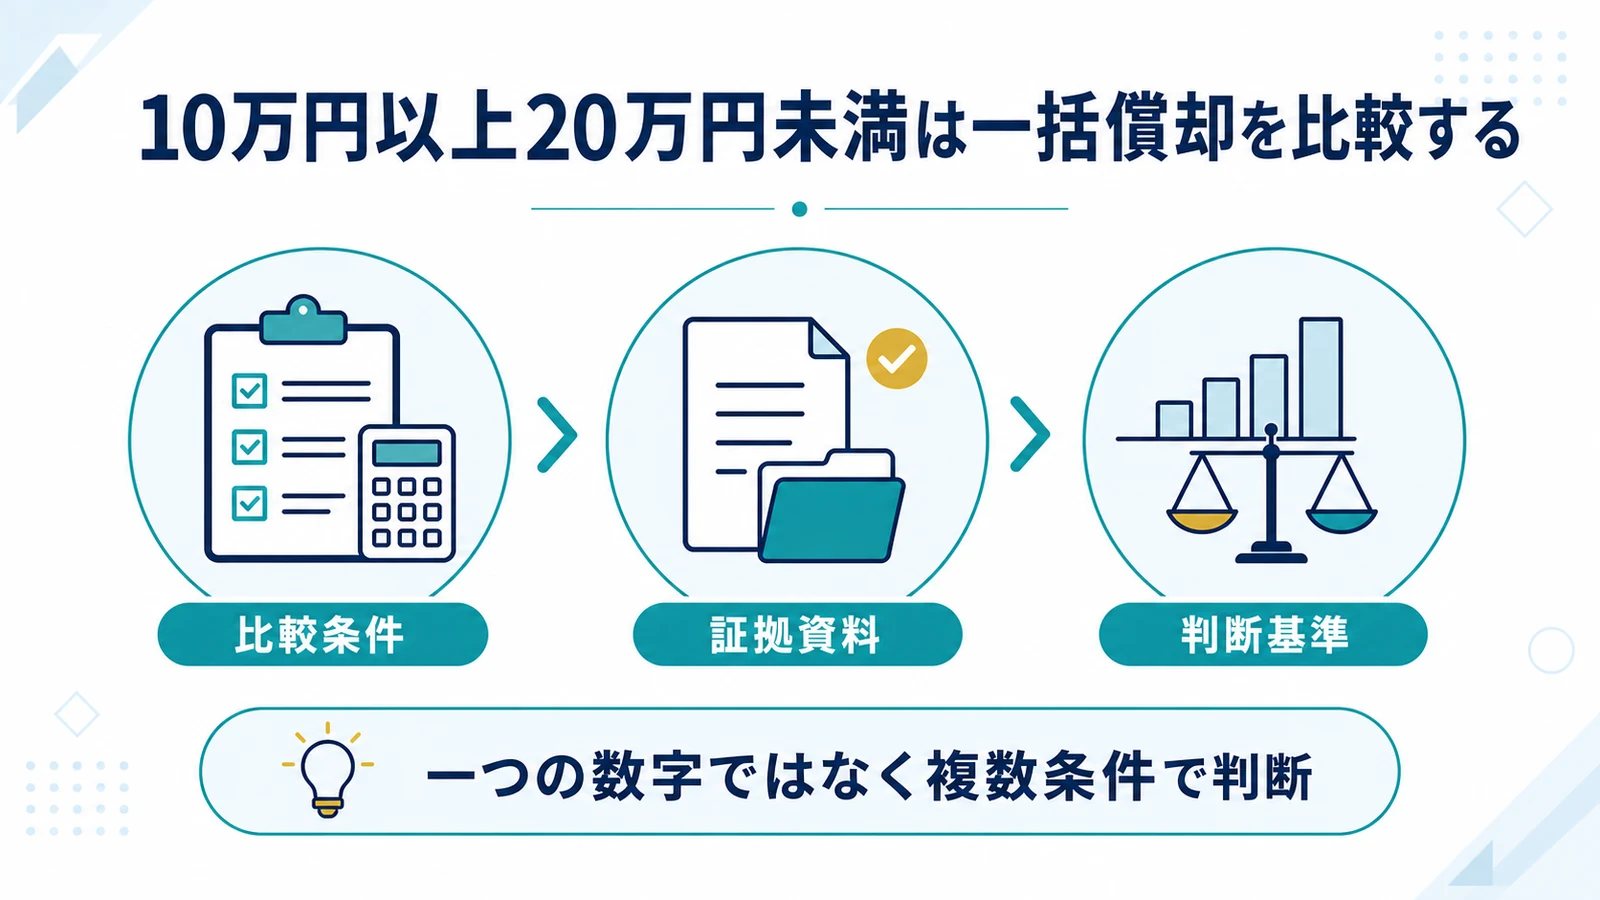
10万円以上20万円未満は一括償却を比較するは、名称ではなく契約・実績・申告書の順に整理します。
3年間の均等損金という選択肢がある
20万円未満のパソコンは、一括償却資産として取得価額合計を3年間で損金算入する方法を検討できます。3年間の均等損金という選択肢があるが最初の分岐です。
通常償却や中小企業者等の特例との選択になります。
償却資産税と法人税の両面で選択する
一括償却資産は固定資産台帳上の通常償却と管理が異なります。償却資産税と法人税の両面で選択するまで記録に残します。
除却しても残存期間の損金算入が続く点を含め、端末更新周期に合う方法を選びます。
40万円未満特例を中小企業者等で使う
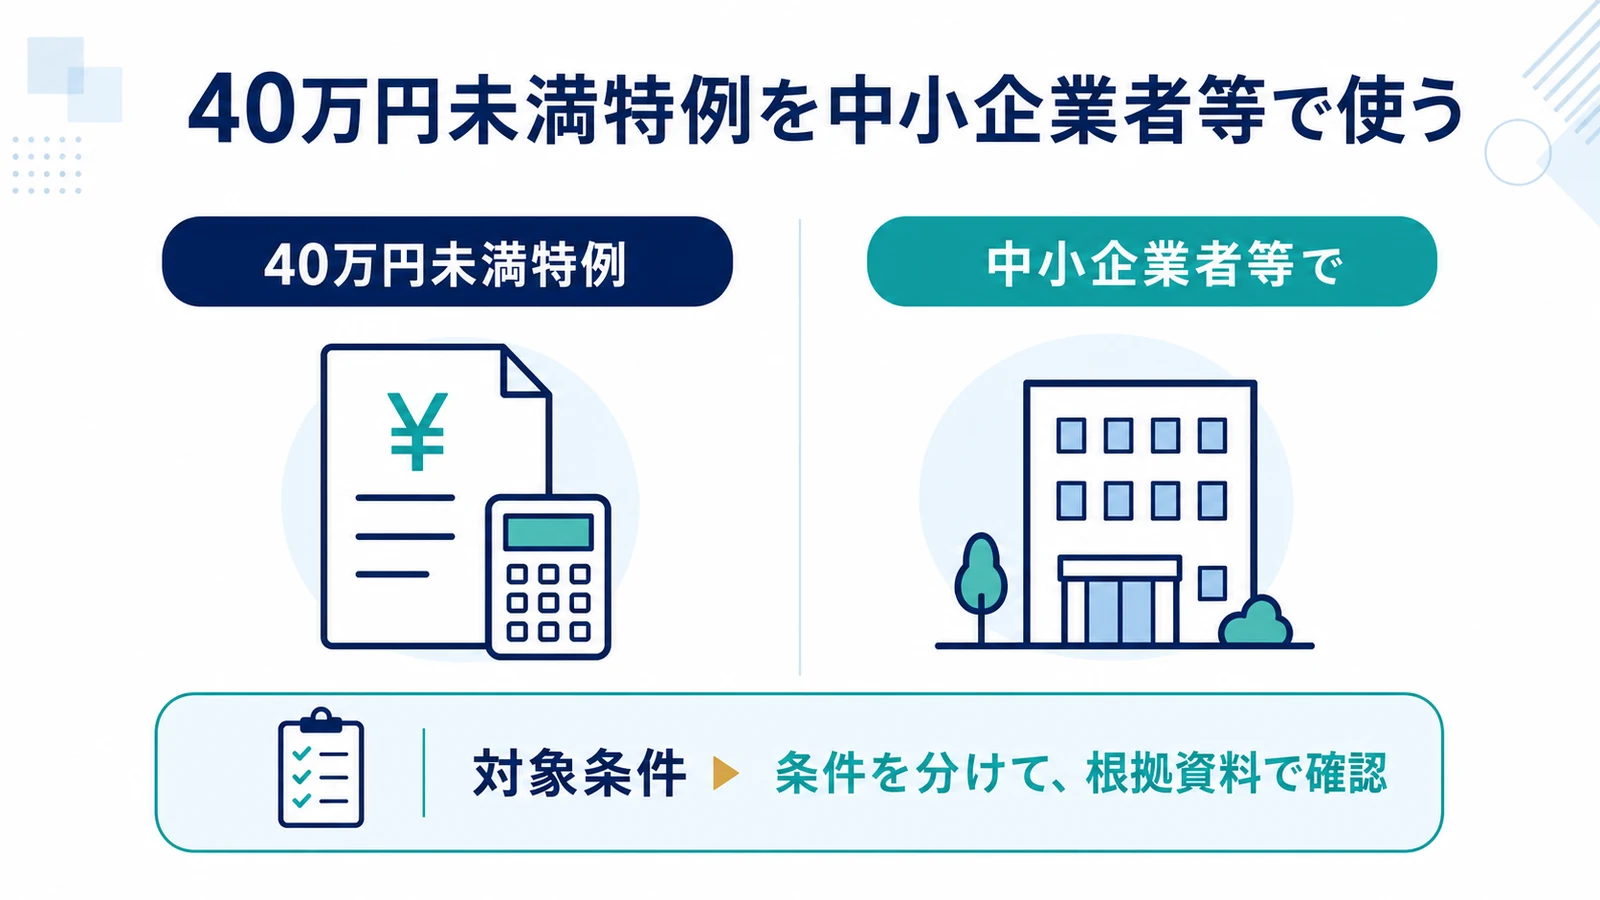
40万円未満特例を中小企業者等で使うを誤らないため、原則と例外を一次資料で照合します。
2026年4月以後取得分は基準が変わった
一定の中小企業者等が令和8年4月1日以後に取得等するパソコンは、40万円未満なら措置法67条の5を検討できます。2026年4月以後取得分は基準が変わったが最初の分岐です。
常時使用従業員400人要件と年300万円上限があります。
取得日別に30万円基準と40万円基準を分ける
改正前後の取得日、供用日、金額、対象法人判定を台帳へ記録します。取得日別に30万円基準と40万円基準を分けるまで記録に残します。
別表十六(七)と適用額明細書まで申告準備へ含めます。
少額資産の金額判定は消費税の経理方式と通常一単位として取引される単位を基礎に行います。 自社の取引日と条件に置き換えて確認します。
購入資産の取得価額は購入代価と事業供用に直接要した費用が基本で、運賃や手数料などの付随費用も確認します。 適用した資料の版と確認日を保存してください。
特例を使わないパソコンは工具器具備品へ計上する
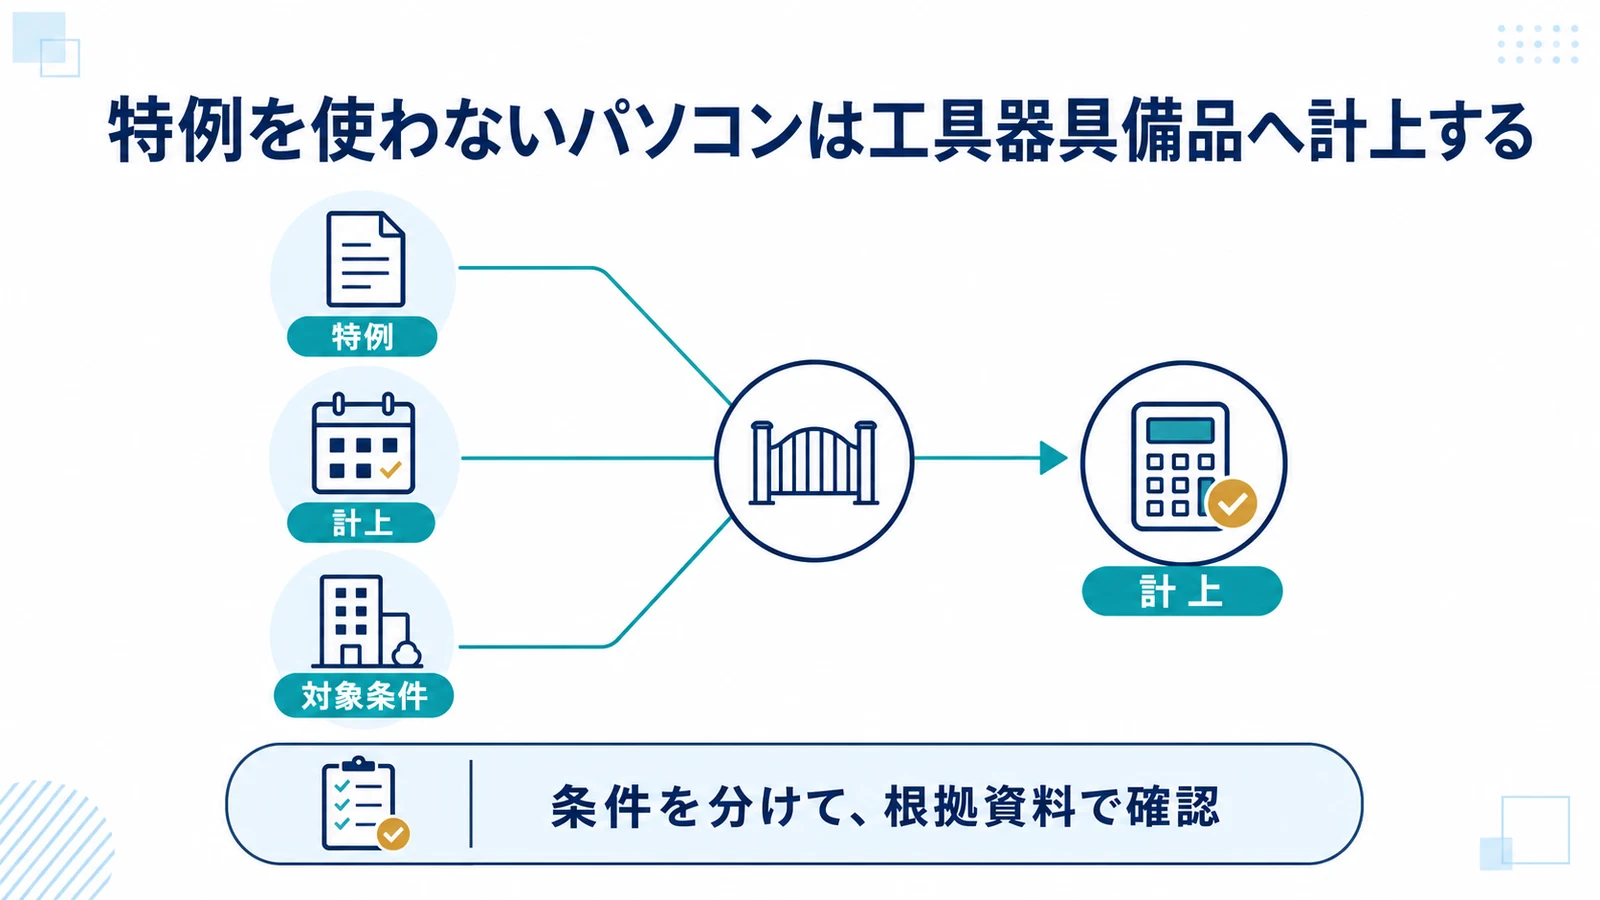
特例を使わないパソコンは工具器具備品へ計上するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
通常償却の耐用年数と償却方法を設定する
少額処理や一括償却、40万円未満特例を使わないパソコンは、工具器具備品として資産計上し、法定耐用年数に基づき減価償却します。通常償却の耐用年数と償却方法を設定するが最初の分岐です。
ワークステーションやサーバーは用途を確認します。
端末区分と使用開始月を固定資産台帳へ入れる
取得価額、供用日、耐用年数、償却方法、事業使用割合を登録します。端末区分と使用開始月を固定資産台帳へ入れるまで記録に残します。
月末購入でも未設定なら供用開始を翌期にし、保管品と稼働品を分けます。
ソフトウェアと保守契約を別勘定で判定する
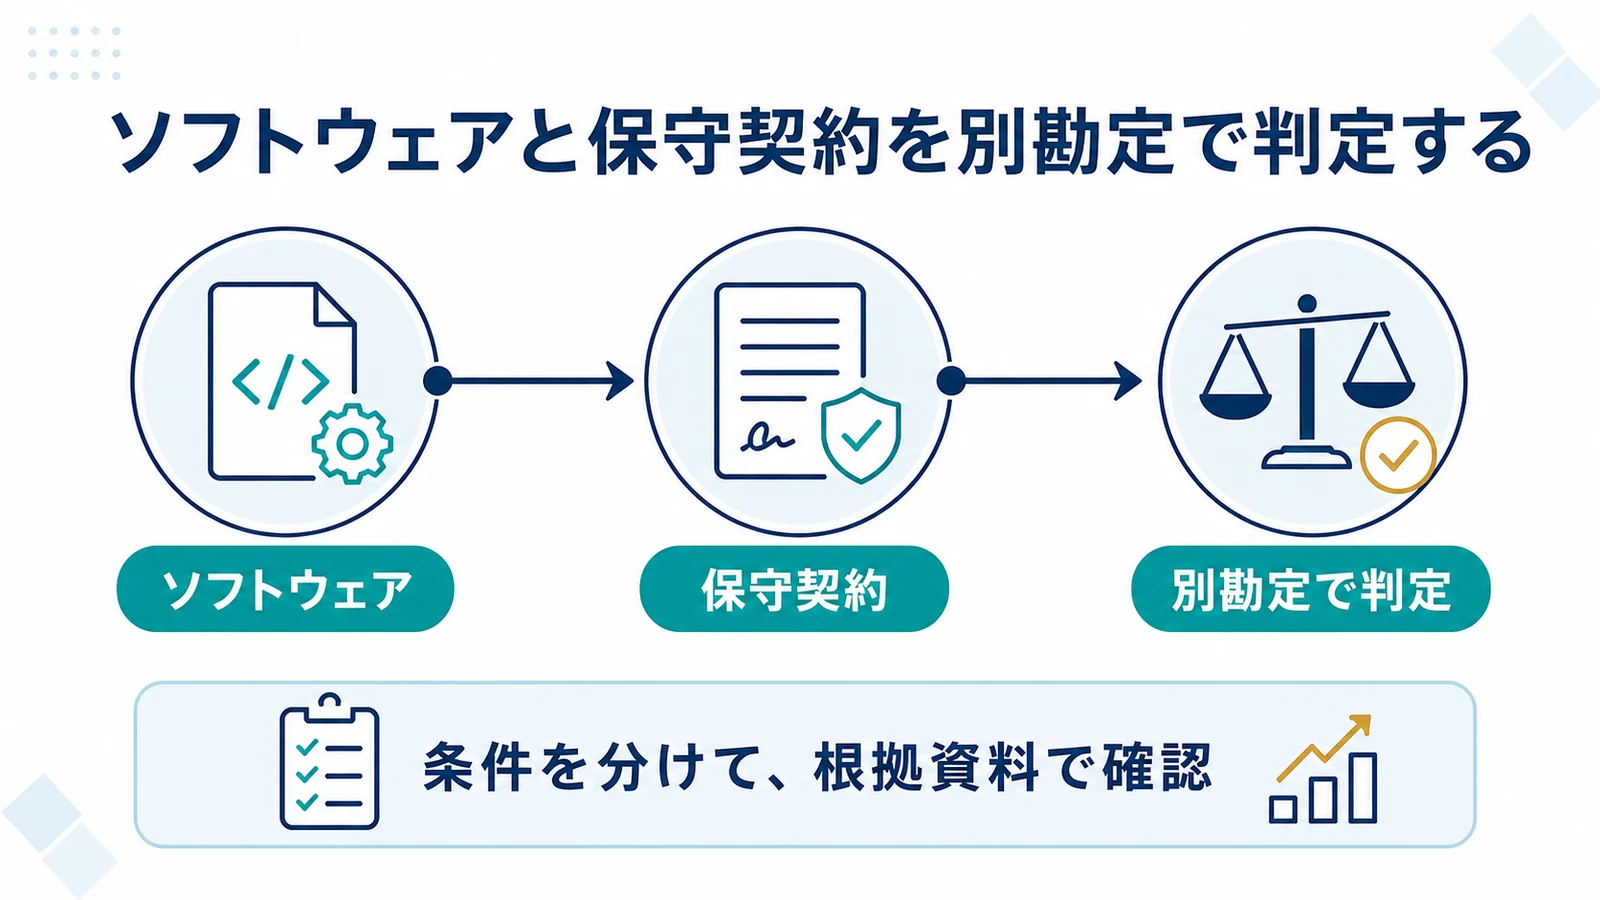
ソフトウェアと保守契約を別勘定で判定するでは、適用条件と必要証拠を同じ基準日で確認します。
端末代へ全てまとめない
OSや不可欠な初期ソフトは本体取得価額へ含める場合がありますが、独立した業務ソフト、クラウド利用料、延長保証、保守サービスは契約内容と利用期間に応じて分けます。端末代へ全てまとめないが最初の分岐です。
OSや不可欠な初期ソフトは本体取得価額へ含める場合がありますが、独立した業務ソフト、クラウド利用料、延長保証、保守サービスは契約内容と利用期間に応じて分けます。
ライセンス権利とサービス期間を確認する
永続ライセンス、月額SaaS、導入設定、保守更新を明細化します。ライセンス権利とサービス期間を確認するまで記録に残します。
複数年契約は前払費用やソフトウェア資産の要否を検討します。
勘定科目より証拠と継続処理を重視する
勘定科目より証拠と継続処理を重視するは、名称ではなく契約・実績・申告書の順に整理します。
科目名を変えても税務結果は変わらない
消耗品費、事務用品費、工具器具備品のどれを使っても、税務上は取得価額と適用制度で損金時期を判定します。科目名を変えても税務結果は変わらないが最初の分岐です。
科目名だけで全額経費にできるわけではありません。
会計方針を金額帯別フローにする
10万円未満、20万円未満、40万円未満、40万円以上の判定と選択制度を規程化します。会計方針を金額帯別フローにするまで記録に残します。
購入申請と会計入力で同じフローを使い、決算時の修正を減らします。
購入資産の取得価額は購入代価と事業供用に直接要した費用が基本で、運賃や手数料などの付随費用も確認します。 契約書、帳簿、公式資料を同じ基準日で照合します。
少額資産の金額判定は消費税の経理方式と通常一単位として取引される単位を基礎に行います。 自社の取引日と条件に置き換えて確認します。
パソコン 勘定科目でよくある質問
パソコンは消耗品費でよいですか
取得価額と選択制度に応じて消耗品費または資産計上を判定します。
税込額と税抜額のどちらで判定しますか
法人が採用する消費税の経理方式などに応じて判定します。
モニターは別資産ですか
独立して通常取引され単独利用できるかを確認します。
40万円未満なら全社が経費にできますか
中小企業者等、従業員数、年300万円、申告明細などの要件があります。
購入資産の取得価額は購入代価と事業供用に直接要した費用が基本で、運賃や手数料などの付随費用も確認します。 適用した資料の版と確認日を保存してください。
少額資産の金額判定は消費税の経理方式と通常一単位として取引される単位を基礎に行います。 個別事情は申告・契約前に専門家へ確認します。
