
くるみん認定の賃上げ税制加点|5%上乗せの要件
くるみん等の認定は、中小企業向け賃上げ促進税制で税額控除率5%上乗せの対象となる場合があります。認定の種類、取得時期、賃上げ本体要件、えるぼしとの重複、証明資料を整理します。
- くるみん上乗せの対象年度を確認する
- 対象となる認定区分を特定する
- 適用事業年度中の認定取得時期を確認する
- 5%上乗せを基本控除率へ加算する
くるみん上乗せの対象年度を確認する
くるみん上乗せの対象年度を確認するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
認定だけで税額控除は発生しない
子育てとの両立支援や女性活躍に関する一定の認定は、対象事業年度の賃上げ促進税制で控除率を上乗せする要件です。認定だけで税額控除は発生しないが最初の分岐です。
まず青色申告、中小企業者等、給与増加の本体要件を満たす必要があります。
賃上げ本体と認定要件を別欄で判定する
雇用者給与等支給額の増加率、対象法人、認定区分、認定日を一覧にします。賃上げ本体と認定要件を別欄で判定するまで記録に残します。
認定加点だけを先に計算せず、基本控除が成立していることを確認します。
対象となる認定区分を特定する
対象となる認定区分を特定するでは、適用条件と必要証拠を同じ基準日で確認します。
くるみん名称だけで一律に判断しない
くるみん、くるみんプラス、プラチナくるみん、えるぼし等は制度上の区分と段階が異なります。くるみん名称だけで一律に判断しないが最初の分岐です。
企業規模と適用年度により求められる認定を最新ガイドブックで確認します。
認定通知書の正式名称と段階を転記する
厚生労働省の認定通知、認定年月日、有効状況、公表ページを保存します。認定通知書の正式名称と段階を転記するまで記録に残します。
社内広報で使う通称ではなく、税制要件に記載された正式区分で判定します。
教育訓練費上乗せは対象事業年度と増加率・給与総額比率を確認し、対象費用の明細を保存して適用します。 適用した資料の版と確認日を保存してください。
認定上乗せや教育訓練費は、適用事業年度における要件、対象者、費用範囲、保存書類をQ&Aで個別に確認します。 個別事情は申告・契約前に専門家へ確認します。
適用事業年度中の認定取得時期を確認する
適用事業年度中の認定取得時期を確認するは、名称ではなく契約・実績・申告書の順に整理します。
過去の認定を持つだけでは足りない場合がある
認定上乗せは、税制を適用する事業年度に認定を受けていることなど、区分ごとの時点要件があります。過去の認定を持つだけでは足りない場合があるが最初の分岐です。
申請中や翌年度認定予定を当期の上乗せへ先取りできません。
認定申請日・認定日・事業年度を時系列化する
労働局への申請控え、補正履歴、認定通知日、法人の期首・期末を並べます。認定申請日・認定日・事業年度を時系列化するまで記録に残します。
決算直前の申請は認定時期が読めないため、税額見込へ確実分と未確定分を分けます。
5%上乗せを基本控除率へ加算する
5%上乗せを基本控除率へ加算するを誤らないため、原則と例外を一次資料で照合します。
認定による加点は給与増加額へ掛ける控除率
一定の認定要件を満たすと税額控除率を5%上乗せします。認定による加点は給与増加額へ掛ける控除率が最初の分岐です。
認定取得に要した費用の5%を控除する制度ではなく、雇用者給与等支給増加額を基礎に計算します。
基本率・各上乗せ・税額上限を順に適用する
1.5%または2.5%の賃上げ区分から基本控除率を決め、認定上乗せを加えます。基本率・各上乗せ・税額上限を順に適用するまで記録に残します。
教育訓練費上乗せが適用可能な年度は併用条件を確認し、最後に法人税額20%上限と比較します。
くるみんとえるぼしの重複を整理する
くるみんとえるぼしの重複を整理するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
複数認定で5%を二重加算できるとは限らない
子育て支援認定と女性活躍認定を両方取得していても、認定上乗せを単純に10%としてよいとは限りません。複数認定で5%を二重加算できるとは限らないが最初の分岐です。
制度上の上乗せ区分と最大控除率をガイドブックで確認します。
認定組合せごとの計算表を一本化する
採用した認定、使わなかった認定、上乗せ率、根拠ページを記載します。認定組合せごとの計算表を一本化するまで記録に残します。
複数部署が別々に計算せず、人事の認定台帳と税務の控除計算表を照合します。
認定上乗せや教育訓練費は、適用事業年度における要件、対象者、費用範囲、保存書類をQ&Aで個別に確認します。 自社の取引日と条件に置き換えて確認します。
教育訓練費上乗せは対象事業年度と増加率・給与総額比率を確認し、対象費用の明細を保存して適用します。 適用した資料の版と確認日を保存してください。
認定維持の人事施策と税務証拠を分ける
認定維持の人事施策と税務証拠を分けるでは、適用条件と必要証拠を同じ基準日で確認します。
マークの掲載だけで要件を証明しない
くるみん認定は一般事業主行動計画や実績などに基づく制度で、税務申告では認定事実を証明する資料が必要です。マークの掲載だけで要件を証明しないが最初の分岐です。
ウェブサイトのロゴ画像だけでは正式な認定区分と時期を十分に示せません。
人事資料から認定通知だけを税務ファイルへ複写する
認定通知、行動計画、公表日、更新履歴を保存し、個人情報を含む原資料の閲覧権限を管理します。人事資料から認定通知だけを税務ファイルへ複写するまで記録に残します。
税務担当者は認定条件の詳細を勝手に再判定せず、所管部署と確認します。
繰越税額控除を使う場合の要件を確認する
繰越税額控除を使う場合の要件を確認するは、名称ではなく契約・実績・申告書の順に整理します。
赤字年度の賃上げ実績を翌期へつなぐ
中小企業向け制度では、控除しきれない税額控除限度超過額を一定期間繰り越せる仕組みがあります。赤字年度の賃上げ実績を翌期へつなぐが最初の分岐です。
繰越年度にも必要な給与増加要件や明細提出を確認します。
当期発生額と当期利用額を年度別に管理する
基本控除と認定上乗せを含む発生額、法人税額上限、控除済額、繰越額を分けます。当期発生額と当期利用額を年度別に管理するまで記録に残します。
翌期申告の別表へ正しく引き継ぎ、期限切れ予定を決算前に確認します。
認定取得を税効果だけで判断しない
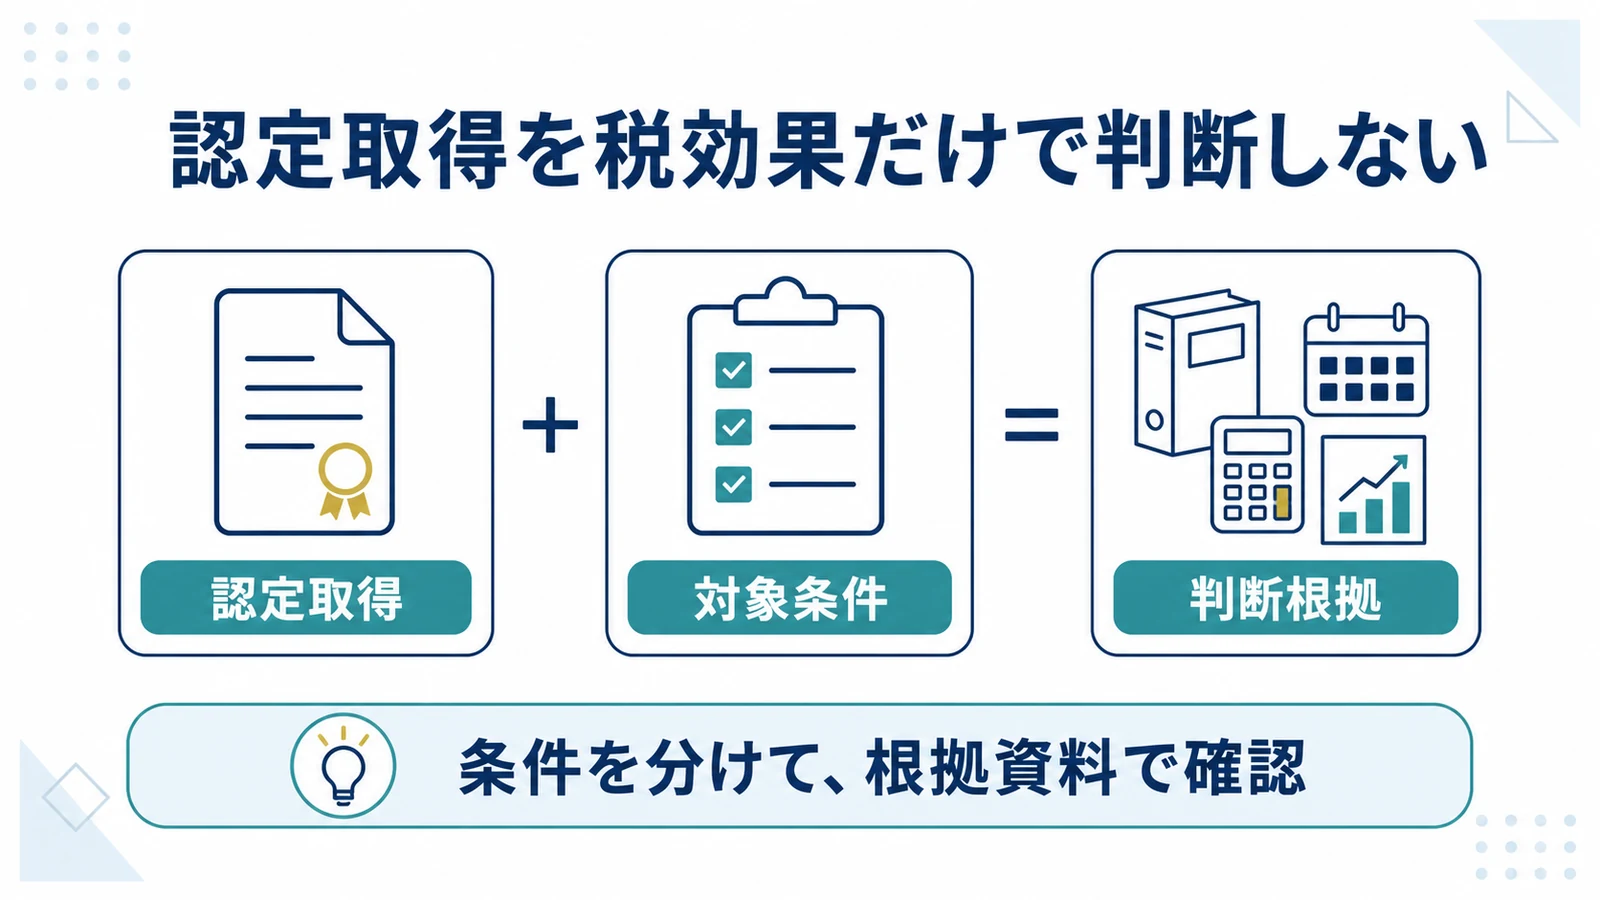
認定取得を税効果だけで判断しないを誤らないため、原則と例外を一次資料で照合します。
5%上乗せは施策全体の副次効果
認定取得には育児支援制度、行動計画、実績管理など継続的な運用が必要です。5%上乗せは施策全体の副次効果が最初の分岐です。
税額控除だけを目的に形式を整えるのではなく、採用、定着、働き方改善の成果と合わせて判断します。
人事KPIと税額効果を同じ会議で評価する
育休取得率、復職率、離職率、採用応募数、制度運用コストと税額控除見込を比較します。人事KPIと税額効果を同じ会議で評価するまで記録に残します。
税制改正や認定更新へ対応できる責任者を決めます。
教育訓練費上乗せは対象事業年度と増加率・給与総額比率を確認し、対象費用の明細を保存して適用します。 契約書、帳簿、公式資料を同じ基準日で照合します。
認定上乗せや教育訓練費は、適用事業年度における要件、対象者、費用範囲、保存書類をQ&Aで個別に確認します。 自社の取引日と条件に置き換えて確認します。
くるみん 加点でよくある質問
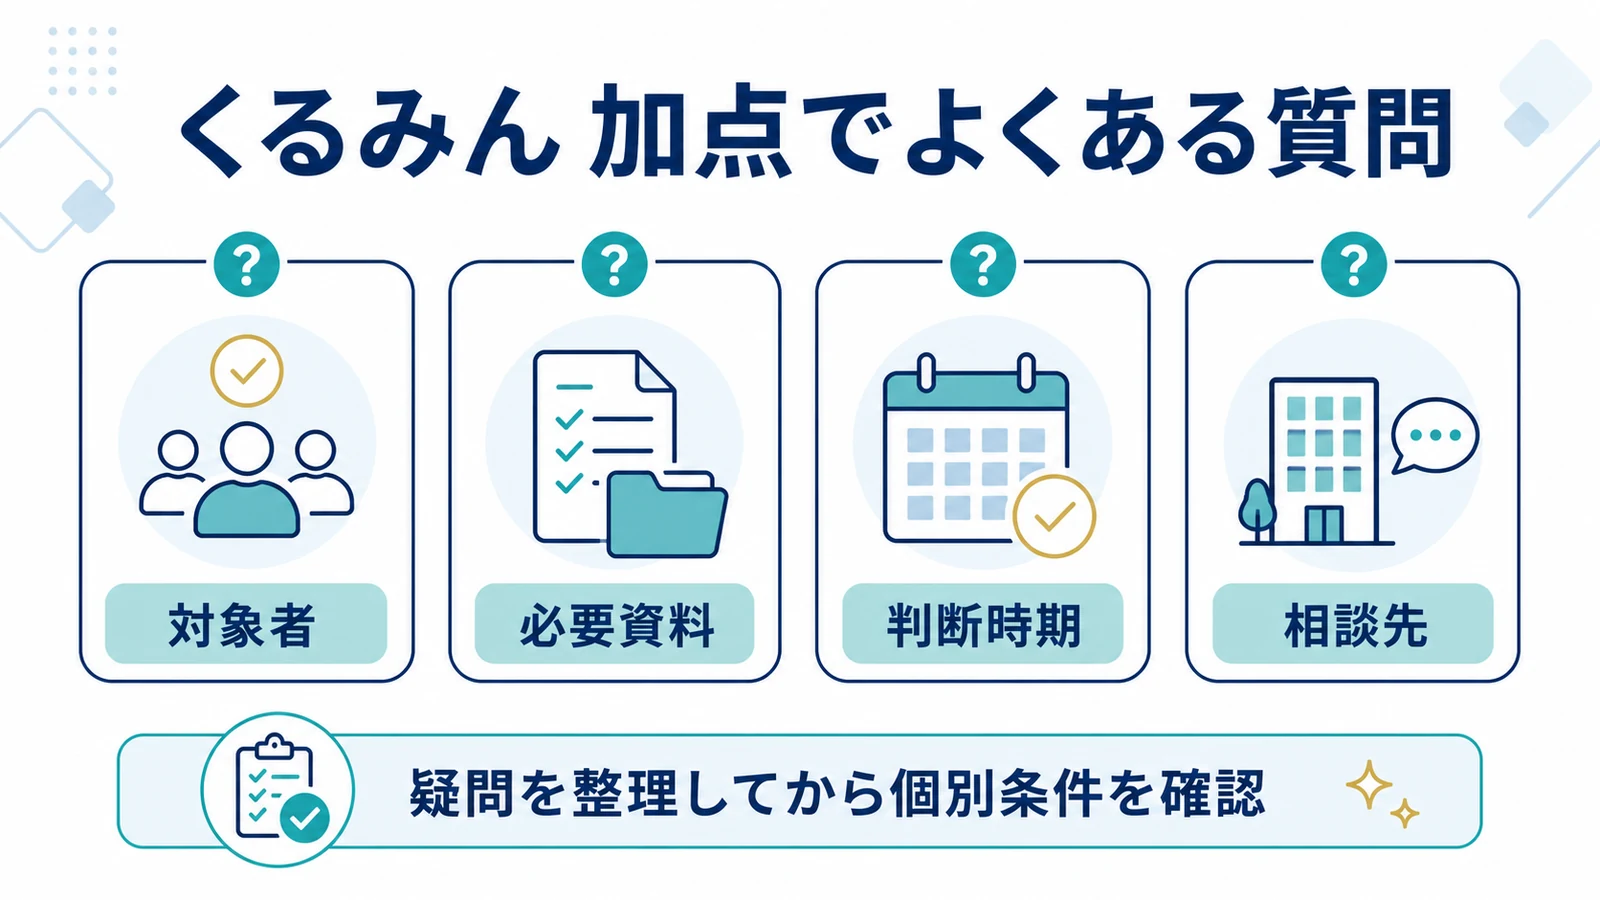
くるみん認定だけで税額控除できますか
賃上げの本体要件などを満たした上で控除率上乗せを判定します。
上乗せ率は何%ですか
一定の認定要件を満たす場合は5%上乗せを検討します。
申請中でも当期に使えますか
認定時点要件があるため認定通知日を確認します。
えるぼしと両方なら10%ですか
上乗せ区分と最大控除率を最新ガイドで確認します。
教育訓練費上乗せは対象事業年度と増加率・給与総額比率を確認し、対象費用の明細を保存して適用します。 適用した資料の版と確認日を保存してください。
認定上乗せや教育訓練費は、適用事業年度における要件、対象者、費用範囲、保存書類をQ&Aで個別に確認します。 個別事情は申告・契約前に専門家へ確認します。
