
中小法人の繰越欠損金|100%控除の要件と別表管理
中小法人の繰越欠損金は、当期所得まで100%控除できる場面が多い一方、資本金だけで中小法人等と決めると誤ります。青色申告、連続申告、10年管理、支配関係や大法人子会社の除外を順に確認します。
- 中小法人等に該当するか資本関係まで判定する
- 中小法人は所得まで100%控除できる
- 欠損金の発生年度から10年間を管理する
- 青色申告と連続申告の要件を満たす
中小法人等に該当するか資本関係まで判定する
中小法人等に該当するか資本関係まで判定するでは、適用条件と必要証拠を同じ基準日で確認します。
資本金1億円以下だけでは結論が出ない
中小法人等には資本金または出資金が1億円以下の普通法人などが含まれますが、大法人による完全支配関係や複数大法人の保有状況によって除外される場合があります。資本金1億円以下だけでは結論が出ないが最初の分岐です。
期末の株主構成を含めて判定します。
株主名簿と資本関係図を期末時点でそろえる
直接保有だけでなく間接保有をたどり、親会社の資本金と支配割合を確認します。株主名簿と資本関係図を期末時点でそろえるまで記録に残します。
組織再編や増資があった期は、判定時点と適用事業年度を税務担当者が再確認します。
中小法人は所得まで100%控除できる
中小法人は所得まで100%控除できるは、名称ではなく契約・実績・申告書の順に整理します。
一般法人の50%制限との違いを押さえる
中小法人等の一定の事業年度では、繰越欠損金を控除前所得金額まで損金算入できます。一般法人の50%制限との違いを押さえるが最初の分岐です。
中小法人等に当たらない法人は原則50%が限度となるため、同じ欠損金残高でも納税額が変わります。
控除前所得と法人区分を同じ計算表に置く
当期所得、利用可能な欠損金、中小法人等の判定結果を並べ、控除額と課税所得を計算します。控除前所得と法人区分を同じ計算表に置くまで記録に残します。
税効果会計を行う会社は将来減算一時差異の回収可能性も別途検討します。
青色申告事業年度に生じた欠損金は、連続して確定申告書を提出するなどの要件の下で10年間の繰越控除を検討します。 適用した資料の版と確認日を保存してください。
欠損金の控除額と翌期繰越額は別表七(一)で事業年度別に管理し、所得金額や中小法人等の判定と整合させます。 個別事情は申告・契約前に専門家へ確認します。
欠損金の発生年度から10年間を管理する
欠損金の発生年度から10年間を管理するを誤らないため、原則と例外を一次資料で照合します。
古い年度の欠損金から順番に使う
平成30年4月1日以後に開始した事業年度の青色欠損金は原則10年間繰り越します。古い年度の欠損金から順番に使うが最初の分岐です。
年度ごとに期限が異なる残高を一括管理すると、期限切れや控除順序の誤りにつながります。
別表七と社内台帳を年度別に一致させる
発生年度、当初額、過年度控除額、当期控除額、翌期残高、期限を一行ずつ記録します。別表七と社内台帳を年度別に一致させるまで記録に残します。
修正申告や更正で残高が変わった場合は、後続年度の台帳も連動して更新します。
青色申告と連続申告の要件を満たす
青色申告と連続申告の要件を満たすは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
欠損年度の申告区分が出発点になる
欠損金が生じた事業年度に青色申告書で確定申告し、その後の各事業年度も連続して確定申告書を提出する必要があります。欠損年度の申告区分が出発点になるが最初の分岐です。
期限後申告の有無だけで即断せず、提出の連続性と青色承認の状態を確認します。
申告受付記録と青色承認通知を保存する
e-Tax受信通知、申告書控え、青色申告承認申請書、取消通知の有無を年度別に保存します。申告受付記録と青色承認通知を保存するまで記録に残します。
休眠期や無申告期がある場合は、欠損金残高を利用できるか個別確認します。
組織再編や支配関係変更の制限を確認する
組織再編や支配関係変更の制限を確認するでは、適用条件と必要証拠を同じ基準日で確認します。
欠損金は常にそのまま引き継げるわけではない
合併、会社分割、株式取得などで特定資本関係が生じた場合、欠損金の引継ぎや利用に制限がかかることがあります。欠損金は常にそのまま引き継げるわけではないが最初の分岐です。
買収した赤字会社の欠損金を利益会社で直ちに使えるとは限りません。
再編前に事業継続と支配関係の時系列を作る
株式取得日、共同事業要件、従業者、主要事業、売上規模、役員構成を確認します。再編前に事業継続と支配関係の時系列を作るまで記録に残します。
契約締結前に税務デューデリジェンスを行い、欠損金を買収価格へ安易に織り込みません。
欠損金の控除額と翌期繰越額は別表七(一)で事業年度別に管理し、所得金額や中小法人等の判定と整合させます。 自社の取引日と条件に置き換えて確認します。
青色申告事業年度に生じた欠損金は、連続して確定申告書を提出するなどの要件の下で10年間の繰越控除を検討します。 適用した資料の版と確認日を保存してください。
繰戻還付との選択を資金繰りで比較する
繰戻還付との選択を資金繰りで比較するは、名称ではなく契約・実績・申告書の順に整理します。
繰越だけが赤字期の選択肢ではない
一定の中小企業者等は、青色欠損金を前事業年度へ繰り戻して法人税の還付を請求できる場合があります。繰越だけが赤字期の選択肢ではないが最初の分岐です。
前期納税額、当期赤字、将来利益の見込みによって、繰越と繰戻しの価値が変わります。
還付額と将来節税額を現在の資金需要で比べる
前期所得と法人税額から還付見込を計算し、繰越した場合の将来税率と利用時期も試算します。還付額と将来節税額を現在の資金需要で比べるまで記録に残します。
地方税の扱いと税務調査の可能性を含め、申告期限までに選択します。
別表七(一)の控除額を申告書へつなぐ
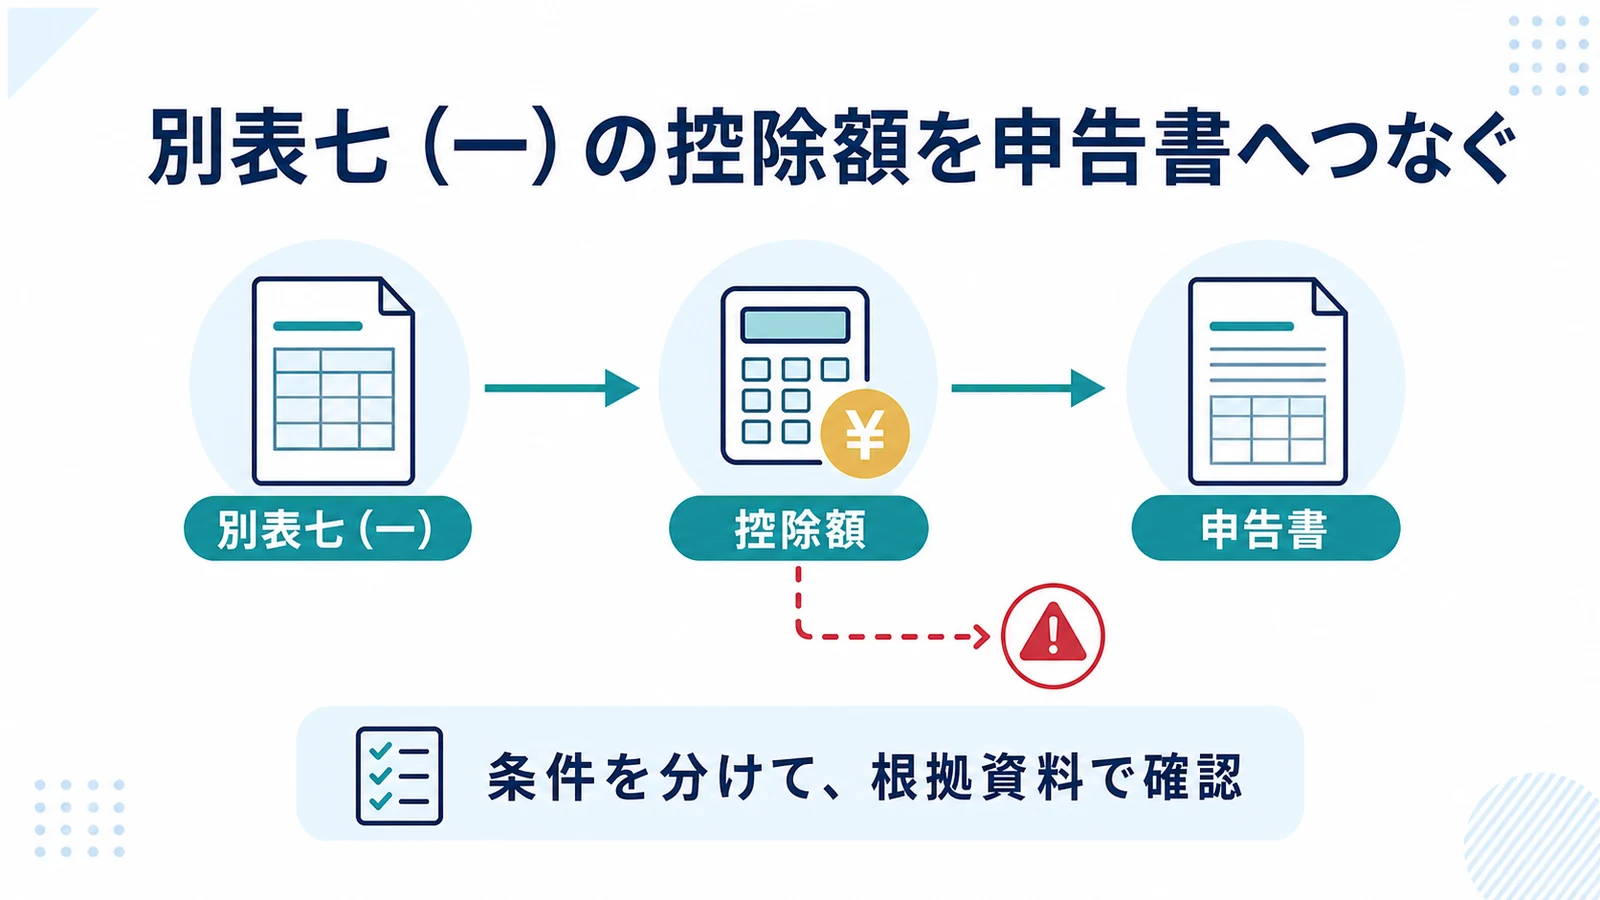
別表七(一)の控除額を申告書へつなぐを誤らないため、原則と例外を一次資料で照合します。
会計上の赤字と税務上の欠損金を分ける
欠損金額は損益計算書の当期純損失と同額とは限りません。会計上の赤字と税務上の欠損金を分けるが最初の分岐です。
交際費、役員給与、減価償却、税額計上などの申告調整後の所得計算から税務上の欠損金を算出します。
別表四・別表一・別表七を順方向で照合する
会計利益から別表四で所得を計算し、別表七の控除額を反映した後、別表一の課税所得と税額へつなげます。別表四・別表一・別表七を順方向で照合するまで記録に残します。
前期の翌期繰越額が当期の控除未済額へ正しく移っているか確認します。
決算前に期限切れ欠損金と利益計画を照合する
決算前に期限切れ欠損金と利益計画を照合するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
節税目的の不要な支出より欠損金活用を先に見る
利用期限が近い欠損金がある会社では、当期利益を過度に圧縮すると欠損金が期限切れになる可能性があります。節税目的の不要な支出より欠損金活用を先に見るが最初の分岐です。
投資や費用の前倒しだけでなく、売上計上や資産売却の時期も全体最適で判断します。
3年分の利益予測へ欠損金の消化予定を重ねる
年度別の課税所得予測、欠損金期限、設備投資、役員退職金などを一覧化します。3年分の利益予測へ欠損金の消化予定を重ねるまで記録に残します。
税額だけでなく現預金、金融機関評価、配当可能額も含めて取締役会で承認します。
青色申告事業年度に生じた欠損金は、連続して確定申告書を提出するなどの要件の下で10年間の繰越控除を検討します。 契約書、帳簿、公式資料を同じ基準日で照合します。
欠損金の控除額と翌期繰越額は別表七(一)で事業年度別に管理し、所得金額や中小法人等の判定と整合させます。 自社の取引日と条件に置き換えて確認します。
中小法人 繰越欠損金でよくある質問
中小法人なら欠損金を必ず100%控除できますか
大法人の子会社など除外要件があるため、資本関係まで確認します。
資本金1億円以下なら中小法人等ですか
資本金に加えて大法人による支配関係などを判定します。
赤字決算書の金額がそのまま繰越額ですか
申告調整後の税務上の欠損金額を別表七で管理します。
欠損金は何年分から使いますか
原則として利用可能な古い事業年度の欠損金から控除します。
青色申告事業年度に生じた欠損金は、連続して確定申告書を提出するなどの要件の下で10年間の繰越控除を検討します。 適用した資料の版と確認日を保存してください。
欠損金の控除額と翌期繰越額は別表七(一)で事業年度別に管理し、所得金額や中小法人等の判定と整合させます。 個別事情は申告・契約前に専門家へ確認します。
