
医療法人は経営強化税制を使える?対象設備と認定手順
医療法人が中小企業経営強化税制を検討する際は、医療法人であることだけで可否を決められません。法人区分、指定事業、設備類型、取得前の証明書、経営力向上計画の認定、取得・供用期限、他制度との重複を確認します。
- 医療法人の対象法人要件を確認する
- 医療業が指定事業に含まれる範囲を調べる
- A類型の生産性向上設備を証明する
- B類型等は投資利益率の確認を受ける
医療法人の対象法人要件を確認する
この節では「出資金の有無と従業員数を制度定義へ当てる」で制度の入口を確認し、「法人登記と職員名簿を申告時点でそろえる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
医療法人の対象法人要件を確認するでは、判断に必要な条件と証拠を分けて確認します。
出資金の有無と従業員数を制度定義へ当てる
税制上の中小企業者等に該当するかは、法人形態、資本金・出資金、常時使用従業員数、他法人との支配関係で判定します。出資金の有無と従業員数を制度定義へ当てるが最初の分岐です。
持分あり・なしという区分だけでは結論が出ません。
法人登記と職員名簿を申告時点でそろえる
定款、登記事項、社員・役員関係、従業員数、関連法人を一覧にします。法人登記と職員名簿を申告時点でそろえるまで記録に残します。
MS法人との取引や資産所有者も区別します。
医療業が指定事業に含まれる範囲を調べる
この節では「設備用途により対象外となる場合がある」で制度の入口を確認し、「部門別売上と設置場所で用途を証明する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
医療業が指定事業に含まれる範囲を調べるの処理は、名称ではなく契約・実績・基準日の順に整理します。
設備用途により対象外となる場合がある
税制措置は指定事業の用に直接供する設備が対象です。設備用途により対象外となる場合があるが最初の分岐です。
診療、介護、売店、不動産賃貸など複数事業がある医療法人は、設備の実際の用途を区分します。
部門別売上と設置場所で用途を証明する
設備を使う診療科、収益事業・本来業務の区分、使用割合を記録します。部門別売上と設置場所で用途を証明するまで記録に残します。
共用設備は主たる用途と合理的な管理方法を確認します。
対象法人が認定計画に基づき対象設備を取得・供用した場合の特別償却・税額控除が定められています。 適用した資料の版と確認日を保存してください。
出典: 国税庁「中小企業経営強化税制」
経営力向上計画の申請手続、対象設備、証明書、認定後の手続が案内されています。 個別事情は申告・契約前に専門家へ確認します。
出典: 中小企業庁「経営力向上計画」
A類型の生産性向上設備を証明する
この節では「工業会等の証明書を取得前に確認する」で制度の入口を確認し、「見積依頼時に証明発行可否を確認する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
A類型の生産性向上設備を証明するを誤らないため、原則と例外を同じ資料で照合します。
工業会等の証明書を取得前に確認する
一定期間内に販売されたモデルで旧モデル比の生産性向上要件を満たす設備は、工業会等の証明を使う類型を検討します。工業会等の証明書を取得前に確認するが最初の分岐です。
医療機器の全メーカー・全型番が自動対象ではありません。
見積依頼時に証明発行可否を確認する
メーカー、型番、発売年、比較指標、証明書発行日を確認します。見積依頼時に証明発行可否を確認するまで記録に残します。
発注後に対象外と判明しないよう契約条件へ入れます。
B類型等は投資利益率の確認を受ける
この節では「法人全体でなく投資計画単位を審査する」で制度の入口を確認し、「売上増と費用削減の根拠を積み上げる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
B類型等は投資利益率の確認を受けるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
法人全体でなく投資計画単位を審査する
収益力強化設備などの類型では、投資利益率を含む投資計画について経済産業局の確認が必要です。法人全体でなく投資計画単位を審査するが最初の分岐です。
単に高額・高性能な設備というだけでは足りません。
売上増と費用削減の根拠を積み上げる
患者数、検査件数、外注費、人件費、保守費、稼働率を基にキャッシュフローを作ります。売上増と費用削減の根拠を積み上げるまで記録に残します。
見込数値の出典と責任者を記載します。
経営力向上計画を主務大臣へ申請する
この節では「設備取得と認定の順序を誤らない」で制度の入口を確認し、「取得予定日から審査期間を逆算する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
経営力向上計画を主務大臣へ申請するでは、判断に必要な条件と証拠を分けて確認します。
設備取得と認定の順序を誤らない
税制利用には経営力向上計画を作成し、所管省庁の認定を受けます。設備取得と認定の順序を誤らないが最初の分岐です。
設備証明書だけ取得しても認定計画がなければ税制要件を満たしません。
取得予定日から審査期間を逆算する
GビズID、申請書、事業分野別指針、設備証明、財務数値を準備します。取得予定日から審査期間を逆算するまで記録に残します。
例外的な取得後申請に頼らず事前認定を基本にします。
経営力向上計画の申請手続、対象設備、証明書、認定後の手続が案内されています。 自社の取引日と条件に置き換えて確認します。
出典: 中小企業庁「経営力向上計画」
対象法人が認定計画に基づき対象設備を取得・供用した場合の特別償却・税額控除が定められています。 適用した資料の版と確認日を保存してください。
出典: 国税庁「中小企業経営強化税制」
即時償却と税額控除を選択する
この節では「医療法人の利益・税額で有利不利が変わる」で制度の入口を確認し、「設備ごとに二案の申告額を比較する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
即時償却と税額控除を選択するの処理は、名称ではなく契約・実績・基準日の順に整理します。
医療法人の利益・税額で有利不利が変わる
対象設備について即時償却または税額控除を選べる場合があります。医療法人の利益・税額で有利不利が変わるが最初の分岐です。
税額控除率や限度は法人規模等で異なり、赤字法人では即時効果が出ないことがあります。
設備ごとに二案の申告額を比較する
取得価額、当期所得、欠損金、法人税額、翌期償却を入力します。設備ごとに二案の申告額を比較するまで記録に残します。
選択後の変更可否も確認し、理事会決議へ根拠を添えます。
医療固有の特別償却・補助金と調整する
この節では「同じ設備へ税制を重ねて適用できない場合がある」で制度の入口を確認し、「制度別チェック表を設備ごとに作る」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
医療固有の特別償却・補助金と調整するを誤らないため、原則と例外を同じ資料で照合します。
同じ設備へ税制を重ねて適用できない場合がある
医療用機器の特別償却、地域医療構想に関する措置、補助金、圧縮記帳などが候補になる場合があります。同じ設備へ税制を重ねて適用できない場合があるが最初の分岐です。
適用対象と重複制限を比較して一つの取得へ最適な方法を選びます。
制度別チェック表を設備ごとに作る
対象機器、控除率、償却率、申請先、期限、必要証明、併用可否を並べます。制度別チェック表を設備ごとに作るまで記録に残します。
補助金控除後の自己負担だけで効果を比べません。
認定後の変更・供用・申告を完了する
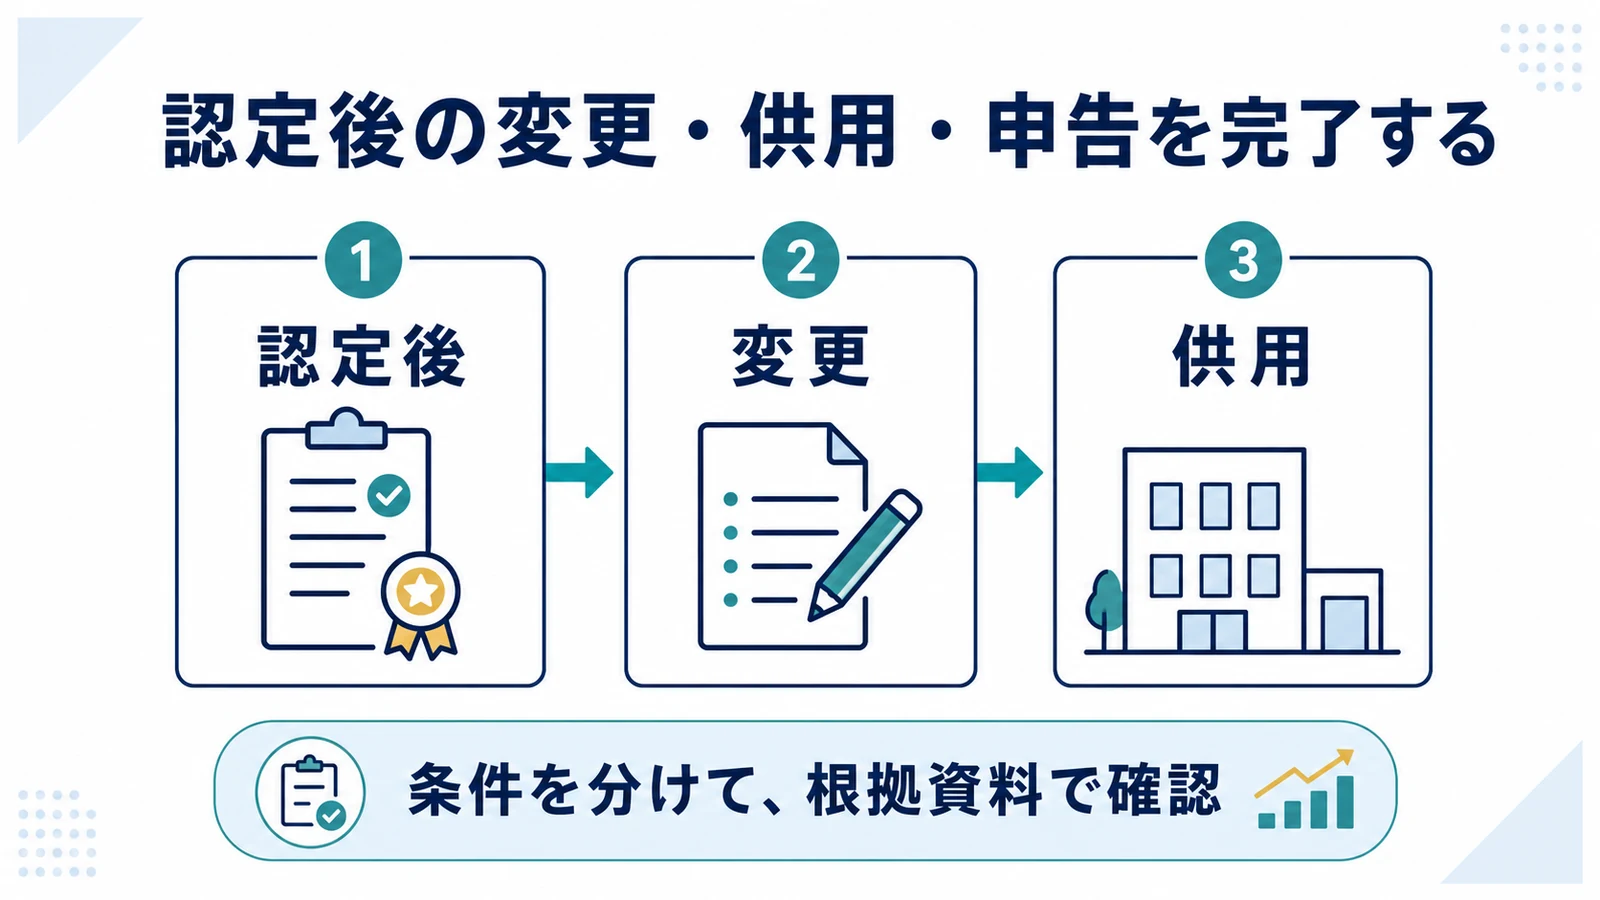
この節では「計画認定だけで税制適用は確定しない」で制度の入口を確認し、「認定書から申告書まで一冊にまとめる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
認定後の変更・供用・申告を完了するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
計画認定だけで税制適用は確定しない
認定計画に沿って設備を取得し、期限内に指定事業へ供用し、確定申告書へ明細を添付して初めて税制適用へつながります。計画認定だけで税制適用は確定しないが最初の分岐です。
型番や金額が変われば変更申請を確認します。
認定書から申告書まで一冊にまとめる
認定通知、変更認定、請求書、検収書、供用記録、固定資産台帳、法人税別表を保存します。認定書から申告書まで一冊にまとめるまで記録に残します。
設備の早期売却や転用も追跡します。
対象法人が認定計画に基づき対象設備を取得・供用した場合の特別償却・税額控除が定められています。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 国税庁「中小企業経営強化税制」
経営力向上計画の申請手続、対象設備、証明書、認定後の手続が案内されています。 自社の取引日と条件に置き換えて確認します。
出典: 中小企業庁「経営力向上計画」
医療法人 経営強化税制でよくある質問
医療法人なら必ず対象ですか
法人要件、指定事業、設備要件を個別に判定します。
証明書だけで即時償却できますか
経営力向上計画の認定と申告添付も必要です。
設備購入後に申請できますか
原則は取得前認定を目指し、例外期限へ依存しません。
税額控除と即時償却を併用できますか
同一設備では通常どちらかを選択します。
対象法人が認定計画に基づき対象設備を取得・供用した場合の特別償却・税額控除が定められています。 適用した資料の版と確認日を保存してください。
出典: 国税庁「中小企業経営強化税制」
経営力向上計画の申請手続、対象設備、証明書、認定後の手続が案内されています。 個別事情は申告・契約前に専門家へ確認します。
出典: 中小企業庁「経営力向上計画」
