
GPU増設は資本的支出か修繕費か|判定基準と仕訳
既存PCやサーバーへのGPU増設費は、金額だけで修繕費と決まりません。故障部品の原状回復か、性能・処理能力・使用可能期間を高める改良かを確認し、資本的支出なら資産計上、通常の維持管理なら修繕費を検討します。
- GPU交換の目的から税務区分を判定する
- 物理的な増設でも全額資産とは限らない
- 資本的支出なら本体と同じ資産区分を検討する
- 取得価額へ工賃と付随費用を含める
GPU交換の目的から税務区分を判定する
この節では「原状回復と性能向上を最初に分ける」で制度の入口を確認し、「交換前後の性能と業務目的を比較する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
GPU交換の目的から税務区分を判定するを誤らないため、原則と例外を同じ資料で照合します。
原状回復と性能向上を最初に分ける
故障した同等品への交換は維持管理・原状回復として修繕費になり得ます。原状回復と性能向上を最初に分けるが最初の分岐です。
一方、AI学習や3D処理の能力を大幅に高める上位GPUへの増設は、価値や使用可能期間を増す資本的支出を検討します。
交換前後の性能と業務目的を比較する
型番、価格、メモリ容量、処理速度、故障状況、導入目的を記録します。交換前後の性能と業務目的を比較するまで記録に残します。
稟議書に修理か能力増強かを明記します。
物理的な増設でも全額資産とは限らない
この節では「部品を追加した事実だけで結論を出さない」で制度の入口を確認し、「保守契約とメーカー診断を根拠にする」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
物理的な増設でも全額資産とは限らないは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
部品を追加した事実だけで結論を出さない
GPUを追加しても、通常の保守周期で性能を維持する支出か、明らかに新たな機能を付加する支出かで取扱いが変わります。部品を追加した事実だけで結論を出さないが最初の分岐です。
会計科目名ではなく実質を見ます。
保守契約とメーカー診断を根拠にする
修理見積、故障報告、メーカー推奨構成、作業報告を保存します。保守契約とメーカー診断を根拠にするまで記録に残します。
増設前に処理できなかった業務が可能になったかも記録します。
固定資産の価値や使用可能期間を増加させる支出と、維持管理・原状回復の支出を実質で区分します。 適用した資料の版と確認日を保存してください。
出典: 国税庁「資本的支出と修繕費」
電子計算機等の資産区分と法定耐用年数は省令別表に基づいて判断します。 個別事情は申告・契約前に専門家へ確認します。
資本的支出なら本体と同じ資産区分を検討する
この節では「増設部品の独立利用可能性を確認する」で制度の入口を確認し、「資産番号と接続先を台帳で結ぶ」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
資本的支出なら本体と同じ資産区分を検討するでは、判断に必要な条件と証拠を分けて確認します。
増設部品の独立利用可能性を確認する
既存ワークステーションと一体でしか機能しないGPU増設は、本体への資本的支出として管理することがあります。増設部品の独立利用可能性を確認するが最初の分岐です。
外付け装置として独立使用・移設できる場合は別資産の可能性があります。
資産番号と接続先を台帳で結ぶ
本体資産番号、GPUシリアル、取付日、設置場所を登録します。資産番号と接続先を台帳で結ぶまで記録に残します。
移設した場合は履歴を更新し、二重計上を防ぎます。
取得価額へ工賃と付随費用を含める
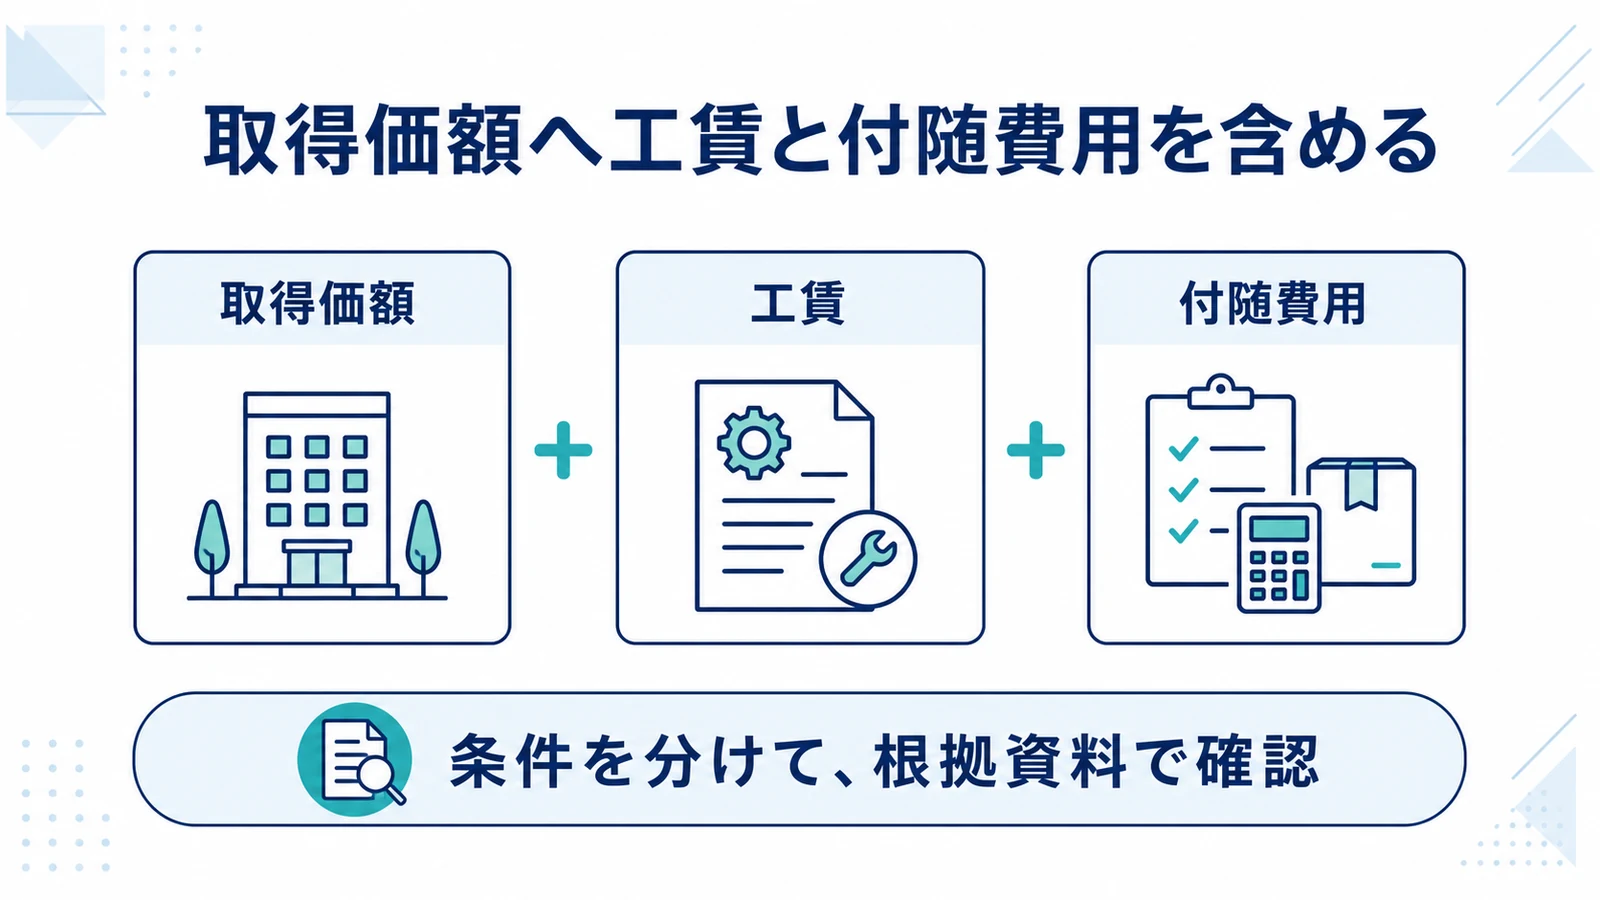
この節では「部品代だけで少額判定しない」で制度の入口を確認し、「一つの作業注文を内訳別に検収する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
取得価額へ工賃と付随費用を含めるの処理は、名称ではなく契約・実績・基準日の順に整理します。
部品代だけで少額判定しない
資本的支出の取得価額には、GPU本体のほか取付工賃、電源交換、設定、運賃など使用可能にするため直接要した費用を含めます。部品代だけで少額判定しないが最初の分岐です。
値引きやポイントも会計方針に沿って処理します。
一つの作業注文を内訳別に検収する
部品、保守、設定、ソフトウェア、教育費を区分します。一つの作業注文を内訳別に検収するまで記録に残します。
一体不可分な費用は資産へ含め、独立した役務は内容を確認します。
形式基準を使える修繕費か確認する
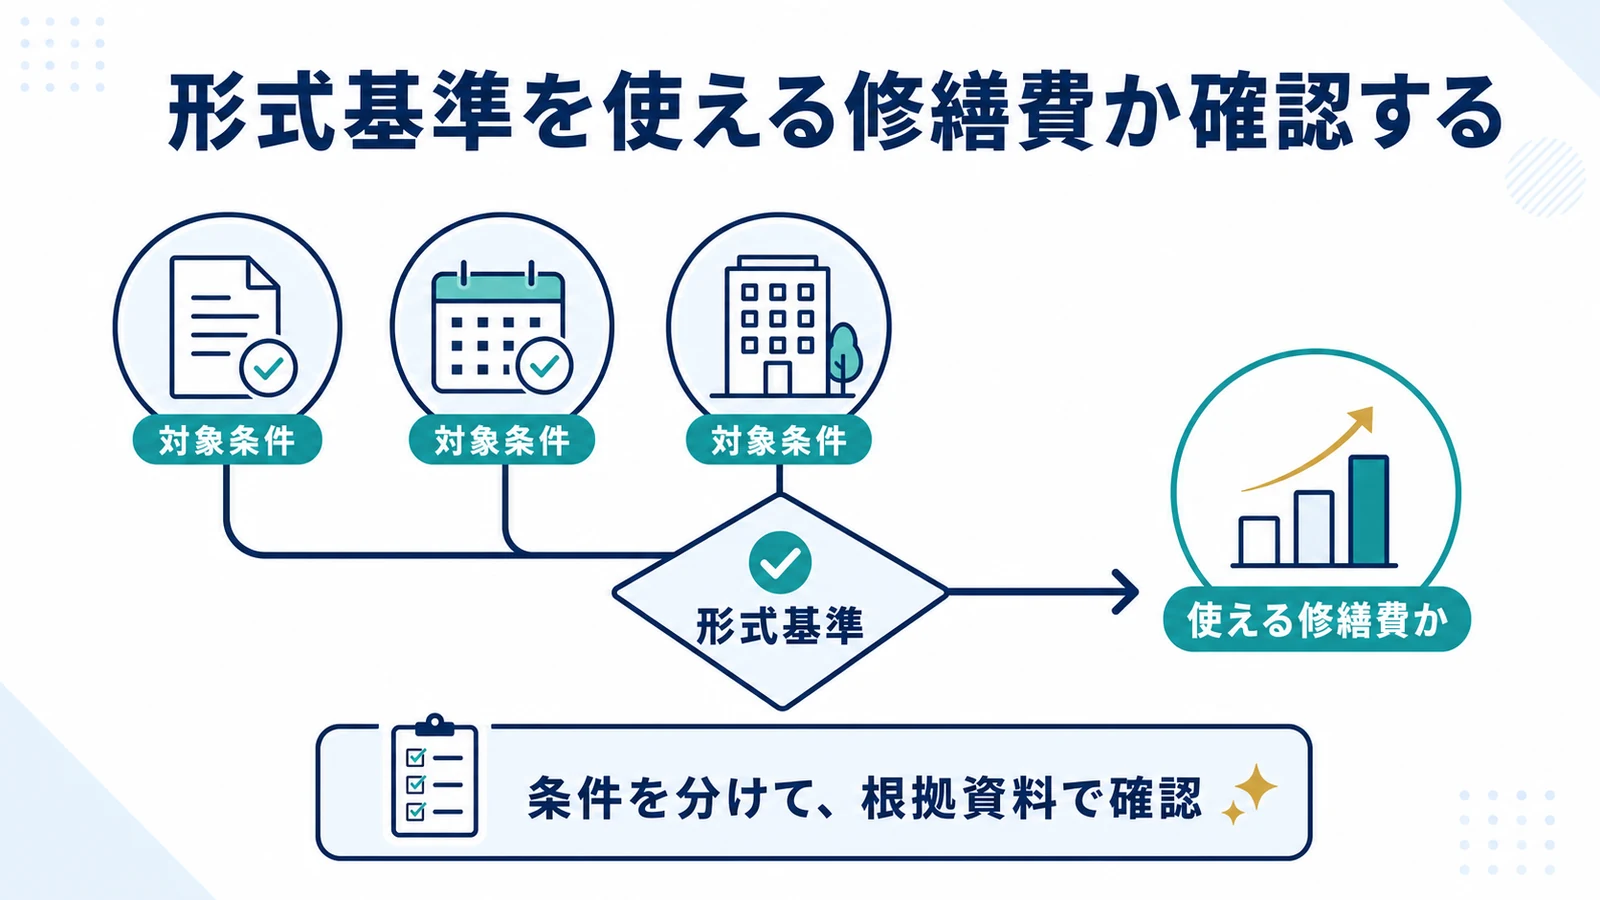
この節では「少額・周期基準にも前提条件がある」で制度の入口を確認し、「過去の交換周期と支出額を一覧にする」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
形式基準を使える修繕費か確認するを誤らないため、原則と例外を同じ資料で照合します。
少額・周期基準にも前提条件がある
資本的支出か修繕費か明らかでない支出には、一定金額以下またはおおむね3年以内の周期などの形式基準を検討できます。少額・周期基準にも前提条件があるが最初の分岐です。
明らかな価値増加支出を形式だけで修繕費にはできません。
過去の交換周期と支出額を一覧にする
同じ機器の修理履歴、周期、金額、作業内容を保存します。過去の交換周期と支出額を一覧にするまで記録に残します。
継続した会計処理と判断理由を申告ファイルへ添付します。
電子計算機等の資産区分と法定耐用年数は省令別表に基づいて判断します。 自社の取引日と条件に置き換えて確認します。
固定資産の価値や使用可能期間を増加させる支出と、維持管理・原状回復の支出を実質で区分します。 適用した資料の版と確認日を保存してください。
出典: 国税庁「資本的支出と修繕費」
資本的支出の耐用年数と償却を設定する
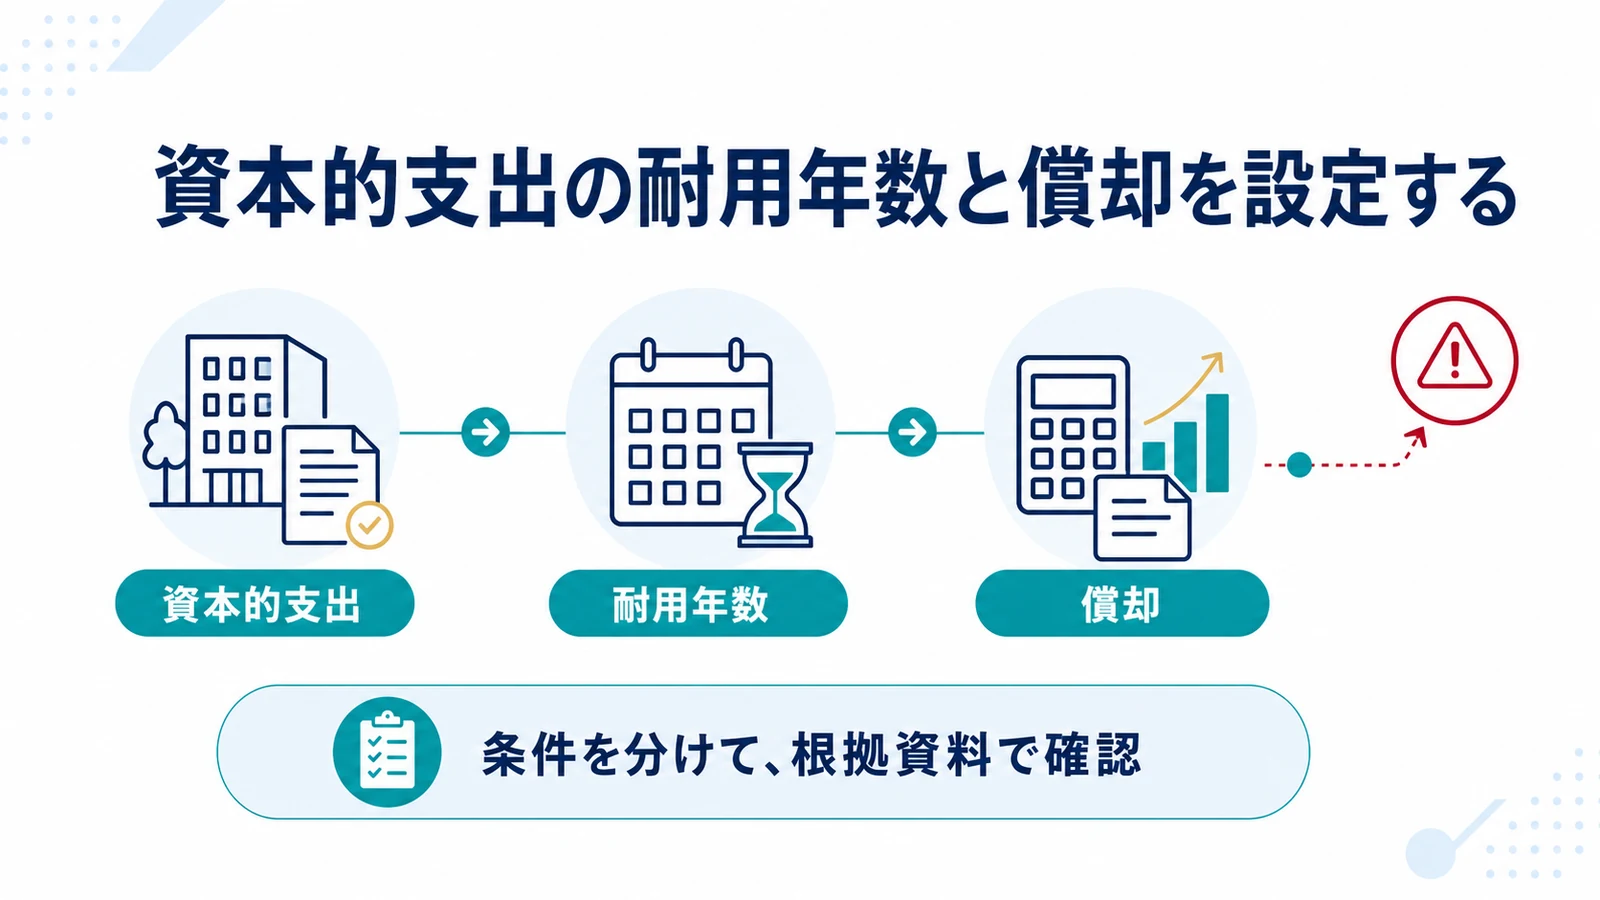
この節では「既存本体の残存年数だけで即時償却しない」で制度の入口を確認し、「供用日と資産区分を増設ごとに登録する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
資本的支出の耐用年数と償却を設定するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
既存本体の残存年数だけで即時償却しない
既存資産への資本的支出は、税務上の取扱いに従い新たな減価償却資産として償却する場合があります。既存本体の残存年数だけで即時償却しないが最初の分岐です。
本体が償却済みでも増設費が自動的に全額損金にはなりません。
供用日と資産区分を増設ごとに登録する
取付完了日、試運転、事業利用開始、耐用年数、償却方法を記録します。供用日と資産区分を増設ごとに登録するまで記録に残します。
除却時は本体と増設部分の簿価をそれぞれ確認します。
少額資産特例の適用可否を比較する
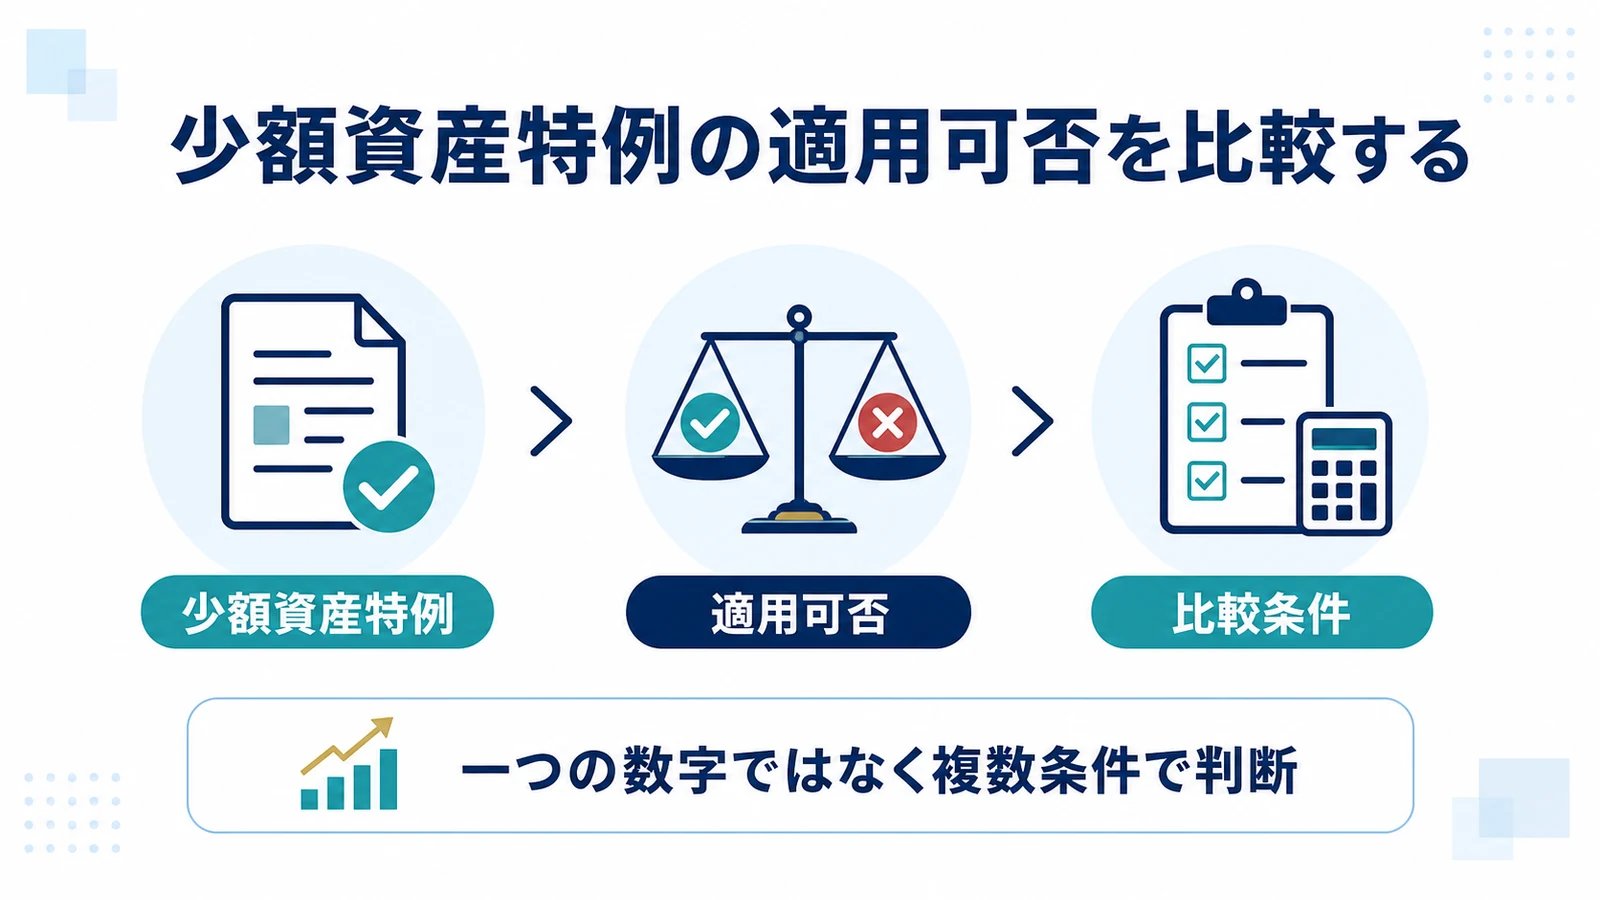
この節では「資本的支出でも取得価額要件を確認する」で制度の入口を確認し、「通常償却と特例の三案を試算する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
少額資産特例の適用可否を比較するでは、判断に必要な条件と証拠を分けて確認します。
資本的支出でも取得価額要件を確認する
中小企業者等の少額減価償却資産特例などを使える場合がありますが、資本的支出の単位、取得価額、年間上限、青色申告、事業供用の要件を満たす必要があります。資本的支出でも取得価額要件を確認するが最初の分岐です。
中小企業者等の少額減価償却資産特例などを使える場合がありますが、資本的支出の単位、取得価額、年間上限、青色申告、事業供用の要件を満たす必要があります。
通常償却と特例の三案を試算する
当期税額、翌期償却、償却資産税、年間枠を比較します。通常償却と特例の三案を試算するまで記録に残します。
他の設備購入で枠を使う予定も含めて選択します。
税務調査へ説明できる証拠を残す
この節では「高性能化の広告表現と実態を一致させる」で制度の入口を確認し、「写真・ベンチマーク・作業報告を保存する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
税務調査へ説明できる証拠を残すの処理は、名称ではなく契約・実績・基準日の順に整理します。
高性能化の広告表現と実態を一致させる
稟議で能力増強をうたいながら申告では単なる修理とすると説明が矛盾します。高性能化の広告表現と実態を一致させるが最初の分岐です。
技術部門、経理、税務担当で導入目的と会計区分を統一します。
写真・ベンチマーク・作業報告を保存する
交換前後の構成、故障写真、性能試験、納品書、仕訳番号を一式にします。写真・ベンチマーク・作業報告を保存するまで記録に残します。
金額が大きい案件は購入前に専門家へ確認します。
固定資産の価値や使用可能期間を増加させる支出と、維持管理・原状回復の支出を実質で区分します。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 国税庁「資本的支出と修繕費」
電子計算機等の資産区分と法定耐用年数は省令別表に基づいて判断します。 自社の取引日と条件に置き換えて確認します。
GPU増設 資本的支出 修繕費でよくある質問
GPU交換は全て修繕費ですか
原状回復か性能向上かで判定します。
30万円未満なら修繕費ですか
金額だけでなく支出の実質と特例要件を確認します。
工賃は修繕費に分けられますか
資本的支出を使用可能にする工賃は取得価額へ含めます。
償却済みPCへの増設は全額経費ですか
増設部分を新たな資本的支出として償却する場合があります。
固定資産の価値や使用可能期間を増加させる支出と、維持管理・原状回復の支出を実質で区分します。 適用した資料の版と確認日を保存してください。
出典: 国税庁「資本的支出と修繕費」
電子計算機等の資産区分と法定耐用年数は省令別表に基づいて判断します。 個別事情は申告・契約前に専門家へ確認します。
