
賃上げ促進税制の申告に必要な書類|集計・添付・保存
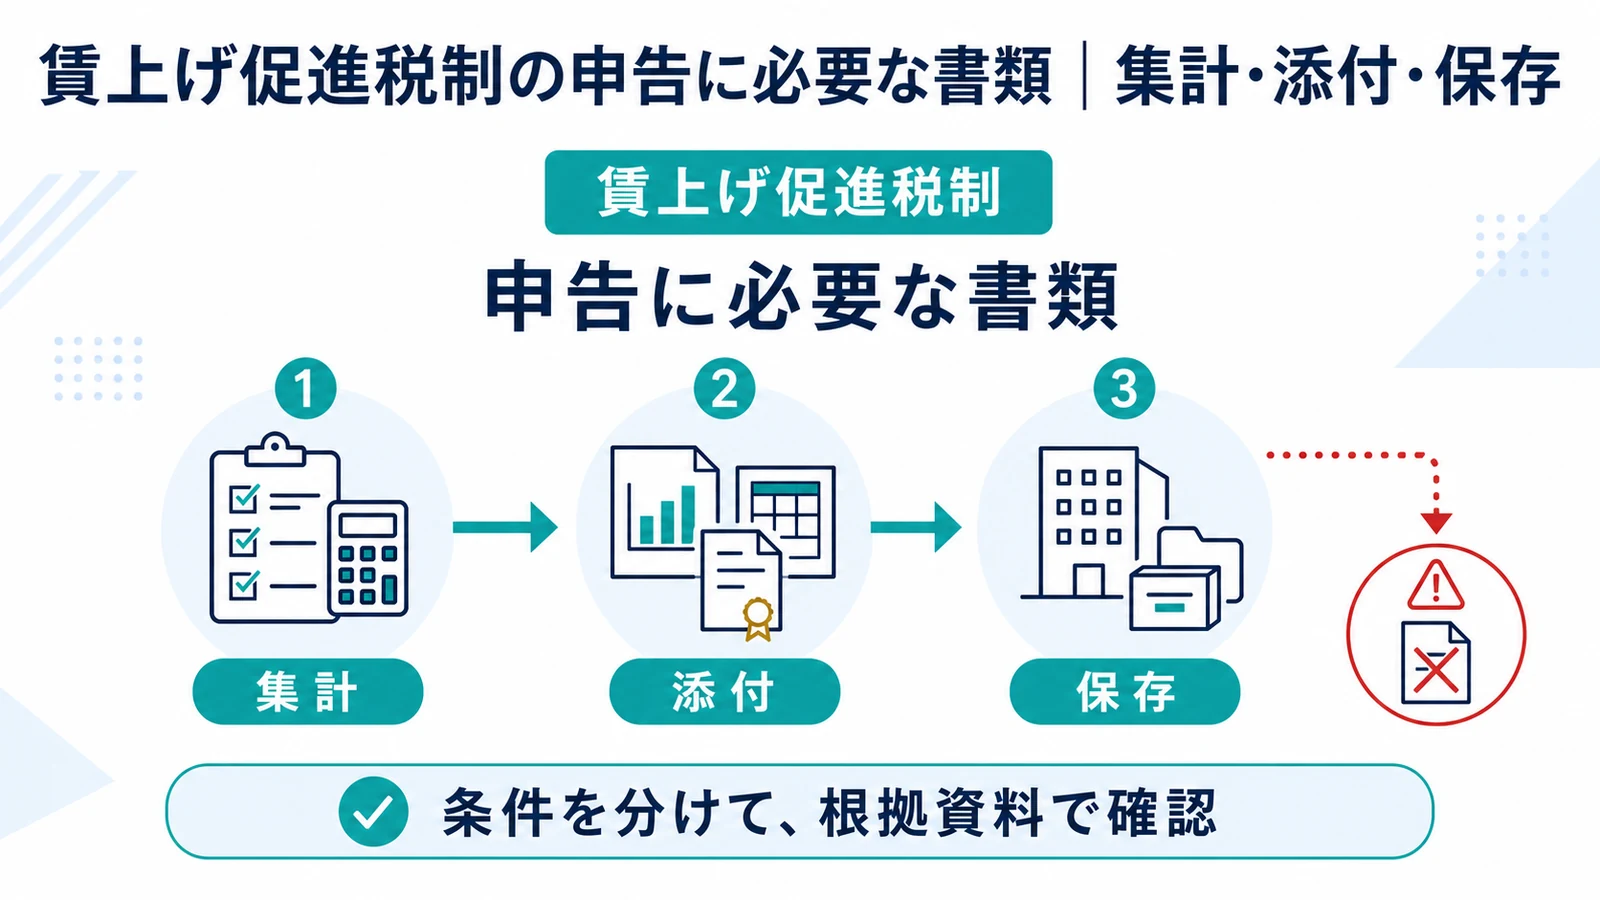
賃上げ促進税制を使うには、雇用者給与等支給額の増加率と税額控除額を計算し、法人税申告書へ明細を添付します。給与台帳だけでなく、対象者区分、前期比較、教育訓練費、子育て支援等の上乗せ要件に関する資料を保存します。
- 適用年度の制度区分を最初に確定する
- 雇用者給与等支給額を給与台帳から集計する
- 比較雇用者給与等支給額を前期資料で再現する
- 増加率と税額控除限度を計算する
適用年度の制度区分を最初に確定する
この節では「事業年度開始日で旧制度と新制度を分ける」で制度の入口を確認し、「決算期と法人規模を制度早見表に当てる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
適用年度の制度区分を最初に確定するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
事業年度開始日で旧制度と新制度を分ける
賃上げ促進税制は税制改正で対象年度や上乗せ要件が変わります。事業年度開始日で旧制度と新制度を分けるが最初の分岐です。
2026年4月1日以後開始年度では全企業向け措置の終了や教育訓練費要件の変更など、前年資料をそのまま使えません。
決算期と法人規模を制度早見表に当てる
事業年度開始日、資本金、従業員数、所得金額、グループ関係を確認します。決算期と法人規模を制度早見表に当てるまで記録に残します。
中小企業向け措置の適用可否を申告着手前に確定します。
雇用者給与等支給額を給与台帳から集計する
この節では「役員と特殊関係者を対象から除く」で制度の入口を確認し、「従業員マスターへ税制区分を追加する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
雇用者給与等支給額を給与台帳から集計するでは、判断に必要な条件と証拠を分けて確認します。
役員と特殊関係者を対象から除く
国内雇用者に対する給与等を基礎に、適用年度と前事業年度を比較します。役員と特殊関係者を対象から除くが最初の分岐です。
法人の役員、役員の特殊関係者、使用人兼務役員の役員部分などは対象区分を確認します。
従業員マスターへ税制区分を追加する
氏名、雇用期間、役職、役員関係、国内勤務、給与額を一表にします。従業員マスターへ税制区分を追加するまで記録に残します。
給与システムと総勘定元帳の差額を賞与・未払計上・出向負担金ごとに説明します。
中小企業向け制度の適用要件、控除率、上乗せ措置、申告実務資料が案内されています。 適用した資料の版と確認日を保存してください。
税額控除には雇用者給与等支給額の要件を満たし、確定申告書へ所定の明細を添付します。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁「賃上げ促進税制」
比較雇用者給与等支給額を前期資料で再現する
この節では「前期確定額を単純転記しない」で制度の入口を確認し、「前期から当期への増減表を作る」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
比較雇用者給与等支給額を前期資料で再現するの処理は、名称ではなく契約・実績・基準日の順に整理します。
前期確定額を単純転記しない
組織再編、決算期変更、雇用安定助成金等の扱いにより比較額の調整が必要な場合があります。前期確定額を単純転記しないが最初の分岐です。
前期申告書と当期集計条件を同じ定義でそろえます。
前期から当期への増減表を作る
新規採用、退職、昇給、賞与、出向、合併による増減を区分します。前期から当期への増減表を作るまで記録に残します。
総額差の理由を人事資料と仕訳で裏付けます。
増加率と税額控除限度を計算する
この節では「給与増加額と法人税額の両方に上限がある」で制度の入口を確認し、「基本控除と上乗せを分けて検算する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
増加率と税額控除限度を計算するを誤らないため、原則と例外を同じ資料で照合します。
給与増加額と法人税額の両方に上限がある
所定の増加率を満たすと、給与等支給増加額へ控除率を掛けて税額控除額を計算します。給与増加額と法人税額の両方に上限があるが最初の分岐です。
実際の控除額は法人税額に対する上限にも制約されます。
基本控除と上乗せを分けて検算する
増加額、基本控除率、上乗せ率、法人税額限度、繰越控除の可否を欄別に計算します。基本控除と上乗せを分けて検算するまで記録に残します。
会計上の法人税見積りにも反映します。
教育訓練費の資料を制度年度に合わせる
この節では「研修名目の全支出が対象ではない」で制度の入口を確認し、「研修台帳と請求書を一対一で結ぶ」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
教育訓練費の資料を制度年度に合わせるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
研修名目の全支出が対象ではない
対象年度によって教育訓練費の上乗せ措置の有無が異なります。研修名目の全支出が対象ではないが最初の分岐です。
対象となる講師謝金、外部研修費、教材費等を定義し、受講者が国内雇用者か確認します。
研修台帳と請求書を一対一で結ぶ
実施日、研修内容、講師、受講者、金額、支払先を記録します。研修台帳と請求書を一対一で結ぶまで記録に残します。
会場費や旅費など対象外部分を分け、前期比較が必要な年度は同じ基準で集計します。
税額控除には雇用者給与等支給額の要件を満たし、確定申告書へ所定の明細を添付します。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁「賃上げ促進税制」
中小企業向け制度の適用要件、控除率、上乗せ措置、申告実務資料が案内されています。 適用した資料の版と確認日を保存してください。
子育て支援等の上乗せ証明を保存する
この節では「認定取得の時期と有効性を確認する」で制度の入口を確認し、「認定通知と公表情報を申告ファイルへ入れる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
子育て支援等の上乗せ証明を保存するでは、判断に必要な条件と証拠を分けて確認します。
認定取得の時期と有効性を確認する
くるみん・えるぼし等の認定による上乗せは、法人規模や認定段階、適用年度の要件を満たす必要があります。認定取得の時期と有効性を確認するが最初の分岐です。
認定申請中だけでは足りない場合があります。
認定通知と公表情報を申告ファイルへ入れる
認定日、有効期間、取消しの有無、対象会社名を確認します。認定通知と公表情報を申告ファイルへ入れるまで記録に残します。
グループ会社の認定を自社へ流用しません。
法人税申告書へ適用額明細を添付する
この節では「決算書だけでは税額控除を受けられない」で制度の入口を確認し、「電子申告前に添付帳票をチェックする」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
法人税申告書へ適用額明細を添付するの処理は、名称ではなく契約・実績・基準日の順に整理します。
決算書だけでは税額控除を受けられない
賃上げ促進税制は確定申告書等に所定の別表と適用額明細書を添付し、控除額を記載します。決算書だけでは税額控除を受けられないが最初の分岐です。
計算資料を社内保存するだけでは申告手続が完了しません。
電子申告前に添付帳票をチェックする
別表六関係、適用額明細書、法人税額との一致を確認します。電子申告前に添付帳票をチェックするまで記録に残します。
送信後は受信通知と送信帳票一覧を保存します。
必要書類を翌期の比較資料として残す
この節では「当期資料が次年度の基準額になる」で制度の入口を確認し、「申告後に証拠ファイルを固定する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
必要書類を翌期の比較資料として残すを誤らないため、原則と例外を同じ資料で照合します。
当期資料が次年度の基準額になる
給与集計や対象者判定の根拠は税務調査だけでなく翌期申告にも使います。当期資料が次年度の基準額になるが最初の分岐です。
担当者が変わっても同じ結果を再現できる粒度で保存します。
申告後に証拠ファイルを固定する
給与台帳、従業員名簿、総勘定元帳、助成金資料、研修台帳、認定通知、申告書を年度別に保管します。申告後に証拠ファイルを固定するまで記録に残します。
集計式と抽出条件も記録します。
中小企業向け制度の適用要件、控除率、上乗せ措置、申告実務資料が案内されています。 契約書、帳簿、公式資料を同じ基準日で照合します。
税額控除には雇用者給与等支給額の要件を満たし、確定申告書へ所定の明細を添付します。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁「賃上げ促進税制」
賃上げ促進税制 申告 必要書類でよくある質問
給与台帳だけで申告できますか
対象者判定、前期比較、別表、適用額明細書も必要です。
役員給与は集計に入りますか
役員や一定の特殊関係者は原則除外します。
研修費は全額対象ですか
制度上の教育訓練費に該当する部分を集計します。
赤字でも税額控除できますか
控除する法人税額がなければ当期効果は限定されます。
中小企業向け制度の適用要件、控除率、上乗せ措置、申告実務資料が案内されています。 適用した資料の版と確認日を保存してください。
税額控除には雇用者給与等支給額の要件を満たし、確定申告書へ所定の明細を添付します。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁「賃上げ促進税制」
