
経費のグレーゾーンはどう判断する?飲食・車・衣服・旅行の基準
経費のグレーゾーンは、品目名だけで白黒が決まらない支出です。飲食、車、衣服、旅行、自宅費用は事業と私用が混在しやすいため、誰が、何の目的で、どの程度利用し、どんな証拠があるかを基準に按分または除外します。
- グレーゾーン経費は四つの質問で判定する
- 飲食代は相手先と目的で性質が変わる
- 社用車は業務走行と私用走行を分ける
- スーツ・美容・健康費は個人性を確認する
グレーゾーン経費は四つの質問で判定する
この節では「目的・受益者・金額・証拠を順に見る」で制度の入口を確認し、「判断メモを支出時に会計へ添付する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
グレーゾーン経費は四つの質問で判定するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
目的・受益者・金額・証拠を順に見る
まず事業目的があるか、誰が利益を受けたか、金額は通常か、第三者が追える証拠があるかを確認します。目的・受益者・金額・証拠を順に見るが最初の分岐です。
一つでも説明できない項目は、科目変更ではなく私用除外や按分を検討します。
判断メモを支出時に会計へ添付する
経費精算書へ商談目的、参加者、利用期間、按分根拠を記載します。判断メモを支出時に会計へ添付するまで記録に残します。
決算担当者が後から推測せずに済むよう、承認時点で必要情報をそろえます。
飲食代は相手先と目的で性質が変わる
この節では「一人の食事と取引先会食を分ける」で制度の入口を確認し、「参加者名と商談内容を領収書へ残す」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
飲食代は相手先と目的で性質が変わるでは、判断に必要な条件と証拠を分けて確認します。
一人の食事と取引先会食を分ける
通常の個人的な食事は経費になりませんが、取引先との商談、会議、従業員への福利厚生などは実態に応じて交際費・会議費・福利厚生費を検討します。一人の食事と取引先会食を分けるが最初の分岐です。
社内者だけの飲食は要件が異なります。
参加者名と商談内容を領収書へ残す
店名と金額だけでなく、参加者、所属、人数、目的、案件を記録します。参加者名と商談内容を領収書へ残すまで記録に残します。
1人当たり金額基準を使う場合は、税込・税抜経理と飲食費の範囲も統一します。
法人が役員の個人的費用を負担した場合などは、役員への経済的利益として給与課税の対象になることがあります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
交際費等は名称ではなく、得意先等への接待・供応・慰安・贈答など支出の実質で判定します。 個別事情は申告・契約前に専門家へ確認します。
社用車は業務走行と私用走行を分ける
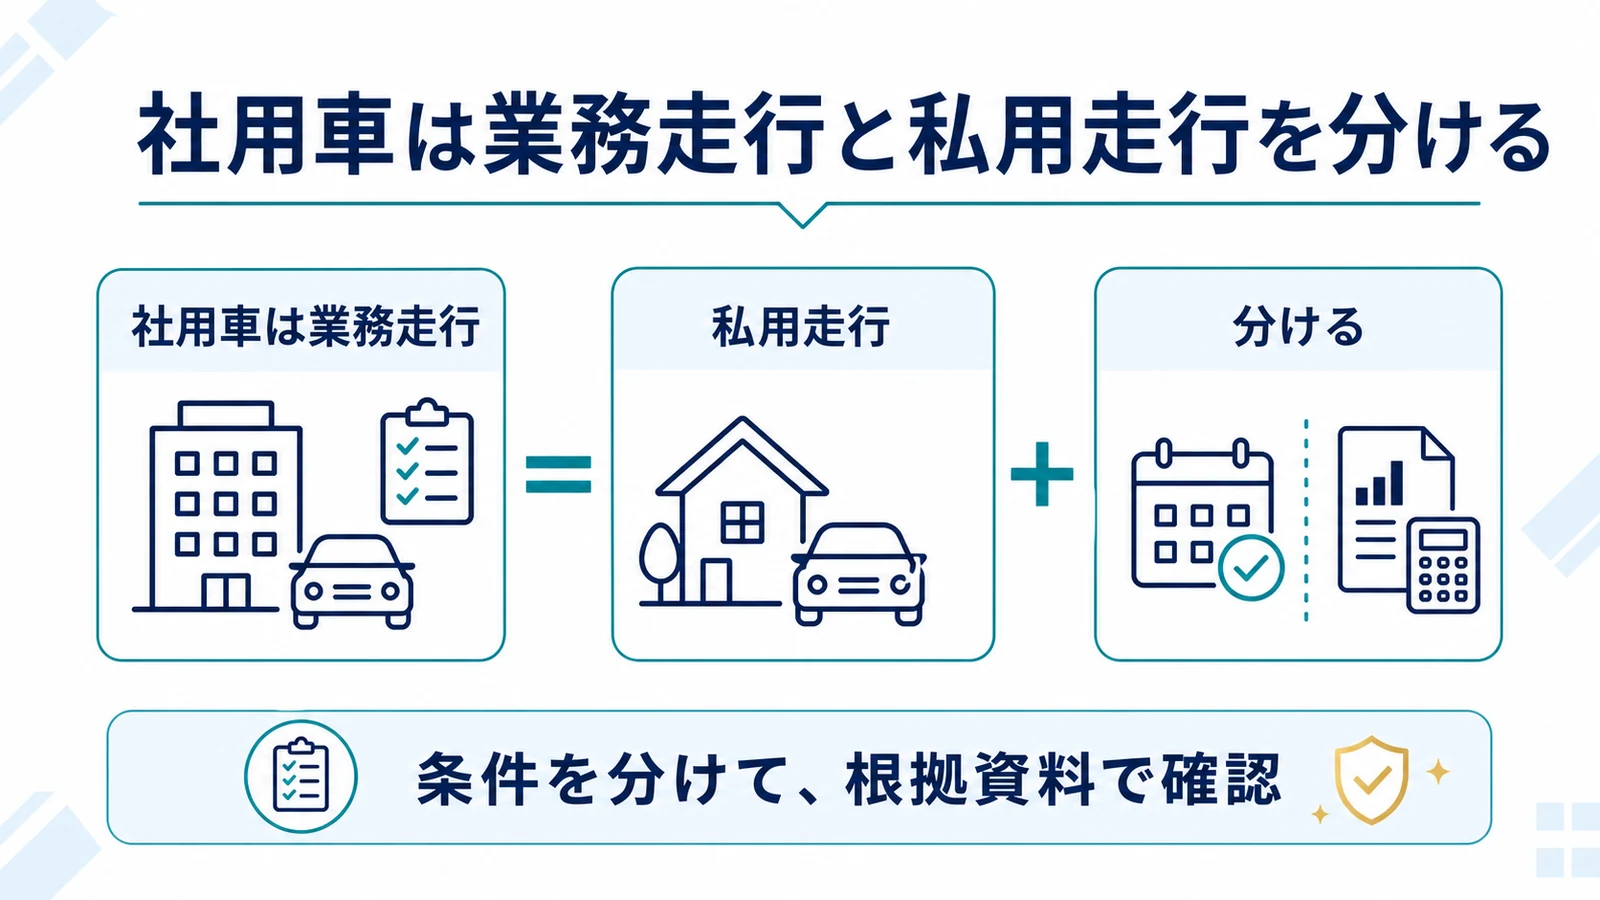
この節では「法人名義だけでは全額経費にならない」で制度の入口を確認し、「運行記録と鍵の管理を制度化する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
社用車は業務走行と私用走行を分けるの処理は、名称ではなく契約・実績・基準日の順に整理します。
法人名義だけでは全額経費にならない
営業や送迎に使う車両でも、役員や家族が休日に私用すれば経済的利益の問題が生じます。法人名義だけでは全額経費にならないが最初の分岐です。
購入費、燃料、保険、駐車場を同じ業務利用割合で機械的に処理できるとは限りません。
運行記録と鍵の管理を制度化する
日付、運転者、訪問先、目的、走行距離を記録し、私用時の費用を精算します。運行記録と鍵の管理を制度化するまで記録に残します。
複数車両は保有目的と利用者を台帳へ記載します。
スーツ・美容・健康費は個人性を確認する
この節では「仕事で使うだけでは必要十分でない」で制度の入口を確認し、「社内規程と対象者の公平性をそろえる」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
スーツ・美容・健康費は個人性を確認するを誤らないため、原則と例外を同じ資料で照合します。
仕事で使うだけでは必要十分でない
一般のスーツ、眼鏡、美容、健康維持費は日常生活でも使えるため、会社経費としての説明が難しい支出です。仕事で使うだけでは必要十分でないが最初の分岐です。
制服、舞台衣装、安全用品、法令上必要な健康診断などは業務専用性を確認します。
社内規程と対象者の公平性をそろえる
会社指定品、着用義務、保管場所、対象従業員を規程化します。社内規程と対象者の公平性をそろえるまで記録に残します。
役員だけの高額品や私物化できる品は給与課税または個人負担を検討します。
旅行・出張は業務日程と私的日程を分ける
この節では「観光を含む場合は全額を経費にしない」で制度の入口を確認し、「出張命令書と成果物で実態を示す」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
旅行・出張は業務日程と私的日程を分けるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
観光を含む場合は全額を経費にしない
出張先で観光や家族同伴がある場合、業務に直接必要な交通・宿泊と私的部分を区分します。観光を含む場合は全額を経費にしないが最初の分岐です。
日程延長により増えた航空運賃や宿泊費、同伴者費用は会社負担の根拠が弱くなります。
出張命令書と成果物で実態を示す
訪問先、面談者、会議資料、成果報告、業務日程を保存します。出張命令書と成果物で実態を示すまで記録に残します。
私的延泊や同伴者分は予約明細で分け、本人から返金を受けます。
交際費等は名称ではなく、得意先等への接待・供応・慰安・贈答など支出の実質で判定します。 自社の取引日と条件に置き換えて確認します。
法人が役員の個人的費用を負担した場合などは、役員への経済的利益として給与課税の対象になることがあります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
自宅費用は専用面積と利用時間で按分する
この節では「家賃全体を事務所費にしない」で制度の入口を確認し、「図面・写真・利用記録を按分表へ添付する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
自宅費用は専用面積と利用時間で按分するでは、判断に必要な条件と証拠を分けて確認します。
家賃全体を事務所費にしない
自宅の一部を業務に使う場合、専用面積、使用時間、通信量など合理的な基準で按分します。家賃全体を事務所費にしないが最初の分岐です。
法人が役員宅を借りる場合は、社宅、事務所、役員への利益供与を別々に検討します。
図面・写真・利用記録を按分表へ添付する
仕事部屋の面積、利用時間、回線契約、電気使用の根拠を保存します。図面・写真・利用記録を按分表へ添付するまで記録に残します。
基準は毎期同じにせず、引越しや利用実態の変更時に見直します。
家族への支払いは役務と対価を証明する
この節では「親族だから否認されるのではなく実態が問われる」で制度の入口を確認し、「契約・作業記録・振込を第三者並みに整える」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
家族への支払いは役務と対価を証明するの処理は、名称ではなく契約・実績・基準日の順に整理します。
親族だから否認されるのではなく実態が問われる
役員や株主の家族へ給与・外注費・家賃を支払う場合、実際の業務、勤務時間、成果物、相場との整合が必要です。親族だから否認されるのではなく実態が問われるが最初の分岐です。
名義だけの外注や過大な対価は否認リスクが高まります。
契約・作業記録・振込を第三者並みに整える
職務記述書、タイムシート、納品物、見積比較、銀行振込を保存します。契約・作業記録・振込を第三者並みに整えるまで記録に残します。
現金手渡しや業務内容が曖昧な定額払いを避けます。
グレーゾーンを税務調査前に解消する
この節では「曖昧な残高を説明資料へ変える」で制度の入口を確認し、「四半期ごとに例外仕訳を抜き取る」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
グレーゾーンを税務調査前に解消するを誤らないため、原則と例外を同じ資料で照合します。
曖昧な残高を説明資料へ変える
税務調査では、反復する私的支出、役員関連、高額な例外処理が重点的に確認されます。曖昧な残高を説明資料へ変えるが最初の分岐です。
口頭説明だけではなく、支出時の資料と継続した社内ルールで合理性を示します。
四半期ごとに例外仕訳を抜き取る
摘要不足、休日利用、同一店舗の反復、高額現金、役員立替を抽出します。四半期ごとに例外仕訳を抜き取るまで記録に残します。
問題があれば早期に返金・科目修正・源泉徴収を行い、対応記録を残します。
法人が役員の個人的費用を負担した場合などは、役員への経済的利益として給与課税の対象になることがあります。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 国税庁「役員に対する経済的利益」
交際費等は名称ではなく、得意先等への接待・供応・慰安・贈答など支出の実質で判定します。 自社の取引日と条件に置き換えて確認します。
経費 グレーゾーンでよくある質問
グレーゾーンの経費は違法ですか
直ちに違法とは限りませんが、実態と証拠に基づく判定が必要です。
仕事用のスーツは経費ですか
日常利用できる一般のスーツは業務専用性の説明が難しい支出です。
家族旅行に商談を入れれば経費ですか
業務部分と私的部分を日程・費用ごとに分けます。
領収書の裏には何を書きますか
参加者、所属、人数、目的、案件、承認者を記録します。
法人が役員の個人的費用を負担した場合などは、役員への経済的利益として給与課税の対象になることがあります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
交際費等は名称ではなく、得意先等への接待・供応・慰安・贈答など支出の実質で判定します。 個別事情は申告・契約前に専門家へ確認します。
