
役員報酬の適正額はどう決める?利益・職務・同業水準の判断手順
役員報酬の適正額は、税率だけで決めるものではありません。役員の職務、会社の収益、従業員給与、同業同規模法人の水準、資金繰りを同じ事業年度で確認し、決議と支給実態までそろえる必要があります。
- 役員報酬の適正額に一律の正解はない
- 役員の職務内容と責任を金額へ反映する
- 会社の収益力と支払余力を照合する
- 従業員給与との社内バランスを確認する
役員報酬の適正額に一律の正解はない
この項目は名称だけで決めず、取引日に存在する事実から判定します。
役員報酬の適正額に一律の正解はない|判断の前提を確定する
法人税法は役員給与のうち不相当に高額な部分を損金不算入としますが、全国共通の月額上限は示していません。「役員報酬の適正額に一律の正解はない」は基準日現在の資料で判定します。
法人税法は役員給与のうち不相当に高額な部分を損金不算入としますが、全国共通の月額上限は示していません。会社と役員の事実関係から相当性を説明します。
役員報酬の適正額に一律の正解はない|担当者が行う確認手順
税率表から金額を逆算する前に、職務・業績・社内外比較の資料を集めます。「役員報酬の適正額に一律の正解はない」の処理後は帳簿と証拠を再照合します。
税率表から金額を逆算する前に、職務・業績・社内外比較の資料を集めます。
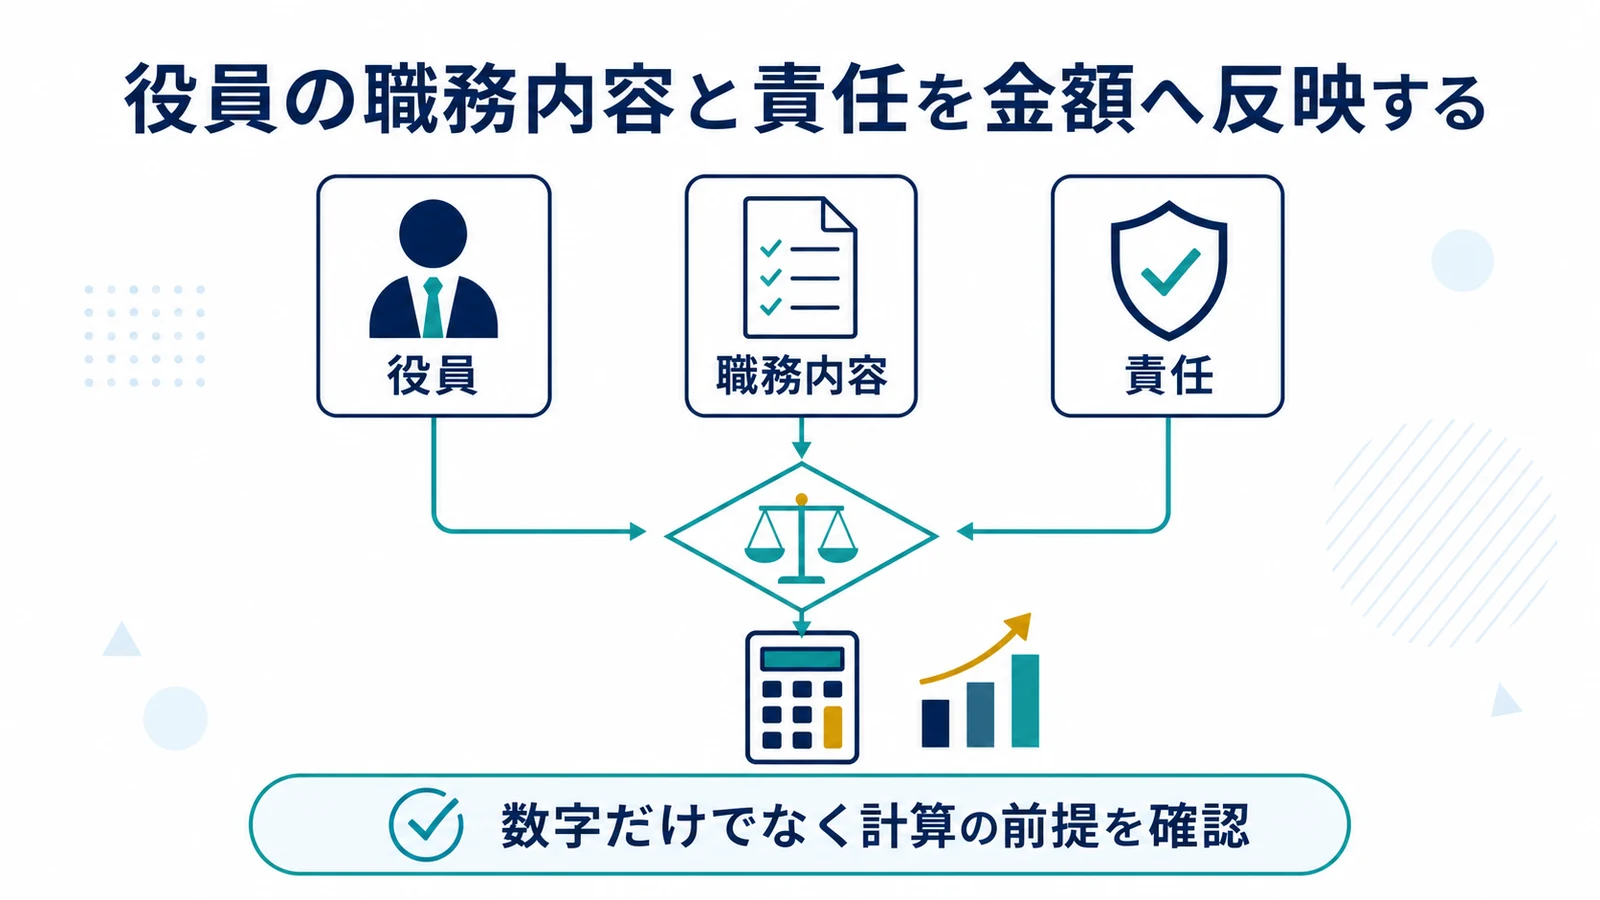
役員の職務内容と責任を金額へ反映する
税務処理を先に決めると証拠が後付けになるため、契約と実績を最初にそろえます。
役員の職務内容と責任を金額へ反映する|該当条件を資料で照合する
代表権、営業責任、資金調達、技術管理、常勤・非常勤など、役員ごとの仕事と責任は異なります。「役員の職務内容と責任を金額へ反映する」は基準日現在の資料で判定します。
代表権、営業責任、資金調達、技術管理、常勤・非常勤など、役員ごとの仕事と責任は異なります。肩書だけで同額にせず、実際の職務を基礎にします。
役員の職務内容と責任を金額へ反映する|決算前に終える実務
職務記述書へ担当領域、意思決定権、稼働状況、成果指標を記載します。「役員の職務内容と責任を金額へ反映する」の処理後は帳簿と証拠を再照合します。
職務記述書へ担当領域、意思決定権、稼働状況、成果指標を記載します。
定期同額給与等に該当しない役員給与や、不相当に高額な部分は損金に算入されません。 適用した資料の版と確認日を保存してください。
出典: 国税庁『役員に対する給与』
役員給与は実際の支給額と、定款や株主総会等で定めた形式上の限度額の双方を確認します。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁『過大役員給与の判定基準』
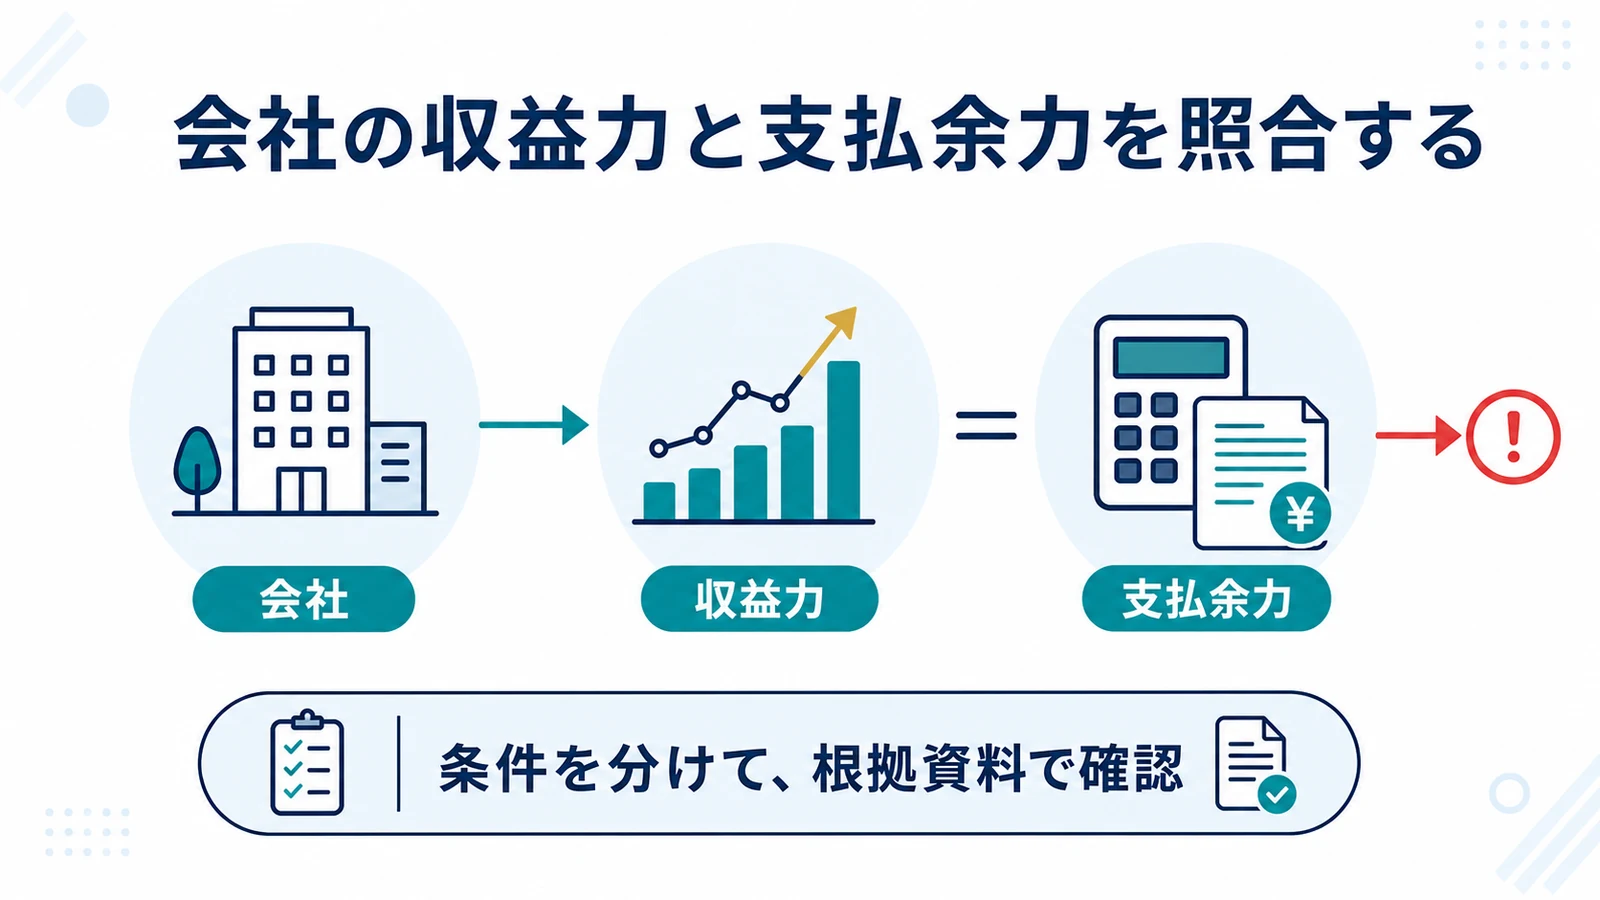
会社の収益力と支払余力を照合する
実務では金額、時期、対象者の三点を同じ基準日で確認することが重要です。
会社の収益力と支払余力を照合する|金額と基準日を計算する
役員報酬は毎月の固定支出となるため、単年度利益だけでなく粗利、固定費、借入返済、納税資金を見ます。「会社の収益力と支払余力を照合する」は基準日現在の資料で判定します。
役員報酬は毎月の固定支出となるため、単年度利益だけでなく粗利、固定費、借入返済、納税資金を見ます。赤字化して借入に依存する設定は継続性を欠きます。
会社の収益力と支払余力を照合する|社内規程へ反映する方法
保守・標準・成長の三つの利益計画で、12か月の資金残高を試算します。「会社の収益力と支払余力を照合する」の処理後は帳簿と証拠を再照合します。
保守・標準・成長の三つの利益計画で、12か月の資金残高を試算します。
従業員給与との社内バランスを確認する
会計上の表示と税務上の損金・益金の時期が一致するかを分けて検討します。
従業員給与との社内バランスを確認する|境界事例を切り分ける
役員の責任に応じた差は合理的ですが、従業員給与や他の役員報酬と著しく乖離する場合は根拠が必要です。「従業員給与との社内バランスを確認する」は基準日現在の資料で判定します。
役員の責任に応じた差は合理的ですが、従業員給与や他の役員報酬と著しく乖離する場合は根拠が必要です。親族役員だけ高額なケースは特に説明資料を整えます。
従業員給与との社内バランスを確認する|仕訳・申告へつなぐ順序
役職別給与、賞与、福利厚生を含む総報酬で社内比較表を作ります。「従業員給与との社内バランスを確認する」の処理後は帳簿と証拠を再照合します。
役職別給与、賞与、福利厚生を含む総報酬で社内比較表を作ります。
同業・同規模法人の水準を比較材料にする
一つの資料だけでは結論が変わるため、契約書・帳簿・実績を突き合わせます。
同業・同規模法人の水準を比較材料にする|会計と税務の差を見抜く
過大役員給与の実質基準では、同種事業を営み事業規模が類似する法人の支給状況も考慮要素です。「同業・同規模法人の水準を比較材料にする」は基準日現在の資料で判定します。
過大役員給与の実質基準では、同種事業を営み事業規模が類似する法人の支給状況も考慮要素です。公開統計は参考であり、平均額だけで安全とは限りません。
同業・同規模法人の水準を比較材料にする|専門家へ相談する論点
業種、売上、従業員数、地域、役割を近づけた複数の比較資料を保存します。「同業・同規模法人の水準を比較材料にする」の処理後は帳簿と証拠を再照合します。
業種、売上、従業員数、地域、役割を近づけた複数の比較資料を保存します。
役員給与は実際の支給額と、定款や株主総会等で定めた形式上の限度額の双方を確認します。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁『過大役員給与の判定基準』
定期同額給与等に該当しない役員給与や、不相当に高額な部分は損金に算入されません。 適用した資料の版と確認日を保存してください。
出典: 国税庁『役員に対する給与』
株主総会等の形式基準を超えない
例外規定は便利ですが、原則判定を飛ばして適用することはできません。
株主総会等の形式基準を超えない|契約・決議の効力を確認する
定款や株主総会等で定めた役員給与の支給限度額を超える部分も損金算入できません。「株主総会等の形式基準を超えない」は基準日現在の資料で判定します。
定款や株主総会等で定めた役員給与の支給限度額を超える部分も損金算入できません。実質的に妥当でも、会社法上の決議と税務上の枠を外さないことが必要です。
株主総会等の形式基準を超えない|複数案を比較する進め方
定款、株主総会議事録、取締役会議事録、給与台帳の金額を突合します。「株主総会等の形式基準を超えない」の処理後は帳簿と証拠を再照合します。
定款、株主総会議事録、取締役会議事録、給与台帳の金額を突合します。
事業年度開始から3か月以内に改定する
決算後に修正しにくい論点ほど、発注・決議・支給の前に条件を固めます。
事業年度開始から3か月以内に改定する|例外要件を誤らず使う
通常の役員報酬改定は、原則として事業年度開始の日から3か月を経過する日までに行い、その後は定期同額で支給します。「事業年度開始から3か月以内に改定する」は基準日現在の資料で判定します。
通常の役員報酬改定は、原則として事業年度開始の日から3か月を経過する日までに行い、その後は定期同額で支給します。決議日と実際の支給開始月を混同しません。
事業年度開始から3か月以内に改定する|期限漏れを防ぐ管理方法
決算日から逆算した決議・給与計算・振込の年間日程を設定します。「事業年度開始から3か月以内に改定する」の処理後は帳簿と証拠を再照合します。
決算日から逆算した決議・給与計算・振込の年間日程を設定します。
税額と手取りは最終段階でシミュレーション
単年度の税額だけでなく、翌期の戻入れや売却・解約まで含めて判断します。
税額と手取りは最終段階でシミュレーション|税務調査に残す証拠を選ぶ
法人税が減っても、本人の所得税・住民税・社会保険料が増えれば、会社と個人の合計手取りは改善しない場合があります。「税額と手取りは最終段階でシミュレーション」は基準日現在の資料で判定します。
法人税が減っても、本人の所得税・住民税・社会保険料が増えれば、会社と個人の合計手取りは改善しない場合があります。退職金や社内留保も含めて判断します。
税額と手取りは最終段階でシミュレーション|最終承認時のチェック
複数の月額案について会社負担と個人手取りを年額で比較し、決定理由を議事録に残します。「税額と手取りは最終段階でシミュレーション」の処理後は帳簿と証拠を再照合します。
複数の月額案について会社負担と個人手取りを年額で比較し、決定理由を議事録に残します。
定期同額給与等に該当しない役員給与や、不相当に高額な部分は損金に算入されません。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 国税庁『役員に対する給与』
役員給与は実際の支給額と、定款や株主総会等で定めた形式上の限度額の双方を確認します。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁『過大役員給与の判定基準』
役員報酬 適正額 決め方でよくある質問
役員報酬の適正額に上限はありますか
一律の月額上限ではなく、職務、収益、従業員給与、類似法人水準、決議限度額から判定します。
会社が黒字なら高額でも問題ありませんか
収益は重要ですが、それだけでなく職務対価や社内外比較に照らした相当性が必要です。
平均年収と同じなら安全ですか
公開平均は参考資料の一つであり、自社と役員の個別事情を示す資料が必要です。
適正額は毎年見直すべきですか
職務や利益計画が変わるため、原則として各事業年度の開始時に再確認します。
定期同額給与等に該当しない役員給与や、不相当に高額な部分は損金に算入されません。 適用した資料の版と確認日を保存してください。
出典: 国税庁『役員に対する給与』
役員給与は実際の支給額と、定款や株主総会等で定めた形式上の限度額の双方を確認します。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁『過大役員給与の判定基準』
