
法人保険の2019年通達|最高解約返戻率別の経理処理
法人保険 2019年 通達を検討するとき、制度名や初年度の損金額だけで判断すると、契約期間中の資金負担や出口の税務を見落とします。本記事では、2019年通達の対象契約、適用日、最高解約返戻率の区分、資産計上・取崩し・例外を実務で判定するために、判断の順序と確認資料を実務目線で整理します。
- 2019年通達は保険料の前払部分を見直した
- 2019年7月8日以後の契約か証券で確認する
- 最高解約返戻率は保険期間全体のピーク
- 50%・70%・85%の区分で資産計上が変わる
2019年通達は保険料の前払部分を見直した
「2019年通達は保険料の前払部分を見直した」を判断する前に、契約日、最高解約返戻率、資産計上台帳の対象範囲と基準日を固定します。そのうえで、2019年通達に沿った契約単位の経理処理を通常時と下振れ時の二つで比べます。
高い解約返戻率に対応する部分を資産計上する
実務の分岐点は、高い解約返戻率に対応する部分を資産計上することです。通常ケースと下振れケースの双方で検証します。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
保障目的と税務処理を分けて説明する
実務の分岐点は、保障目的と税務処理を分けて説明することです。通常ケースと下振れケースの双方で検証します。
保障目的と税務処理を分けて説明するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
2019年7月8日以後の契約か証券で確認する
この章の目的は「2019年7月8日以後の契約か証券で確認する」を契約と数字で説明できる状態にすることです。契約日、最高解約返戻率、資産計上台帳をそろえ、2019年通達に沿った契約単位の経理処理に抜けがないかを点検します。
申込日・成立日・責任開始日を混同しない
見落としを防ぐには、申込日・成立日・責任開始日を混同しないことが重要です。担当者が変わっても追える証拠を残します。
申込日・成立日・責任開始日を混同しないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
更新・転換・特約変更の履歴も確認する
実務の分岐点は、更新・転換・特約変更の履歴も確認することです。通常ケースと下振れケースの双方で検証します。
更新・転換・特約変更の履歴も確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
更新・転換・特約変更の履歴も確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
更新・転換・特約変更の履歴も確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
最高解約返戻率は保険期間全体のピーク
ここでの論点は「最高解約返戻率は保険期間全体のピーク」です。契約日、最高解約返戻率、資産計上台帳を照合し、想定どおりの場合だけでなく、条件を満たさない場合の2019年通達に沿った契約単位の経理処理も確認します。
現在の返戻率や初年度だけで判定しない
先に押さえるべき点は、現在の返戻率や初年度だけで判定しないことです。口頭説明だけでなく文書と数値に落とします。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
契約単位の返戻率表から最高値と時期を記録する
先に押さえるべき点は、契約単位の返戻率表から最高値と時期を記録することです。口頭説明だけでなく文書と数値に落とします。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
50%・70%・85%の区分で資産計上が変わる
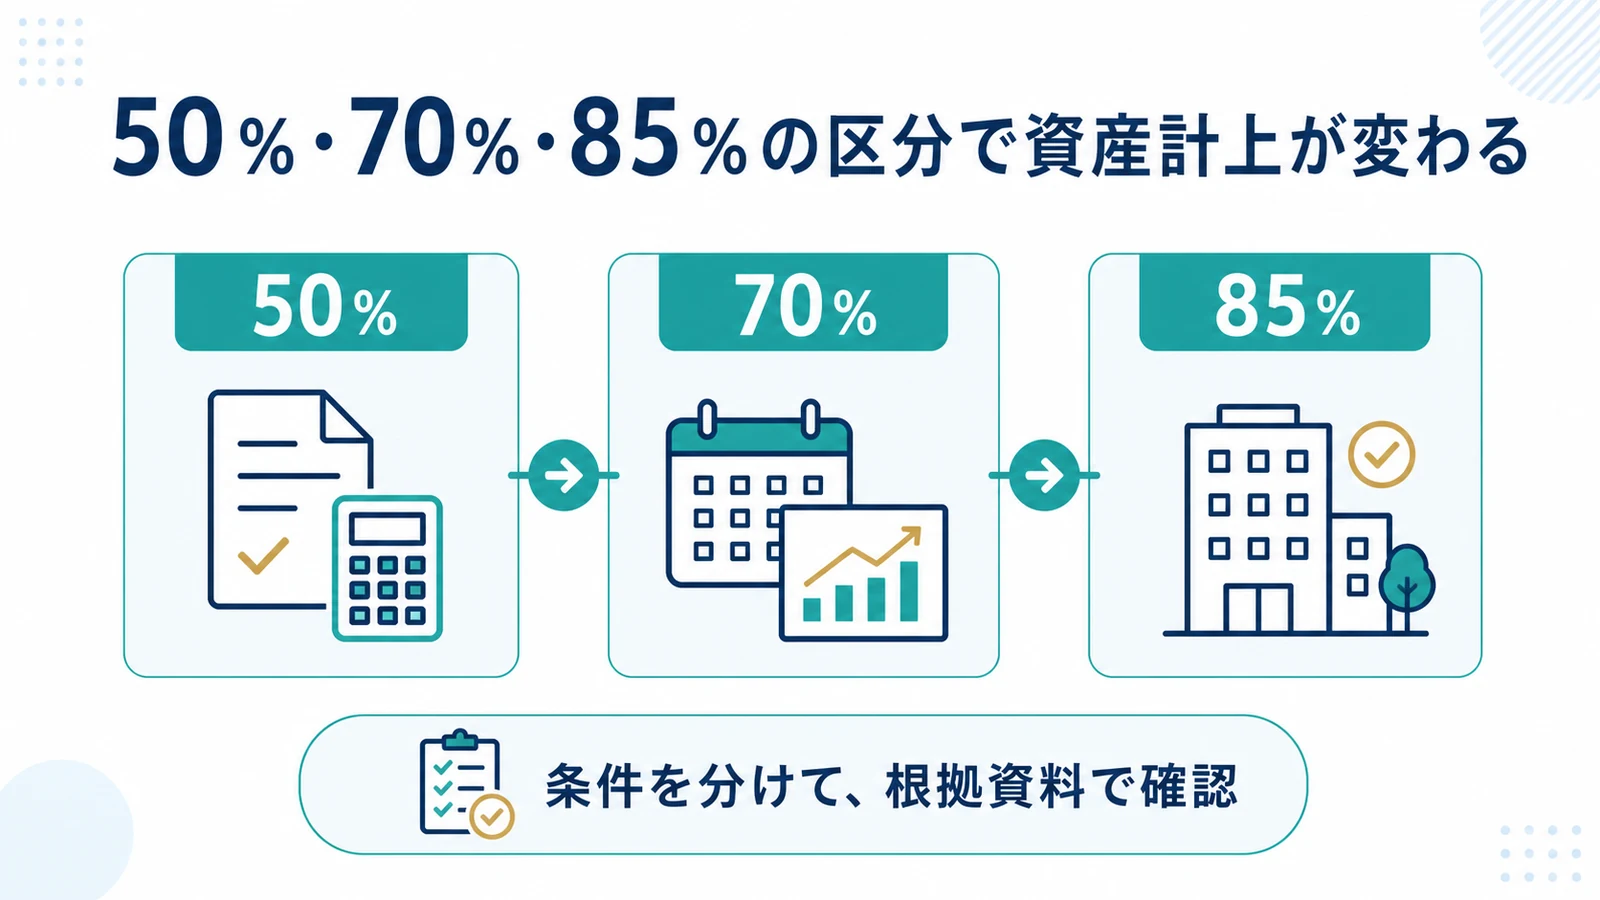
「50%・70%・85%の区分で資産計上が変わる」で最初にそろえる資料は、契約日、最高解約返戻率、資産計上台帳です。資料の基準日を合わせ、2019年通達に沿った契約単位の経理処理まで一続きで検証します。
区分ごとに計上割合と期間を分ける
この項目で確かめるのは、区分ごとに計上割合と期間を分けることです。契約、台帳、申告資料の内容を一致させます。
区分ごとに計上割合と期間を分けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
85%超は最高返戻率を使う計算を確認する
見落としを防ぐには、85%超は最高返戻率を使う計算を確認することが重要です。担当者が変わっても追える証拠を残します。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
年換算保険料30万円以下の例外は合計で判定
「年換算保険料30万円以下の例外は合計で判定」で最初にそろえる資料は、契約日、最高解約返戻率、資産計上台帳です。資料の基準日を合わせ、2019年通達に沿った契約単位の経理処理まで一続きで検証します。
一被保険者の複数契約を合算する
この項目で確かめるのは、一被保険者の複数契約を合算することです。契約、台帳、申告資料の内容を一致させます。
一定の例外は契約一本ごとではなく、一被保険者に係る複数契約の年換算保険料合計で判定します。契約分割だけで基準を満たすとは限りません。
契約を分ければ例外になると考えない
確認の中心は、契約を分ければ例外になると考えないことです。根拠資料と基準日をそろえて検証します。
契約を分ければ例外になると考えないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
契約を分ければ例外になると考えないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
契約を分ければ例外になると考えないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
資産計上額は所定期間後に取り崩す
「資産計上額は所定期間後に取り崩す」は、税務だけを切り離すと判断を誤りやすい論点です。契約日、最高解約返戻率、資産計上台帳を起点に、2019年通達に沿った契約単位の経理処理が経営に与える影響を整理します。
期首・当期計上・当期取崩・期末を台帳化する
確認の中心は、期首・当期計上・当期取崩・期末を台帳化することです。根拠資料と基準日をそろえて検証します。
契約別台帳で期首残高、当期資産計上、当期取崩し、解約・変更、期末残高をつなぎます。毎年同じ仕訳をコピーせず返戻率表と照合します。
取崩開始日を返戻率表と会計カレンダーで照合する
先に押さえるべき点は、取崩開始日を返戻率表と会計カレンダーで照合することです。口頭説明だけでなく文書と数値に落とします。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
解約時は返戻金と資産残高の差額を認識する
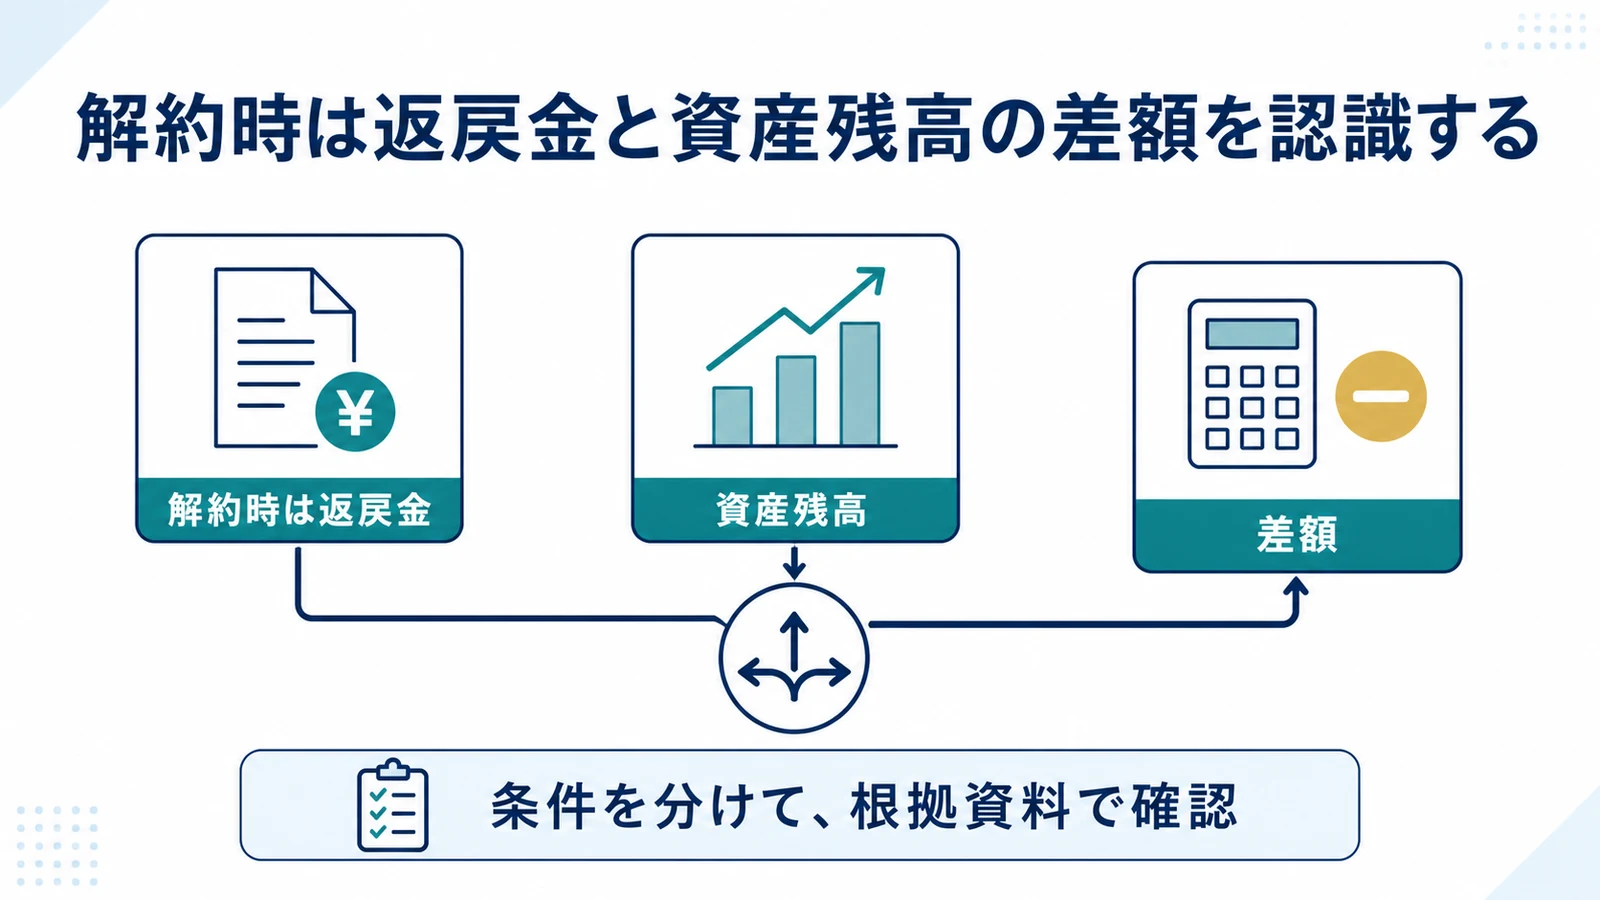
「解約時は返戻金と資産残高の差額を認識する」は、税務だけを切り離すと判断を誤りやすい論点です。契約日、最高解約返戻率、資産計上台帳を起点に、2019年通達に沿った契約単位の経理処理が経営に与える影響を整理します。
解約返戻金全額を利益と誤認しない
この項目で確かめるのは、解約返戻金全額を利益と誤認しないことです。契約、台帳、申告資料の内容を一致させます。
解約返戻金の入金時は、帳簿上の保険積立金を取り崩し、差額を損益として認識します。入金額の全額がその年度の利益になるとは限りません。
入金・資産取崩し・差額損益を一つの仕訳で確認する
実務の分岐点は、入金・資産取崩し・差額損益を一つの仕訳で確認することです。通常ケースと下振れケースの双方で検証します。
入金・資産取崩し・差額損益を一つの仕訳で確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
契約ファイルで通達判定と仕訳を追跡する
ここでの論点は「契約ファイルで通達判定と仕訳を追跡する」です。契約日、最高解約返戻率、資産計上台帳を照合し、想定どおりの場合だけでなく、条件を満たさない場合の2019年通達に沿った契約単位の経理処理も確認します。
証券・約款・設計書・返戻率表を保存する
確認の中心は、証券・約款・設計書・返戻率表を保存することです。根拠資料と基準日をそろえて検証します。
最高解約返戻率は契約期間全体のピークです。設計書の全期間表を使い、ピーク値・到達時期・資産計上期間・取崩期間を契約単位で記録します。
受取人や契約変更の履歴を仕訳へ結び付ける
見落としを防ぐには、受取人や契約変更の履歴を仕訳へ結び付けることが重要です。担当者が変わっても追える証拠を残します。
受取人や契約変更の履歴を仕訳へ結び付けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
受取人や契約変更の履歴を仕訳へ結び付けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
受取人や契約変更の履歴を仕訳へ結び付けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
法人保険の2019年通達でよくある質問
2019年通達で全額損金がなくなりましたか
一律ではありません。対象契約と最高解約返戻率などに応じて処理を判定します。
適用日は保険料の支払日ですか
原則として契約の適用関係を証券で確認します。申込日だけでなく成立・責任開始等も確認してください。
最高解約返戻率は現在の返戻率ですか
違います。保険期間全体を通じた解約返戻率の最高値です。
契約を分ければ30万円以下の例外を使えますか
一被保険者の年換算保険料合計で判定するため、単純な契約分割では決まりません。
受取人や契約変更の履歴を仕訳へ結び付けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
受取人や契約変更の履歴を仕訳へ結び付けるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
