
IoT節税商材の比較方法|税効果より先に見る収益・契約・出口
IoT節税 商材 比較を検討するとき、制度名や初年度の損金額だけで判断すると、契約期間中の資金負担や出口の税務を見落とします。本記事では、IoT自販機・サイネージ・センサー等を税効果だけでなく事業採算と契約条件で比較するために、判断の順序と確認資料を実務目線で整理します。
- IoT節税商材は設備より事業モデルを比べる
- 自販機・サイネージ・センサーは収益源が違う
- 所有・設置・運営の分担がリスクを決める
- 即時償却・税額控除・通常償却を同条件で比べる
IoT節税商材は設備より事業モデルを比べる
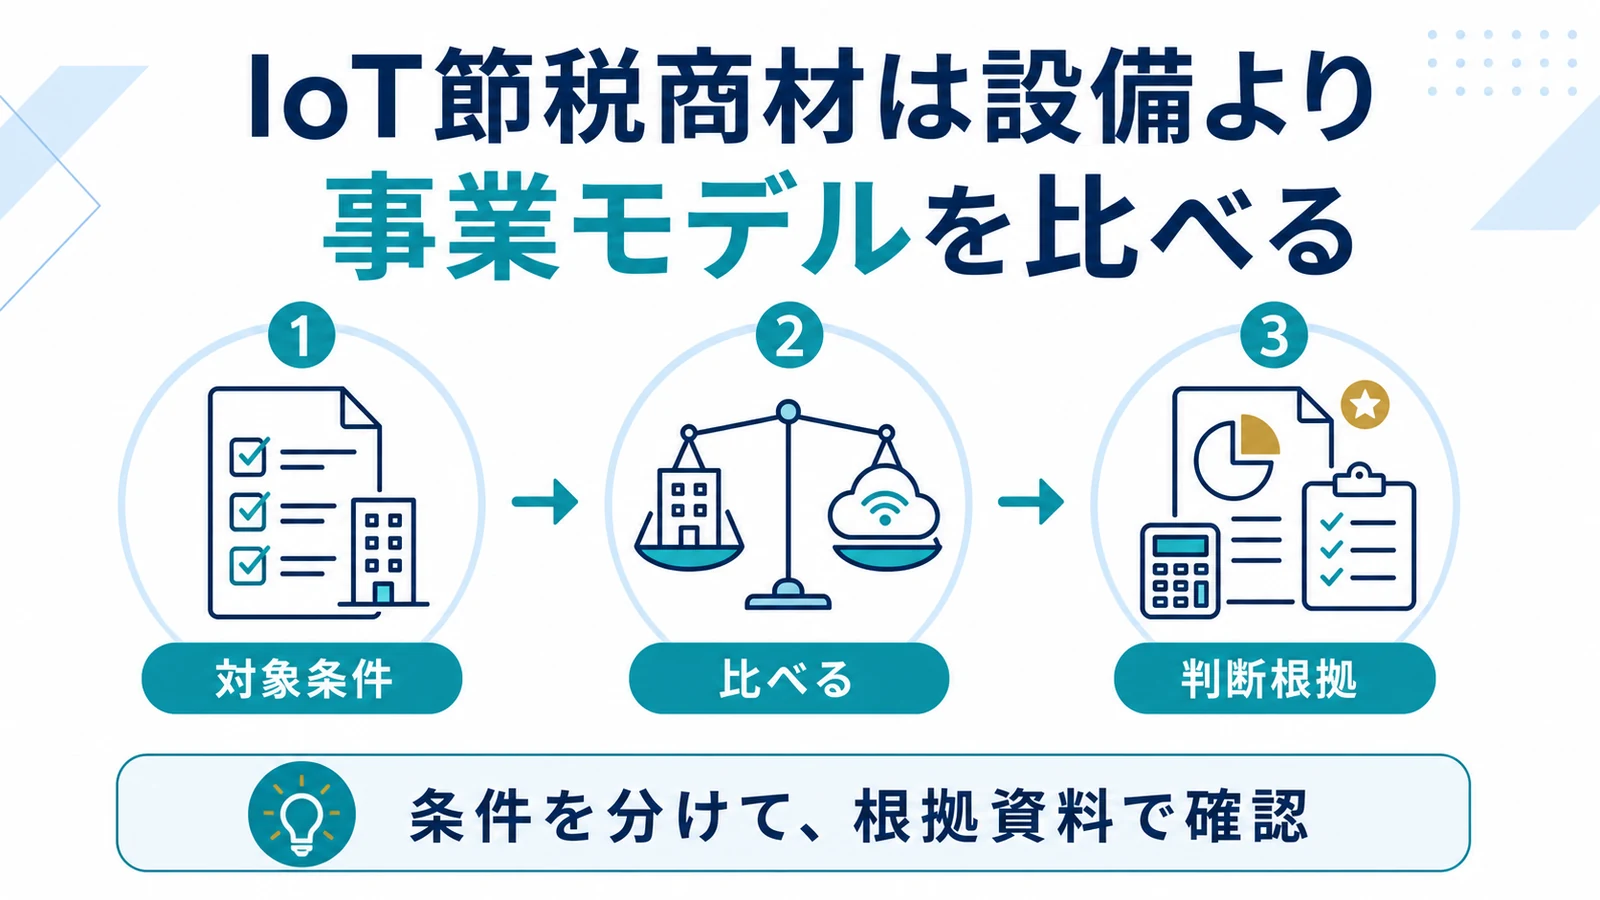
この章では「IoT節税商材は設備より事業モデルを比べる」の判断根拠を残します。確認対象は収益契約、費用負担、税務資料で、最終的に見るのは税効果を除いた手残りと撤退条件です。
誰が顧客を獲得し誰が運営するかを先に見る
見落としを防ぐには、誰が顧客を獲得し誰が運営するかを先に見ることが重要です。担当者が変わっても追える証拠を残します。
誰が顧客を獲得し誰が運営するかを先に見るため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
損金額ではなく税引後キャッシュで並べる
確認の中心は、損金額ではなく税引後キャッシュで並べることです。根拠資料と基準日をそろえて検証します。
損金算入額は投資採算の一項目にすぎません。取得支出、運用収入、保守、手数料、納税、売却・撤去を年度別に並べ、税引後キャッシュで比較します。
自販機・サイネージ・センサーは収益源が違う
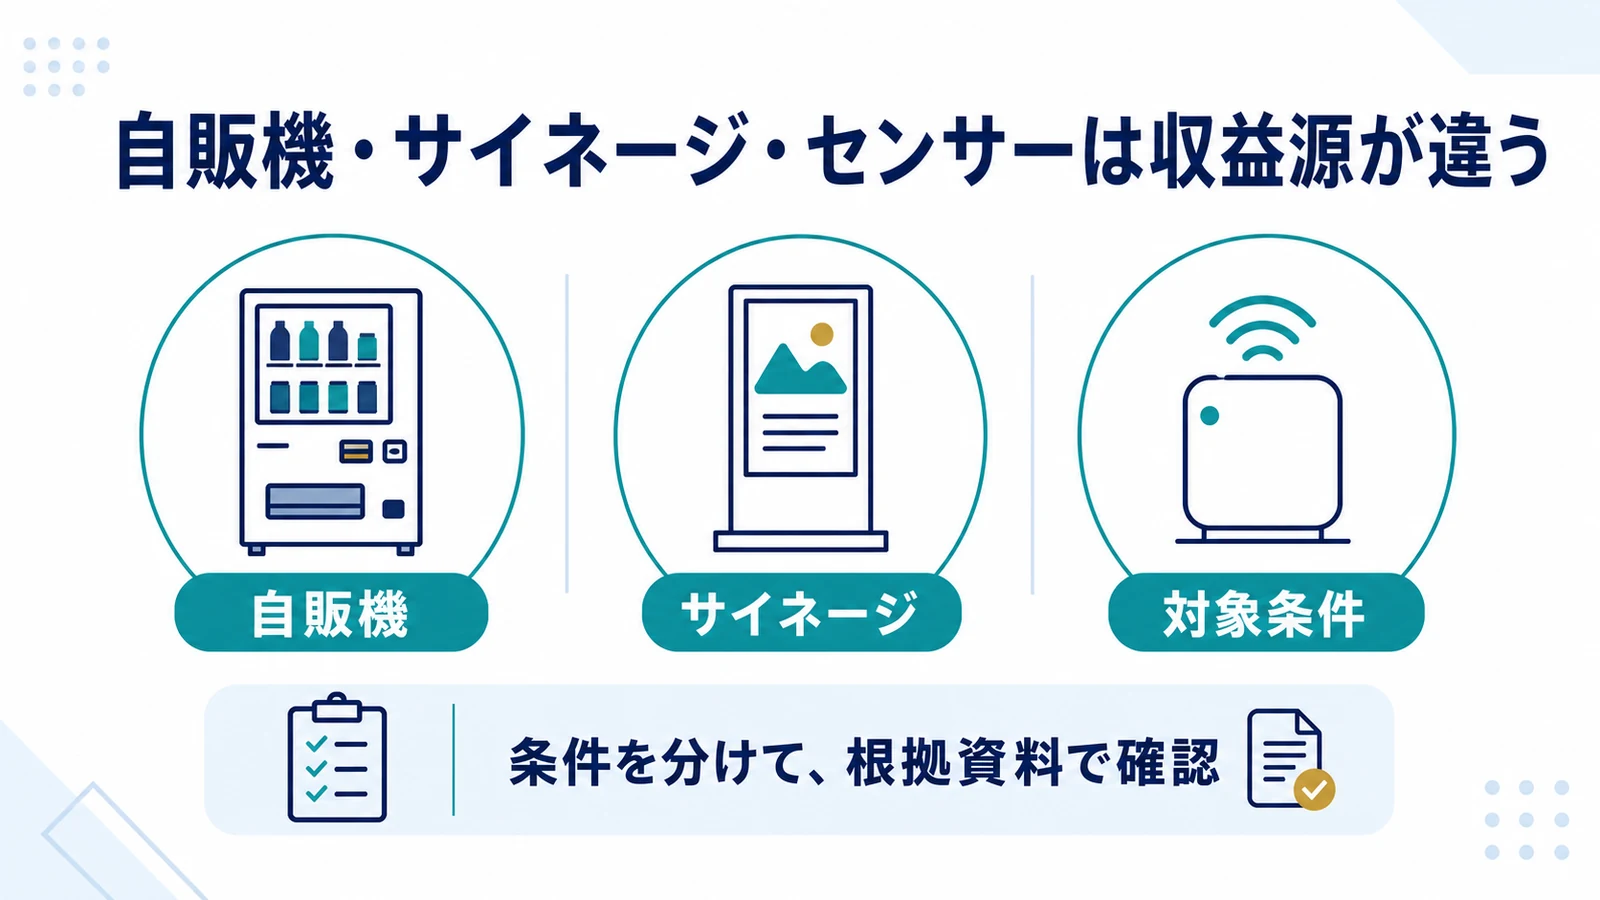
「自販機・サイネージ・センサーは収益源が違う」を判断する前に、収益契約、費用負担、税務資料の対象範囲と基準日を固定します。そのうえで、税効果を除いた手残りと撤退条件を通常時と下振れ時の二つで比べます。
販売粗利・広告料・データ利用料を混同しない
この項目で確かめるのは、販売粗利・広告料・データ利用料を混同しないことです。契約、台帳、申告資料の内容を一致させます。
契約終了時に汎用形式で全データを出せるか、費用はいくらか、削除証明を受け取れるかを確認します。独自形式しか選べない契約は乗換え費用を高めます。
売上保証ではなく稼働条件を数字で確認する
見落としを防ぐには、売上保証ではなく稼働条件を数字で確認することが重要です。担当者が変わっても追える証拠を残します。
売上保証ではなく稼働条件を数字で確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
売上保証ではなく稼働条件を数字で確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
売上保証ではなく稼働条件を数字で確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
出典: 国税庁「減価償却資産」
所有・設置・運営の分担がリスクを決める
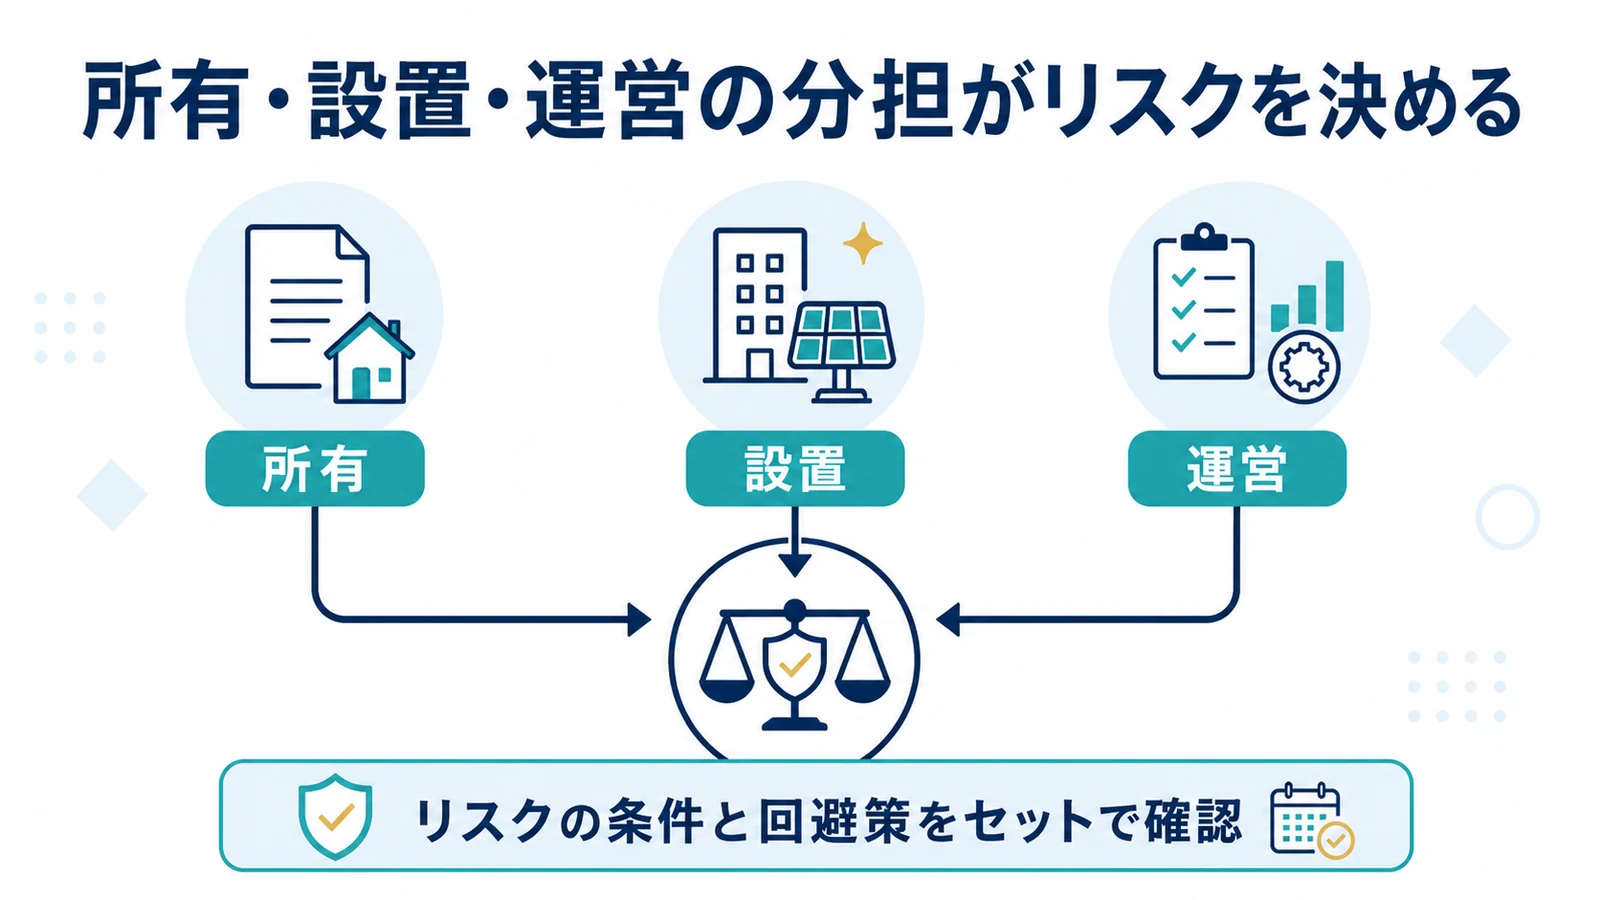
実務では「所有・設置・運営の分担がリスクを決める」を一つの数字だけで決めません。収益契約、費用負担、税務資料を順番に確認し、税効果を除いた手残りと撤退条件を社内で再現できる形にします。
所有権と管理責任が同じ会社とは限らない
この項目で確かめるのは、所有権と管理責任が同じ会社とは限らないことです。契約、台帳、申告資料の内容を一致させます。
資産の所有者、設置先、日常運営者、保守会社を契約別に特定します。委託先が停止したとき、自社が資産へアクセスし代替先へ移せるかが重要です。
委託先停止時に自社が運営を引き継げるか確認する
見落としを防ぐには、委託先停止時に自社が運営を引き継げるか確認することが重要です。担当者が変わっても追える証拠を残します。
委託先停止時に自社が運営を引き継げるか確認するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
即時償却・税額控除・通常償却を同条件で比べる
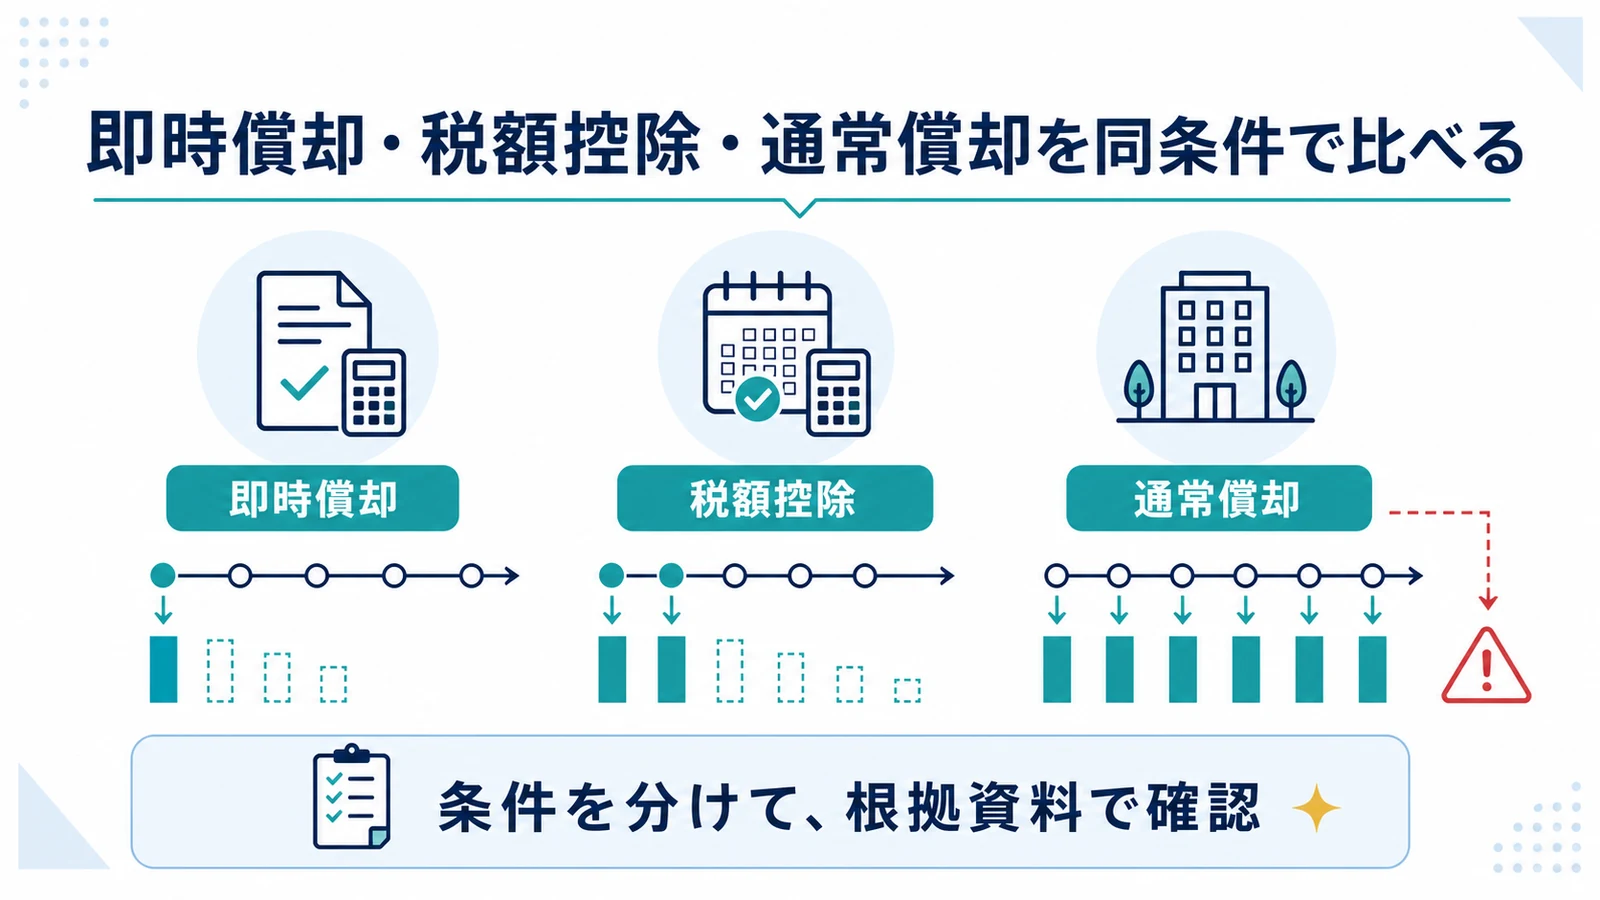
実務では「即時償却・税額控除・通常償却を同条件で比べる」を一つの数字だけで決めません。収益契約、費用負担、税務資料を順番に確認し、税効果を除いた手残りと撤退条件を社内で再現できる形にします。
制度名ではなく自社の適用要件から判定する
この項目で確かめるのは、制度名ではなく自社の適用要件から判定することです。契約、台帳、申告資料の内容を一致させます。
制度名ではなく自社の適用要件から判定するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
税効果と投資採算を別々に計算して最後に統合する
確認の中心は、税効果と投資採算を別々に計算して最後に統合することです。根拠資料と基準日をそろえて検証します。
税効果と投資採算を別々に計算して最後に統合するため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
3シナリオの手残りで投資額を決める
実務では「3シナリオの手残りで投資額を決める」を一つの数字だけで決めません。収益契約、費用負担、税務資料を順番に確認し、税効果を除いた手残りと撤退条件を社内で再現できる形にします。
基準・下振れ・停止ケースを同じ期間で試算する
実務の分岐点は、基準・下振れ・停止ケースを同じ期間で試算することです。通常ケースと下振れケースの双方で検証します。
基準ケースに加え、売上30%減、保守費増、稼働停止などの下振れ条件を置きます。複数条件が同時に起きても資金繰りが維持できる投資額を上限とします。
税引後回収期間と最大資金流出を同時に見る
確認の中心は、税引後回収期間と最大資金流出を同時に見ることです。根拠資料と基準日をそろえて検証します。
税引後回収期間と最大資金流出を同時に見るため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
税引後回収期間と最大資金流出を同時に見るため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
税引後回収期間と最大資金流出を同時に見るため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
出典: 国税庁「減価償却資産」
販売会社と運営会社の信用を調べる
この章では「販売会社と運営会社の信用を調べる」の判断根拠を残します。確認対象は収益契約、費用負担、税務資料で、最終的に見るのは税効果を除いた手残りと撤退条件です。
会社概要より財務・保守拠点・障害実績を確認する
見落としを防ぐには、会社概要より財務・保守拠点・障害実績を確認することが重要です。担当者が変わっても追える証拠を残します。
会社概要より、決算公告、債務超過の有無、主要取引先、保守拠点、障害履歴を確認します。売上金を預ける場合は分別管理と返還手続も読みます。
顧客資金や売上金の分別管理を契約で確かめる
先に押さえるべき点は、顧客資金や売上金の分別管理を契約で確かめることです。口頭説明だけでなく文書と数値に落とします。
SPCという名称だけで倒産隔離が確保されるわけではありません。資産の所有名義、分別口座、担保設定、営業者との関係、倒産時の権限を確認します。
中古売却・契約解除・撤去で出口を比較する
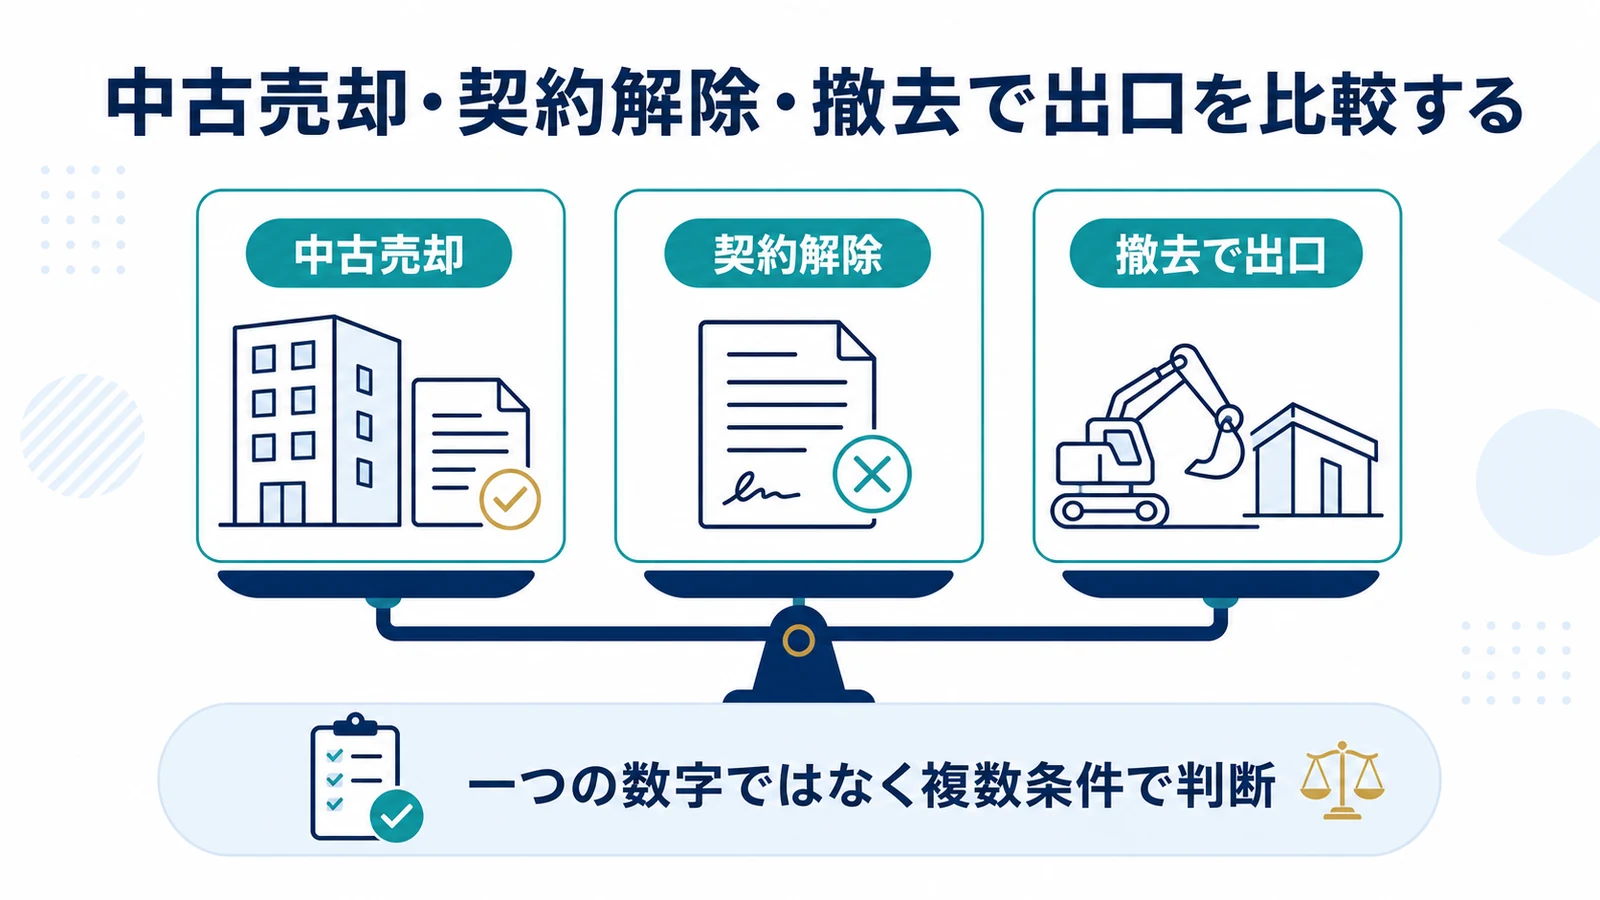
ここでの論点は「中古売却・契約解除・撤去で出口を比較する」です。収益契約、費用負担、税務資料を照合し、想定どおりの場合だけでなく、条件を満たさない場合の税効果を除いた手残りと撤退条件も確認します。
査定価格を将来キャッシュとして過大計上しない
先に押さえるべき点は、査定価格を将来キャッシュとして過大計上しないことです。口頭説明だけでなく文書と数値に落とします。
将来の査定額は確定収入ではありません。買取条件、査定主体、手数料、運搬・撤去費を確認し、売却価格ゼロでも資金不足にならないか試算します。
解約金・撤去費・原状回復費まで出口表に入れる
実務の分岐点は、解約金・撤去費・原状回復費まで出口表に入れることです。通常ケースと下振れケースの双方で検証します。
収支表の最終年度には、機器撤去、原状回復、廃棄、データ消去、後継機への移行を入れます。回収見込みだけを置くと出口負担を過小評価します。
比較表を投資稟議に変える8つの確認欄
この章の目的は「比較表を投資稟議に変える8つの確認欄」を契約と数字で説明できる状態にすることです。収益契約、費用負担、税務資料をそろえ、税効果を除いた手残りと撤退条件に抜けがないかを点検します。
価格表ではなく意思決定に必要な根拠を並べる
この項目で確かめるのは、価格表ではなく意思決定に必要な根拠を並べることです。契約、台帳、申告資料の内容を一致させます。
価格表ではなく意思決定に必要な根拠を並べるため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
不明欄が残る商材は導入を急がない
先に押さえるべき点は、不明欄が残る商材は導入を急がないことです。口頭説明だけでなく文書と数値に落とします。
不明欄が残る商材は導入を急がないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
不明欄が残る商材は導入を急がないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
不明欄が残る商材は導入を急がないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
出典: 国税庁「減価償却資産」
IoT節税商材の比較でよくある質問
損金算入額が大きい商材ほど有利ですか
いいえ。税効果は投資額の一部であり、運用損失や撤去費を消すものではありません。
利回り保証があれば比較は不要ですか
不要にはなりません。保証主体、条件、期間、解除事由、保証主体の信用力を確認します。
運営委託なら自社の責任はありませんか
契約次第です。所有者としての税務・会計・安全管理責任が残る場合があります。
比較表で最低限必要な項目は何ですか
価格、収益源、所有、運営、保守、税制要件、信用、出口の8項目です。
不明欄が残る商材は導入を急がないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
不明欄が残る商材は導入を急がないため、契約・台帳・社内承認を同じ時点で照合し、基準ケースと不成立ケースを並べます。
出典: 国税庁「減価償却資産」
