
青色欠損金の繰越控除と申告条件
- 公開日
- リライト日
ようやく会社が黒字に戻った。うれしい一方で、法人税の見込みを見て「以前の赤字は差し引けないのだろうか」と気になることもあるでしょう。
青色申告した年度の税務上の赤字は、条件を満たせば、その後の所得から差し引けます。この赤字が「青色欠損金」です。ただ、決算書に赤字が残っているだけで使えるとは限りません。
最初に確かめたいのは、赤字が出た年から今年までの申告です。途中で白色申告になった場合と、申告していない年がある場合では、確認する点が違います。残高を見る前に、この違いを押さえておくと判断しやすくなります。
この記事でわかること
- 青色欠損金と決算書の赤字の違い
- 途中の白色申告や期限後申告がある場合の確認点
- 10年の期限と控除できる金額の考え方
- 繰戻し還付との違いと決算前にそろえる資料
青色欠損金と決算書の赤字
青色申告した年度の税務上の赤字
青色欠損金は、青色申告書を提出した事業年度に生じた、税務上の赤字です。まず「税務上」という部分が、普段の決算書の赤字と違います。
法人税を計算するときは、決算書の利益に調整を加えます。会計では費用にしていても税務では差し引けないものがあれば、その分を足し戻します。反対に、会計の収益でも税務では含めないものがあれば差し引きます。
税務上の収益を「益金」、税務上の費用を「損金」と呼びます。損金が益金を上回った部分が欠損金です。決算書が赤字でも、調整後に所得が出ることはあるため、赤字額をそのまま申告に使うことはできません。
「繰越欠損金」は、翌期以降へ持ち越す欠損金の呼び名です。その中でも、青色申告した年度に生じたものが本稿の対象になります。
600万円の欠損を翌期の所得から控除
たとえば、所得の100%まで控除できる中小法人等が、青色申告した年度に600万円の欠損金を出したとします。申告や帳簿保存などの条件を満たし、翌期の所得が控除前で400万円になった場合を考えましょう。
翌期には600万円のうち400万円を所得から差し引きます。控除後の所得はゼロ、使い切らなかった欠損金は200万円です。この200万円は、期限内でほかの条件も満たせば、その後の所得から差し引けます。
| 確認する数字 | 金額 | 意味 |
|---|---|---|
| 前期の欠損金 | 600万円 | 繰越控除に使える未使用額 |
| 翌期の所得 | 400万円 | 欠損金を差し引く前の税務上の所得 |
| 翌期の控除額 | 400万円 | この例では所得の全額を控除 |
| 翌期末の未使用額 | 200万円 | さらに後の年度へ持ち越す額 |
600万円の欠損金があるからといって、600万円が現金で戻るわけではありません。将来の所得から差し引く制度です。また、この例の「所得ゼロ」は、消費税や赤字でもかかる法人住民税の定額部分(均等割)を含めて、すべての税金がゼロになるという意味でもありません。
法人の青色欠損金と個人の純損失
会社の欠損金と、個人事業主の赤字では制度が異なります。法人の青色欠損金の繰越期間は原則10年ですが、個人の青色申告に係る純損失の繰越控除は通常3年です。
個人には、特定非常災害による一定の損失について5年に延びる特例があります。法人でも、白色申告した年度の災害損失に別の特例があります。これらを通常の事業の赤字と一緒に扱わず、法人か個人か、どの損失かを分けて確認します。
参考:国税庁 No.5762 青色申告書を提出した事業年度の欠損金の繰越控除/国税庁 No.2070 青色申告制度/国税庁 No.8009 災害により被害を受けたときの法人税の取扱い
青色欠損金の繰越と申告条件
赤字が出た年度の青色申告
欠損金を使うには、まず、その欠損金が生じた年度に有効な青色申告書を提出している必要があります。「今は青色申告だから、昔の白色申告の赤字も使える」と考えるのは誤りです。
青色申告を始めるには、事前の承認申請が必要です。通常は、承認を受けたい事業年度の開始日の前日までに申請します。設立初年度から始める場合は、設立の日から3か月を経過する日と初年度の終了日のうち、早い日の前日が期限です。
承認申請の控えだけでなく、その後の却下・取消し・取りやめの有無も見ます。会社を設立したときに申請した記憶があっても、欠損金が出た年度まで青色の扱いが続いているとは限らないからです。
参考:国税庁 C1-19 青色申告書の承認の申請/国税庁 No.5100 新設法人の届出書類
その後の白色申告も連続提出が条件
次に見るのは、欠損金が出た後の年度です。繰越控除には、その後も連続して確定申告書を提出していることが必要です。ここで、発生年度の「青色」と、後続年度の「確定申告」を分けて考えます。
後続年度の申告書が白色であっても、以前の青色欠損金が直ちに使えなくなるわけではありません。国税庁も、欠損金の発生年度に青色申告をし、その後は白色申告になった場合について、次のように説明しています。
その欠損金額についてはこの繰越控除の規定の対象となります。
もちろん、連続した確定申告や帳簿保存などの条件は残ります。また、白色になった後の年度に新しく生じた通常の赤字まで、青色欠損金として繰り越せるという説明ではありません。
期限後申告と無申告は別の状態
「期限に遅れて提出した」と「まだ提出していない」は、同じではありません。法人税法の確定申告書には、期限後申告書も含まれます。そのため、一度期限に遅れたことだけを理由に、過去の青色欠損金がすべて消えるとはいえません。
ただし、遅れても問題がないということではありません。加算税などの負担が生じる場合があり、青色申告の承認取消しや、後述する繰戻し還付の期限にも影響します。繰越控除の条件を満たすかと、期限に遅れた影響は、別々に確認する必要があります。
申告書の控えを見つけただけでは提出済みと確認できないこともあります。電子申告の受信通知や受付の記録を合わせ、どの年度をいつ提出したのかを並べると、未提出と提出遅れを区別できます。
途中年度の申告は提出順も確認
会社を休眠させていた間などに、申告していない年度がある場合は、今年の申告を出す前に相談したいところです。欠けている年度の申告は、単に後からそろえればよいとは限りません。
国税不服審判所の平成20年3月14日の裁決では、欠損金を控除した年度の申告書を提出した時点で、途中年度が無申告でした。その後に途中年度の申告書を提出しましたが、その控除年度について連続申告の条件を満たさないと判断されています。
この事例から分かるのは、申告書の枚数だけでなく、提出した順番も重要だということです。未申告の年度、提出日、税務署からの決定などを整理し、税理士や所轄税務署と扱いを確認してから、利用する年度の申告を進めます。
休眠中に売上がなかった場合も、申告を省略してよいと決めつけないことが大切です。「何年も過ぎたから絶対に使えない」「今からまとめて出せば必ず使える」のどちらにも、一律には当てはまりません。
参考:国税不服審判所 平成20年3月14日裁決(裁決事例集No.75 370頁)。ここでは、この事案で判断された申告の提出順を説明しています。
欠損が出た年度の帳簿を保存
申告が続いていても、欠損金の計算根拠が不要になるわけではありません。繰越控除では、欠損金が生じた年度の帳簿書類を保存することも条件です。
青色申告書を提出した欠損年度の帳簿書類の保存期間は原則10年です。2018年4月1日より前に開始した事業年度のものは9年となります。これは欠損年度の帳簿に関する説明で、すべての会社のすべての帳簿を一律10年保存するという意味ではありません。
総勘定元帳、領収書や請求書などの取引資料、決算書と申告書を対応させておけば、残高がどの数字から生まれたのかを確認できます。担当者や会計ソフトが変わったときも、過去のデータを開けるかまで確かめておくと、必要なときに根拠を追えます。
青色欠損金の期限と控除上限
原則10年は事業年度の開始日で判断
申告歴がつながっていたら、残高の期限を見ます。青色欠損金は原則10年繰り越せますが、申告した日や、赤字に気づいた日から10年ではありません。事業年度の開始日で判定します。
原則10年の対象は、2018年4月1日以後に開始した事業年度に生じた欠損金です。それより前に開始した事業年度に生じたものは9年です。
毎年4月1日から翌年3月31日までが事業年度の会社を例にすると、2026年4月1日から2027年3月31日までの欠損金は、2036年4月1日に開始する年度までが通常の利用範囲になります。2037年4月1日に開始する年度では、その欠損金は範囲から外れます。
決算期を変更した会社では、短い事業年度が入ることがあります。その場合、「10期分残っている」と数えるだけでは足りません。各年度の開始日を比べ、利用する年度の開始日前10年以内に、欠損年度が始まっているかを確認します。
中小法人等は所得の100%まで控除
期限内の欠損金が残っていても、今年使える額には上限があります。通常の中小法人等は控除前の所得の全額まで、それ以外の法人は原則として所得の50%までです。
| 会社の区分 | 通常の控除上限 | 所得400万円の場合 |
|---|---|---|
| 中小法人等 | 所得の100% | 未使用欠損が十分あれば400万円 |
| それ以外の法人 | 原則として所得の50% | 未使用欠損が十分あれば200万円 |
資本金1億円以下の普通法人は中小法人等の代表例ですが、資本金だけでは決まりません。資本金5億円以上などの大法人に株式のすべてを直接・間接に保有されるなど、完全支配関係にある会社や、一定のグループ通算の会社などは、この扱いから除かれます。
また、中小法人等以外でも、一定の新設法人や再建中の法人に、所得の全額まで控除できる特例があります。新設法人の設立後7年の特例には、上場などによる対象外の条件もあります。この「7年」は控除上限の特例で、欠損金の原則10年の繰越期間とは別です。
グループ通算は、同じグループの法人間で所得や欠損金を調整する制度です。加入している会社には別の判定があるため、グループ内に資本金が1億円を超える法人があるかなども確認します。
会社の規模や株主関係が変わったなら、去年と同じ上限をそのまま使わず、その年度の区分を確認します。
古い欠損金から順に残高を使用
欠損金が複数の年度にある場合は、発生した年度の古いものから順に控除します。好きな年度の赤字を先に選んだり、今年使える分を自由に翌年へ回したりする考え方ではありません。
残高からは、すでに控除した分、繰戻し還付に使った分を除きます。期限が過ぎたものも、通常の青色欠損金の繰越控除には使えません。申告書の別表七(一)で年度別に確認し、手元の管理表にも反映します。
別表四は会計上の利益を税務上の所得へ調整する書類、別表七(一)は欠損金の控除額や残高を整理する書類です。決算書の赤字と別表七(一)の残高が違う場合は、その間の調整と、過去に使った分を確認すると理由を追いやすくなります。
繰越欠損金の控除額と年度別残高の考え方は、計算や会計処理まで含めて別の記事で整理しています。
参考:国税庁 No.5762/国税庁 No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
繰越控除と繰戻し還付の違い
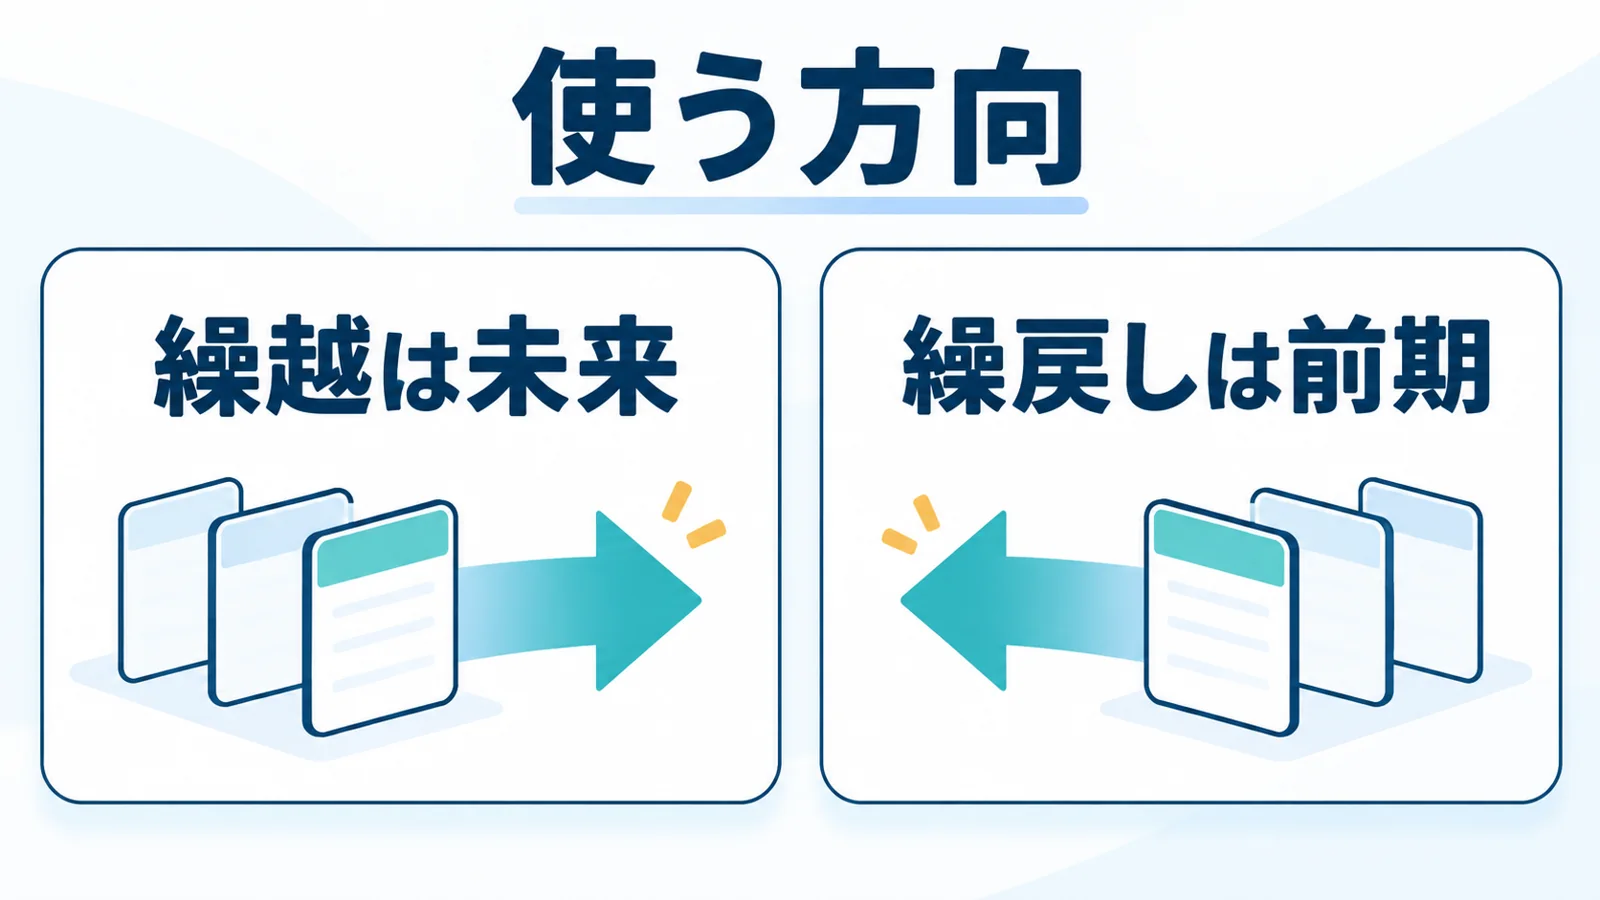
繰越は将来の所得から控除
ここまでは、過去の欠損金を今年以降の所得から差し引く話でした。これが繰越控除です。今後所得が出たときの法人税の計算に役立ちますが、欠損金を持っているだけで直ちに現金が戻るものではありません。
600万円の欠損を翌期の400万円の所得から差し引いた先ほどの例も、この制度です。将来の所得の見通しが少なければ、期限までに使い切れないこともあります。
繰戻しは前期の法人税の還付を請求
一方、前期は所得が出て法人税を納めたのに、今期は欠損金が出た会社では、繰戻し還付を検討できる場合があります。今期の欠損金をもとに、前期に対応する法人税の還付を請求する制度です。
通常は、欠損年度の開始日前1年以内に開始した所得のある年度に繰り戻します。前期の所得と法人税額などに基づいて還付額を計算するため、欠損金と同じ金額が返るわけでも、前期の税金が常に全額返るわけでもありません。
| 比較する点 | 繰越控除 | 繰戻し還付 |
|---|---|---|
| 使う先 | 将来の所得 | 通常は直前の所得年度 |
| 資金への影響 | 将来の法人税の計算で控除 | 要件に合えば法人税の還付を請求 |
| 確認の中心 | 連続申告・帳簿・期限・控除上限 | 対象法人・青色申告・期限内申告・請求書 |
還付請求は対象法人と申告期限に注意
繰戻し還付は、繰越控除よりも提出期限に注意が必要です。国税庁は、欠損年度の青色確定申告書について、次の条件を示しています。
その提出期限までに提出していること。
所得のある年度から欠損年度の前年度まで連続して青色申告書を提出し、欠損年度は期限内に青色確定申告書を提出するとともに、同時に還付請求書を出すことなどが必要です。繰越控除で説明した「後続の白色申告でも対象になり得る」という条件と混同しないようにします。
対象法人にも制限があります。中小企業者等以外では、2028年3月31日までに終了する欠損年度の繰戻し還付は原則として適用が停止されています。解散・清算や災害などの例外は、通常の事業赤字とは分けて判断します。
繰戻し還付に使った欠損金を、もう一度将来の所得から差し引くことはできません。利用していない部分が残る場合は、その部分について繰越の条件と残高を確認します。制度ごとの対象法人の区分も同じとは限らないため、資本金だけで結論を出さないことが大切です。
青色申告の取消しと会社再編
2年度続けて期限内申告がない場合の承認取消し
申告の遅れが続いている場合は、欠損金の残高だけでなく、青色申告の承認も確認します。国税庁の事務運営指針では、2事業年度続けて期限内の申告書提出がない場合、2年度目以後の青色申告の承認を取り消す取扱いが示されています。
この「期限内の提出がない」には、提出していない状態と、遅れて提出した状態の両方が含まれます。ただし、2回遅れれば自動的に取消しが完了するという説明ではありません。個別事情の取扱いがあり、処分をする場合は書面で通知されます。
帳簿の不備や取引の隠蔽なども別の取消事由です。「1回の遅れなら何をしても大丈夫」と受け取らず、期限、記帳、保存をそれぞれ管理する必要があります。
取消し前の欠損金も発生年度を確認
取消通知が届いたからといって、以前の青色欠損金がすべて一律に消えるわけではありません。確認するのは、どの事業年度から取消しの効力があるかです。
欠損金が生じた年度まで青色の承認が取り消される場合と、その後の年度から白色扱いになる場合では、以前の欠損金の扱いが違います。発生年度の青色申告が有効で、その後の連続申告や帳簿保存などを満たせば、古い青色欠損金は引き続き繰越控除の対象になり得ます。
将来また青色申告を始めたい場合は、再申請も必要です。法人税法では、取消通知などの日から1年以内の申請は、税務署長が却下できる事由の一つです。申請そのものが一律禁止という意味ではありませんが、希望年度の申請期限や帳簿の状況とともに、所轄税務署へ確認したい点です。
参考:国税庁 法人の青色申告の承認の取消しについて(事務運営指針)/法人税法 第123条・第127条
株主変更や合併は個別の制限を確認
欠損金のある会社を買収したり、別の会社と合併したりする場合も、残高をそのまま利用できるとは限りません。株主関係や事業の継続状況に応じた制限があります。
たとえば、特定の支配関係ができた後、5年以内に従来の事業をすべて廃止し、かつ、従来の事業規模のおおむね5倍を超える資金の借入れなど、一定の事由に当たる場合には利用が制限されます。これは制限の一例で、株式の50%を超えて保有したことだけで、すべての欠損金が自動的に失効するということではありません。
合併では、税務上の要件を満たす「適格合併」で欠損金を引き継げる場合があっても、支配関係の期間などによる制限を別に判定します。引き継ぐ欠損金だけでなく、自社にもともとあった欠損金の利用が制限される場合もあります。
グループ通算制度への加入などでも、過去の欠損金の扱いは個別に変わります。再編の計画段階で、株主関係の変化、事業の内容、欠損金の発生年度を専門家へ伝えると、使える前提で取引を進めてしまうことを避けられます。
青色欠損金の利用前の確認資料
申告書と別表七(一)で残高を照合
自社の状況を整理するなら、まず、欠損金が生じた年度から今年までの申告書を並べます。数字の残高と、申告がつながっていることを同時に確認できる資料が必要です。
| 用意する資料 | 確認すること |
|---|---|
| 青色申告の承認申請や通知 | 欠損年度の青色性と取消しの対象年度 |
| 各年度の申告書と受信通知 | 提出していない年度と実際の提出日 |
| 別表七(一)と過年度の残高表 | 発生年度・使用済み額・未使用額・期限 |
| 帳簿と決算書 | 欠損金の計算根拠と会計上の赤字との差 |
| 前期の所得と法人税額 | 繰戻し還付を検討できるか |
| 株主関係と再編の資料 | 完全支配や合併などによる制限の有無 |
数字が違っていた場合は、今の残高表だけを書き換えるのではなく、いつ、どの申告で差が生じたかを追います。過年度に修正申告や税務署による所得や税額などの修正(更正)があれば、その内容も含めて照合します。
今年の所得と手元資金を先に見積もる
残高と申告条件が分かったら、今年の所得の見込みと並べます。欠損金でどこまで差し引けるかが見えると、追加の節税策を考える前提も変わります。
たとえば、すでに繰越控除で所得の大部分を差し引ける会社が、さらに税金を減らそうとして大きな支出をすると、手元資金を必要以上に減らすことがあります。商品や設備を選ぶときは、事業上の必要性、税務上の扱い、支払後に残る資金まで比べたいところです。
欠損金を控除しても、法人住民税の均等割などは別に考えます。また、特定の株主に支配される会社のうち、資本金などの条件から「特定同族会社」に当たる場合は、社内に残す利益への追加課税(留保金課税)も別途確認します。欠損金があることだけで、納税予定額全体をゼロと置かないようにします。
決算書に「繰延税金資産」が計上されている場合も、青色欠損金の未使用額や、実際に受け取れる現金と同じではありません。これは将来の税負担の軽減を会計上で見積もる項目で、利用できる見込みなどの判断が必要です。申告書の残高と混ぜずに扱います。
減価償却を使う決算対策を検討するときも、まず過去の欠損金と今期の所得の見込みを押さえると、支出の必要性を考えやすくなります。
申告歴に不安があれば提出前に確認
未申告の年度や取消通知がある会社は、今年の申告書を提出する前に、税理士や所轄税務署へ相談することが先です。申告書の提出順や、どの年度の青色申告が有効かは、数字だけでは決められません。
その確認と並行して、今年の利益、決算までの期間、支払いに使える資金を整理しておくと、会社全体の決算対策も比較できます。「赤字を使えるか」から一歩進めて、今年は何にお金を使い、どれだけ手元に残すかを考える段階です。
欠損金の残高を生かせる場面と、新たな節税商品を検討する場面を整理すれば、必要性の薄い支出を先に決めずにすみます。申告上の判断を確認したうえで、自社に合う候補を比べていきましょう。
青色欠損金のよくある質問
青色欠損金は申告書のどこを見る?
法人税申告書の別表七(一)で、年度別の欠損金の控除額や未使用額を確認します。会計上の赤字とは一致しない場合があるため、別表四の所得への調整、過去に控除した額、繰戻し還付に使った額も合わせて照合します。
赤字でも法人税の申告は必要?
法人は赤字でも確定申告を行います。青色欠損金の繰越控除には、欠損年度の有効な青色申告と、その後の連続した確定申告、帳簿保存などが必要です。休眠中に売上がなかったことだけを理由に申告を省略せず、未申告年度がある場合は税理士や所轄税務署へ確認してください。
途中で白色申告になると欠損金は消えますか?
発生年度の青色申告が有効で、その後の連続した確定申告や帳簿保存などを満たしていれば、後続年度が白色でも以前の青色欠損金は対象になり得ます。承認取消しが欠損発生年度まで遡る場合は別に確認が必要です。白色年度に新たに生じた通常の赤字まで青色欠損金として使えるわけではありません。
期限後申告をすると繰越控除は使えませんか?
期限後申告書も法人税法の確定申告書に含まれるため、遅れたことだけで過去の青色欠損金が一律に使えなくなるとはいえません。ただし、途中年度の提出順、承認取消し、加算税などは別の問題です。繰戻し還付には期限内申告などの条件があるので、繰越控除と分けて確認します。
10年を過ぎた青色欠損金は使えますか?
通常の青色欠損金の繰越控除では、利用する事業年度の開始日前10年以内に開始した欠損年度が対象です。2018年4月1日より前に開始した欠損年度は9年となります。期間外のものを通常の繰越控除には使えません。会社更生などに伴う期限切れ欠損金の特別な制度は、通常の事業赤字とは別の条件で判断します。
青色欠損金は現金で返してもらえますか?
繰越控除は将来の所得から差し引く制度で、欠損金がそのまま現金で返るものではありません。前期に所得と法人税がある会社は、対象法人、青色申告、欠損年度の期限内申告と同時の請求書提出などを満たせば、繰戻し還付を検討できる場合があります。還付額は欠損金額と同額とは限りません。
制度の確認基準日:2026年10月12日。国税庁の令和8年4月1日現在法令等の案内、同年6月30日改正の取消指針、2026年10月1日施行の法人税法を確認しています。会社ごとの申告歴や税務上の区分で扱いが変わるため、実際の申告は資料をそろえて確認してください。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。