
賃上げ促進税制2026年最新!中小企業の控除率と決算賞与の要件を解説
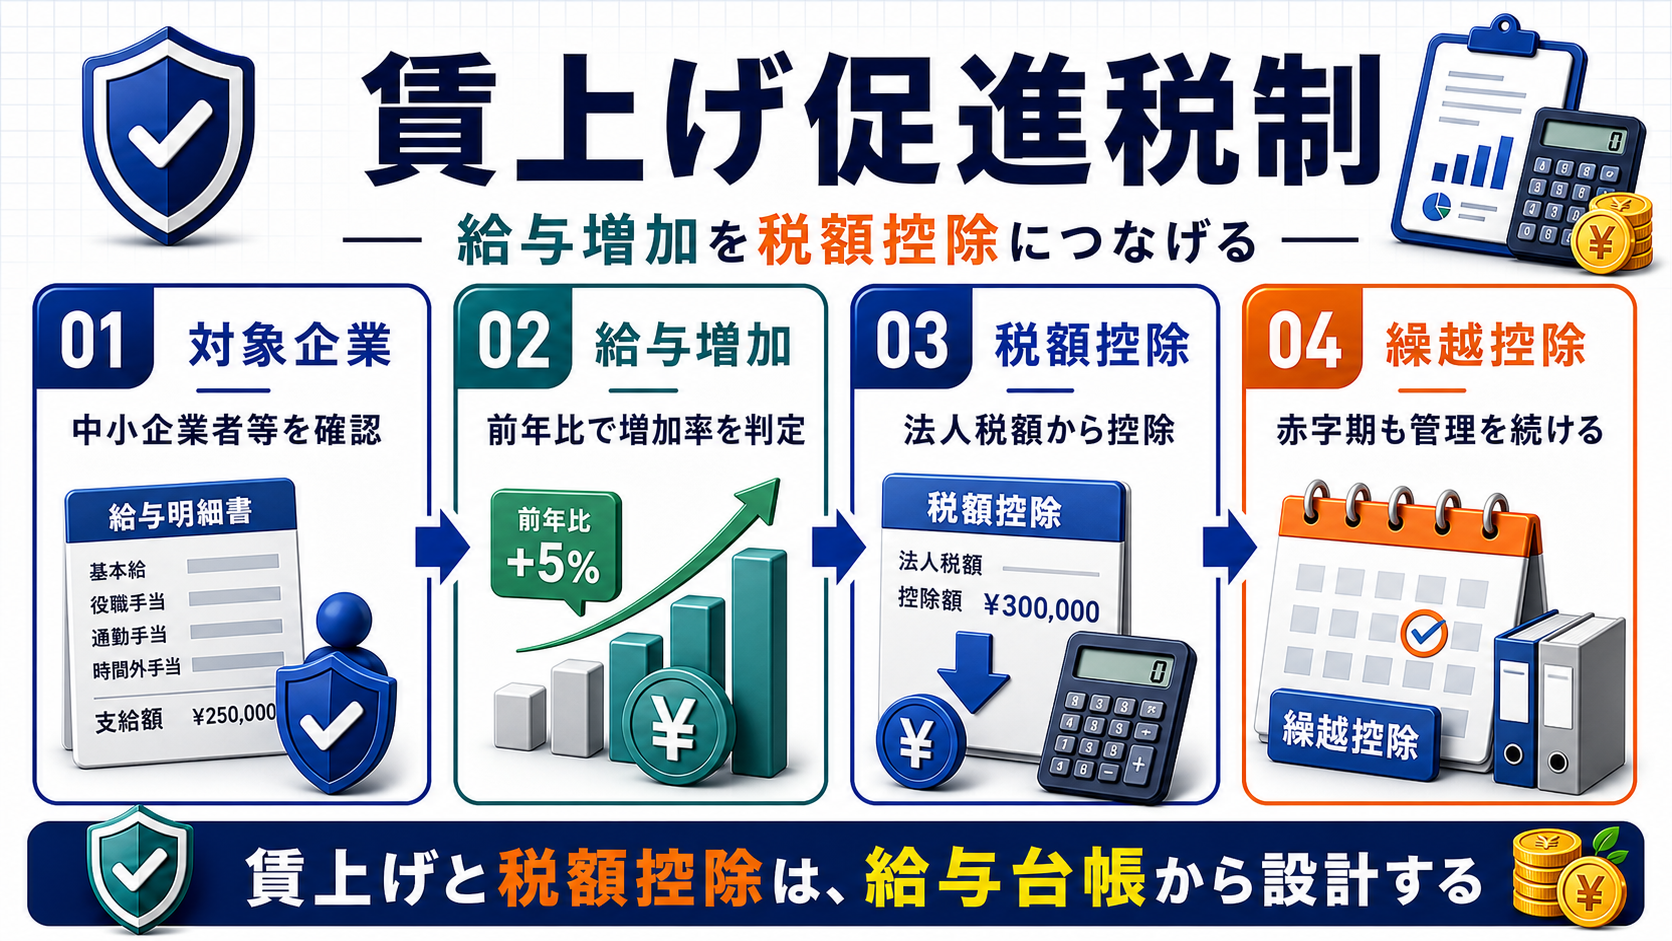
賃上げ促進税制は、従業員への給与等支給額を一定以上増やした企業が、法人税額の控除を検討できる制度です。
賃上げ促進税制は、対象となる給与等支給額が基準を上回った場合に、一定額を法人税等から控除できる制度です。給与を上げれば自動的に適用されるわけではなく、対象者、比較年度、上乗せ要件、控除上限、申告添付を確認します。
この記事でわかること
- 賃上げ促進税制とは?給与増加額の一部を法人税から控除できる
- 賃上げ促進税制の控除率は給与増加率と上乗せ要件で決まる
- 賃上げ促進税制は対象給与の集計と証拠保存が重要
- 賃上げ促進税制は採用定着と税額控除を同時に設計する
- 決算賞与は支給要件と資金繰りを満たして賃上げに活用する
賃上げ促進税制とは?給与増加額の一部を法人税から控除できる
賃上げ促進税制は、給与等支給額が前年度より増えた場合に、一定の税額控除を検討できる制度です。中小企業では、人材採用や定着のための賃上げと、法人税の税額控除を同時に設計できる点が特徴です。
ただし、給与を増やした事実だけでは十分ではありません。対象となる給与、除外すべき役員給与、比較年度、増加率、上乗せ要件、控除上限、別表添付を正しく管理する必要があります。赤字や控除上限の関係で当期に控除しきれない場合も、繰越管理が重要になります。
税額控除だけを先に計算するのではなく、対象者と支給額の集計ルールを固定してから判断します。
賃上げ促進税制の控除率は給与増加率と上乗せ要件で決まる
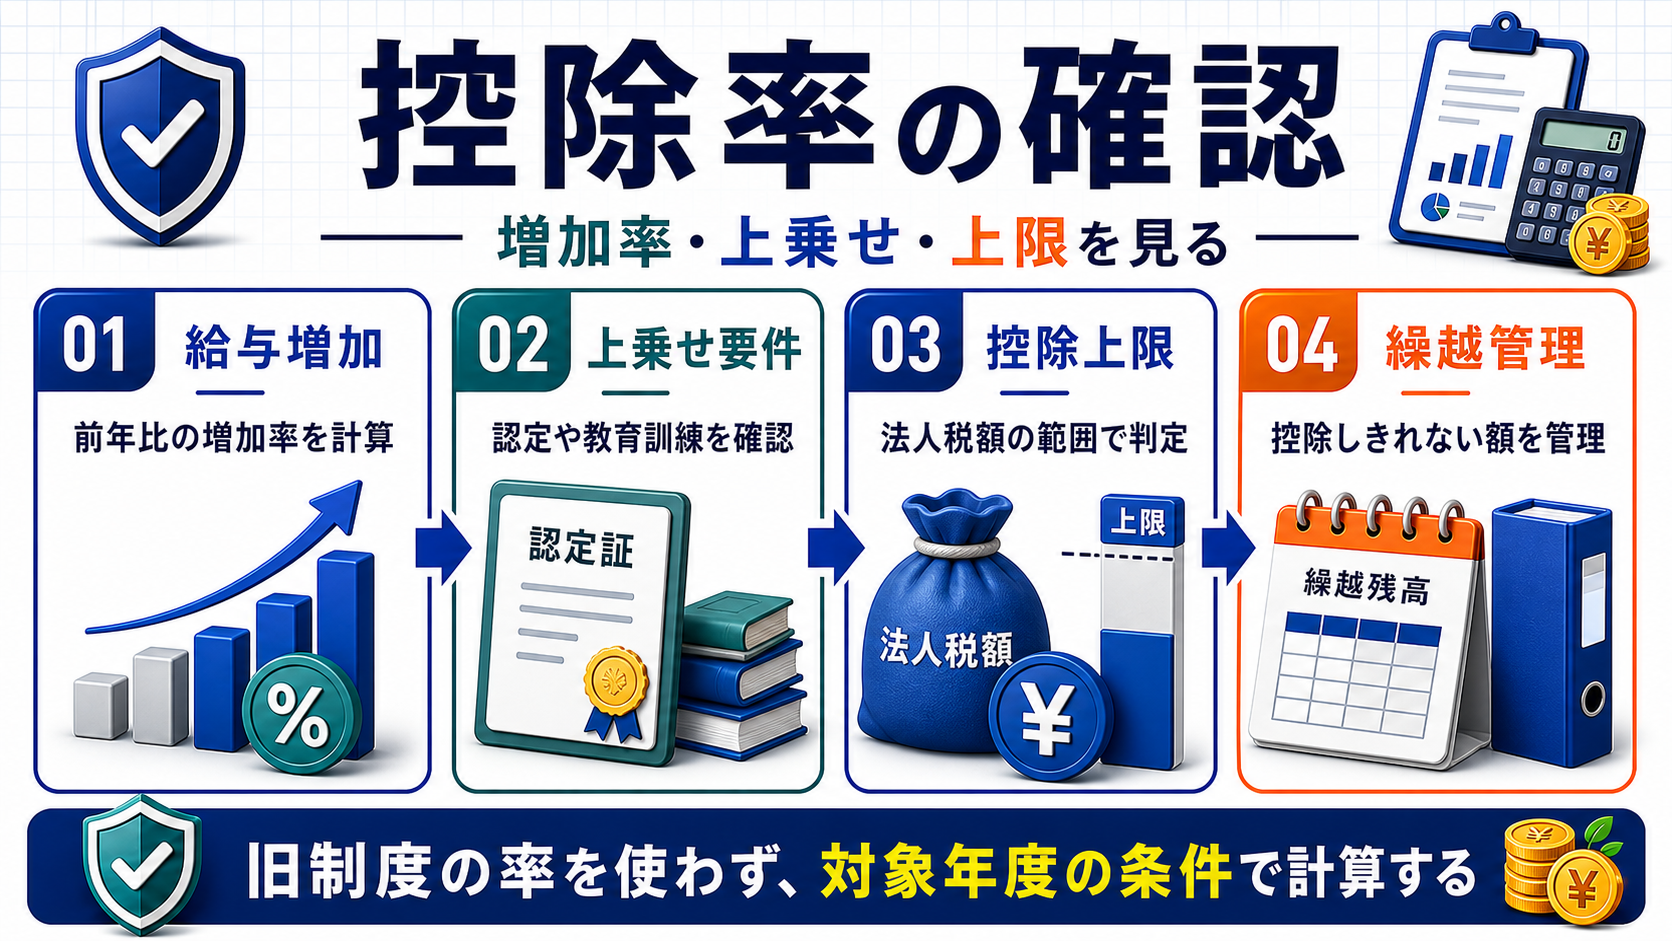
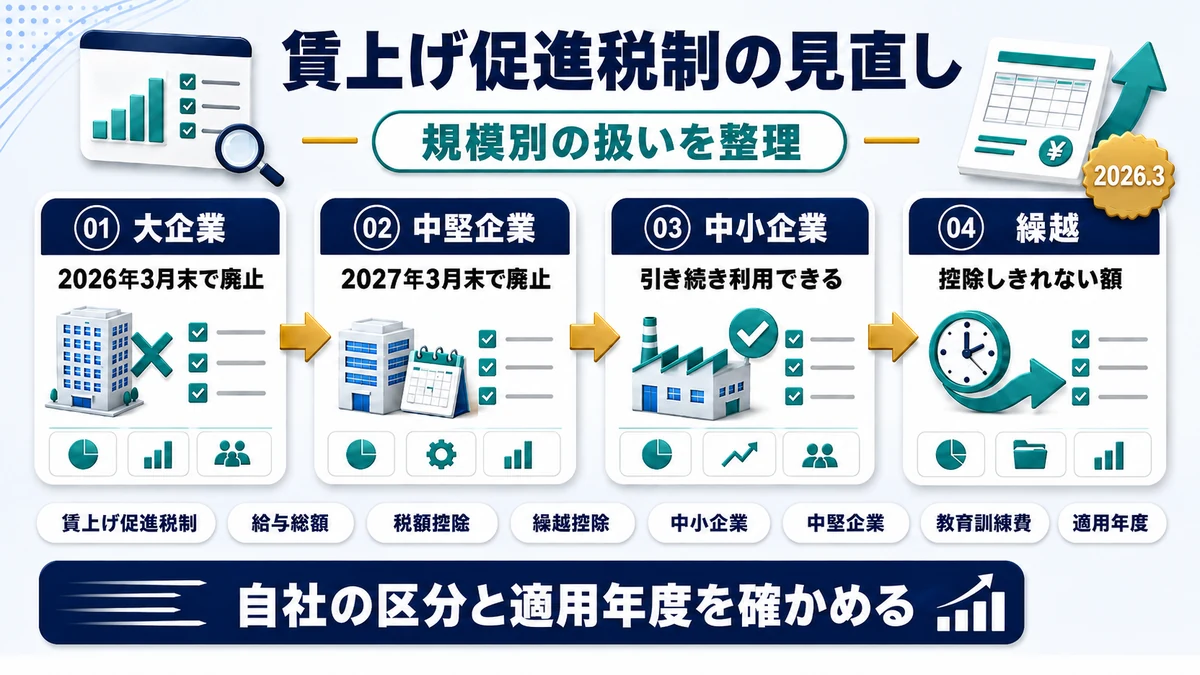
控除率は、給与等支給額の増加率や上乗せ要件によって変わります。制度は改正で条件が変わるため、過去の記事や古い資料の率をそのまま使うのは危険です。対象年度の中小企業向け制度資料を確認し、基本控除、上乗せ要件、控除上限、繰越控除の有無を分けて整理します。
控除率を見るときは、単に最大率だけを追うのではなく、自社がその上乗せ要件を満たせるかを確認します。認定制度、教育訓練費、子育て支援、女性活躍支援など、上乗せに関係する要件は資料保存が必要です。該当しない上乗せを入れて試算すると、申告時に控除額が大きくズレます。
控除率を見るときは、単に最大率だけを追うのではなく、自社がその上乗せ要件を満たせるかを確認します。認定制度、教育訓練費、子育て支援、女性活躍支援など、上乗せに関係する要件は資料保存が必要です。該当しない上乗せを入れて試算すると、申告時に控除額が大きくズレます。
出典: 中小企業庁「賃上げ促進税制」 / 国税庁「中小企業者等の範囲」
 即時償却できる商品を比較|法人の決算対策で確認すべき条件とリスク仕組み・適用条件・導入前の確認事項を詳しく確認できます。タックスコンサルティング
賃上げ促進税制は対象給与の集計と証拠保存が重要
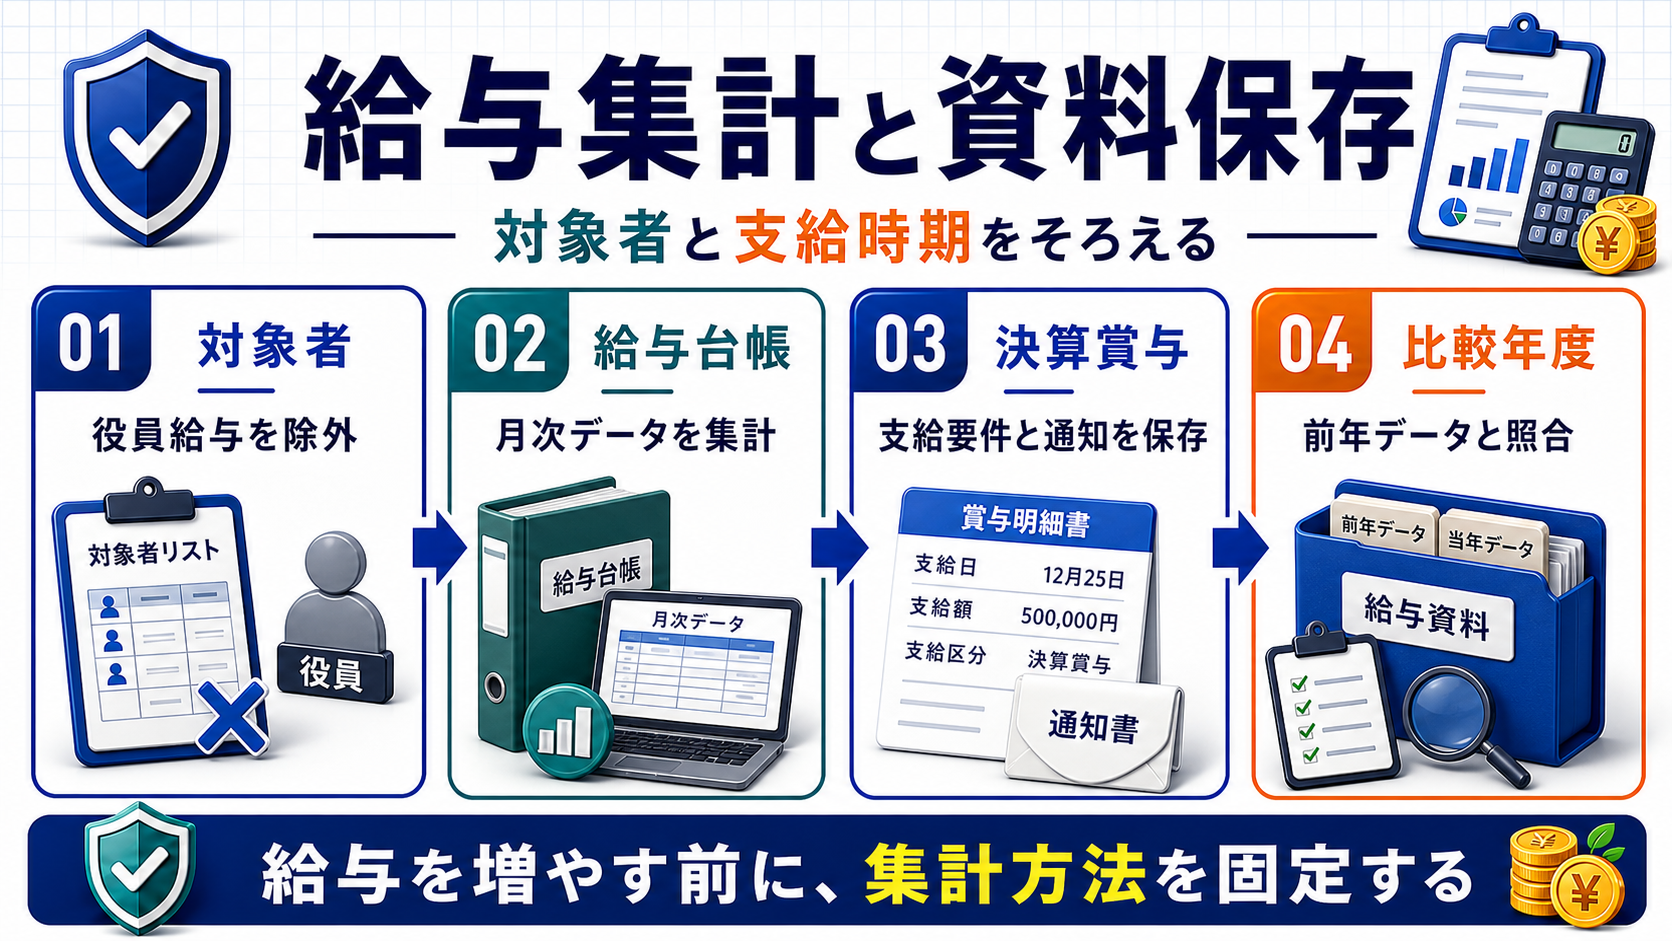
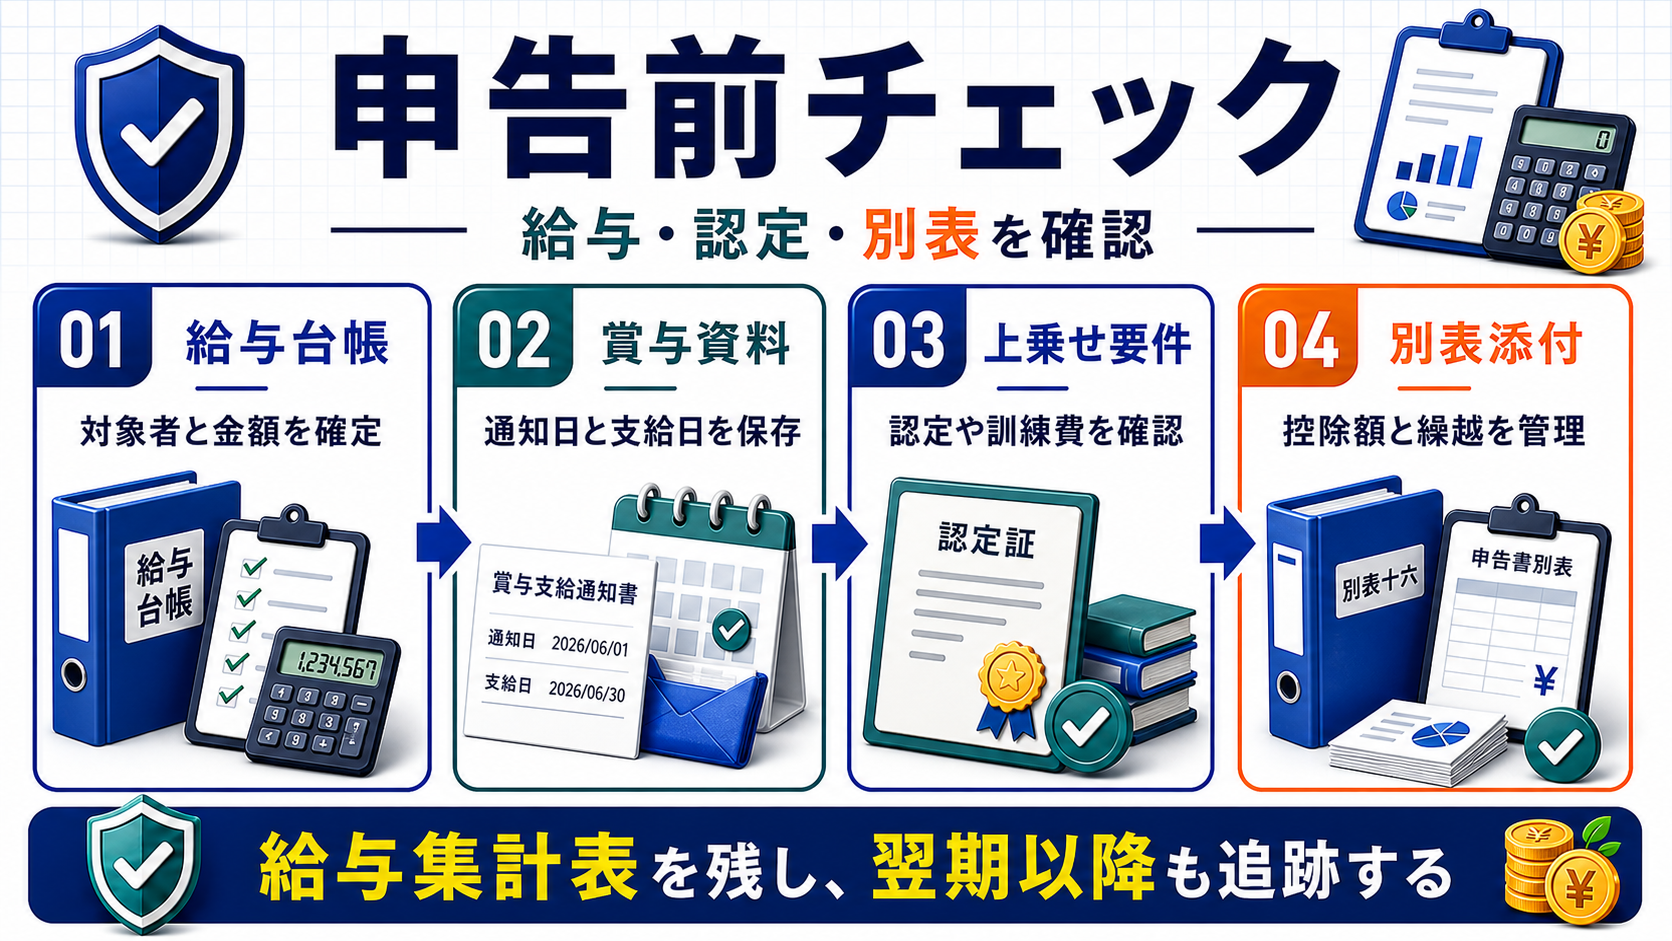
給与集計では、対象者を先に確定します。役員給与、役員の特殊関係者に対する給与、対象外の支給を混ぜると、給与等支給額の増加率が正しく出ません。給与台帳、賞与台帳、源泉徴収簿、会計データを突き合わせ、前年と当年で同じ基準で比較します。
決算賞与を使う場合は、税務上の損金算入要件と、賃上げ促進税制の給与集計の両方を確認します。従業員への通知、支給額の確定、支給日、未払計上、資金繰り、賞与明細を残してください。決算賞与で給与等支給額を増やせても、支給要件や証拠が弱いと、法人税の損金や税額控除の説明が不安定になります。
賃上げ促進税制は採用定着と税額控除を同時に設計する
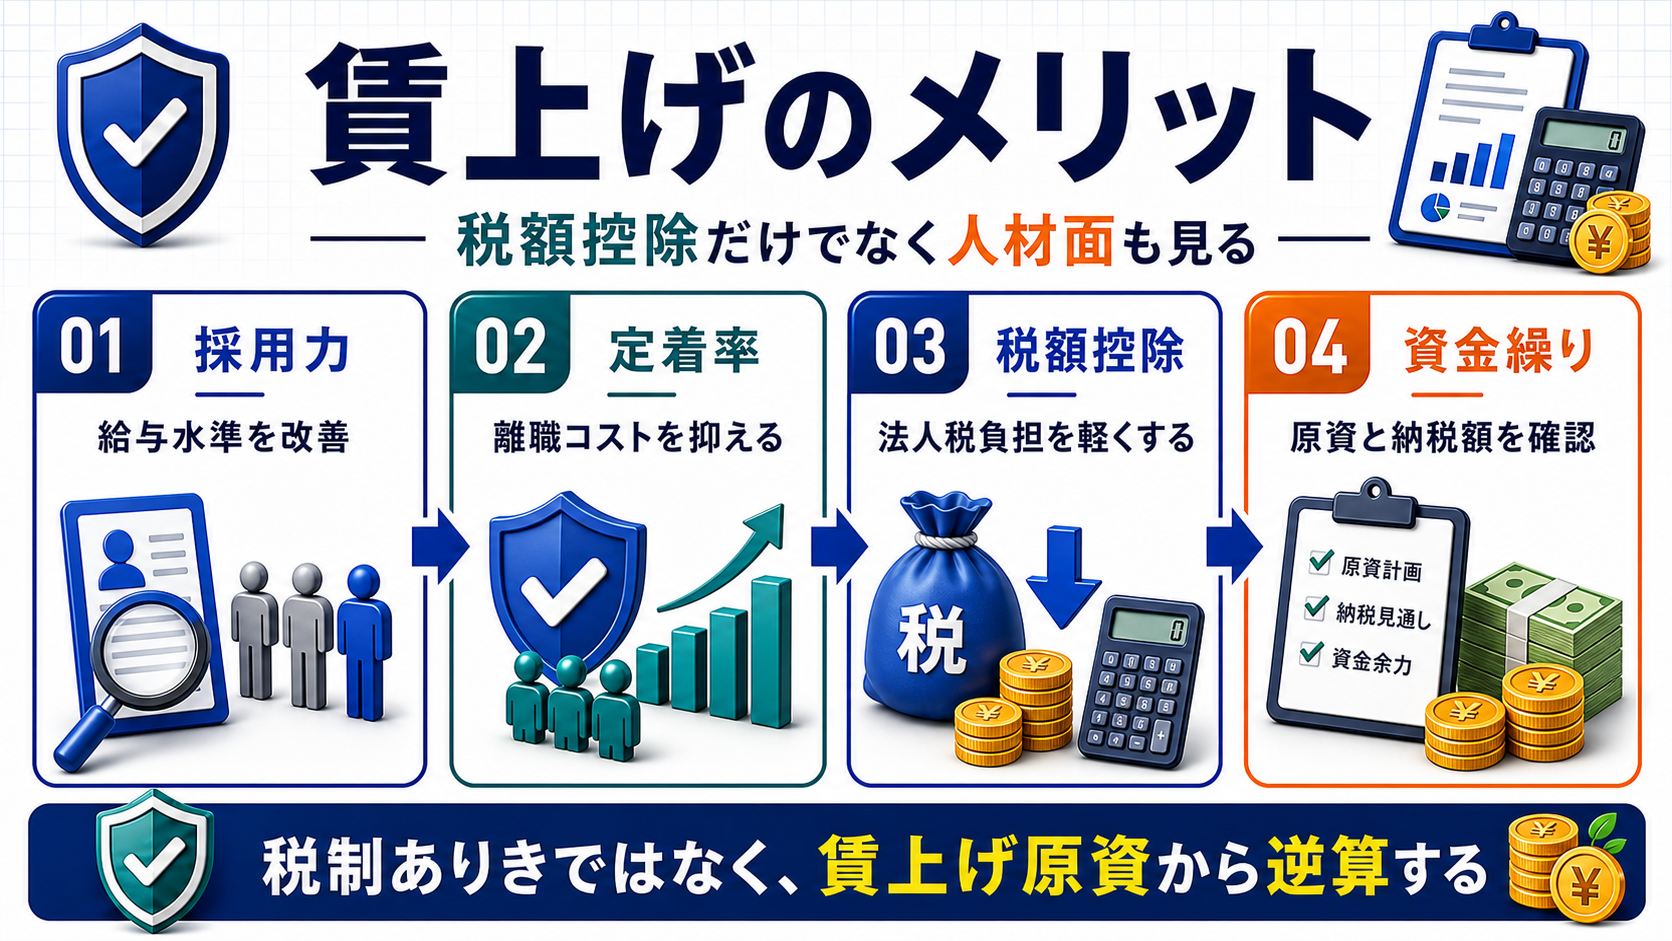
賃上げ促進税制のメリットは、税額控除だけではありません。給与水準を上げることで採用力や定着率が改善し、離職コストを抑えられる可能性があります。人材確保が難しい業種では、賃上げを単なるコストではなく、採用・教育・定着への投資として設計することが重要です。
一方で、賃上げは毎月の固定費を増やします。税額控除があるからといって、資金繰りを無視して給与を上げると、翌期以降の負担が重くなります。制度利用では、賃上げ原資、粗利率、人員計画、賞与方針、税額控除見込を同じ表で確認します。
 POSレジは節税になる?|即時償却・税額控除の条件と導入時の注意点仕組み・適用条件・導入前の確認事項を詳しく確認できます。タックスコンサルティング
決算賞与は支給要件と資金繰りを満たして賃上げに活用する
決算賞与は、利益が出た期に従業員へ還元しながら、給与等支給額を増やす手段として検討されることがあります。ただし、決算賞与は「払えばよい」ものではなく、支給対象者全員に支給額を通知しているか、通知した金額を決算後一定期間内に支払っているか、損金算入要件を満たすかを確認します。
また、決算賞与は現金支出を伴います。税額控除見込よりも支給額の方が大きくなるのが通常です。納税、社会保険料、源泉所得税、借入返済、賞与資金を含めて資金繰り表を作り、手元資金を崩し過ぎない範囲で設計します。
賃上げ促進税制は役員給与と古い控除率の混入に注意する
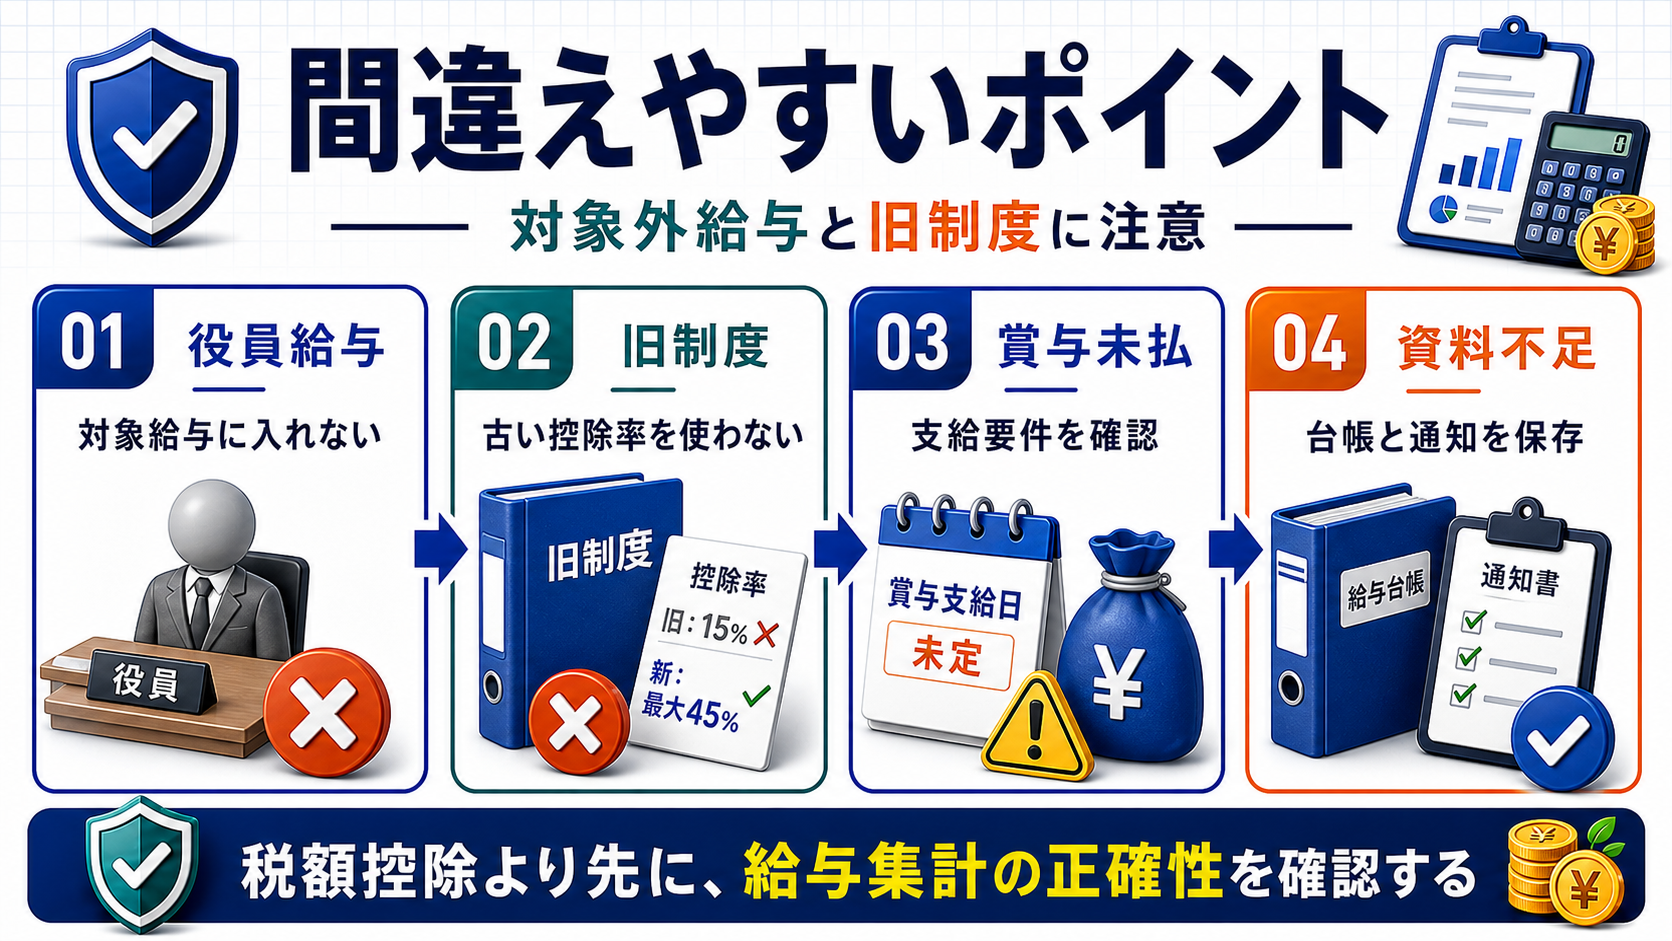
間違えやすいのは、役員給与を対象給与に入れてしまうこと、古い制度の控除率を使うこと、上乗せ要件の資料を保存していないこと、決算賞与の通知や支給要件を満たしていないことです。制度改正のたびに控除率や上乗せ要件が変わるため、前年の計算シートをコピーして使うだけでは危険です。
さらに、赤字や法人税額が少ない会社では、控除額を当期に使い切れないことがあります。その場合、繰越控除の管理が必要になることがあります。税額控除の計算だけでなく、控除上限、繰越管理、翌期以降の申告資料をセットで保存します。
賃上げ促進税制の申告前に給与台帳と別表を照合する
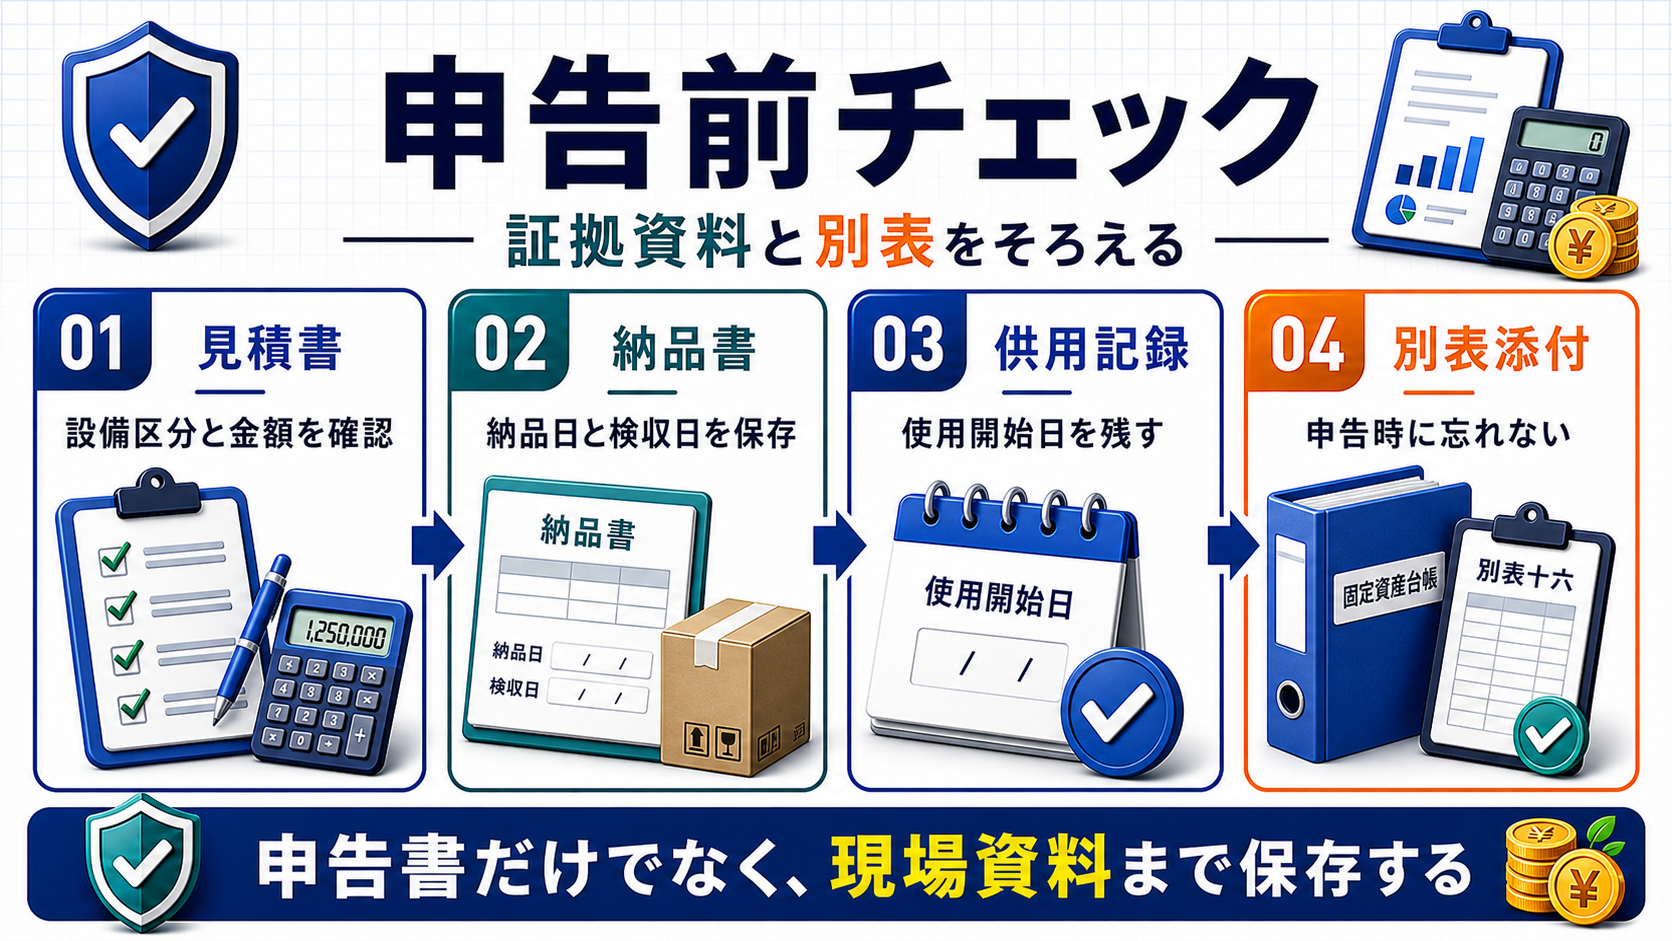
申告前には、給与台帳、賞与明細、源泉徴収簿、対象者リスト、比較年度の集計表、上乗せ要件の証明資料、決算賞与の通知書、支給日が分かる資料、申告別表をそろえます。計算シートには、どの給与を含め、どの給与を除外したかを残します。
税務調査では、給与等支給額の増加率だけでなく、対象者の範囲、支給時期、上乗せ要件の根拠、控除額の計算過程を確認されることがあります。会計データから自動で出した数字をそのまま使うのではなく、税制用の集計表として保存してください。
賃上げ促進税制の確認表で適用要件と資料を点検する
| 確認項目 | 見る資料 | 誤りやすい点 | 対応 |
|---|---|---|---|
| 対象者 | 給与台帳、役員一覧、雇用契約書 | 役員給与や対象外給与を混ぜる | 対象者リストを作り、除外理由を残す |
| 給与等支給額 | 給与台帳、賞与台帳、源泉徴収簿 | 前年と当年で集計基準が違う | 同じルールで比較年度の集計表を作る |
| 上乗せ要件 | 認定書、教育訓練費資料、社内通知 | 該当しない要件を入れて試算する | 公式資料で対象年度の条件を確認する |
| 決算賞与 | 通知書、支給明細、支払記録 | 通知や支給要件が不十分 | 支給対象者、金額、支給日を保存する |
| 繰越控除 | 申告書、控除管理表 | 当期で使えない額を管理しない | 翌期以降の管理表を作る |
給与担当、経理、税理士が同じ集計表を見られる状態にしておくと、申告時のズレを減らせます。
賃上げ促進税制の適用可否を診断する
要件・証拠・資金繰りを一体で確認することが重要です
賃上げ促進税制の申告前に確認する資料
要件・証拠・資金繰りを一体で確認することが重要です
賃上げ促進税制診断で給与増加率と控除上限を確認する
次の診断では、賃上げ促進税制を使う前に、給与増加率、教育訓練費、控除上限、 申告添付の確認点を整理できます 。
賃上げ促進税制のよくある質問
要件・証拠・資金繰りを一体で確認することが重要です
賃上げ促進税制は赤字でも意味がありますか?
当期に法人税額が少ない場合でも、 繰越控除の管理が必要になることがあります 。給与集計と申告資料を残しておくことが重要です。
決算賞与は賃上げ促進税制に使えますか?
対象給与として集計できる可能性がありますが、決算賞与の損金算入要件、通知、支給日、 資金繰りを確認する必要があります 。
役員給与は対象になりますか?
役員給与は 対象給与から除外して集計します 。役員の特殊関係者など、対象外となる支給も確認してください。
古い控除率を使ってもよいですか?
いいえ 。制度改正で条件が変わるため、対象年度の公式資料で控除率、上乗せ要件、控除上限を確認します。
賃上げ促進税制は給与集計と資金繰りをセットで考える
賃上げ促進税制は、 従業員への給与増加を税額控除につなげる制度です 。税額控除の最大値だけを見るのではなく、対象者、給与等支給額、比較年度、上乗せ要件、控除上限、繰越控除を正確に管理する必要があります。
賃上げは固定費を増やす経営判断でもあります。採用力や定着率の改善、税額控除、資金繰り、翌期以降の利益計画を合わせて見ながら、給与台帳を起点に制度設計を進めましょう。
税額だけでなく資金繰りと将来の課税まで比較することが重要です
賃上げ促進税制2026年最新!中小企業の控除率と決算賞与の要件を解説に関するよくある質問
賃上げ促進税制2026年最新!中小企業の控除率と決算賞与の要件を解説は節税だけを理由に選んでもよいですか?
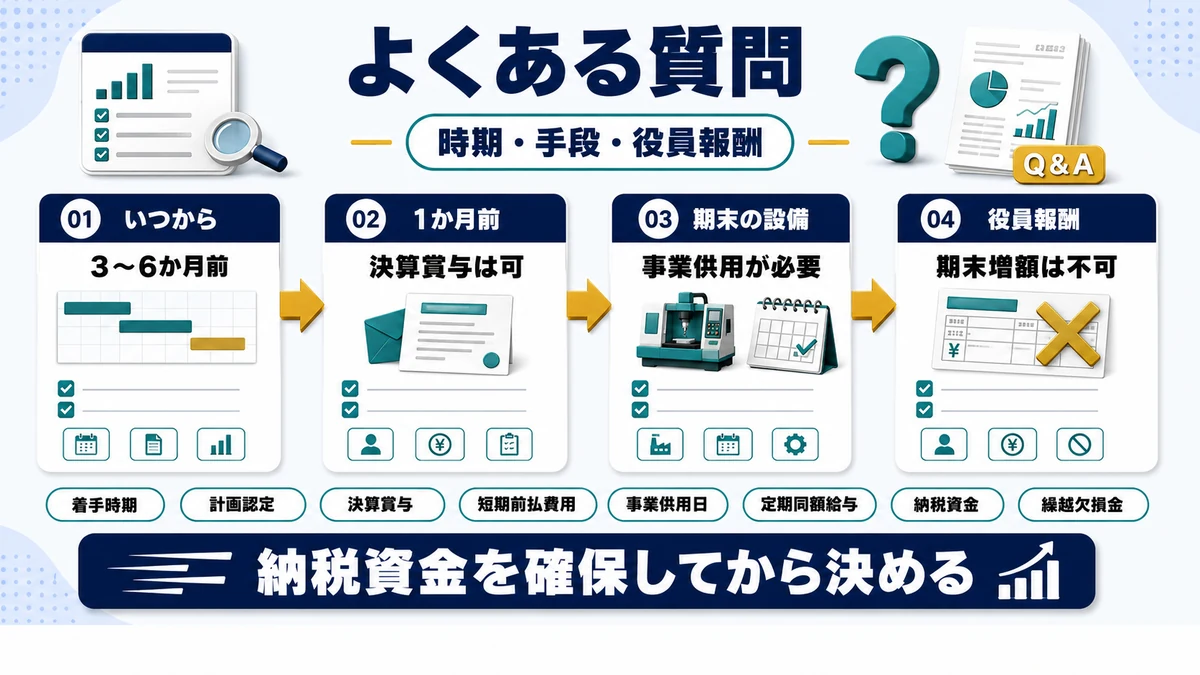
いいえ。税額だけでなく、事業上の必要性、手元資金、将来の課税、解約・売却条件まで確認して判断します。不要な支出を増やすと、税負担が下がっても手元資金は減るためです。
適用できるかは何で決まりますか?
対象者、取引や資産の内容、金額、取得・契約・支払・事業供用の時期、申告書類で決まります。制度名が同じでも、事実関係が違えば税務処理は変わります。
契約や支出の前に確認する書類は何ですか?
見積書、契約書、仕様書、請求書、支払条件、所有権と解約条件を確認します。税制を使う場合は、申請や認定が取引前に必要かも確認してください。
税務調査に備えて何を残せばよいですか?
取引目的を示す稟議書、契約書、請求書、振込記録、納品・事業供用を示す写真や作業記録を残します。帳簿の摘要と証憑の内容を一致させることが重要です。
顧問税理士にはいつ相談すべきですか?
契約・購入・支払の前が基本です。決算直前では申請期限や納期に間に合わないことがあるため、利益の着地が見えた段階で早めに相談してください。
制度改正や最新要件はどこで確認できますか?
国税庁、財務省、e-Gov、制度を所管する省庁の最新資料で確認します。前年の記事や事業者資料だけで判断せず、適用日と経過措置まで確認してください。
契約や支出の前に論点を確認しておけば、選べる打ち手が広がります。
出典: 中小企業庁「賃上げ促進税制」 / 国税庁「中小企業者等の範囲」 / 国税庁|税について調べる
