
ゴルフ会員権を売却したときの税金|50万円控除と損失制限
ゴルフ会員権の売却益は、株式型でも預託金型でも原則として総合課税の譲渡所得です。所有期間が5年を超えるか、取得費と名義書換料をいくら立証できるか、同年の他の譲渡益があるかで課税対象額が変わります。一方、売却損は給与所得などとの損益通算が原則できません。
個人が株主会員制または預託金会員制のゴルフ会員権を第三者へ売却する場合を扱います。会員権業者による反復売買、退会による預託金返還、法人所有の会員権は別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 入会・購入契約と当初取得日の証拠
- 会員権代金・名義書換料の領収書
- 売却見積りと仲介手数料の明細
- 同年の他の資産売却と所得見込み
売却価額から取得費と譲渡費用を引き、年間最高50万円の特別控除を適用します。5年以内なら控除後の全額、5年超なら控除後の2分の1を他の所得と合算します。平成26年4月1日以後の譲渡損は、原則として給与所得や事業所得と通算できません。
- 株式型でも原則は総合課税の譲渡所得
- 取得費・名義書換料・仲介料を資料で確認
- 50万円控除は他の総合譲渡益と共有
- 売却損を給与所得へ通算しない
売却計算は、会員権の種類を確認し、当初取得日と取得代金、追加払込、売却手数料を時系列に並べるところから始めます。相場が下落している案件ほど、預託金返還請求権と施設利用権が現在も一体で残っているかを会則や再生計画で確認します。
利益が出る場合は同年の総合譲渡益と50万円控除を合算し、損失が出る場合は損益通算の制限を先に確認します。売却代金の受取後は所得税だけでなく翌年の住民税も資金表へ置き、入金を使い切らない設計にします。
ゴルフ会員権の売却益は総合課税で計算する
上場株式のような申告分離課税ではなく、給与などと合わせる譲渡所得です。
株式型と預託金型はいずれも会員権として扱う
権利の法的形式より、施設利用権を含む会員資格を一体で譲渡したかを確認します。 株券だから分離課税と決めつけないでください。
判断の順序は、会員証、会則、預託金証書、売買計算書を集め、対象となる事実を一つずつ特定する流れです。
継続売買は事業所得や雑所得になり得る
実際の処理は、会員証、会則、預託金証書、売買計算書と取引実態が一致しているかを確かめて決めます。
営利目的で反復継続して売買する実態があれば、通常の譲渡所得から外れる場合があります。
譲渡所得は売却価額から取得費と譲渡費用を引く
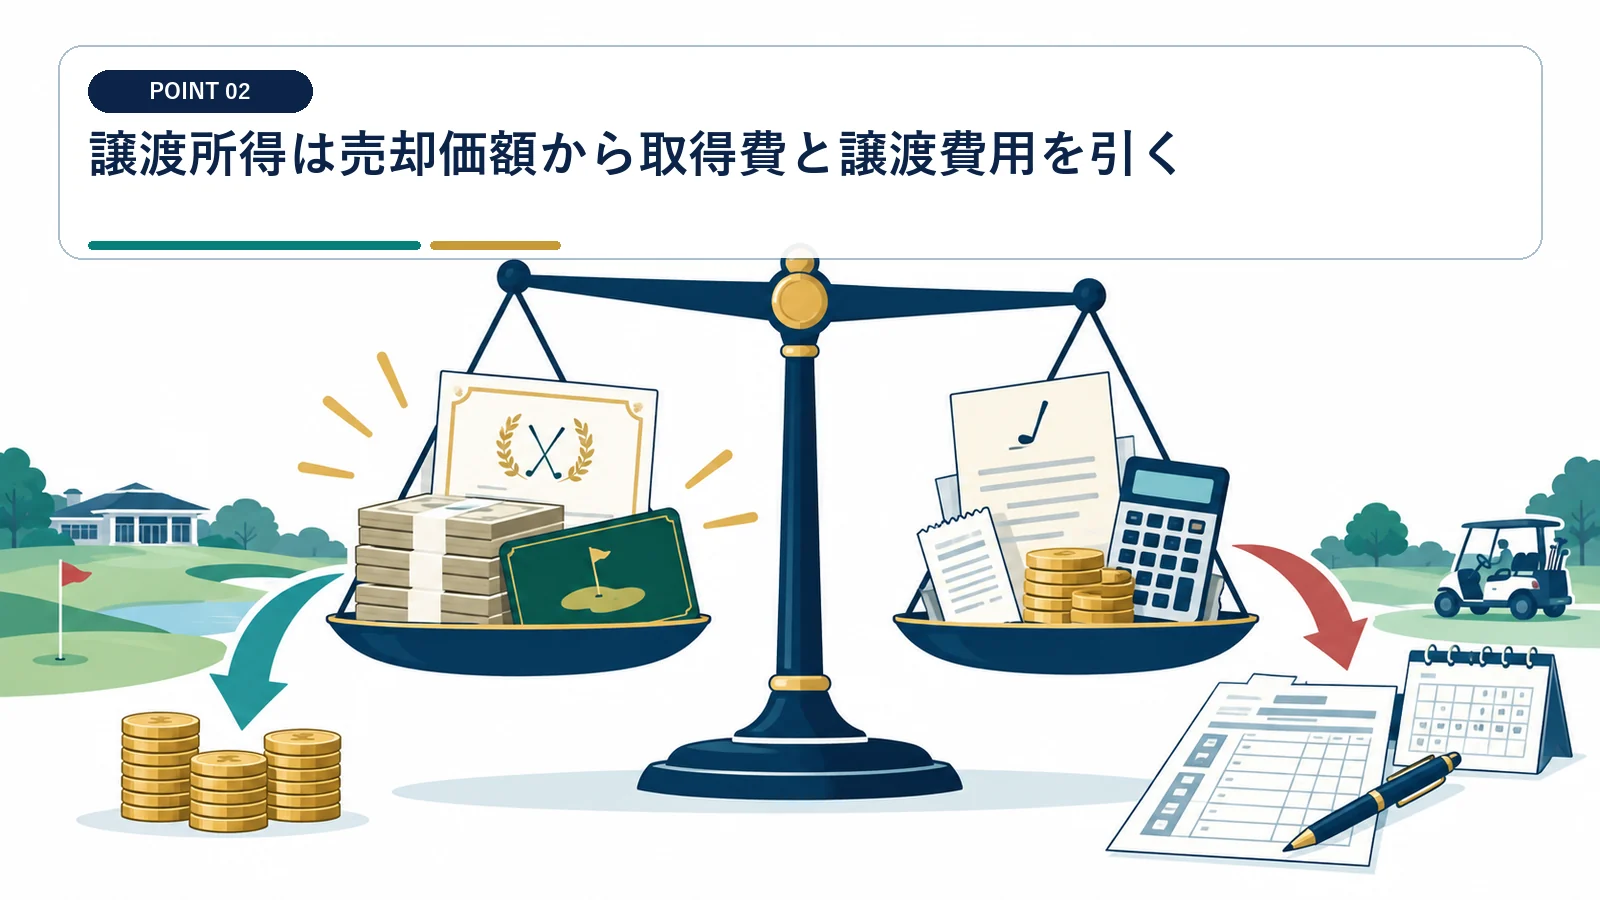
税金は入金額全体ではなく、証拠に基づく譲渡益へ課されます。
購入代金と取得時の付随費用を集める
根拠は購入契約、振込控え、名義書換領収書、売却明細に残します。金額だけでなく、契約の目的と実行日も対応させます。
会員権代金に加え、取得時の名義書換料や仲介料が取得費となるかを確認します。 年会費をすべて取得費に入れないでください。
売却時の仲介手数料を譲渡費用へ入れる
売るため直接支払った業者手数料などを売却計算書から切り出します。
別の所得や税目へ影響する部分は、購入契約、振込控え、名義書換領収書、売却明細から切り分けて計算します。
ゴルフ会員権の売却所得は、株式型・預託金型のいずれも原則として総合課税の譲渡所得です。
会員種別の切替えに追加払いをした場合でも、長期・短期判定は当初の会員権取得日を用いる例があります。
所有期間5年を境に短期と長期へ分かれる
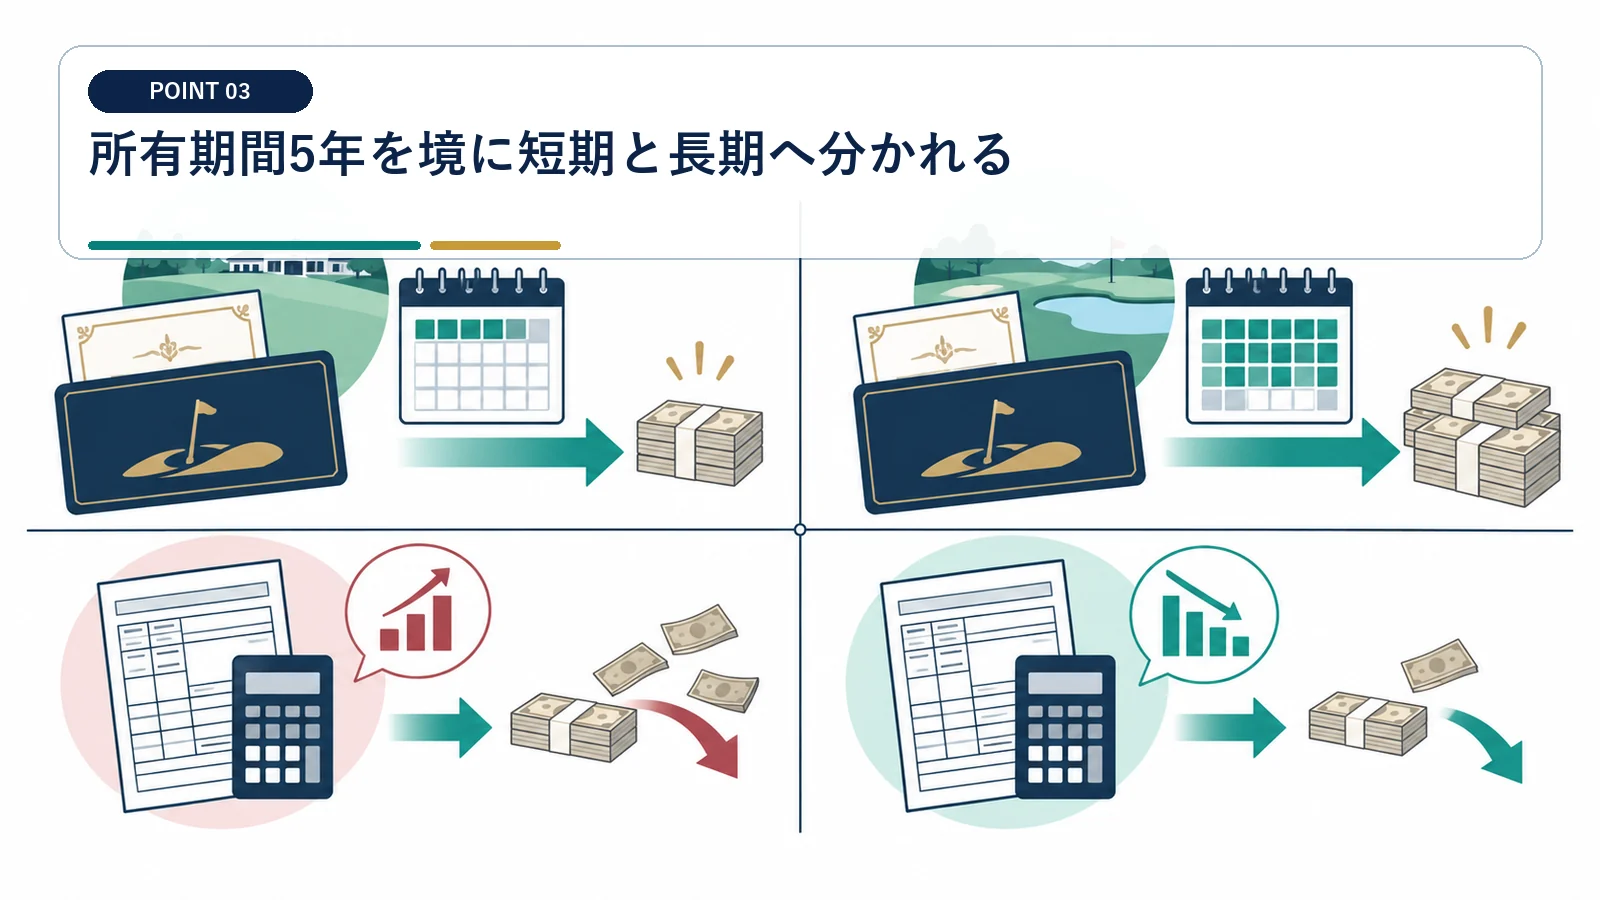
5年以内は短期、5年超は長期として課税対象額を計算します。
取得日は当初会員権の取得時点を確認する
入会承認日、名義書換日、切替契約、売却約定日を時系列にすると、取得時と売却時の扱いを混同せずに済みます。
会員種別を切り替えても、資産の同一性が続けば当初取得日を引き継ぐ場合があります。 5周年の日付だけで判定しないでください。
長期は控除後の2分の1を総所得へ算入する
例外の適用前に入会承認日、名義書換日、切替契約、売却約定日を読み直し、対象範囲を広げすぎないようにします。
長期判定でも売却代金や税率を半分にするのではなく、譲渡所得の合算順序に従います。
50万円控除はその年の総合譲渡全体で一度だけ
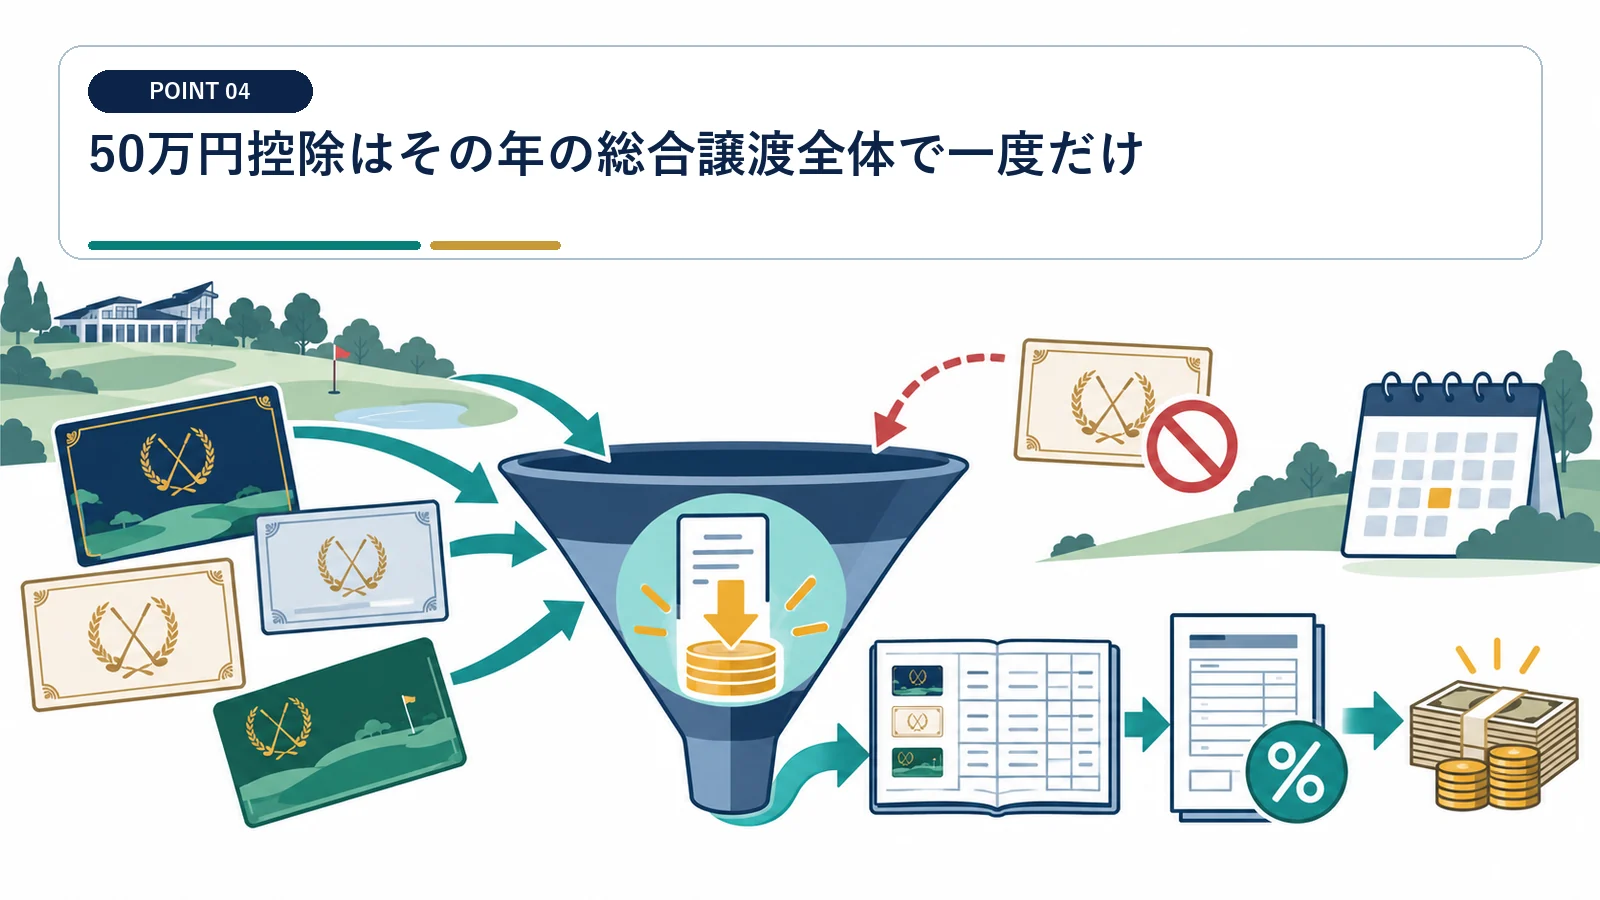
会員権一口ごとに50万円を引ける制度ではありません。
短期の譲渡益から先に控除する
同年に短期と長期の利益があれば、まず短期側へ特別控除を充てます。 一件だけの試算で控除枠を確定しないでください。
計算過程は年間の資産売却一覧、各取引の長短区分、前年資料へひも付け、後から同じ結論を再現できる形で保存します。
宝石や機械など他の売却益も合算する
複数の資産が動く案件では、年間の資産売却一覧、各取引の長短区分、前年資料を使って資産別の金額を確定します。
総合課税の譲渡所得に当たる取引を年単位で一覧にして控除残額を求めます。
会員権の売却損は他の所得と通算できない
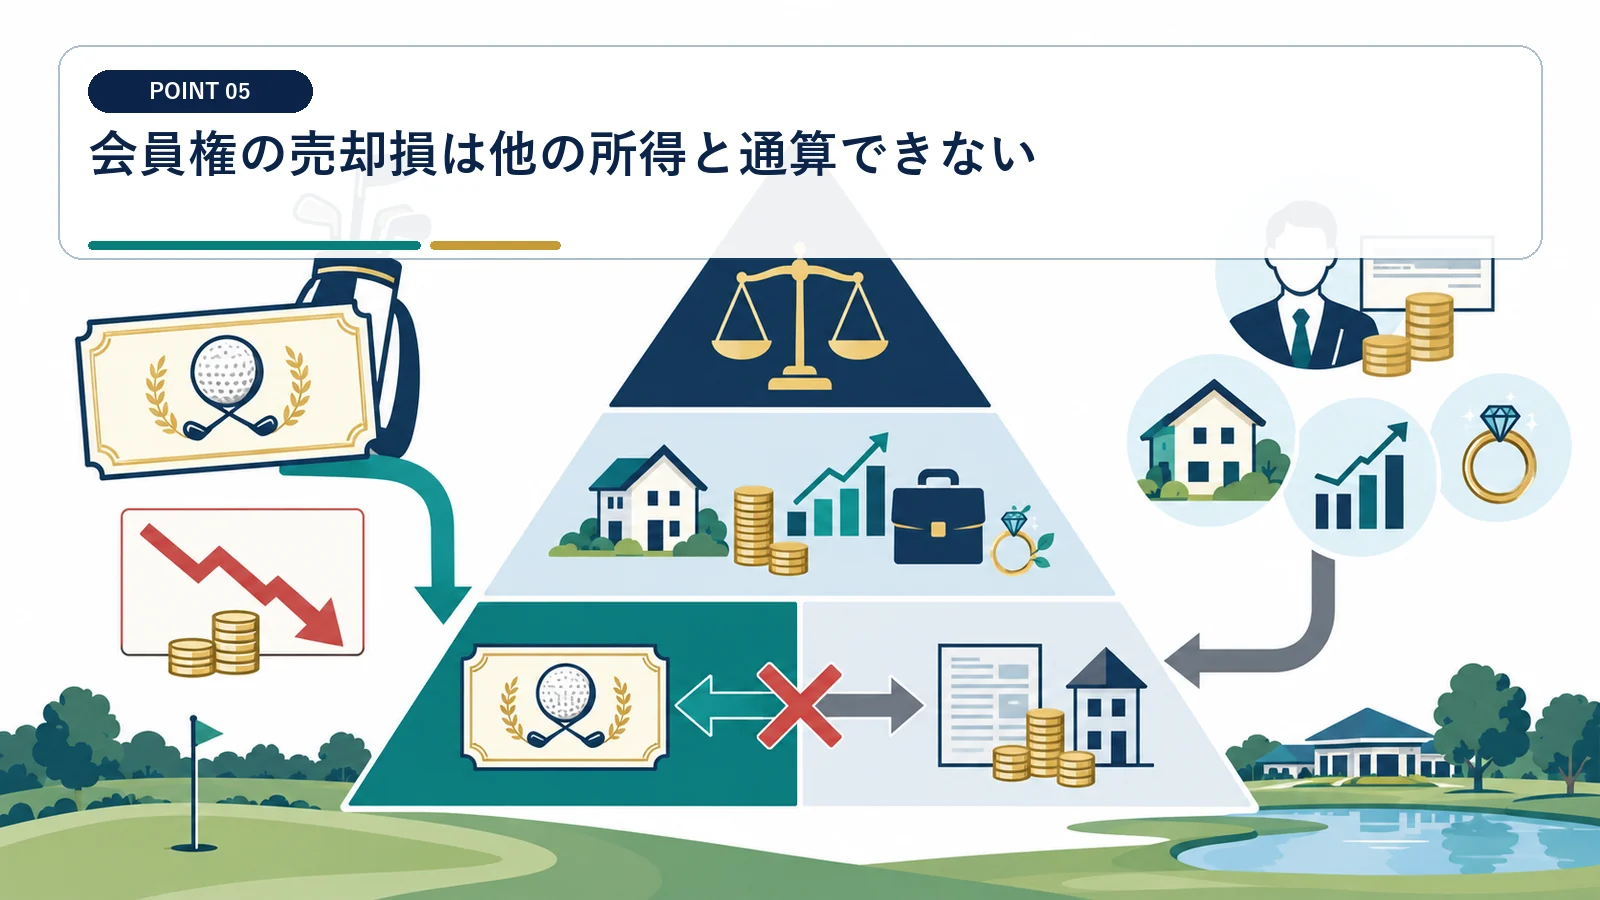
値下がり損を給与や事業の黒字から差し引く扱いは原則認められません。
損失制限は売却時期と資産の性質を確認する
その年の他の取引も含め、クラブの営業状況、退会通知、預託金返還合意、売買契約を同じ一覧で確認します。
平成26年4月1日以後に譲渡したゴルフ会員権の損失は損益通算の対象外です。 赤字の売買計算書だけで通算しないでください。
預託金返還だけの取引と区別する
施設利用権が消滅した後の債権譲渡や退会返還は、会員権売却と同じ計算にならない場合があります。
同年の取引との合算順序もあるため、クラブの営業状況、退会通知、預託金返還合意、売買契約を年単位で集約します。
短期譲渡所得は控除後の全額、長期譲渡所得は控除後の2分の1が総合課税の対象です。
会員種別の切替えに支払った金額は、取得費へ加算される場合があります。
破綻・民事再生後の会員権は権利内容を読み直す
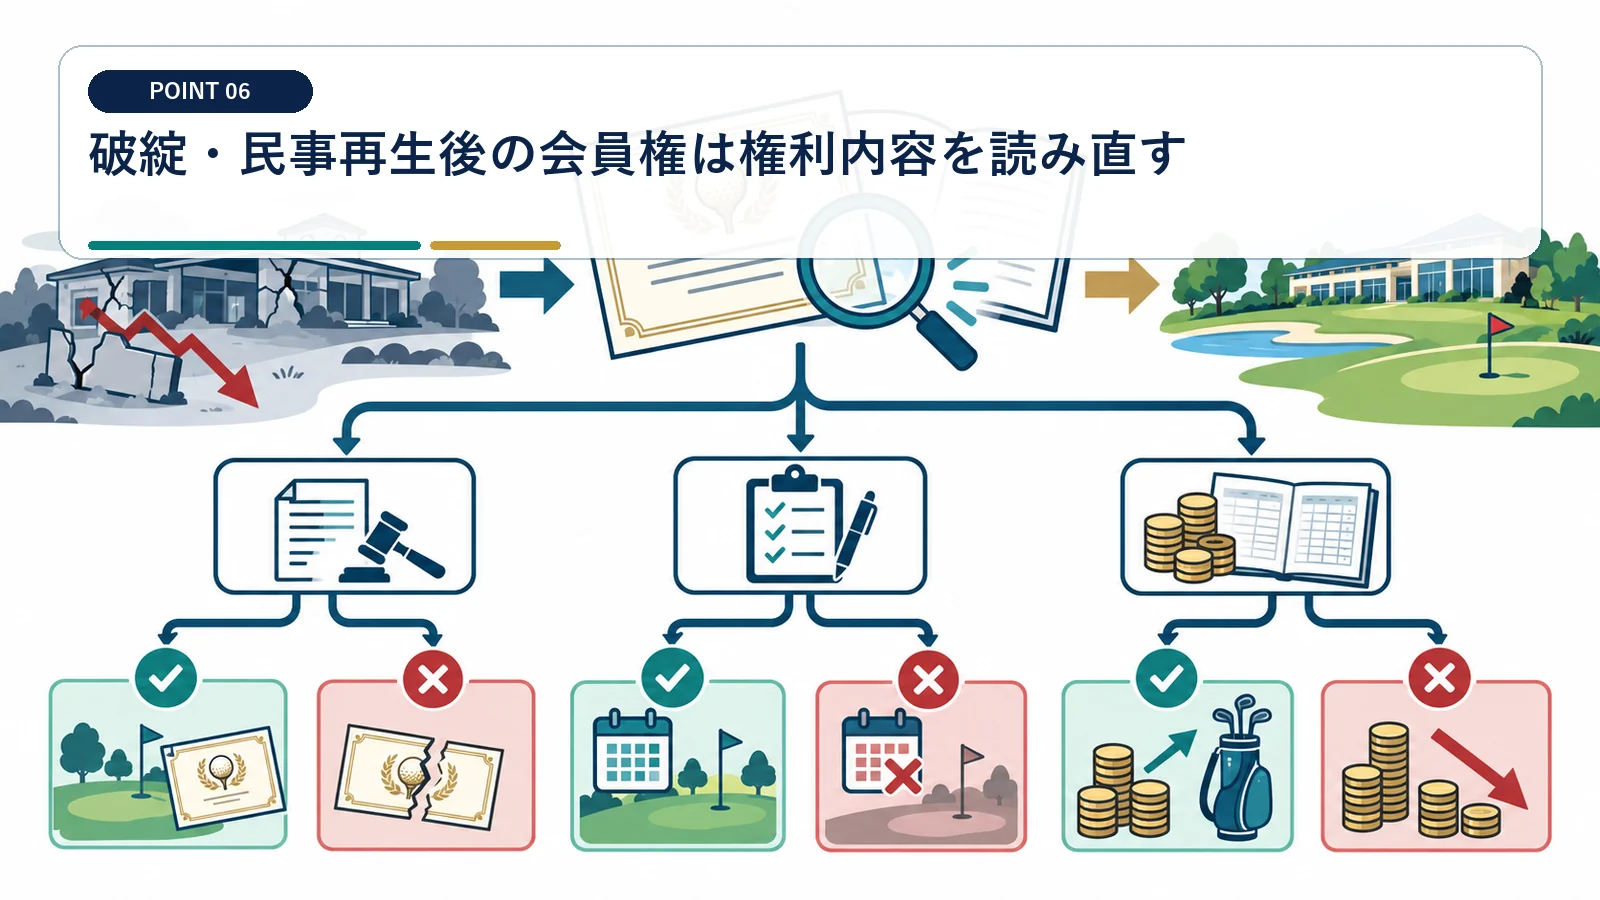
クラブの再編で預託金や施設利用権が変わると、売った資産の内容も変わります。
再生計画で消滅した権利を確認する
契約前に再生計画、債権届出、新会員証、追加払込記録を確認すれば、対価の配分や税負担を価格交渉へ反映できます。
旧会員権の一部が切り捨てられ、新会員権や弁済債権へ変わった経緯を整理します。 額面をそのまま取得費として残さないでください。
取得費の引継ぎを資料から判断する
取引相手との価格合意とは別に、再生計画、債権届出、新会員証、追加払込記録に基づく税務区分を残します。
旧権利と新権利の対応、追加払い、返還額を時系列にして取得費を再構成します。
売却前に税後手取りと年会費負担を比べる
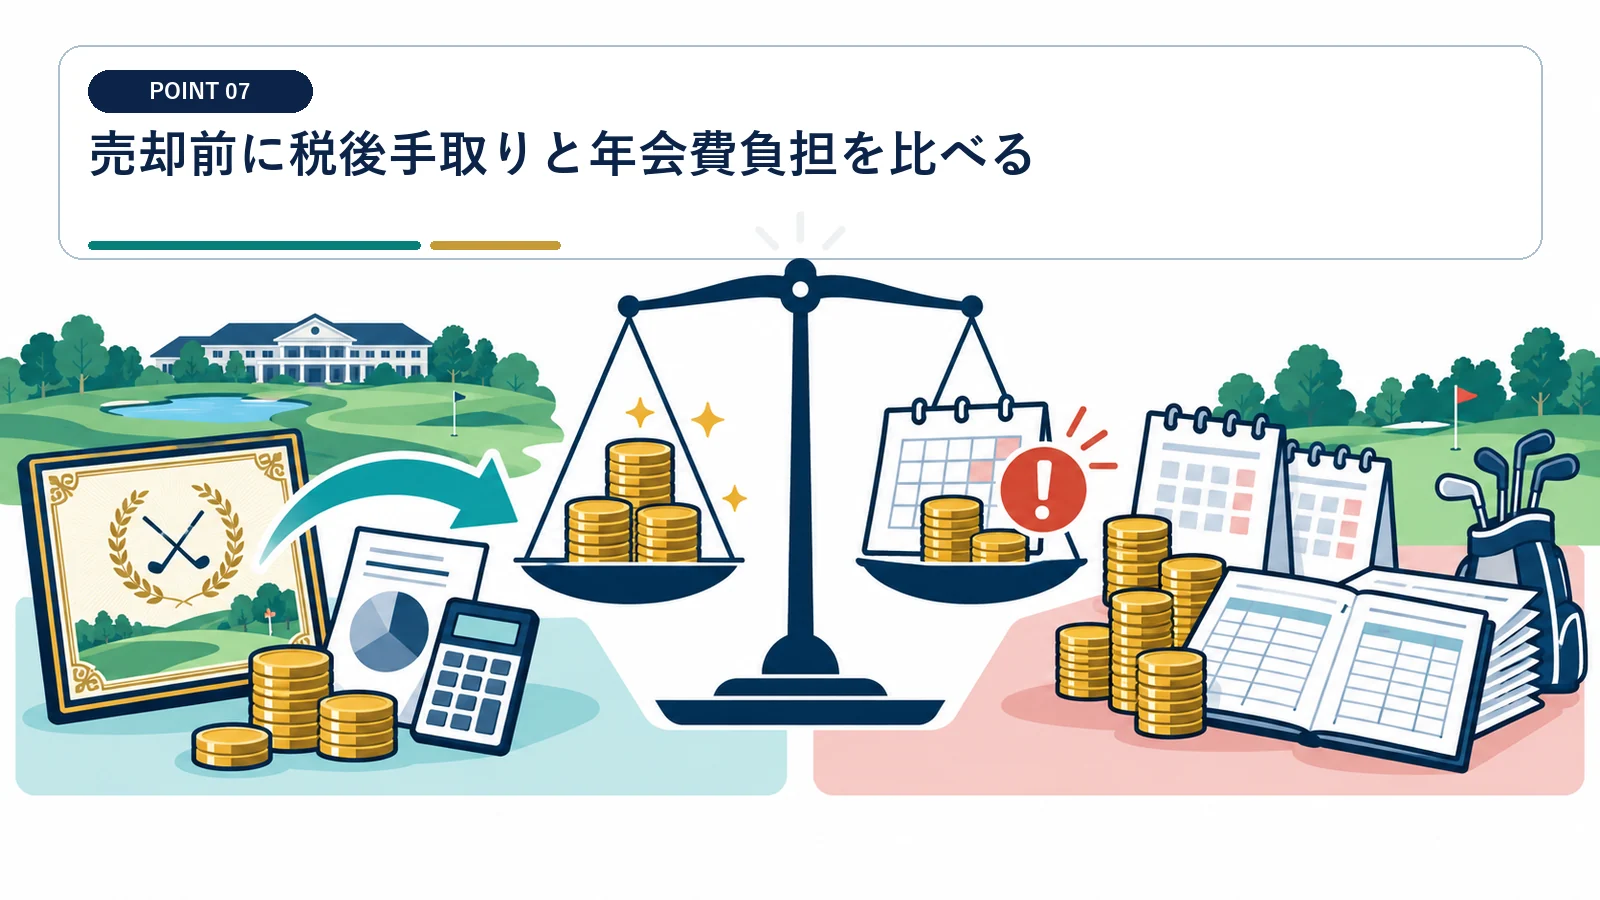
相場だけでなく、仲介料、名義書換、税金、保有継続費を含めて判断します。
複数業者の査定条件を同じ基準で比べる
手数料控除前後、成約時期、買い取りと仲介の違いを比較します。 高い提示額だけで手取りを判断しないでください。
決算日または売却日時点の査定書、年間売却計画、所得見込み、住民税試算を保存し、後日の事情と混ぜないことが大切です。
他の譲渡予定と同じ年にする影響を試算する
日付が年度をまたぐときは、査定書、年間売却計画、所得見込み、住民税試算から権利や損益が確定した時点を特定します。
50万円控除や総合所得の税率が変わるため、売却時期は全資産の計画で見ます。
確定申告では総合譲渡用の内訳を再現できるようにする
取得日、売却日、取得費、譲渡費用、短期・長期を一つのファイルへまとめます。
売却計算書と入金額を照合する
申告書の各金額は譲渡所得の内訳書、確定申告控え、通帳、業者精算書までさかのぼれるよう、索引を付けて保管します。
業者が差し引いた仲介料や名義関連費用を総額表示へ戻して計算します。 入金額だけを収入金額にしないでください。
損失でも記録を保存する
損益通算できなくても、取引内容と計算根拠は税務照会に備えて保管します。
最後に譲渡所得の内訳書、確定申告控え、通帳、業者精算書と元帳・申告書を突合し、二重計上や計上漏れを防ぎます。
総合譲渡の特別控除は年間最高50万円で、短期と長期を合わせた共有枠です。
取得日の判定では、権利の切替え前後の同一性を契約内容から確認します。
ゴルフ会員権の売却税金でよくある疑問
株式型会員権なら株式の税率ですか?
いいえ。ゴルフ場を有利に継続利用する会員資格を一体で譲渡する場合は、原則として総合課税の譲渡所得です。
購入時の名義書換料は取得費になりますか?
資産取得に直接要したものか、単なる利用期間の費用かを領収書と会則から確認します。
売却損を給与所得から引けますか?
平成26年4月1日以後の譲渡損は、原則として給与所得などとの損益通算ができません。
5年超なら税額は半分ですか?
税額ではなく、50万円控除後の長期譲渡所得の2分の1を他の所得へ合算します。
ゴルフ会員権の譲渡損は、原則として給与所得など他の所得と損益通算できません。
営利目的で継続的に会員権を売買すると、実態に応じ事業所得または雑所得となります。
