
個人が特許権を売却したら税金はいくら?長期譲渡を計算
個人が特許権を一括売却した所得は、土地建物・株式以外の資産の譲渡として総合課税の譲渡所得になるのが基本です。自分の研究で取得した特許権は、所有期間が5年以内でも長期譲渡所得となる取扱いがあり、50万円控除後の2分の1を他の所得へ合算します。
発明者や個人事業主が自ら保有する国内特許権を第三者へ一括譲渡する場面を扱います。法人保有、海外特許、相続した権利、ライセンス収入、ストックオプションは別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 特許登録原簿と権利の取得日
- 研究開発費・取得費・譲渡費用
- 譲渡契約書と対価の内訳
- 保有期間・所得区分・税額の試算
譲渡所得は売却価額から取得費・譲渡費用と年間最高50万円の特別控除を差し引きます。自己研究で取得した特許権は長期譲渡となるため、その残額の2分の1を総所得へ合算します。最終税額は他の所得・所得控除・累進税率で変わるため、課税所得1,275万円などの計算結果をそのまま納税額と誤解しないでください。
- 譲渡契約と実施許諾契約を分ける
- 自己研究の特許権は保有5年以内でも長期譲渡を確認する
- 取得費・譲渡費用と50万円控除を計算する
- 事業者として売る場合の消費税を確認する
特許権の売却では、権利そのものを一括譲渡したのか、実施許諾によるロイヤルティなのか、発明者への報奨金なのかを契約から区分します。一括譲渡なら保有期間に応じた譲渡所得が中心ですが、継続的な許諾料は別の所得区分となるため、名称だけで判断しません。
取得費には権利取得のため直接要した費用を検討しますが、過去に必要経費や法人経費として処理済みの研究費を重ねて控除することはできません。登録日、取得日、売却日、契約対価、仲介・弁理士費用をそろえ、長期・短期の判定と二重控除の有無を確認します。
特許権の一括売却は総合課税の譲渡所得が基本
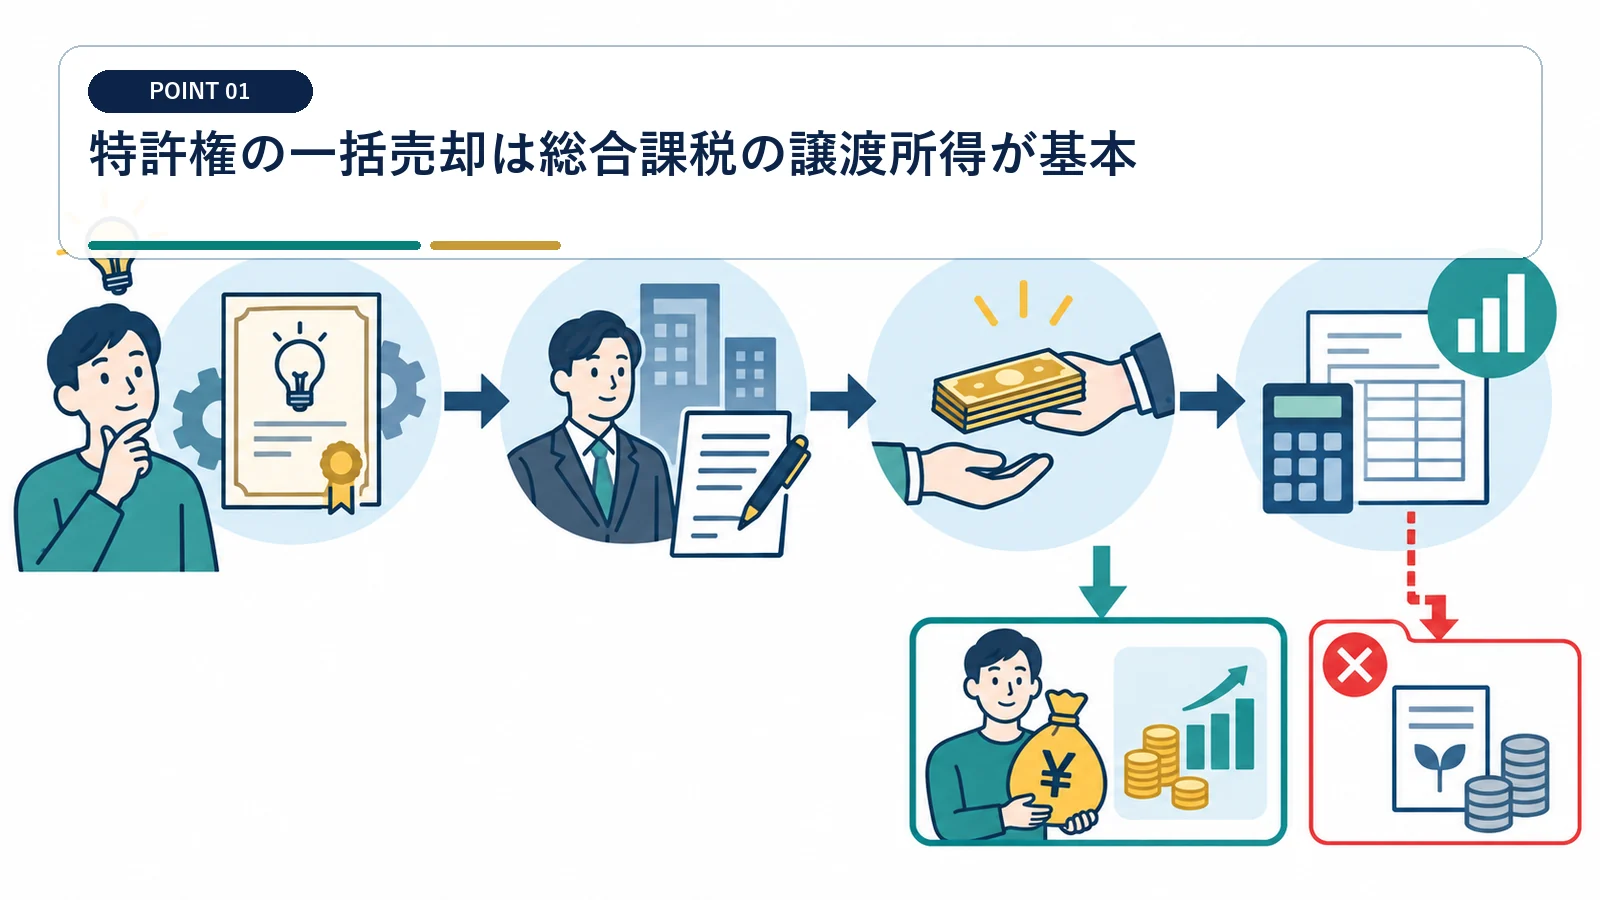
特許権は経済価値を持つ資産であり、その所有権を移す取引は譲渡所得の対象になります。
売却とライセンスを契約で区別する
権利全部を移転するのか、実施権を設定して使用料を受けるのかを確認します。 一括譲渡と実施許諾では、所得区分も契約後の権利関係も異なります。
特許原簿、譲渡契約、実施許諾条項を照合します。
継続的取引なら事業・雑所得も検討する
取引回数、事業規模、広告、帳簿、人的設備から実態を確認します。
知財売買を反復継続して行う場合は所得区分が変わる可能性があります。 反復継続する知財売買は、事業所得や雑所得の可能性も確認します。
自己研究の特許権は所有5年以内でも長期譲渡
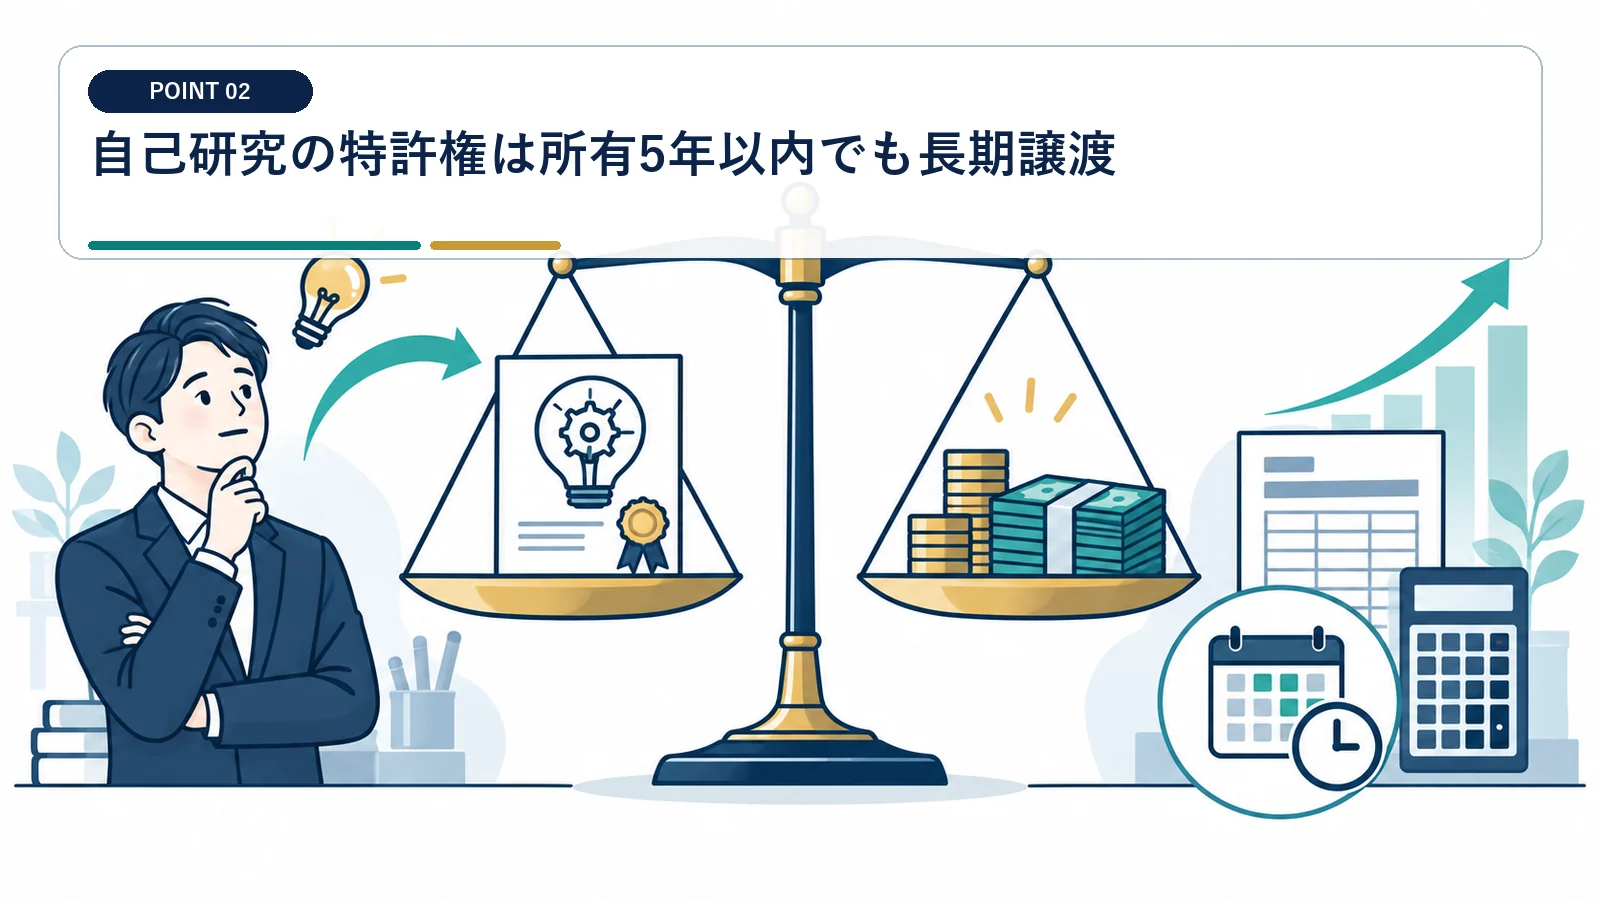
通常の総合譲渡は5年超で長期ですが、自ら研究して取得した工業所有権には例外があります。
発明者と権利取得経緯を確認する
出願書類、発明者情報、権利承継契約を保存します。
自己の研究成果として特許権を取得したか、購入・相続した権利かを分けます。 自己研究で取得した事実は、出願書類と発明者記録で証明します。
長期譲渡の2分の1計算を適用する
特別控除後の長期譲渡所得は、その2分の1を総所得金額へ合算します。 購入・相続した特許権へ自己研究の長期譲渡例外を広げません。
短期譲渡益が同年にあれば50万円控除の順序も確認します。
譲渡所得の対象資産には特許権が含まれ、土地建物や株式等以外の資産は総合課税となります。
総合課税の譲渡所得は、譲渡価額から取得費、譲渡費用、最高50万円の特別控除を差し引いて計算します。
出典:国税庁 No.3152
譲渡所得は売却価額から取得費と費用を引く
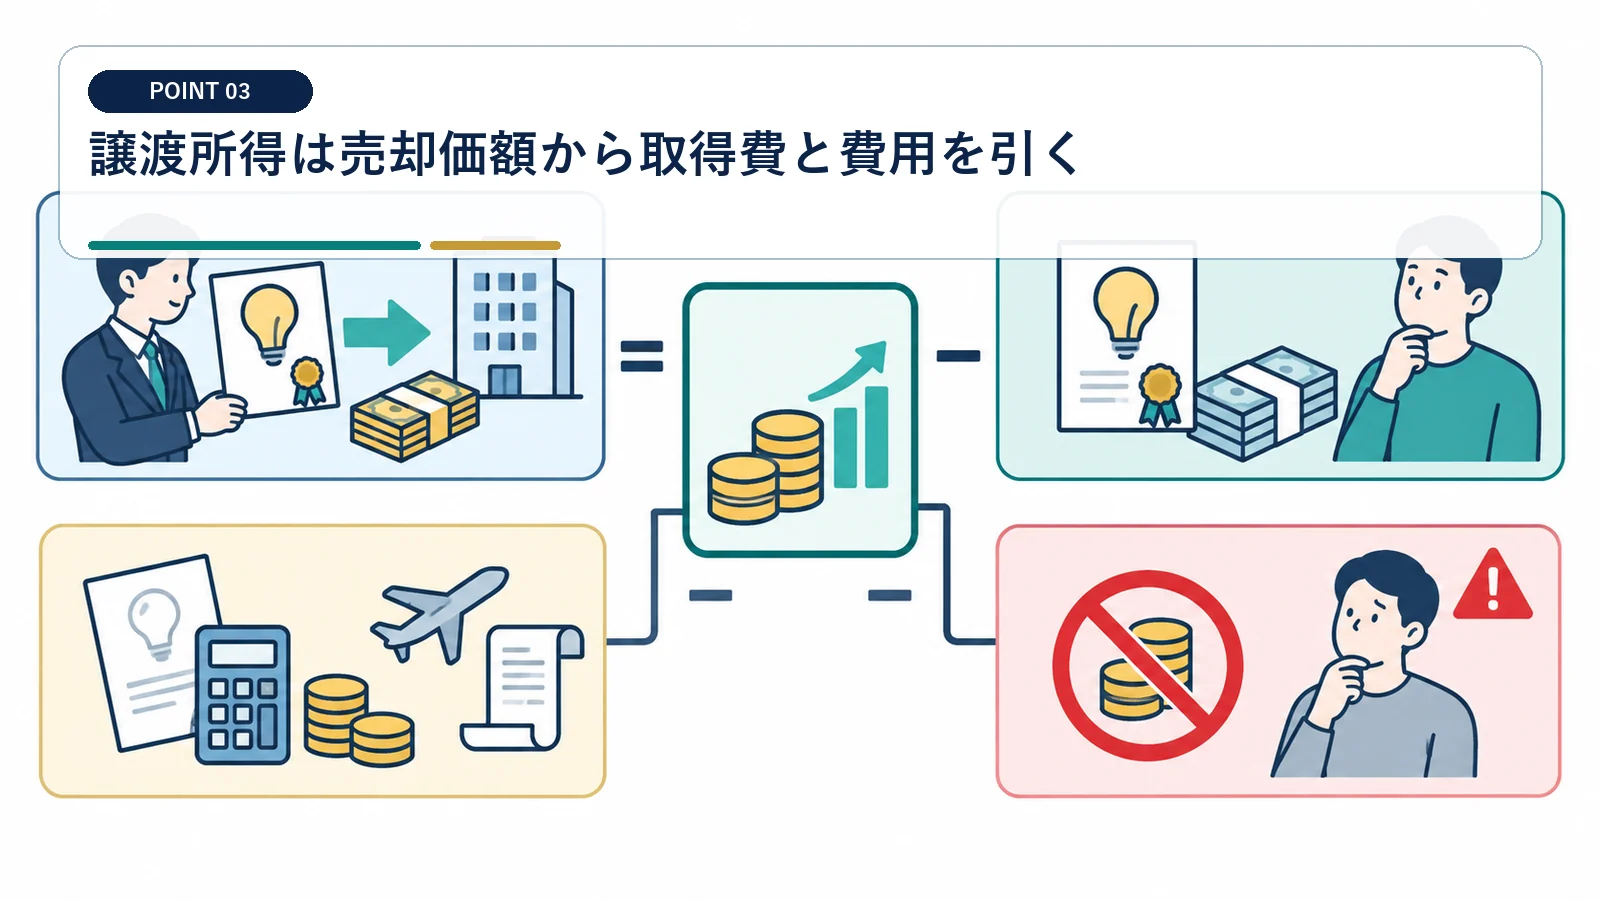
契約金額の全額に税率を掛けるのではありません。
取得費を権利単位で集計する
研究開発費として過年度に必要経費化した金額を二重に取得費へ入れません。
出願料、審査請求料、弁理士費用、権利購入代などの扱いを確認します。 過年度に必要経費化した研究費を、取得費として二重控除しないでください。
譲渡費用を直接関連支出に絞る
一般管理費や将来研究費を譲渡費用へ混ぜません。
仲介手数料、契約作成費、権利移転登録費など売却に直接必要な費用を集めます。 譲渡費用は、売却を成立させるため直接要した支出に絞ります。
50万円特別控除は年間の総合譲渡益で共有する
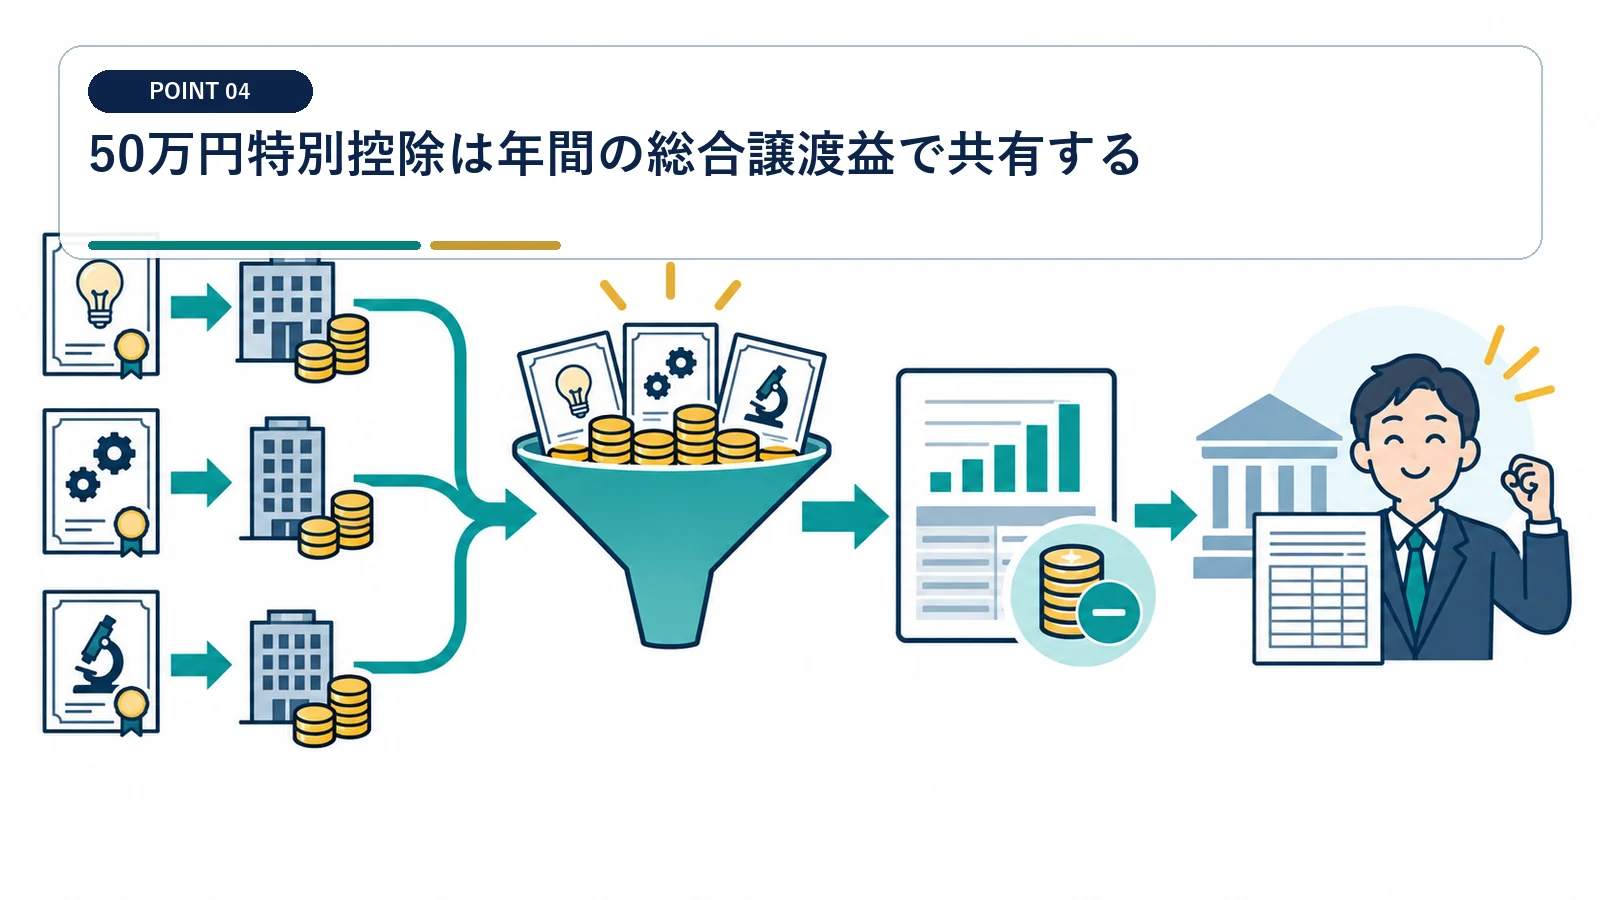
特許権ごとに50万円を使えるのではなく、その年の短期・長期譲渡益全体で計算します。
短期譲渡益から先に控除する
同年に機械、会員権、貴金属などの売却益があれば合算します。 50万円控除は特許ごとではなく、その年の総合譲渡益全体で共有します。
短期益、長期益、控除残額を順番に計算します。
3,000万円売却の例を試算する
他の総合譲渡益がなければ50万円控除後2,550万円の2分の1を合算します。
売却3,000万円、取得費300万円、譲渡費用100万円なら控除前利益は2,600万円です。 課税所得1,275万円は税額ではなく、他の所得へ合算する金額です。
契約対価を特許・ノウハウ・役務へ配分する
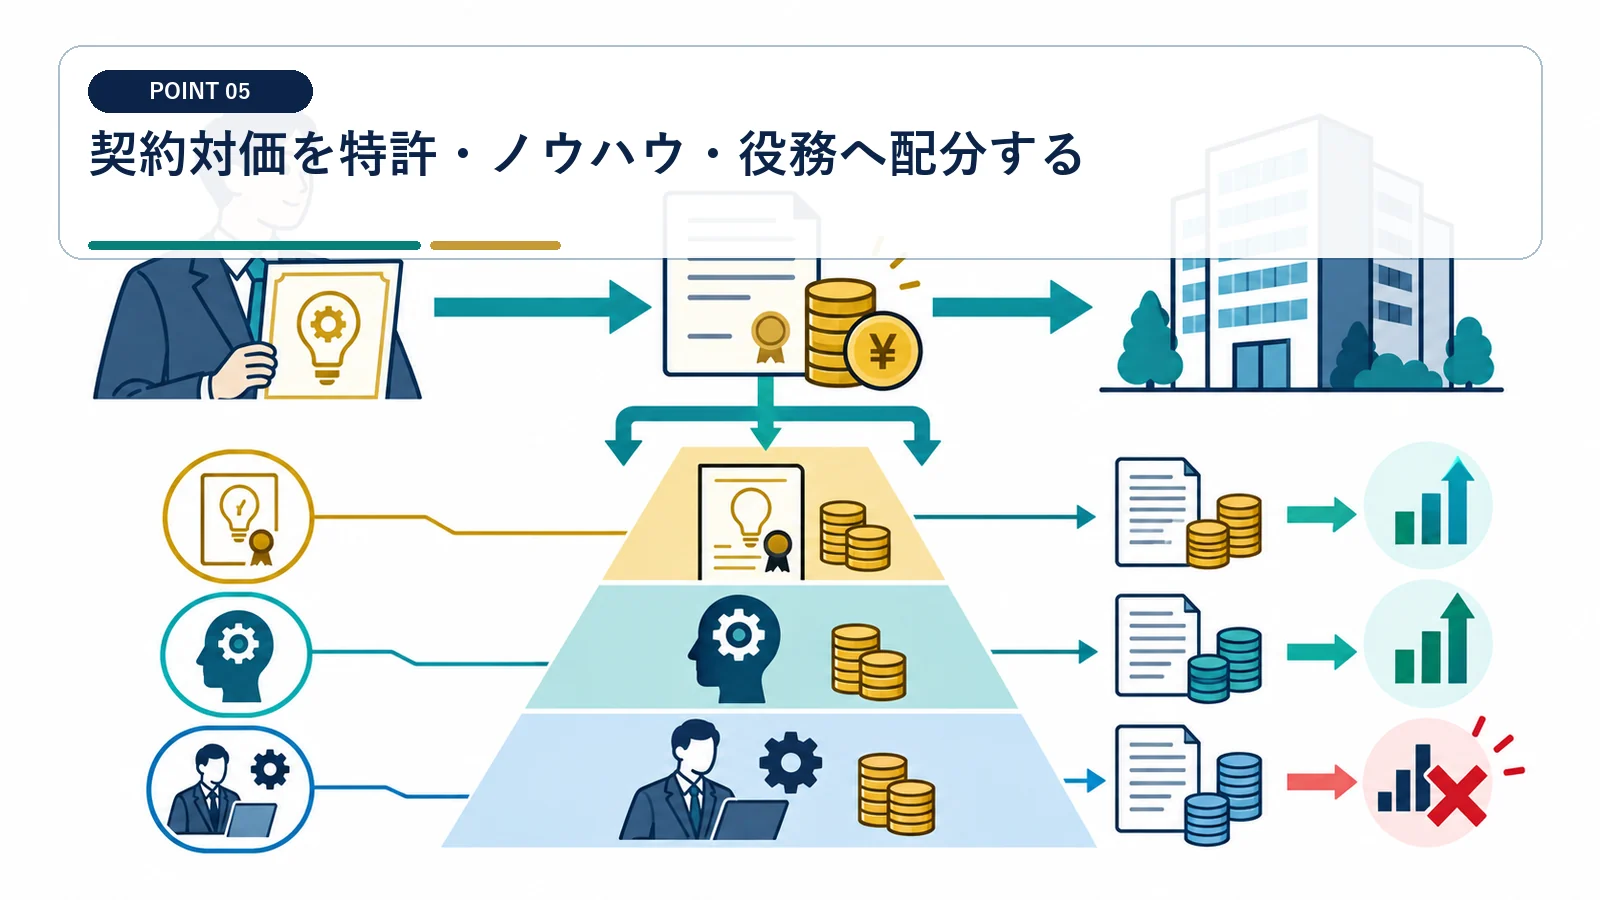
M&Aや共同開発では、一括対価に複数の権利・サービスが含まれます。
特許権部分の時価根拠を作る
将来売上、残存期間、無効リスク、維持費を評価書に反映します。
収益還元、ロイヤルティ免除法、比較取引など評価方法を検討します。 特許・ノウハウ・技術指導の対価は、評価根拠に沿って配分します。
コンサル対価を譲渡所得へ混ぜない
技術指導、引継ぎ、競業避止、成功報酬は別所得になり得ます。 コンサル報酬を譲渡所得へ混ぜると、所得区分を誤るおそれがあります。
業務内容、期間、報酬を契約で分け、実際の役務記録を残します。
自分が研究して取得した特許権や実用新案権などは、所有期間が5年以内でも長期譲渡所得となります。
長期の総合譲渡所得は特別控除後の金額の2分の1を総所得へ合算します。
分割払い・アーンアウトは収入時期を確認する
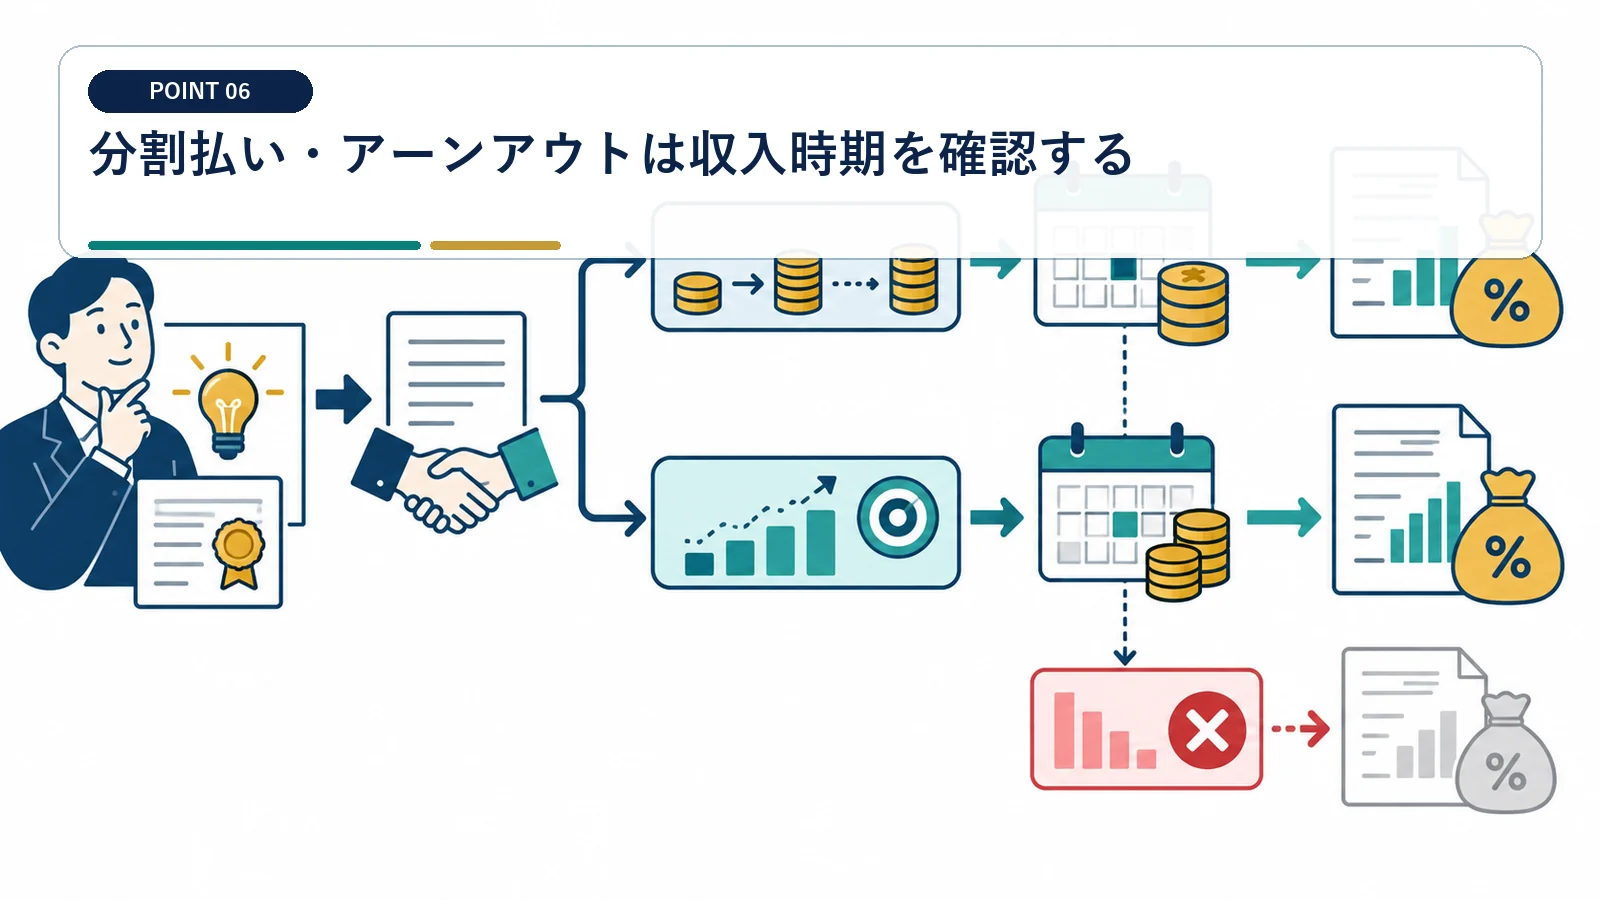
契約日に全対価が確定する場合と、将来売上で追加対価が決まる場合では処理が異なります。
確定対価と条件付対価を分ける
売却年の未収金と将来条件のある金額を区分します。
固定額、分割期日、解除条件、返還条項を確認します。 固定対価と売上連動対価は、契約時に計算式と確定条件を分けます。
追加対価の所得区分を契約時に決める
算定式と支払条件を曖昧にしないでください。
アーンアウトが権利譲渡の追加代金か、継続役務報酬かを見ます。 追加対価が譲渡代金か役務報酬かを、実際の業務内容から判定します。
事業者として売る場合は消費税を確認する
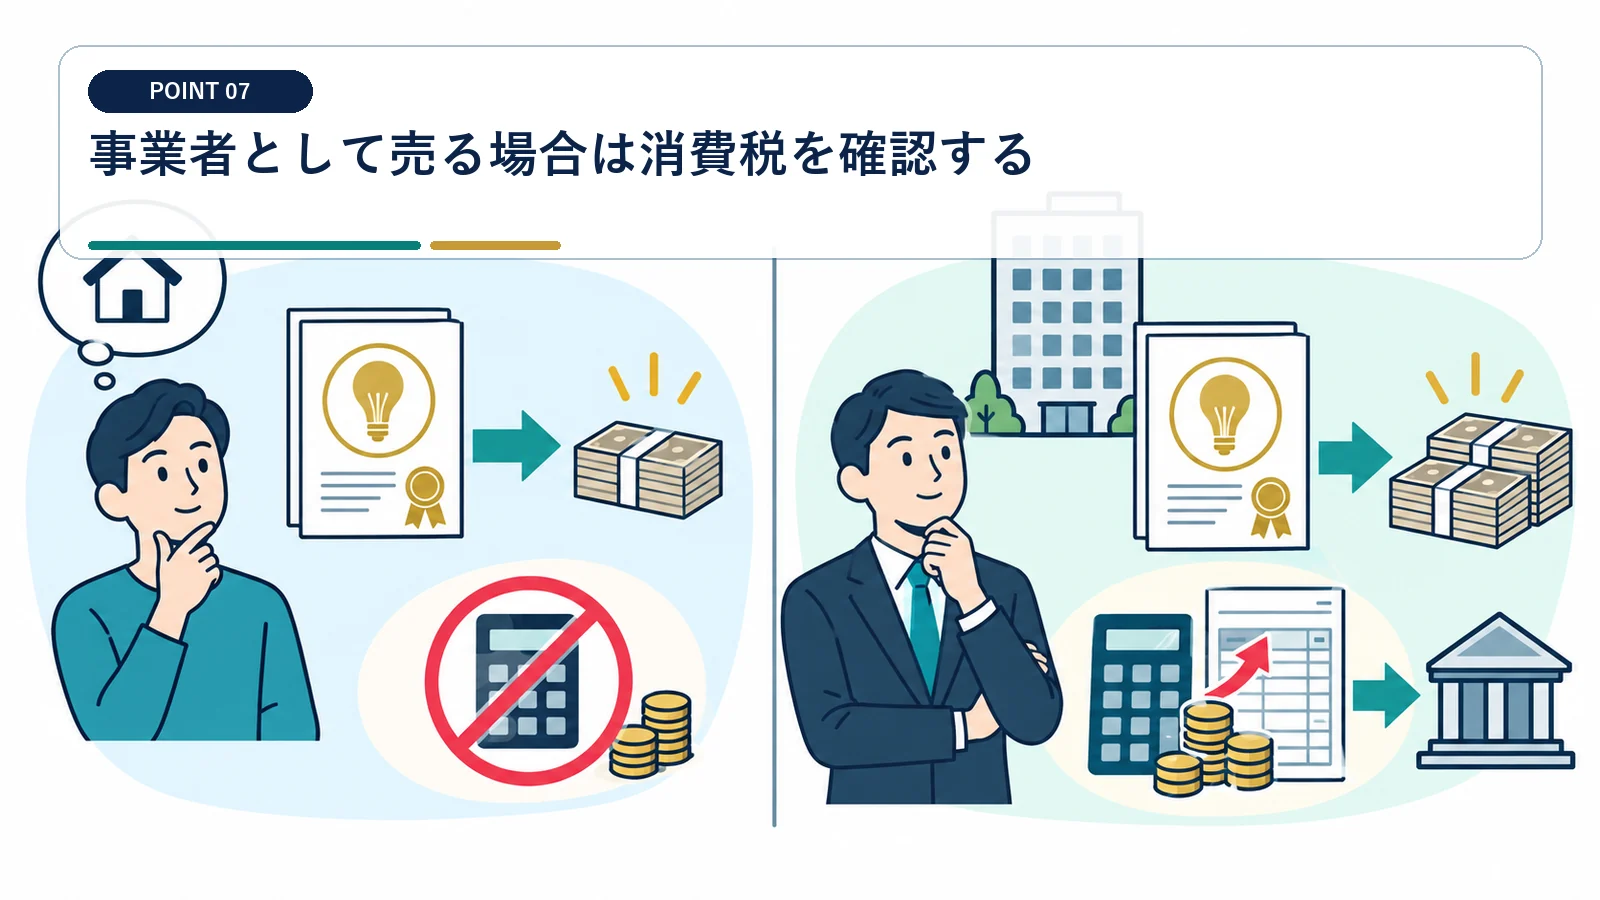
特許権は無体財産権であり、国内で事業として譲渡すれば消費税の課税対象になり得ます。
課税事業者かを確認する
基準期間売上、特定期間、インボイス登録、簡易課税選択を確認します。 事業として国内譲渡する場合は、所得税と消費税を別々に計算します。
税込・税抜の契約金額と請求書を整えます。
所得税の譲渡所得と消費税を分ける
譲渡年の課税売上高と納税資金を試算します。
所得区分が譲渡所得でも、消費税では事業としての資産譲渡かを別に判断します。 課税事業者・免税事業者・簡易課税の状況を売却前に確認します。
売却前に権利・評価・申告資料を完成させる
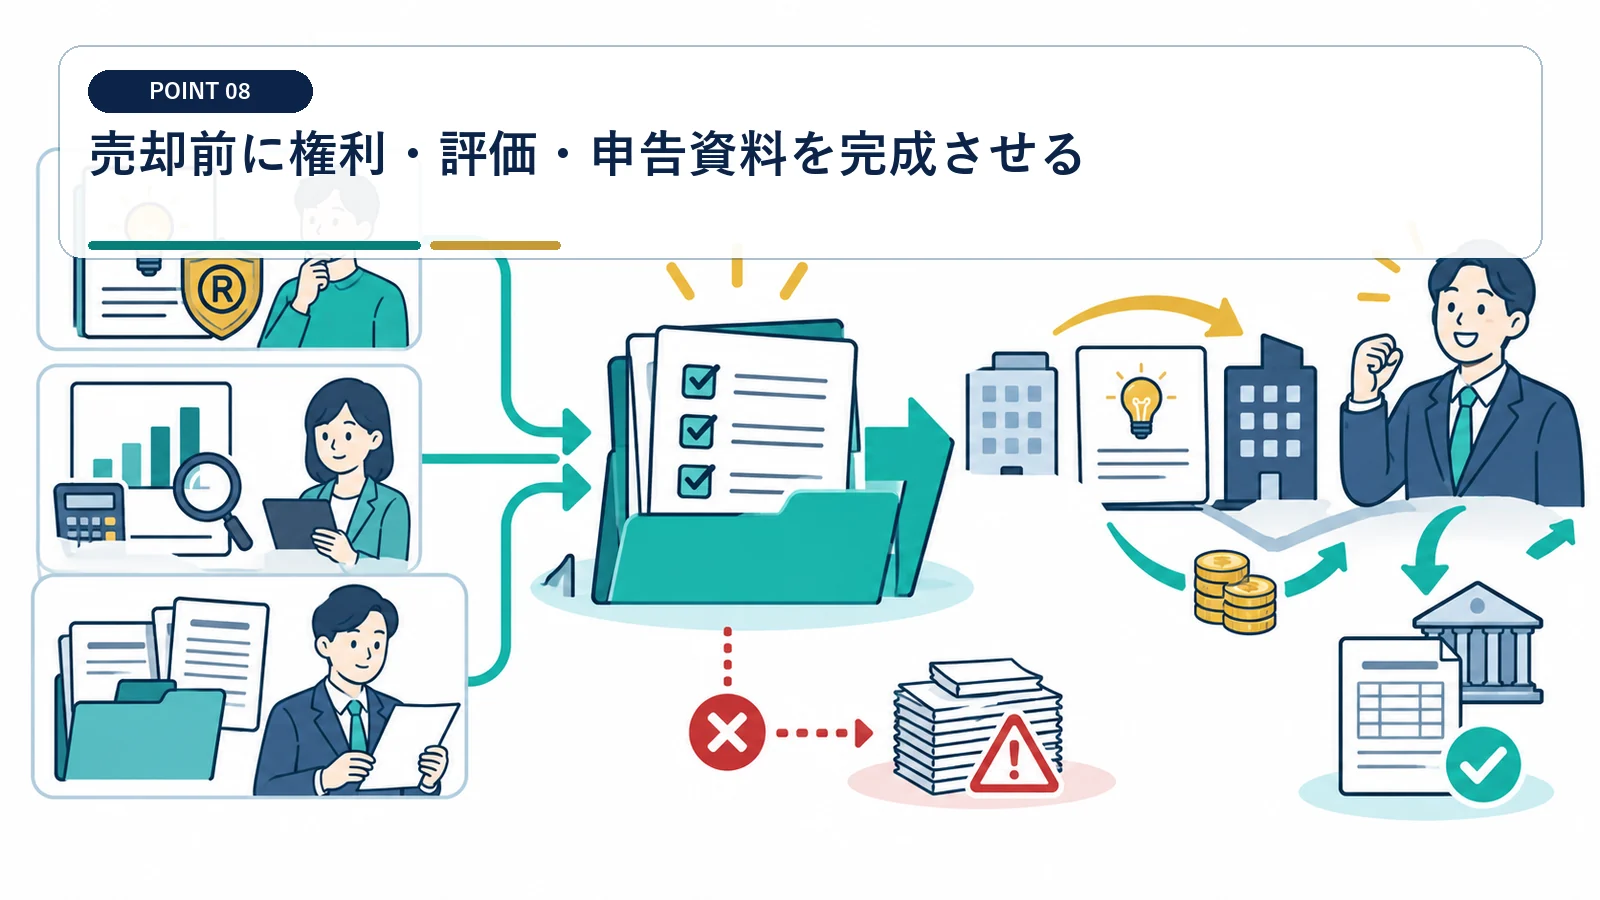
高額な知財取引は契約後の価格配分変更が難しく、源泉・消費税・所得税が連動します。
デューデリジェンス資料を整理する
権利証明と評価書を契約書へ添付します。
登録、年金納付、共有、専用実施権、係争、無効リスクを確認します。 共有持分・専用実施権・係争の有無は、価格と譲渡可能性に影響します。
申告用の総合譲渡内訳を作る
売却額、取得費、譲渡費用、長短区分、特別控除を一覧化します。 売却額、取得費、譲渡費用、50万円控除の順で申告資料を作ります。
他の総合譲渡所得と合わせ、確定申告書付表へつなぎます。
取得費と売却に直接かかった譲渡費用を控除し、50万円控除はその年の短期・長期譲渡益全体で使います。
資産の譲渡には売買だけでなく交換、代物弁済、現物出資など所有資産を移転する行為も含まれます。
個人の特許権売却と税金でよくある質問
自分で発明した特許は5年以内でも短期譲渡ですか?
自己の研究で取得した特許権は、所有期間が5年以内でも長期譲渡所得となる取扱いがあります。
特許権の売却代金は半分が非課税ですか?
非課税ではありません。長期譲渡所得は取得費等と50万円控除後の金額の2分の1を総所得へ合算します。
弁理士費用はすべて取得費ですか?
過去に必要経費にした額との二重控除を避け、権利取得・売却との直接関係を個別に確認します。
個人の特許売却に消費税はかかりますか?
課税事業者が事業として国内で譲渡する場合は課税対象になり得ます。事業者性と契約を確認します。
国内で事業者が事業として対価を得て行う資産や権利の譲渡は、消費税の課税対象となります。
事業用資産の譲渡では、所得税の譲渡所得計算と消費税の課税関係を別に確認します。
