
個人事業主の休業補償金は課税?事業所得と必要経費を確認
個人事業主が事故相手や損害保険から休業補償金を受け取る場合、営業収入や必要経費を補う部分は原則として事業所得の総収入金額に入ります。身体傷害への慰謝料や治療費の非課税とは分け、示談・査定による確定時期と補償期間を確認します。公共事業の営業補償は別記事で扱います。
個人事業主が損害保険や交通事故・工事事故の相手方から休業補償を受ける場面を扱います。公共事業の起業者から受ける収益補償、雇用者の休業補償給付、傷病手当金、法人の利益保険は別制度です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 補償金支払通知と算定根拠
- 休業期間の売上・固定費台帳
- 補償対象と実費弁償の区分
- 事業所得・必要経費・納税額の試算
店舗休業や売上減少、固定費を補塡する休業補償金は、事業所得等として課税されるのが基本です。休業中に実際に負担した賃料、人件費、外注費などは要件に沿って必要経費へ計上し、事故による身体損害の非課税部分とは示談書で区分します。
- 事業損失補塡と身体損害補償を分ける
- 休業期間と権利確定年を確認する
- 実際の固定費・臨時費用を必要経費へ入れる
- 高額受領年の所得税・住民税・保険料を試算する
休業補償金は、身体の傷害に対する慰謝料と、事業の売上・利益・固定費を補う金額を区分します。個人事業主の事業収益を補う部分は、一般的な非課税の損害賠償金と同じ扱いにはなりません。示談書や支払通知で補償対象期間と算定項目を確認します。
補償算定で使われた経費率をそのまま確定申告へ転記せず、休業中にも実際に発生した賃料、人件費、減価償却費などを帳簿に基づいて計上します。復業後の売上と同じ年度へ補償金が集中する場合もあるため、所得税、住民税、予定納税まで含めて手元資金を試算します。
休業補償金は失った売上や利益を補う
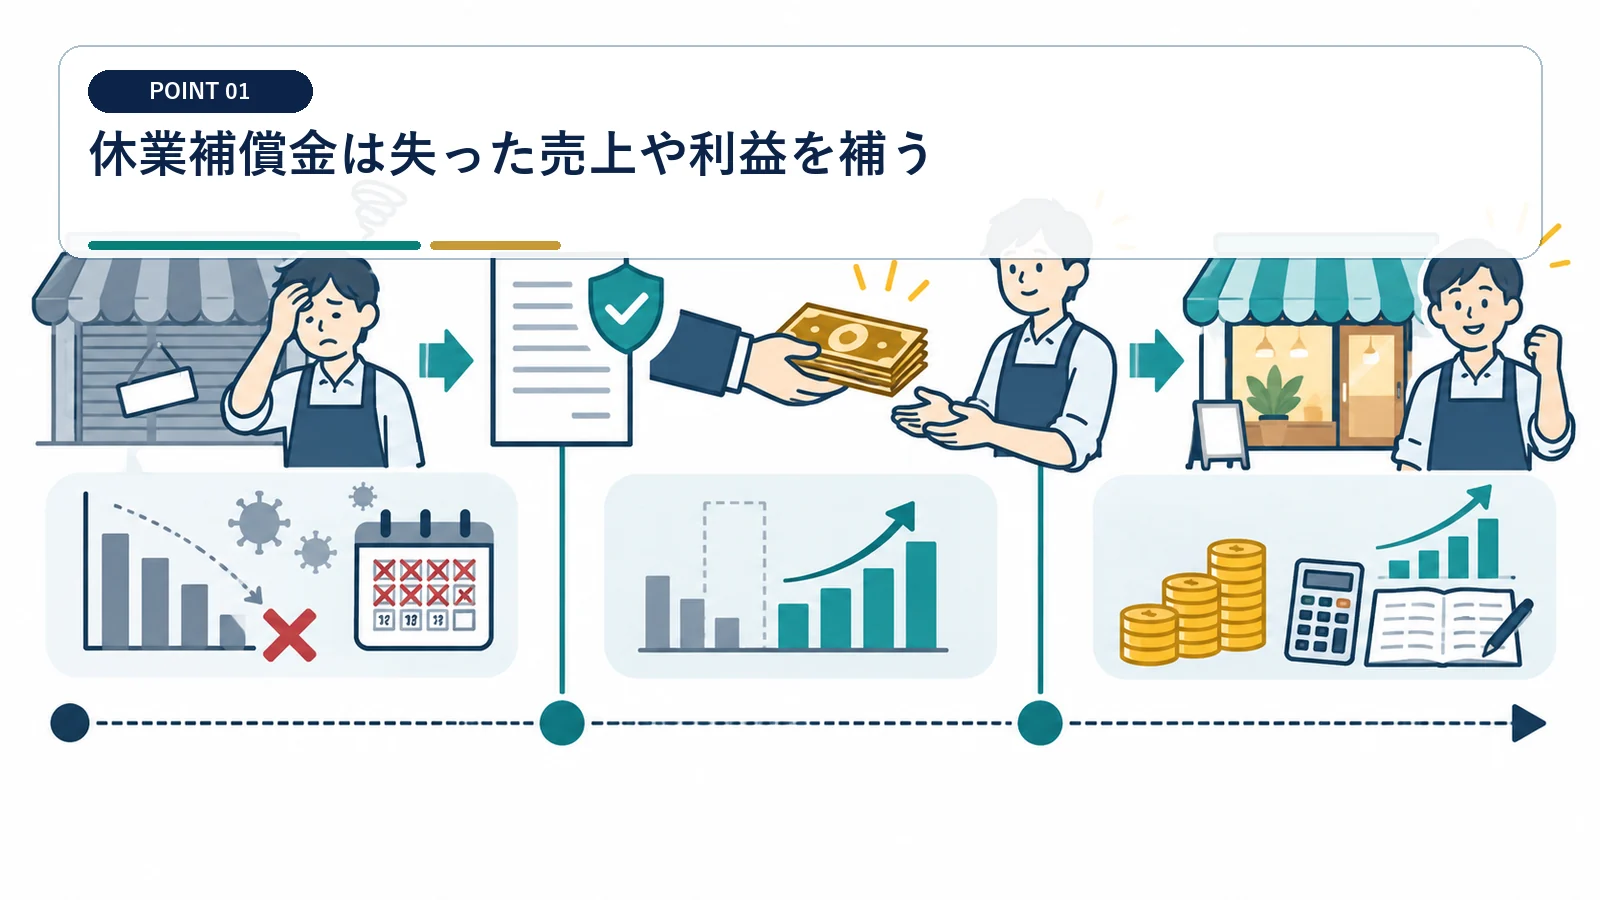
営業できなかった期間の事業収入や継続費用を埋める性質を持ちます。
支払者と補償根拠を確認する
保険会社、事故相手、公共事業者で約款・示談・補償基準が異なります。 事故相手の示談金と損害保険金は、支払根拠を別々に保存します。
支払通知と算定表を保存します。
身体損害の補償と分ける
項目別金額を示談書へ明記し、非課税部分との境界を残します。
治療費、慰謝料、休業中の事業損失が同じ示談金に入ることがあります。 治療費・慰謝料と事業休業損失は、示談書で項目別金額を示します。
事業の収益・費用補塡は総収入金額へ入れる
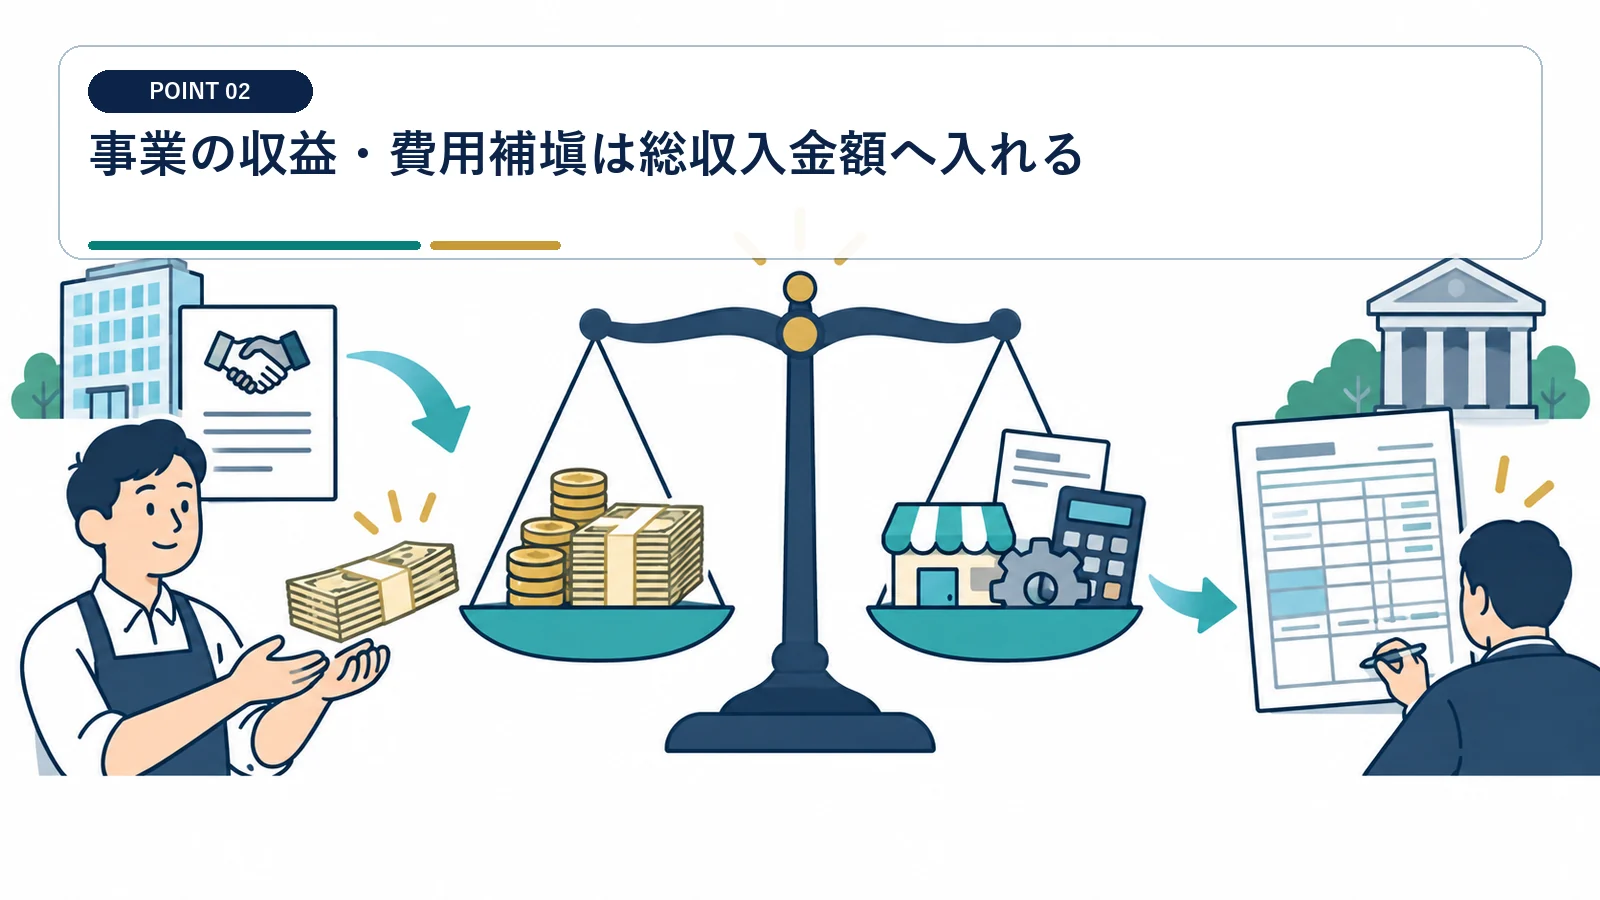
個人への損害賠償金でも、事業補償は原則非課税ではありません。
売上減少補償を事業所得に計上する
雑収入などの補助科目で記帳し、青色申告決算書へ反映します。
休業で失った利益を補う部分は事業収入に対応します。 売上減少を補う金額は、個人への賠償でも事業所得の収入です。
必要経費補塡も収入として扱う
仮店舗賃料や固定費を補う金額も総収入へ算入します。 固定費補償も収入へ計上し、実際の家賃等を必要経費へ入れます。
補償金と実際の費用を相殺せず総額で記録します。
個人事業者が収益や必要経費の補塡として受ける損害賠償金は非課税ではなく、事業所得の収入金額となる場合があります。
出典:国税庁 No.2201
休廃業等の費用や事業減収を補う補償金は、事業態様に応じて事業所得等の総収入金額へ算入します。
出典:国税庁 No.3555
収入年は示談・査定の確定時期から判断する
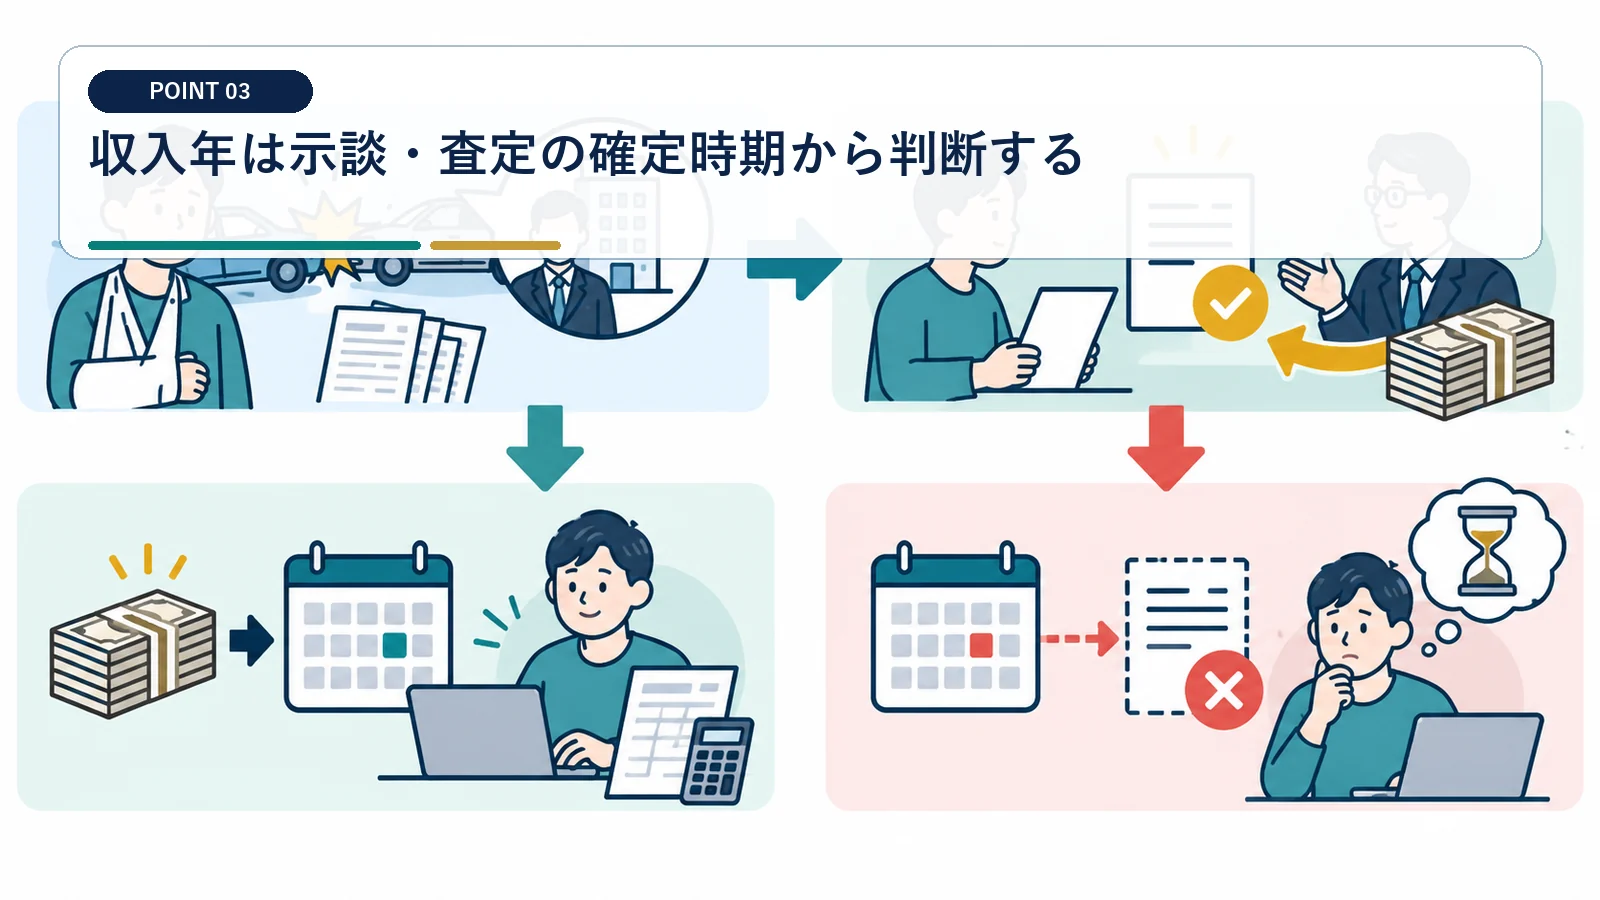
事故日や休業開始日と、補償額が確定する日は違うことがあります。
示談成立・支払確定を確認する
請求日、査定日、示談日、入金日を並べます。
責任や休業期間が争われている場合は、権利確定の時点を整理します。 事故日ではなく、示談・査定で責任と金額が固まった時期を確認します。
公共事業の営業補償と混同しない
事故・保険の休業補償へ収用特例をそのまま使わず、支払根拠を確認します。
収用に伴う収益補償には立退年に関する別の取扱いがあります。 公共事業の営業補償は117の記事で確認し、本記事の示談時期と混同しません。
休業期間中の固定費は実額で必要経費にする
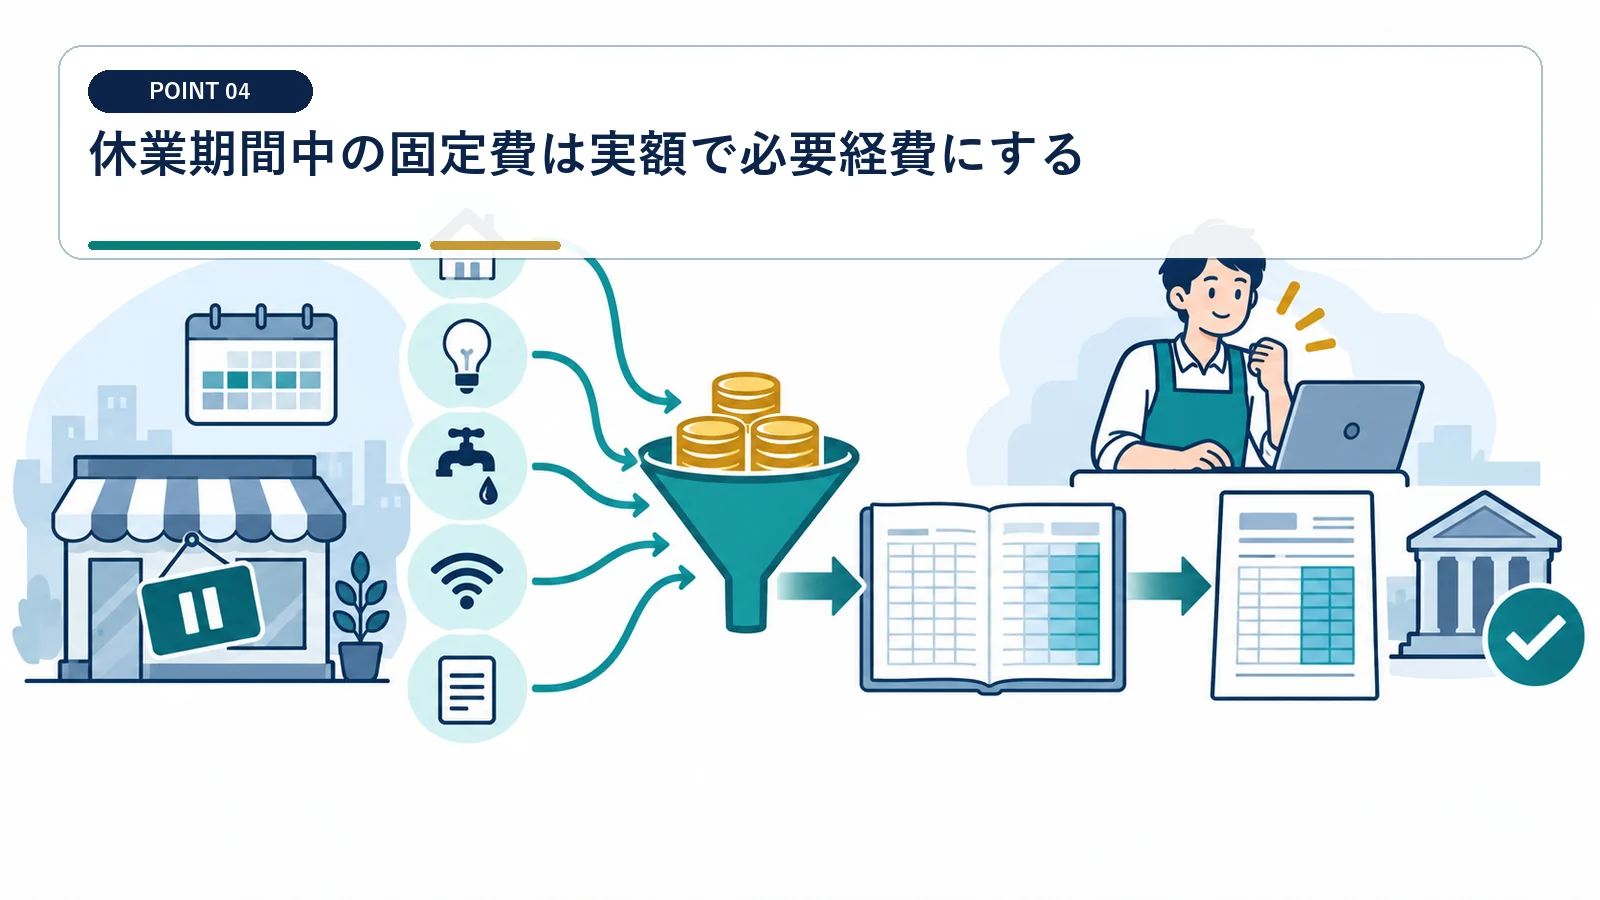
補償計算で認められた額と、税務上の必要経費は必ずしも同じではありません。
賃料・人件費・リース料を集計する
休業中も事業維持のために負担した費用を帳簿へ計上します。 休業中の家賃・人件費は、補償算定額ではなく実際の支払額で計上します。
支払証憑と事業関連性を確認します。
家事費と事業費を按分する
従前の合理的な按分基準を継続し、補償割合だけで経費を決めません。
自宅兼事務所や車両などは休業中も家事使用が混ざります。 自宅兼事務所の家事按分は、休業前と同じ合理的基準を続けます。
仮店舗・復旧・再開費用を区分する
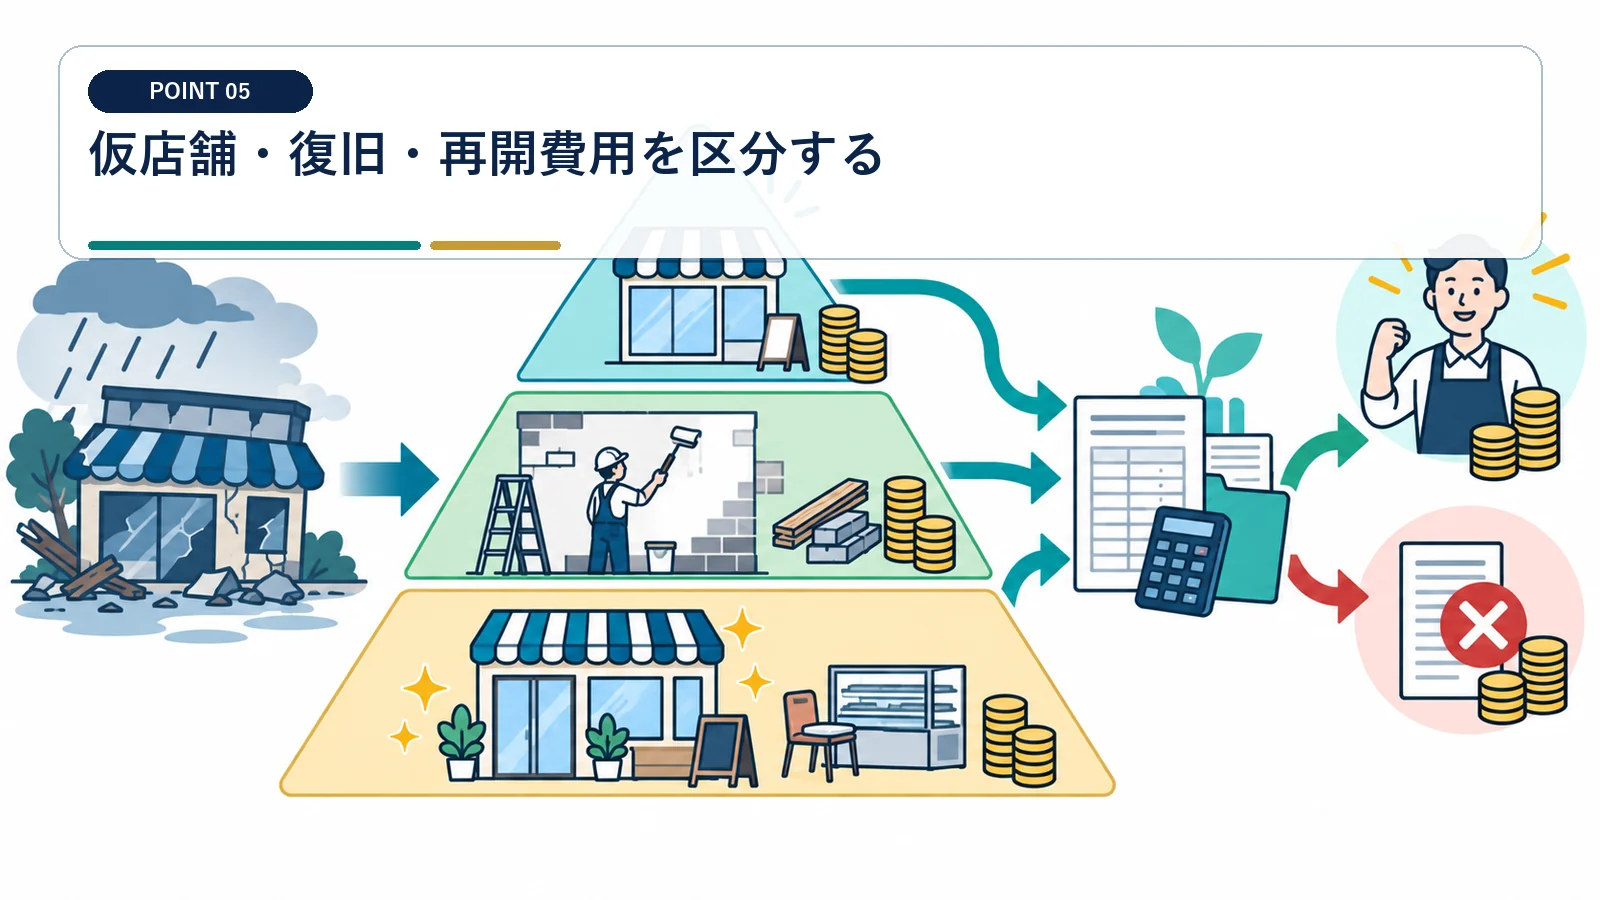
休業後の再開に向けた支出には、必要経費と固定資産取得が混在します。
臨時営業費を補助科目で管理する
補償対象期間と支払日を対応させます。
仮店舗、広告、代替外注、特急運送などを事故別に集計します。 仮店舗費と設備改良費を分け、後者は固定資産計上を検討します。
資本的支出を固定資産へ振り替える
設備能力や価値を高める復旧工事は、修繕費でなく資産計上となる場合があります。 原状回復工事と性能向上工事を見積明細から切り分けます。
工事明細から原状回復部分と改良部分を分けます。
仮店舗賃料を補う損害賠償金は必要経費の補塡であり、事業所得の収入金額となる例が示されています。
収用に伴う一定の収益補償金は、申出により立退日の属する年分へ算入できる取扱いがあります。
消費税は対価性と課税事業者区分で判断する
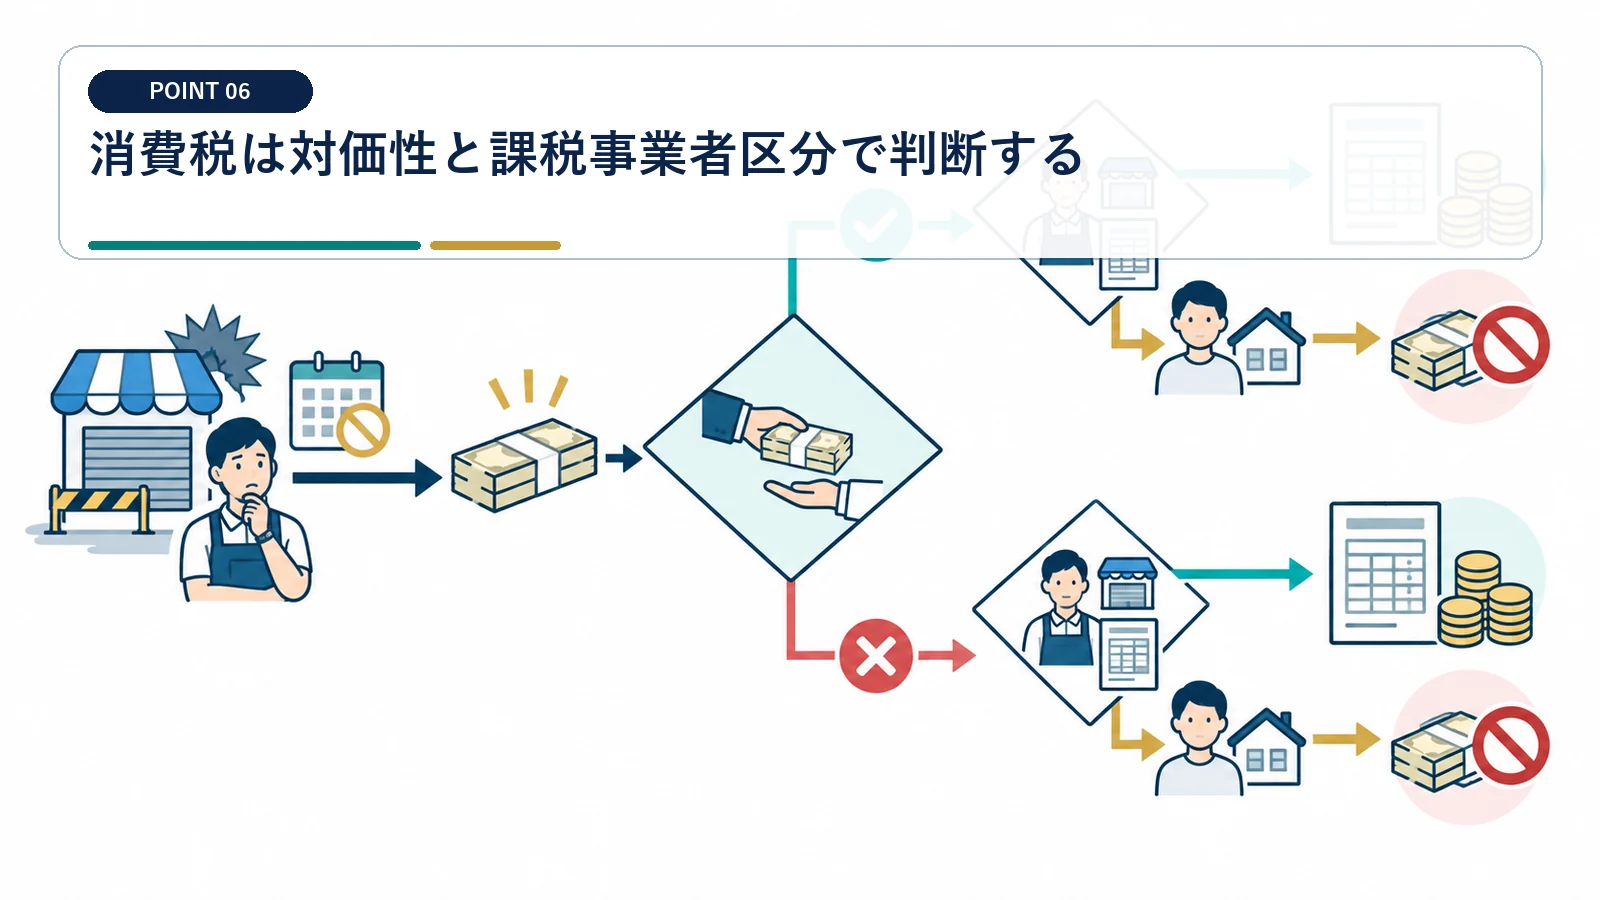
所得税で事業収入になる休業補償でも、消費税の課税売上とは限りません。
純粋な損失補塡は対象外を検討する
税区分を対象外に設定し、課税売上割合へ入れません。
資産譲渡や役務提供の反対給付でなければ、通常は消費税対象外です。 純粋な損失補塡は消費税対象外でも、所得税では事業収入になります。
復旧費の仕入税額控除を確認する
簡易課税や免税事業者との違いも確認します。
課税事業者は工事・賃料・外注の適格請求書を保存します。 復旧費の仕入税額控除は、適格請求書と事業用途から判定します。
高額受領年は住民税・国民健康保険料等も確認する
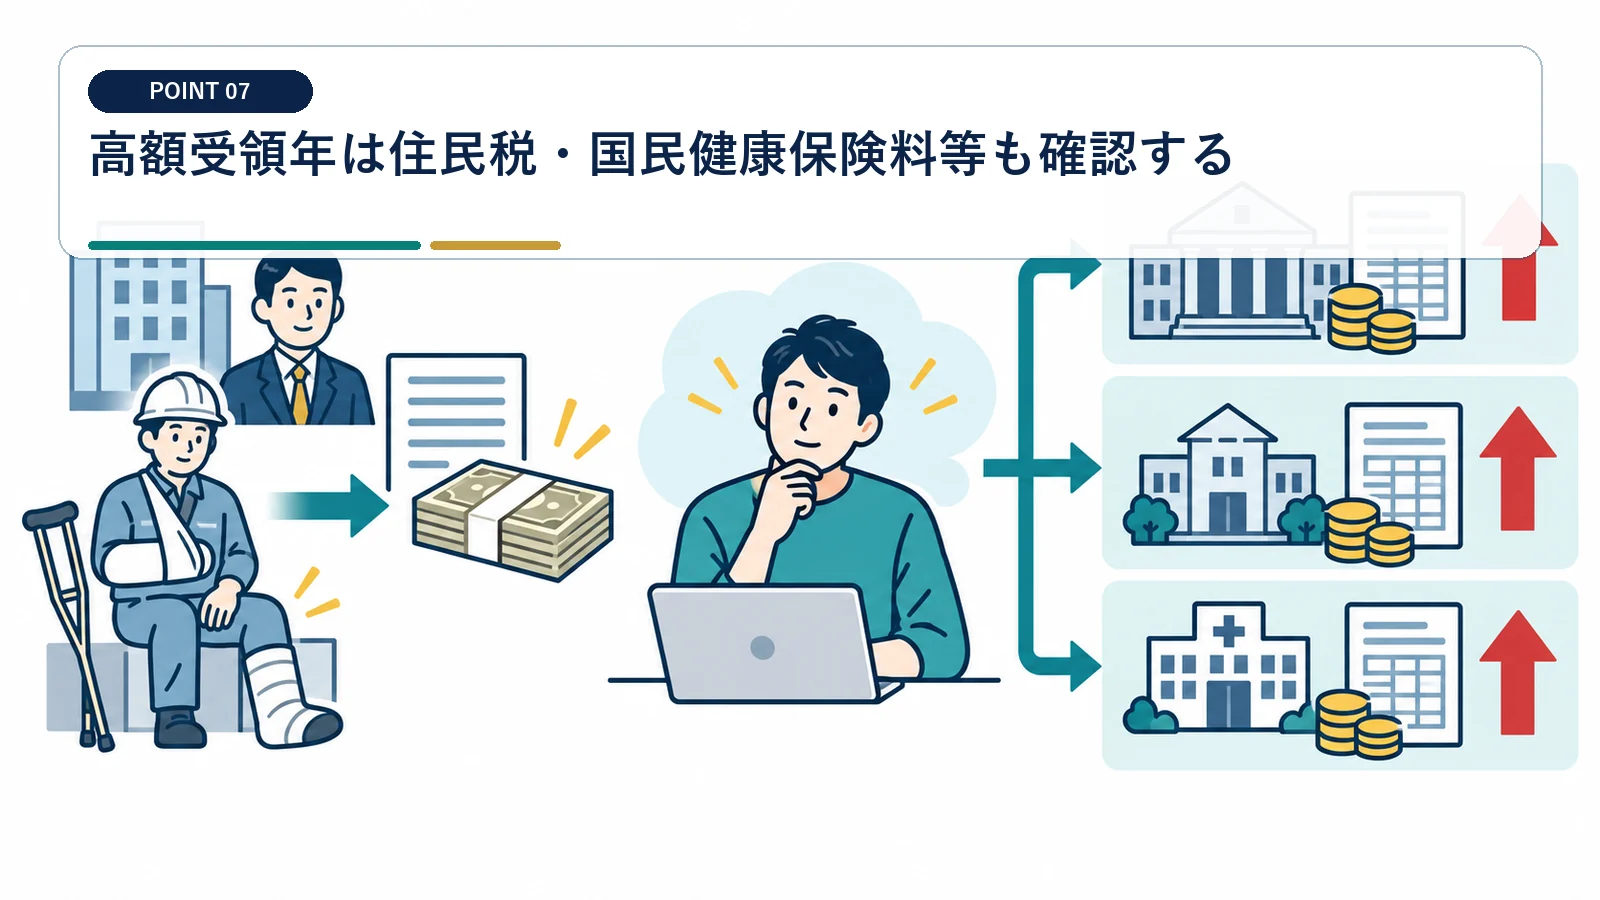
補償金が一年度に集中すると、所得税・住民税・加入制度に応じた保険料へ影響します。
年間事業所得を再計算する
通常売上、補償金、必要経費、青色申告特別控除、損失繰越を合算します。 通常売上・補償金・必要経費を合算し、年間の事業所得を再計算します。
所得税の累進税率と住民税を概算します。
翌年の納付資金を確保する
復旧資金と納税留保を別口座で管理します。
予定納税や保険料は補償金受領後に遅れて増えることがあります。 加入制度により保険料への影響が異なるため、自治体等へ確認します。
申告前に示談書と帳簿を一致させる
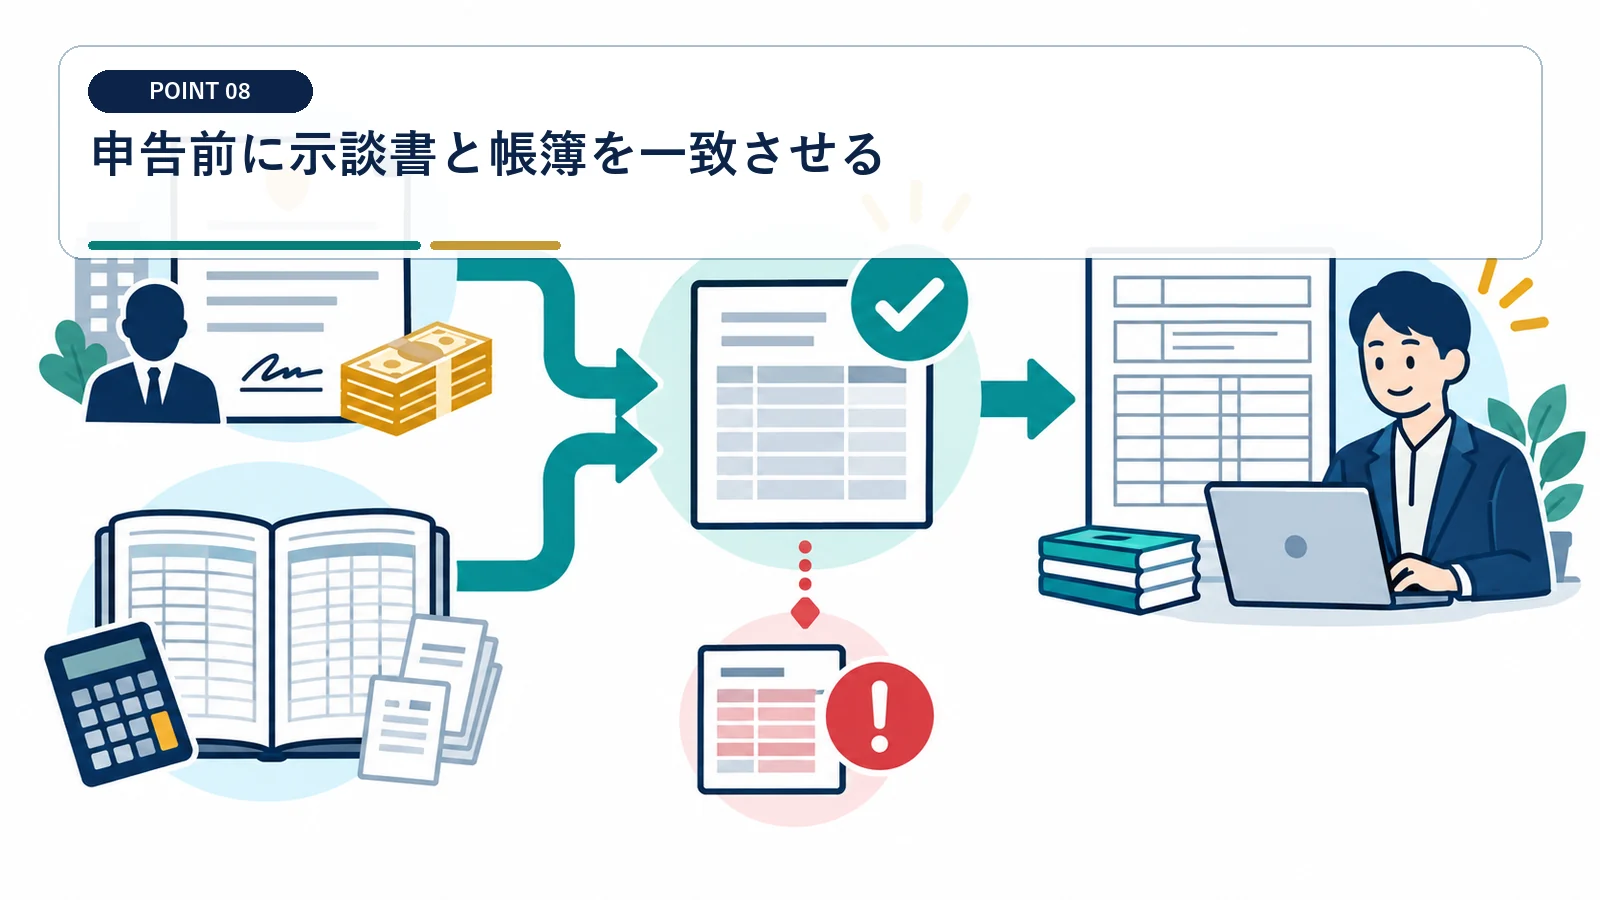
補償内訳が曖昧だと、非課税部分と事業所得部分を説明できません。
内訳記載のある合意書を作る
算定根拠と合意額の差もメモに残します。
休業損失、固定費、治療費、慰謝料、物損を分けます。 請求日・示談日・入金日・再開日を事故台帳で一列に管理します。
入金後も休業案件台帳を保存する
請求、確定、入金、費用、再開日を一つの台帳にします。 示談書の内訳と確定申告の雑収入額が一致するまで照合します。
確定申告書の雑収入額と台帳残高を照合します。
損害の補塡で資産譲渡等の対価ではない金銭は、消費税の課税対象になりません。
出典:国税庁 No.6157
休廃業等により生ずる事業上の費用の補塡は、事業所得等の総収入金額へ算入します。
個人事業主の休業補償金と税金でよくある質問
休業補償金は非課税ではありませんか?
事業の売上・利益・必要経費を補う部分は事業所得等の収入になります。身体損害の補償とは別です。
補償金と家賃を相殺してよいですか?
相殺せず、補償金を収入、家賃を必要経費として総額で記帳します。
示談が翌年ならどの年の収入ですか?
権利と金額が確定した時期を確認します。事故日や入金日だけでは決まりません。
休業補償金に消費税はかかりますか?
純粋な損失補塡で対価性がなければ通常は対象外です。所得税の課税とは別に判断します。
身体への損害賠償の非課税と、事業の収益・費用補塡の課税は分けて判断します。
出典:国税庁 No.2201
補償金は名称ではなく補償目的と事業の態様に応じて所得区分を判断します。
