
収用補償金は5区分|所得区分と5,000万円控除を確認
土地や建物の収用で受け取る補償金は、契約書上の総額を一括して譲渡所得にはできません。対価補償金、収益補償金、経費補償金、移転補償金、その他の補償金に分け、それぞれ譲渡所得、事業所得・不動産所得・雑所得、一時所得などを判定します。
公共事業等で土地・建物・営業・移転に関する複数の補償金を受ける個人を扱います。法人、任意売買、農地・山林固有の論点、海外居住者は別途確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 補償金明細書と収用証明書
- 対価・移転・営業・経費補償の内訳
- 代替資産の取得予定と支払記録
- 5,000万円控除等の要件確認表
収用等の5,000万円特別控除などの特例は、原則として資産の対価である対価補償金が対象です。収益補償金は事業態様に応じた所得、目的どおり使った移転補償金は一定額を総収入金額へ入れない取扱いがあり、残額等は一時所得になる場合があります。
- 補償契約の内訳を5区分へ分ける
- 5,000万円控除は原則として対価補償金だけで考える
- 移転補償金は実際の支出と残額を照合する
- 収益・経費補償は事業の所得区分へ入れる
最初に補償金明細を、土地建物の対価、移転、営業、経費、その他の補償へ色分けします。同じ日に一括入金されても所得区分と特例が異なるため、総額だけで5,000万円控除を計算してはいけません。収用証明書、契約書、算定明細、代替資産の取得資料を補償項目ごとにひも付けます。
対価補償には譲渡所得の特例候補がある一方、収益補償は事業所得等、実費弁償的な補償は目的どおり支出したかで扱いが変わります。契約前に分類根拠を確認し、受領後は実際の支出額と残額を記録して、申告時に名称ではなく経済的な内容を説明できる状態にします。
収用補償金は五つの区分から判定する
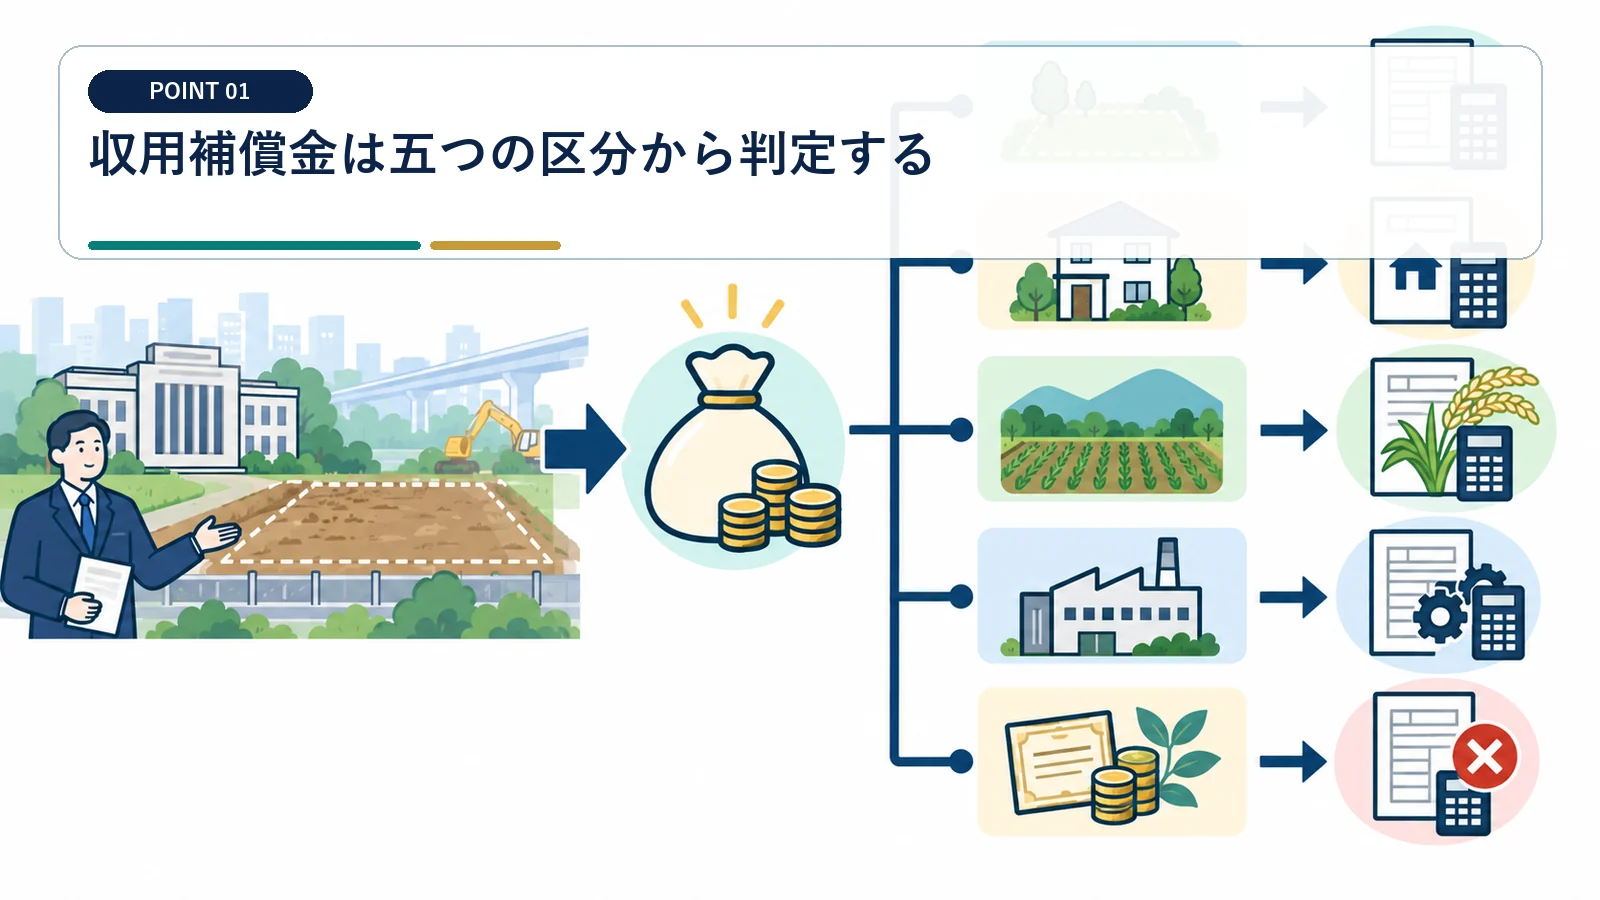
同じ公共事業から受け取っても、補償の目的によって所得区分が変わります。
補償明細を項目別に入力する
土地、建物、営業、移転、残地、動産、仮住居などの項目をそのまま一覧化します。 補償金総額を一括で譲渡所得へ入れると、各特例の適用範囲を誤ります。
総額入金を先に所得へ入れず、起業者の算定内訳と照合します。
名目と実質が違う項目を洗い出す
実際の処分、移転、支出の事実を写真と領収書で残します。
移転名目でも建物を実際に取り壊す場合など、対価補償扱いを検討する例があります。 契約書の名称より、補償算定明細の目的を優先して区分します。
対価補償金は譲渡所得と収用特例を検討する
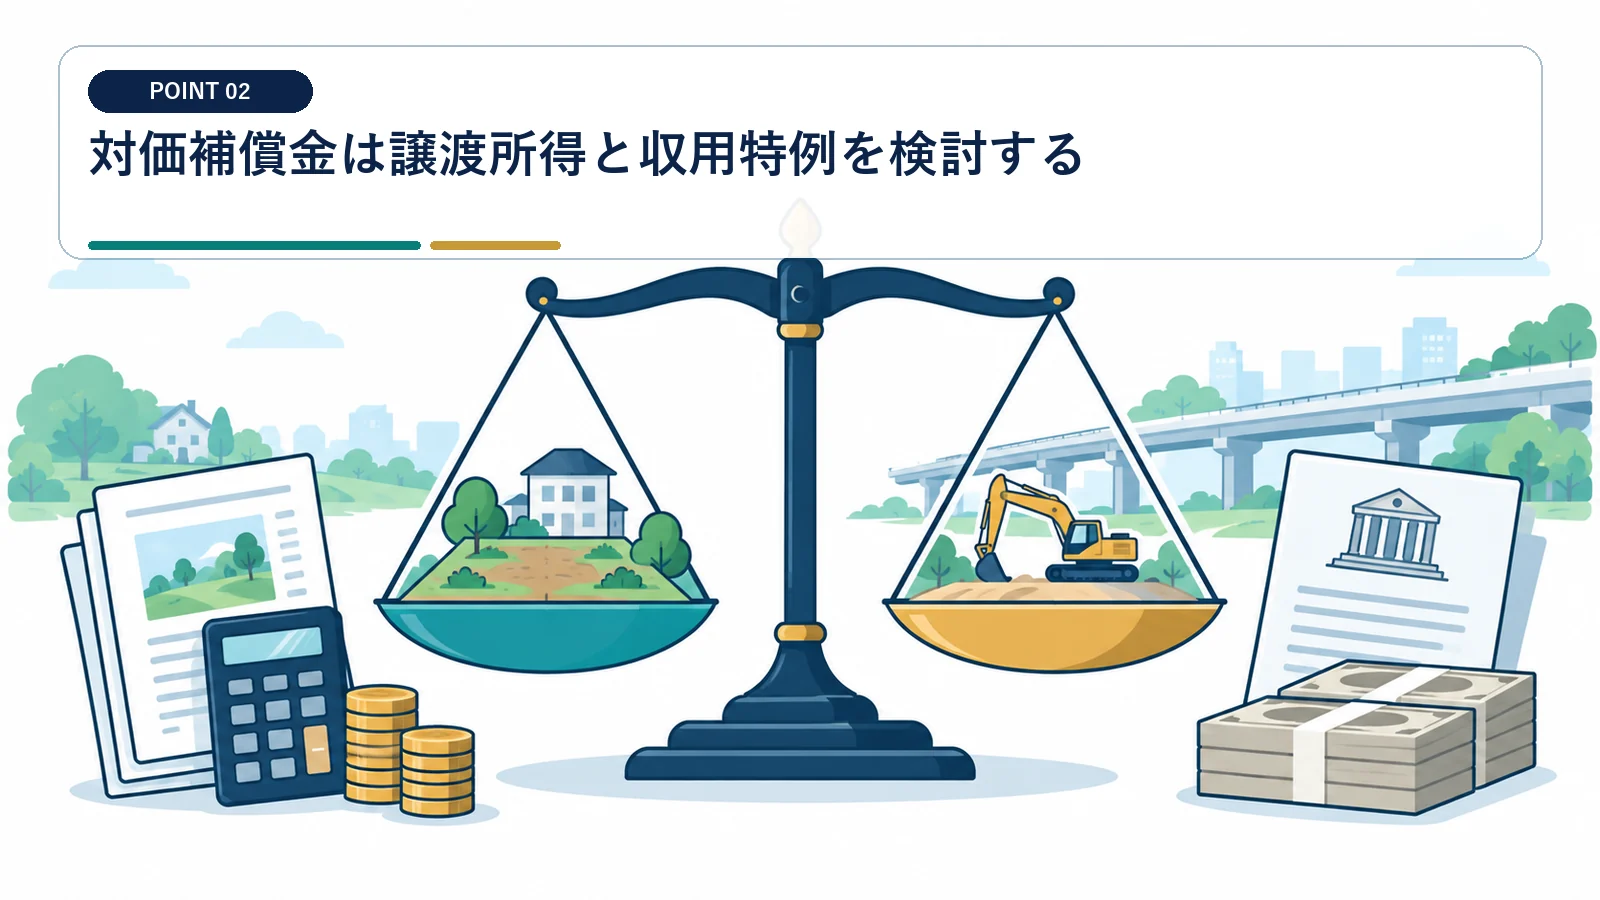
収用資産そのものの対価は、譲渡所得または山林所得の計算へ入ります。
土地建物の取得費を確定する
土地と建物の対価を分け、建物は減価償却後の取得費を使います。
売買契約、建築費、相続資料、減価償却記録から取得費を求めます。 対価補償金は取得費・譲渡費用を差し引いて譲渡所得を計算します。
5,000万円控除の要件と期限を確認する
最初の買取申出から6か月以内の譲渡など、特例要件を工程表で確認します。 5,000万円控除は契約日や申告期限などの要件を外すと使えません。
代替資産の特例との選択関係も申告前に比較します。
収用補償金は、対価、収益、経費、移転、その他の五つに区分して課税関係を判断します。
収用等の課税特例は原則として対価補償金に適用され、他の補償金はそれぞれの所得区分へ入ります。
収益補償金は事業態様に応じた所得になる
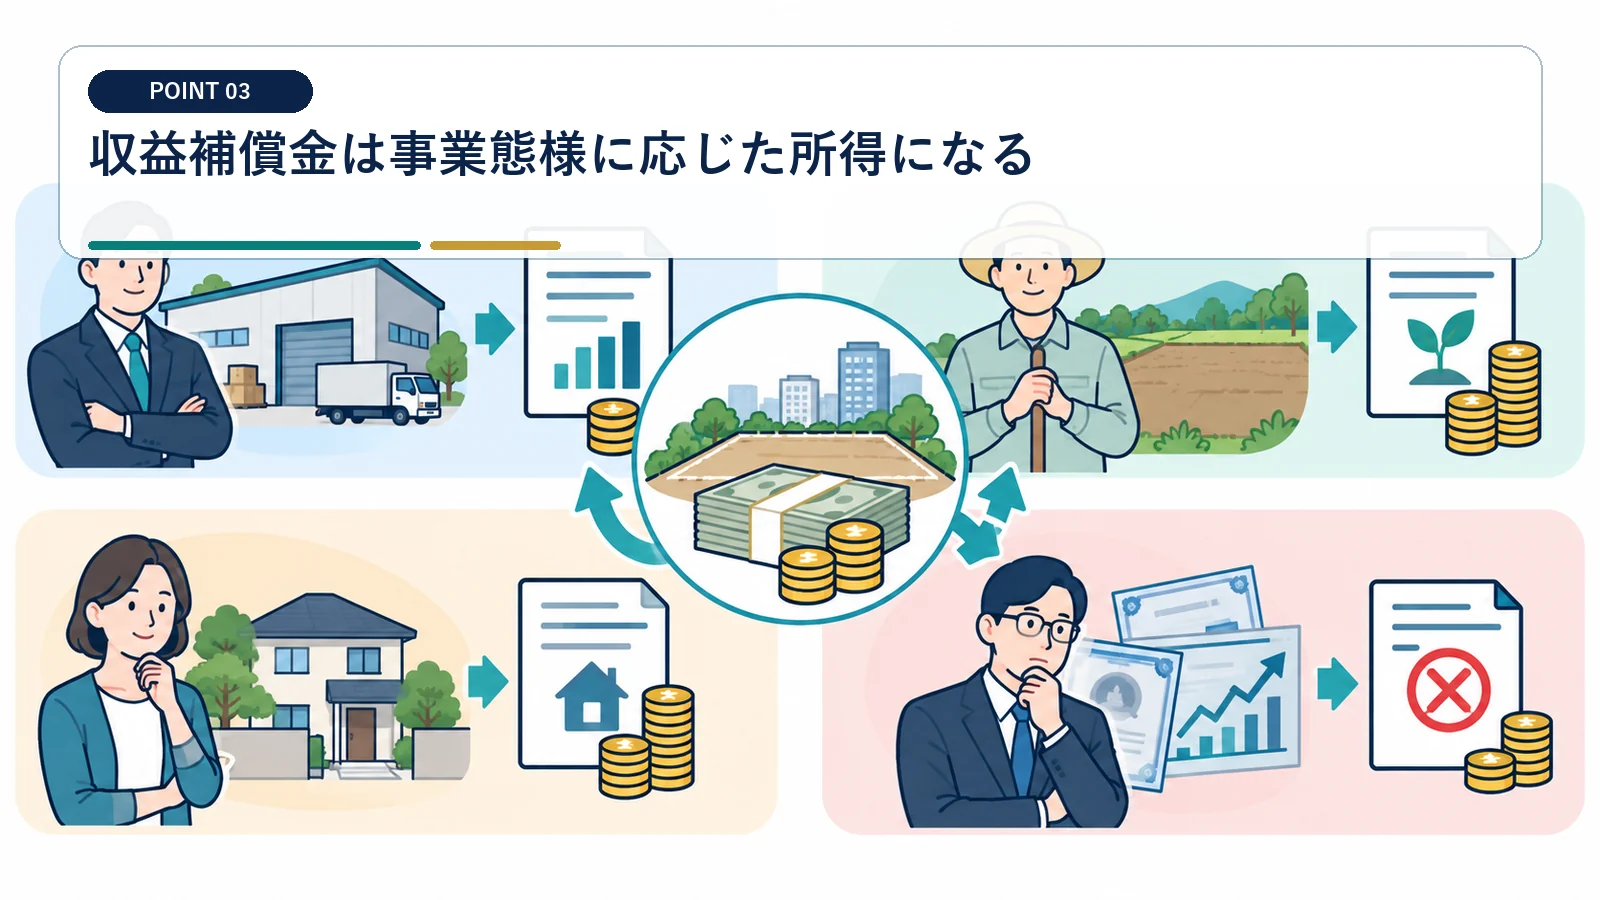
営業減収、賃料減少、農業収益などを補う金額は通常の収益に対応します。
事業所得・不動産所得・雑所得を分ける
直近申告書、帳簿、賃貸契約から元の所得区分へつなげます。
補償対象となった活動が普段どの所得を生むかを確認します。 営業減収を補う金額は、土地代と一緒に振り込まれても事業所得等です。
建物再取得価額不足の例外を確認する
任意額ではなく不足額までの全額など通達要件に沿って計算します。
建物対価が再取得価額に満たない一定の場合、収益補償の一部を対価補償として扱う余地があります。 立退年への算入は、収用に伴う一定の収益補償に限って確認します。
経費補償金は何の費用を補うかで変わる
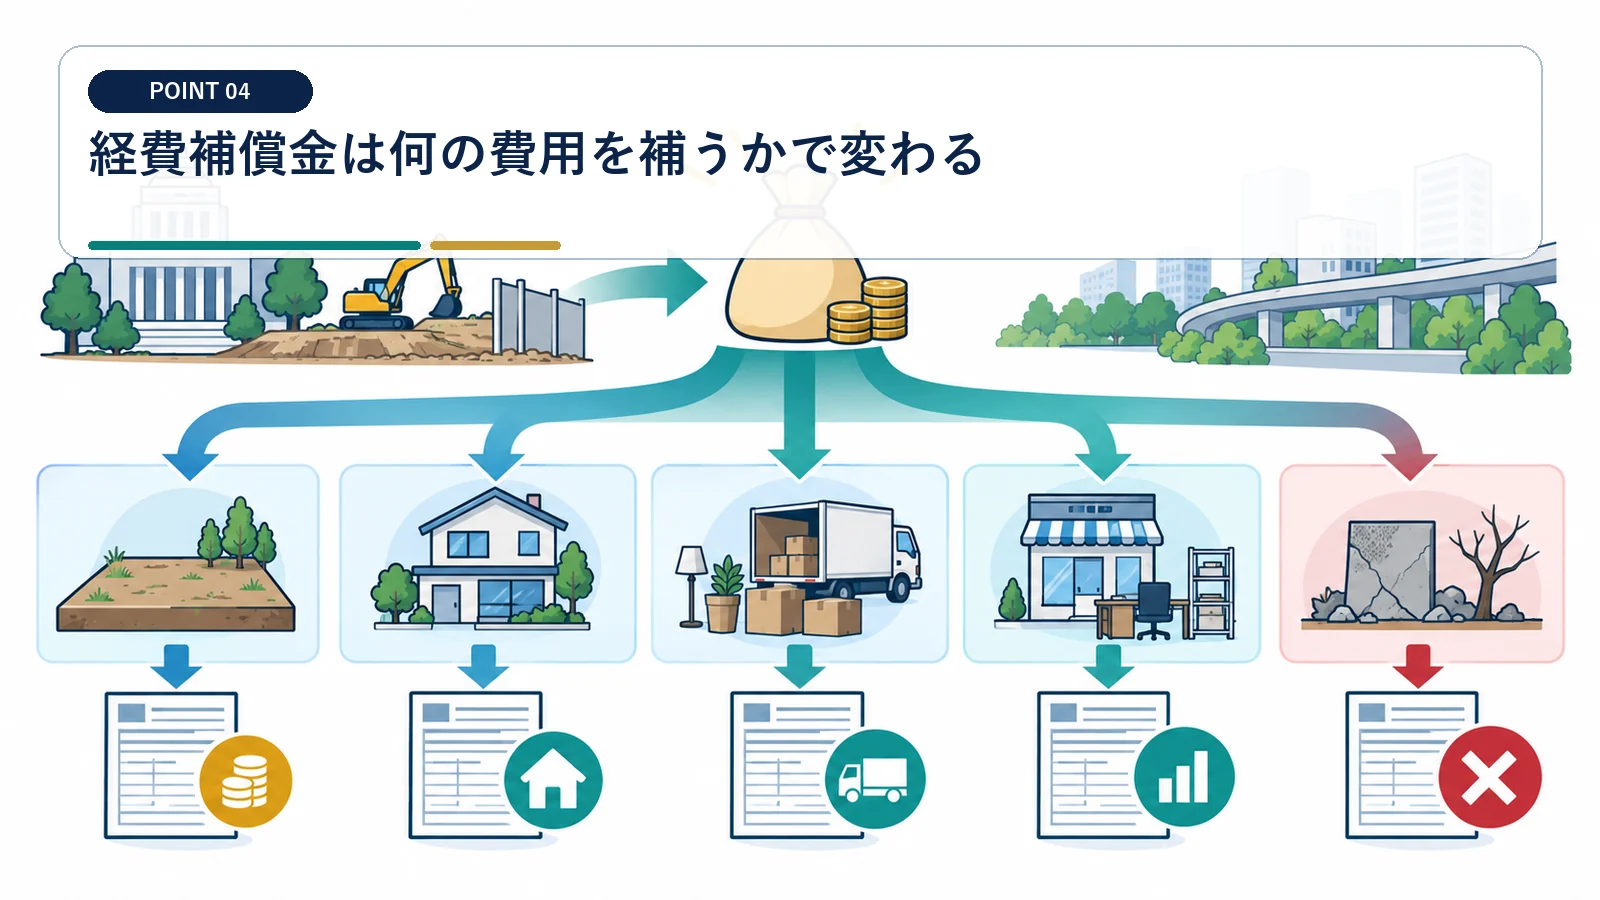
休廃業費用の補塡と、資産損失の補塡では所得区分が異なります。
休廃業費用の補償を総収入へ入れる
事業上の費用を補う金額は事業所得等の総収入金額へ算入します。 経費補償金は実費を相殺せず、収入と必要経費を総額で記帳します。
実際の必要経費も同じ帳簿で計上し、収入と費用を総額表示します。
転用不能資産の例外を確認する
廃業事実、売却損、転用不能の証拠を残します。
事業廃止で機械等を他に転用できない場合、一定の補償を対価補償扱いできることがあります。 補償算定上の費用と実際の支出額は一致するとは限りません。
移転補償金は実際の使途と残額を追う
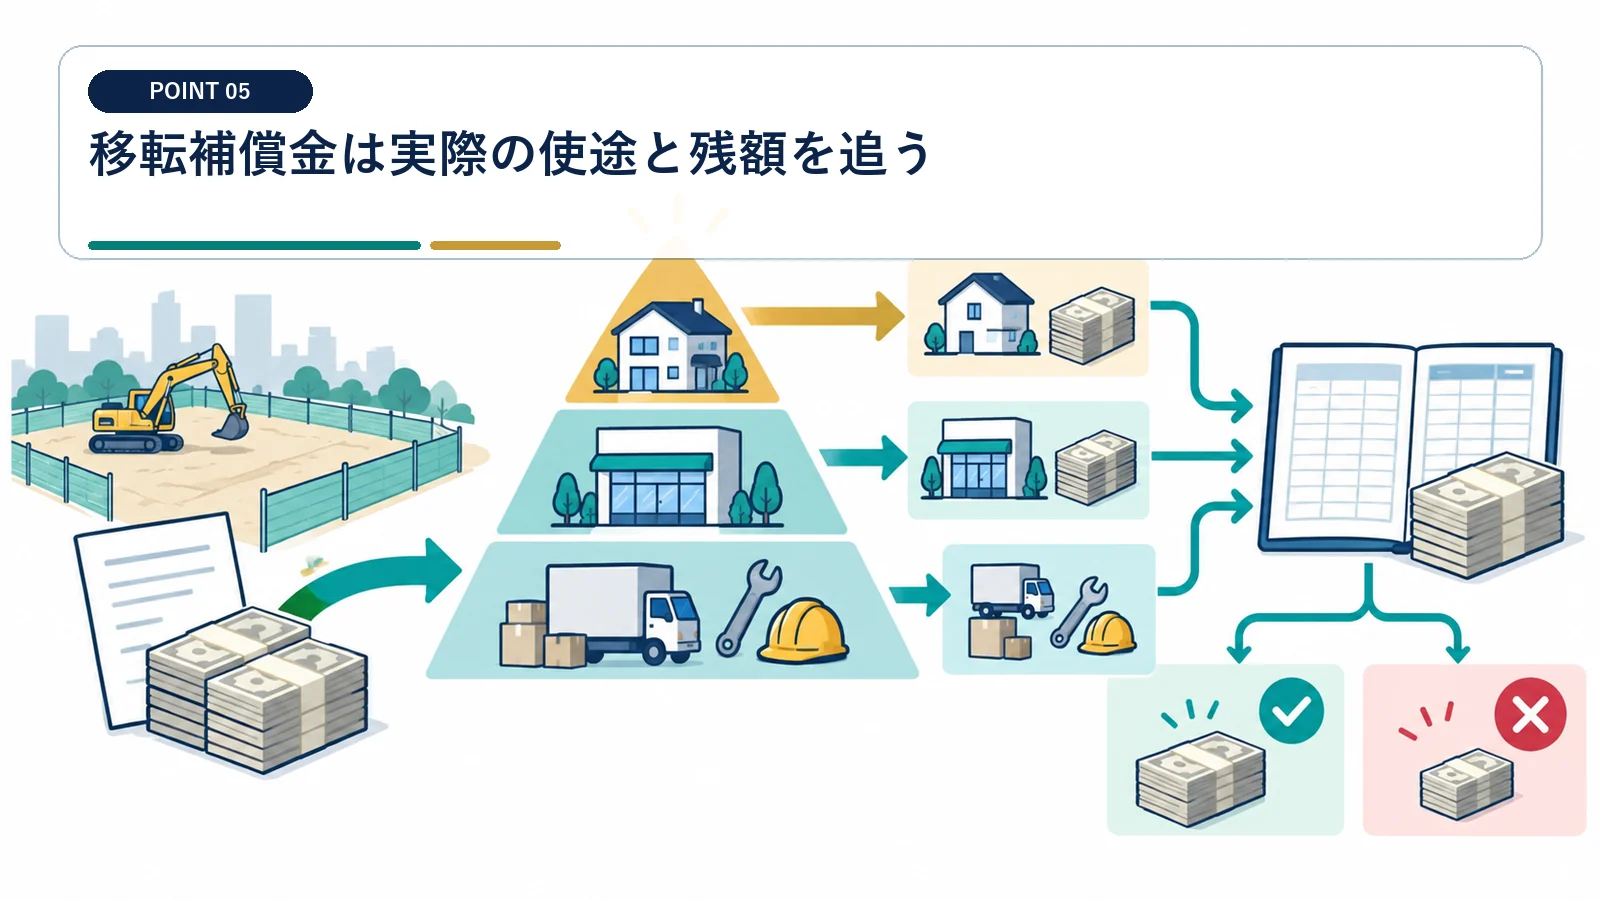
目的どおり移転へ支出した部分と、使わなかった部分では課税が変わります。
移転費用への支出を証憑で照合する
領収書、契約、支払日を補償項目ごとに結び付けます。
引越し、建物移転、動産運搬、仮住居など補償目的に沿う支出を集計します。 移転目的に使った額は、契約・領収書・写真で用途を証明します。
未使用額・残額を一時所得で検討する
目的外使用や移転後の残額は一時所得へ入る場合があります。 未使用残額や他用途への流用額は、一時所得の計算から漏らさないでください。
他の一時所得、50万円特別控除、2分の1計算と合わせて試算します。
収益補償金や休廃業費用の経費補償金は、事業態様に応じて事業所得、不動産所得または雑所得の総収入金額へ算入します。
建物対価が再取得価額に満たない場合の振替は、任意額ではなく不足額までの全額を振り替える取扱いです。
その他の補償金は非課税か課税かを実質で判定する
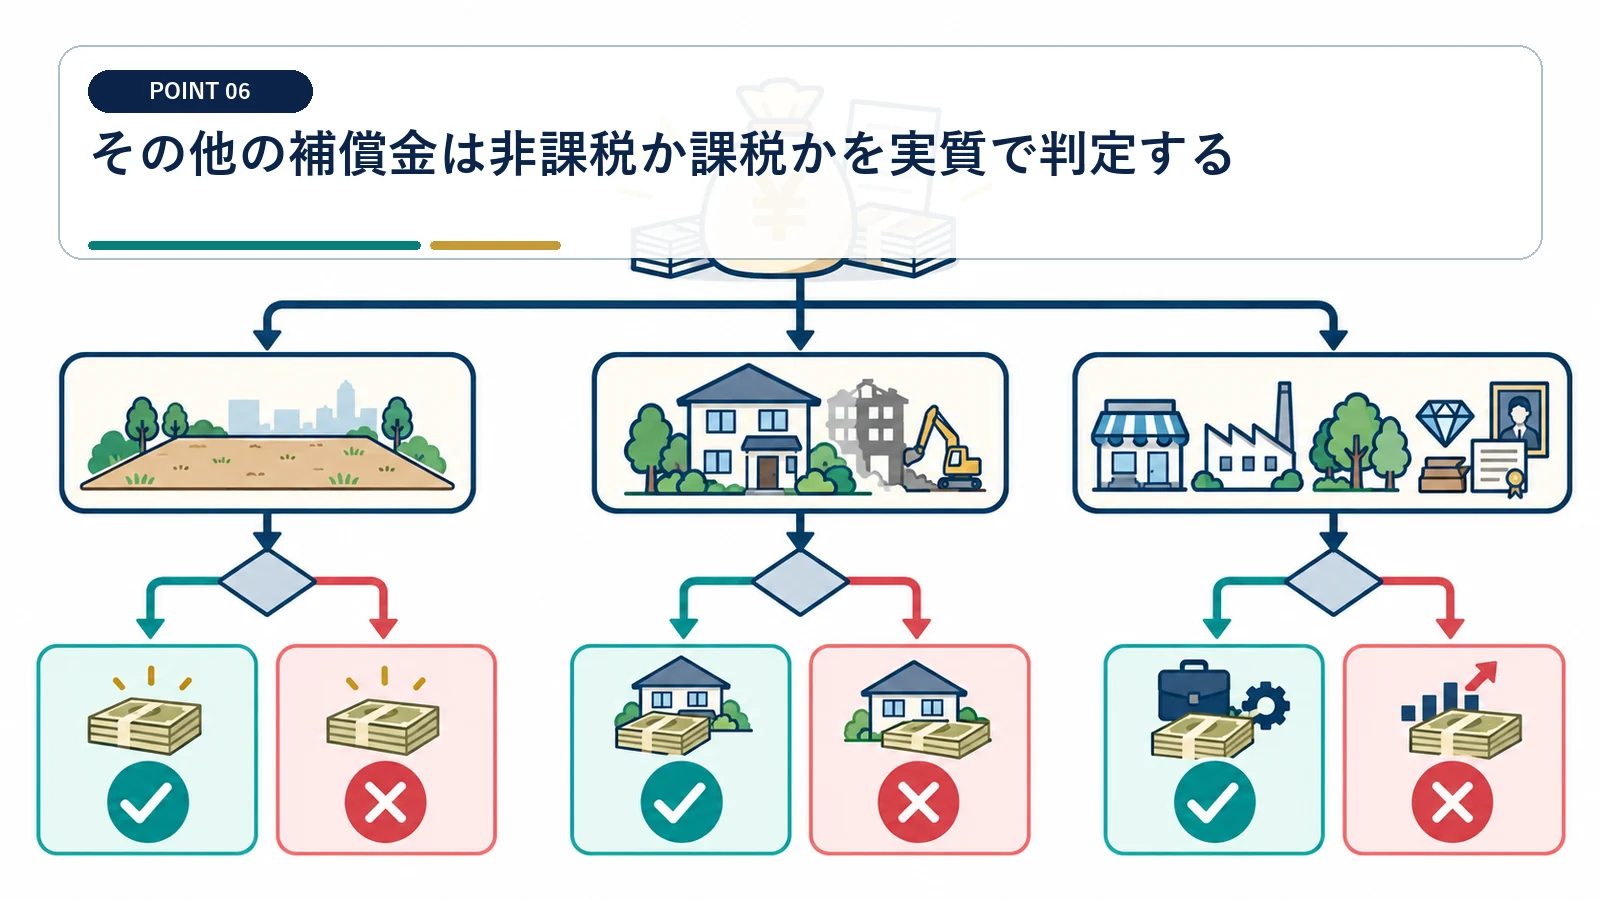
協力料、原状回復費、精神的補償などは一括して同じ扱いにできません。
精神的損害や改葬料を確認する
算定根拠と支払目的を起業者へ照会します。
所得税法上の非課税に当たる補償か、実質的な所得補塡かを見ます。 慰謝料など非課税の可能性がある金額も、補償目的を資料で確認します。
協力料や雑費を所得へ振り分ける
名称だけで非課税と判断せず、根拠資料を申告書へ添えます。
対価性のない名目でも、実質が収益・費用補塡なら各種所得へ入れます。 補償名目が不明な金額は、安易に5,000万円控除へ含めません。
消費税は補償金区分と事業性を別に見る
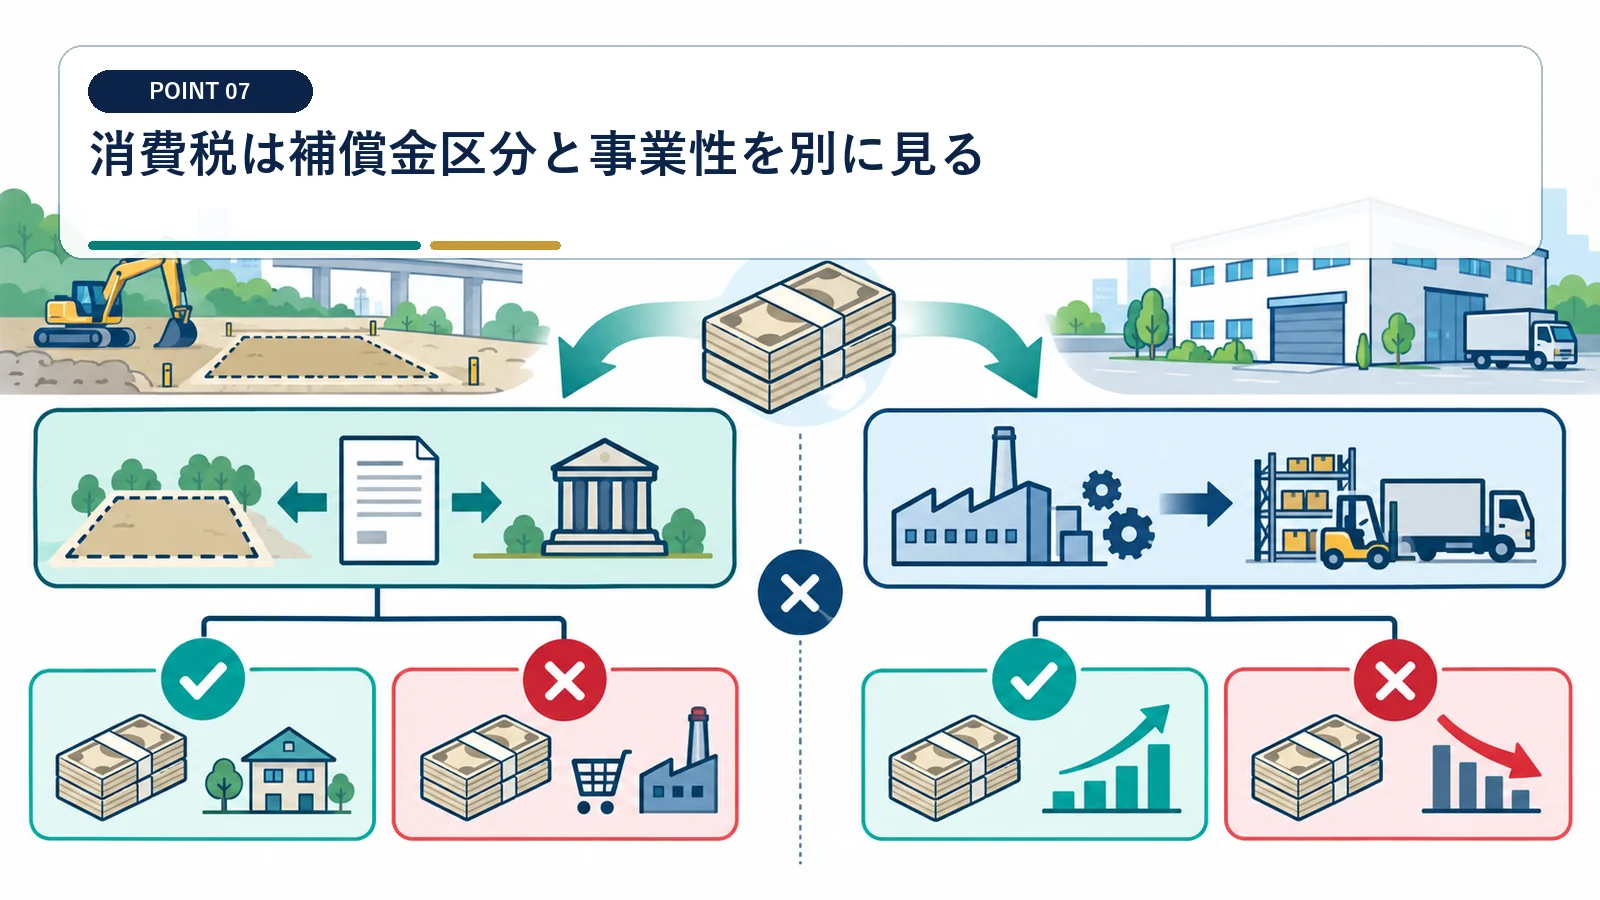
所得税の区分と消費税の課税対象は同じ一覧だけでは判断できません。
土地対価と建物対価を分ける
土地の譲渡は非課税、事業用建物等の譲渡は課税関係を確認します。 同じ収用案件でも、所得税の区分と消費税の対価性は別判定です。
課税事業者か、事業としての譲渡かも確認します。
収益・移転補償の対価性を確認する
実質が役務提供や資産譲渡の対価でないか契約から判断します。
損失補塡で対価性がなければ消費税対象外となるのが基本です。 事業用資産の対価部分は、課税事業者の消費税申告も確認します。
補償契約前に手取りを区分別に試算する
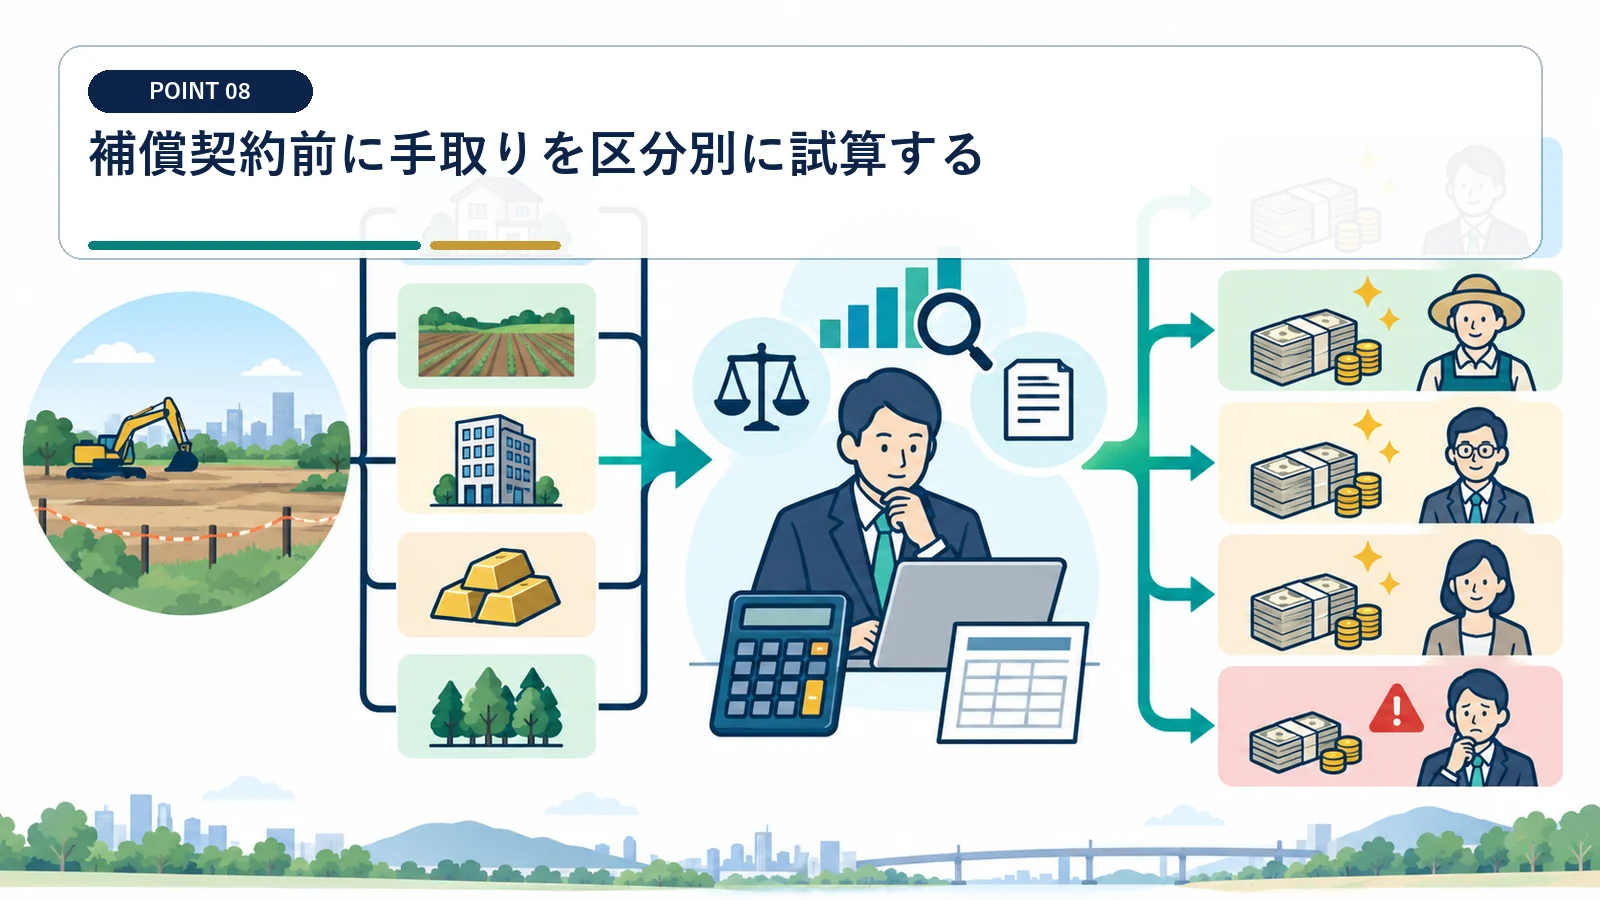
署名後に所得区分を変えるのは難しいため、算定内訳の確認を先に行います。
項目別の税額表を作る
取得費、必要経費、特別控除、納税時期を一枚にまとめます。
譲渡所得、事業所得、一時所得、非課税を分けて所得税・住民税を試算します。 契約前の区分表がないと、受領後の金額配分変更は難しくなります。
申告資料を受領時から保存する
補償金明細、収用証明、買取申出、領収書、移転写真を保存します。 各補償項目の税額と手取りを並べ、代替資産の資金を確保します。
複数年にわたる入金と支出を同じ案件番号で管理します。
移転目的に従って支出した額は総収入金額へ算入せず、未使用額や残額は一時所得になる場合があります。
個人事業者が収益や必要経費の補塡として受ける損害賠償金は、非課税ではなく事業所得の収入になる場合があります。
出典:国税庁 No.2201
収用補償金の所得区分でよくある質問
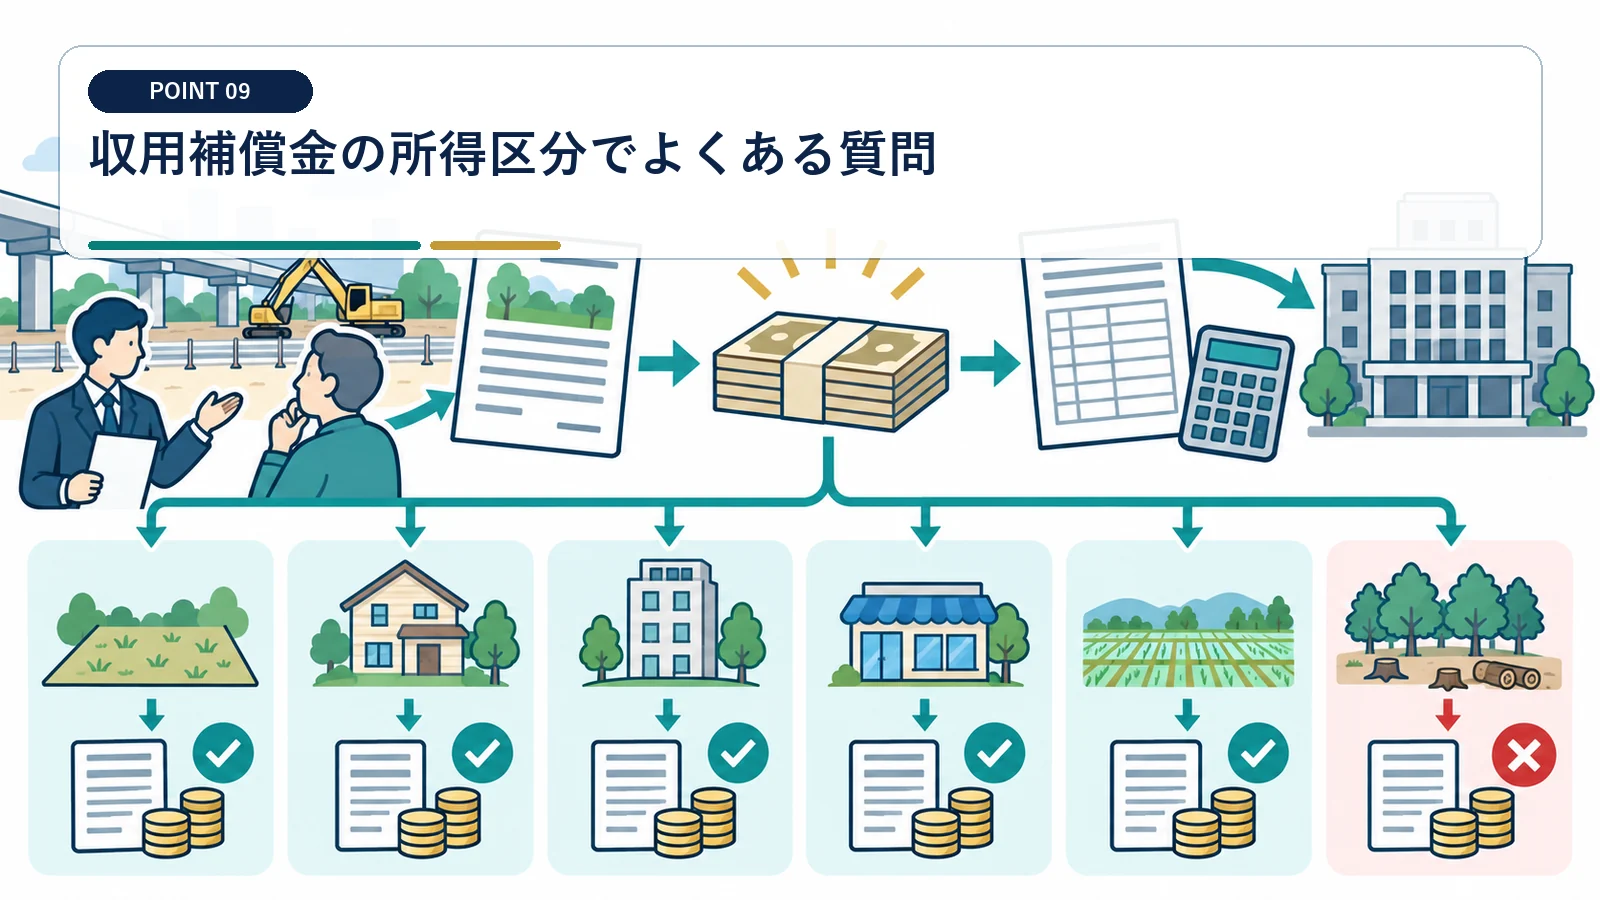
収用補償金は全部5,000万円控除の対象ですか?
原則として対象は対価補償金です。収益・経費・移転補償金は別の所得区分を確認します。
営業補償金は譲渡所得ですか?
通常は事業態様に応じて事業所得、不動産所得または雑所得の総収入金額へ算入します。
移転補償金を全額使えば課税されませんか?
交付目的に従う支出額は総収入不算入の取扱いがあります。目的外使用や残額は一時所得を検討します。
建物移転補償金は必ず一時所得ですか?
実際に建物を取り壊す場合など、対価補償金として扱える例外があります。事実関係を確認します。
その他の補償金は実態に応じて各種所得へ入り、改葬料や精神的補償など所得税法上非課税となるものもあります。
収用特例の適用には、対価補償金とその他の補償金を通達に沿って区分する必要があります。
