
法人が受け取る損害賠償金はいつ益金?和解金との違いを整理
法人が事故や契約違反で第三者から損害賠償金を受け取る場合、入金日だけで益金時期を決めると決算期を誤ることがあります。法人税基本通達2-1-43に沿って支払確定日や実受領日を確認し、役員・従業員の横領に対する求償権は別の論点として切り分けます。
国内法人が第三者の不法行為、事故、契約違反により賠償金や和解金を受け取る場面を中心に扱います。役員・従業員の横領では損失と求償権を同時に認識する論点があるため、第三者賠償の通達をそのまま当てはめず個別確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 示談書・判決書・請求書
- 債権が確定した日付の証拠
- 損害項目ごとの金額内訳
- 関連費用と消費税区分の整理表
受取損害賠償金は原則として法人の益金になりますが、帰属事業年度は権利が確定した時期を個別に判断します。固定資産の滅失補償、逸失利益、修理費、訴訟費用、精神的損害など補償対象を分け、物損部分は一定の場合に圧縮記帳も検討します。
- 損害発生日と請求権確定日を分ける
- 和解書で元本・遅延損害金・費用を区分する
- 物損・逸失利益・費用補塡を別処理する
- 未収金の回収可能性と貸倒れを追跡する
判断の出発点は、事故日ではなく、相手方に対して現実に請求できる権利と金額がどの時点で確定したかです。訴状の請求額、相手方の認否、鑑定結果、和解案、判決を時系列で並べ、確定部分と係争中の部分を分けます。入金が翌期でも、当期に権利が確定していれば未収計上が必要になることがあります。
和解金を一つの雑収入で処理すると、物損、逸失利益、遅延損害金、訴訟費用、債権放棄の関係が見えなくなります。和解条項と損害算定表を対応させ、圧縮記帳の対象候補、消費税の対象外部分、貸倒れを検討する未収債権を別々に追跡できる補助台帳を作ります。
損害賠償金は補償対象ごとに税務処理を分ける
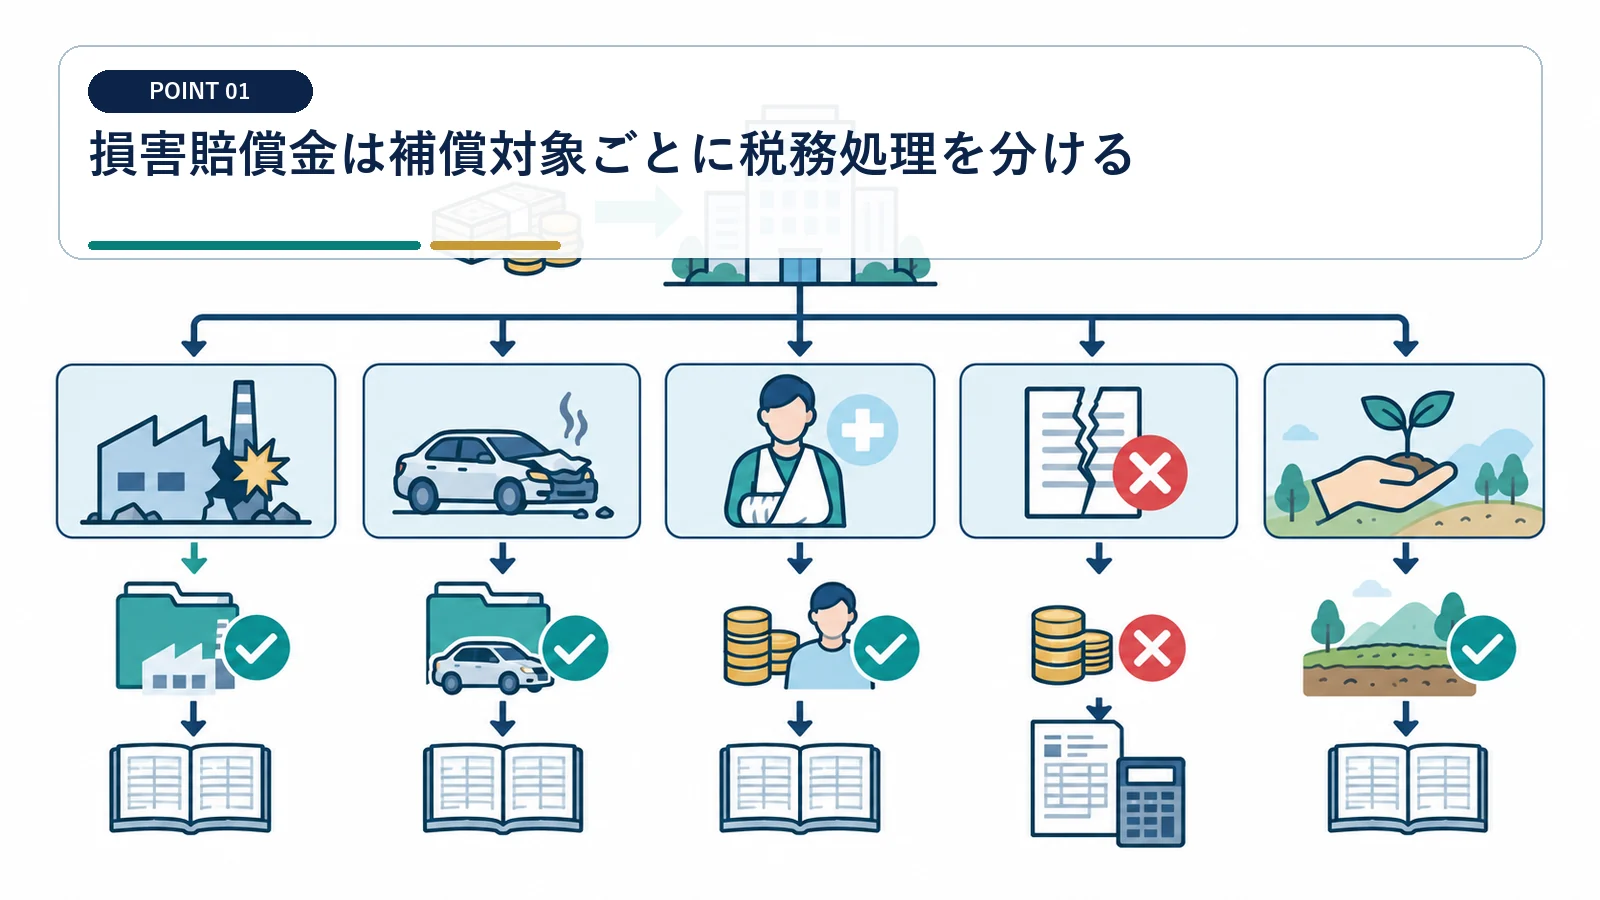
賠償金という名前だけでは、益金時期や圧縮記帳の可否を決められません。
契約書と請求書で損害の内訳を作る
まず元本損害、逸失利益、修理費、弁護士費用、遅延損害金を分けます。 和解金を一括計上すると、物損・逸失利益・利息の区分を後から再現できません。
訴状、請求書、和解条項、入金明細の金額を同じ一覧へ転記します。
通常売上との違いを補助科目で示す
税務調査で一過性利益を説明できるよう、事故番号別に仕訳を保存します。
補償された収益と費用を元の勘定科目へ対応させます。 補償対象別の補助科目は、請求書と和解書の金額に合わせます。
益金時期は請求権が確定した年度を見極める
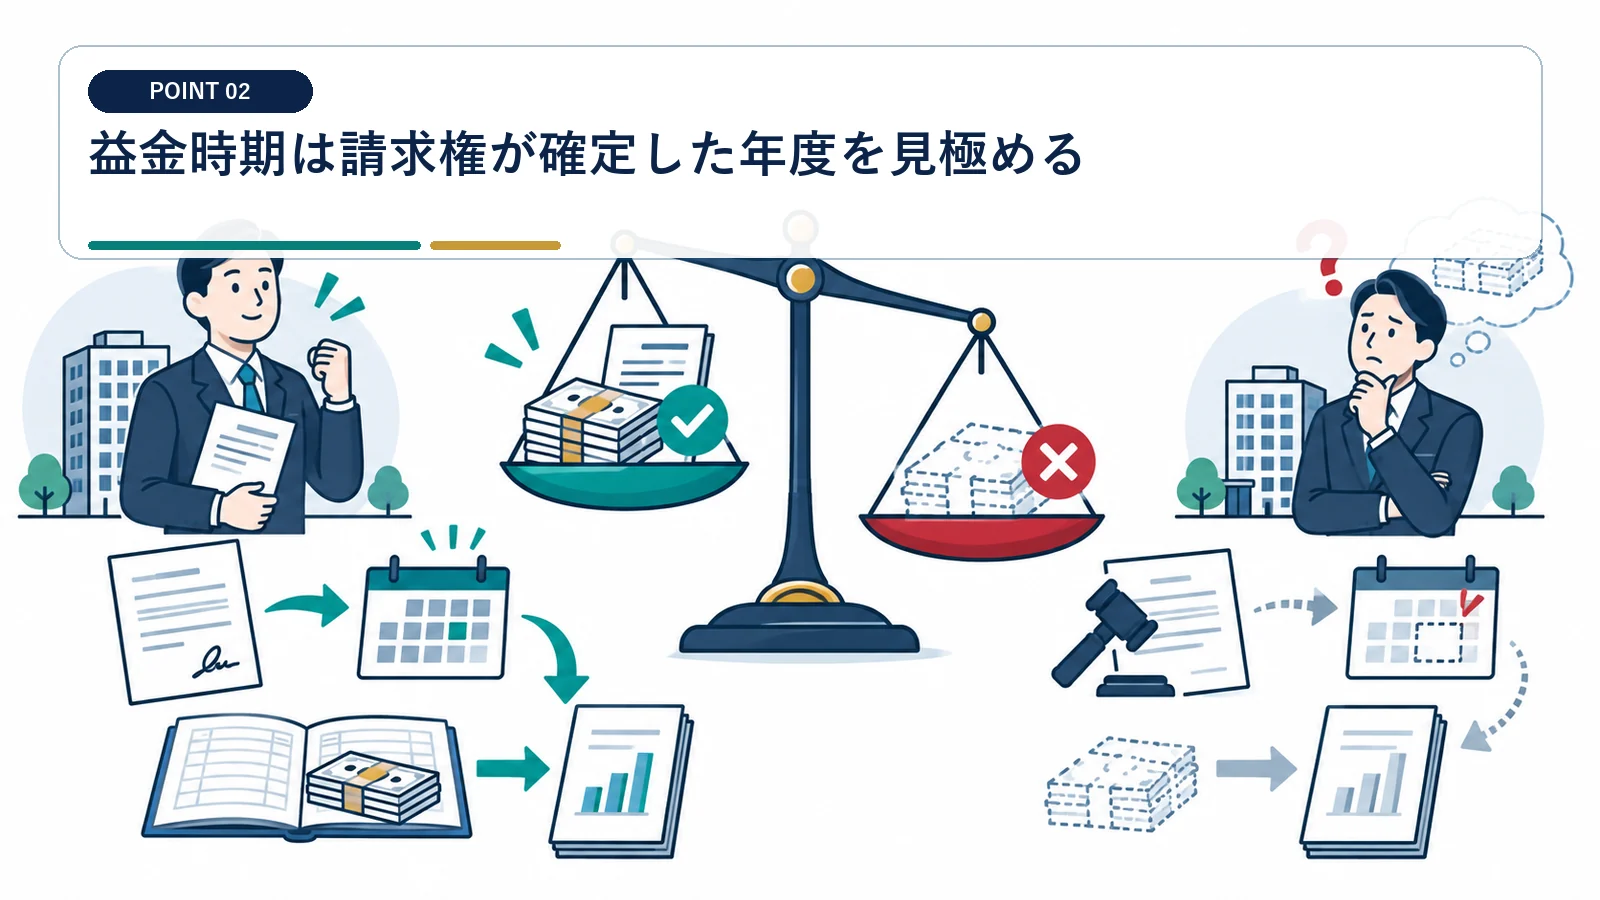
損害が起きた日と、賠償額を現実に請求できる日は一致しないことがあります。
相手方の責任認定を記録する
回答書、示談交渉、鑑定、判決の進捗から決算日現在の状態を整理します。
相手が責任と金額を争っている間は、権利確定の程度を慎重に確認します。 事故日だけを益金日にすると、支払確定前の金額まで収益へ入るおそれがあります。
金額確定前の見積りを切り分ける
合理的に確定した部分と請求中の最大額を区別します。 係争中の最大請求額と、相手が認めた確定額を同じ未収金にしないでください。
確定部分だけ未収計上するのか、判決・和解まで待つのかを税理士と検討します。
第三者から受ける損害賠償金等は、原則として支払を受けることが確定した日の属する事業年度の益金とし、実際に支払を受けた年度での計上を認める取扱いも示されています。
法人の収益は、別段の定めを除き一般に公正妥当と認められる会計処理基準に従って計算します。
和解金は条項の目的と法的原因から読む
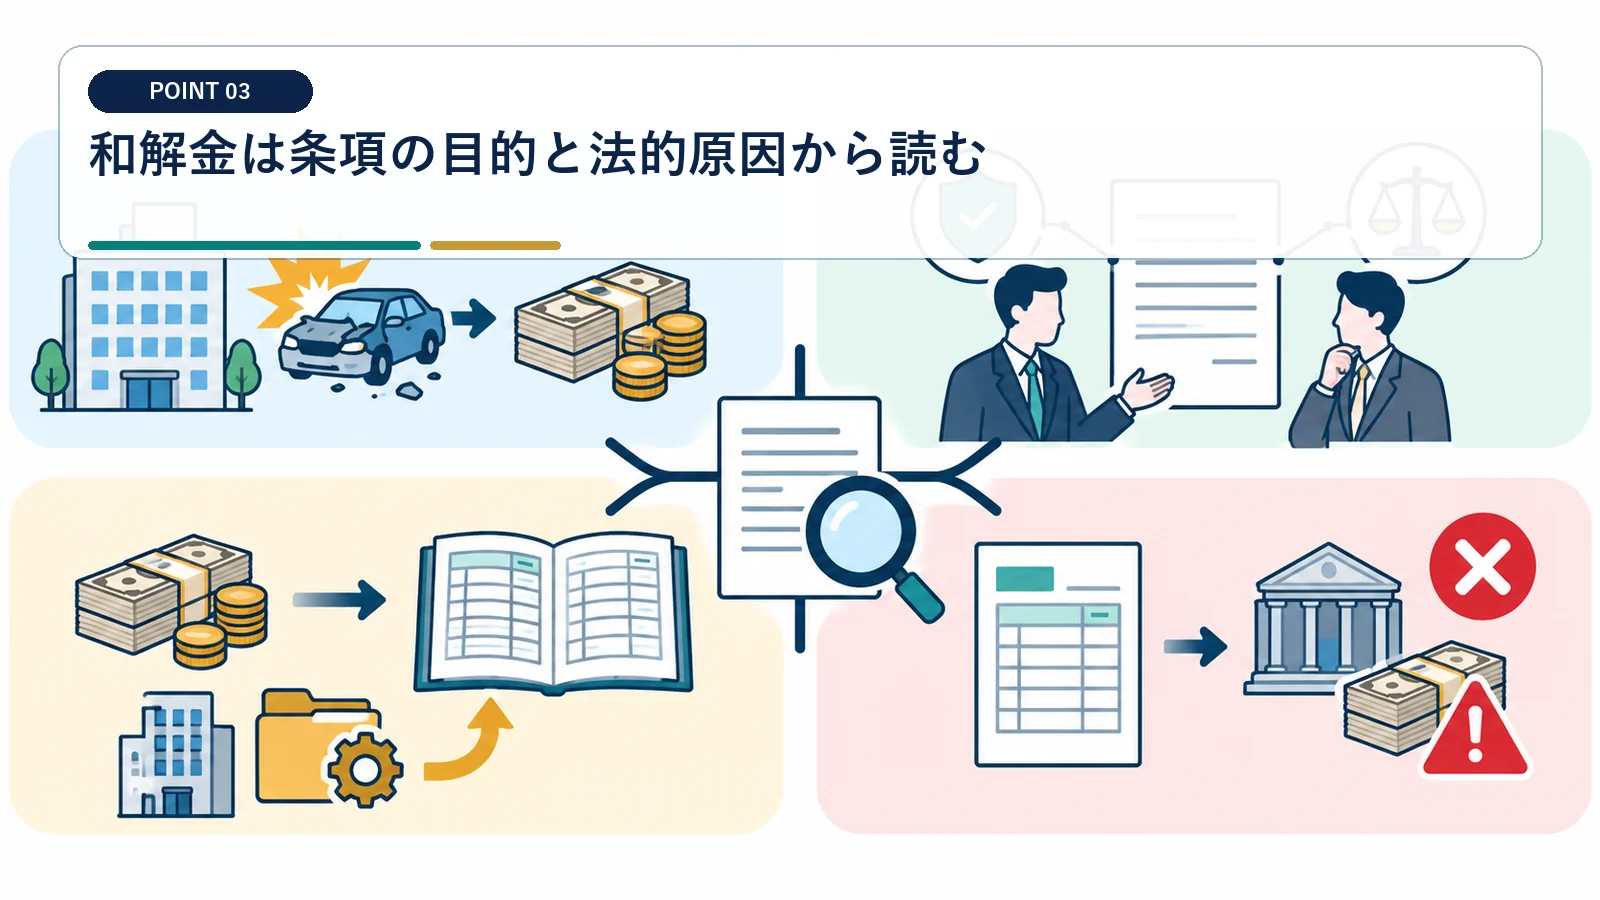
秘密保持付きの一括和解でも、税務上の中身がなくなるわけではありません。
和解条項に配分根拠を残す
恣意的な配分に見えないよう、請求額や損害算定資料と整合させます。
債務不履行、解除、損害、利息、訴訟費用のどれに対応するかを明記します。 秘密保持条項があっても、税務ファイルには金額配分の根拠を保存します。
債権放棄部分も同時に確認する
貸倒損失要件、寄附金認定、関係会社取引の有無を確認します。
請求総額より低い和解では、未収計上済み債権との差額処理が必要です。 債権放棄部分は、貸倒損失と寄附金の要件を別々に確認します。
固定資産の損害補償は圧縮記帳の可能性がある
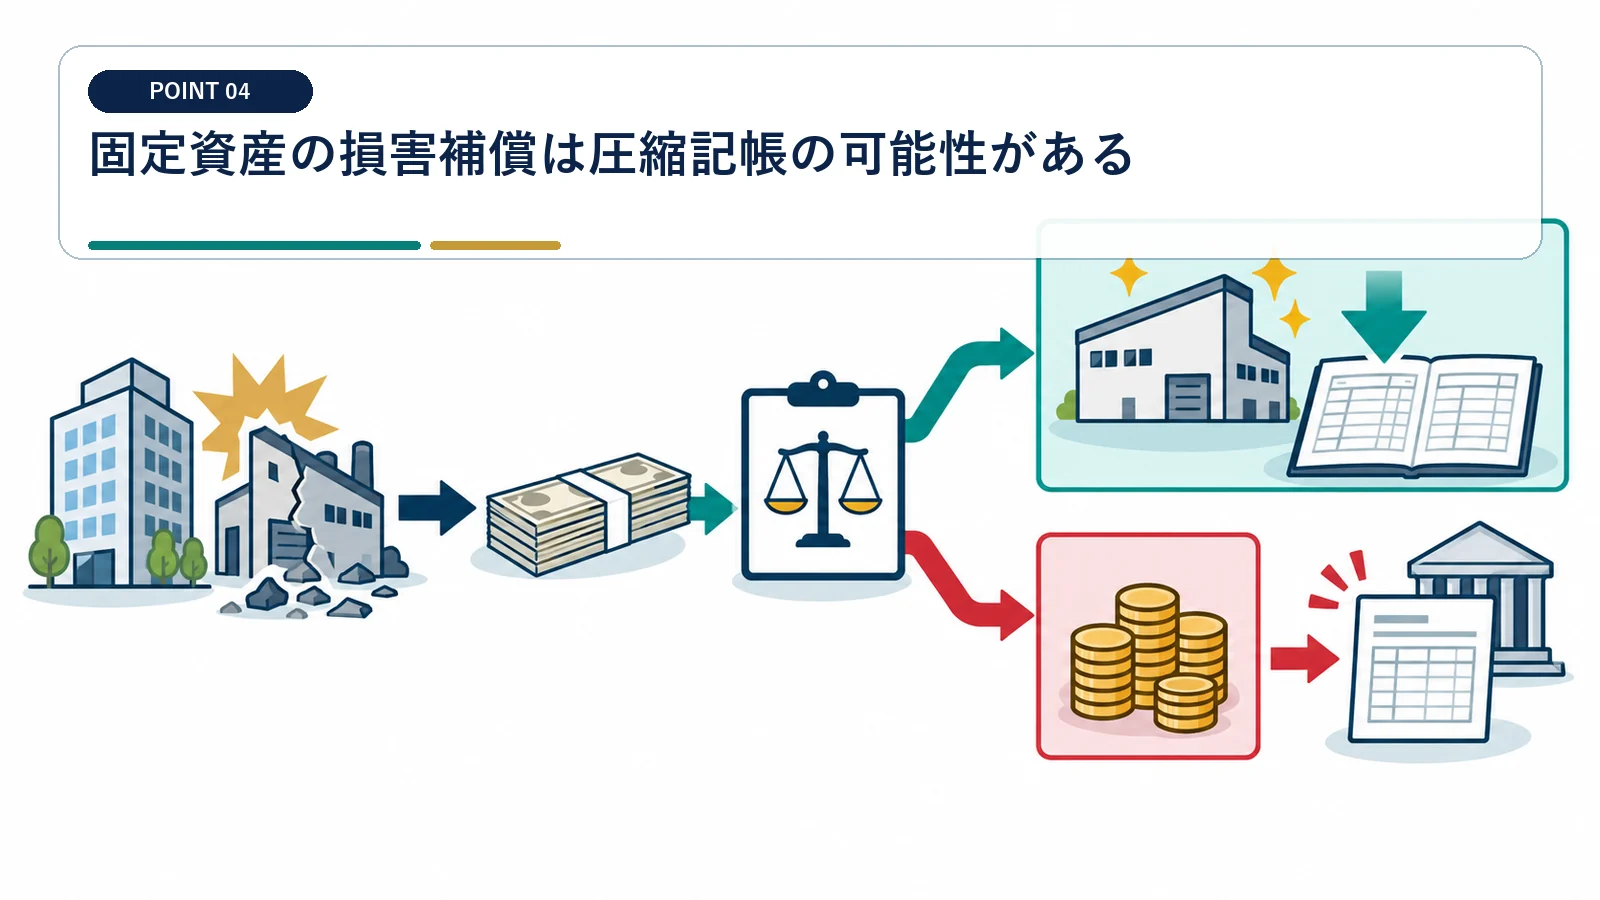
物損賠償金で代替固定資産を取得するときは、通常の益金処理だけで終わらない場合があります。
滅失資産と代替資産を対応させる
法人所有の固定資産の滅失・損壊と直接結び付く賠償金かを確認します。 休業損失の補償分を物損保険金へ混ぜると、圧縮限度額を過大にします。
被害簿価、直接経費、代替資産の種類と取得価額を集めます。
休業損失部分を圧縮計算から外す
同じ和解金に複数の損害が含まれる場合は合理的な配分表を作ります。
逸失利益や費用補塡は物損部分と区分します。 代替資産を取得しない年度は、特別勘定の要件と期限を先に確認します。
損失計上と賠償請求権を両建てで確認する
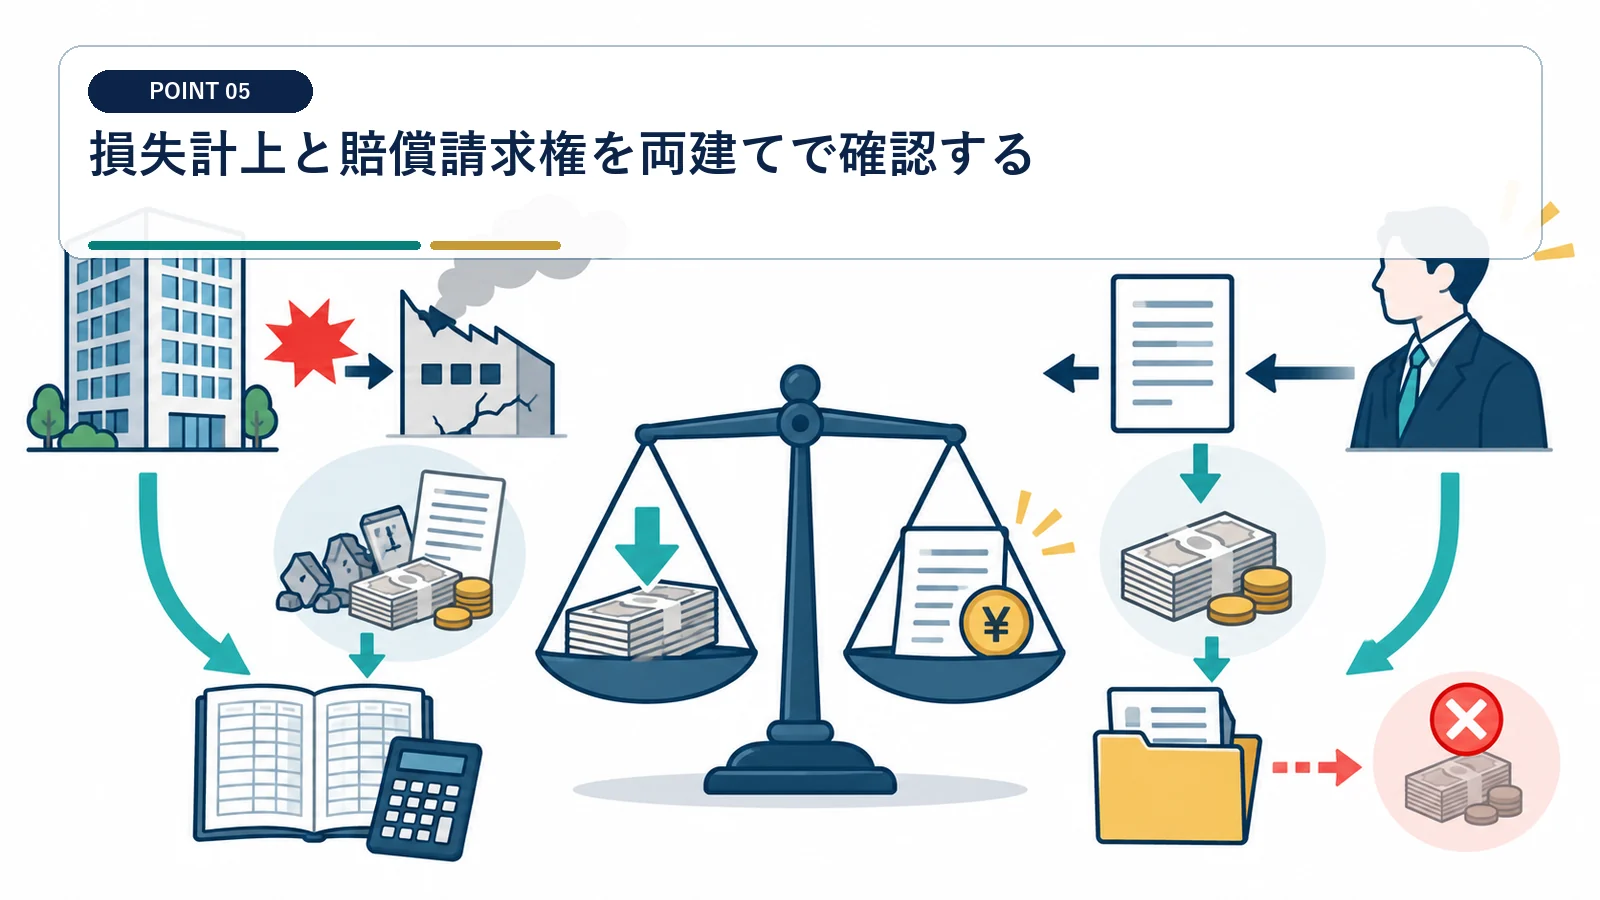
同じ事件から損金と益金が生じても、認識時期が必ず同じとは限りません。
被害資産・横領損失の計上時期を確定する
横領や不正では、関係者、期間、金額、回収可能性を調査報告書に残します。
損失発見日、発生日、社内調査完了日を区別します。 社内横領の求償権は、第三者賠償の通達だけで計上時期を決めません。
賠償請求権の回収可能性を追う
益金計上後に回収不能となれば、貸倒損失の別判定が必要です。 益金計上済み債権が回収不能でも、自動的に貸倒損失にはなりません。
相手方の財産、分割払い、担保、強制執行状況を継続管理します。
固定資産の滅失・損壊により一定の損害賠償金を受けて代替資産を取得する場合、圧縮記帳を検討できます。
出典:国税庁 No.5608
圧縮対象となる損害賠償金と、収益・費用の補塡部分は区分して計算します。
遅延損害金と弁護士費用を別に仕訳する
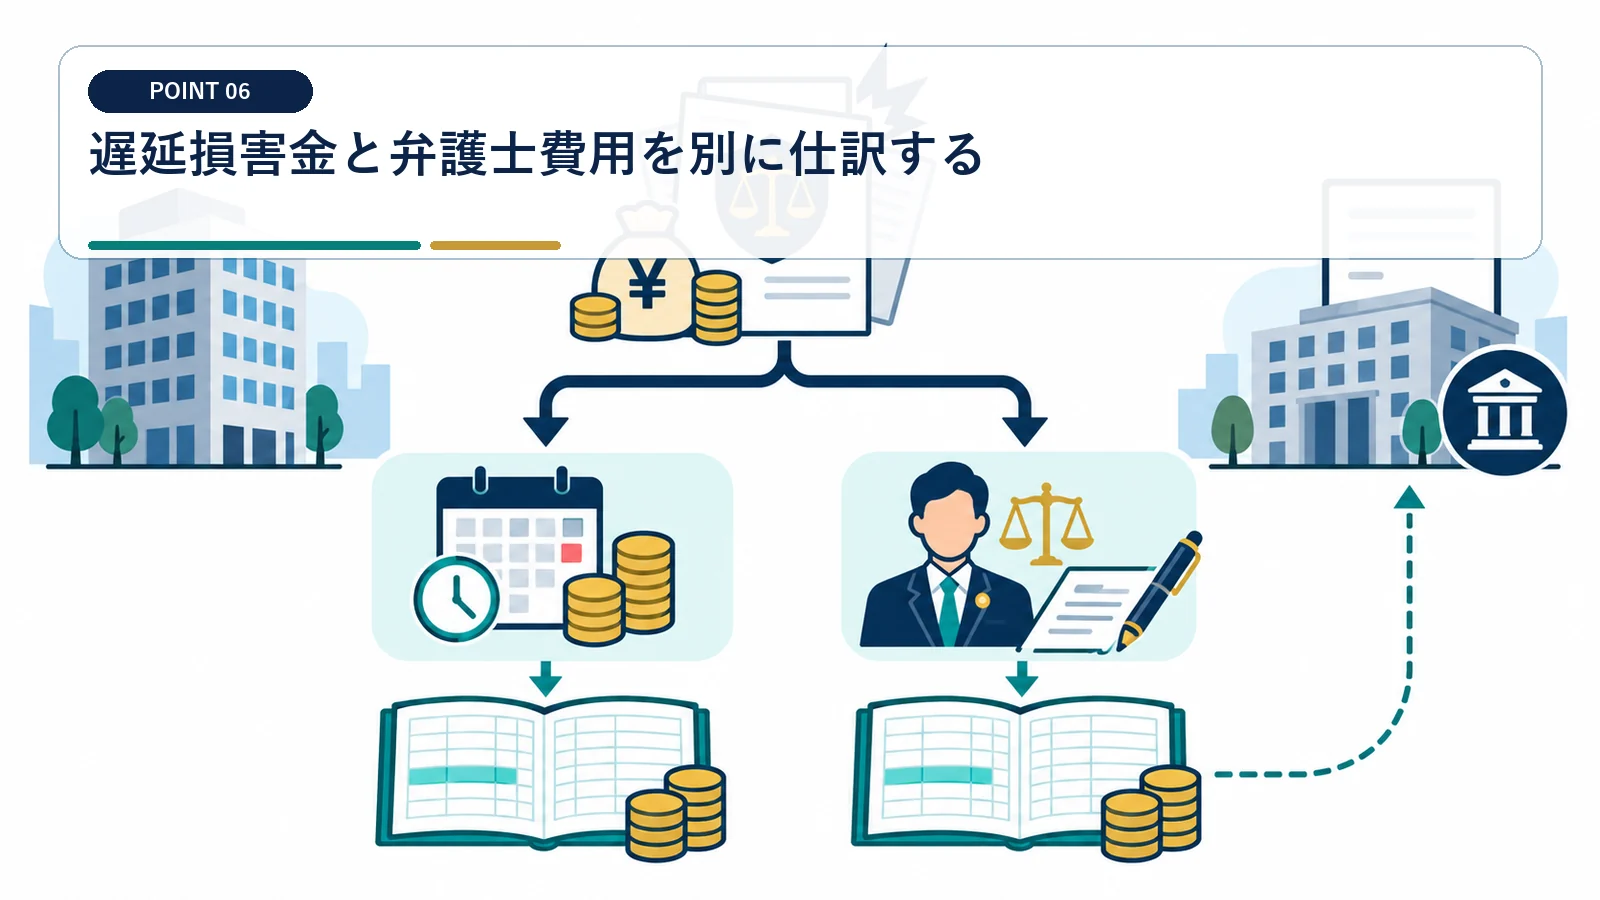
和解総額の中に元本以外の要素が入ると、収益時期や消費税区分の説明が難しくなります。
遅延損害金の期間を確認する
入金時の充当順序も契約条項と突合します。
元本賠償とは別に、発生期間と確定額を和解計算書から確認します。 遅延損害金は対象期間を示し、元本賠償と同じ科目へ埋め込まないでください。
訴訟費用補償を実費と照合する
相殺入金でも収入・費用を別々に仕訳します。
弁護士報酬や鑑定費の補償額と実際の費用を総額で記録します。 弁護士費用との相殺入金でも、収入と費用は総額で仕訳します。
消費税は賠償の対価性で判断する
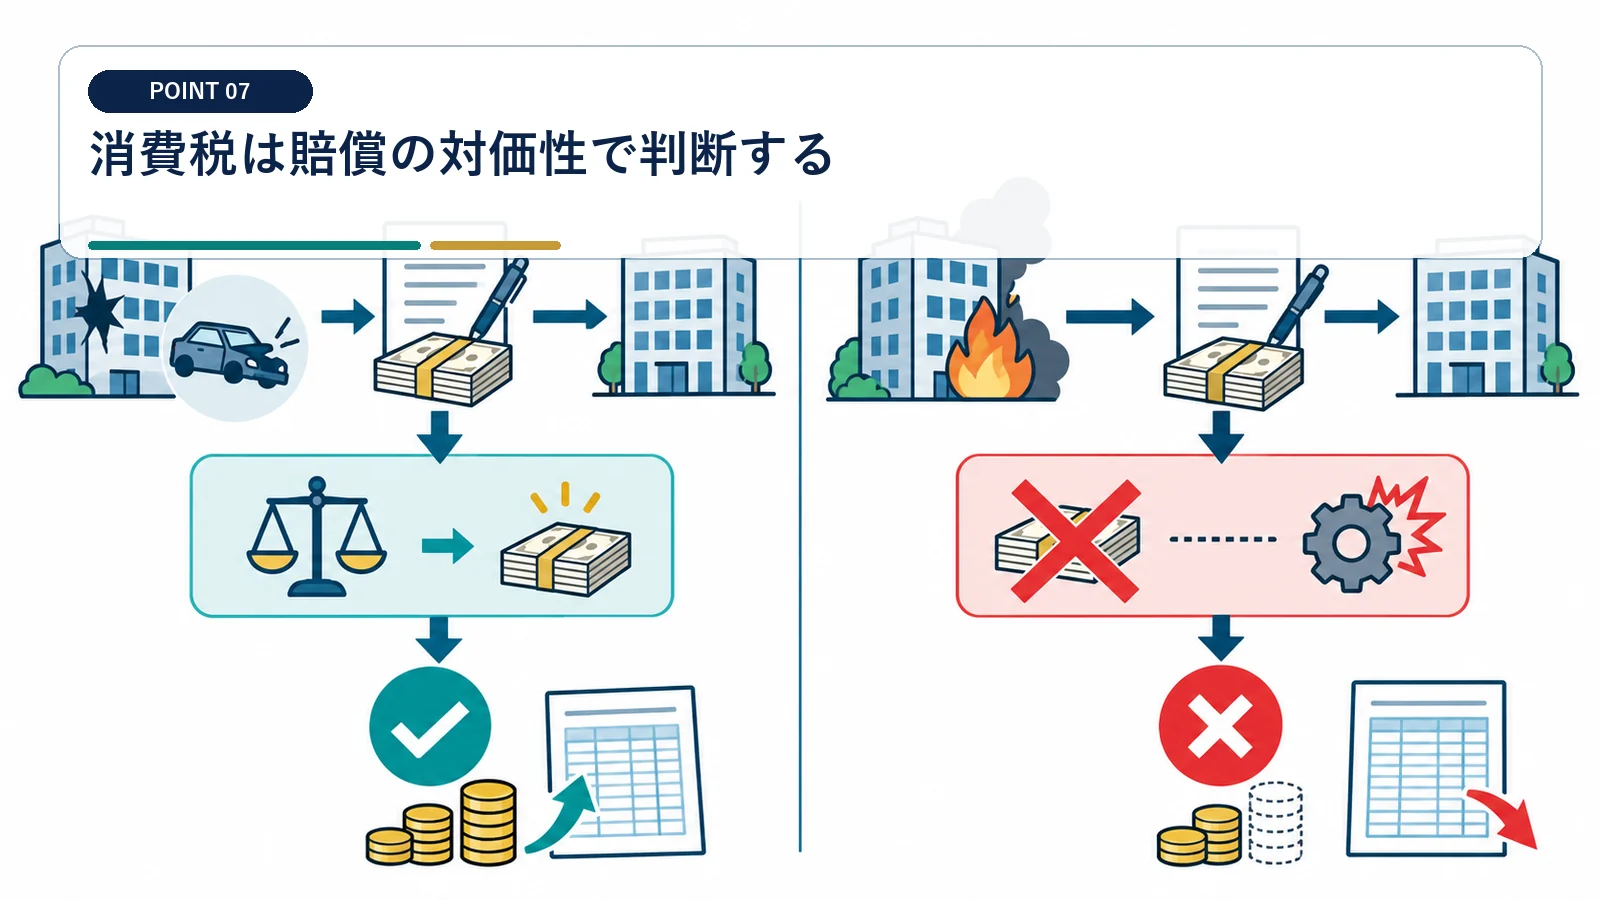
損害の補塡であれば通常は対価性がありませんが、実質が商品・役務の対価なら扱いが変わります。
純粋な損害補塡か確認する
資産譲渡や役務提供への反対給付ではない賠償金は消費税の課税対象外です。 損害補塡という名称だけで消費税対象外とは決めず、反対給付の有無を確認します。
契約解除料や名称だけでなく、相手へ何を提供したかを確認します。
課税取引の値引き・追加対価を分ける
請求書と和解条項を税区分マスターへ反映します。
売買代金調整や追加報酬なら、損害賠償名目でも課税関係を再検討します。 売買代金の調整部分は、和解金名目でも課税売上となる可能性があります。
決算ごとに訴訟・賠償案件台帳を更新する
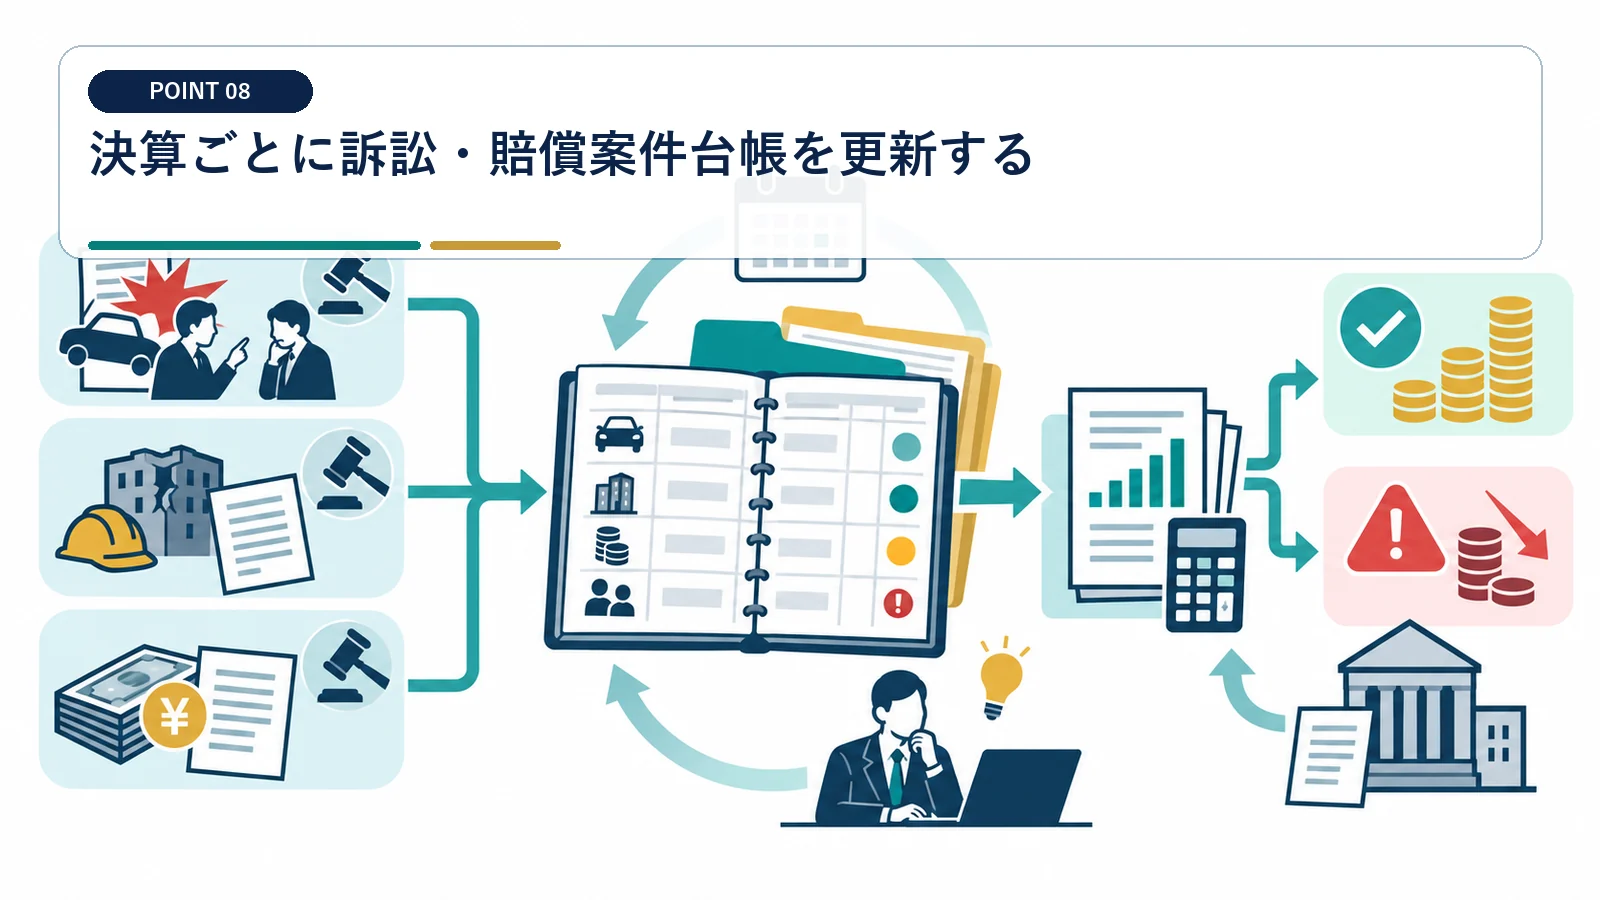
長期化する案件は、毎期の新しい証拠で益金・引当・開示を見直します。
法務と経理で同じ案件番号を使う
決算確認状や弁護士回答書と残高を照合します。
請求額、確定額、未収額、入金額、費用を一つの台帳で管理します。 法務台帳と会計伝票で案件番号が違うと、未収残高の照合漏れが生じます。
税務申告後の変化を翌期へ引き継ぐ
和解成立、判決確定、分割入金、回収不能を時系列で更新します。 判決・和解・分割入金の変化は、前期の判断メモへ追記します。
前期の判断メモを翌期担当者が再現できる形で保存します。
保険金や損害賠償金は、資産譲渡等の対価でなければ消費税の課税対象になりません。
出典:国税庁 No.6157
損害発生を認識できず権利行使を期待できない事情がある場合など、請求権の益金時期は具体的事実から争点になります。
出典:国税庁 法人税訴訟資料
法人の損害賠償金と益金でよくある質問
和解金は入金した年度に益金ですか?
入金日だけでなく、和解成立などで請求権と金額が確定した時期を確認します。
請求した全額を未収計上しますか?
相手が責任や金額を争っている場合、最大請求額をそのまま計上せず権利確定の程度を判断します。
固定資産の賠償金は圧縮記帳できますか?
一定の物損賠償金で代替固定資産を取得するなどの要件を満たせば検討できます。
損害賠償金に消費税はかかりますか?
純粋な損害補塡で対価性がなければ対象外です。実質が売買代金等なら別判定です。
損失と損害賠償請求権が同じ原因から生じても、権利確定の状況を確認して帰属年度を判断します。
出典:国税庁税務大学校研究論叢
物損賠償金について圧縮記帳を選ぶ場合は、代替資産と申告明細をそろえる必要があります。
