
法人の事業中断保険金に税金はかかる?益金時期と費用を整理
法人が休業保険や利益保険から事業中断保険金を受け取ると、逸失利益や固定費の補塡部分は原則として法人所得の計算に入ります。建物や機械の物的損害に対する保険金とは性質が異なるため、圧縮記帳へまとめず、補償期間・支払確定・対応費用を区分します。
火災、自然災害、設備故障、取引先事故などにより営業停止し、法人が休業・利益・事業中断保険金を受けるケースを扱います。感染症給付、定額給付、海外契約は約款確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 保険約款と支払査定書
- 事故発生日・請求日・支払確定日
- 休業期間の固定費と逸失利益の内訳
- 益金年度と納税資金の試算
売上減少、営業利益、継続固定費、臨時費用を補う事業中断保険金は、通常、法人税の益金に含めます。将来年度の損失や費用を補う目的でも、受領済みの営業補償金等は支払を受けた事業年度の益金が原則です。未収計上は保険約款、査定、支払確定の事実から別途判断します。
- 物損保険金と利益補償を支払内訳で分ける
- 査定・支払確定に基づき益金時期を判定する
- 補償期間と継続固定費を月別に照合する
- 消費税対象外でも法人税は別に計算する
まず保険金の査定対象を、売上減少、粗利益、固定費、追加費用、復旧費用に分けます。そのうえで、保険事故が起きた日、請求日、査定完了日、支払額の通知日、入金日を時系列にし、決算日までに金額と権利がどこまで確定していたかを判断します。
受取額と実際の費用は相殺せず、保険金を収益、賃料や人件費などを各費用として総額で記帳します。休業が翌期まで続く場合は、補償対象期間と益金計上年度が必ずしも一致しないため、未収保険金の根拠と翌期入金の消込みまで一つの決算メモへ残します。
事業中断保険金は失った利益や固定費を補う
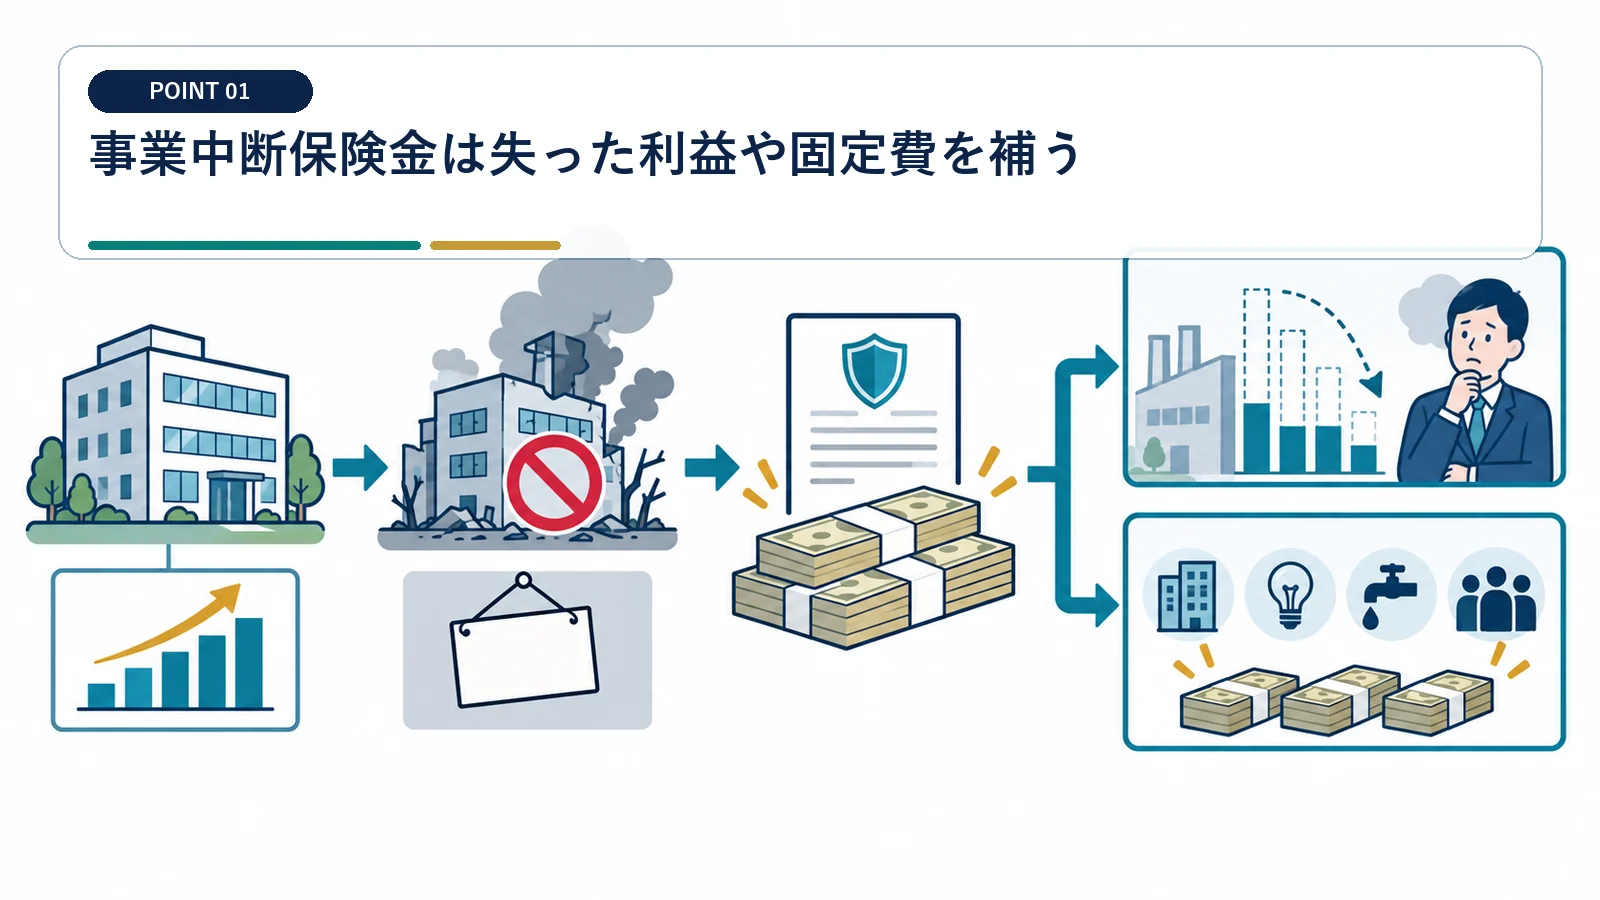
資産の滅失を補う保険金ではなく、休業で減った収益や続く費用を補塡する契約です。
補償対象を約款と査定表で読む
売上総利益、営業利益、賃料、人件費、追加営業費用など契約ごとに範囲が違います。 保険商品名だけで税務処理を決めません。
保険会社の計算明細を月次損益と照合し、何を補った金額かを科目別に整理します。
物的損害の保険金と分ける
固定資産の損害分、在庫分、休業損失分、臨時費用分を支払通知で切り分けます。
同じ事故で建物保険金と利益保険金が同時に支払われることがあります。 一括入金でも税務上の性質は一つではありません。
利益補償部分は原則として益金へ入れる
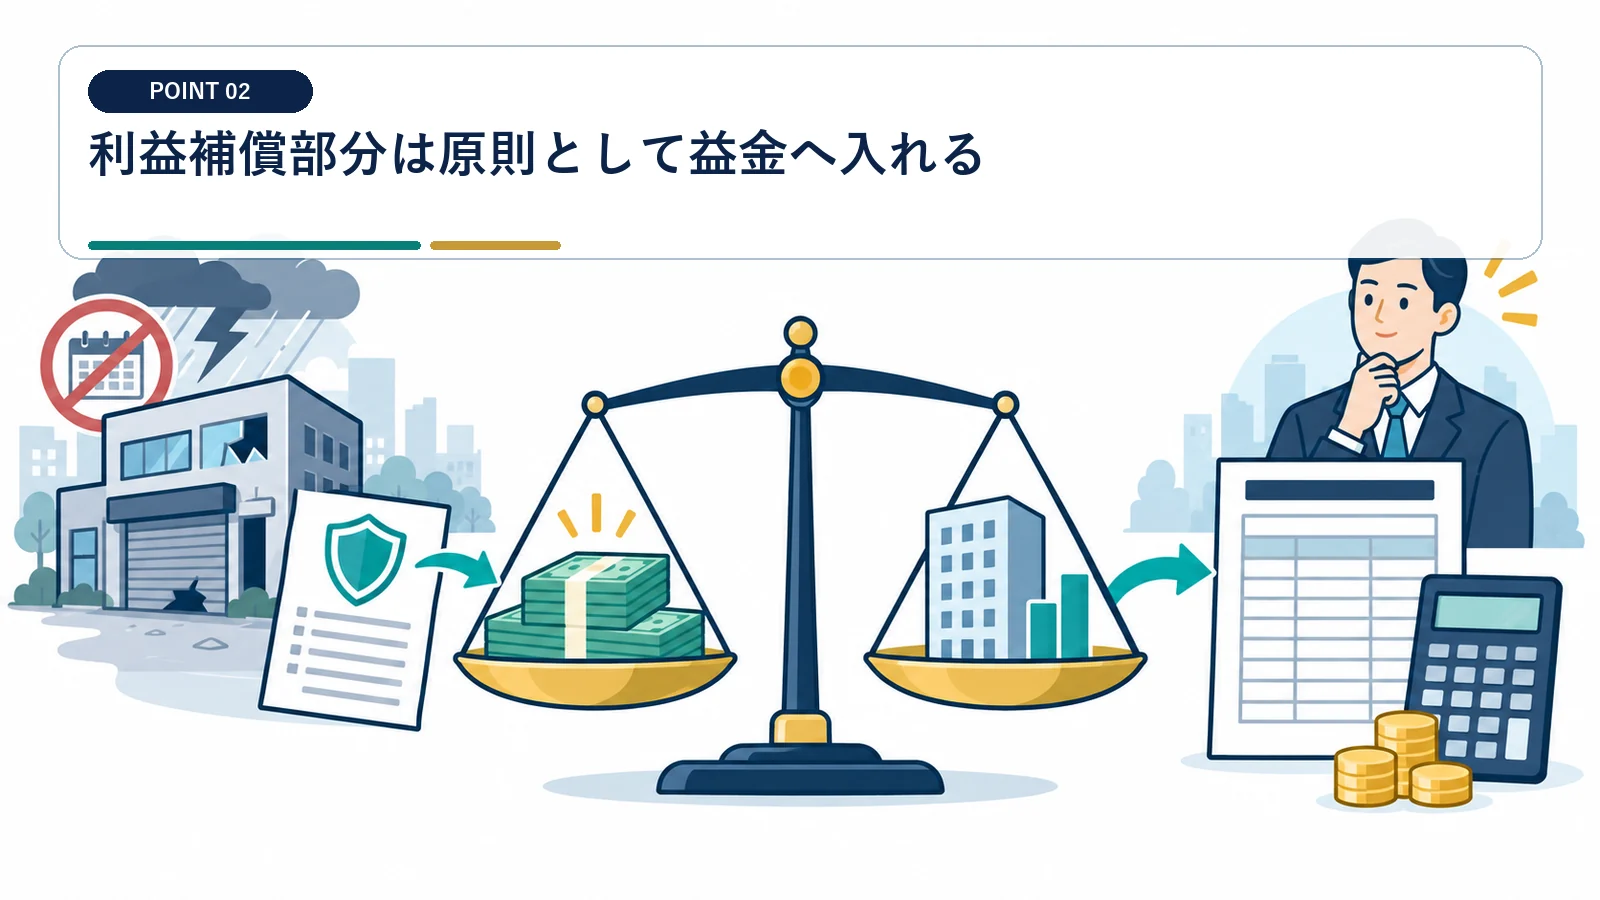
通常の売上ではなくても、法人所得を構成する収益として扱います。
補償対象の逸失利益を益金処理する
入金科目を雑収入にする場合も、法人税申告で漏れなく所得へ反映します。
営業停止で得られなかった利益を補う部分は、収益補塡として益金に算入します。 休業による赤字と相殺して無税と決めつけないでください。
圧縮記帳の対象と混同しない
休廃業で減る収益や発生費用の補塡は、固定資産の圧縮記帳対象から区分されます。 利益保険金で設備を買っても自動的に圧縮できません。
建物再取得分だけ圧縮要件を判定し、利益補償は通常の益金として別表・勘定科目を分けます。
休廃業等により減少する収益や生ずる費用の補塡として受ける保険金等は、固定資産の圧縮記帳に使う保険金等から区分されます。
圧縮記帳は所有固定資産の滅失・損壊に対応する一定の保険金等と代替資産取得を対象とします。
出典:国税庁 No.5608
益金時期は請求権と金額の確定を確認する
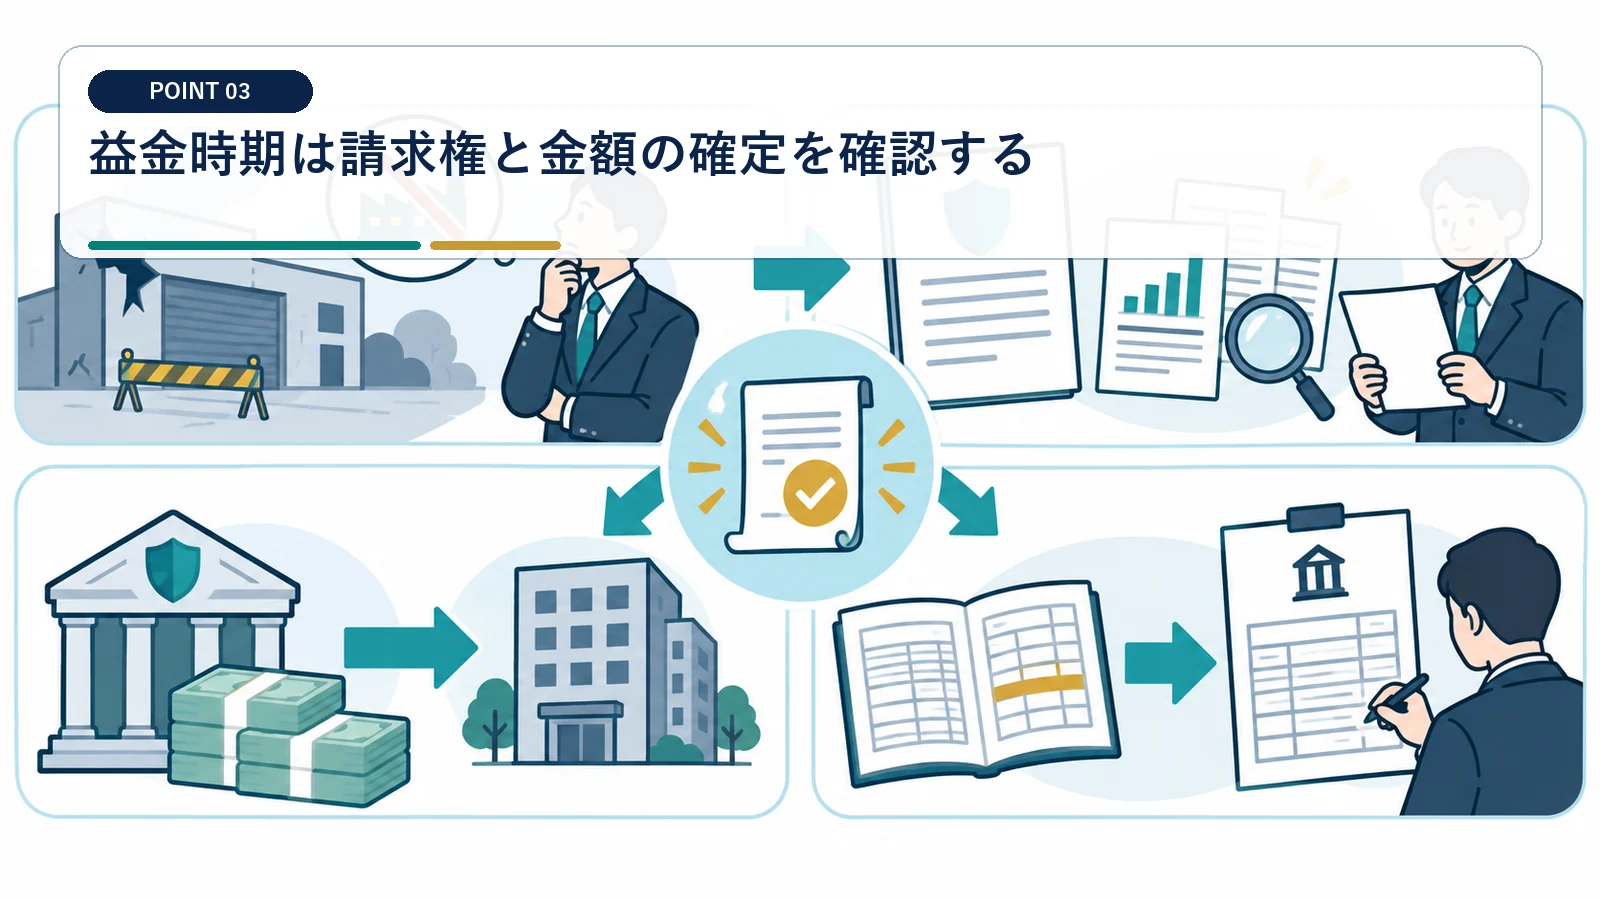
事故日、請求日、査定日、合意日、入金日が異なると決算期をまたぐことがあります。
支払通知と査定合意を基準資料にする
未収計上の要否を、支払通知、合意書、メール、入金予定表から判断します。
保険会社が補償対象と金額を確定した時期を契約条件と合わせて確認します。 現金主義で入金日だけを見るのは危険です。
争いが残る金額を分ける
決算日現在の交渉記録と合理的見積りを残し、翌期確定時の差額処理も決めます。
免責、休業期間、売上見込を巡って査定が未了なら、確定部分と争いのある部分を分けます。 最大請求額をそのまま未収益金にしないでください。
補償期間と費用発生期間を月別に対応させる
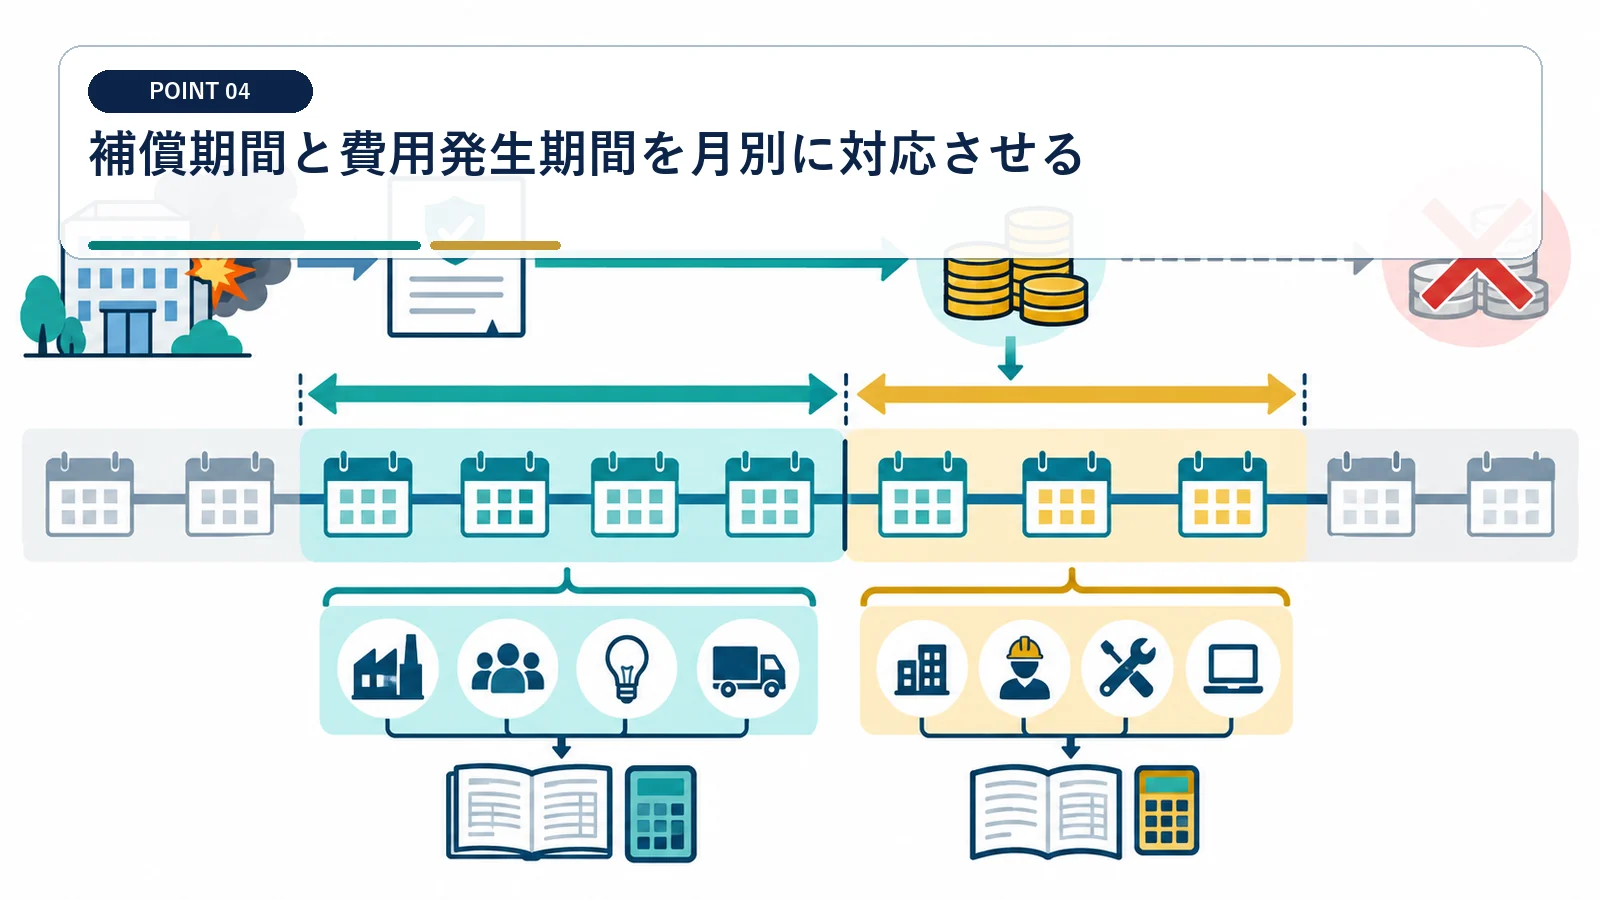
受領済み保険金を将来年度へ期間配分する趣旨ではなく、収益と実際の費用を分析するため月別に照合します。
継続固定費を一覧にする
休業中も発生する地代家賃、給与、リース料、減価償却費などを補償明細と照合します。 受領済み保険金は原則として受領年度の益金であり、補償対象額と実際の費用は相殺しません。
保険金対象額と会計費用を月別に並べ、未払費用や前払費用も含めて確認します。
追加営業費用を通常費用から分ける
請求書と事故対応稟議をひも付け、資本的支出や損害賠償との境界を確認します。
仮店舗、外注、特急輸送、広報など復旧のための臨時支出を把握します。 臨時支出をすべて修繕費に入れないでください。
高額入金は納税資金と復旧資金を同時に圧迫する
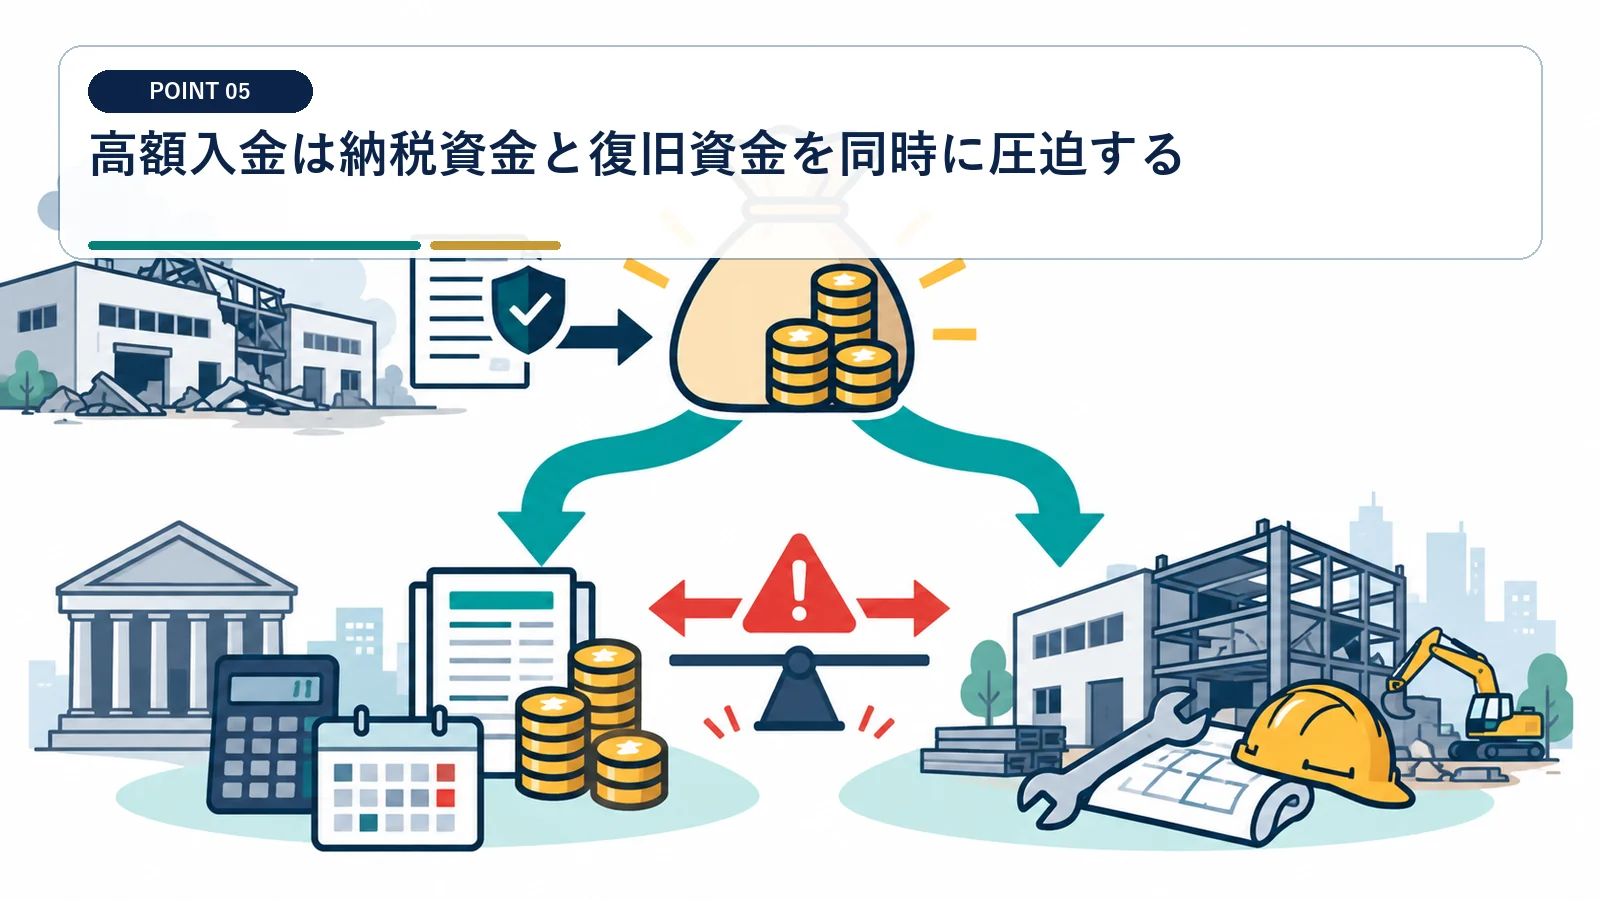
保険金で現預金が増えても、法人税と事業再開費用の支払時期は一致しません。
税引後の使用可能額を算出する
保険金の一部を納税留保し、12か月の最低現預金残高を試算します。
保険金、当期赤字、繰越欠損金、復旧費、法人税等を一つの資金表へ入れます。 入金全額を設備発注へ回さないでください。
中間申告と翌期納税も確認する
大きな所得が生じると翌期の中間納付や地方税負担にも影響します。 単年度の黒字化だけで資金余力を判断しません。
決算時税額だけでなく、翌期の予定納税と社会保険・借入返済まで月別に置きます。
一つの事故に物損と休業補償が含まれる場合は、補償対象に応じた区分が必要です。
将来年度の逸失利益や費用の補塡を目的とする営業補償金等でも、受領済みの金額は支払を受けた事業年度の益金へ算入します。
会計上の表示は補償内容が分かる科目にする
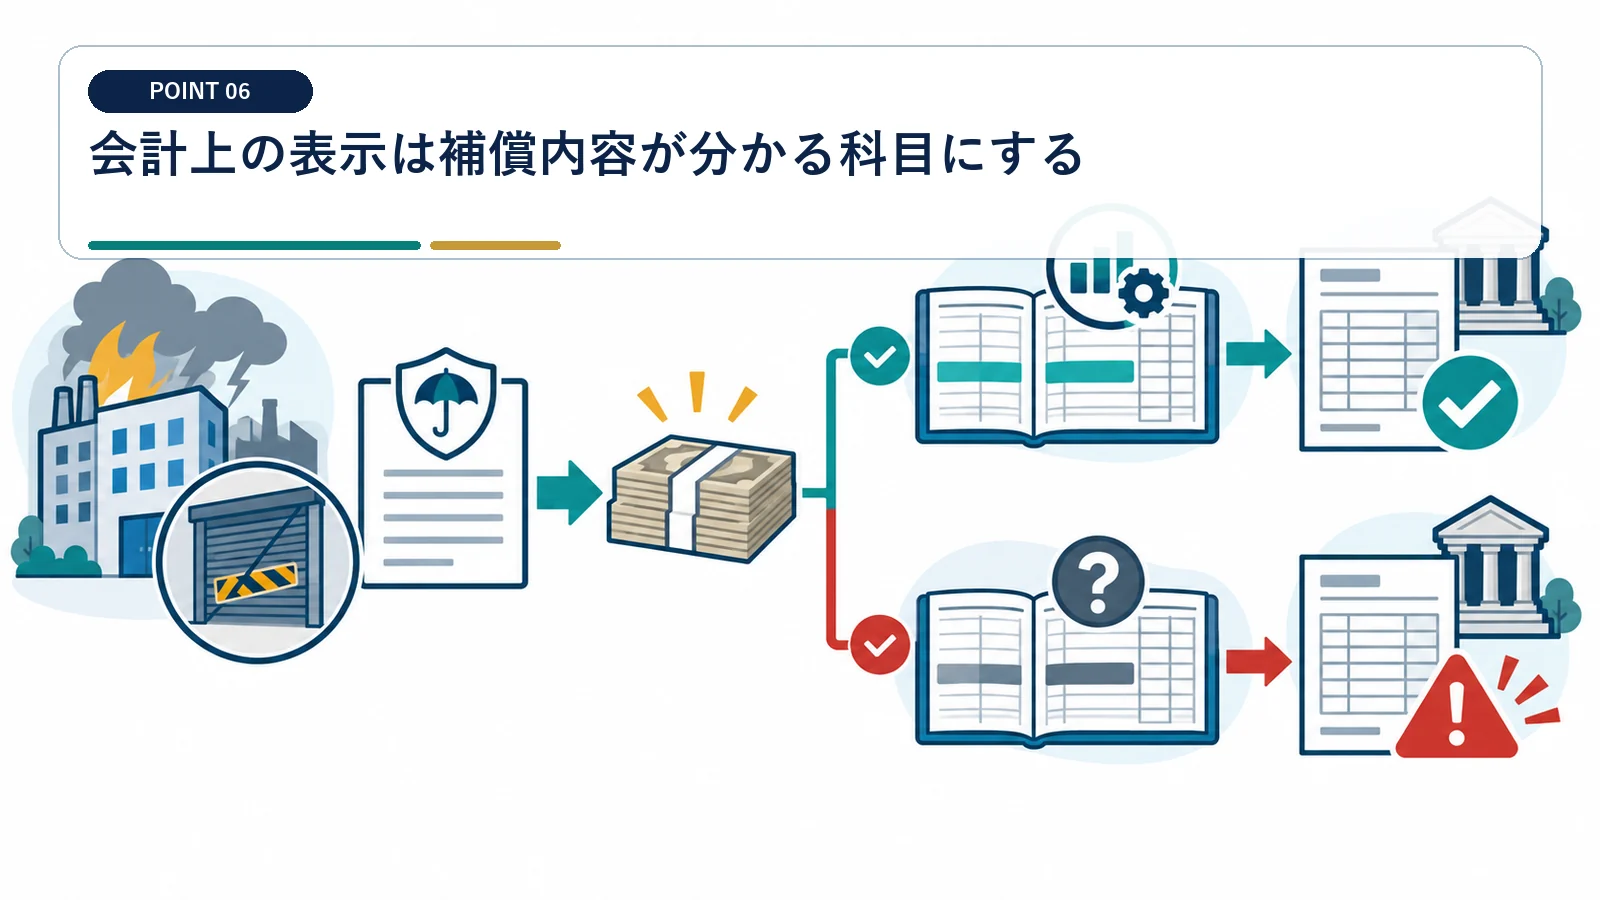
雑収入一行で終えると、税務調査や金融機関説明で内訳を再現できません。
保険金収入の補助科目を分ける
支払通知の区分と仕訳番号を合わせ、注記や決算説明資料にも重要額を反映します。
逸失利益、固定費、臨時費用、物損を補助科目や部門コードで管理します。 同一事故の全入金を一つの補助科目にしません。
営業利益の見え方を説明する
通常売上と保険補償を分けた管理損益を作り、金融機関へ一過性利益を説明します。
保険金を営業外収益・特別利益のどこへ表示するかは会計方針も確認します。 保険金込みの利益率を平常収益力と説明しないでください。
事業中断保険金は消費税の課税売上ではない
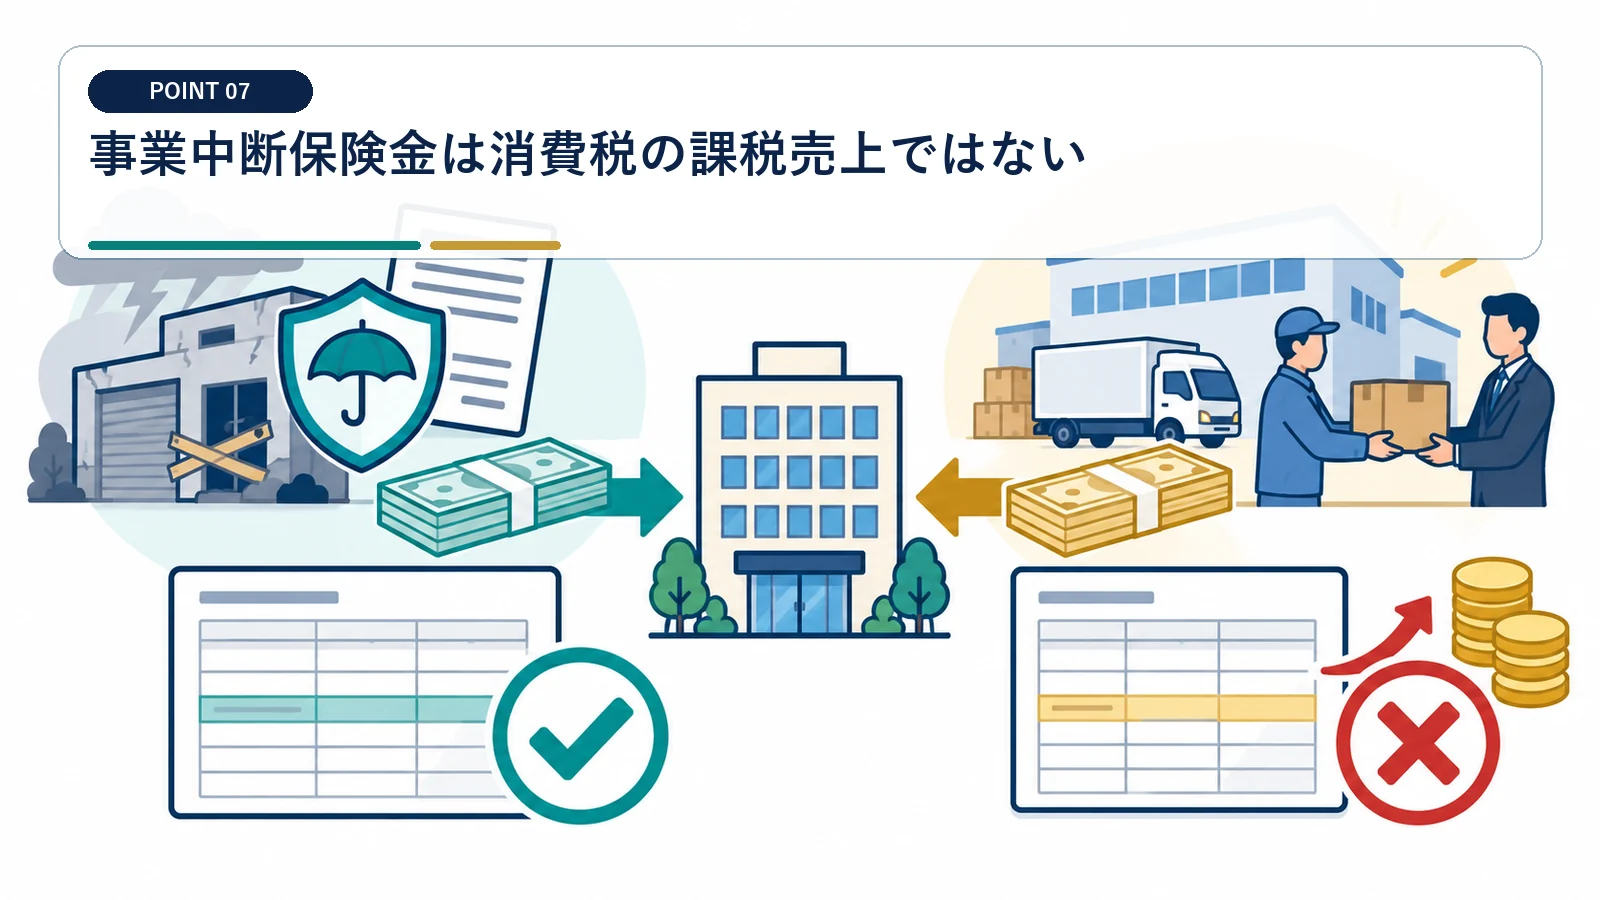
対価性のない保険金でも、法人税上の益金にはなり得ます。
消費税申告から保険金を除く
保険会社からの給付は資産譲渡や役務提供の対価ではありません。 法人税の課税と消費税の課税を連動させないでください。
会計システムの税区分を対象外に設定し、課税売上割合の集計を確認します。
復旧支出側の税区分を確認する
適格請求書、支払先、用途を確認し、保険金の受取額と相殺仕訳にしません。
仮店舗賃料、外注費、修繕費などは請求内容に応じて仕入税額控除を判定します。 収入と支出を総額で記録してください。
請求から決算まで事故別ファイルを作る
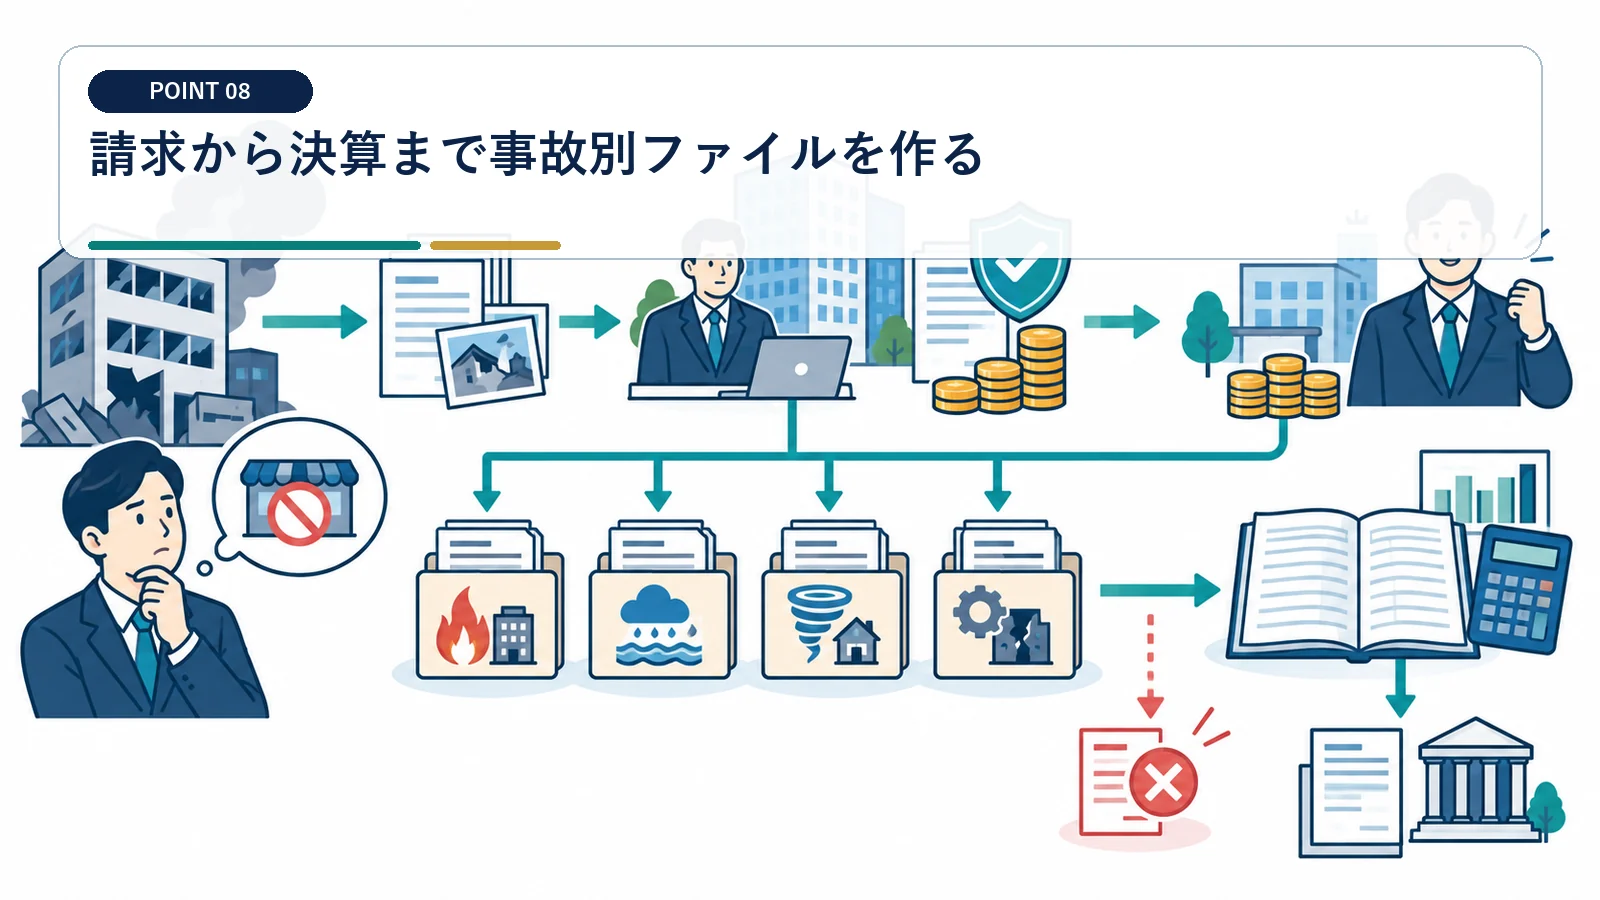
保険金の税務は契約、査定、会計、資金繰りを同じ時系列で追うと判断しやすくなります。
決算日前に確定状況を照会する
経理、現場、保険代理店、税理士で共通の事故管理表を更新します。
保険会社へ査定状況、確定額、支払予定日、未確定論点を確認します。 決算後に支払通知を初めて確認しないでください。
翌期の差額と費用を追跡する
確定見込との差額や追加復旧費が出た場合の仕訳を決めます。 保険金入金だけで案件を閉じないでください。
入金完了まで請求残高、補償期間、費用証憑、税区分を照合し、終結日を記録します。
保険金は資産の譲渡、貸付け、役務提供の対価ではないため、消費税の課税対象になりません。
代替固定資産の圧縮記帳と、休業期間の利益・費用を補う保険金の所得処理は分けて考えます。
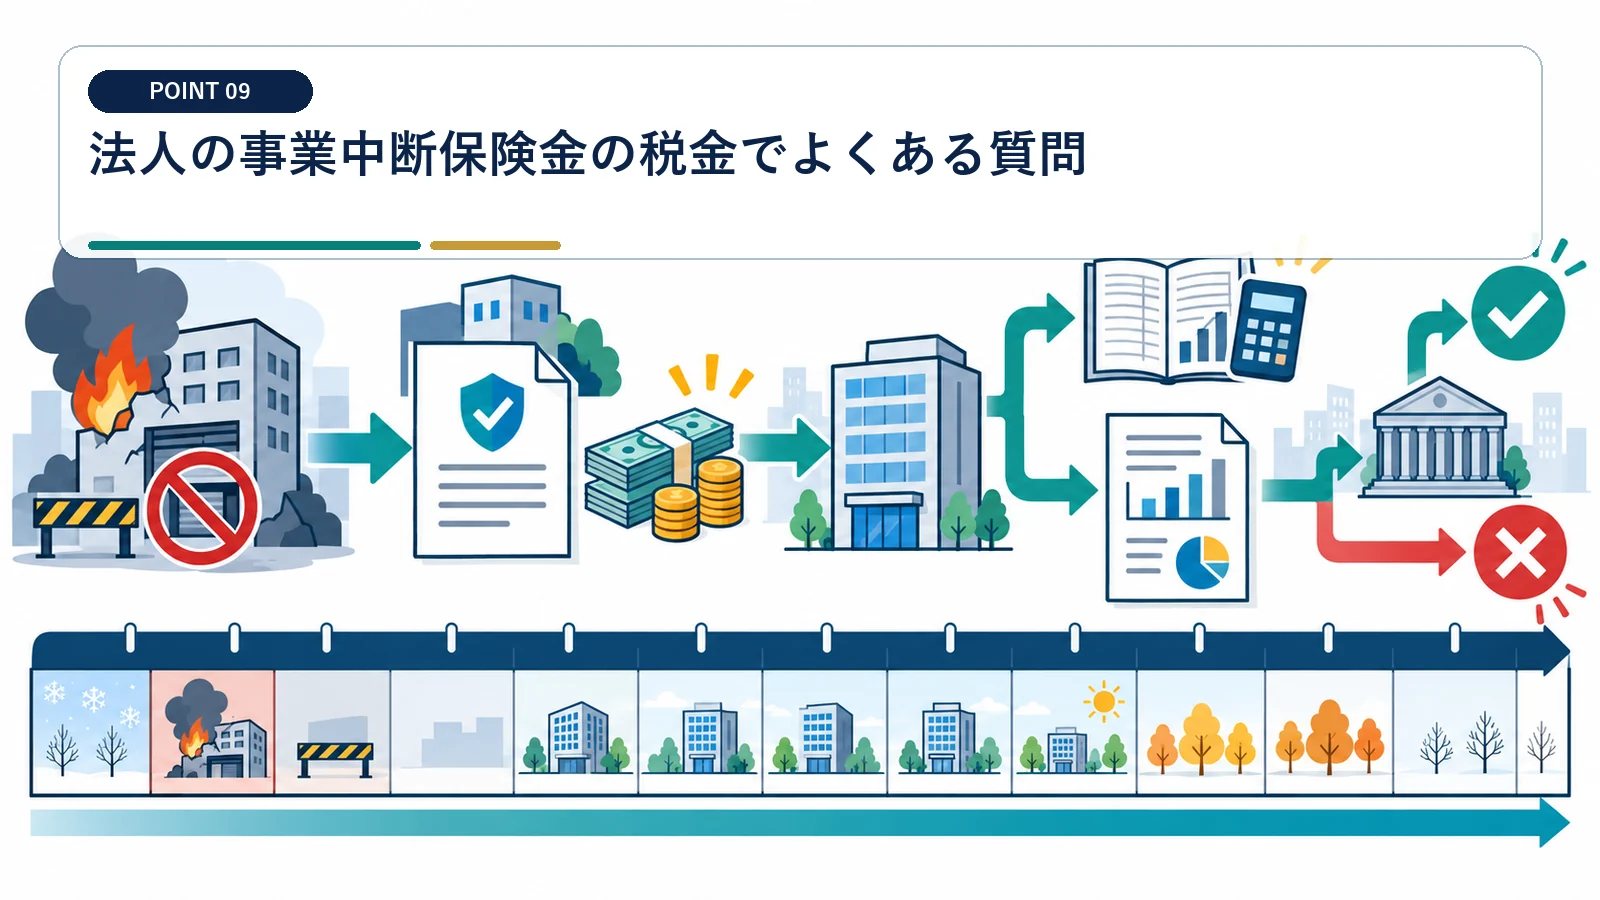
法人の事業中断保険金の税金でよくある質問
休業保険金は圧縮記帳できますか?
通常、逸失利益や固定費を補う部分は圧縮記帳の対象ではありません。物的損害に対応する保険金と区分します。
入金前でも益金になりますか?
支払額が確定し請求権を計上すべき状態なら、入金前に未収計上が必要になる場合があります。
休業中の給与と保険金は相殺仕訳でよいですか?
総額表示が基本です。給与等の費用と保険金収入をそれぞれ記録し、補助資料で対応を示します。
事業中断保険金に消費税はかかりますか?
保険金は対価性がないため消費税の課税対象外です。法人税上の益金判定とは別です。
保険会社の支払内訳を物的損害と収益・費用補塡に分けることが税務処理の出発点です。
決算期をまたぐ保険金は、入金だけでなく権利と金額の確定状況を確認して収益時期を判断します。
出典:国税庁 法人税の収益認識
