
法人の損害保険金で圧縮記帳できる?保険差益と限度額を計算
法人が火災や事故で損害保険金を受け取っても、保険差益を自動的に全額繰り延べられるわけではありません。所有固定資産の滅失・損壊、代替資産の種類、取得時期、直接関連費用を確認し、圧縮限度額までを損金経理または積立金方式で処理します。
国内法人が所有固定資産の被災により損害保険金、共済金または損害賠償金を受ける場面を扱います。棚卸資産、休業損失、他人所有資産、所有権移転外リースは別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 保険契約書と保険金支払通知
- 滅失・損壊した資産の税務簿価
- 代替資産の見積書と取得日程
- 保険差益・圧縮限度額の計算表
保険金の支払確定が滅失・損壊日から3年以内で、同一種類の代替固定資産を取得・改良するなどの要件を満たせば、法人税法上の圧縮記帳を検討できます。保険金から直接関連費用と被害部分の帳簿価額を引いた保険差益を基礎に限度額を計算します。
- 保険金・滅失経費・被害簿価から保険差益を出す
- 代替資産が同一種類の固定資産か確認する
- 当期取得か翌期首から原則2年以内かを管理する
- 別表13(2)と証憑を申告までつなぐ
処理の順序は、被害資産の簿価を確定し、保険金のうち物損部分を分け、保険差益を算出した後に代替資産との対応を確認する流れです。保険会社の支払通知だけでは直接経費や簿価が分からないため、固定資産台帳、罹災証明、除却仕訳、代替資産の請求書まで同じ案件番号で管理します。
圧縮記帳は利益を消す制度ではなく、代替資産の取得価額を圧縮して将来の減価償却費を減らす課税繰延べです。当期税額だけでなく、その後の償却額、早期売却時の利益、資金繰りを並べ、適用しない場合との税後キャッシュフローを比較して選択します。
損害保険金の圧縮記帳は課税を将来へ繰り延べる制度
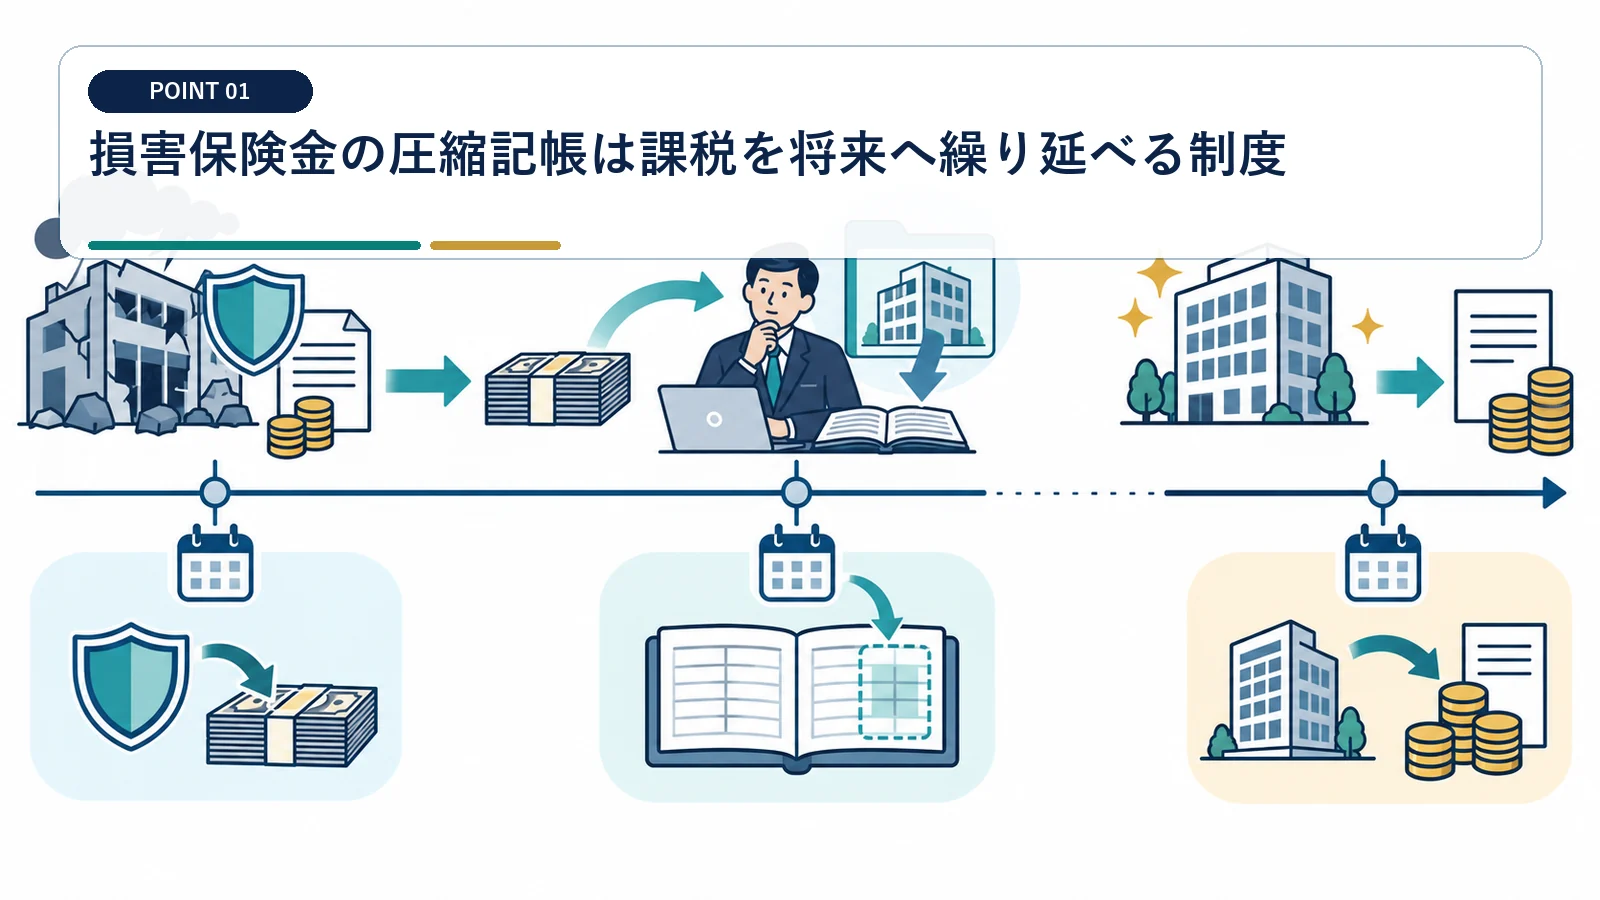
保険差益を消す制度ではなく、代替資産の帳簿価額を下げて将来の減価償却費を減らします。
まず保険差益を三つの数値で計算する
保険金額、滅失等に直接関連する経費、被害部分の帳簿価額を分けます。 受取額全体を保険差益としないでください。
受取保険金から取壊費や焼跡整理費などを控除し、さらに被害資産の税務簿価を差し引きます。
圧縮後も税負担がなくなるわけではない
初年度の所得は抑えられても、その後の減価償却費が小さくなるため、期間全体では課税時期の移動になります。
圧縮額だけ代替資産の税務簿価が下がります。 圧縮記帳は永久免税ではありません。
対象は所有固定資産の滅失・損壊に対応する保険金
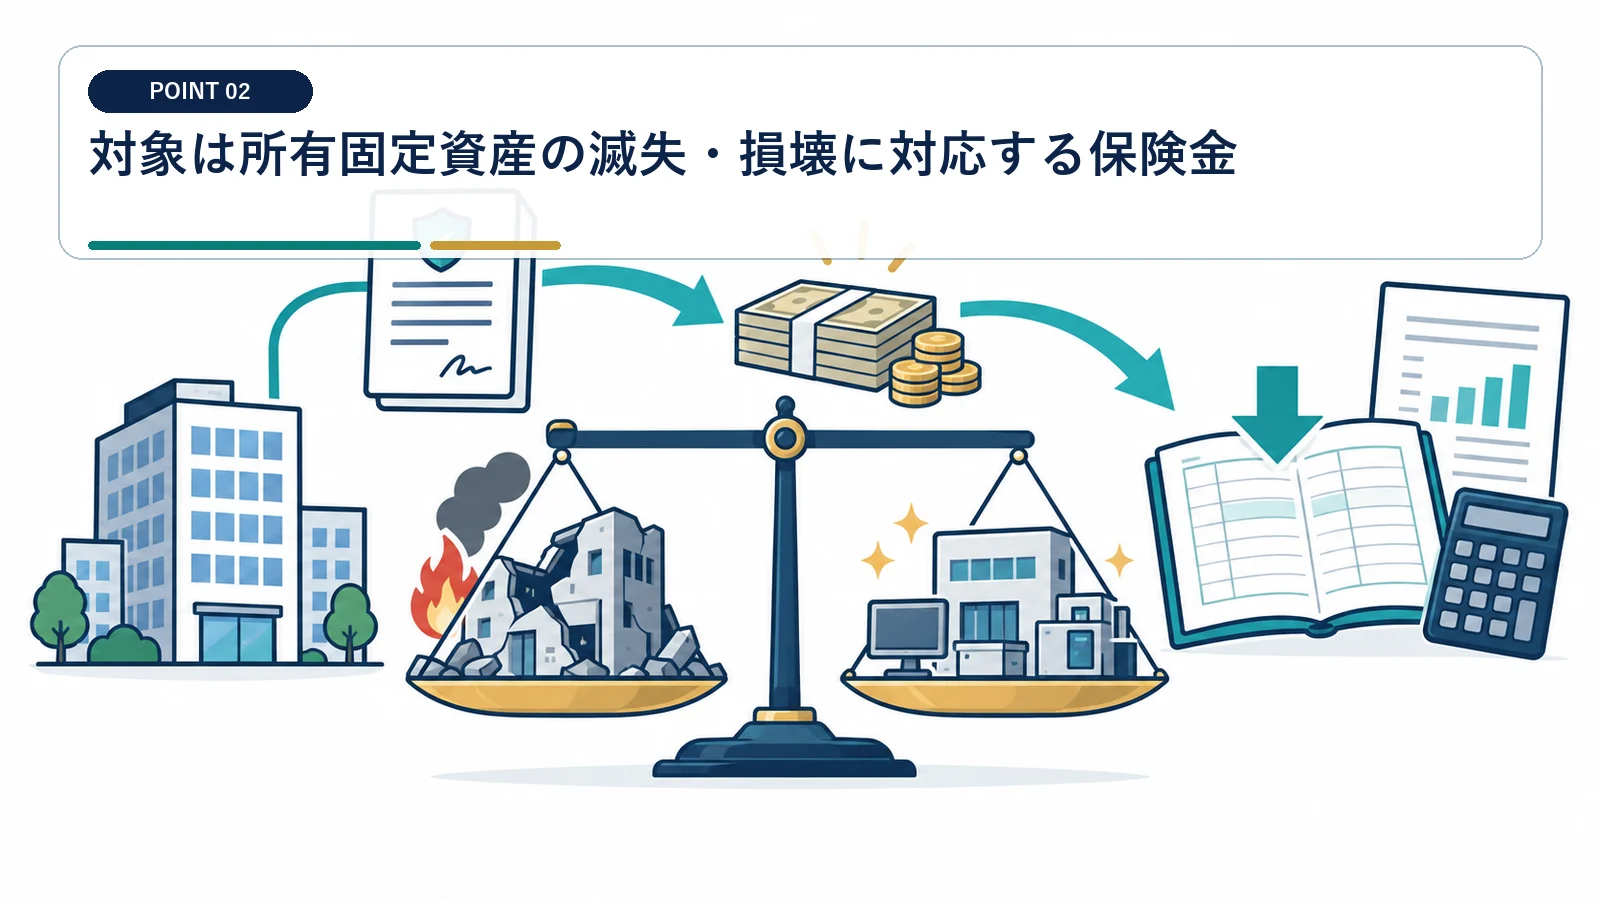
契約名ではなく、何の損害を補塡する保険金かを支払明細で確認します。
建物や機械の物的損害を特定する
事故報告書、鑑定書、保険会社の支払内訳と固定資産台帳を資産番号ごとに照合します。
法人が所有する固定資産の滅失・損壊に基づく保険金等が出発点です。 休業利益の補塡部分を混ぜないでください。
支払確定までの3年要件を日付で追う
滅失・損壊日から3年以内に支払が確定した一定の保険金等が対象です。 入金日だけでは3年要件を判定できません。
事故日、査定完了日、支払通知日、入金日を並べ、争いが長期化した場合は確定時期を確認します。
所有固定資産の滅失・損壊により一定の保険金等を受け、代替資産を取得・改良した法人は、限度額内で圧縮記帳を適用できます。
休廃業で減少する収益や生ずる費用の補塡部分は、固定資産の圧縮記帳に使う保険金等から区分します。
代替資産は被害資産と同一種類かを確認する
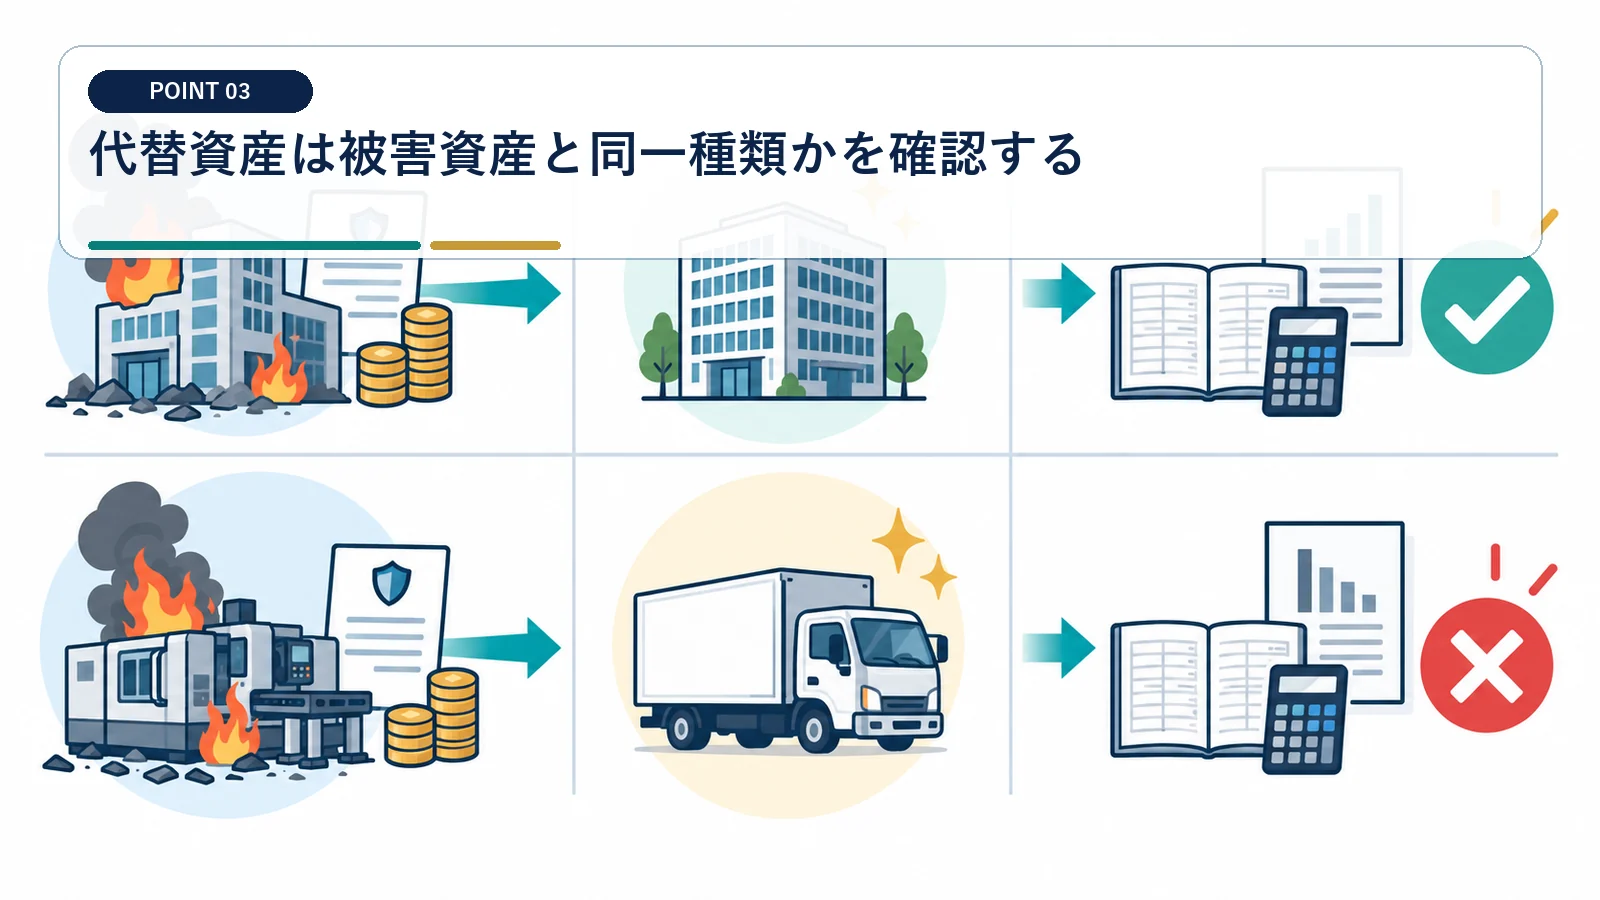
復旧投資なら何でも対象になるのではなく、法令上の代替性が必要です。
用途と資産区分を被災前後で比べる
設備仕様、用途、設置場所、固定資産区分を比較し、新規事業用資産との境界を説明できるようにします。
建物から建物、機械から同種の機械など、代替する固定資産であることを確認します。 復旧予算で買っただけでは代替資産になりません。
所有権移転外リースを除外する
購入、割賦、リースの契約条件を確認し、会計上の資産計上だけで税法要件を満たすと判断しません。
所有権移転外リースによる取得は代替資産の取得から除かれます。 調達方法は契約前に固定してください。
圧縮限度額は保険金の充当割合で変わる
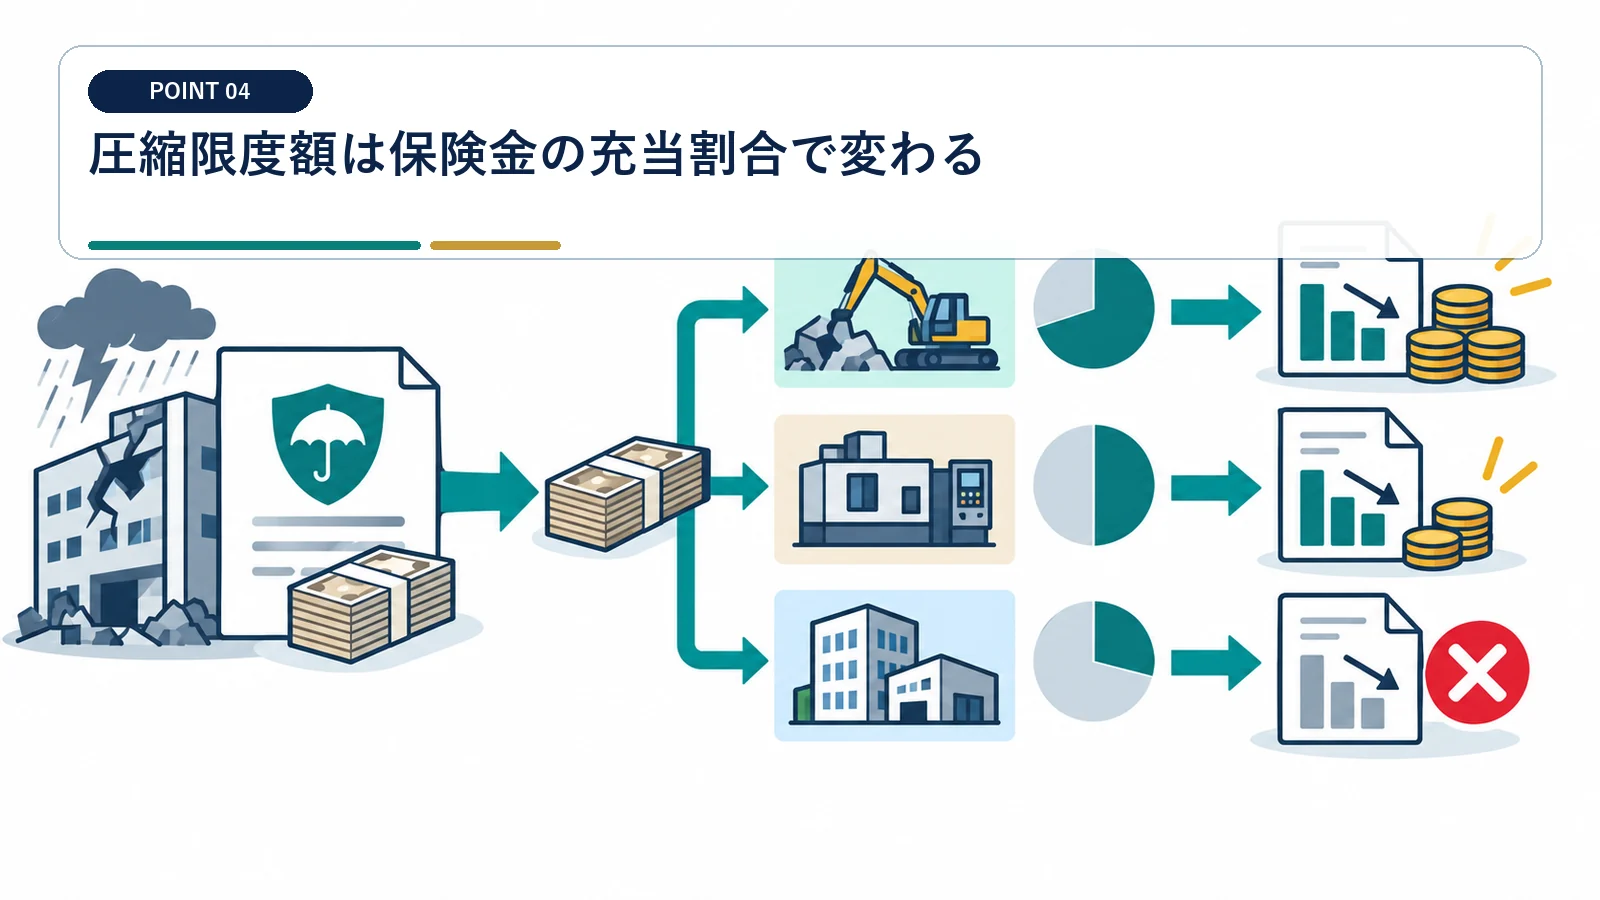
代替資産の取得価額が保険金より小さいと、保険差益全額を圧縮できない場合があります。
保険金のうち取得に充てた額を確定する
圧縮限度額は保険差益に、代替資産取得へ充てた額を純保険金で割った割合を掛けて求めます。 取得価額ではなく実際の充当額が上限になる点を見落とさないでください。
純保険金は保険金から滅失等経費を差し引いた額です。代替資産の取得価額と実際の充当額のうち小さい金額を使い、資金表と照合します。
具体例で上限を先に試算する
純保険金全額を3,000万円の代替資産へ充てれば限度額は950万円です。1,000万円だけを取得・充当する場合は、950万円×1,000万円÷1,950万円で約487万円となります。
保険金2,000万円、直接経費50万円、被害簿価1,000万円なら、純保険金は1,950万円、保険差益は950万円です。 契約前に圧縮できない残額を見積もります。
当期に復旧できないときは特別勘定を検討する
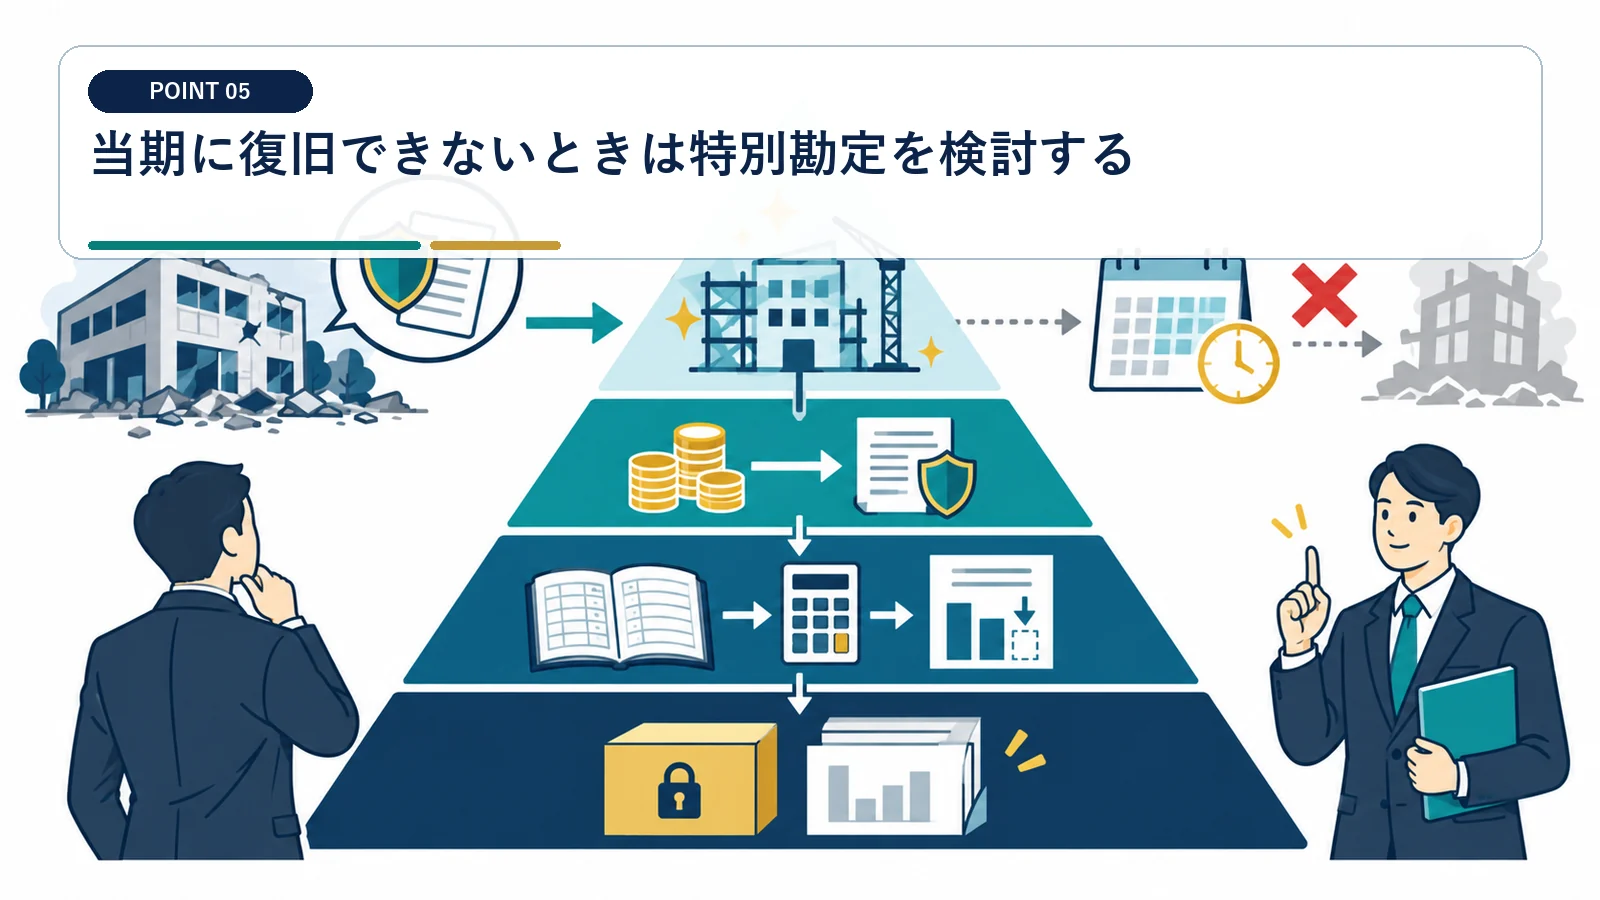
設備納期が長い場合でも、一定の見込みと決算経理があれば翌期以降へつなげられます。
翌期首から原則2年以内の取得見込みを固める
取締役会決議、発注書、納期表、資金計画をそろえ、取得見込みが具体的であることを残します。
保険金を受けた事業年度に代替取得できなくても特別勘定を設ける方法があります。 将来買う予定だけの口頭説明では足りません。
取得後は特別勘定を取り崩す
代替資産を取得した期に、特別勘定と実際の圧縮額を精算します。 特別勘定を放置すると翌期申告を誤ります。
取得価額や充当額の変更、期限延長の承認要否、未使用残額の益金算入を決算前に確認します。
保険差益と代替資産への充当割合を基礎に圧縮限度額を計算し、当期に取得できない場合は一定の特別勘定を検討します。
代替資産は滅失等した所有固定資産に代替するものとして取得される固定資産に限られます。
損金経理方式と積立金方式で表示が変わる
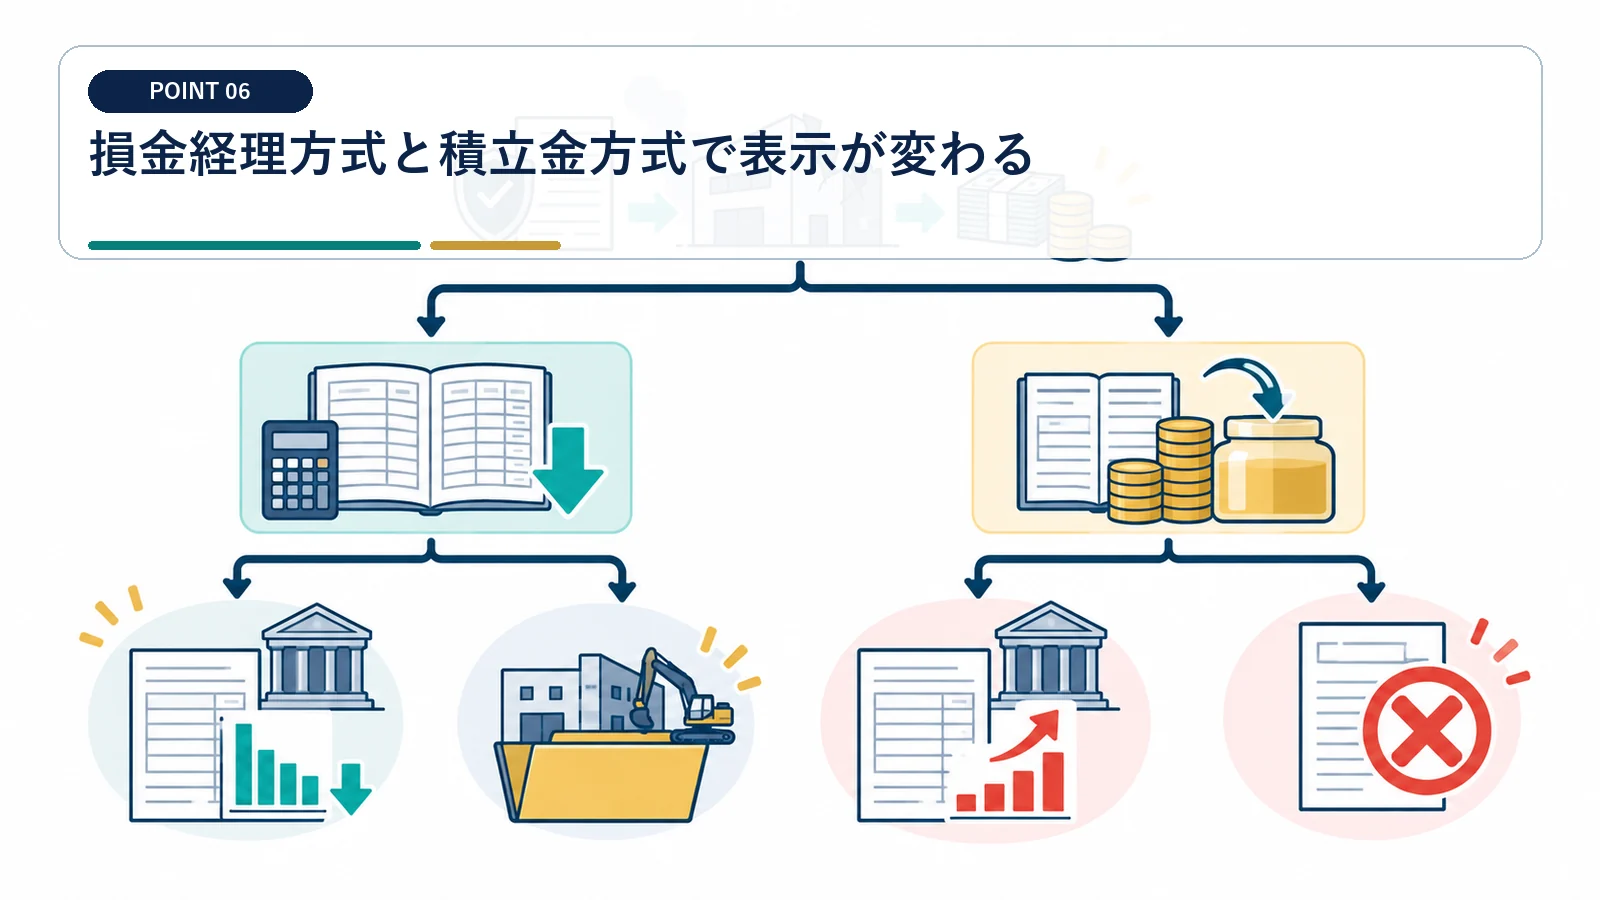
税効果は同じ方向でも、貸借対照表の見え方や株主説明は異なります。
直接減額は固定資産簿価を下げる
会計方針、減価償却台帳、税務簿価を連動させ、補助元帳に圧縮前後の取得価額を残します。
損金経理で圧縮損を計上し、代替資産の帳簿価額を直接減額します。 取得価額の履歴を消さないでください。
積立金方式は純資産内で管理する
株主総会承認、別表四・五との整合、取崩し予定を確認し、金融機関向け説明も用意します。
確定決算で積立金として処理する方式では申告調整も必要です。 会計処理と税務申告を別々に進めません。
消費税と法人税は同じ課税関係にならない
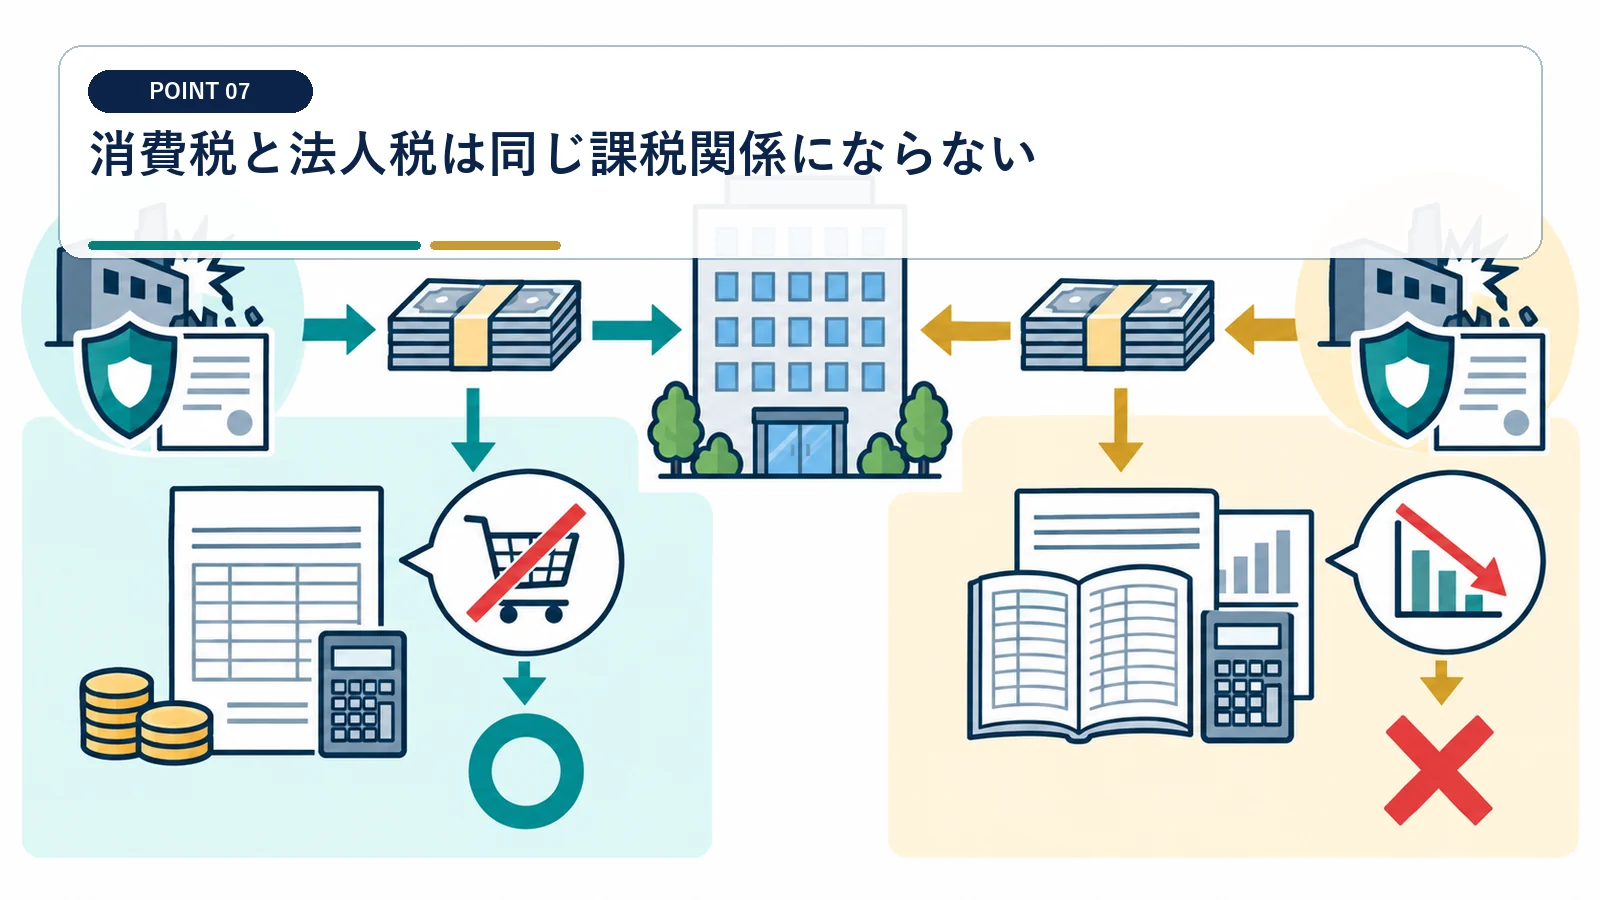
保険金受領は対価性がない一方、代替資産の購入には仕入税額控除の論点があります。
保険金そのものは消費税の対象外
損害保険金は資産譲渡や役務提供の対価ではありません。 法人税の益金と消費税の課税売上を混同しないでください。
保険金収入を課税売上へ含めず、修理業者や設備業者の請求書を適格請求書として別管理します。
復旧費と資本的支出を分ける
被災前の機能回復か価値・耐用年数の増加かを工事明細で判定し、圧縮対象額とも突合します。
修繕費になる支出と固定資産の取得・改良になる支出では処理が異なります。 工事一式を同じ科目で処理しないでください。
申告前に別表13(2)と資産台帳を一致させる
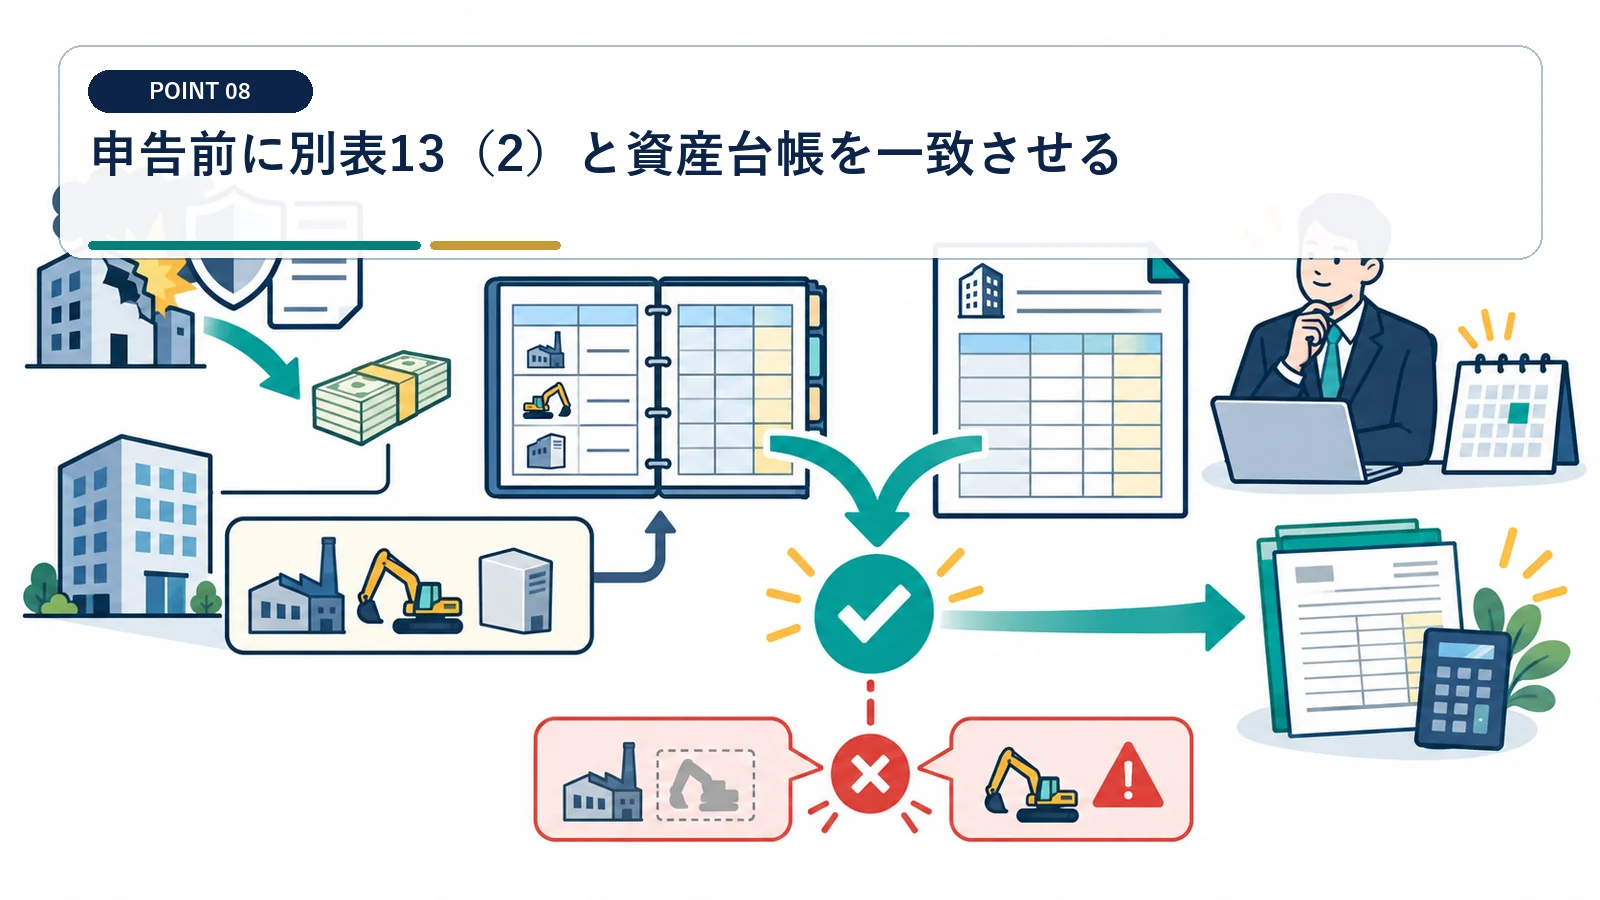
選択した圧縮額は申告書の明細と決算書、固定資産台帳の三つで再現できる状態にします。
確定申告書へ必要明細を添付する
別表13(2)の保険金、経費、被害簿価、代替取得価額を根拠資料へ結び付けます。
原則として圧縮記帳または特別勘定の損金算入明細が必要です。 明細添付を決算後回しにしないでください。
被災から取得まで一冊で保存する
数年後の売却・除却では圧縮後簿価が損益計算の基礎になります。 将来の売却時まで圧縮履歴を残します。
罹災証明、保険証券、支払通知、工事契約、請求書、仕訳、申告書を資産番号で束ねます。
取壊費、焼跡整理費、消防費など直接関連する費用は滅失等により支出した経費に含まれます。
圧縮記帳または特別勘定の適用には、原則として確定申告書へ別表13(2)を添付します。
法人の損害保険金と圧縮記帳でよくある質問
保険金で別用途の設備を買っても圧縮できますか?
原則として、被害資産に代替する同一種類の固定資産かを確認します。別事業用の投資は対象外になる可能性があります。
代替資産を翌期に買う場合は適用できませんか?
一定の取得見込みがあり、確定決算で特別勘定を設けるなどの要件を満たせば検討できます。
保険金の全額を圧縮損にできますか?
できません。保険差益と代替資産への充当割合から圧縮限度額を計算します。
圧縮記帳した資産を売るとどうなりますか?
圧縮後の低い税務簿価を基礎に売却損益を計算するため、将来の売却益が増えることがあります。
制度対象は、所有固定資産の滅失・損壊により保険金等を受け、一定の代替資産取得等を行う法人です。
保険金等の範囲、代替資産、関連経費、共通経費の配賦は区分して判定します。
