
法人生命保険の解約返戻金は全額益金?資産計上額との差額を整理
法人が生命保険を解約して返戻金を受け取ると、返戻金は益金になります。一方、保険積立金や前払保険料など税務上の資産計上額が残っていれば、契約終了に合わせて取り崩すため、課税所得への純影響は返戻金全額ではなく両者の差額を基礎に確認します。
国内法人が役員・従業員を被保険者とする生命保険を解約し、法人が解約返戻金を受け取る場面を中心に説明します。契約者変更、現物支給、外貨建保険、個人事業主は別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 契約別の解約返戻金証明
- 保険積立金・前払保険料の税務残高
- 当期所得と納税資金の見込み
- 保障・担保・解約後の資金使途
解約返戻金の入金額と課税所得への純影響は同じではない
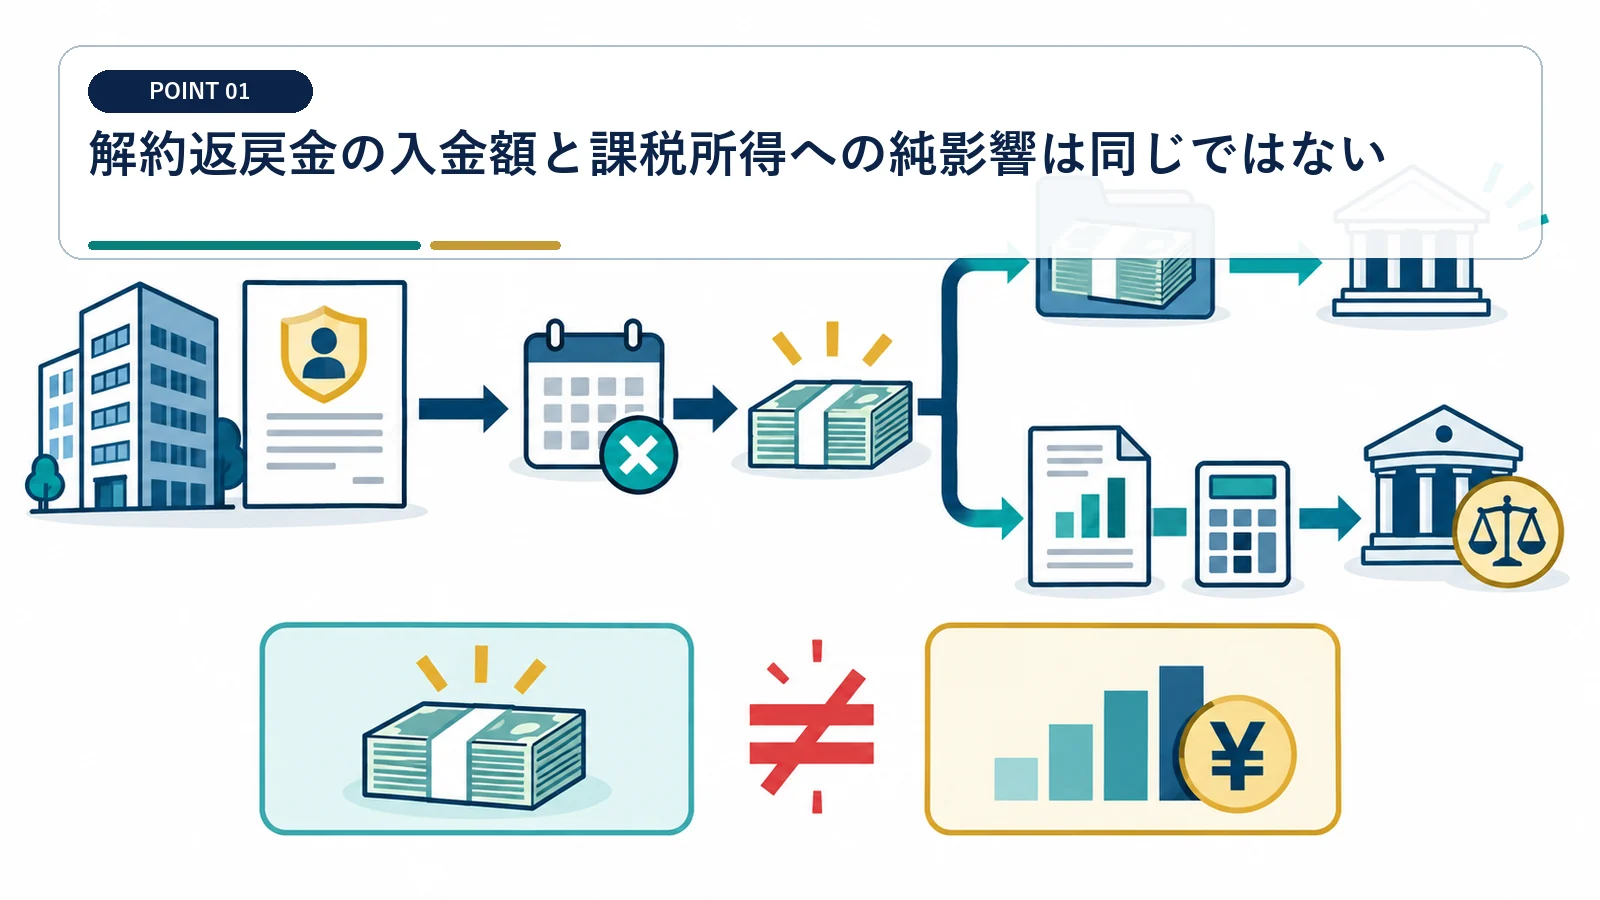
返戻金の益金と、保険資産の取崩しを同じ契約単位で処理します。
解約返戻金は益金へ計上する
返戻金、契約者配当、据置利息など支払明細の内訳を確認します。 通帳の純入金額だけを益金にしないでください。
保険会社の解約計算書、支払通知、入金額を照合し、契約者貸付金の相殺や未収配当を分けて仕訳します。
保険積立金等の残高を取り崩す
保険積立金、前払保険料、長期前払費用、会計と税務の申告調整を契約番号ごとに照合します。
契約終了時に残る税務上の資産計上額は損金処理の対象になります。 会計帳簿の残高が税務簿価と同じとは限りません。
過去の保険料処理を契約日と返戻率から復元する
現行ルールと旧契約の取扱いを混ぜないことが出発点です。
2019年7月8日以後の定期保険等を確認する
契約日、保険期間、年間保険料、最高解約返戻率、資産計上期間、取崩期間を設計書と税務台帳で確認します。
最高解約返戻率が50%を超える一定の契約では、保険料の一部を所定期間資産計上します。 支払時に損金にした割合だけで現在簿価を推測しません。
旧契約や養老保険は別の根拠で確認する
保険種類、受取人、契約時期により保険料の資産・損金区分が異なります。 すべての法人保険に同じ資産計上率は使えません。
加入時の通達、保険証券、当初仕訳、過年度申告書を確認し、現行の割合を遡及適用しません。
解約返戻金相当額は保険契約の解約等の時点で収益として認識され、法人所得の計算上、益金に算入されます。
2019年7月8日以後契約の一定の定期保険等は、最高解約返戻率に応じて保険料の一部を資産計上し、所定期間に取り崩します。
益金計上時期は解約の効力と返戻金確定から判断する
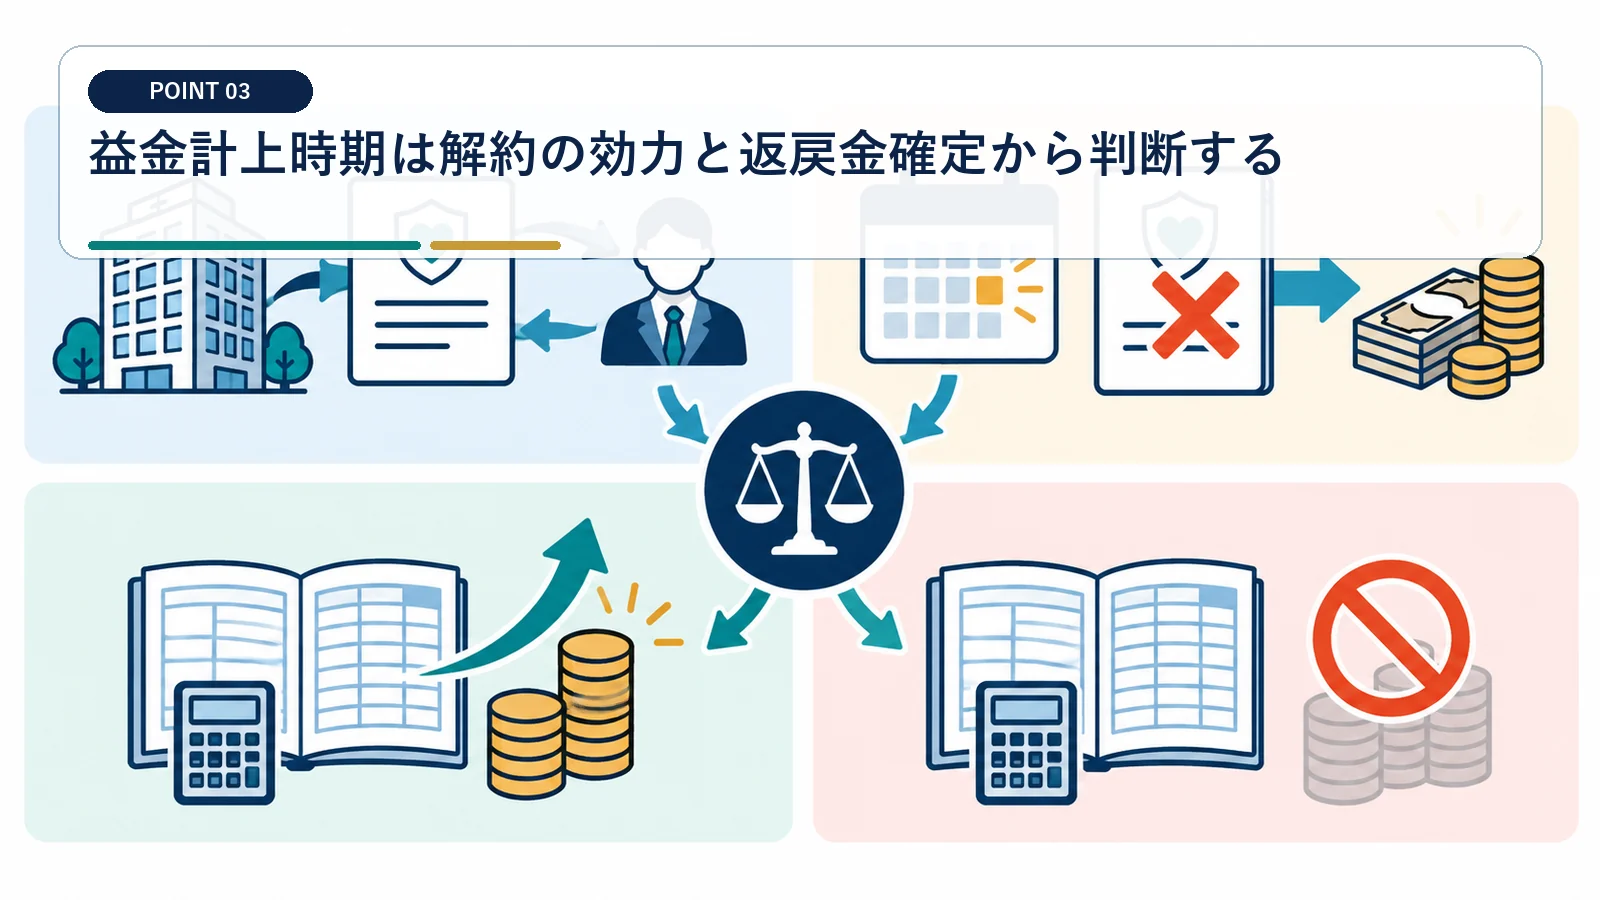
申込日、承諾日、失効日、通知日、入金日を分けます。
保険会社が解約を受理した条件を確認する
解約請求書、受付通知、返戻金計算基準日、支払通知を保存し、決算日をまたぐ場合は保険会社へ証明を依頼します。
必要書類や受付時刻により解約成立日が変わる契約があります。 入金日だけで翌期益金へ送らないでください。
決算直前の解約は見積額と確定額を区別する
決算時点で権利と金額が確定しているかを確認し、未収計上、為替差、配当確定を別に処理します。
返戻金シミュレーションと実際の確定額がずれる場合があります。 営業担当者の試算表を確定通知として扱いません。
払済変更・契約者変更・減額は単純解約と分ける
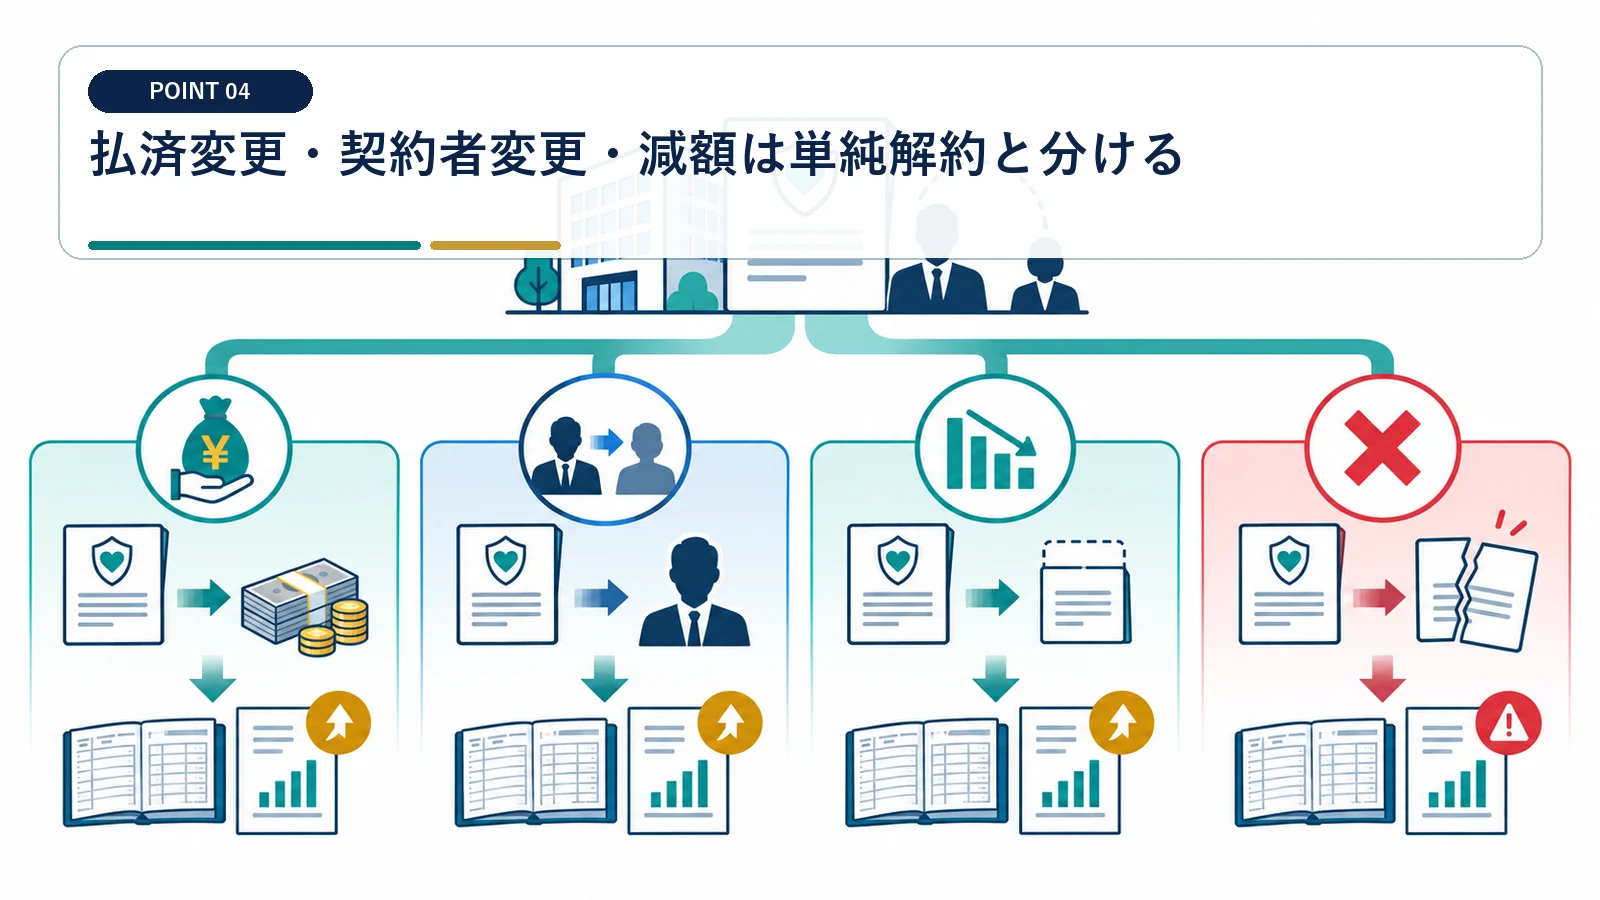
払済保険は、以後の保険料払込みを止め、保障を縮小して契約を継続する仕組みです。単純解約や契約者変更とは税務処理を分けます。
払済保険への変更は返戻金相当額を確認する
原則として、変更時の解約返戻金相当額と資産計上額との差額を処理します。 現金を受け取らないから損益ゼロとは限りません。
変更日、払済後の保険種類、復旧可能性、変更前後の返戻金、税務簿価を保険会社資料で確認します。
役員等への契約者変更は経済的利益を検討する
変更時の権利評価、支払対価、役員決議、退職の実態、源泉徴収を確認します。
法人から個人へ保険契約の権利を移すと、時価と対価の差が給与等になる可能性があります。 名義変更を解約の代わりに使えば課税を消せるわけではありません。
解約益は当期の法人所得と欠損金へ反映する
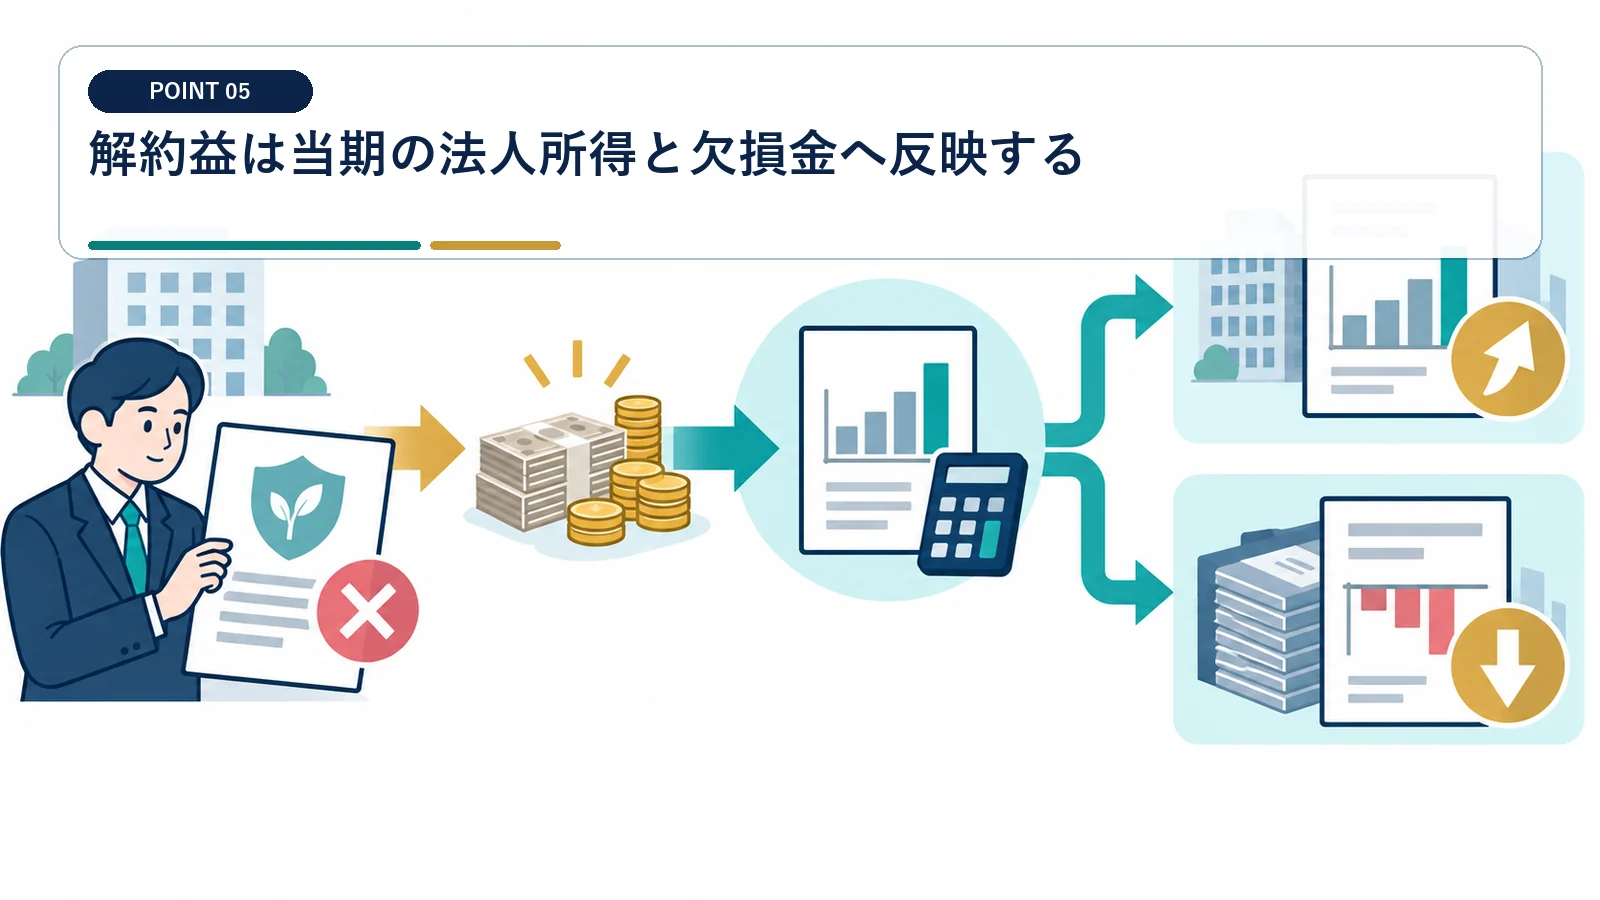
返戻率のピークだけでなく、解約年度の課税所得を見ます。
当期利益と繰越欠損金を合わせて試算する
月次決算、税務調整、青色欠損金、控除上限、地方税、法人住民税均等割を税額モデルへ入れます。
解約益は他の益金・損金と合算されます。 会計上の解約益だけで法人税額を決めません。
同年度の支出は事業上の必要性を優先する
解約益を相殺するためだけの不要な購入は、資金と税務の両面で不利になり得ます。 益金が出ること自体を避ける目的で支出を急がないでください。
設備、人材、広告、退職金など候補ごとに必要性、損金時期、資金回収、税後効果を比較します。
生命保険等の種類、受取人、返戻率に応じた保険料の資産計上・損金算入と契約者配当の処理が示されています。
法人が受取人となる一定の養老保険では、保険事故や解約等で契約が終了するまで支払保険料を資産計上します。
解約時期は税額・返戻率・保障を同じ表で比べる
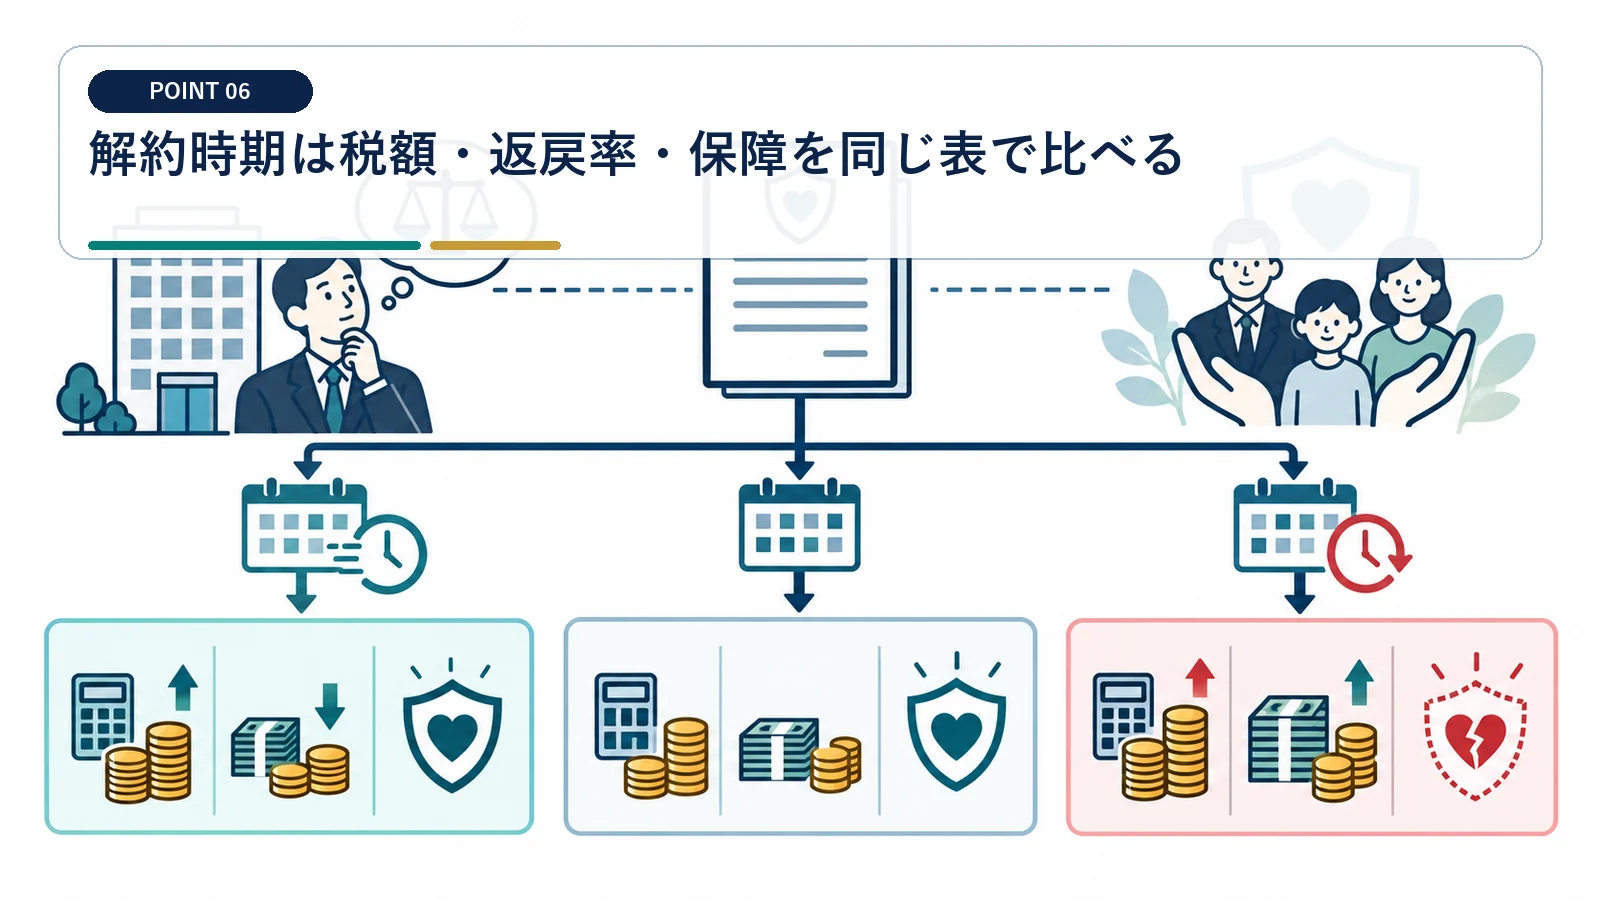
単年度の法人税だけを最小化しても会社価値が上がるとは限りません。
返戻率ピーク前後の税後手取りを比較する
今期、来期、ピーク時について返戻金、税務簿価、解約損益、法人税、キャッシュを並べます。
返戻金増加額と追加保険料、税額、資金拘束を期間別に見ます。 返戻率が高い年が税後手取り最大とは限りません。
保障空白と再加入条件を確認する
必要保障額、後継契約の保険料、健康状態、担保設定、中核人物の不在による事業上のリスクを取締役会資料へ入れます。
解約後に事業保障や借入保証が不足しないかを見ます。 節税だけを理由に必要な保障を手放さないでください。
解約返戻金の使途と納税時期を資金繰りへ入れる
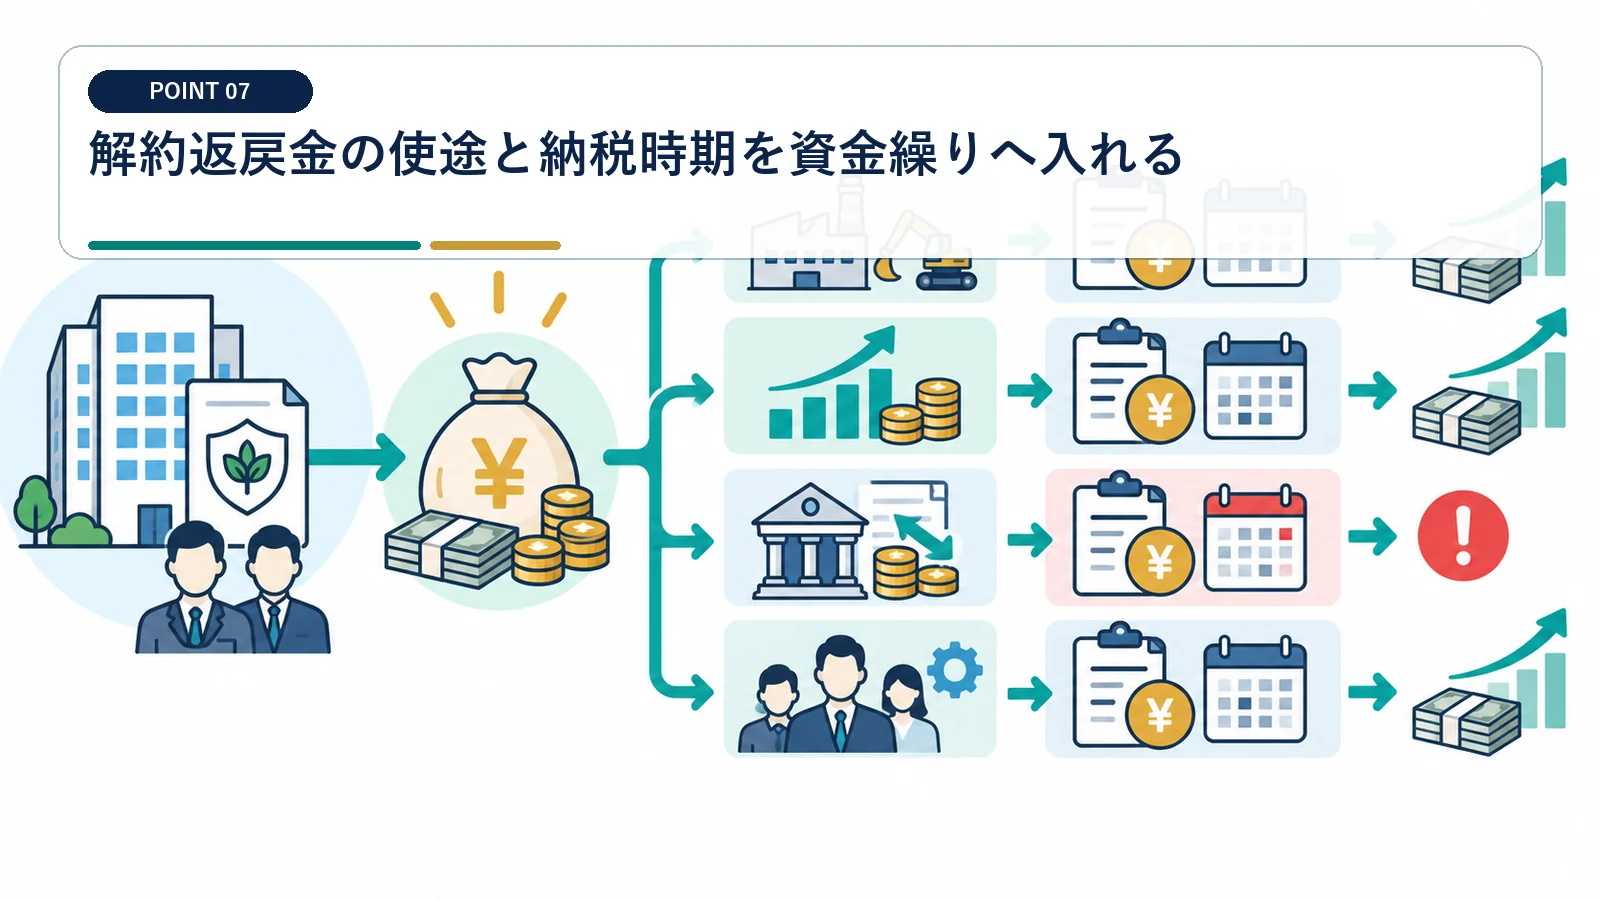
大口入金後も法人税等の納期限までは現金を確保します。
納税・借入返済・投資の優先順位を決める
返戻金が担保解除や契約者貸付金返済へ充てられることがあります。 返戻金総額をすぐ配当可能資金と見なさないでください。
税額、貸付金相殺、解約控除、設備投資、配当を12か月資金繰りに反映し、最低現金残高を設定します。
消費税の対象外収入として区分する
消費税区分、共通経費の仕入税額控除、会計ソフトの税区分を確認し、法人税の益金処理と混同しません。
一般に保険金・解約返戻金は資産譲渡の対価ではなく、消費税の課税売上とは扱いません。 益金になる収入がすべて消費税課税売上とは限りません。
解約前に契約台帳と仕訳案を完成させる
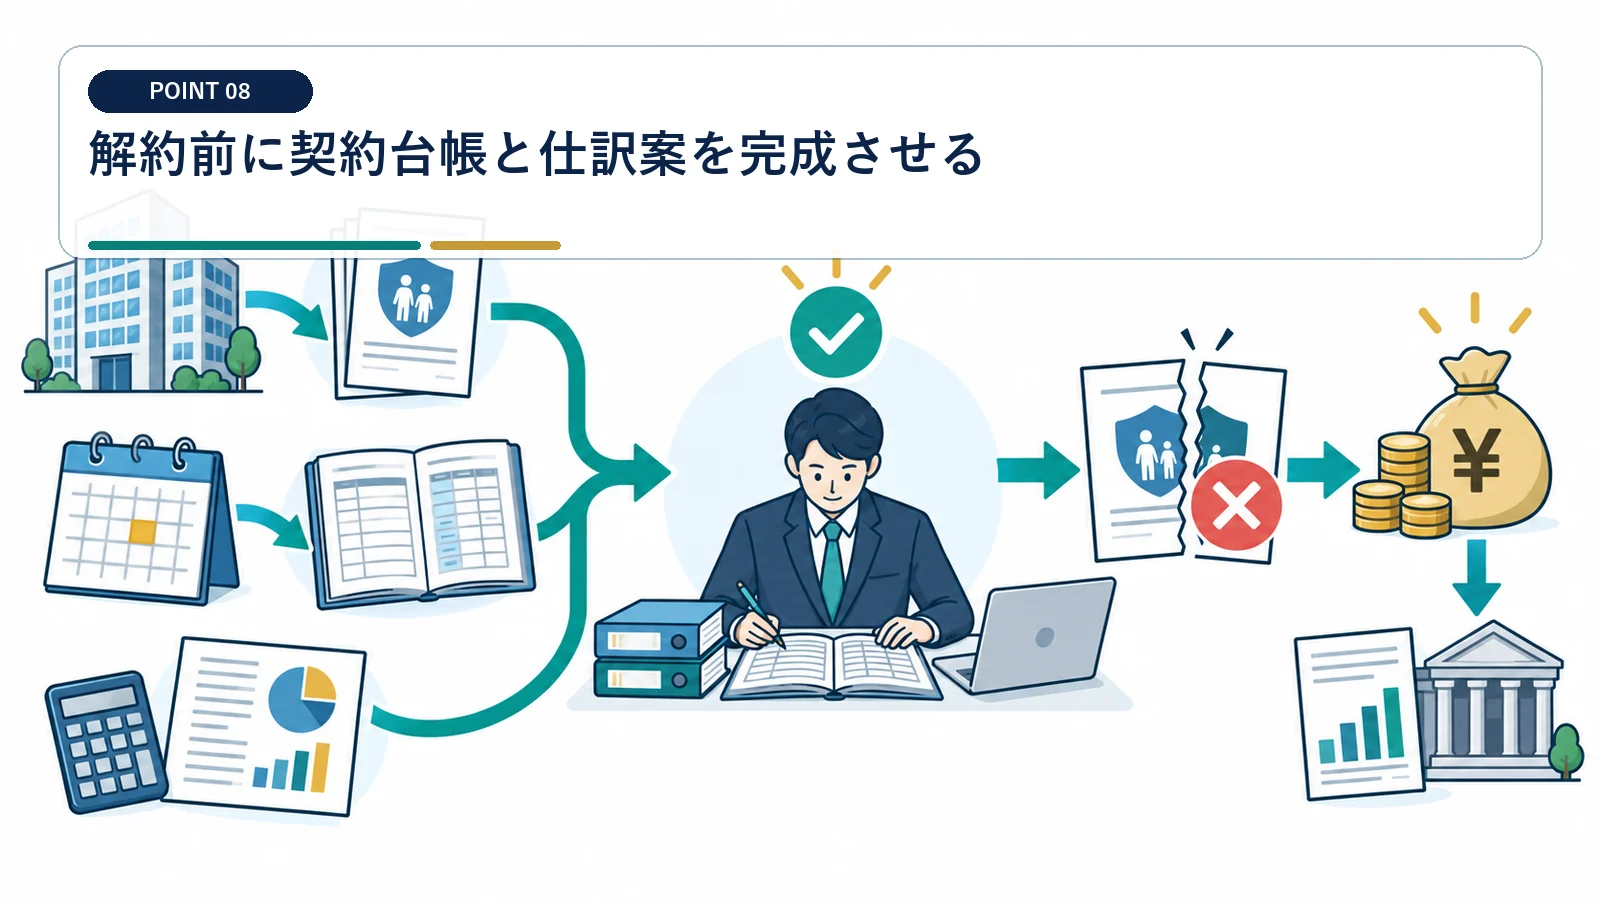
古い契約ほど過年度処理の復元に時間がかかります。
一契約一行で税務簿価をつなぐ
保険証券、設計書、総勘定元帳、法人税申告書を照合し、差異は解約前に修正方針を決めます。
支払保険料、資産計上、取崩し、配当、貸付金を年度別に管理します。 保険会社の返戻金表だけでは税務簿価を確認できません。
取締役会で税後効果と保障を承認する
解約目的と代替案を記録し、決算対策だけの判断にしません。 口頭指示だけで高額契約を解約しないでください。
税額試算、資金使途、保障代替、解約日、担当者、必要書類を決議資料へ記載します。
払済保険への変更では、原則として変更時の解約返戻金相当額と資産計上額との差額を益金または損金に算入します。
法人が役員・使用人へ生命保険契約の権利を支給する場合は、原則として支給時の解約返戻金で評価し、一定の低解約返戻金型契約等では支給時資産計上額等による例外があります。
法人生命保険の解約返戻金と益金でよくある質問
解約返戻金は全額が法人税の課税所得になりますか?
返戻金は益金ですが、税務上の保険積立金等を同時に取り崩すため、純影響は両者の差額を基礎に確認します。
入金が翌期なら翌期の益金でよいですか?
入金日だけでは決まりません。解約の効力が生じ、受取額が確定した時期を契約と通知書から確認します。
払済保険へ変更すれば益金を先送りできますか?
原則として変更時に解約返戻金相当額と資産計上額との差額処理が必要です。例外の適用可否も確認します。
解約返戻金に消費税はかかりますか?
一般に資産譲渡の対価ではなく消費税の課税売上には当たりません。会計ソフトの税区分も確認してください。
法人税の益金額は別段の定めを除き資産の販売等の収益額などを基礎に計算し、会計処理と税務計算が異なる場合があります。
保険金や共済金は資産の譲渡、貸付け、役務提供の対価ではないため、消費税の課税対象になりません。
法人保険を解約する前に税後資金を比較します
返戻金、税務簿価、解約年度の所得、保障代替を照合し、解約日ごとの法人税と手残りを試算します。個別の税務判断と申告は税理士が確認します。
