
生命保険の満期保険金は一時所得?税金の計算と申告要否を確認
生命保険の満期保険金を一時金で受け取り、保険料負担者と受取人が同じなら、原則として一時所得です。受取額から実際に負担した保険料と特別控除50万円を差し引き、その残額の2分の1を他の所得と合算します。年金受取や負担者と受取人が異なる契約は税目が変わります。
個人が国内の生命保険会社等から満期保険金や解約返戻金を受け取る場面を中心に説明します。法人契約、死亡保険金、相続で取得した年金受給権、外国保険は別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 保険証券と受取人・負担者の履歴
- 払込保険料総額の証明
- 満期金・配当・受取方法の明細
- 同年の一時所得と年間所得の試算
満期保険金の税目は保険料負担者と受取人で決まる
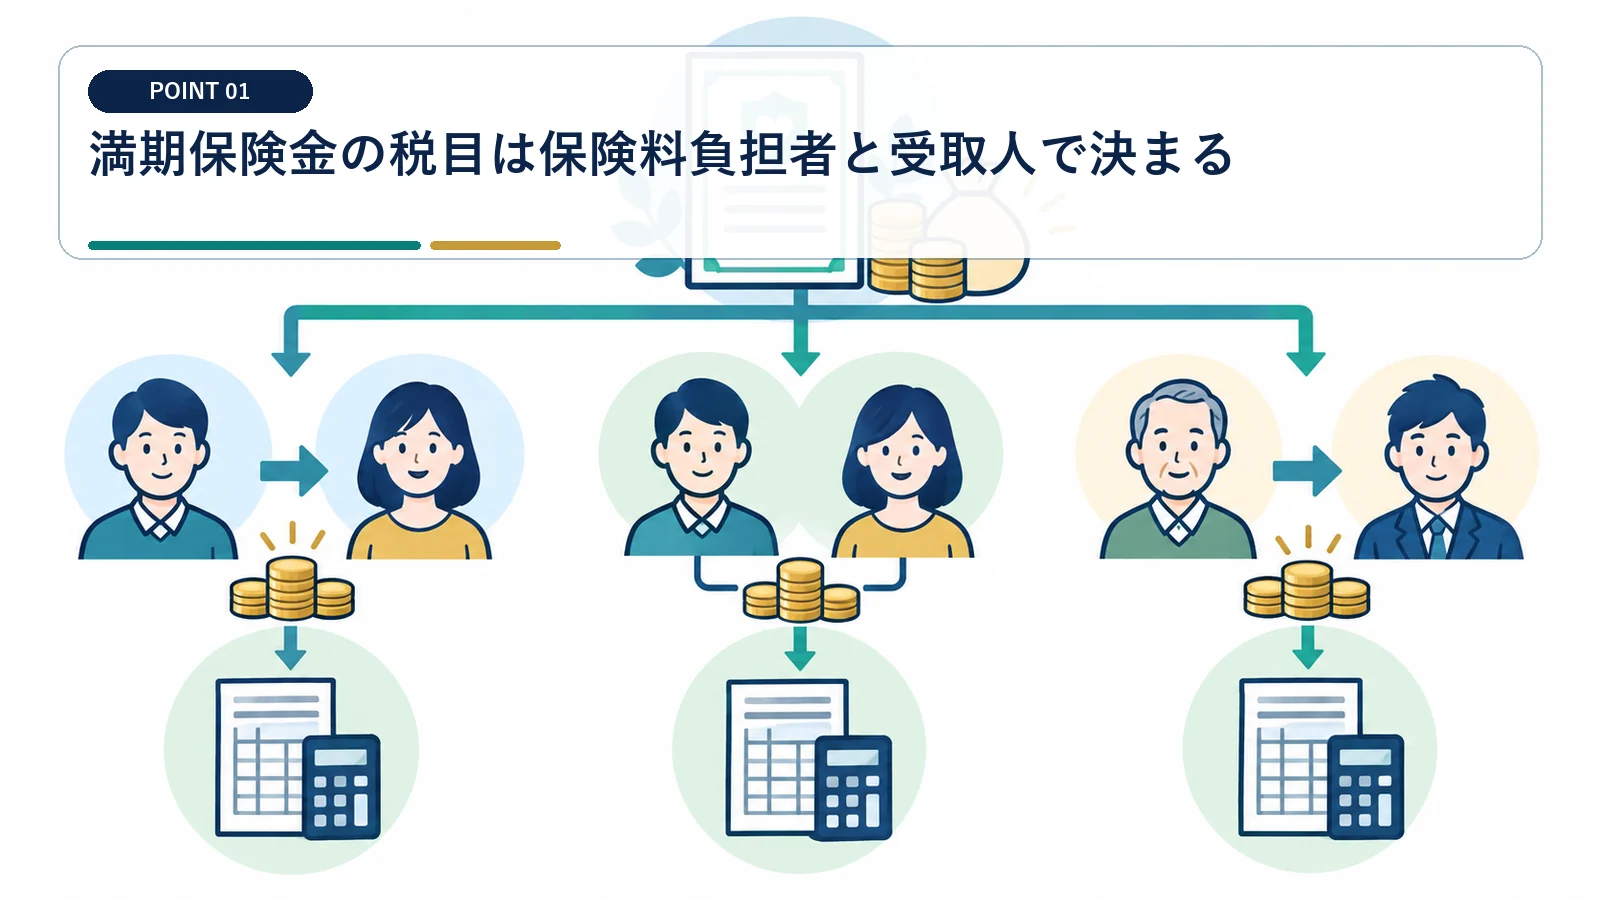
契約者名だけでなく、誰が実際に保険料を負担したかを確認します。
負担者と受取人が同じなら所得税を検討する
本人が保険料を負担し、本人が満期金を受け取る契約が基本例です。 契約者欄と実際の負担者が必ず同じとは限りません。
契約者、被保険者、受取人、口座名義、過去の名義変更を保険証券と払込履歴で確認します。
負担者と受取人が違えば贈与税の可能性がある
家族口座からの引落し、保険料贈与、名義変更時の精算を時系列にし、受取時の課税関係を確認します。
他人が負担した保険料に基づく満期保険金は、贈与として扱われる場合があります。 受取人を変更しただけで過去の負担関係は消えません。
一時金なら一時所得、年金なら雑所得が基本になる
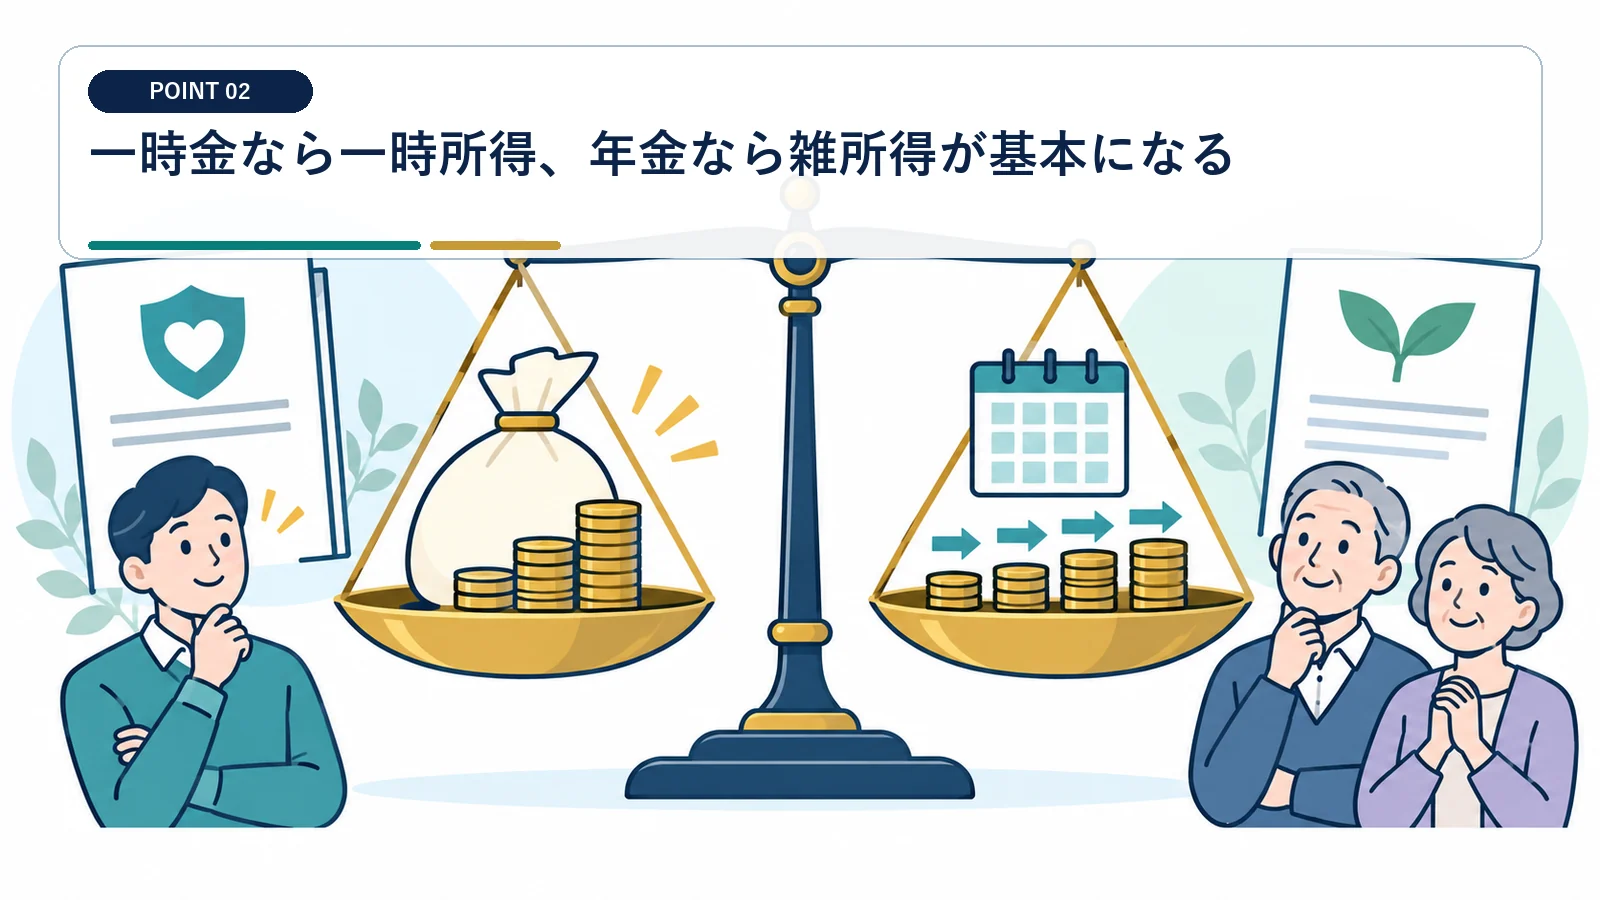
受取方法は税額と計算期間の両方に影響します。
満期保険金を一括で受けると一時所得になる
満期日、支払通知日、入金日、据置期間を確認し、その年の一時所得として計上する時期を決めます。ただし、保険期間等5年以下の一定の一時払養老保険等や、5年超の契約を5年以内に解約した場合の差益は、20.315%の源泉分離課税となる例外があります。
営利目的の継続行為ではない一時的な受取として計算します。 分割入金でも契約上の受取方法が一時金かを確認します。
年金形式は各年の雑所得を計算する
年金受取では、毎年の年金額から対応する保険料部分を差し引きます。 年金にすれば税金が必ず少なくなるわけではありません。
保証期間、年金総額、必要経費割合、源泉徴収を年ごとに管理し、一時金案との手取りを比較します。
満期・解約により保険金を受け取った場合は、保険料負担者と受取人の関係により所得税または贈与税を判定し、一定の源泉分離課税対象を除き、一時金受取は原則として一時所得になります。
満期保険金は負担者・受取人・受取方法により課税関係が異なり、年金方式では各年の雑所得として計算します。
出典:国税庁『保険と税』
一時所得は受取額から保険料と特別控除を差し引く
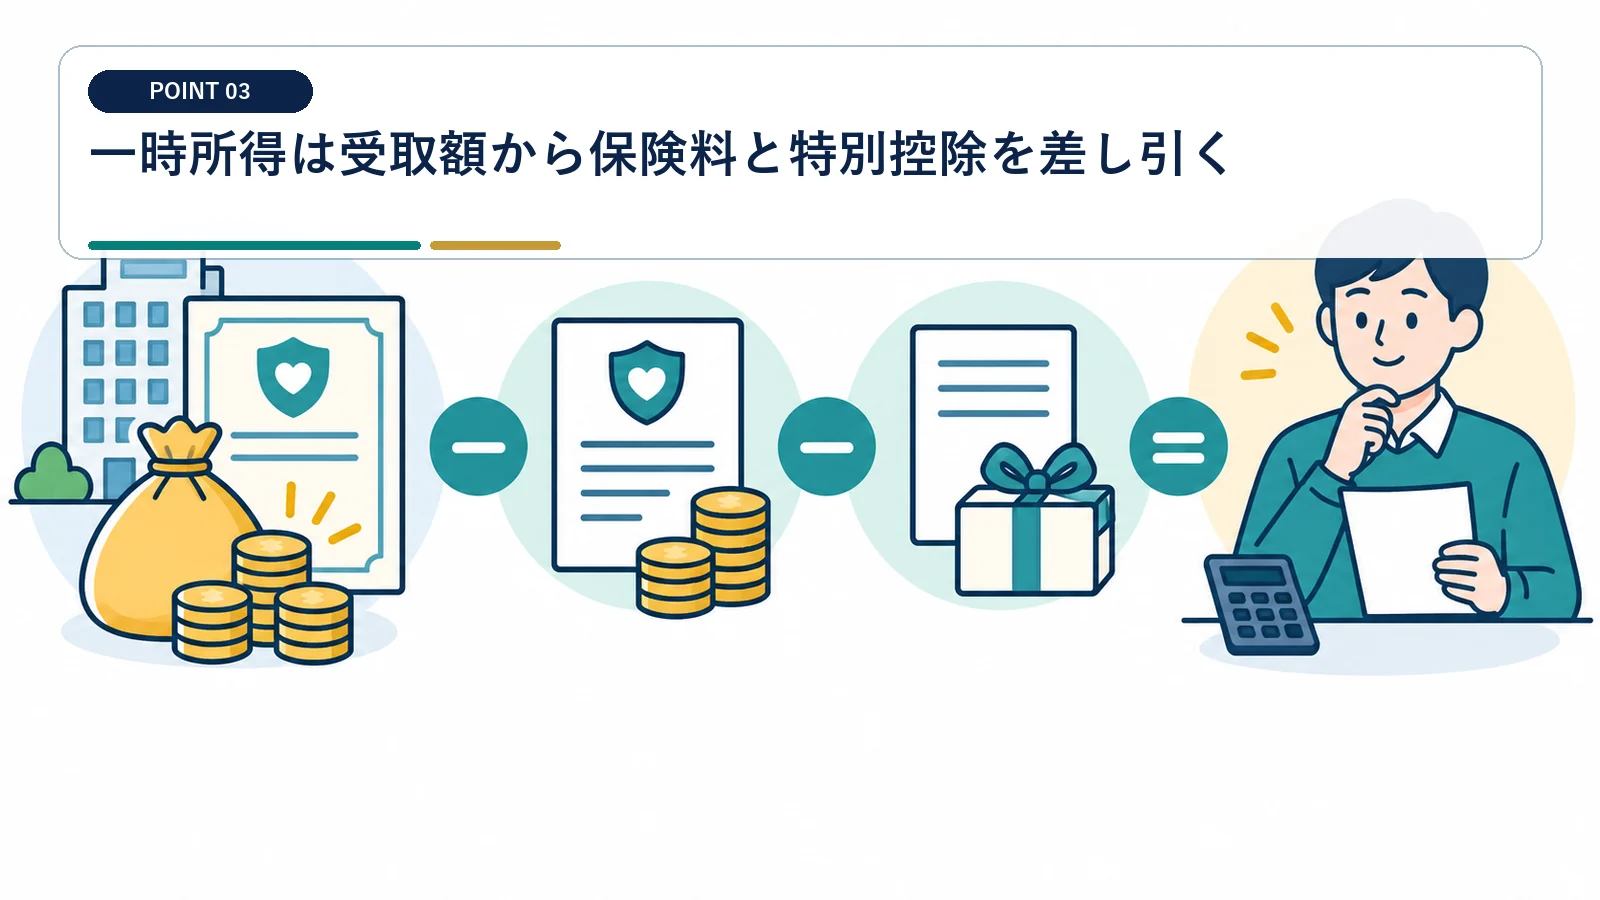
返戻率だけでなく、税務上控除できる実負担額を確定します。
受取額と契約者配当を総収入へ含める
保険会社の支払通知書、振込額、源泉徴収額を照合し、貸付金返済や据置利息を分けます。
満期保険金のほか、同時に支払われる配当金等も明細で確認します。 通帳の入金額だけで総収入金額を決めません。
本人が負担した払込保険料を集計する
保険料払込証明、契約変更、減額、転換、配当充当を確認し、対象契約に対応する額を復元します。
控除対象は満期金を得るために本人が実際に負担した金額です。 生命保険料控除で使った保険料も自動的に取得費ゼロにはなりません。
50万円の特別控除はその年の一時所得全体で一回使う
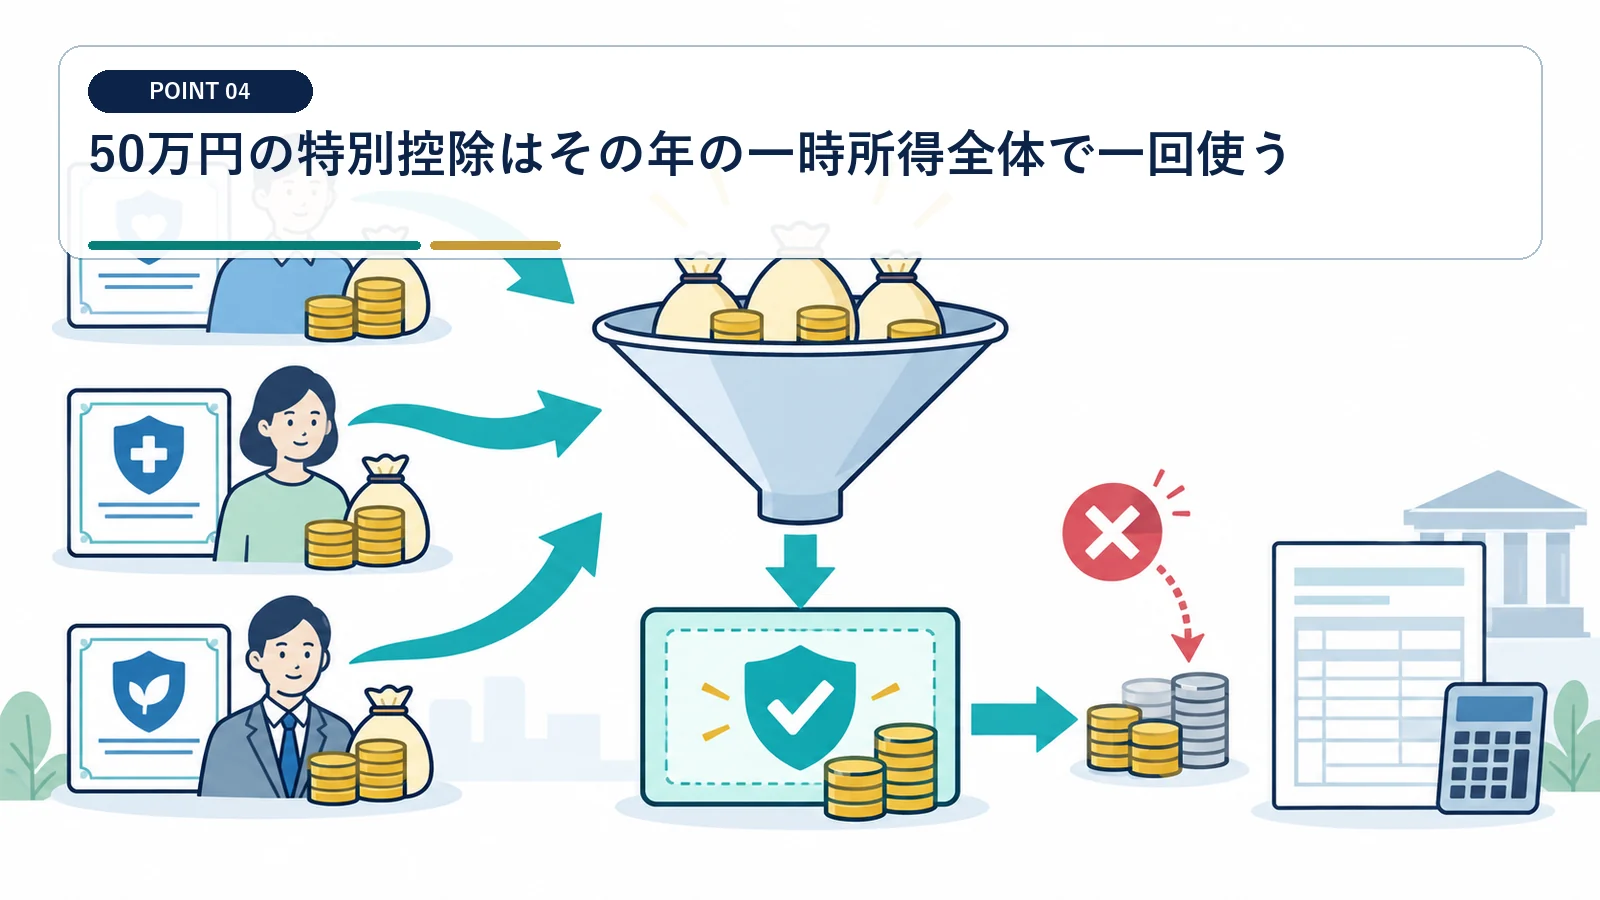
保険契約ごとに50万円ずつ控除できる制度ではありません。
複数の満期金や賞金を同じ表へ集める
一時所得に当たる収入が同じ年に複数ある場合、利益額を合算します。 契約ごとに50万円控除を重ねないでください。
満期保険金、解約返戻金、懸賞金などについて収入と直接支出を並べ、特別控除を合計後に適用します。
損失が出た契約との相殺範囲を確認する
各契約の収支を計算し、控除可能な支出と単なる家計支出を分けます。給与所得や事業所得の赤字との関係も確認します。
一時所得内の計算と、他の所得との損益通算は同じではありません。 満期金の元本割れを給与所得から自由に差し引けません。
課税対象は一時所得金額の2分の1を総所得へ加える
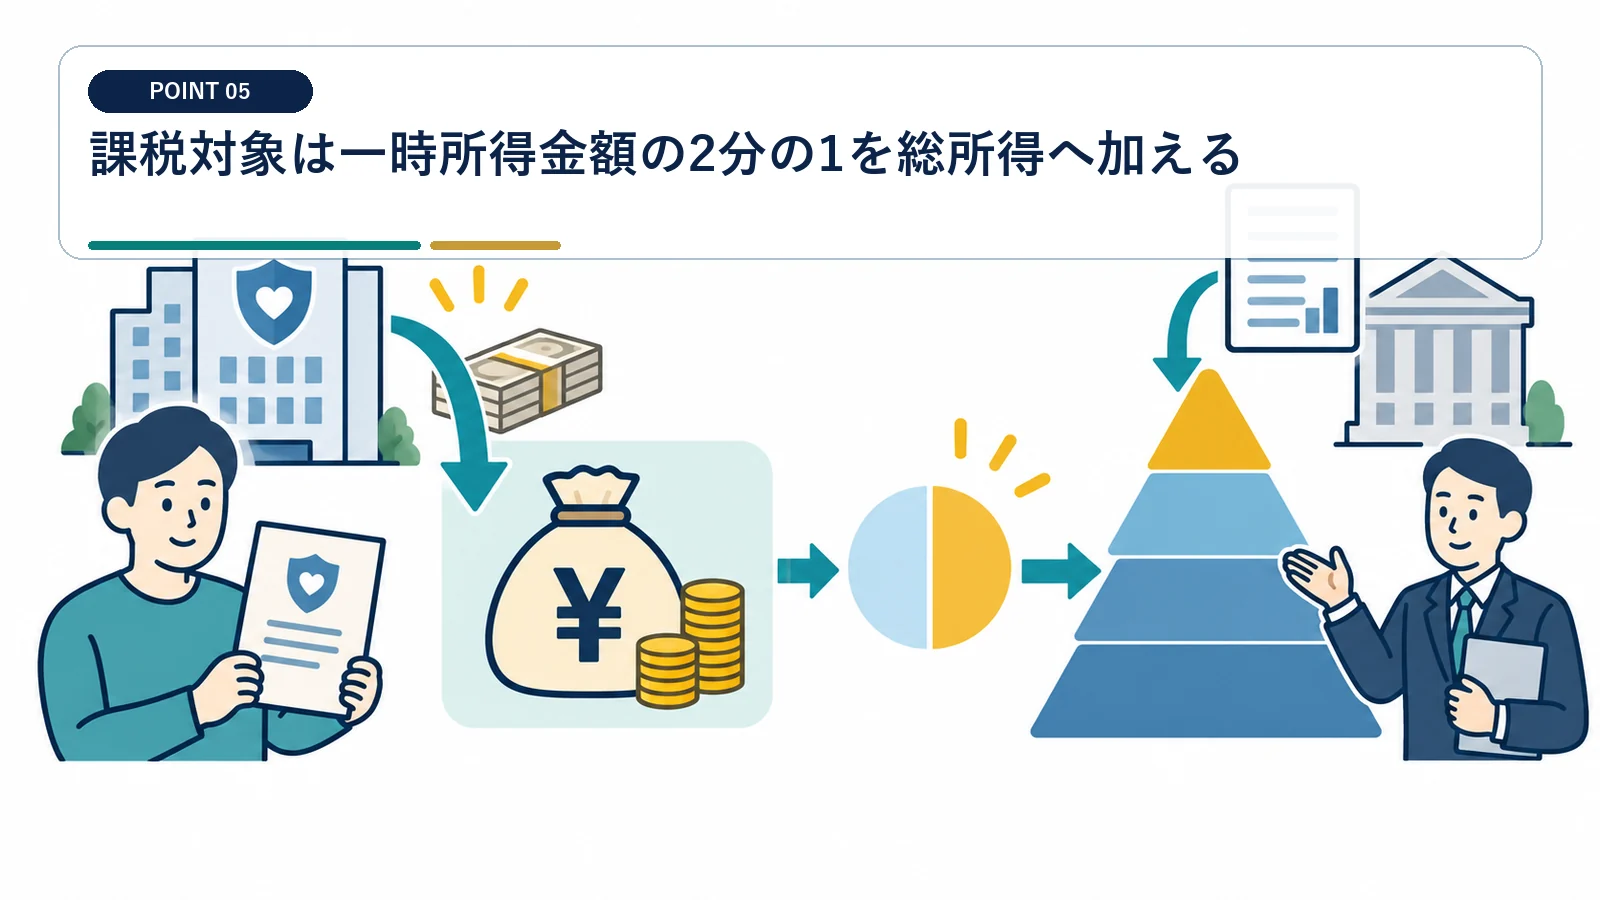
2分の1にする前後を取り違えると税額がずれます。
計算順序を固定する
たとえば受取額500万円、本人負担保険料400万円なら、(500万円-400万円-50万円)×1/2=25万円を総所得金額へ算入します。
総収入から直接支出と特別控除を引いた後で、残額の2分の1を課税対象へ算入します。 受取額の半分がそのまま税金になるわけではありません。
高額受取は限界税率と納税資金を見る
総合課税のため、他の所得が多い年ほど追加税負担が大きくなることがあります。 特別控除だけを見て受取年を決めないでください。
給与や一部の株式報酬など、その年の総合課税所得を見込み、翌年の住民税まで現金を確保します。
一時所得は総収入金額から収入を得るために支出した金額と特別控除額を差し引き、原則として2分の1を総所得金額へ算入します。
所得税法は一時所得の範囲と、総所得金額へ算入する金額の計算を定めています。
出典:e-Gov 所得税法
確定申告の要否は給与所得者の基準も合わせて確認する
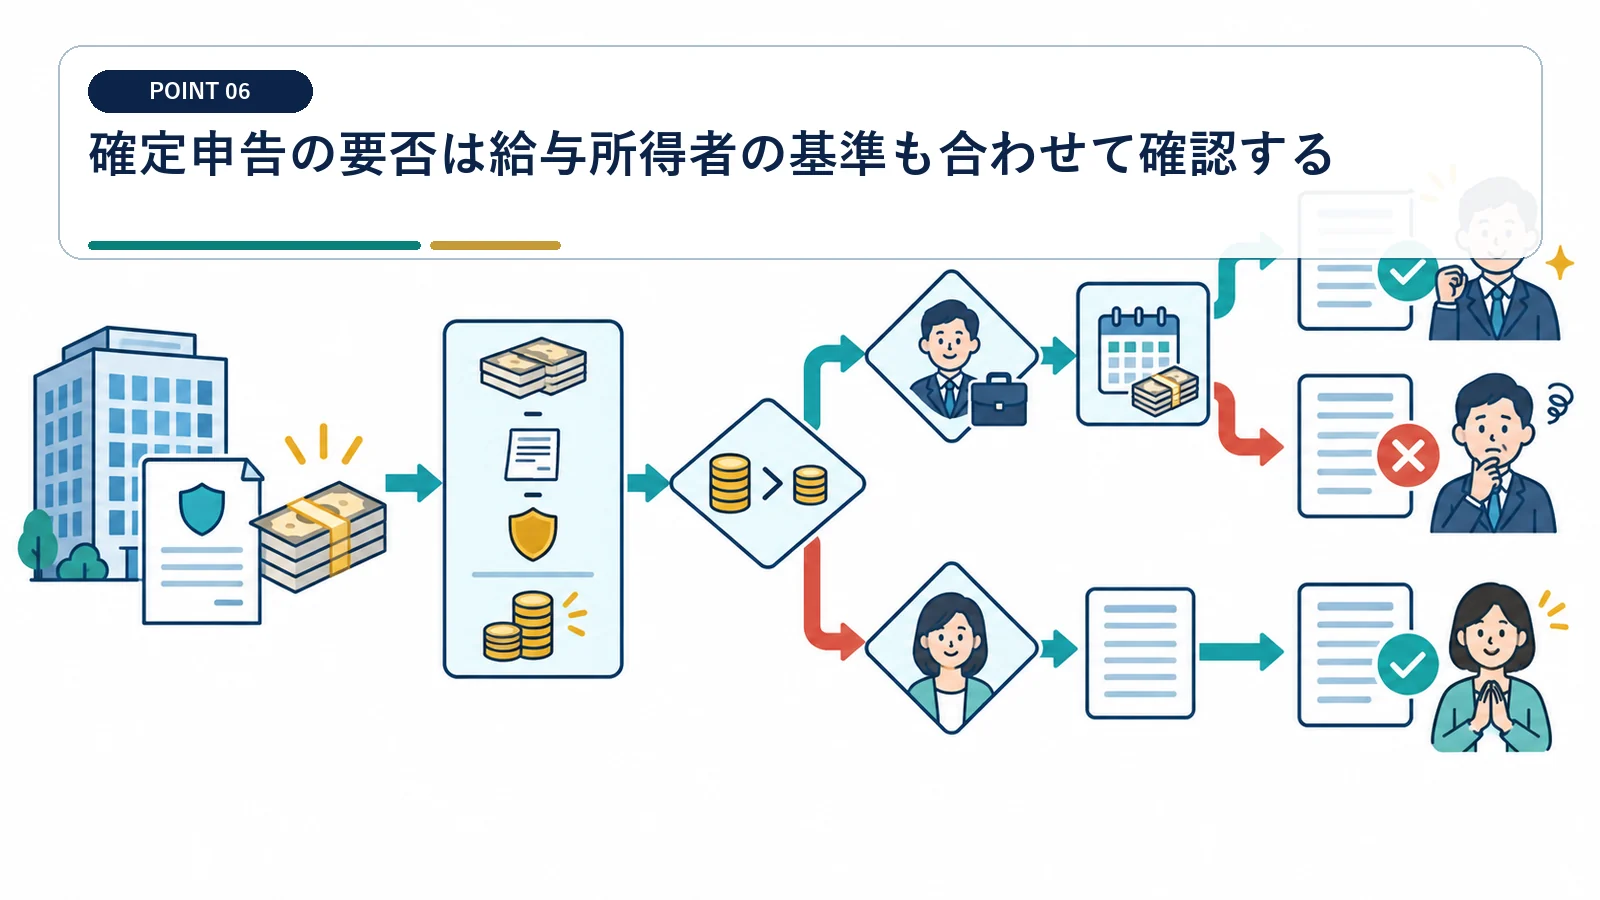
一時所得があるだけで、すべての人が同じ申告扱いになるわけではありません。
課税対象へ算入する金額を基準に判定する
年末調整済みの給与所得者で給与収入2,000万円以下などの条件を満たし、給与・退職以外の所得金額が20万円以下なら所得税の確定申告を省略できる場合があります。ただし、住民税の申告が別途必要になることがあり、医療費控除等で確定申告する場合は一時所得も申告へ含めます。
一時所得の利益額そのものと、2分の1後の金額を区別します。 50万円を超えた瞬間に一律の税額が発生する仕組みではありません。
支払調書とマイナポータル情報を照合する
支払通知書、払込保険料総額、契約番号、入金口座を申告書控えと一緒に保存します。
保険会社から税務署へ提出される情報と申告内容を一致させます。 保険会社が税務署へ報告しないと思って申告を省かないでください。
受取方法の変更は税金だけで決めない
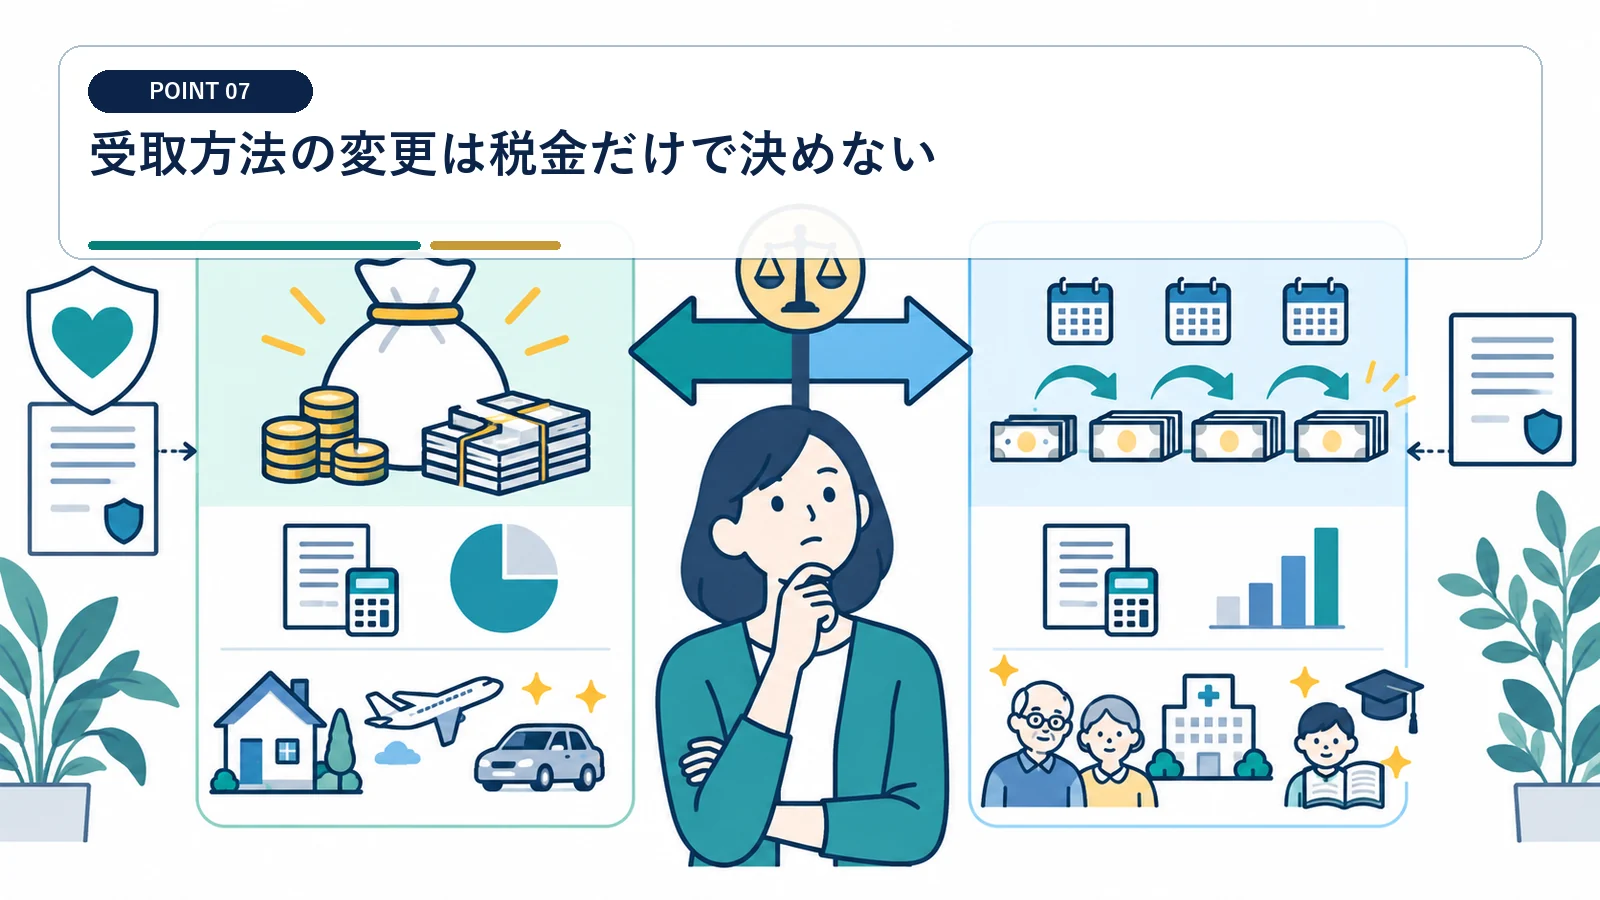
一時金と年金では、運用・長寿・相続・資金需要も異なります。
税後手取りを現在価値で比べる
年金は受取期間が長いため、単純な名目総額比較では判断できません。 税額が分散することと経済的に有利なことは同じではありません。
一時金税額、年金の年次税額、予定利率、インフレ、必要生活費を年度別キャッシュフローへ落とします。現在価値とは、将来受け取る金額を一定の利率で今の価値へ割り戻す考え方です。
契約変更や据置の条件を確認する
保険会社の設計書、約款、変更期限、据置利率、死亡時の残余給付を確認します。
受取直前の変更には期限や手数料、利率変更があります。 申告直前に契約内容を推測で補わないでください。
満期前に契約別の税額メモを作る
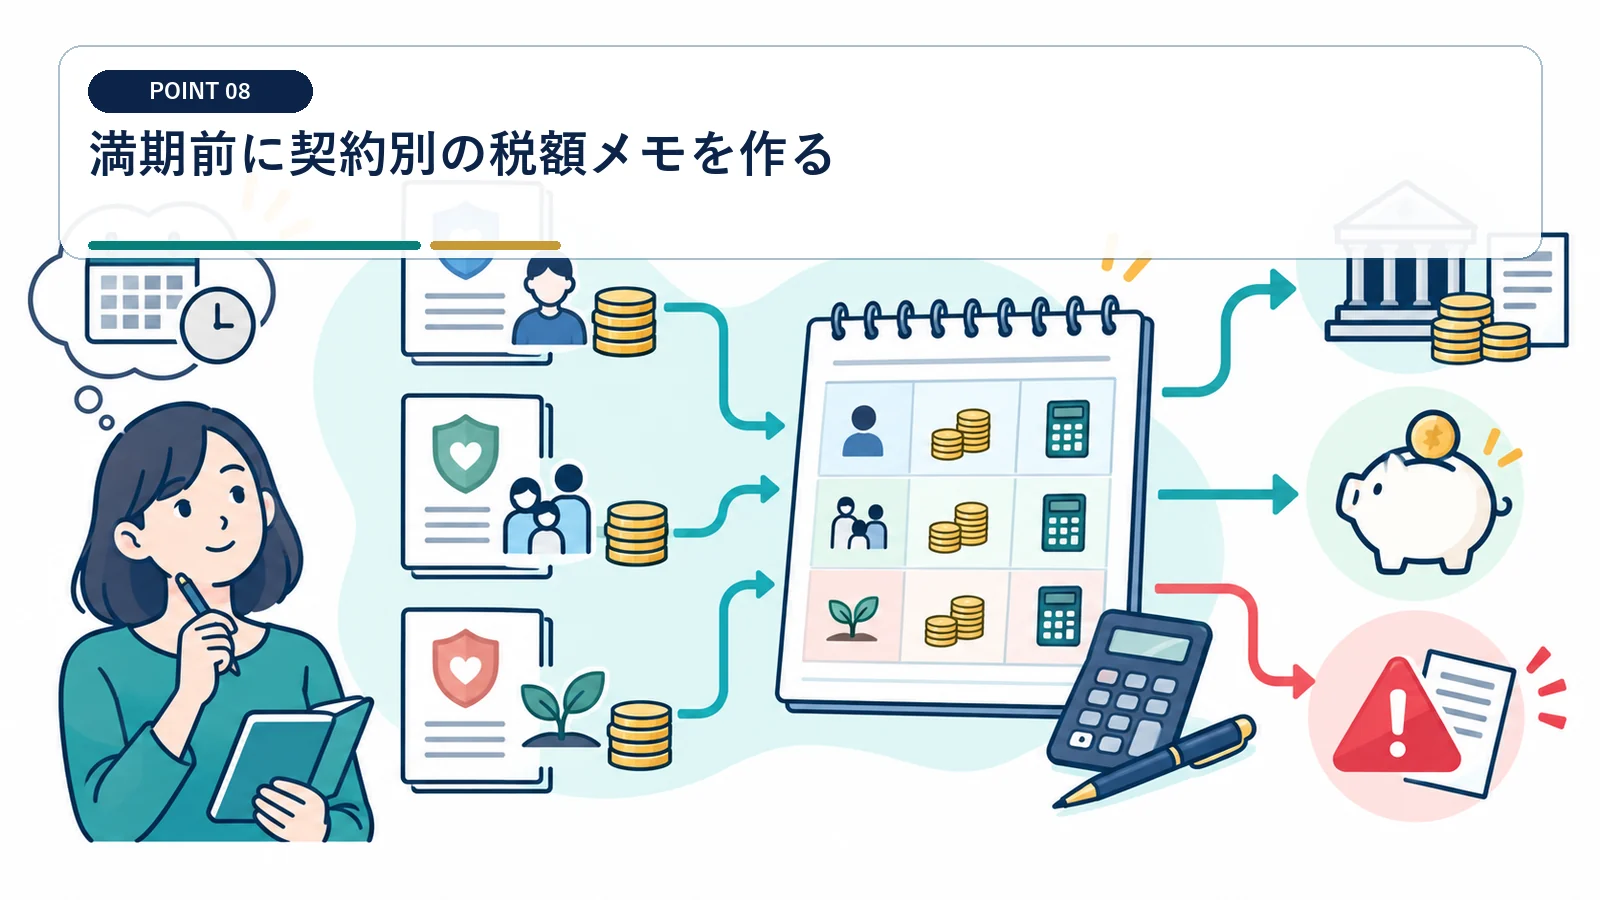
受取後では確認しにくい負担者と保険料履歴を先に固めます。
契約ごとに負担者・受取人・受取方法を一覧にする
証券番号、契約日、名義変更日、払込口座、払込総額、満期額、受取日を記録し、証憑番号を付けます。
家族契約や転換契約は一契約ずつ整理します。 家族全員分を一つの契約として計算しません。
同年の臨時収入をまとめて試算する
一時所得の50万円控除と総合課税の税率を正しく反映します。 一件だけの簡易計算で申告不要と断定しません。
他の満期金、解約返戻金、賞金、給与、年金を含む年間所得表を作り、申告期限と納付額を確認します。
減額や契約転換がある場合は、契約内容と実際の保険料負担に応じて控除対象額を確認する必要があります。
生命保険会社等から満期金や一時金を受けた場合、一時所得として確定申告が必要になることがあります。
生命保険の満期保険金と一時所得でよくある質問
満期保険金が50万円を超えたら必ず税金がかかりますか?
受取額ではなく、受取額から本人負担保険料等を差し引いた利益で判断します。他の一時所得も合算します。
一時所得の50万円控除は保険1契約ごとですか?
違います。その年の一時所得全体に対して最高50万円です。
満期保険金を年金で受け取っても一時所得ですか?
原則として年金受取は各年の雑所得です。一時金受取とは計算方法が異なります。
配偶者が保険料を払った契約を本人が受け取ると所得税ですか?
贈与税の対象となる可能性があります。名義ではなく実際の保険料負担者を確認します。
保険期間等5年以下の一定の一時払養老保険等の差益は、20.315%の税率による源泉分離課税となり、源泉徴収だけで課税関係が終了します。
満期により一時に受ける保険金は一時所得、保険年金として受ける年金は雑所得として扱う考え方が示されています。
満期保険金を受け取る年の税額を試算します
保険料負担者、払込総額、受取方法、他の一時所得を整理し、所得税・住民税と申告要否を確認します。個別の税務判断と申告は税理士が確認します。
