
スピンオフで株主に税金はかかる?適格要件と取得価額を整理
スピンオフで子会社株式を受け取る株主に直ちに税金がかかるかは、株式分配が税務上の適格要件を満たすか、株式以外の対価が交付されるかで変わります。非課税・課税繰延べと説明される取引でも、元親会社株式と分離会社株式の取得価額を分けて記録しなければ、将来の売却益を計算できません。
国内法人が子会社を切り離し、国内の個人株主または法人株主が分離会社株式を受け取る場面を中心に説明します。外国株主、信託、従業員持株会、端数処理は個別確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 実行前後の資本関係図
- 適格要件・認定内容の確認資料
- 取得費配分に使う会社通知の割合
- 端数金・取得費・将来売却の試算
スピンオフでは親会社株主が分離会社の株式を直接受け取る
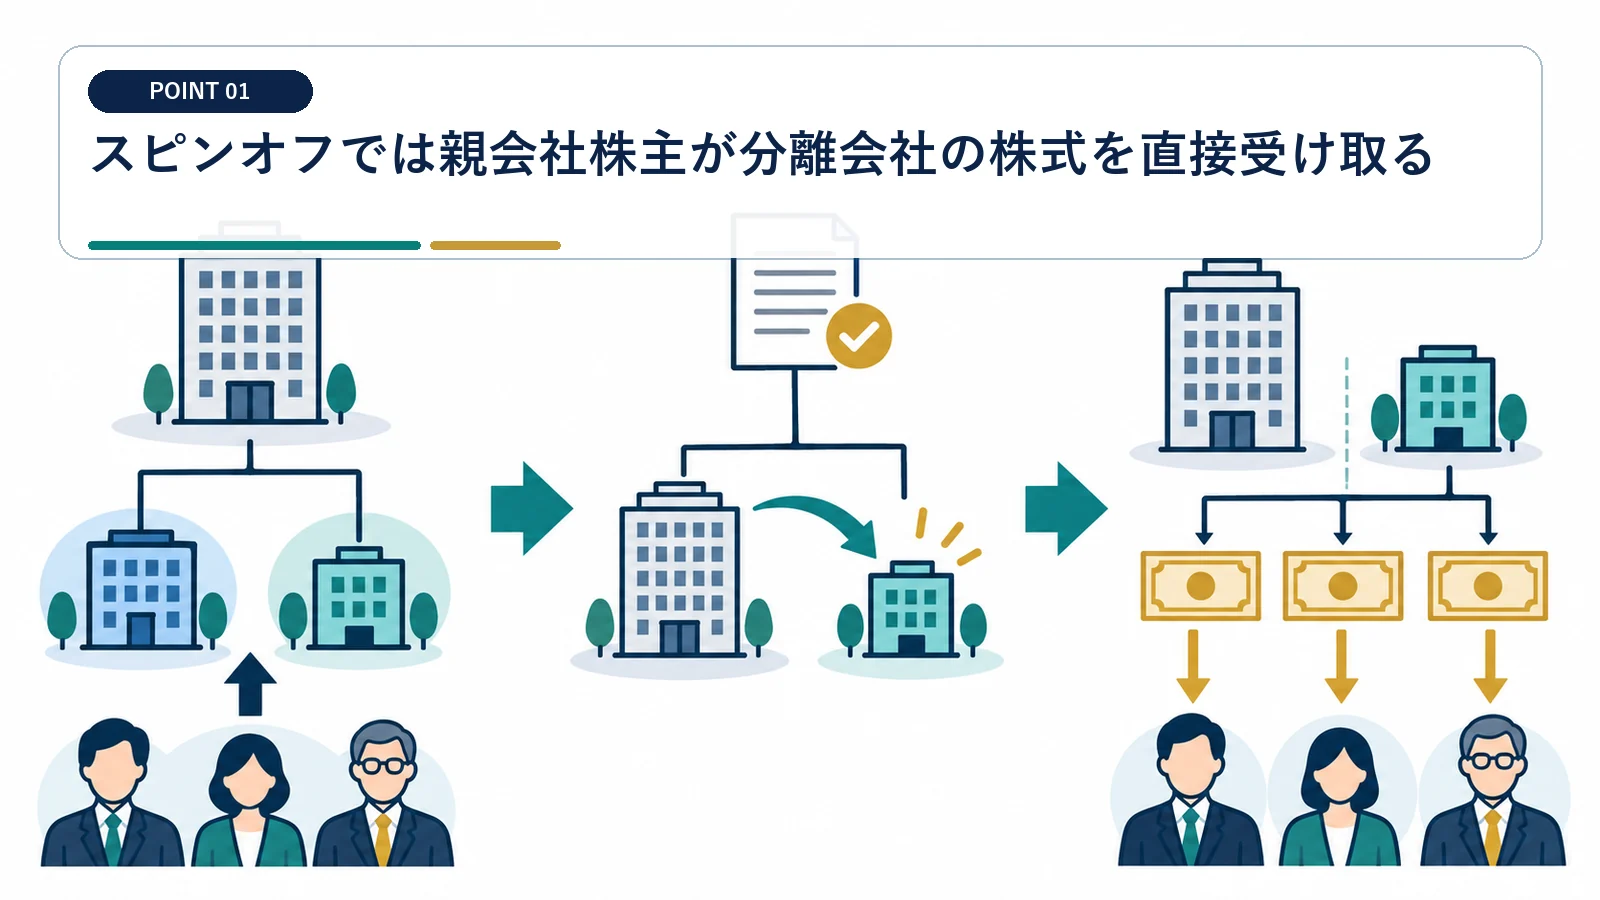
会社分割や事業譲渡とは、株主へ渡る対価と分離後の持株関係が異なります。
株式分配と分割型分割のどちらかを確認する
スピンオフの法形式により適格要件と必要書類が変わります。 同じスピンオフという呼び方でも税務計算は一つではありません。
子会社株式の現物分配なのか、事業を新会社へ移す分割型分割なのかを取締役会資料、契約、登記で確定します。通称だけで税務区分を決めません。
分離後に株主構成がどう変わるかを図にする
実行前後の株主、議決権、支配関係を一枚の図へ落とし、分離会社が独立して事業を続ける体制も確認します。
株主は親会社株式を保有したまま、新たに分離会社株式を持つのが基本です。 株式を受け取っただけで直ちに売却益が確定するとは限りません。
適格スピンオフなら株主課税を実行時に繰り延べられる
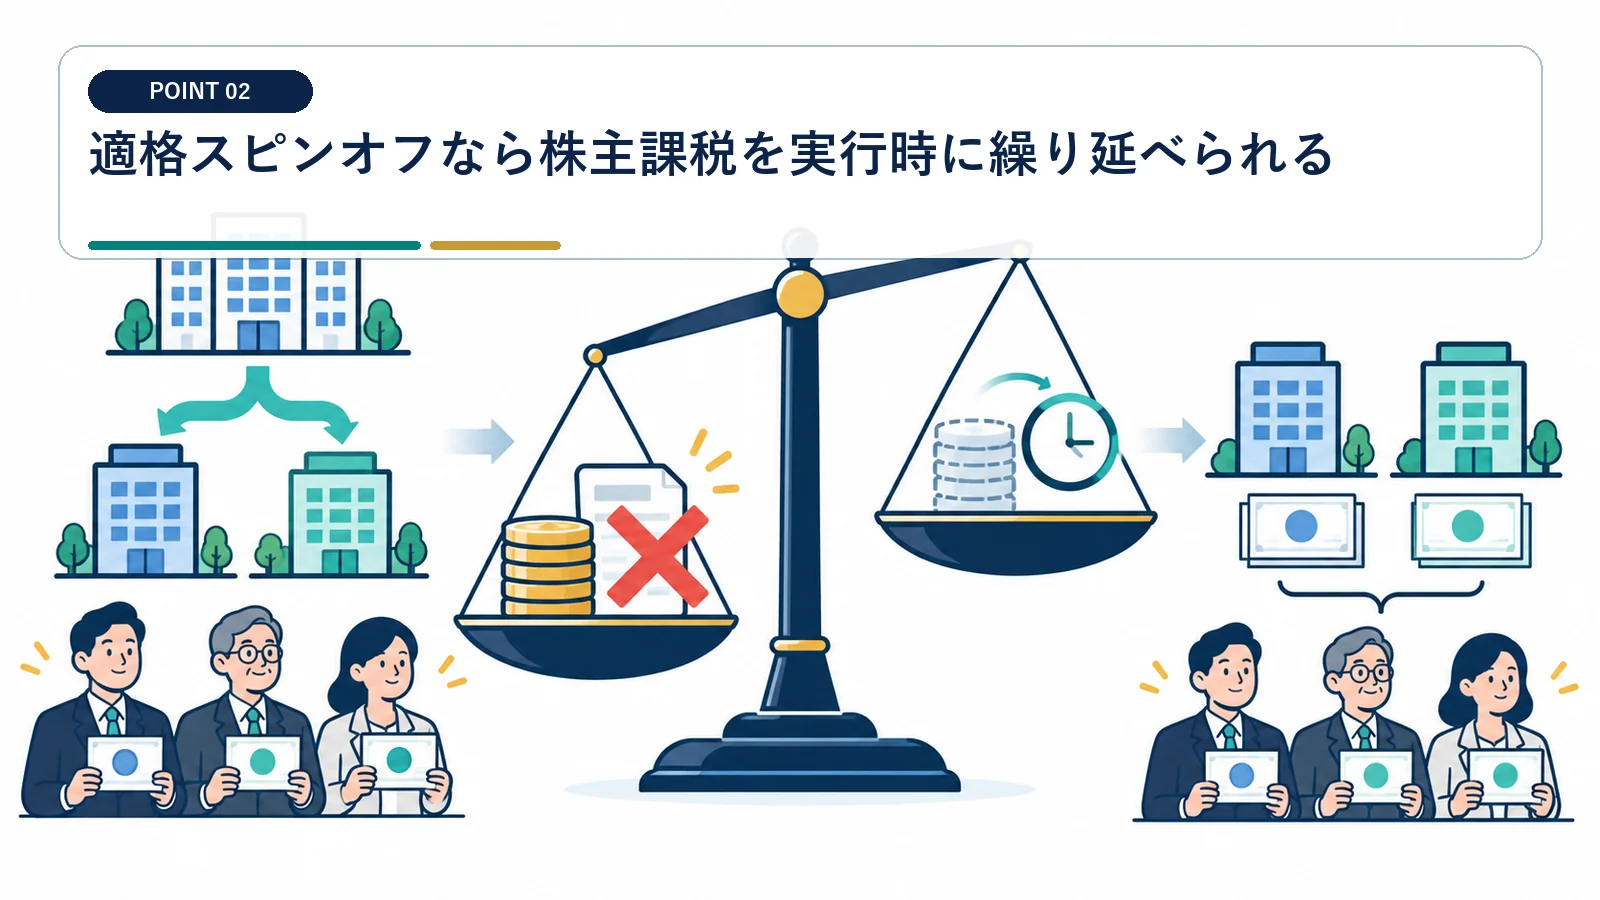
適格判定は株主の申告だけで選べず、法人側の取引要件に連動します。
適格株式分配の要件を法人側で固める
資本関係、主要資産・負債、従業員、役員、事業継続計画を整理し、通常の適格要件か認定株式分配の特例かを区別します。
完全子法人株式の分配、独立性、継続見込みなどを実行前に検証します。 結果だけを見て株主が非課税を選択することはできません。
非適格ではみなし配当と譲渡損益を分ける
要件を外れると、価値移転のうち配当とみなされる部分や譲渡損益を計算します。 非適格でも全額が一種類の所得になるとは限りません。
会社から交付される計算書、資本金等の額、元の取得費を二つの株式へ配分するため会社が示す純資産移転割合、株式時価を使い、個人株主と法人株主を別々に試算します。
事業再編計画の認定を受けたスピンオフでは、会社法・税制の特例を利用でき、2026年度改正後の手引も公表されています。
スピンオフ型の適格分割では、実行前後の支配関係や独立性について所定の要件を判定します。
2026年度改正後のパーシャルスピンオフは認定時期と要件を確認する
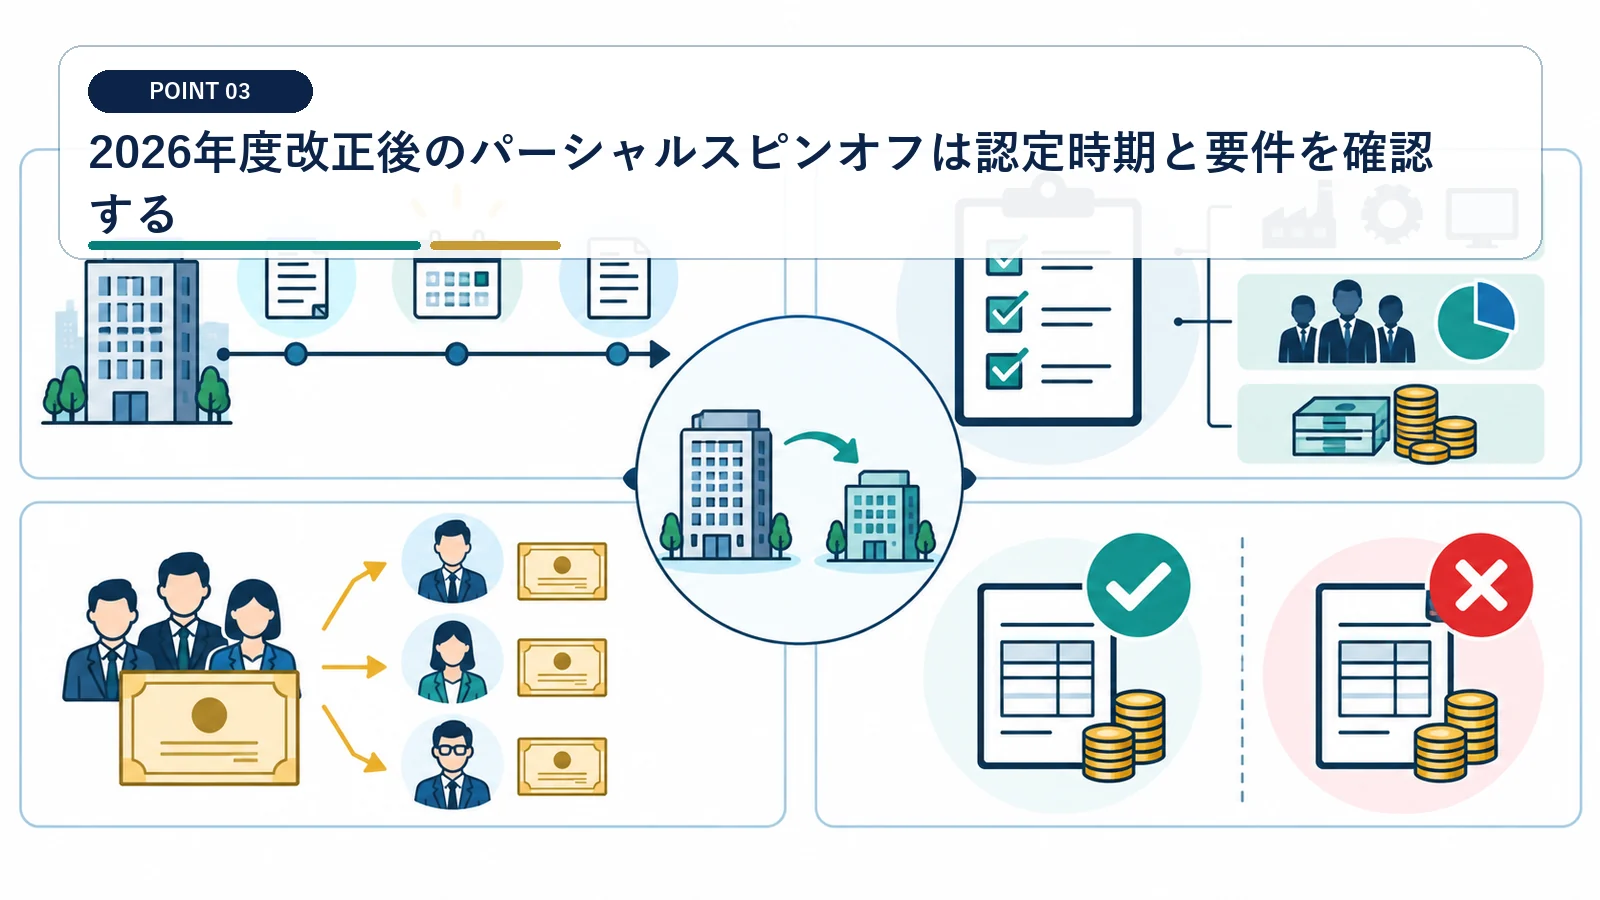
元親会社が分離会社株式の一部を残す取引には、通常型と異なる制度設計があります。
事業再編計画の認定を先に取る
経済産業省の最新手引で対象事業、保有割合、役職員、独立性、認定申請の期限と添付資料を確認します。旧年度の解説だけで進めません。
2026年4月1日以後の認定には見直された認定株式分配の規定が関係します。 税制改正後は認定日と実行日の組合せが重要です。
残す持分と将来売却を事業計画へ反映する
資本政策、売却制限、資金調達、支配関係の見込みを時系列にし、認定内容から外れる変更が起きた場合の対応を決めます。
パーシャル型では元親会社が持分を残す理由と処分方針も審査・税務の論点になります。 一部保有を続ければ自動的に特例になるわけではありません。
元親会社株式の取得価額を二つの株式へ配分する
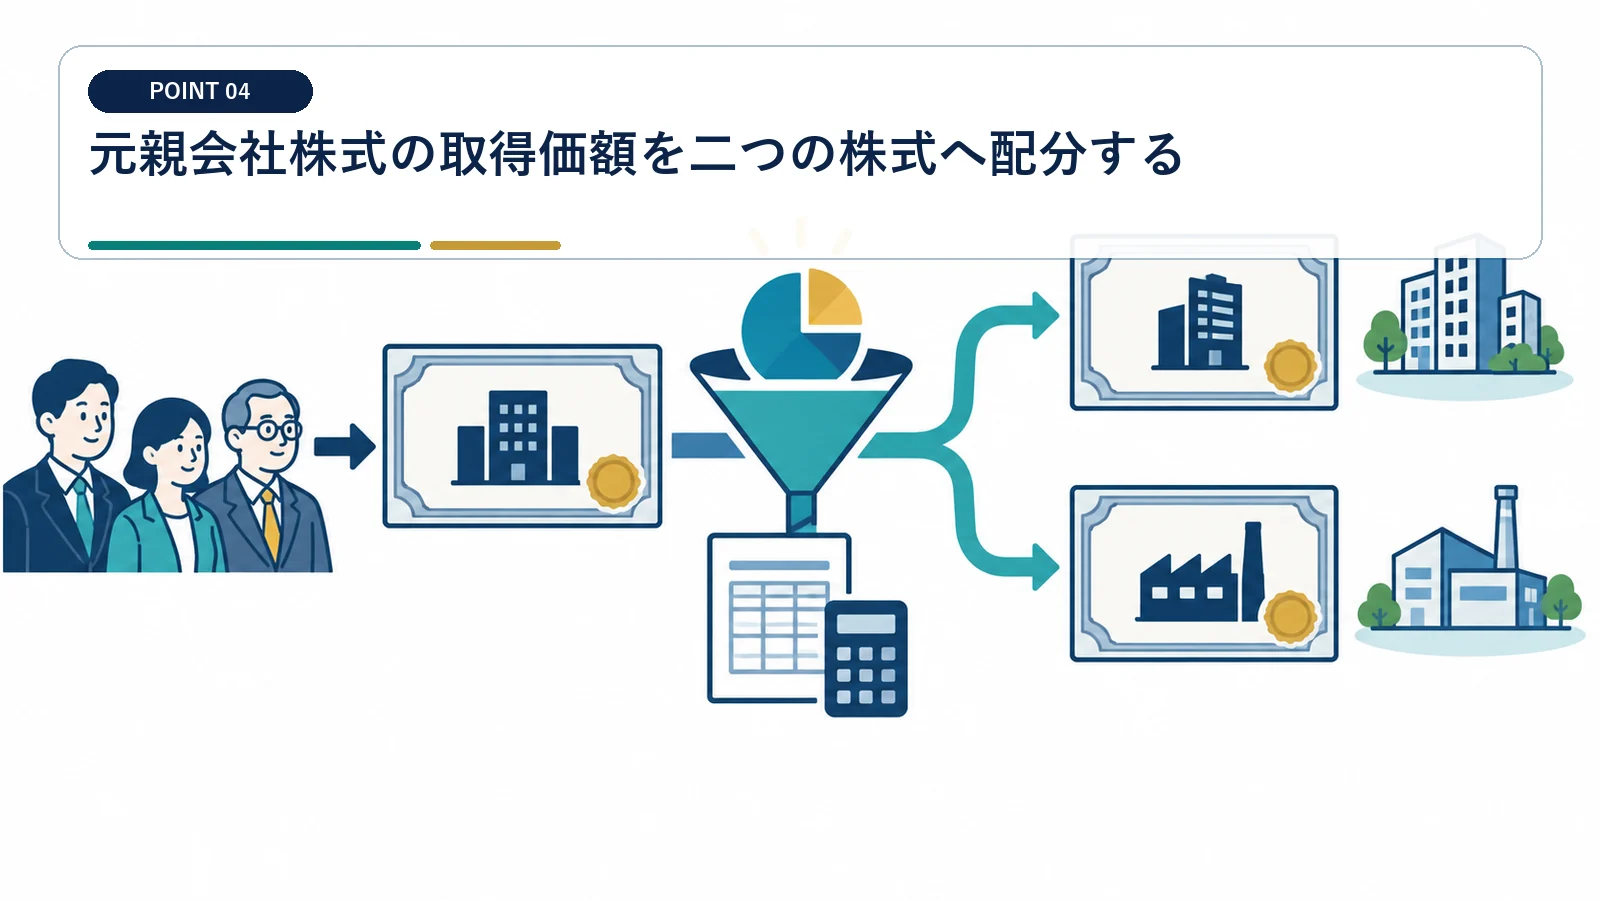
課税繰延べは取得費の消滅ではなく、将来の売却計算へ引き継ぐ仕組みです。
純資産移転割合を会社通知で確認する
純資産移転割合は、元の取得費を親会社株式と分離会社株式へ配分するために会社が示す割合です。 受取時の市場価格だけで取得費を置き換えません。
実行日前の元親会社株式の取得費、保有株数、純資産移転割合、分離会社株式の交付数を銘柄・口座別に記録します。
親会社株式と分離会社株式の単価を再計算する
端数処理を含む会社資料と証券会社の口座簿を照合し、複数回取得した株式は総平均法等の適用関係も確認します。
元の取得費の一部を分離会社株式へ付け替え、残額を親会社株式に残します。 取得費配分を省くと将来の売却益が過大になります。
端数金や株式以外の対価は課税関係を変えることがある
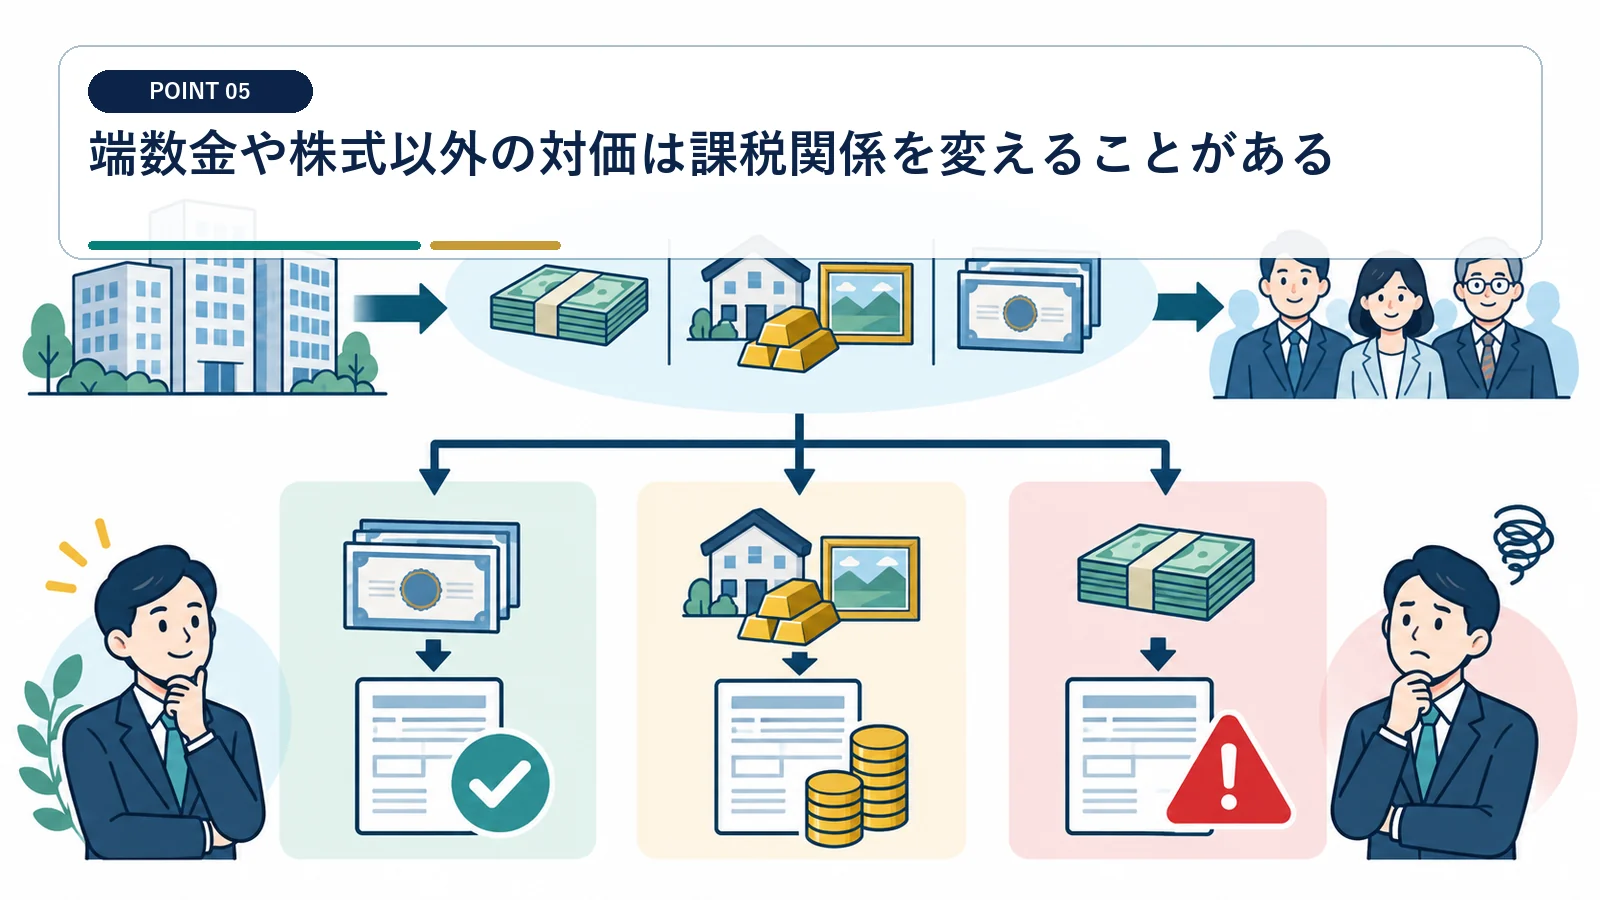
株式だけを交付する取引と、現金等が混じる取引を区別します。
一株未満の端数処理を分配資料で確認する
交付株数の計算、端数の売却日、受取金額、源泉徴収の有無を通知書から確認し、通常の追加対価と混同しません。
端数株式をまとめて売却した金銭交付には個別の取扱いがあります。 少額の現金でも記録から外さないでください。
補償金や追加資産の交付を切り分ける
税制適格性を左右する株式以外の資産交付か、別契約の補償かを見ます。 別名目にすれば株式以外の対価でなくなるわけではありません。
組織再編契約、株主向け説明書、振込明細を照合し、名目ではなく交付理由と法的権利を確認します。
2026年4月1日以後に認定を受ける一定の認定株式分配について、適格株式分配とする措置が見直されています。
パーシャルスピンオフ税制は、一定要件の下で再編時の譲渡損益課税を繰り延べ、株主のみなし配当課税を対象外とする仕組みです。
個人株主と法人株主では受取後の税務管理が異なる
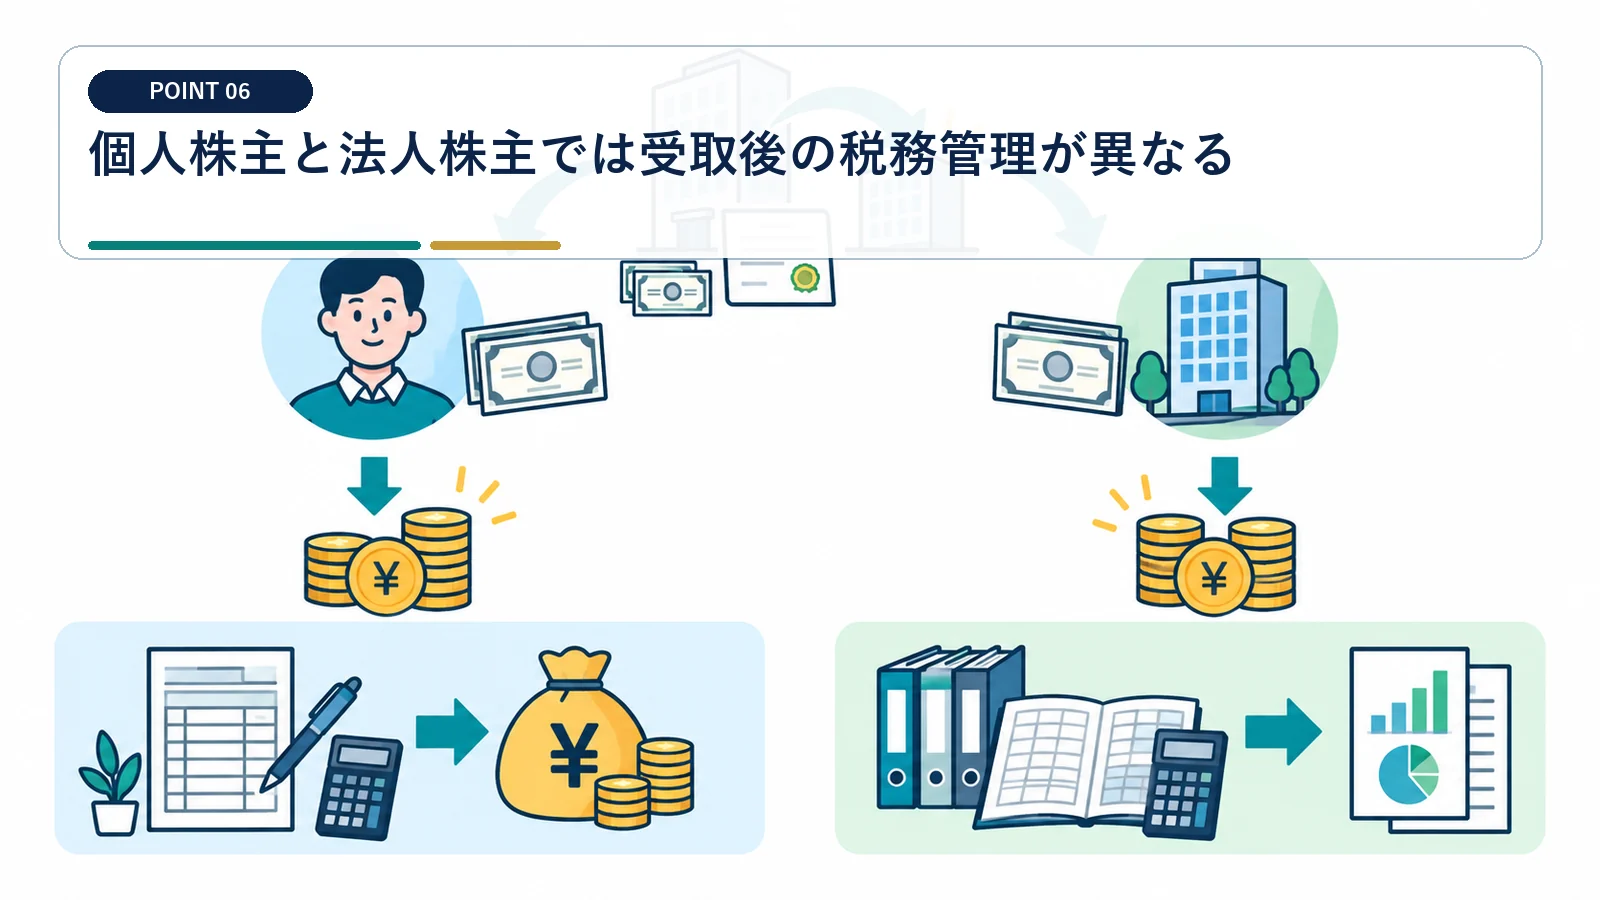
適格性が共通でも、その後の配当・売却・会計処理は保有主体で変わります。
個人株主は上場・一般株式等の区分を確認する
特定口座への受入れ、一般口座への振替、取得費情報、外国税の有無を証券会社へ確認します。
分離会社株式の上場状況により売却損益の区分や損益通算が変わります。 上場後の売却損を他の所得へ自由に通算できるとは限りません。
法人株主は有価証券簿価を銘柄別に付け替える
分配日の仕訳、税務簿価、評価差額、受取配当等の扱いを別表と有価証券台帳へつなげます。
会計上の評価と税務上の取得価額を区別して管理します。 連結決算の帳簿価額だけで税務申告を完成させません。
株主向け通知は実行日と申告に間に合うよう準備する
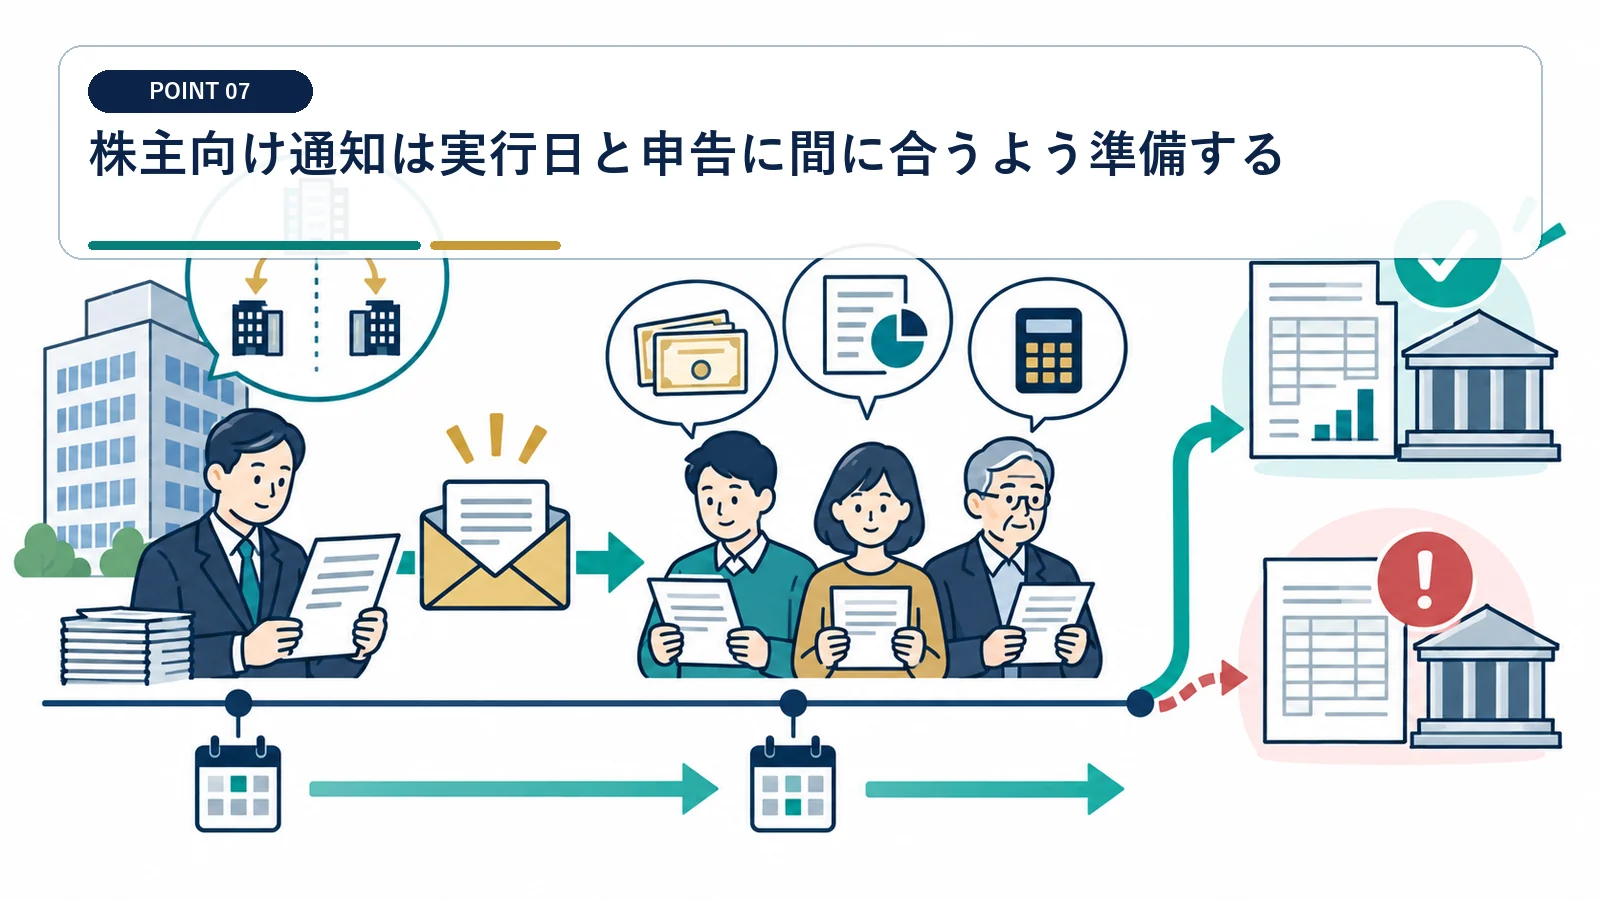
会社側の数値が遅れると、株主は取得価額や課税額を確定できません。
会社は割合・時価・適格判定を一つの通知にする
株主が再計算できる根拠を具体的に示します。 非課税という一文だけの通知では取得費を引き継げません。
実行日、交付比率、純資産移転割合、適格性、端数金、源泉税、問い合わせ先を記載し、訂正版の管理方法も決めます。
株主は取得時の資料を売却まで保存する
元株式の取得履歴、会社通知、口座明細、税務意見書を同じフォルダーで保存し、相続や贈与時にも引き継ぎます。
将来の売却が数年後でも、当初の配分資料が必要です。 証券会社の表示だけを唯一の取得費資料にしません。
実行前に税額・取得費・将来売却を三段階で試算する
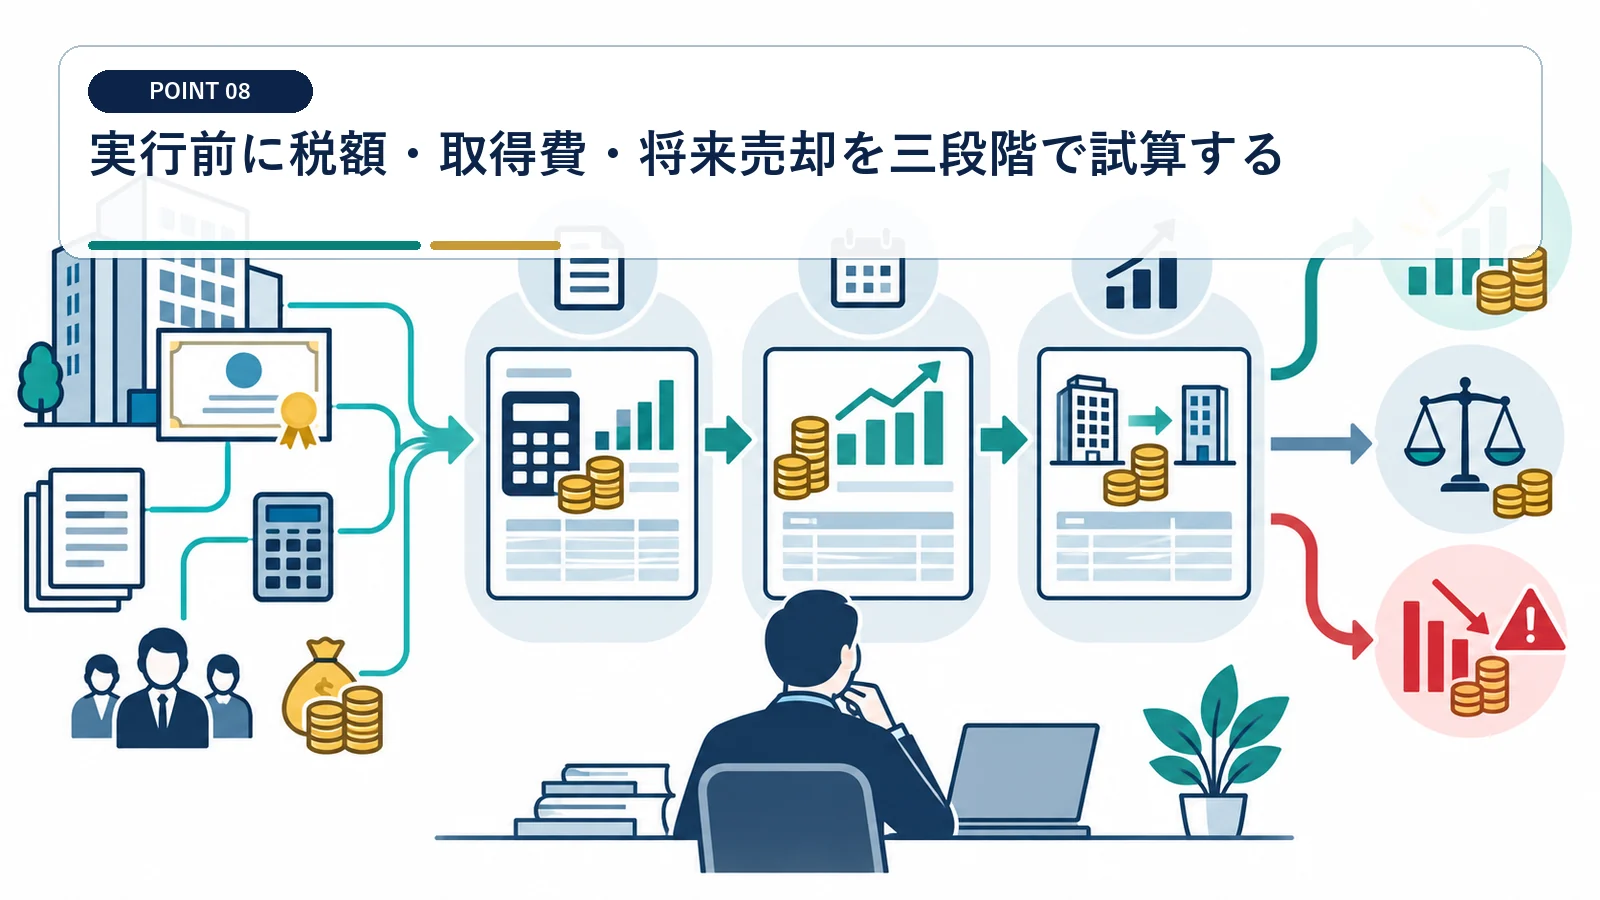
適格性だけでなく、受取後の換金と株価変動まで比べます。
適格案と非適格案の当年税額を比較する
個人・法人の代表株主ごとに、みなし配当、譲渡損益、源泉税、申告納付を試算し、契約変更時の再判定条件を設けます。
要件が一つ崩れた場合の追加税負担を先に可視化します。 最良ケースだけを取締役会へ提示しないでください。
二社株式を売却したときの手取りを追う
取得費配分後の含み益と売却制限を確認します。 実行時の繰延べを永久免税と説明しません。
親会社株式と分離会社株式の想定価格、売却時期、手数料、納税資金を並べ、株主向けQ&Aに反映します。
株式分配後の元親会社株式と取得した完全子法人株式は、純資産移転割合等を使って取得価額を計算します。
完全子法人株式のみを受ける一定の株式分配では価値移転部分への譲渡益課税を行わず、株式以外の資産交付がある場合は別途計算します。
スピンオフを受ける株主の税金でよくある質問
適格スピンオフなら株主は何も申告しなくてよいですか?
実行時に課税が生じなくても、端数金や他の所得により申告が必要な場合があります。会社通知と口座明細を確認してください。
分離会社株式の取得費は受取日の株価ですか?
通常は元親会社株式の従前の取得費を純資産移転割合などで配分します。会社から交付される資料を使います。
パーシャルスピンオフも必ず非課税ですか?
必ずではありません。2026年度改正後の認定要件と適格株式分配の要件を満たすか確認します。
受け取った分離会社株式をすぐ売ると税金はかかりますか?
売却時は配分後の取得費との差額で譲渡損益を計算します。上場区分や口座区分も確認が必要です。
法人から受ける利益の配当や剰余金の分配は、原則として配当所得の対象となります。
株式分配で取得した完全子法人株式を含め、株式等の売却益は譲渡価額から取得費と売却手数料等を差し引いて計算します。
スピンオフ後の株主手取りを事前に確認します
適格要件、取得費配分、端数金、将来売却を整理し、株主別の税額と必要資料を確認します。個別の税務判断と申告は税理士が確認します。
