
事業譲渡で棚卸資産にかかる税金は?価格配分と消費税を整理
事業譲渡に在庫が含まれる場合、譲渡価額を棚卸資産、固定資産、営業権などへ配分し、それぞれ法人税と消費税を処理します。在庫の帳簿価額だけで対価を決めず、実地棚卸と評価基準をクロージング条件へ入れることが重要です。
国内法人間の事業譲渡を想定し、商品・製品・原材料・仕掛品を中心に説明します。土地、国外資産、免税事業者などは別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- SKU別在庫台帳と実地棚卸表
- 滞留・不良在庫の評価根拠
- 資産別対価配分と消費税計算
- 価格調整・引渡し・請求書の工程
棚卸資産の譲渡は事業譲渡総額から切り出して考える
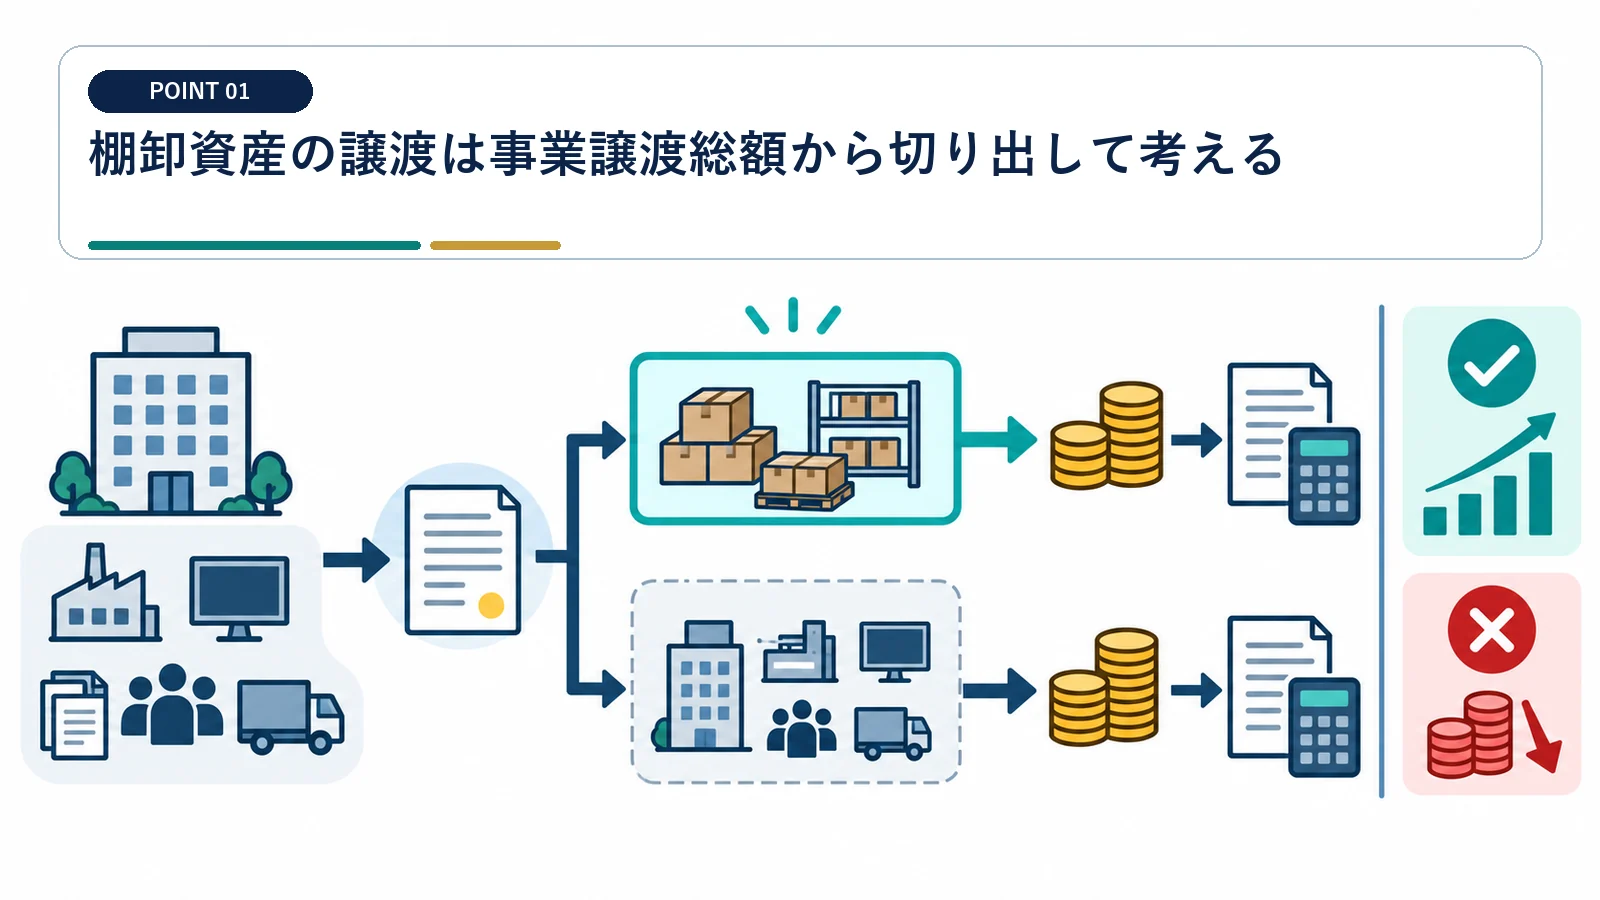
一括価格でも税務・会計では資産別の内訳が必要です。
商品・製品・材料・仕掛品を分類する
在庫の種類により数量確認と評価方法が変わります。 帳簿残高だけで引渡数量を確定しません。
在庫台帳と実地棚卸表を照合し、商品管理番号(SKU)ごとに滞留品、不良品、預け在庫、委託品を区分します。譲渡対象外の在庫は契約別紙から外します。
固定資産や営業権と対価を分ける
機械、車両、土地、契約上の権利、営業権、在庫を一覧化し、配分額と評価根拠を双方で合意します。
同じ事業譲渡でも資産ごとに損益と消費税の扱いが異なります。 総額だけの契約では申告時に配分争いが起きやすくなります。
売り手の法人税は譲渡価額と帳簿価額の差を反映する
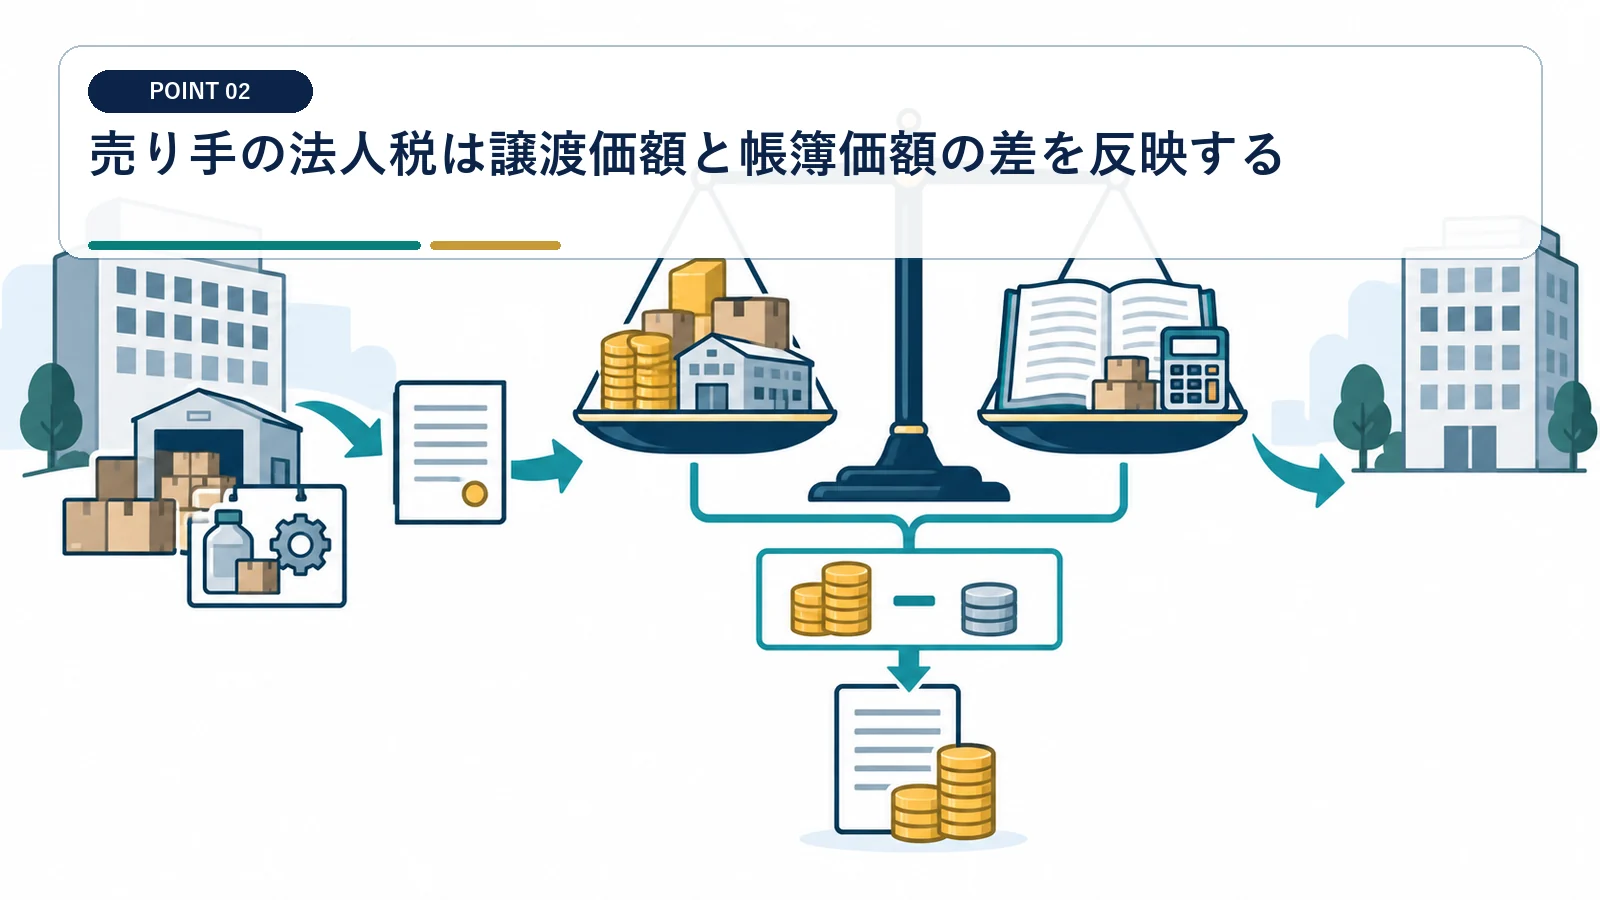
在庫に配分した対価と税務上の原価を対応させます。
棚卸資産の帳簿価額を締結日直前まで更新する
基準日を決め、売上原価の締め、原価差額、評価減の申告調整を反映します。クロージングまでの増減は価格調整表で処理します。
仕入れ、製造、販売が続くため残高は毎日動きます。 期首残高のまま譲渡原価を計算しないでください。
譲渡益は事業全体の損益へ合算される
在庫部分だけの税率があるわけではありません。 在庫の粗利だけを法人税額と見なさないでください。
他の譲渡資産の損益、営業権、譲渡費用、当期所得、繰越欠損金を同じ法人税試算に反映します。
棚卸資産の譲渡日は原則として引渡しの日とされ、出荷日や検収日などから合理的な基準を継続適用します。
国内で事業者が事業として対価を得て行う商品の譲渡は、原則として消費税の課税対象です。
棚卸資産の譲渡は原則として消費税の課税売上になる
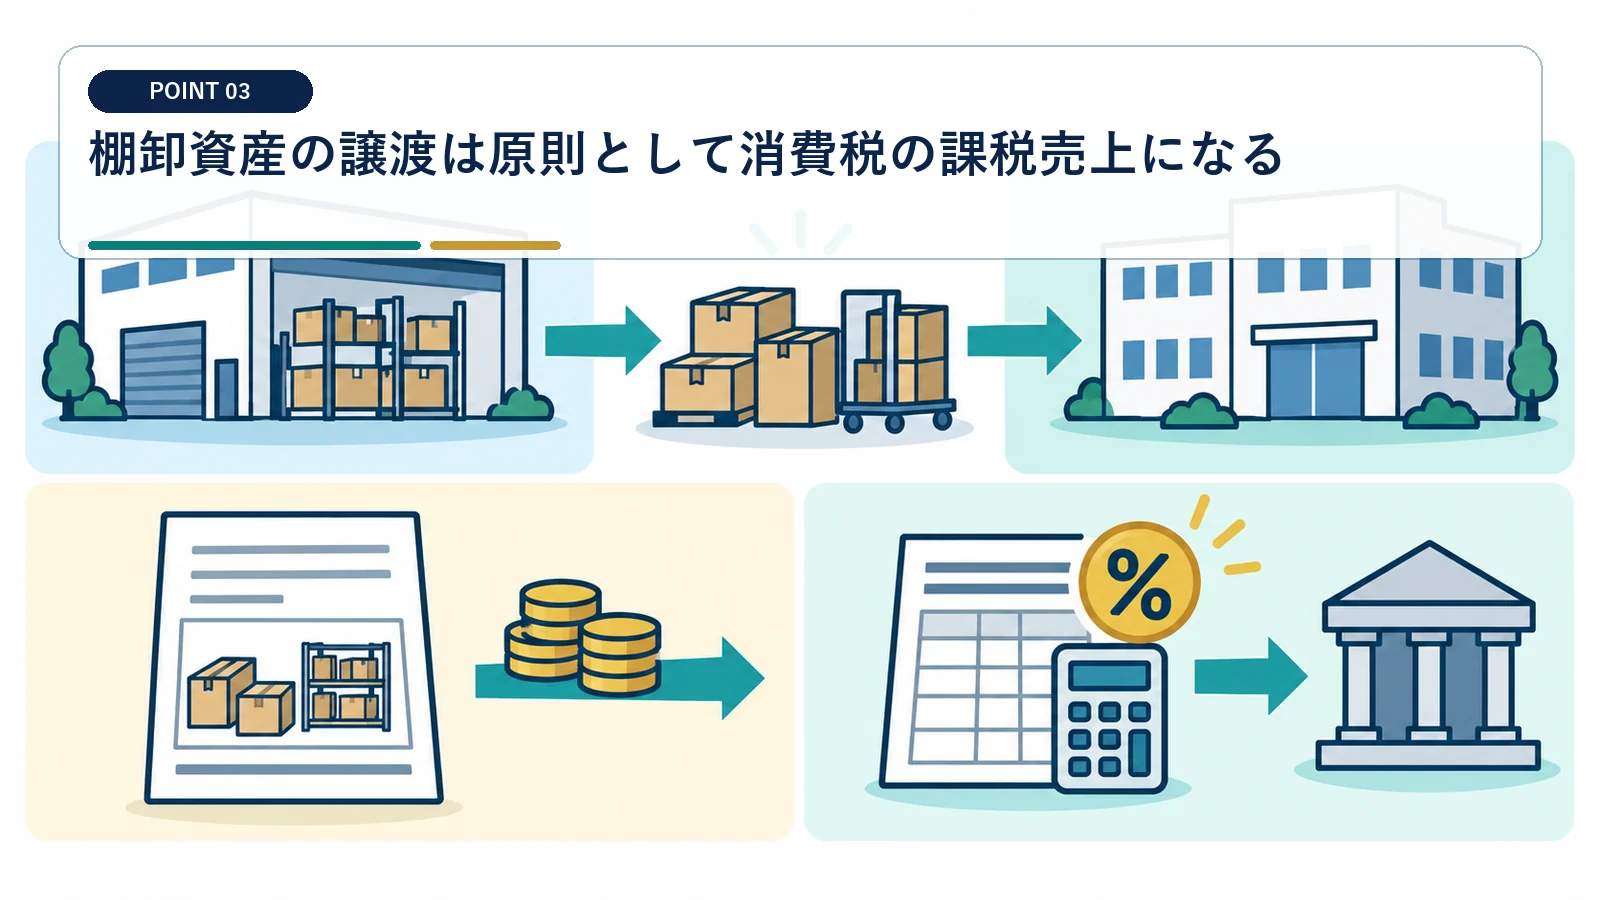
売り手が国内で事業として対価を得て行う資産譲渡を確認します。
在庫対価に対応する消費税額を算定する
税抜・税込の契約表示、適用税率、軽減税率対象の食品などを品目別に確認します。請求書と資産配分表を一致させます。
商品や製品の譲渡は通常、課税資産の譲渡です。 土地など非課税資産の対価と混ぜて税額を割り戻しません。
全額控除には原則として帳簿と適格請求書等の保存が必要になる
買手は登録番号、取引日、品目、税率別対価、消費税額を確認します。免税事業者等からの仕入れには経過措置があり、2026年9月30日までは80%、同年10月1日以後に開始する課税期間は70%など、時期に応じた控除割合も確認します。
買い手側の税負担にも請求書の記載が影響します。 契約書だけで仕入税額控除の証憑が完結するとは限りません。
在庫の時価は販売可能性と処分費まで見て決める
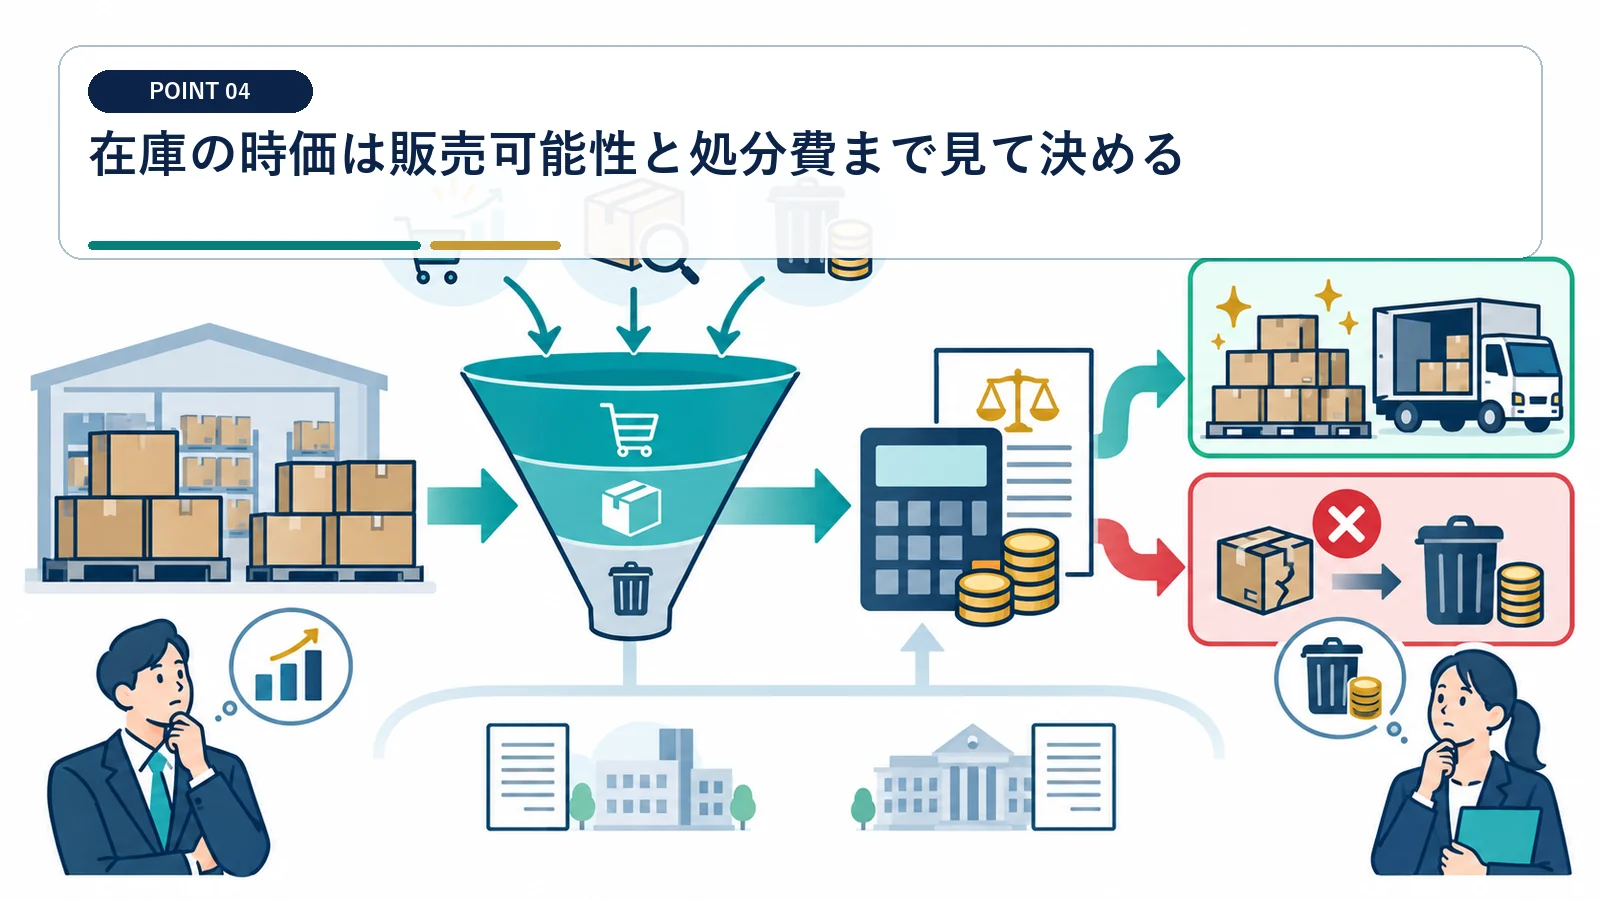
取得原価と売却可能価額のどちらも確認します。
正常在庫は販売価格から必要コストを逆算する
通常販売できる商品は、販売価格だけでなく販売費や利益も考慮します。 定価をそのまま在庫の時価にしないでください。
直近販売実績、値引率、販売期間、保管費を確認し、買手が引き受ける負担を評価へ反映します。
滞留・陳腐化・不良在庫は個別に評価する
回転期間、廃棄実績、修理費、処分見積りをSKU別に集め、評価減の理由を写真や検査記録で残します。
長期滞留品を正常品と同じ単価で配分すると過大評価になり得ます。 一律の掛け率だけで価値低下を説明しません。
引渡日は収益と消費税の計上時期を左右する
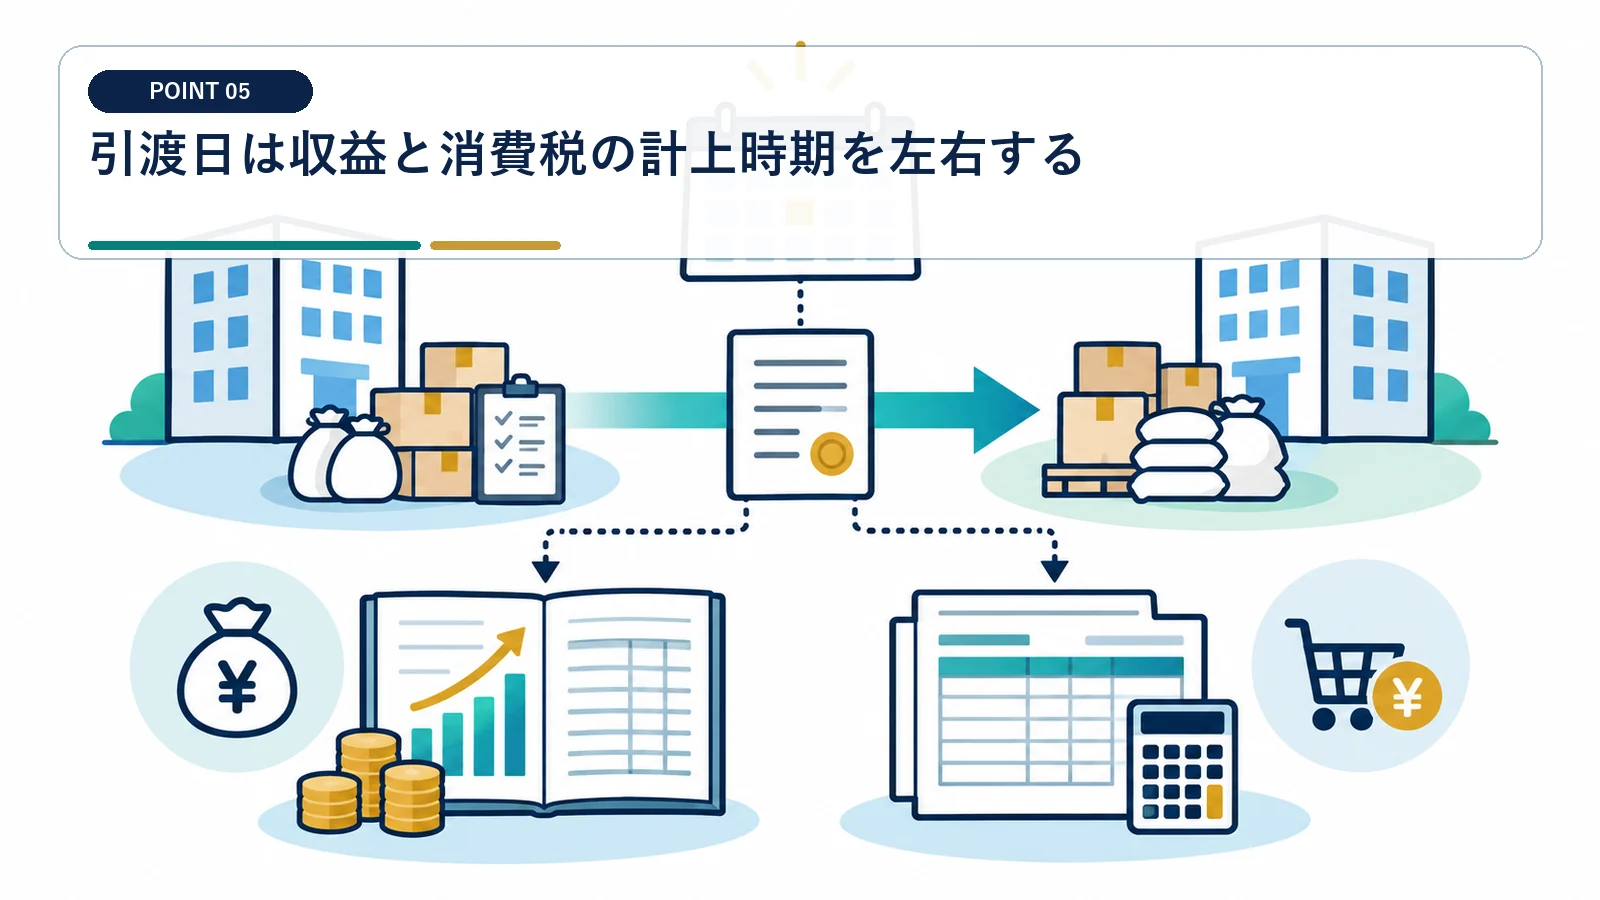
契約日と在庫の支配・引渡しが移る日は同じとは限りません。
検収・出荷・使用可能日から合理的な日を選ぶ
倉庫内引渡し、搬出、買手検収、所有権移転のどこで引渡しとなるかを契約へ明記します。
在庫の種類と契約条件に合う基準を継続して使います。 代金入金日だけで譲渡日を決めないでください。
決算期をまたぐ取引はカットオフを厳格にする
売り手と買い手で計上年度がずれると照合が難しくなります。 同じ在庫を双方が計上する状態を避けます。
引渡証、検収書、在庫移管データ、請求書の日付をそろえ、期末前後の入出庫を重点確認します。
消費税の課税標準となる対価には、当事者間で授受する金銭や権利その他の経済的利益が含まれます。
免税事業者等からの課税仕入れに係る経過措置は、2026年10月以後の開始課税期間から控除割合が段階的に変わります。
価格調整条項でクロージング後の差額を処理する
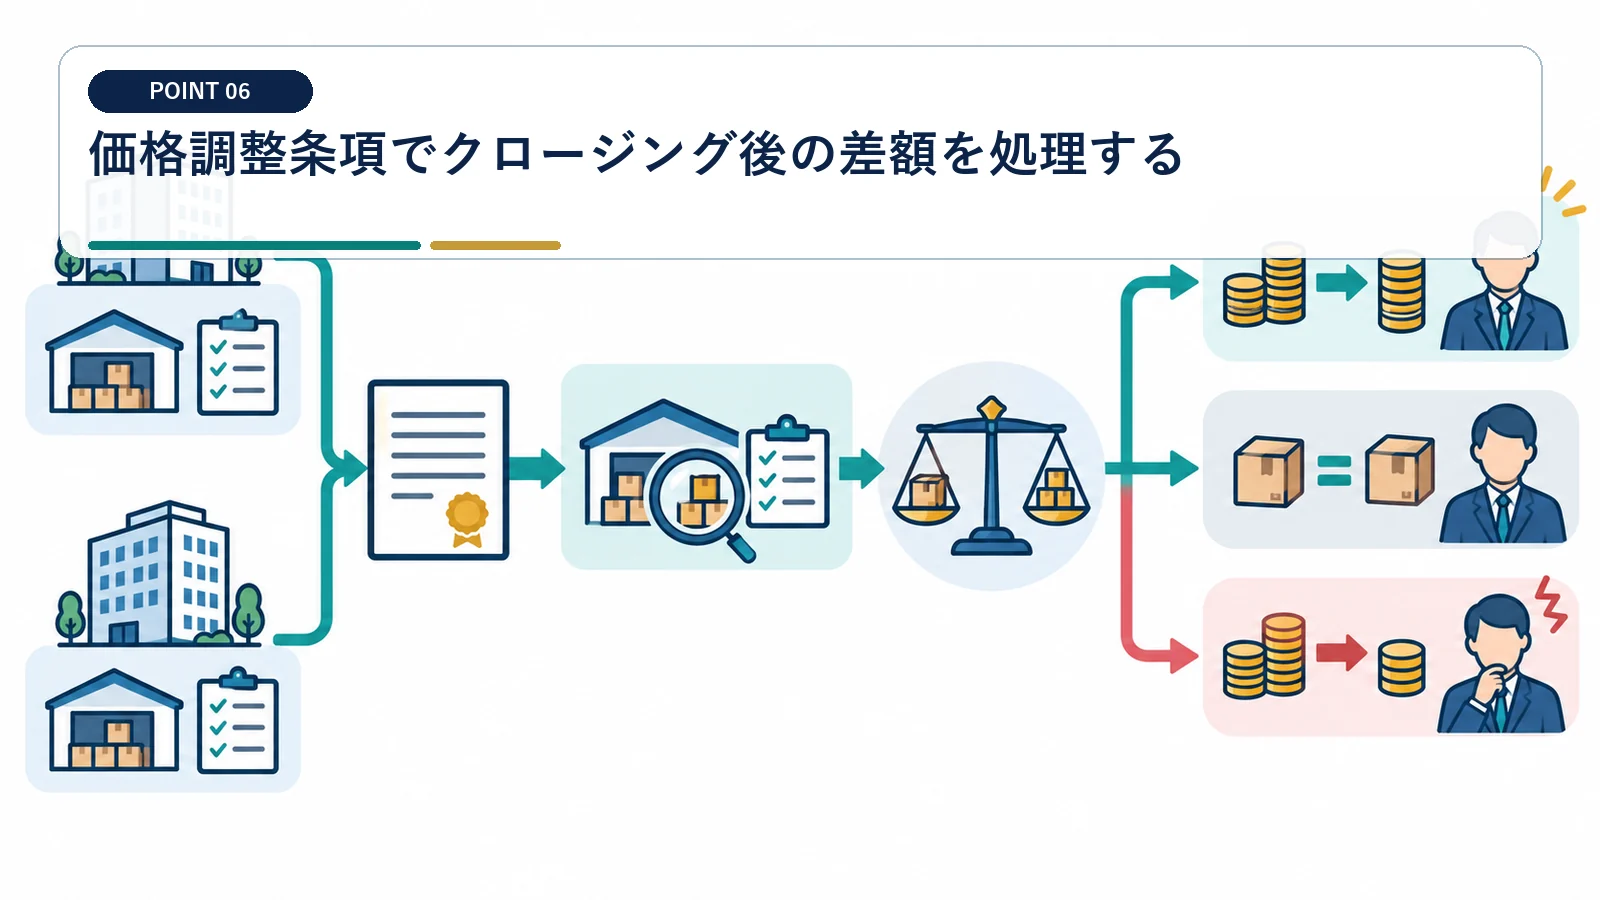
数量や品質が確定しない事業では調整方法を先に決めます。
基準運転資本と実在庫を区別する
通常必要な運転資金水準を表す基準運転資本に在庫が含まれる場合、在庫個別精算との二重調整を防ぎます。対象勘定、評価方法、基準日、異議申立期間を契約に置きます。
運転資本調整に在庫が含まれる場合、二重調整を防ぎます。 在庫個別精算と運転資本調整を重ねて減額しません。
後日調整は元の資産配分へ反映する
合意書、精算書、修正インボイスを保存し、法人税と消費税を同じ根拠で修正します。
追加支払や返金が生じたときは、どの資産対価の変更かを明確にします。 差額を雑収入・雑損失へ自動処理しないでください。
買い手は取得在庫の原価と販売後の利益を管理する
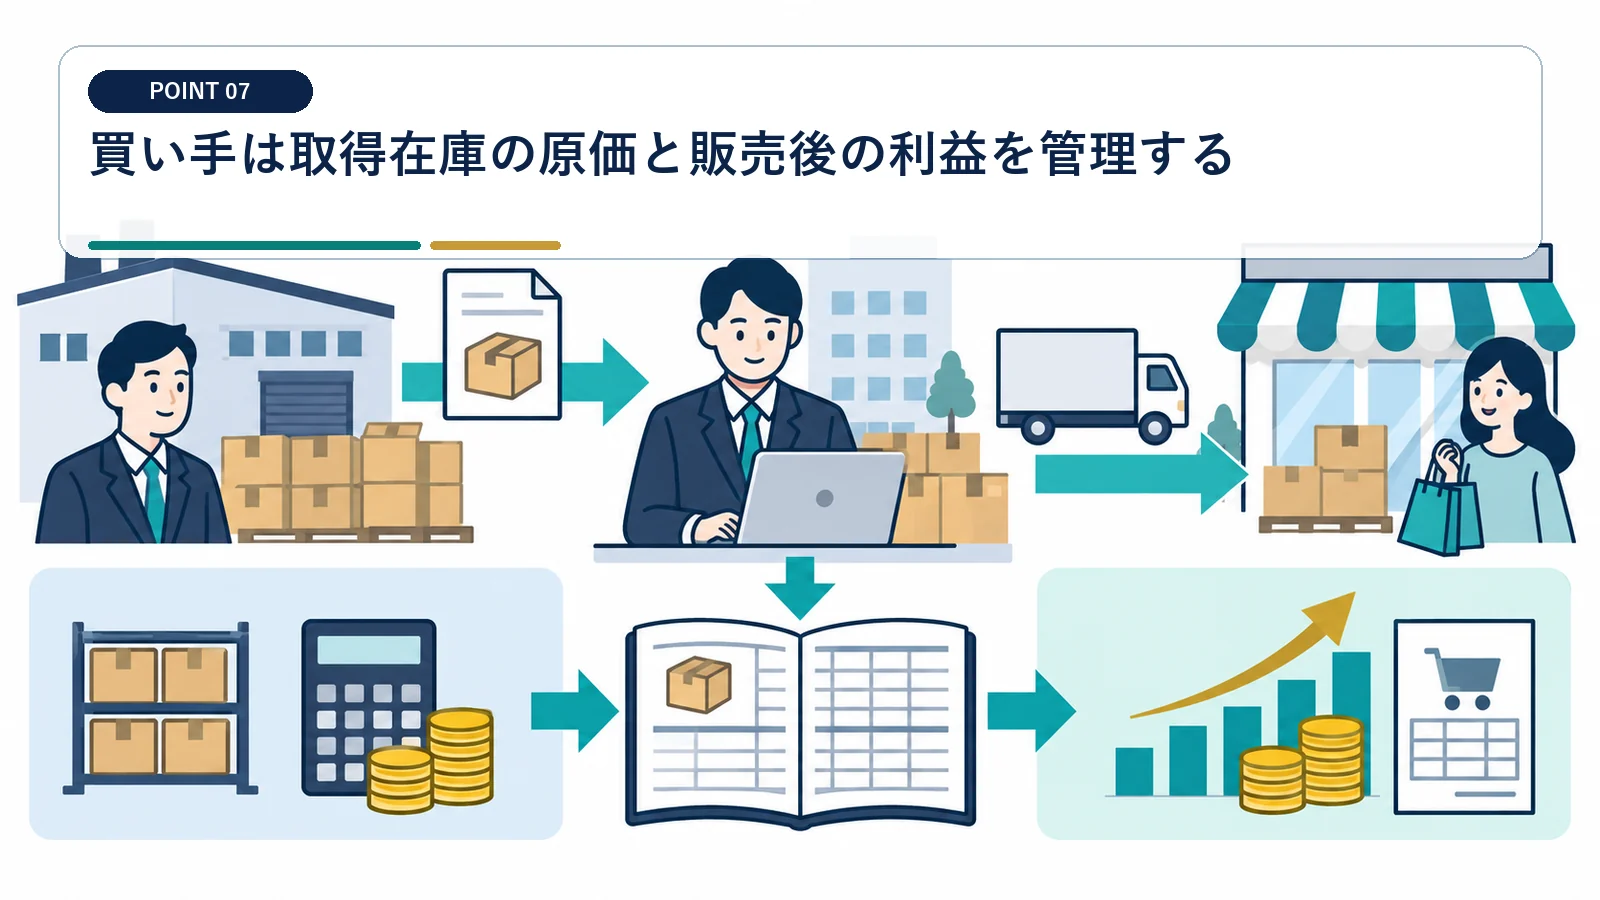
取得時に即時費用化せず、販売との対応を確認します。
資産別配分額を在庫台帳へ引き継ぐ
買手の取得価額は将来の売上原価へつながります。 事業譲渡総額をまとめて営業権にしません。
SKU別数量、単価、付随費用を登録し、旧会社の原価台帳との差異を管理します。
取得後の値下げや廃棄は別の事象として記録する
廃棄決裁、値下げ履歴、販売実績を保存し、取得時の配分誤りなのか後発損失なのか判断します。
クロージング後の市場変化と取得時点の価値を分けます。 買収直後の一括評価減には客観資料が必要です。
契約締結前に在庫デューデリジェンスを終える
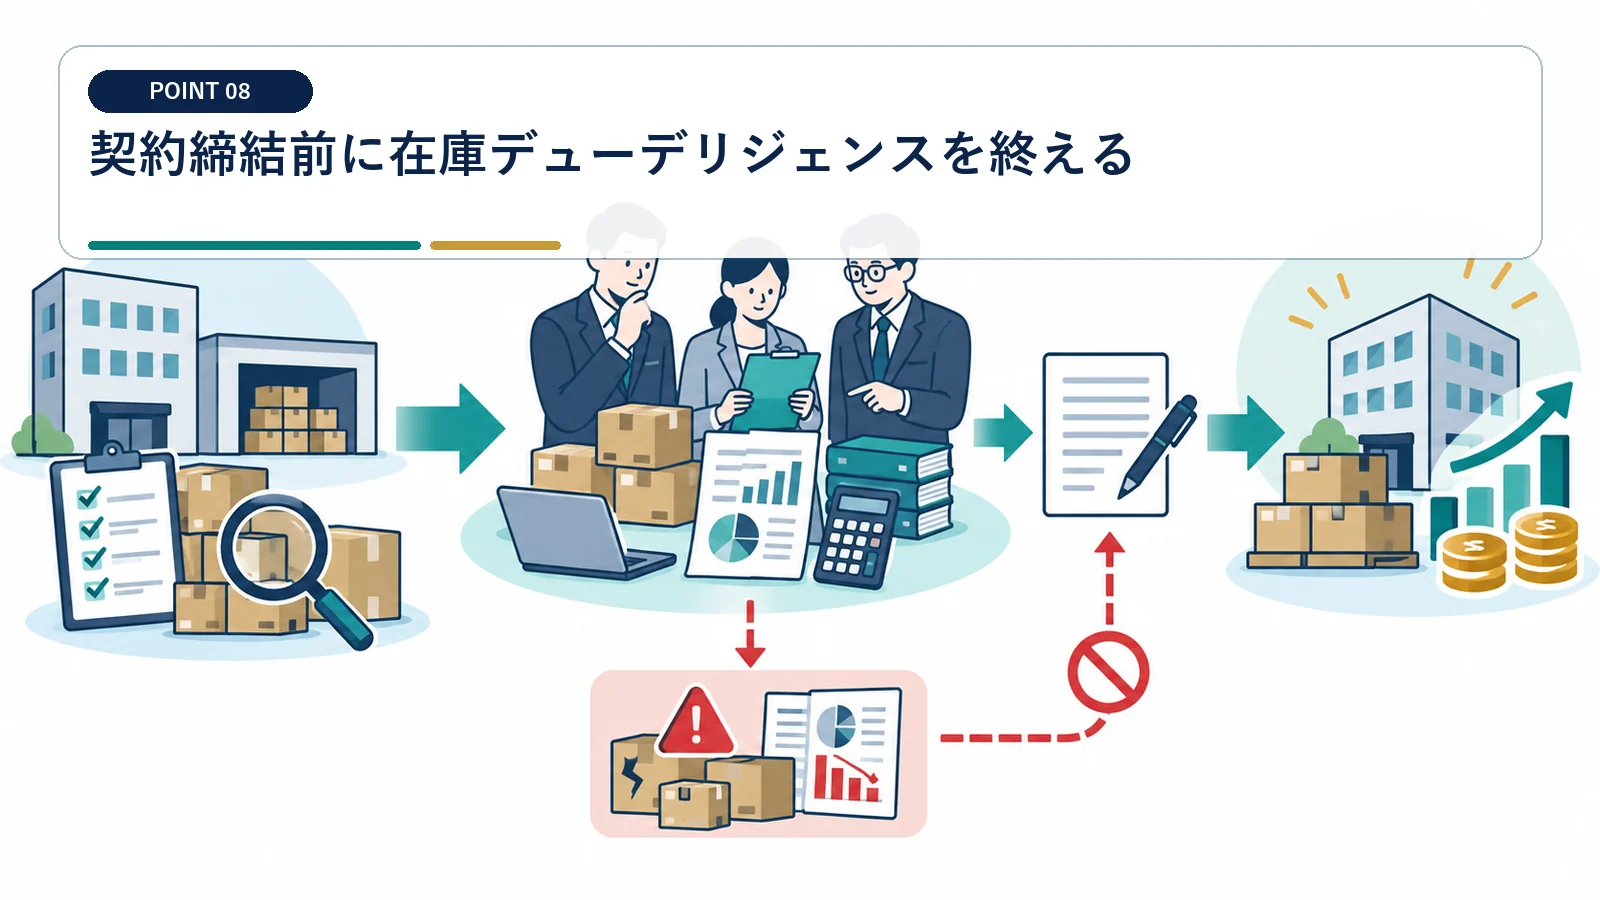
数量・品質・権利・税務を一つの台帳で確認します。
実地棚卸へ売り手と買い手が立ち会う
高額品、滞留品、外部倉庫品を重点サンプルにし、所有権留保や担保設定も確認します。
共同確認でクロージング後の争いを減らせます。 数量一致だけで譲渡可能性まで確認したことにはなりません。
税額と納税資金を決済表へ入れる
消費税は預り金でも、申告時まで現金を確保する必要があります。 譲渡代金全額を自由資金として配当しないでください。
法人税等、消費税、仲介報酬、借入返済を決済後資金繰りへ反映します。
棚卸資産の期末価額は、通常の販売価額や処分可能性など合理的な根拠に基づいて評価します。
棚卸資産に係る仕入税額控除は、課税事業者・免税事業者の移行時にも個別の調整規定があります。
事業譲渡に含まれる棚卸資産の税金でよくある質問
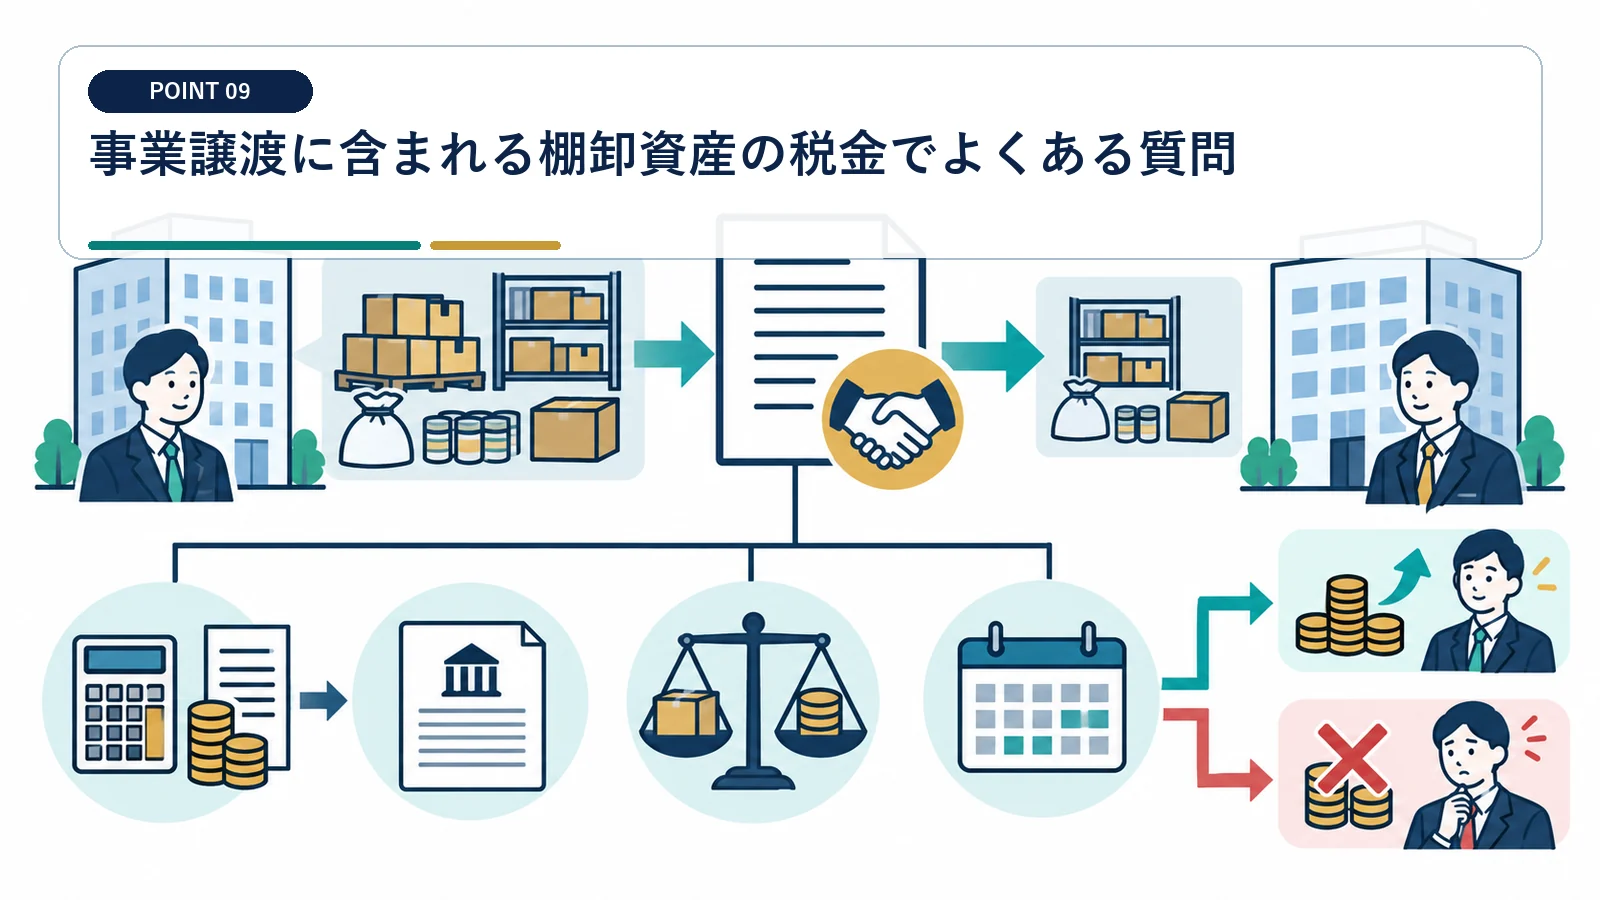
事業譲渡の在庫には消費税がかかりますか?
国内で事業として行う商品・製品等の譲渡は原則として課税対象です。売り手の課税区分も確認します。
帳簿価額で売買してもよいですか?
帳簿価額で合意すること自体はあり得ますが、税務上は時価との乖離と資産配分の合理性を説明できる資料が必要です。
滞留在庫はゼロ評価できますか?
自動的にはできません。販売可能性、処分価額、廃棄費用など客観資料で個別に評価します。
在庫差異が出たらどう処理しますか?
契約の価格調整条項に従い、対象資産の対価と消費税額を整合させて修正します。
事業譲渡で生じる棚卸資産の譲渡収益と対応原価は、法人の各事業年度の所得計算へ反映します。
出典:e-Gov 法人税法
棚卸資産を含む課税資産の譲渡では、課税標準、税率、仕入税額控除を消費税法の要件に従って計算します。
出典:e-Gov 消費税法
