
取得条項付株式の税金は?現金・株式対価とみなし配当を整理
取得条項付株式は、定款で定めた取得事由が生じると、発行会社が株主の同意なしに取得できる株式です。税金は、取得の対価が現金・他社株式・発行会社株式のどれか、個人株主か法人株主か、全部または一部取得かによって変わります。まず対価と取得日を確定します。
非上場会社の個人・法人株主が取得条項付株式を保有し、取得事由の発生により発行会社から対価を受け取る場面を中心に説明します。取得請求権付株式や全部取得条項付種類株式との違いも確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 定款・種類株式の登記事項・取得決議
- 対価の種類・数量・取得日時点の時価
- 株主別の取得費・税務簿価・居住区分
- みなし配当・譲渡損益・源泉税の試算
取得条項付株式の仕組みを定款から確認する
名称が似た種類株式でも、取得を決める主体と手続が異なります。
一定の事由で会社が株式を取得する
取得条項付株式は、あらかじめ定めた条件が成立すると会社が取得できる設計です。 契約上の呼称ではなく会社法上の株式内容を確認します。
定款で取得事由、取得対象、対価の内容、算定方法を確認します。M&A成立、上場、期限到来、一定の決議など、何がトリガーになったかを取締役会資料と通知で特定します。
取得請求権付株式や全部取得条項付種類株式と分ける
種類株式の登記事項、定款、株式引受契約を突き合わせます。全部取得条項付種類株式を使うスクイーズアウトでは、株主総会決議や端数処理も別途確認します。
株主が請求して取得させる株式と、会社側の事由で取得する株式は手続が違います。 似た制度の税務回答をそのまま当てはめません。
課税時期は取得事由が生じた日を基準にする
入金日だけでなく、会社法上の取得日を確認します。
取得事由発生日と通知・公告日を記録する
一部取得では、取得事由発生日と、株主への通知・公告の日から2週間を経過した日のいずれが遅いかを確認します。M&Aクロージング、対価交付、名簿書換の日付も並べます。
原則として取得事由が生じた日に会社が株式を取得します。 現金が振り込まれた日だけで所得年度を決めません。
対価の時価は取得日時点で確定する
現金以外の資産を受け取る場合、受領資産の価額が課税計算の出発点です。 額面や発行価額を当然の時価として使いません。
上場株式なら市場価格と評価時点、非上場株式なら株価算定方法、不動産や社債なら合理的な時価資料を準備します。譲渡制限や条件付き対価がある場合も契約と評価へ反映します。
取得条項付株式の定義、取得事由、対価、通知等は会社法上の株式内容と手続で確認します。
出典:e-Gov 会社法
取得条項付株式は取得事由発生日等を基準に課税時期を判定し、一定の株式のみ交付では譲渡がなかったものとされます。
現金等の対価はみなし配当と譲渡対価に分ける
一つの入金でも、配当所得・受取配当と株式譲渡損益の二つが生じることがあります。
資本金等の額の対応部分を計算する
取得対象株式に対応する資本金等の額を計算し、交付された金銭等の価額との差額をみなし配当として検討します。複数種類株式がある場合は種類資本金額の計算を確認します。
発行会社が自己株式を取得する取引では、交付額の全額が株式譲渡代金になるとは限りません。 受取総額を一律に譲渡所得へ入れません。
残額から取得費を控除して譲渡損益を出す
個人株主は取得費と譲渡費用、法人株主は税務簿価を確認します。相続株式や組織再編で取得した株式は、取得費の承継・加算調整を申告書から復元します。
みなし配当以外の部分が株式等の譲渡収入と扱われます。 みなし配当控除後の譲渡収入に対して取得費を差し引きます。
原則として発行会社株式のみが対価なら課税繰延べを確認する
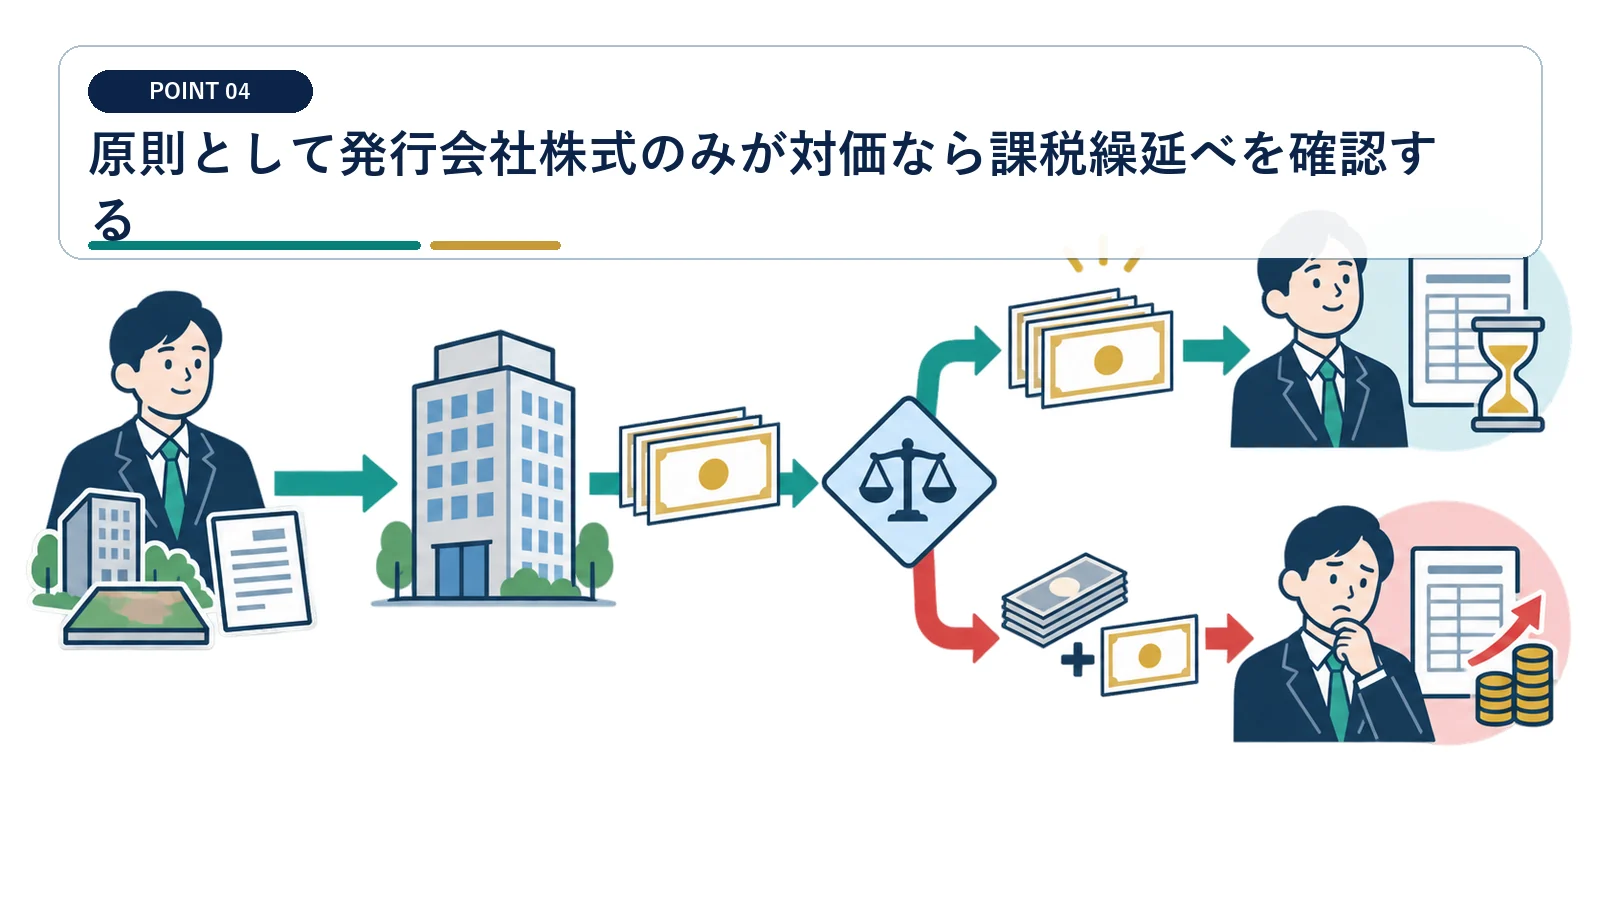
一定の例外はありますが、株式対価の要件を満たすと旧株式の譲渡がなかったものとされます。
対価の種類と取得対象の範囲を確認する
発行会社の株式のみが交付されることが課税繰延べの重要な条件です。 少額の現金交付でも理由と法令上の扱いを確認します。
金銭、社債、子会社株式などが混在していないかを契約書で確認します。全部取得の場合に新株予約権が交付されるケースなど、法令上認められる範囲も個別に判定します。
新株式の取得価額と取得時期を引き継ぐ
旧株式の取得費・税務簿価を確認し、交付された新株式へ配分します。将来その新株式を売却したときに譲渡損益を正しく計算できるよう台帳を保存します。
課税繰延べは非課税ではなく、旧株式の税務属性を新株式へ移す考え方です。 取得時に税額が出なくても取得費資料を廃棄しません。
個人株主は配当所得と譲渡所得を別々に申告する
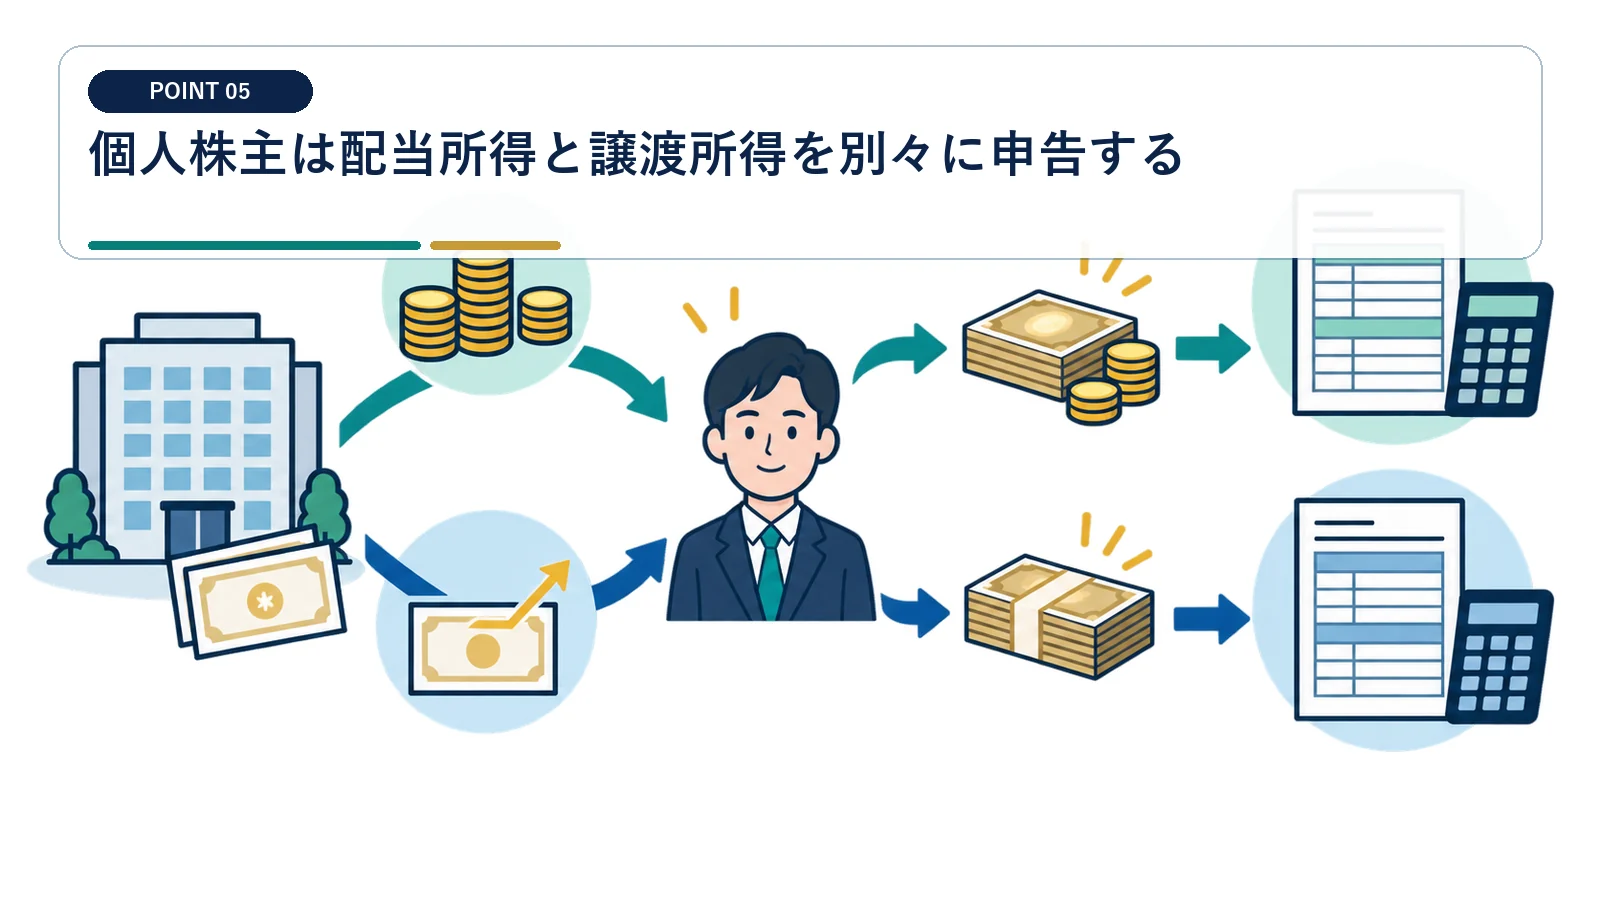
所得区分が異なるため、税率・損益通算・源泉徴収の扱いも分けます。
みなし配当は配当所得として確認する
株主の居住区分、発行会社の所在地、源泉徴収、配当控除の適否を確認します。大口株主や非居住者の場合は別の取扱いも検討します。
非上場会社からの配当は、上場株式の配当と同じ申告方法とは限りません。 譲渡損が出てもみなし配当と自由に相殺できるとは限りません。
譲渡部分は株式等の申告分離課税を検討する
個人の株式譲渡所得は、株式区分と他の譲渡損益を確認して申告します。 現物対価でも税金は現金で納付します。
一般株式等と上場株式等を区分し、取得費不明の場合の資料探索、繰越損失、他口座の損益を確認します。対価が現物なら納税資金を別に準備します。
発行会社株式以外の資産交付では、資本金等対応額を超える部分をみなし配当、残余を譲渡収入として計算する例が示されています。
個人株主のみなし配当、課税繰延べ、所得区分は所得税法の要件で判定します。
出典:e-Gov 所得税法
法人株主は受取配当と有価証券譲渡損益を処理する
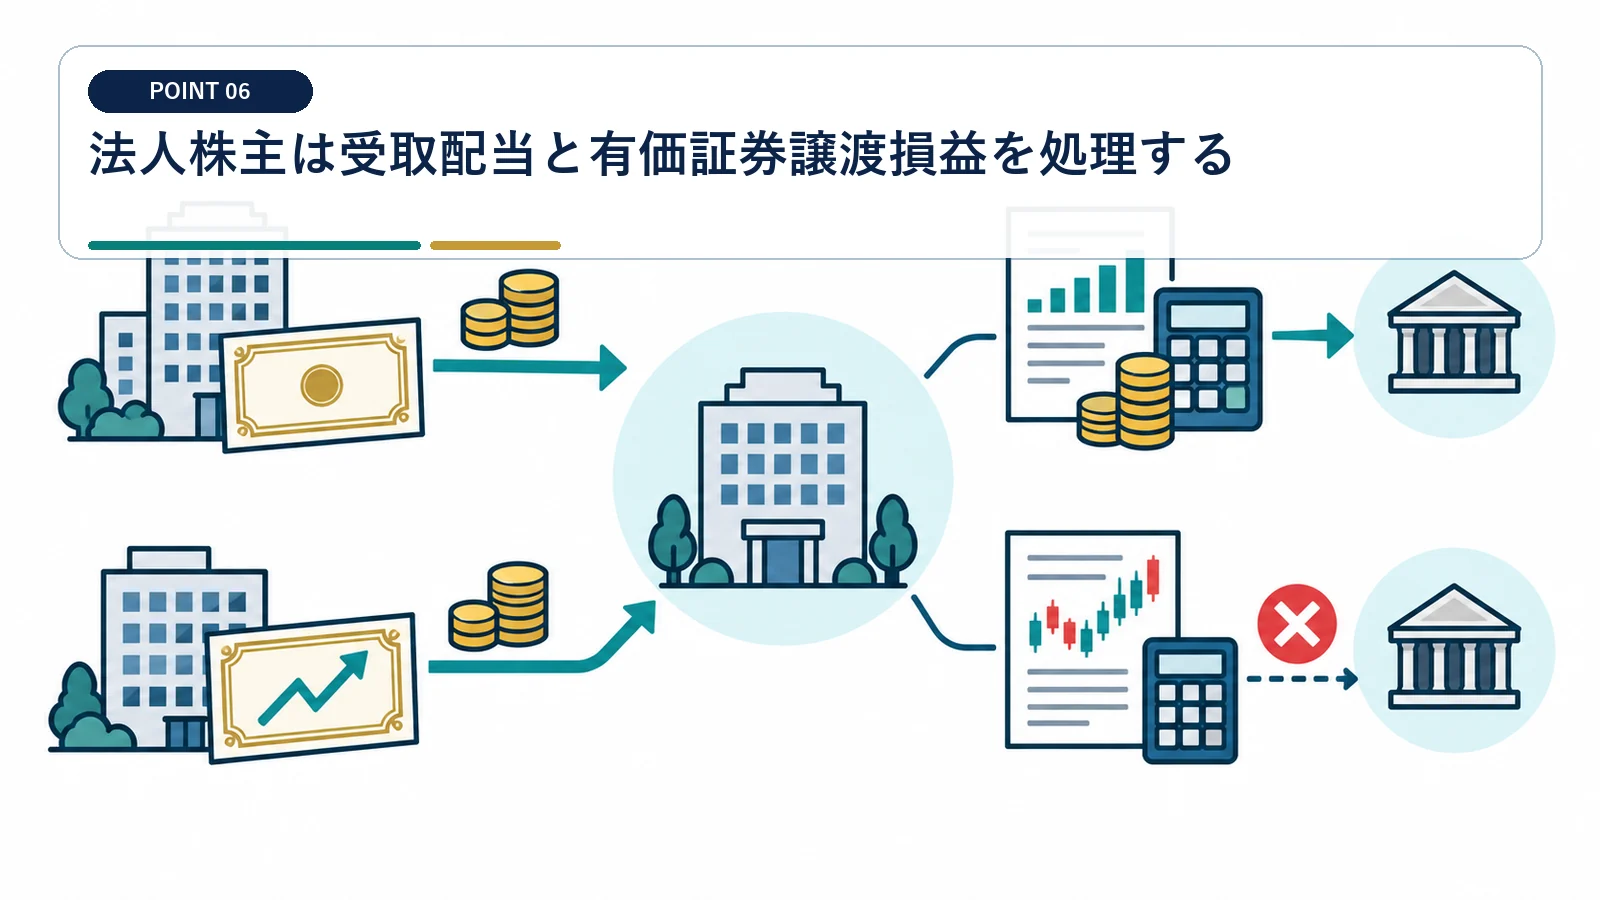
会計仕訳と法人税申告調整をつなぎます。
みなし配当に受取配当等の益金不算入を判定する
株主区分、配当基準期間、関連する負債利子、源泉税を確認します。会計上は売却対価に含めていても、税務申告で配当部分を分離します。
法人株主の配当部分は、持株比率や保有期間に応じて益金不算入額を計算します。 会計上の株式売却益と法人税の課税所得を一致させません。
譲渡原価は税務簿価から計算する
過去の評価損否認、組織再編、グループ内譲渡の調整を確認します。取得株数の一部だけが対象なら、継続適用する方法で譲渡原価を配分します。
法人株主が保有する有価証券の帳簿価額と税務簿価が異なる場合があります。 会計簿価をそのまま譲渡原価に使いません。
端数金銭と他社株式対価を見落とさない
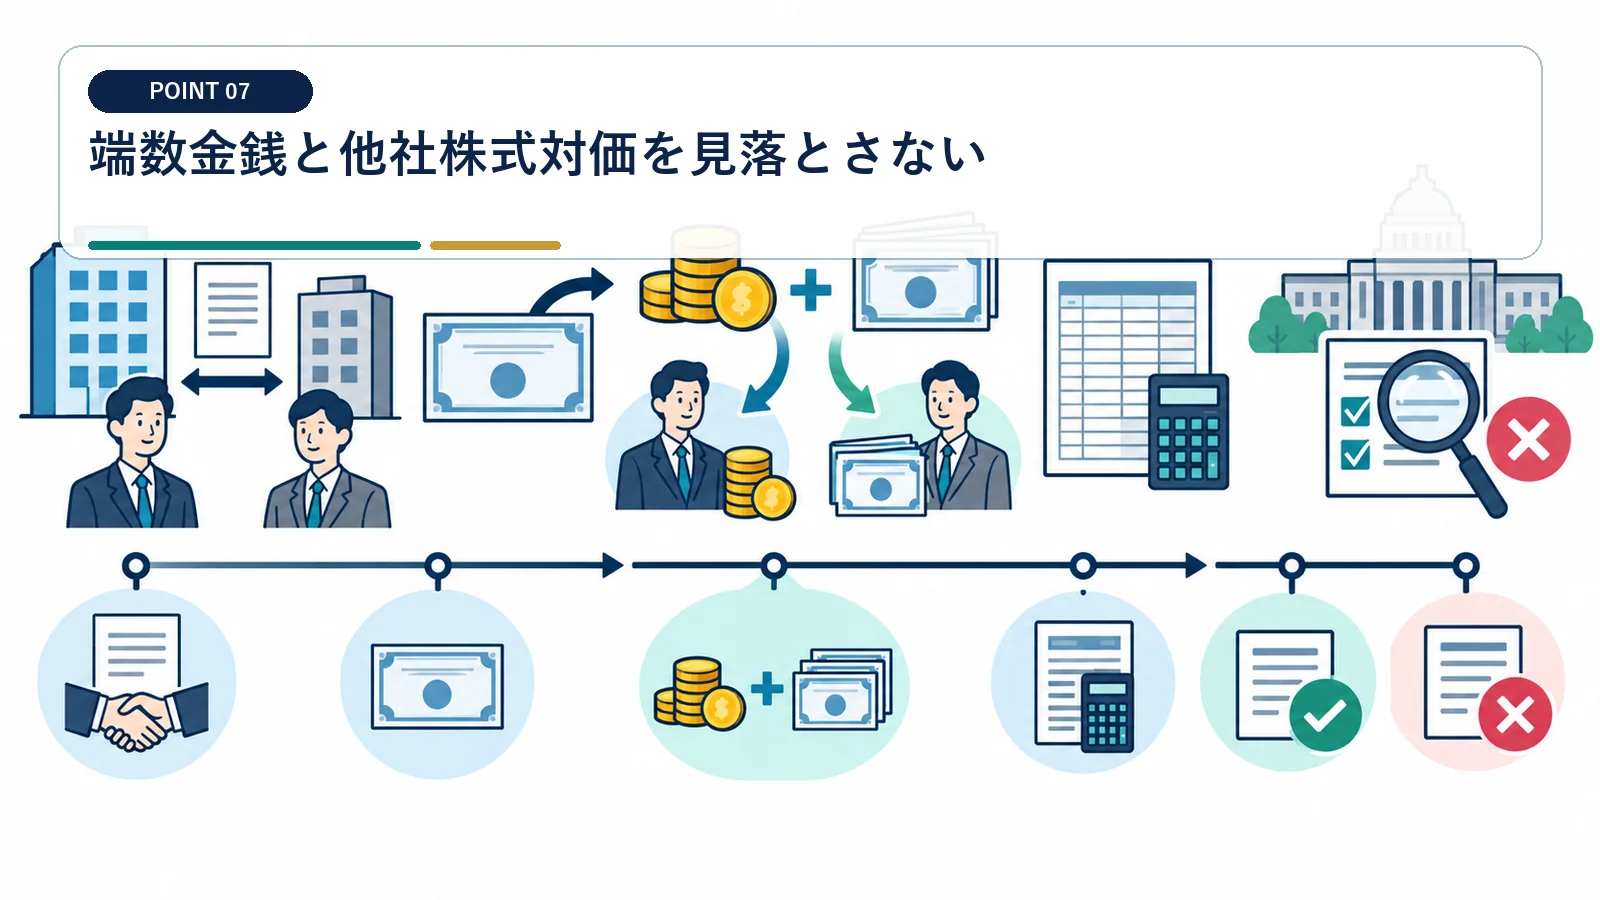
対価の一部が小さくても、課税繰延べや所得区分へ影響する場合があります。
一株未満の端数処理を契約と通知で確認する
株式交換比率に端数が生じると、会社が売却代金を株主へ交付することがあります。 端数金銭を単純な雑収入として処理しません。
端数株式が交付され直ちに売却されたものとして扱う規定など、対象となる制度を確認します。株主別の株数、端数、交付金を一覧にします。
子会社株式など他社資産の交付は時価課税を検討する
他社株式の時価、取得資本金額対応額、旧株式取得費を使い、みなし配当と譲渡損益を分けます。受け取った資産の新しい取得価額も台帳へ記録します。
発行会社自身の株式ではない資産を受け取ると、課税繰延べの対象外となることがあります。 株式対価という言葉だけで繰延べ対象とは判断しません。
取得事由発生前に株主別の税額を試算する
定款変更やM&A条件の確定前なら、対価設計と納税資金を比較できます。
株主ごとに個人・法人・非居住者を分類する
株主名簿、居住地、持株比率、取得費、税務簿価を収集します。全株主を一つの税率で試算せず、みなし配当、譲渡損益、源泉税を株主別に計算します。
同じ対価でも株主属性により課税と源泉徴収が変わります。 発行会社の税務だけで取引条件を決めません。
契約・通知・支払調書・申告資料を一体で準備する
会社側と株主側で取得日や対価内訳の認識がずれると、株主側の申告誤りにつながります。 総受取額だけを株主へ伝えて終わりにしません。
定款、取得決議、株主通知、対価計算書、株価算定書、源泉徴収資料を同じ案件番号で保存します。株主へはみなし配当額と譲渡対価を分けて通知します。
法人株主について、発行法人株式のみが交付される一定の場合は簿価譲渡とし、みなし配当を適用しない取扱いが示されています。
法人株主の有価証券譲渡損益、みなし配当、受取配当等は法人税法の要件で計算します。
出典:e-Gov 法人税法
取得条項付株式の税金でよくある質問
取得条項付株式を会社が取得すると必ず税金がかかりますか?
対価と要件によります。一定の発行会社株式のみが交付される場合は、譲渡がなかったものとして課税が繰り延べられることがあります。
現金で取得される場合、全額が株式譲渡所得ですか?
原則として、資本金等の額の対応部分を基にみなし配当と譲渡対価へ分けて計算します。
取得日は入金日ですか?
通常は取得事由発生日等を基準にします。一部取得では通知・公告との関係も確認してください。
子会社株式を対価として受け取れば課税繰延べになりますか?
発行会社自身の株式ではないため、原則として時価課税とみなし配当・譲渡損益の計算を検討します。
個人株主の譲渡損益計算では、株式の取得費を取得経緯に応じて確認します。
個人の株式等譲渡所得の申告分離課税やみなし譲渡収入は租税特別措置法も確認します。
取得条項付株式の対価別税額を事前に比較します
定款、取得日、対価時価、取得費、株主属性を確認し、みなし配当と譲渡損益を株主別に整理します。個別の税務判断と申告は税理士が確認します。
