
M&Aの買収資金にかかる借入金利子は損金?借入主体と制限を確認
M&Aの株式取得資金を借入で賄う場合、利子は借りた法人の費用になります。ただし、対象会社の利益と自動的に相殺できるわけではありません。買収主体、返済原資、関連者、借入条件、買収後の再編を先に決め、過大支払利子税制や過少資本税制などの制限を重ねて確認します。
国内法人が銀行またはグループ会社から資金を借りて国内会社の株式を取得するケースを中心に、買収SPCを使う場合と事業会社が直接取得する場合を比較します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 借入主体・貸し手・保証を示す関係図
- 融資契約案と元利返済予定
- 買収後の法人別所得・配当計画
- 利子制限を含む税後資金繰り
買収借入の利子は借入主体の費用として考える
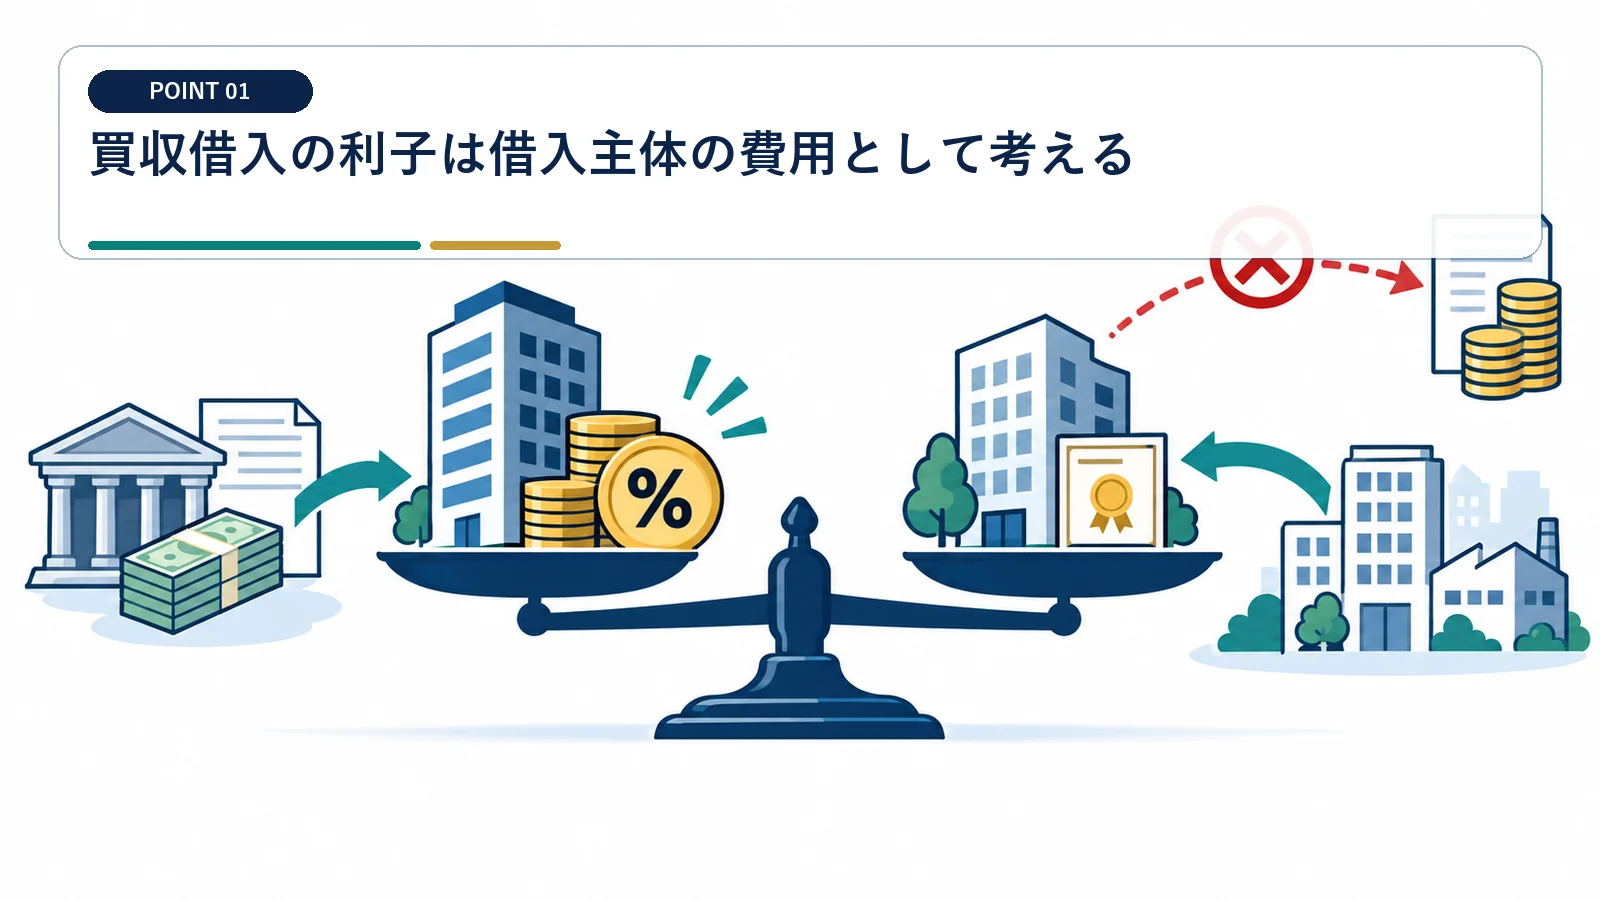
株式を誰が買い、誰が借り、誰が利子を払うかを契約で確定します。
事業会社が直接借りる場合はその会社で処理する
銀行との金銭消費貸借契約に署名した法人が利子負担の出発点です。 対象会社の帳簿に利子を計上しません。
事業会社が借入を行い対象株式を取得するなら、元本残高、適用金利、利払日から各事業年度の利子を計算します。資金使途証明、着金、株式代金の決済を同じ取引番号で保存します。
買収SPCを使う場合はSPCに利子が生じる
対象会社が稼いだ利益を配当でSPCへ上げても、SPCの支払利子と対象会社の所得が同じ法人で直接相殺されるわけではありません。配当の可否、受取配当等の税務、元利返済を年度別に組みます。
SPCが株式を取得した直後は、対象会社とは別法人です。 連結会計上の一体表示と法人税の納税単位を混同しません。
支払利子は発生期間と契約条件から計上する
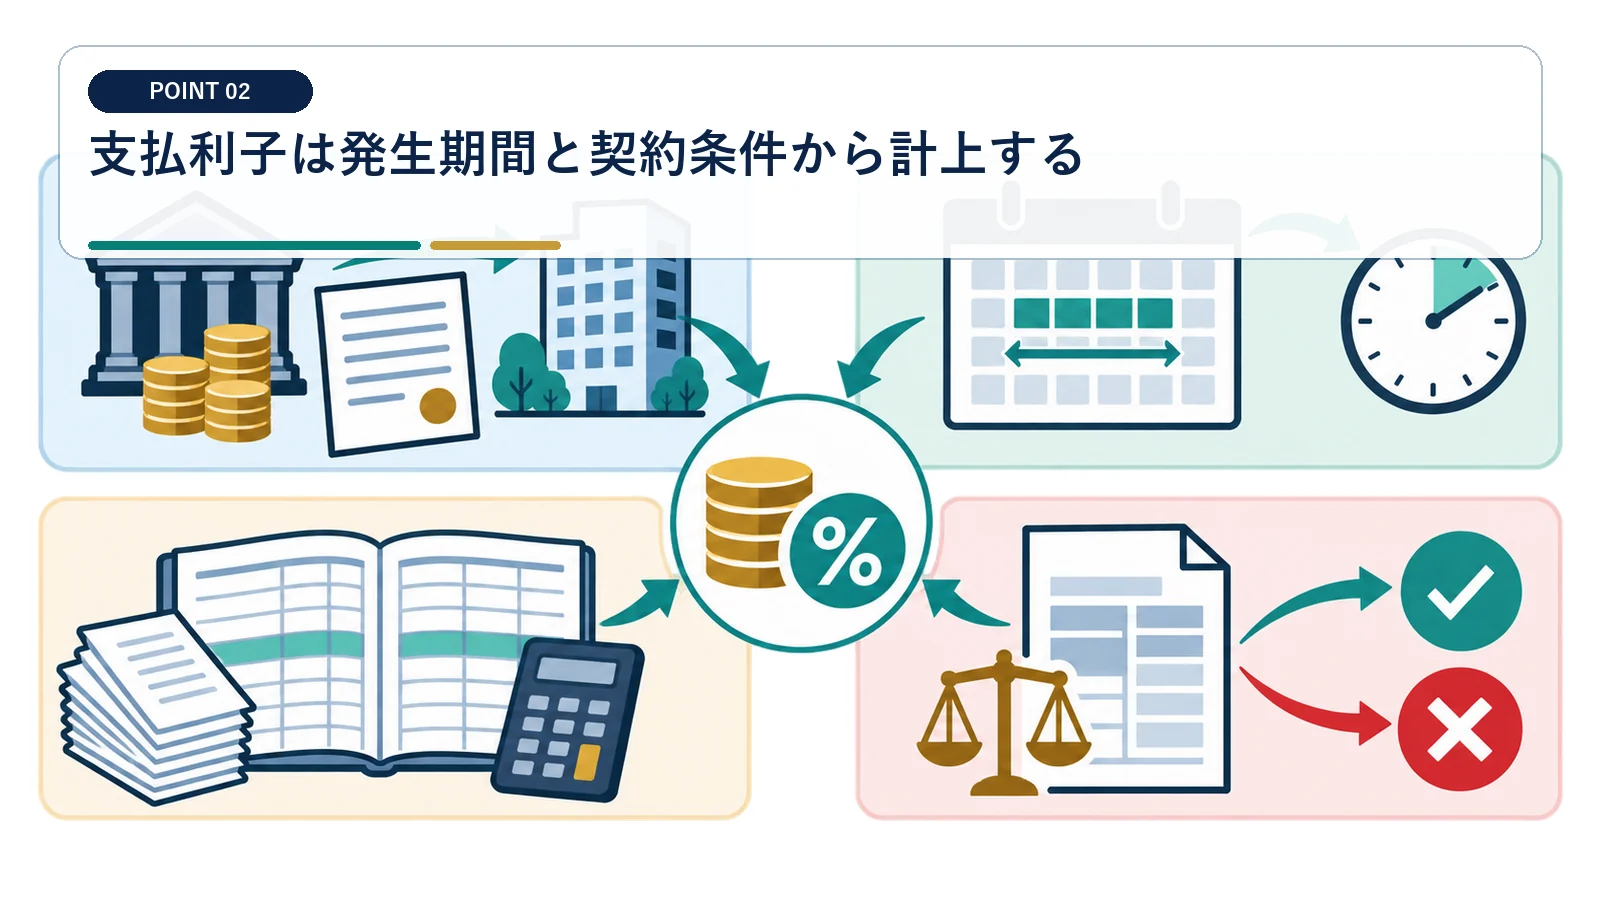
利払日に全額処理するのではなく、決算日までの経過期間を確認します。
元本・利率・日数で当期負担額を再計算する
基準金利、スプレッド、アップフロントフィー、未使用枠手数料を区分し、各費用の性質と対象期間を確認します。繰上返済や金利スワップがあれば、その日付を反映します。
変動金利や複数トランシェでは、銀行明細だけでなく契約式を使います。 元本返済と利子、手数料を一括で損金にしません。
株式取得価額に含める付随費用と分ける
借入利子とM&Aアドバイザリー費用では、税務上の帰属が異なります。 『買収に関連した支出』という理由だけで同じ勘定にまとめません。
デューデリジェンス費用、FA報酬、融資手数料、印紙税を明細化します。支出目的、成功報酬条件、契約当事者を確認し、株式取得価額・繰延資産・当期費用のいずれかを判定します。
購入した有価証券の取得価額は購入代価と購入のために要した費用を基礎にし、資金調達利子とは明細ごとに区分します。
有価証券の取得価額や損金計算の細目は法人税法施行令を含めて確認します。
利子が対象会社の所得と相殺できる構造かを確認する
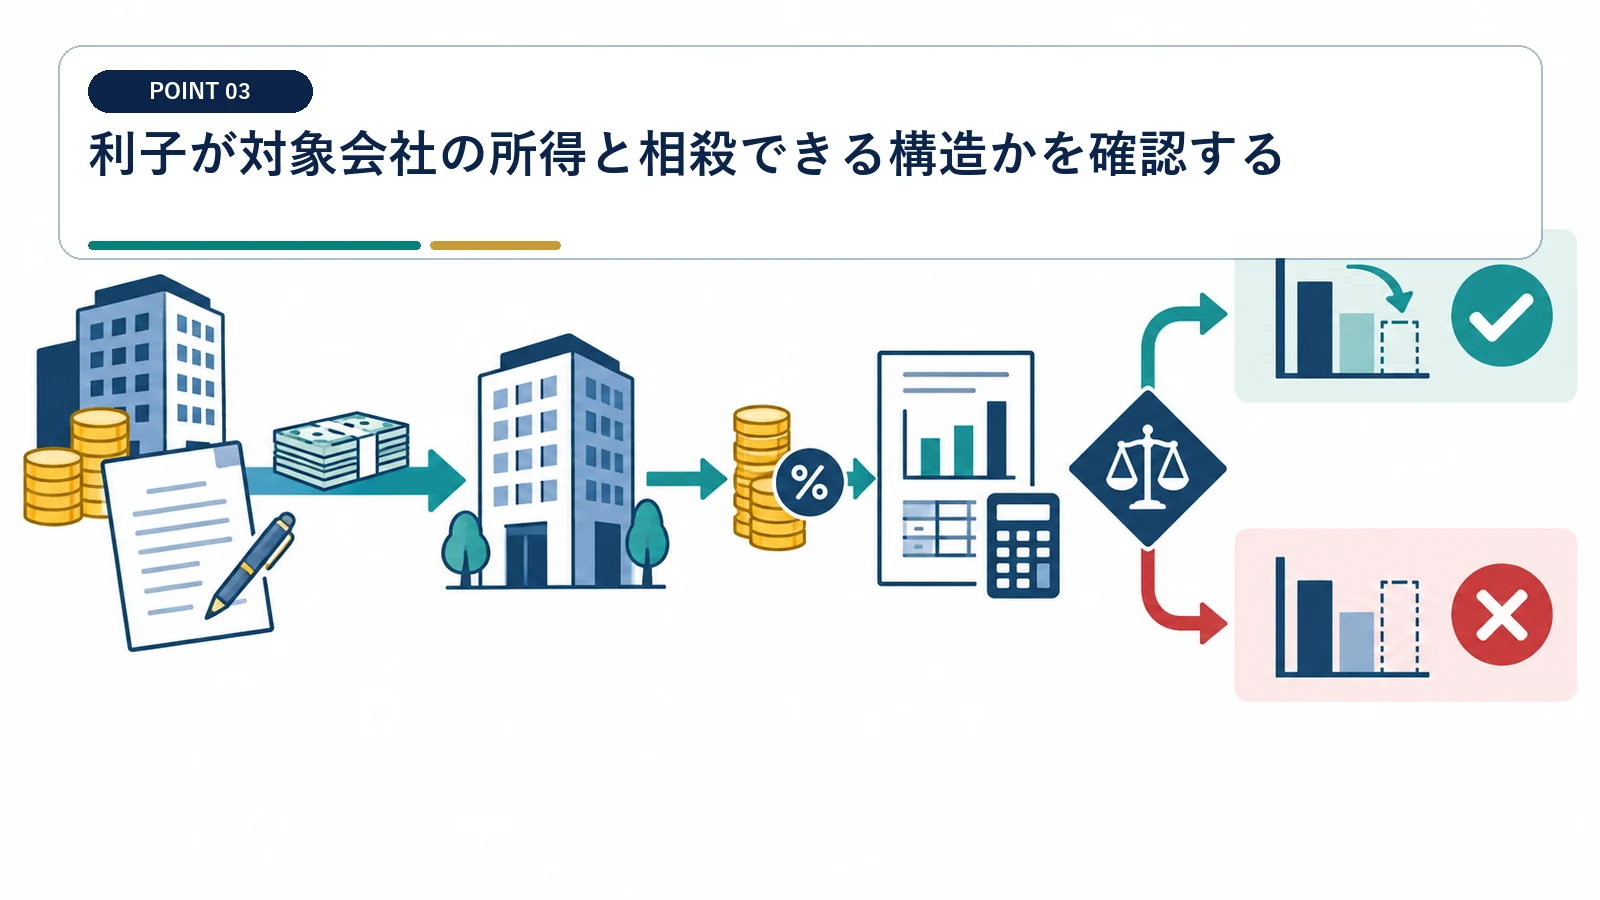
買収主体に所得がなければ、利子が損金でも当期の税負担は減らないことがあります。
SPC単体の所得と欠損金を年度別に試算する
受取配当、管理収入、支払利子、融資手数料を年次で並べ、欠損金がいつ発生し、期限内に使えるかを確認します。配当可能額と契約上の配当制限も同時に見ます。
株式保有だけのSPCでは、利子に見合う課税所得が生じない場合があります。 損金算入できることと、税額が下がることは同じではありません。
グループ通算制度の適用関係を確認する
対象会社またはSPCが通算グループへ加入する時期、加入時の時価評価、欠損金属性、投資簿価修正を確認します。買収日の翌日から当然に通算できるという前提を置きません。
完全支配関係があっても、通算承認なしに損益を横断利用できません。 資本関係と通算適用開始日を別々に確認します。
過大支払利子税制による損金不算入を試算する
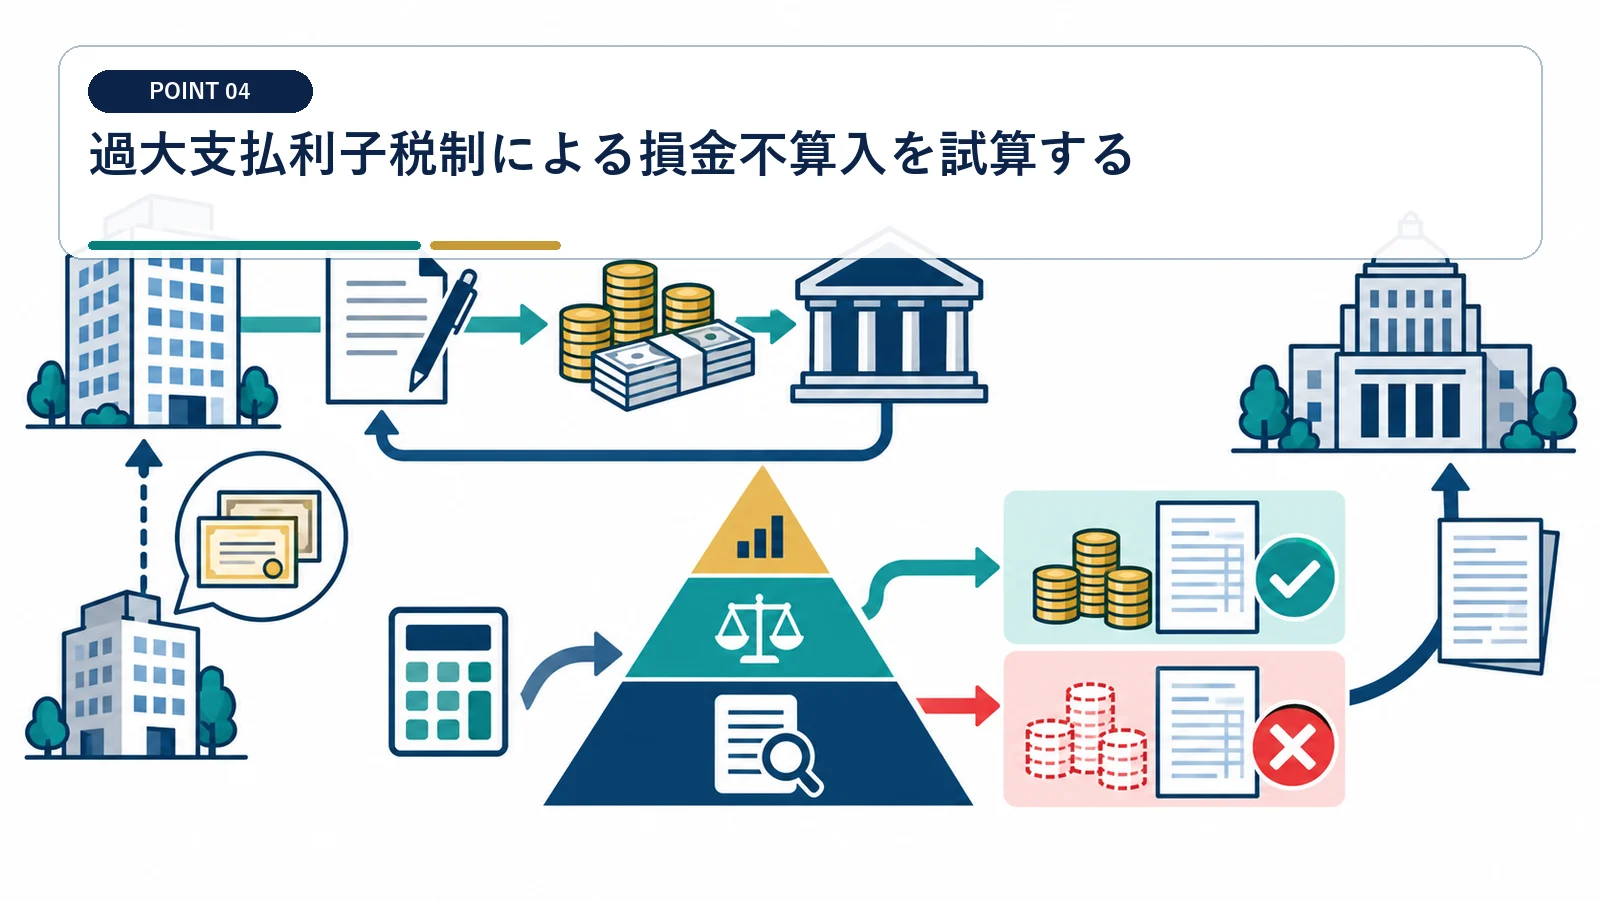
利子総額ではなく、対象純支払利子等と調整所得金額を法定計算で求めます。
対象となる利子と除外される利子を仕分ける
すべての支払利子が同じように計算へ入るわけではありません。 相手先名だけで対象外と決めません。
相手先、所在地、資金供与者との関係、保証、バック・ツー・バック取引を整理します。支払利子と受取利子を明細化し、対象純支払利子等の範囲を税務担当者が確認します。
調整所得の20%を超える部分を確認する
買収後の利益計画を税務上の調整所得へ組み替え、金利上昇・利益未達・追加借入のケースを試算します。基準超過額が出る場合は、繰越控除の管理も必要です。
M&A直後は利子が増え、調整所得が安定しないため制限が表面化しやすくなります。 会計EBITDAをそのまま法定の調整所得に使いません。
国外関連者からの借入は過少資本税制も確認する
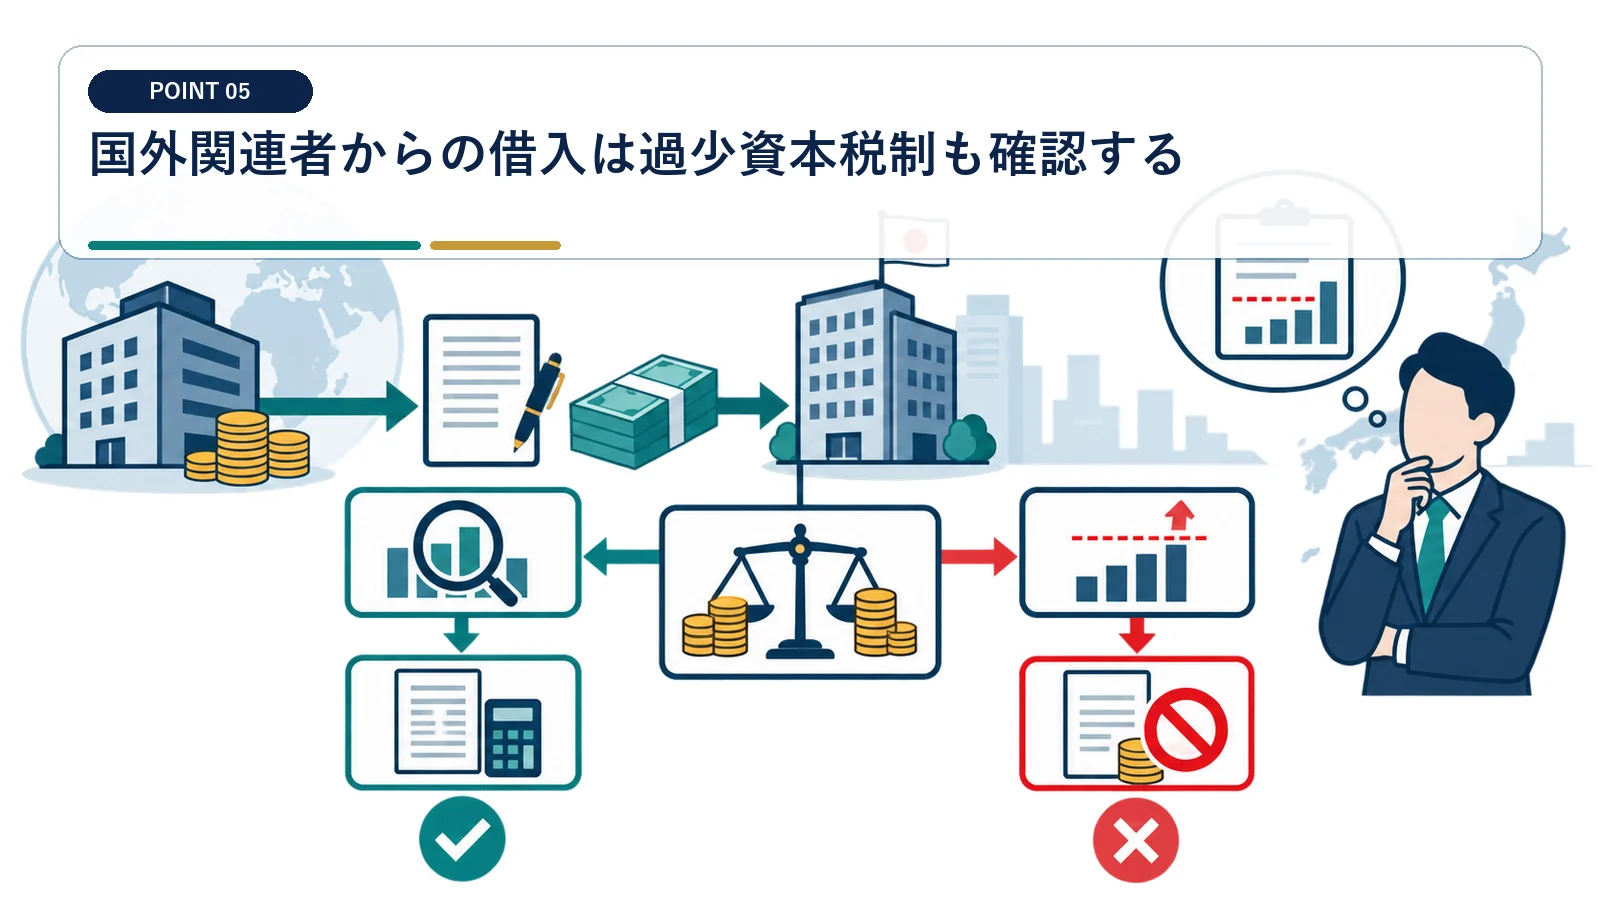
海外親会社・ファンド・関連者が資金を供給する場合は、負債規模と利率を別々に検証します。
国外支配株主等に対する負債比率を計算する
期中平均の負債残高、自己資本、保証付き第三者借入を法定区分に沿って集計します。買収時点だけでなく、各月末の残高変動を台帳に残します。
資本に比べて関連者借入が過大な場合、利子の一部が損金不算入になることがあります。 銀行借入でも関連者保証等があれば確認対象にします。
独立企業間の金利条件を説明できるようにする
関連者間借入では、利率や手数料の妥当性も必要です。 利子控除枠があっても不自然な金利は別問題です。
通貨、期間、担保、劣後性、借り手の信用力を基に比較可能な条件を探します。契約前に算定メモを作り、後から利益水準に合わせて利率を変えたように見えないようにします。
対象純支払利子等が調整所得金額の20%相当額を超える場合の損金算入制限が説明されています。
過少資本税制と過大支払利子税制は租税特別措置法の要件に沿って計算します。
買収後の合併や配当で返済原資を作る
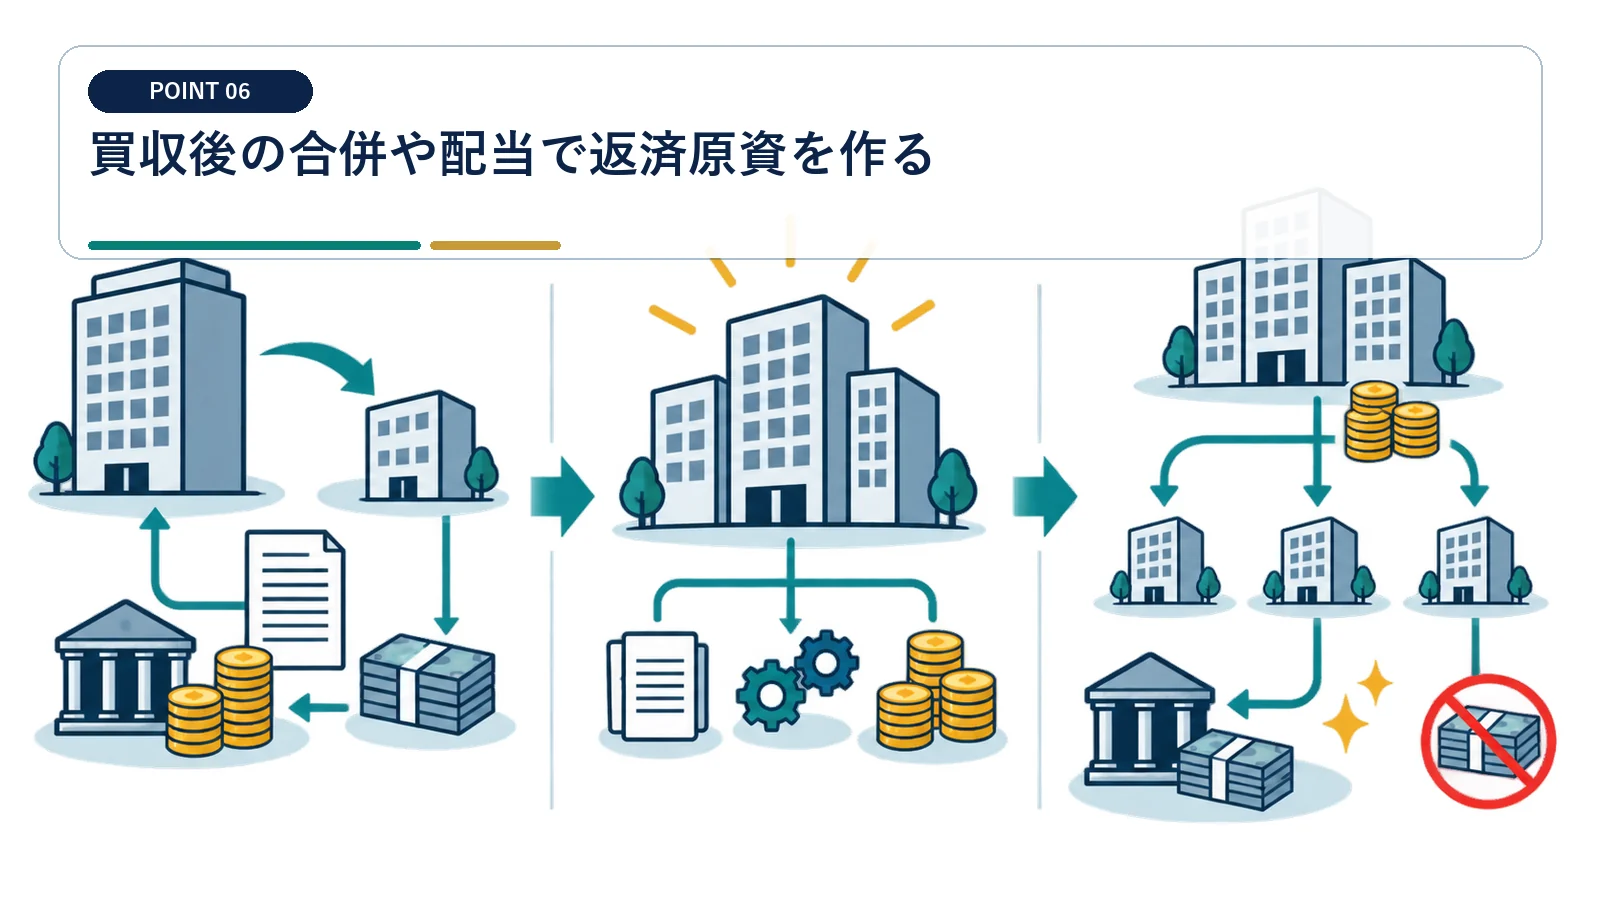
資金還流の方法ごとに、会社法・契約・税務の条件が変わります。
対象会社からの配当は分配可能額を確認する
対象会社の分配可能額、融資契約のコベナンツ、運転資金、配当決議日を確認します。SPC側の受取配当等の益金不算入と株式簿価への影響も申告前に照合します。
利益があっても、いつでも必要額を配当できるとは限りません。 返済計画に使う配当額は会社法上の上限以内にします。
合併で借入を事業会社へ移す場合は再編税制を判定する
適格合併の要件、欠損金制限、資産簿価、合併法人の選択、事業目的を一体で確認します。買収契約、融資契約、合併契約の時系列も整合させます。
SPCと対象会社の合併は、利子の負担法人だけを変える単純な仕訳ではありません。 利子控除だけを目的に合併条件を決めません。
金利上昇と利益未達を買収モデルに反映する
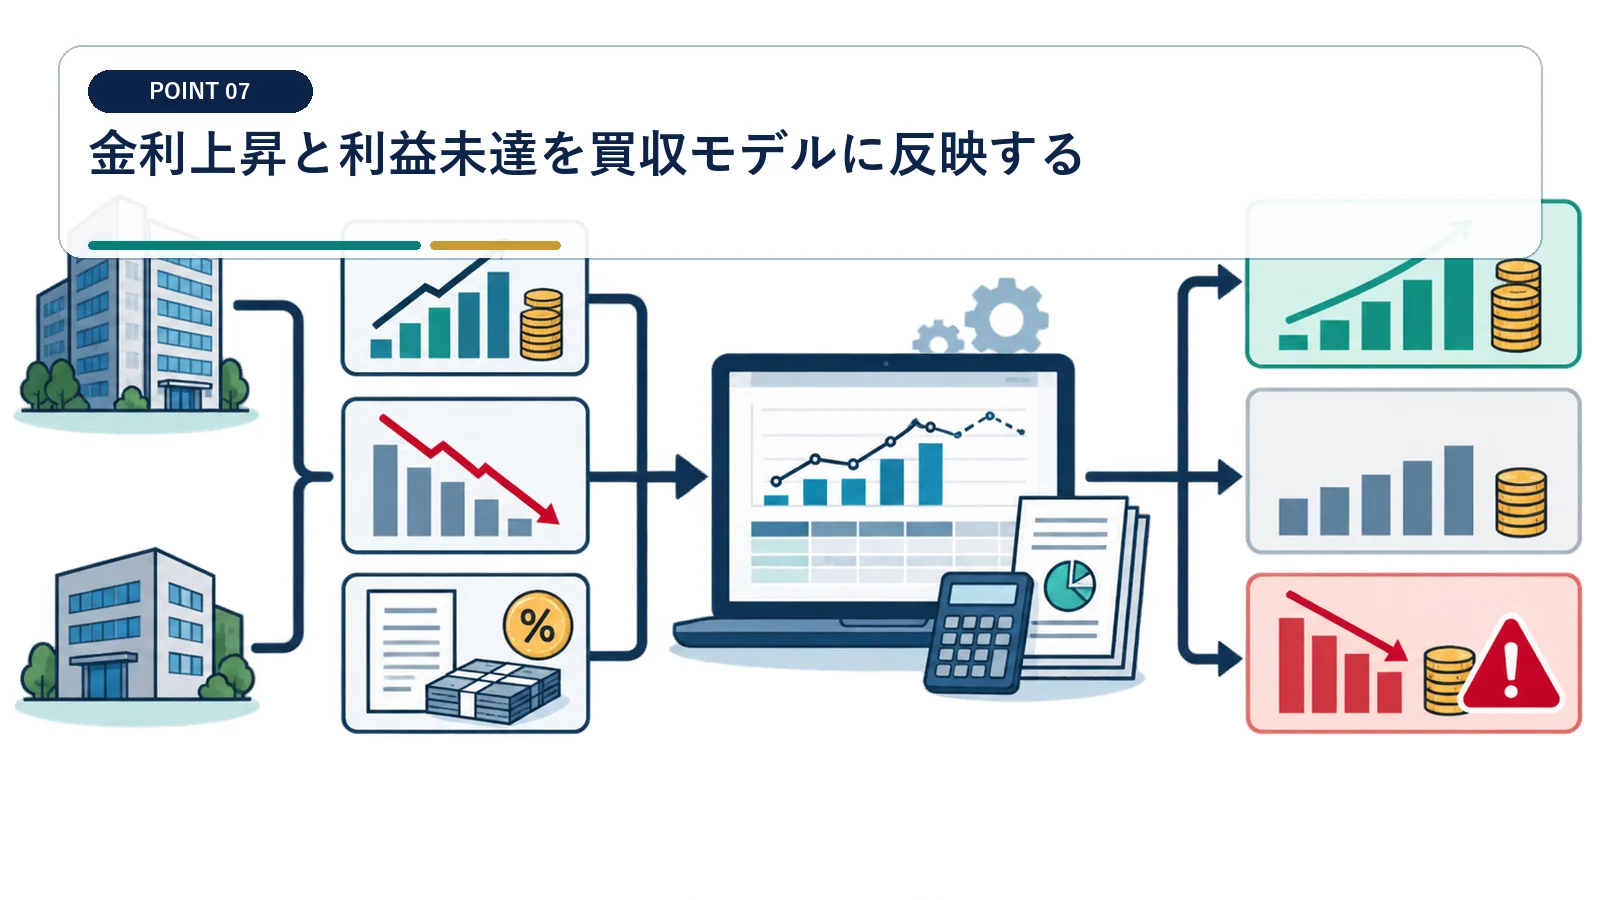
税効果を固定値で置かず、返済能力と損金制限の変化を同時に見ます。
税引前利益ではなく元利返済後の現金を確認する
利子が損金になっても、現金支出は全額必要です。 税効果を返済原資そのものとして扱いません。
売上、営業利益、設備投資、運転資金、税金、元本返済を月次で並べます。金利が1ポイント上がった場合や利益が計画を下回る場合に、納税と返済を両立できるか確認します。
損金不算入が発生するケースも借入余力に織り込む
基準ケースに加えて、過大支払利子税制適用、欠損金未利用、配当停止のケースを作ります。財務コベナンツと納税資金の余裕を同じ表で確認します。
利子控除制限がかかると、会計利益が同じでも法人税支出が増えます。 借入上限は税後キャッシュフローで決めます。
融資契約締結前に利子税務メモを固定する
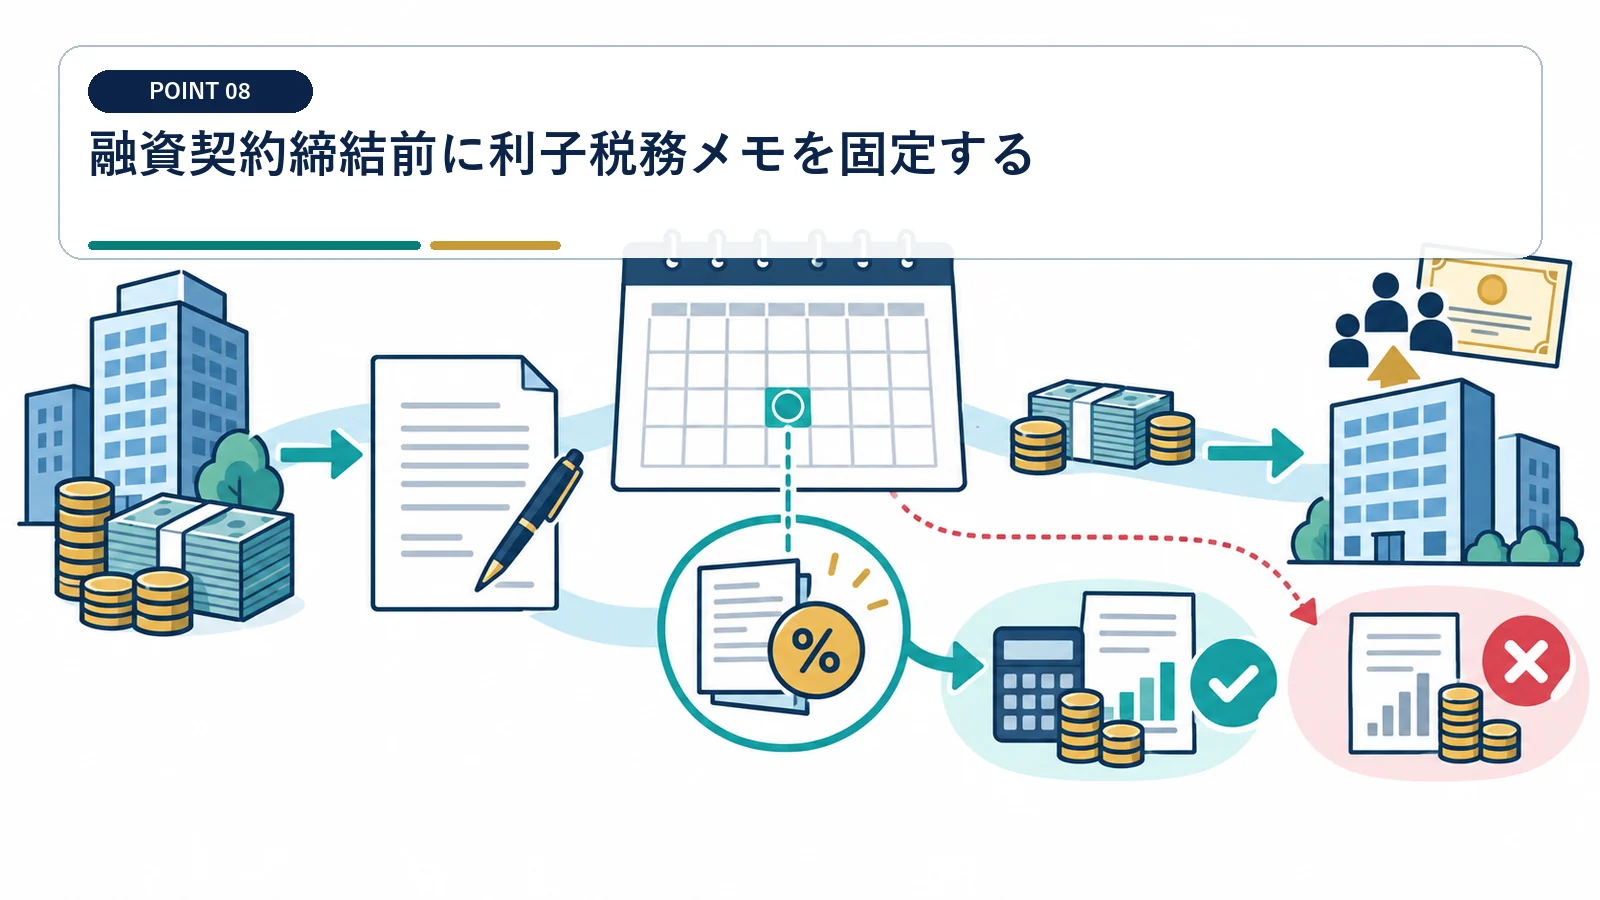
借入条件が固まる前なら、主体・通貨・期間・返済方法を比較できます。
借入契約と資金使途を一本の証跡にする
融資契約、取締役会議事録、株式譲渡契約、送金記録を保存し、資金が株式代金へ使われた流れを示します。借換え時も旧借入との対応関係を残します。
税務調査では、誰のための借入かを契約と資金移動から説明します。 借入目的を社内メモだけで補完しません。
各制限の適用順序と繰越額を申告台帳にする
三制度が重なる場合は、法令上の適用順序と重複調整を確認します。 否認額は一度きりの調整として放置しません。
当期の対象利子、否認額、将来の繰越控除額を制度別に記録します。翌期の利益計画へ反映し、税効果資産の回収可能性も毎期見直します。
移転価格税制、過少資本税制、過大支払利子税制の関係に関する留意事項が示されています。
関連者間利子は損金算入、源泉税、移転価格など複数の論点を伴います。
M&Aの買収借入金利子と損金でよくある質問
買収資金の借入利子はすべて損金になりますか?
通常の事業上の借入利子でも、過大支払利子税制、過少資本税制、移転価格、寄附金等の検討により損金不算入額が生じる場合があります。
買収SPCの利子を対象会社の利益から控除できますか?
別法人のままでは自動的に相殺できません。グループ通算制度、配当、合併など各手段の要件を個別に確認します。
買収借入の利子は株式の取得価額に含めますか?
利子は通常、株式代金や直接の取得付随費用とは分けて期間費用として検討します。ただし契約内容と会計・税務処理を確認してください。
国内銀行からの借入なら利子制限は関係ありませんか?
相手先だけで一律に判断できません。保証や資金供与関係、過大支払利子税制の対象範囲、グループ通算などを確認します。
配当は分配可能額や機関決定など会社法上の条件を満たす必要があります。
出典:e-Gov 会社法
借入主体に欠損金が生じる場合は、年度別の繰越期間と控除限度を確認します。
出典:国税庁 欠損金の繰越控除
買収借入の損金と返済原資を事前に試算します
借入主体、利子控除制限、配当・合併、税後キャッシュフローを一つの買収モデルで比較します。個別の税務判断と申告は税理士が確認します。
