
法人の株式譲渡損益は原則契約日に計上|決算をまたぐM&Aの税務
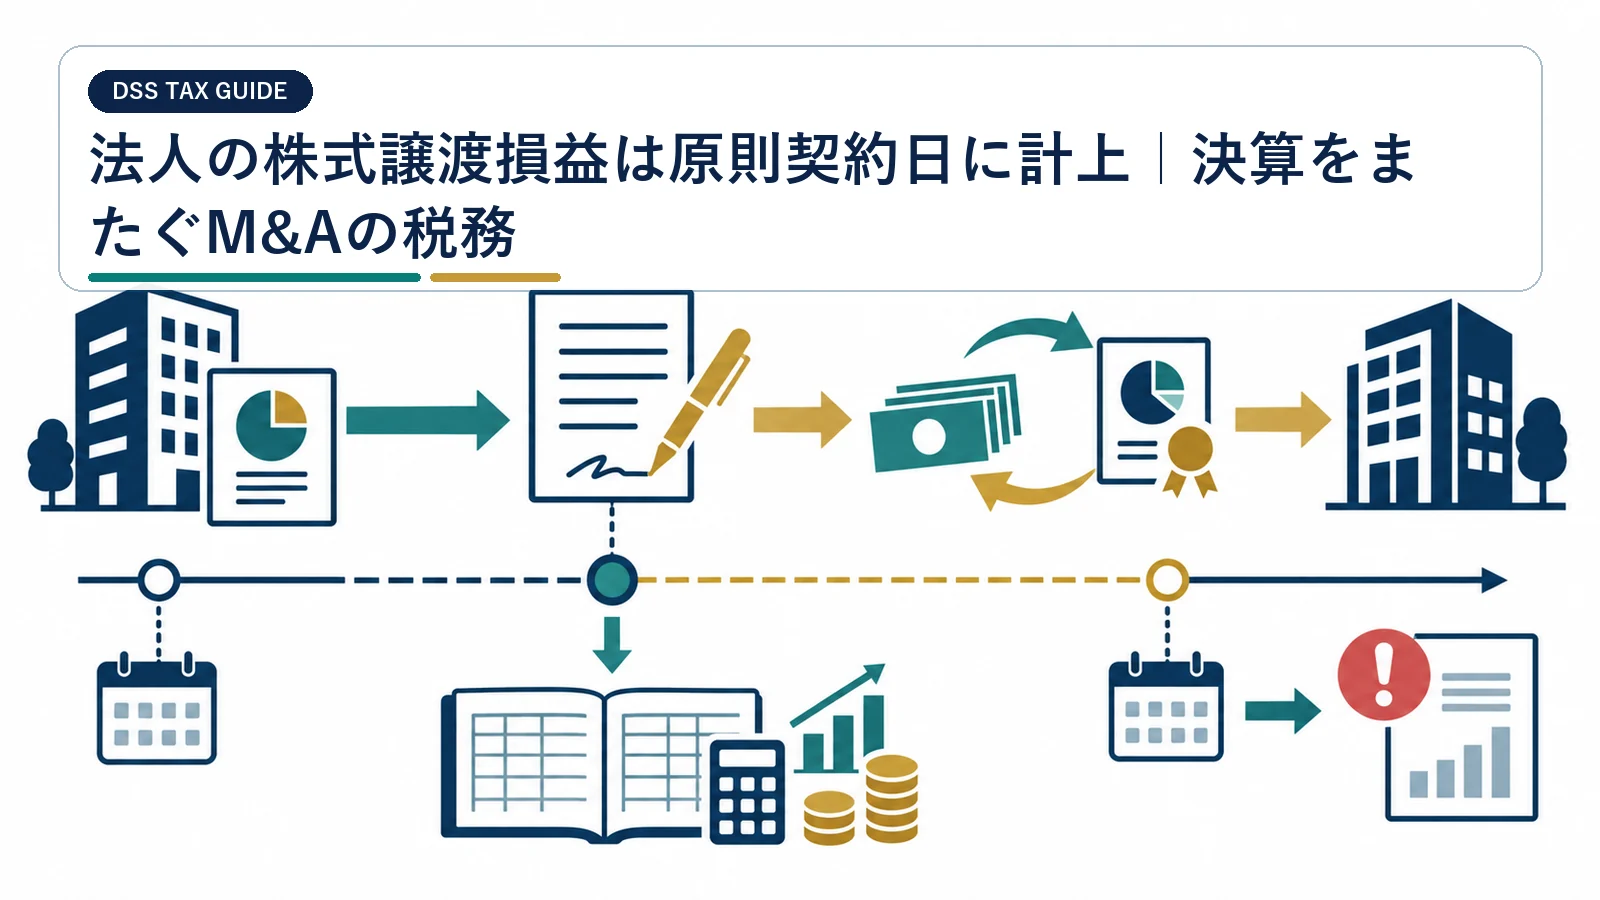
法人が株式を譲渡したときの損益は、原則として譲渡契約が成立した日の属する事業年度に計上します。代金の入金日や株券・名義の引渡日が翌期でも、契約成立日が決算前なら当期課税となる可能性があるため、M&A契約の条件を日付ごとに確認する必要があります。
法人が保有する子会社株式・投資有価証券を相対取引で売却し、契約日とクロージング日が決算をまたぐ場面を中心に、損益計上日、取得原価、価格調整、消費税上の時期を扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 基本合意書・最終契約書・変更契約
- 署名・条件成就・決済・引渡しの日付
- 株式取得原価と投資簿価修正資料
- 価格調整・入金・納税の資金繰り
法人税では株式譲渡契約の成立日が原則になる
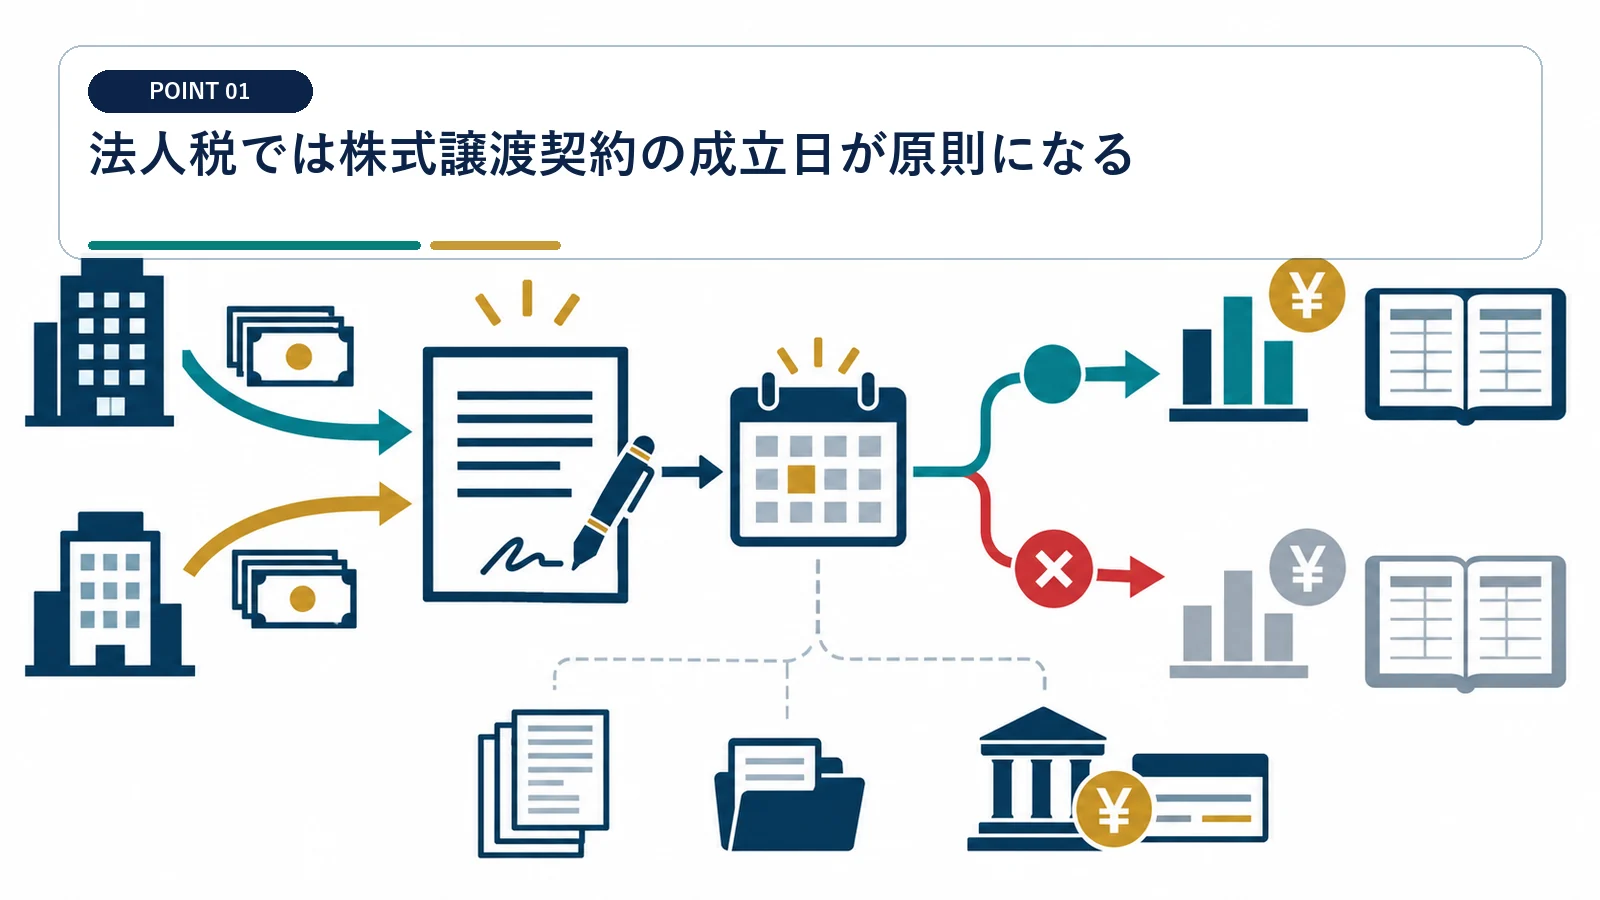
法人税では株式譲渡損益を拘束力ある譲渡契約の成立日に計上するのが原則です。
相対取引は売買契約書の締結日を起点にする
法人税基本通達は、相対取引による有価証券売却では、約定が成立した日を計上日としています。 売却年度は、拘束力ある譲渡契約の成立日を起点に判定します。
署名日、契約発効日、約定日が同じかを契約書で確認します。売買の法的拘束力が生じた文書と条項を特定し、決裁日や基本合意日と区別します。
譲渡益と譲渡損は同じ時点で認識する
譲渡価額から一単位当たり帳簿価額に基づく譲渡原価を差し引き、契約成立日の事業年度へ計上します。売買目的区分や組織再編は別規定を確認します。
売却益だけを早く、売却損だけを引渡日まで遅らせる使い分けはできません。 譲渡益でも譲渡損でも、計上時期の基準は変わりません。
有価証券の譲渡損益は原則として譲渡契約の成立日に計上し、相対取引では売買契約書締結日など約定成立日を用います。
一定の有価証券区分では、事業年度末に未引渡しのものを除き、引渡日計上を継続適用できる特例があります。
基本合意書と最終契約書は拘束力で分ける
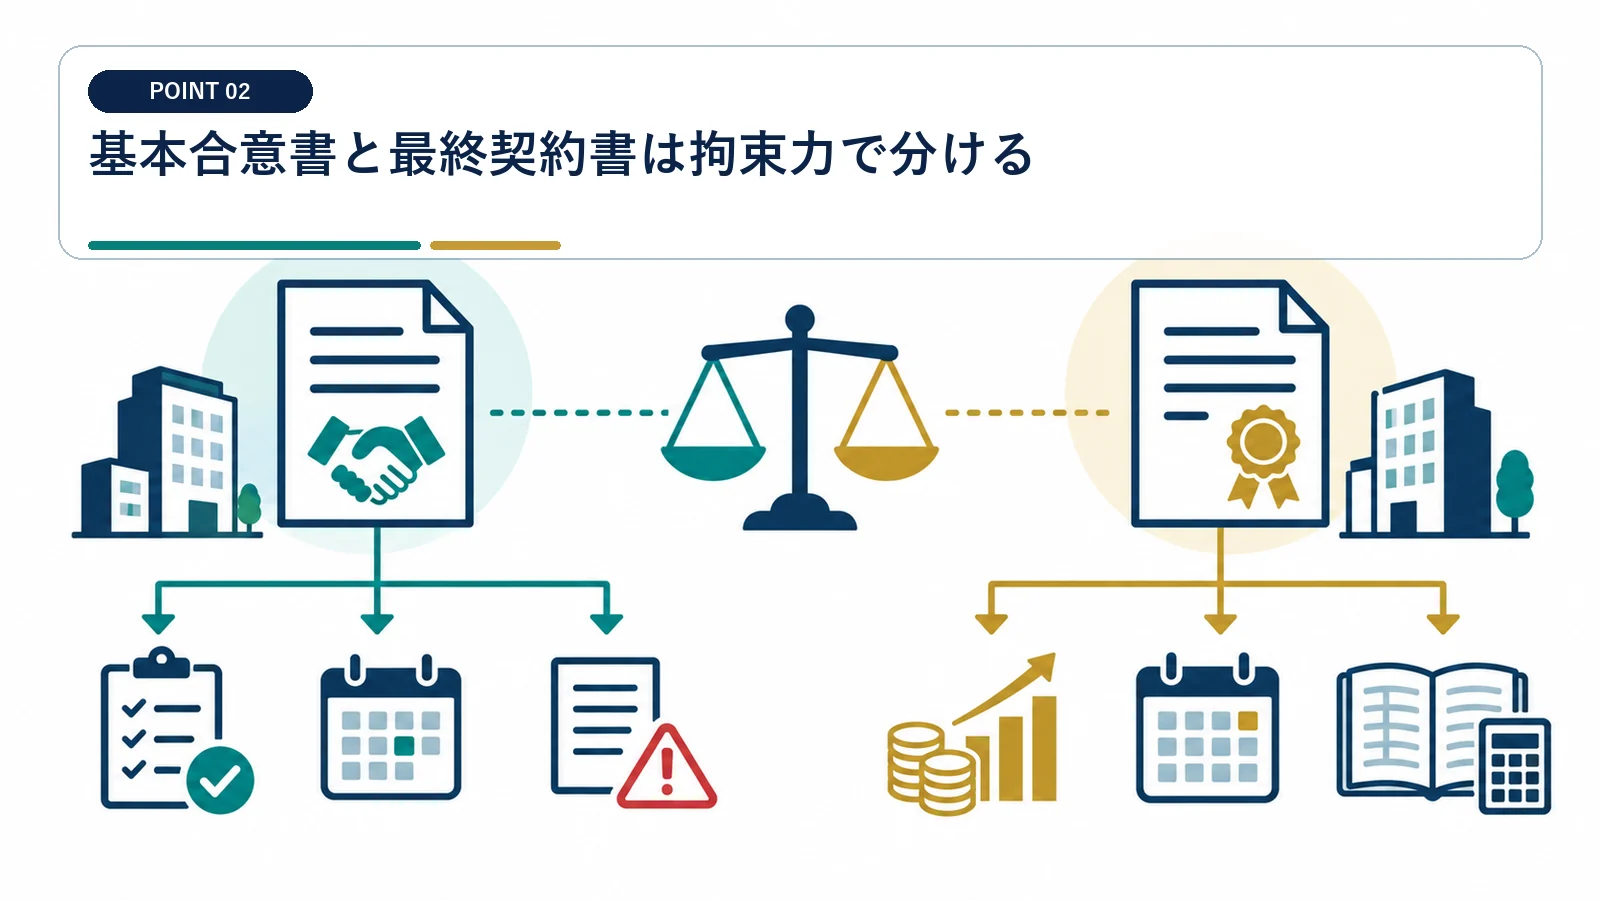
基本合意書と最終契約書は名称でなく、売買義務、価格、解除条件の確定度で見分けます。
独占交渉や予定価格だけなら売買成立とは限らない
譲渡対象、株数、価格、成立条件、解除権が確定しているかを法務担当が判定します。税務メモには、売買義務が確定した条項とその効力発生日を書きます。
意向表明書(LOI)や基本合意書には、価格・日程の合意と法的拘束力のない条項が混在します。 基本合意書では、売買義務と価格条件の拘束力を読みます。
最終契約締結日と効力発生日が違う場合を読む
契約書が将来日から効力を生じると定める場合、単純な署名日基準では足りません。 署名日の証拠には契約書だけでなく、締結経緯や電子署名記録もそろえます。
停止条件の内容、当事者の裁量、条件成就前の解除可能性、所有権移転条項を確認します。重要な許認可や競争法上の承認が残る案件は税理士と弁護士が共同で判定します。
クロージングが翌期でも当期課税になる場合がある
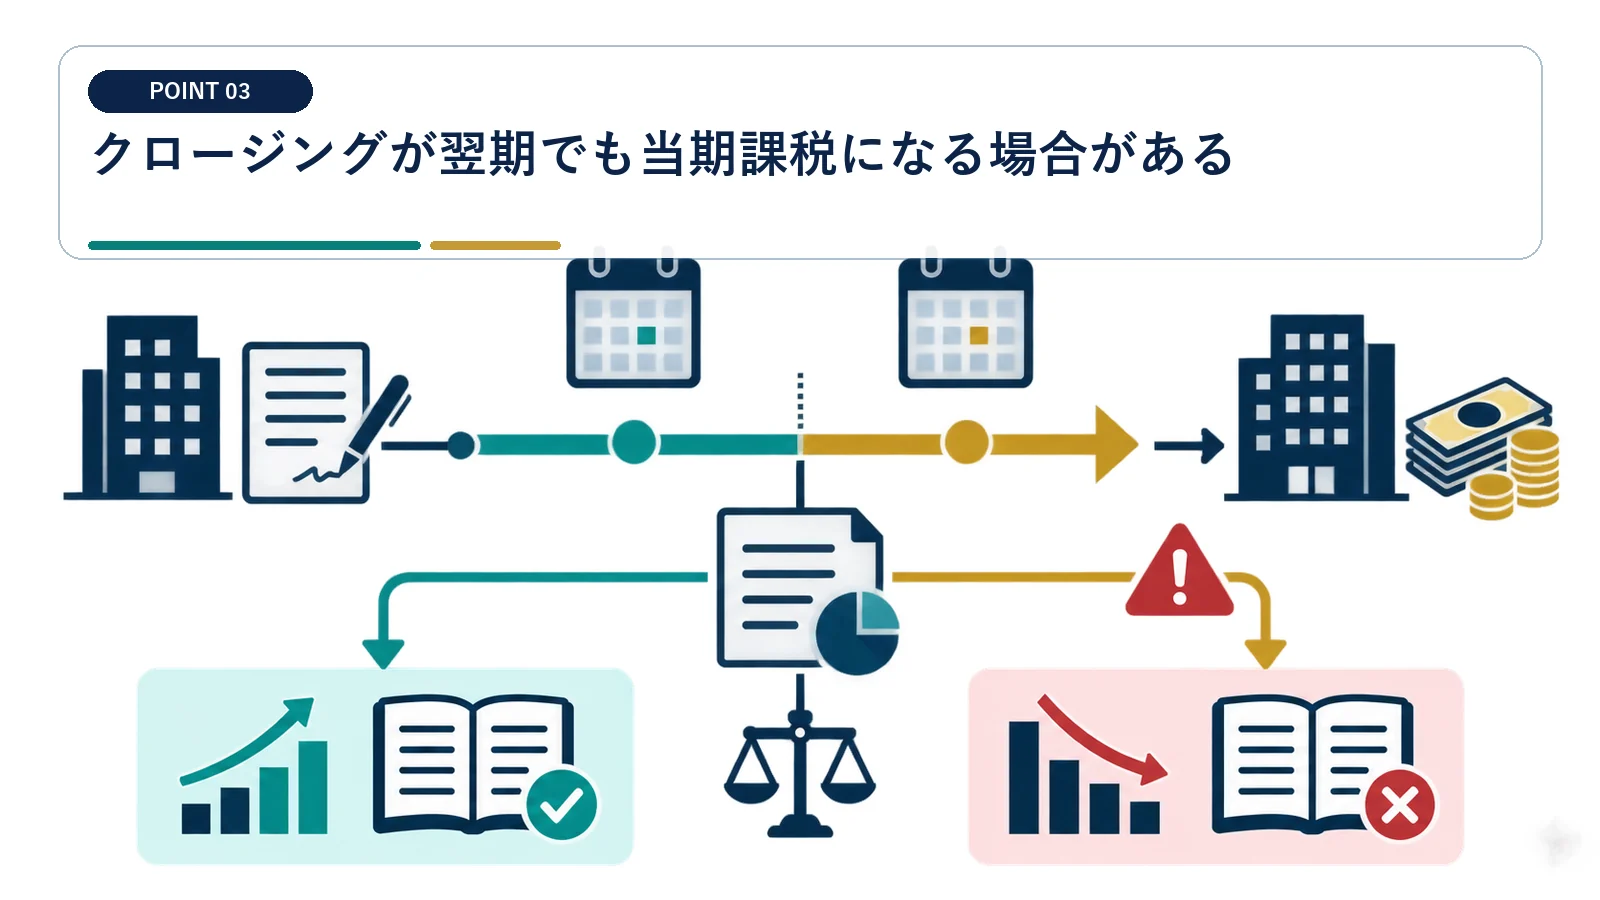
契約と入金が決算をまたぐと納税が入金より先行し得るため、納税資金を先に確保します。
3月契約・4月決済の資金ギャップを試算する
譲渡益、法人税等、入金日、申告納付日を月別資金繰りへ置きます。入金前に申告期限が来る構造なら、手元資金やつなぎ融資を確保します。
3月決算法人が3月に株式譲渡契約を成立させ、4月に代金を受け取ると、法人税は3月期へ入る可能性があります。 3月計上・4月入金なら、納税資金が入金より先に必要になる場合があります。
貸借対照表は未収金と株式消滅を整合させる
会計仕訳、株式台帳、名義書換、第三者預託(エスクロー)、引渡条件を照合します。引渡日計上を継続適用していても、事業年度末に未引渡しの株式は特例対象外となり、契約日計上になる点を確認します。
契約日計上を採用すると、期末に代金未収や未引渡しの状態が残ることがあります。 税務と会計で計上日が異なる場合、差額と申告調整を決算で説明します。
有価証券の譲渡利益額・譲渡損失額は法人税法61条の2に基づいて益金・損金へ算入します。
出典:e-Gov 法人税法
組織再編等における有価証券譲渡損益の発生日は施行規則で個別に定められます。
停止条件がある契約は条件の実質を確認する
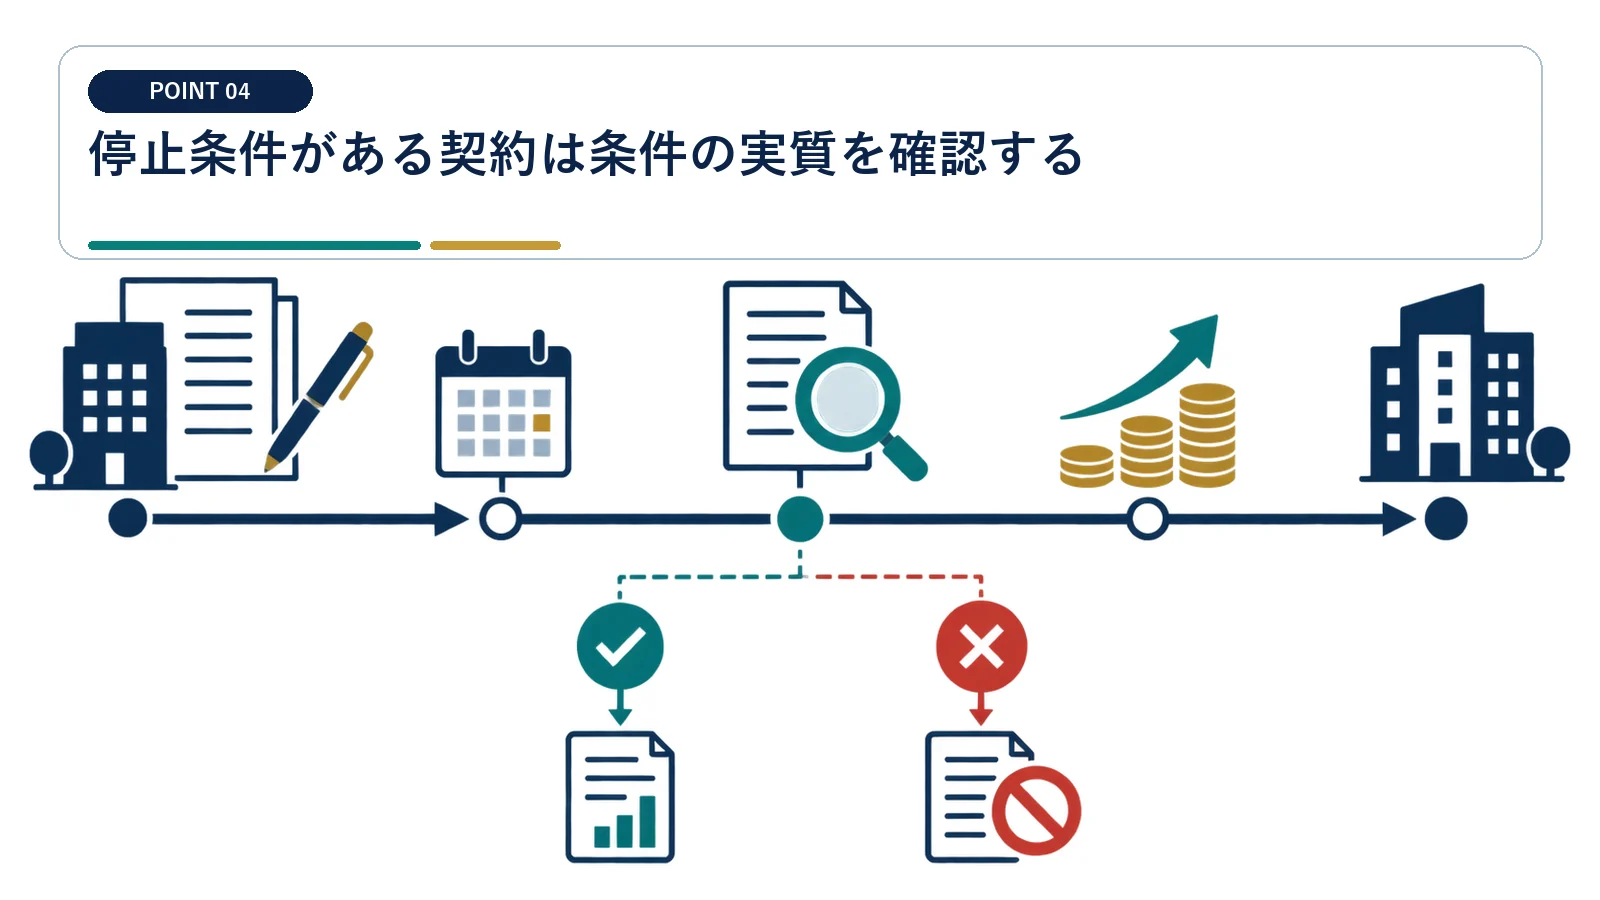
停止条件が計上日を変えるかは、その条件が契約効力に与える実質的な影響で判断します。
第三者承認が必要なら成就前の拘束を読む
株主総会承認、金融機関同意、許認可、競争法審査が停止条件となるM&Aがあります。 停止条件が計上日を変えるかは、その条件が契約効力を左右するかで決まります。
条件が成就しなければ契約効力が発生しないのか、売買義務は成立済みで実行だけが未了なのかを条文から整理します。税務判断に用いた法律意見と議事録を保存します。
当事者が自由に撤回できる条件は別に見る
条件の客観性、充足期限、違約金、解除権行使実績を確認します。形式的な文言だけでなく、当事者がどの時点で法的に拘束されたかを示します。
買主満足条件や裁量的な解除権が広い場合、契約の確定性が低いことがあります。 税期だけを変える形式的な条件は、契約の実態から否認リスクを検討します。
譲渡価額が後で変わる契約は当初額と調整額を分ける
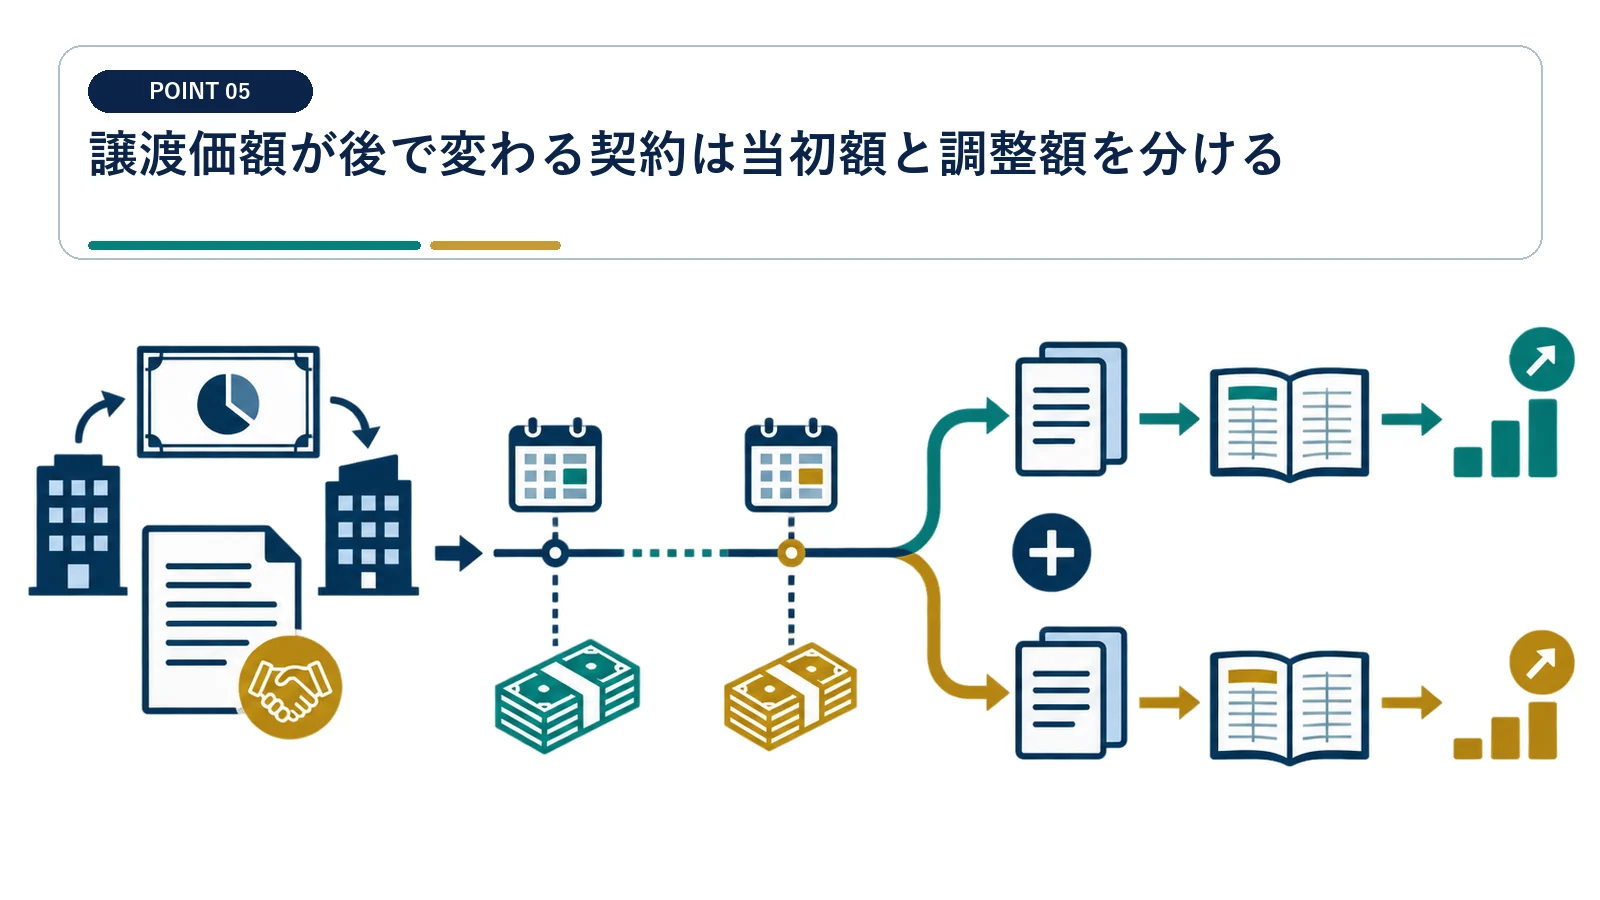
価格調整や追加対価がある案件では、当初計上額と後日の修正方法を契約時に整理します。
クロージング調整は計算式と確定日を残す
基準貸借対照表、調整式、異議申立期間、確定通知日を保存し、見積計上と後日修正の方法を税理士・監査人と決めます。
純有利子負債(ネットデット)や運転資本で最終価格を調整する契約では、契約時に確定する金額と後日確定する金額があります。 価格調整が残っていても、合理的に見積もれる対価は契約時に認識を検討します。
業績連動の追加対価は条件達成時期を別管理する
将来業績に連動する追加対価(アーンアウト)は、当初譲渡価額との関係と課税時期を個別に検討します。 追加対価は支払可能性と測定根拠を分け、確定時の修正方法も決めます。
評価指標(KPI)、測定期間、支払上限、確定権者を契約台帳へ記録します。後日対価が確定した際の会計・税務修正と消費税区分も確認します。
株式譲渡原価は税法上の取得価額と一単位当たり帳簿価額に基づいて計算します。
有価証券譲渡損益の具体的な計上時期と通達体系が国税庁資料で整理されています。
取得原価と譲渡費用を契約日までに復元する
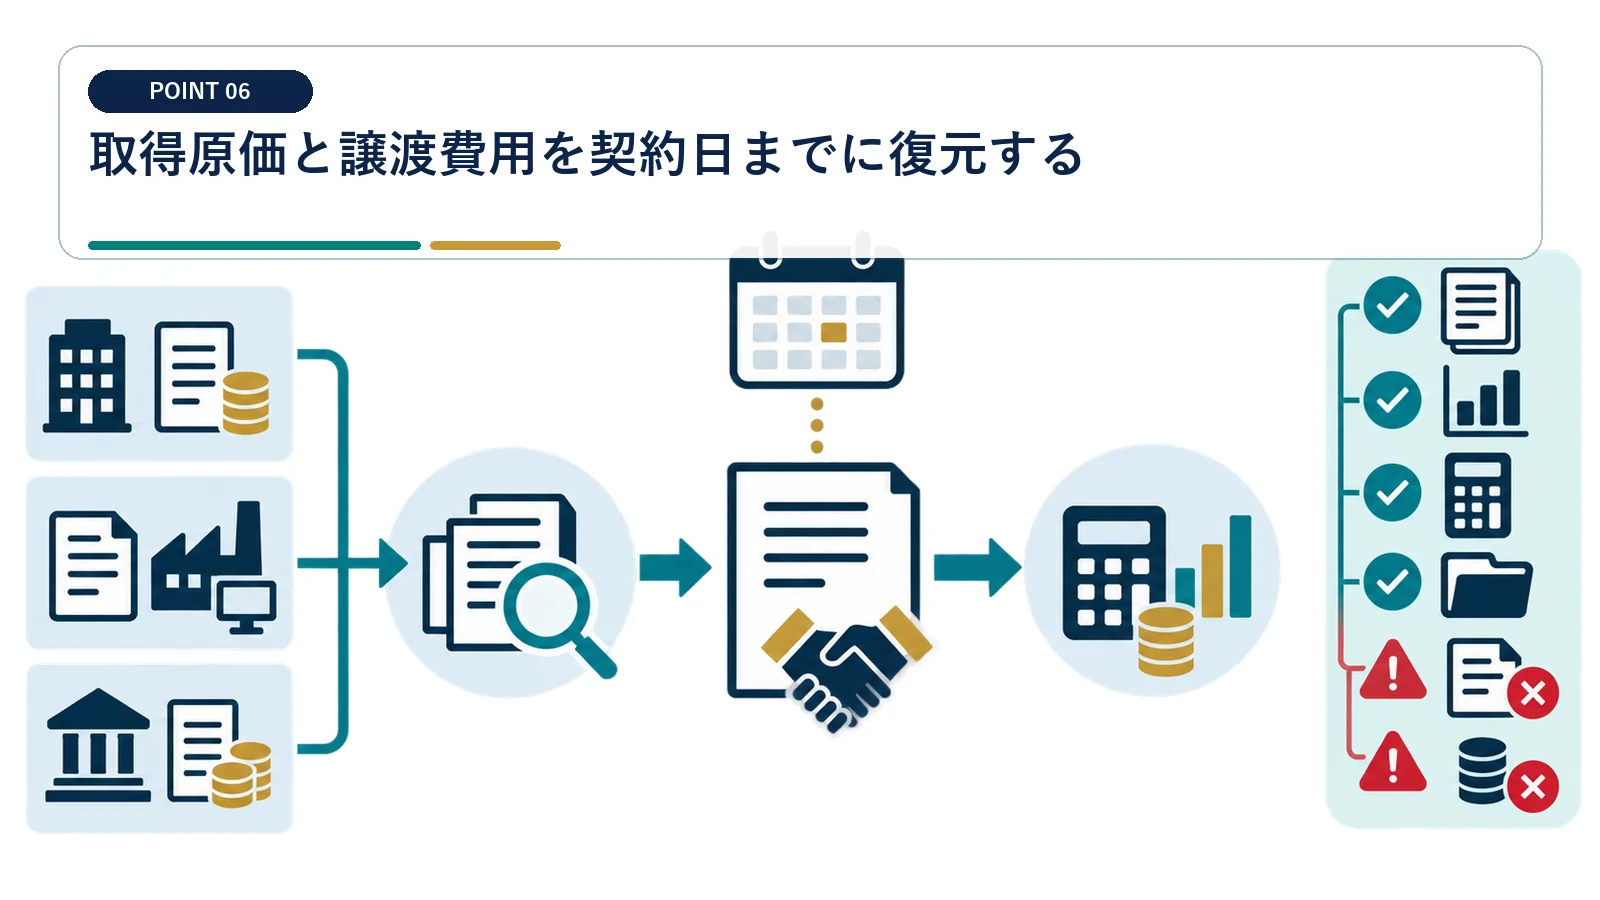
譲渡原価は税務上の取得価額を基礎にし、過去の調整も反映します。
株式取得履歴をロット別に集計する
設立払込、追加取得、株式交換、合併、過去配当による投資簿価修正を株式台帳と申告書から追います。複数回取得した株式は税法上の一単位当たり帳簿価額を計算します。
譲渡益は売却代金全額ではなく、譲渡原価との差額で計算します。 譲渡原価は、税務上の取得価額と過去調整から復元します。
M&Aアドバイザー(FA)の成功報酬は取得原価と分けて判定する
契約ごとの役務、成功条件、請求日を確認し、株式の帳簿価額と別欄で管理します。消費税の課税仕入れも請求書単位で判定します。
売却側の仲介手数料、成功報酬、弁護士費用には、譲渡費用や当期費用として検討するものがあります。 買収時の取得付随費用と売却時の費用は、役務内容に応じて別々に判定します。
消費税の譲渡時期と法人税の損益計上を混同しない
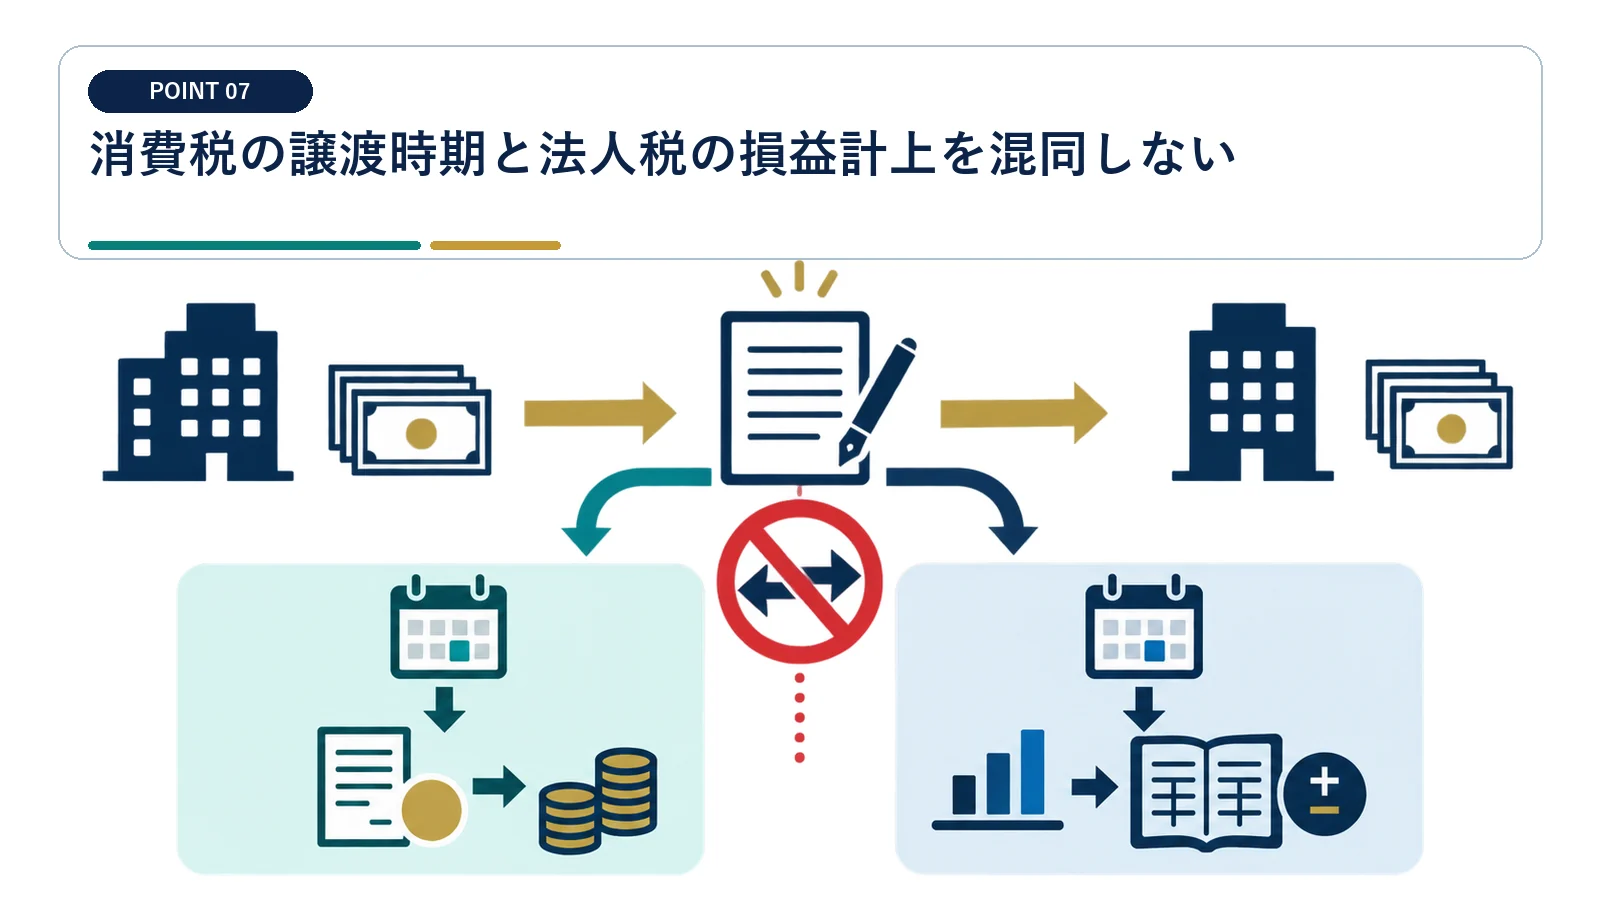
消費税の譲渡時期は株券発行の有無と引渡書類の有無で分かれ、法人税とは別に確認します。
有価証券譲渡は消費税では非課税取引
株式譲渡は非課税取引ですが、課税売上割合や付随費用の仕入税額控除には影響します。 付随費用の仕入税額控除と課税売上割合への影響を消費税申告で確認します。
譲渡対価のうち課税売上割合へ算入する金額、譲渡時期、付随費用の仕入税額控除を消費税担当が確認します。法人税の譲渡益とは別計算にします。
株券の発行有無で消費税上の時期を分ける
代用物がない株券不発行株式では譲渡の意思表示日を用います。法人税法上の契約日を譲渡時期としている場合に認める注記の適用範囲も確認し、税目ごとの根拠を税務メモに分けます。
株券発行株式は原則として株券等の引渡日、株券不発行株式は名義書換に必要な書類など代用物の引渡日を確認します。 消費税の譲渡時期は、株券の発行と引渡書類の有無に応じて判定します。
決算前の契約レビューで計上年度を固定する
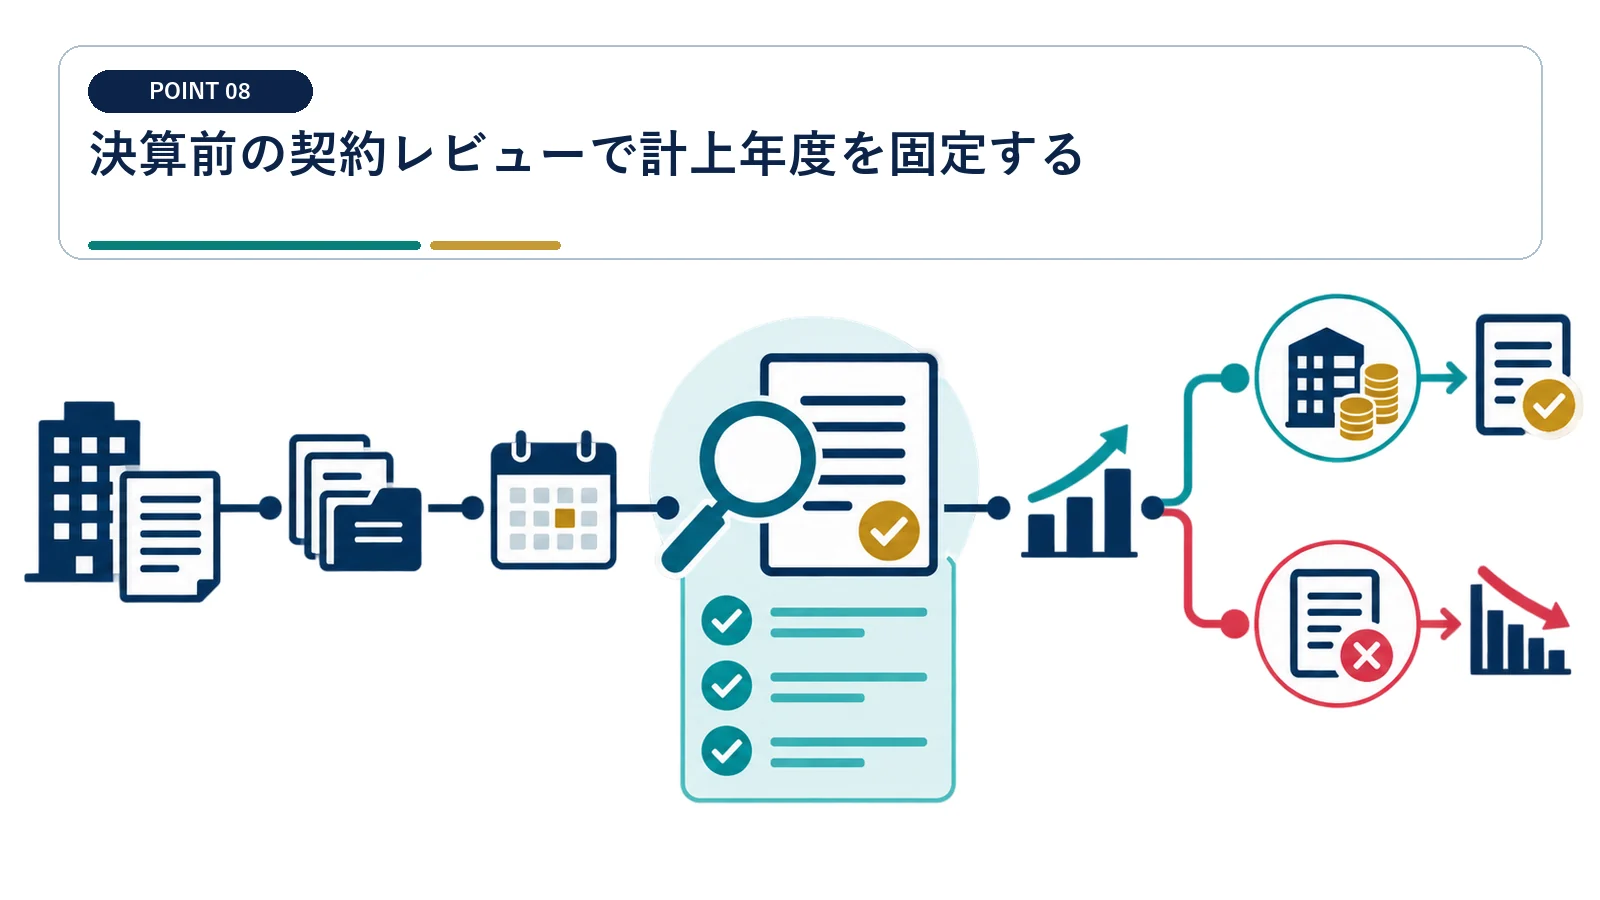
契約日、条件成就日、株式引渡日、入金日の四つを証憑とともに時系列で残します。
日付と証拠をクロージング一覧へ集約する
各日付、根拠条項、証憑、会計仕訳、税務処理を一行ずつ整理します。経理、法務、M&Aアドバイザー(FA)、税理士が決算日前に合意し、後日の契約変更も履歴として残します。
M&Aでは署名、条件成就、代金決済、株券引渡し、名義書換が別日に起こります。 経理は契約書を受領し、計上日を確定してから決算を締めます。
納税後手取りと表明保証を同じ年度で確認する
計上年度が変わると、実効税率、欠損金利用、予定納税、株主への配当可能額も変わります。 契約の法的効力と実行事実から計上年度を決めます。
当期計上・翌期計上の二案で税額と資金を比較し、正しい年度を採用します。契約上の税負担帰属や価格調整にも反映し、取締役会へ報告します。
株券発行の有無により、株券等または名義書換書類など代用物の引渡日、代用物がない場合の意思表示日を確認します。
有価証券等の譲渡は消費税の非課税取引です。
法人の株式譲渡損益の計上時期でよくある質問
契約が3月、入金が4月ならどちらの年度ですか?
法人税では契約成立日の3月期が原則です。引渡日計上特例は期末未引渡し分を除外するため、3月末の状態を確認します。
基本合意書の日が計上日ですか?
名称では決まりません。売買義務の法的拘束力、価格、解除条件が確定した文書を確認します。
クロージング条件があれば翌期計上ですか?
自動的には決まりません。条件成就前の契約効力と当事者の拘束を弁護士・税理士が判定します。
株式譲渡に消費税はかかりますか?
株式譲渡は非課税取引ですが、課税売上割合や付随費用の仕入税額控除への影響を確認します。
