
M&Aの中小企業事業再編投資損失準備金|要件・積立率・手続を解説
中小企業事業再編投資損失準備金は、認定を受けた計画に基づく一定の株式取得で、取得価額の一部を準備金として損金算入する制度です。M&A後の簿外債務などに備える課税繰延べであり、株式取得後に思い立って適用できる制度ではありません。
2026年9月時点の中小企業庁・国税庁の公表情報を基に、通常枠と複数回M&Aを支援する拡充枠の考え方、認定工程、積立・取崩し、申告資料を扱います。個別適用は最新の法令・手引きで再確認してください。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 買い手・対象会社の資本関係図
- 基本合意書と株式取得日程
- デューデリジェンス(DD、買収前調査)の契約・報告書・対応記録
- 経営力向上計画と取得後報告資料
準備金はM&A損失に備える課税繰延べ制度
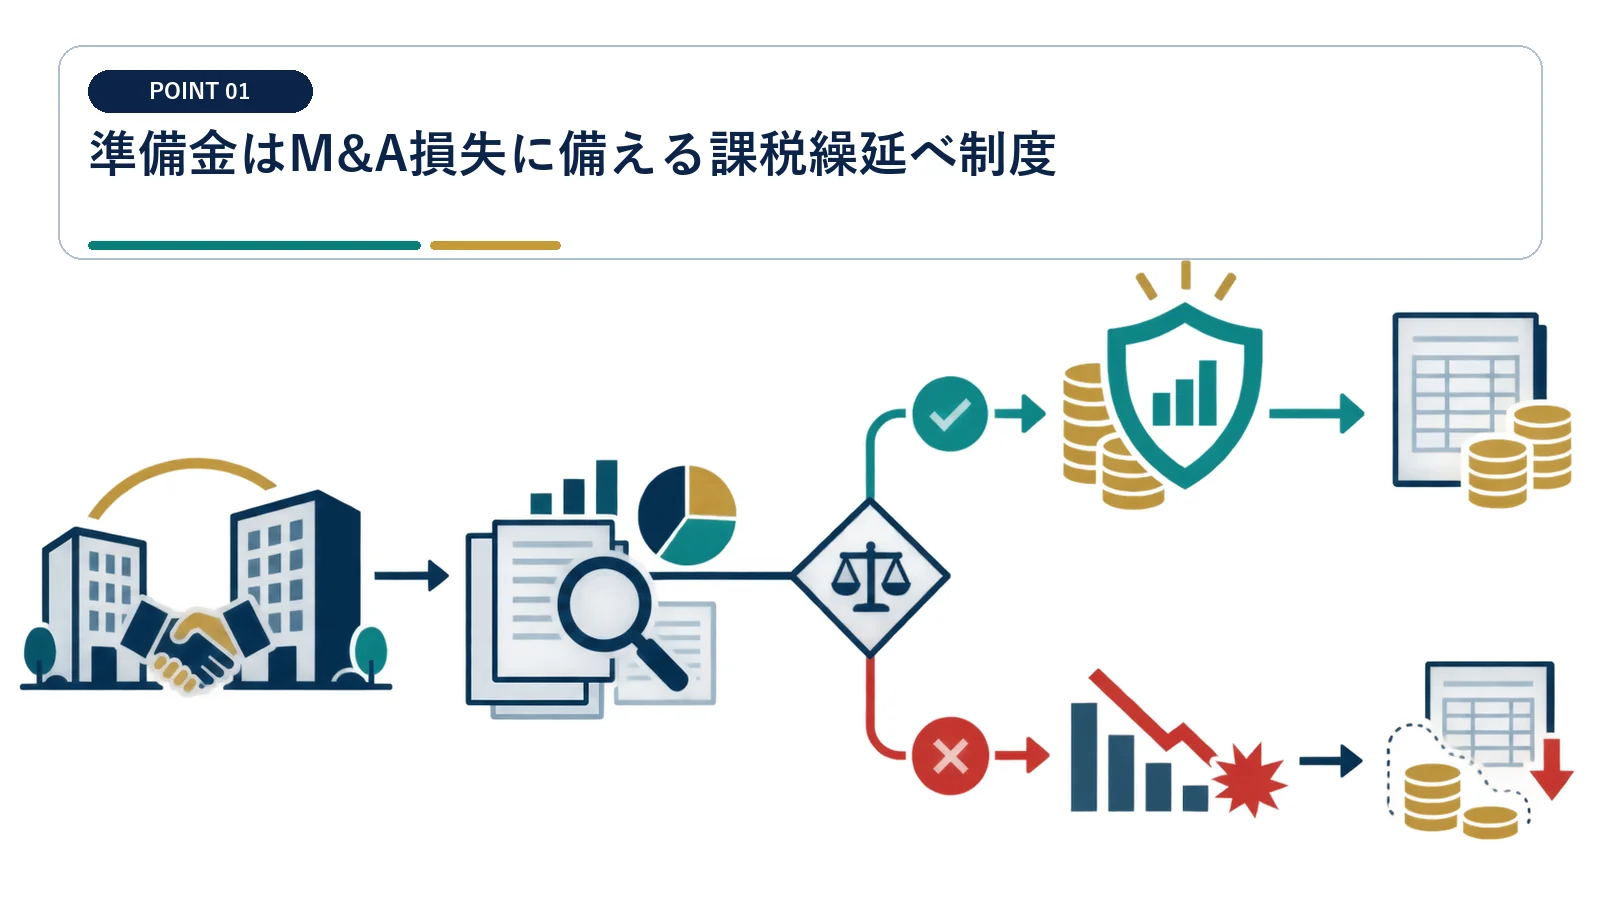
この制度では、株式取得時に損金算入し、将来の取崩し時に益金算入します。
株式取得価額の一部を当期損金へ移す
一定の認定計画に基づく株式取得では、取得価額の一部を準備金として積み立てます。 株式取得時に損金算入し、将来の取崩し時に益金算入する課税繰延べです。
積立額を損金算入すると取得年度の課税所得を抑えられますが、現金が補助金として交付される制度ではありません。会計上の引当金と税務申告の積立額を区分します。
据置後の取崩しで将来の益金になる
取得年度の税負担減と将来の税負担増を年度別に並べ、現在価値と納税資金を比較します。制度利用の効果は税率、保有期間、取崩し事由で変わります。
積み立てた準備金は、一定期間後の定期取崩しや株式売却・減損などで益金へ戻ります。 当面の税負担軽減額は、積立額に実効税率を掛けて見積もります。
経営力向上計画に基づくM&Aでは、中小企業事業再編投資損失準備金を活用できる場合があります。
経営力向上計画の制度概要、申請様式、M&A時の準備金に関する資料が公開されています。
対象者は経営強化法と租税特別措置法の両方で確認する
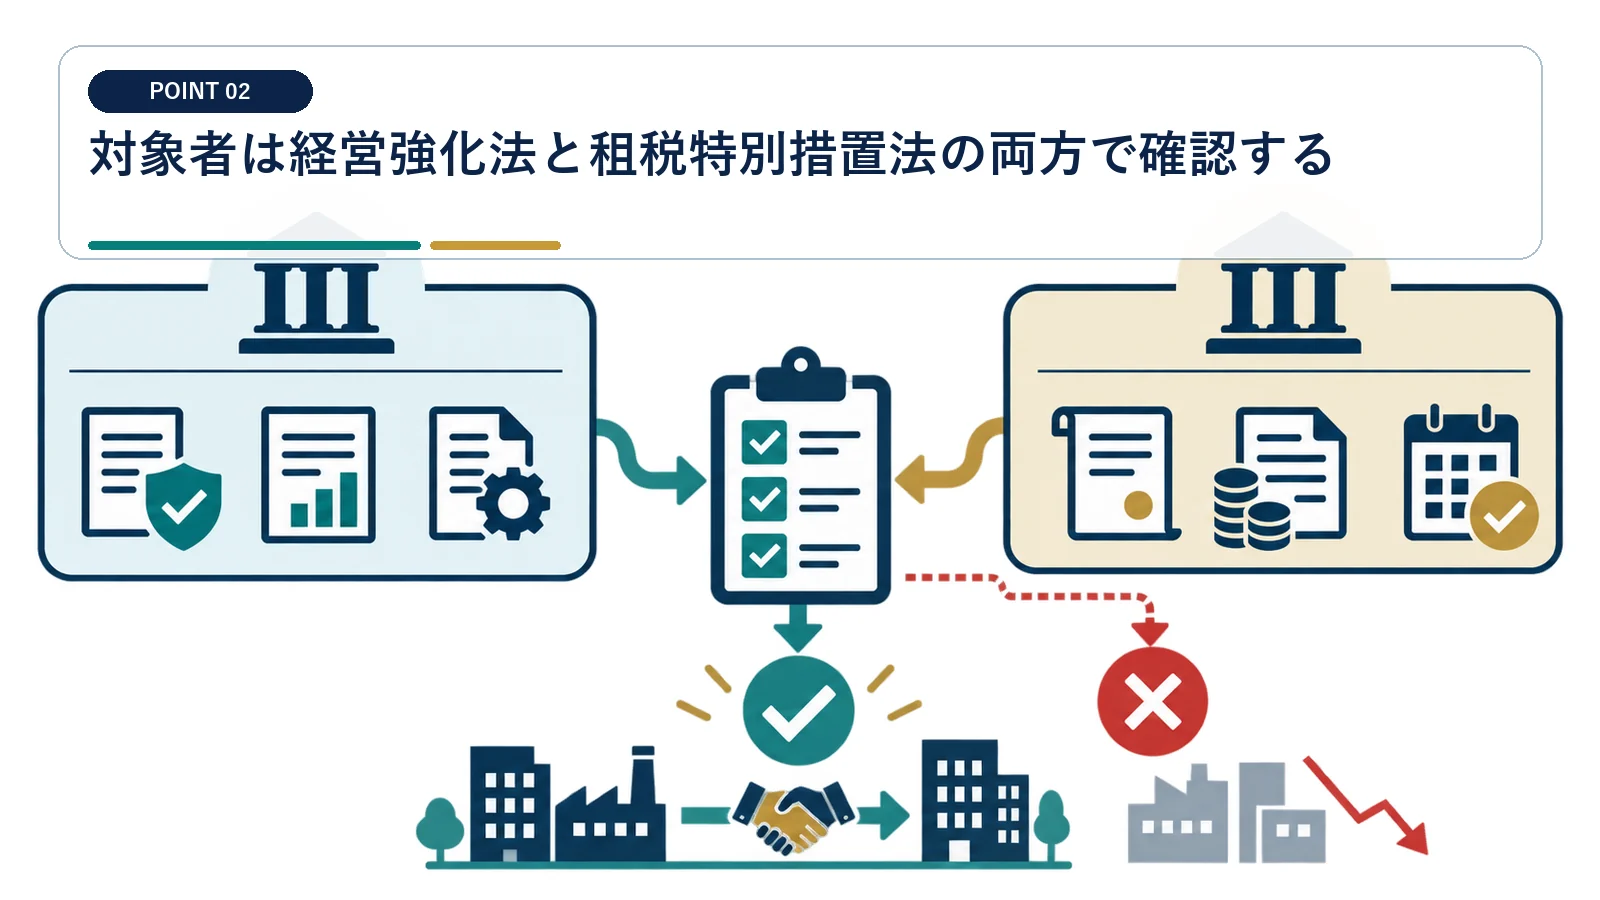
税制要件だけでなく経営力向上計画等の認定要件も満たす必要があり、両面で確認します。
計画申請資格だけで税制対象とは限らない
資本金、常時使用従業員、発行済株式の保有関係、大規模法人の支配を確認します。グループ会社を含む判定資料を作り、認定担当と申告担当が同じ前提を使います。
経営力向上計画を申請できても、税法上の中小企業者要件を満たさない場合があります。 中小企業者等は、資本金や所得など法令上の要件で判定します。
買い手と対象会社の関係も取得前に点検する
既存の支配関係や取得割合によって対象外となることがあります。 取得対象と資本関係の要件は、株式取得前の状態を基準に確認します。
取得前後の株主名簿、議決権比率、関連会社図を作成します。複数回M&Aの拡充枠を検討する場合は、過去取得の時期・金額・認定番号も一覧にします。
株式取得前の認定が手続の核心になる
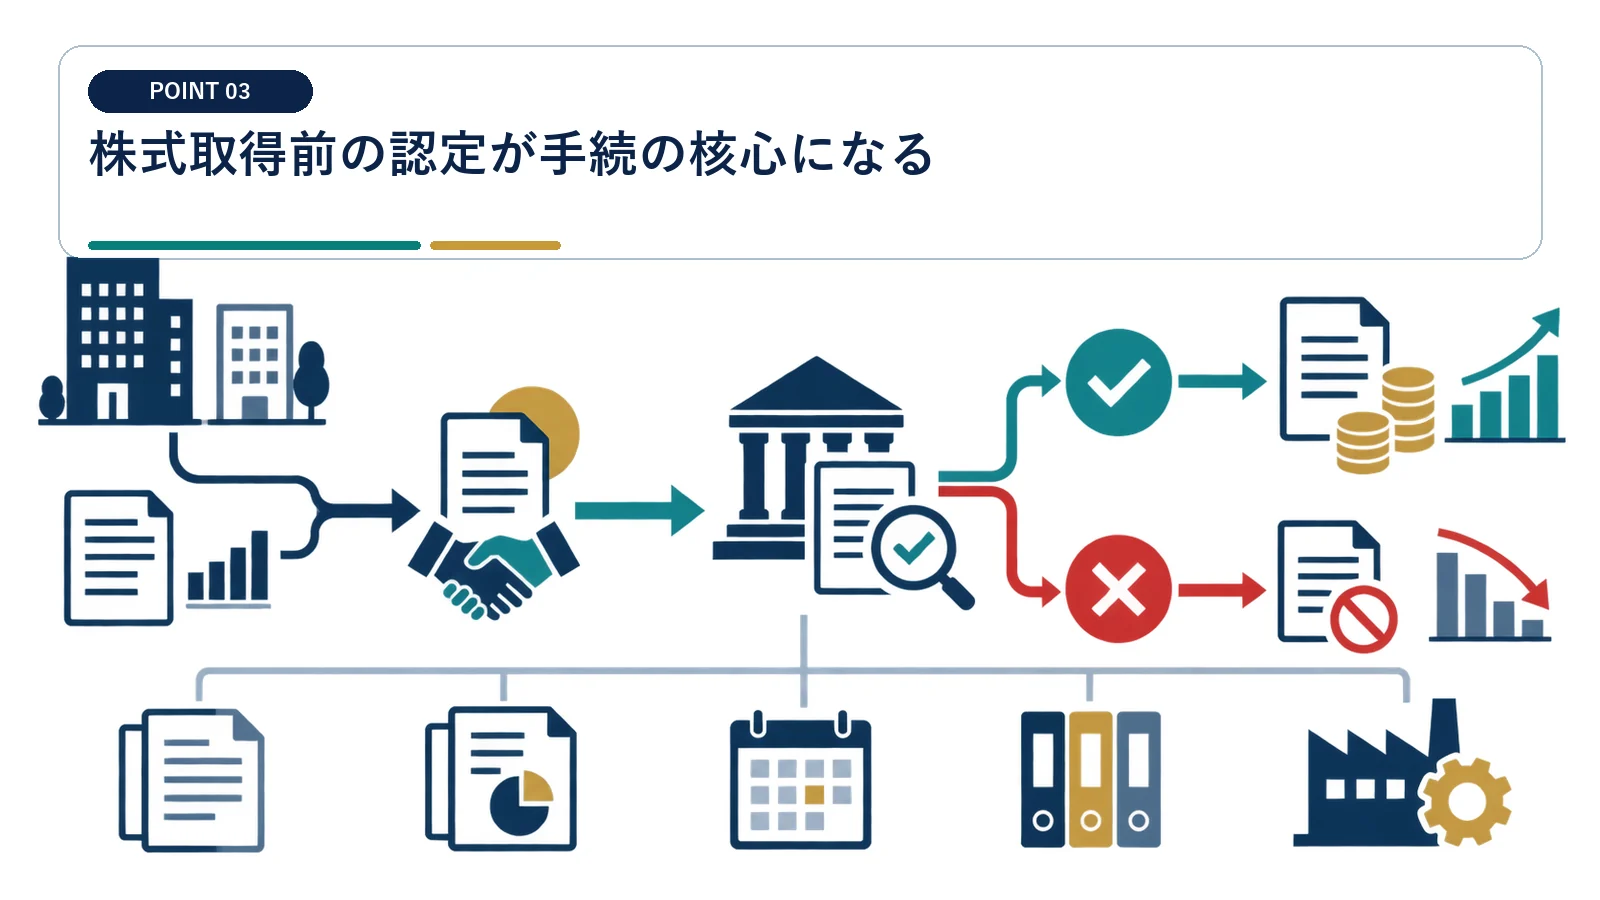
取得後の申請では間に合わない可能性があるため、基本合意から取得前までの工程管理が重要です。
基本合意後に計画作成を始める
基本合意、デューデリジェンス(買収前調査、DD)の計画、取得予定日から逆算し、申請先の標準処理期間を確保します。対象会社情報や取得価額が未確定なら、変更手続の要否も確認します。
準備金を使うには、M&Aの実行前に事業承継等事前調査の内容を含む経営力向上計画の認定が必要です。 経営力向上計画の認定は株式取得前に完了させる必要があります。
クロージング条件へ認定を組み込む
株式譲渡契約の前提条件、取引中止を判断する最終期限(ロングストップ日)、取得価額調整と認定工程を連動させます。売り手にも必要資料の提供期限を明示します。
認定が取得条件に間に合わない場合、税制を前提とした資金計画は崩れます。 認定が遅れるケースも織り込み、準備金なしでも成立する買収価格を置きます。
対象株式の帳簿価額減額など一定の事由では、準備金を益金へ算入する取扱いが示されています。
中小企業事業再編投資損失準備金の損金算入と取崩しは租税特別措置法に基づきます。
DDは制度が求める事前調査として記録する
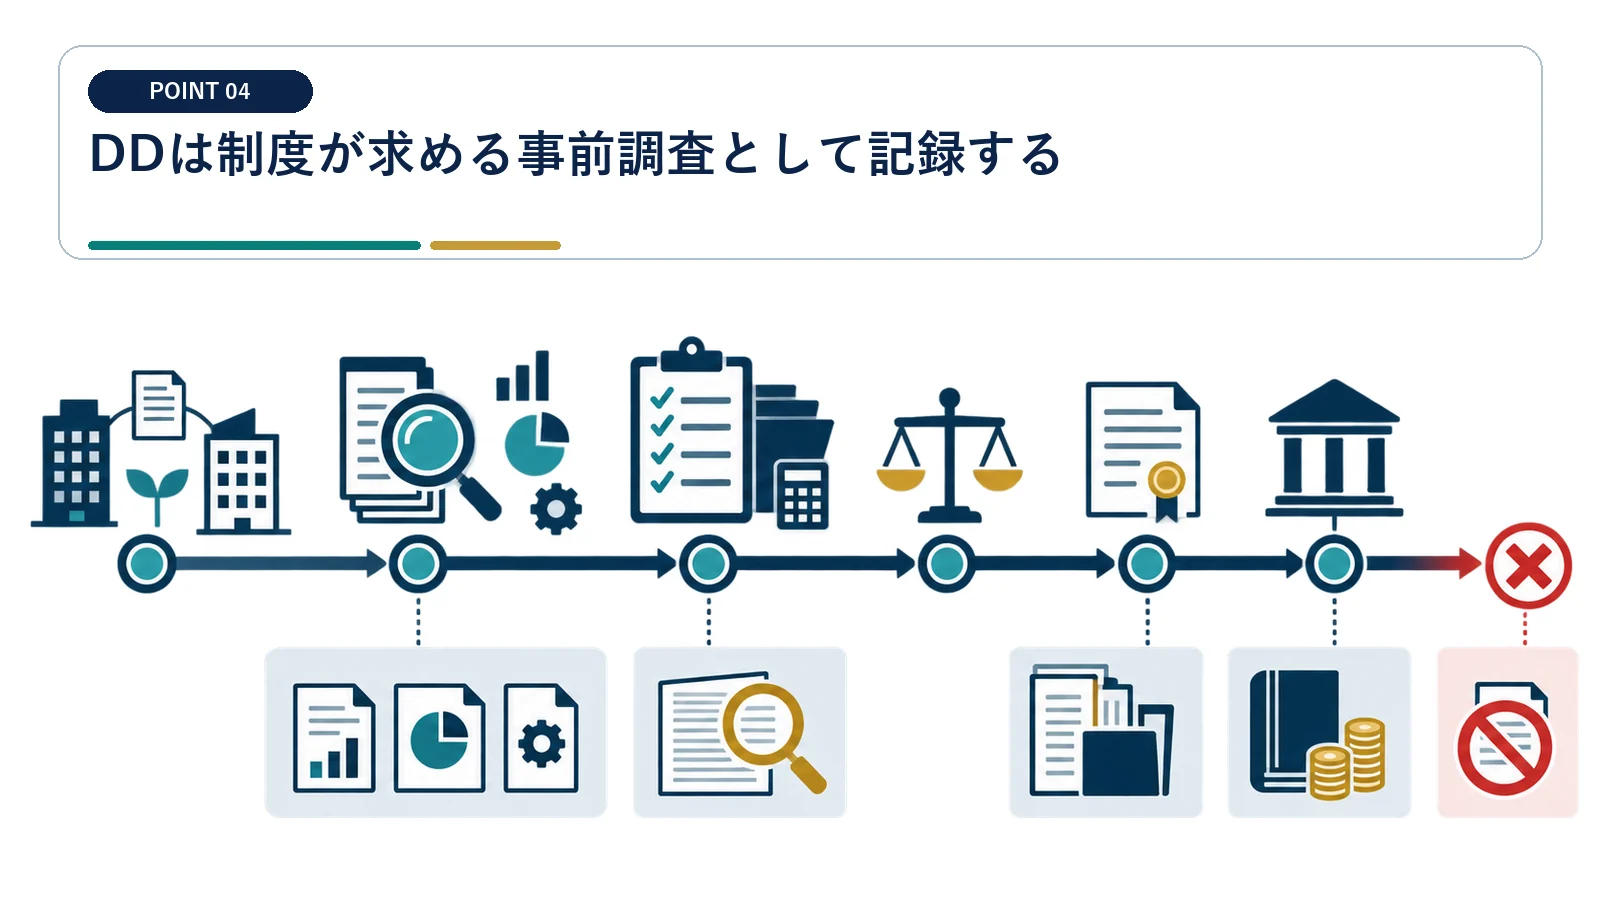
デューデリジェンスは形式的な実施では足りず、確認範囲と発見事項を記録に残します。
財務・税務・法務の調査範囲を契約化する
制度はM&A後に発覚する簿外債務等のリスクへ備える趣旨があります。 DDは調査項目、受領資料、発見事項、未調査範囲まで記録に残します。
専門家とのDD契約、調査項目、受領資料、発見事項、対応方針を保存します。調査が限定的なら、その理由と未調査範囲を計画書・取締役会資料へ記載します。
表明保証と補償条項へ調査結果をつなげる
税務否認、未払残業、訴訟、簿外債務ごとに金額幅と対応を整理します。準備金を設けた案件でも契約保護を維持し、二つの手段で損失に備えます。
DDで見つけたリスクは、価格調整、前提条件、補償上限へ反映します。 準備金と表明保証・補償条項は役割が異なり、いずれも案件保護に必要です。
通常枠と拡充枠では取得価額・積立率・据置期間が違う
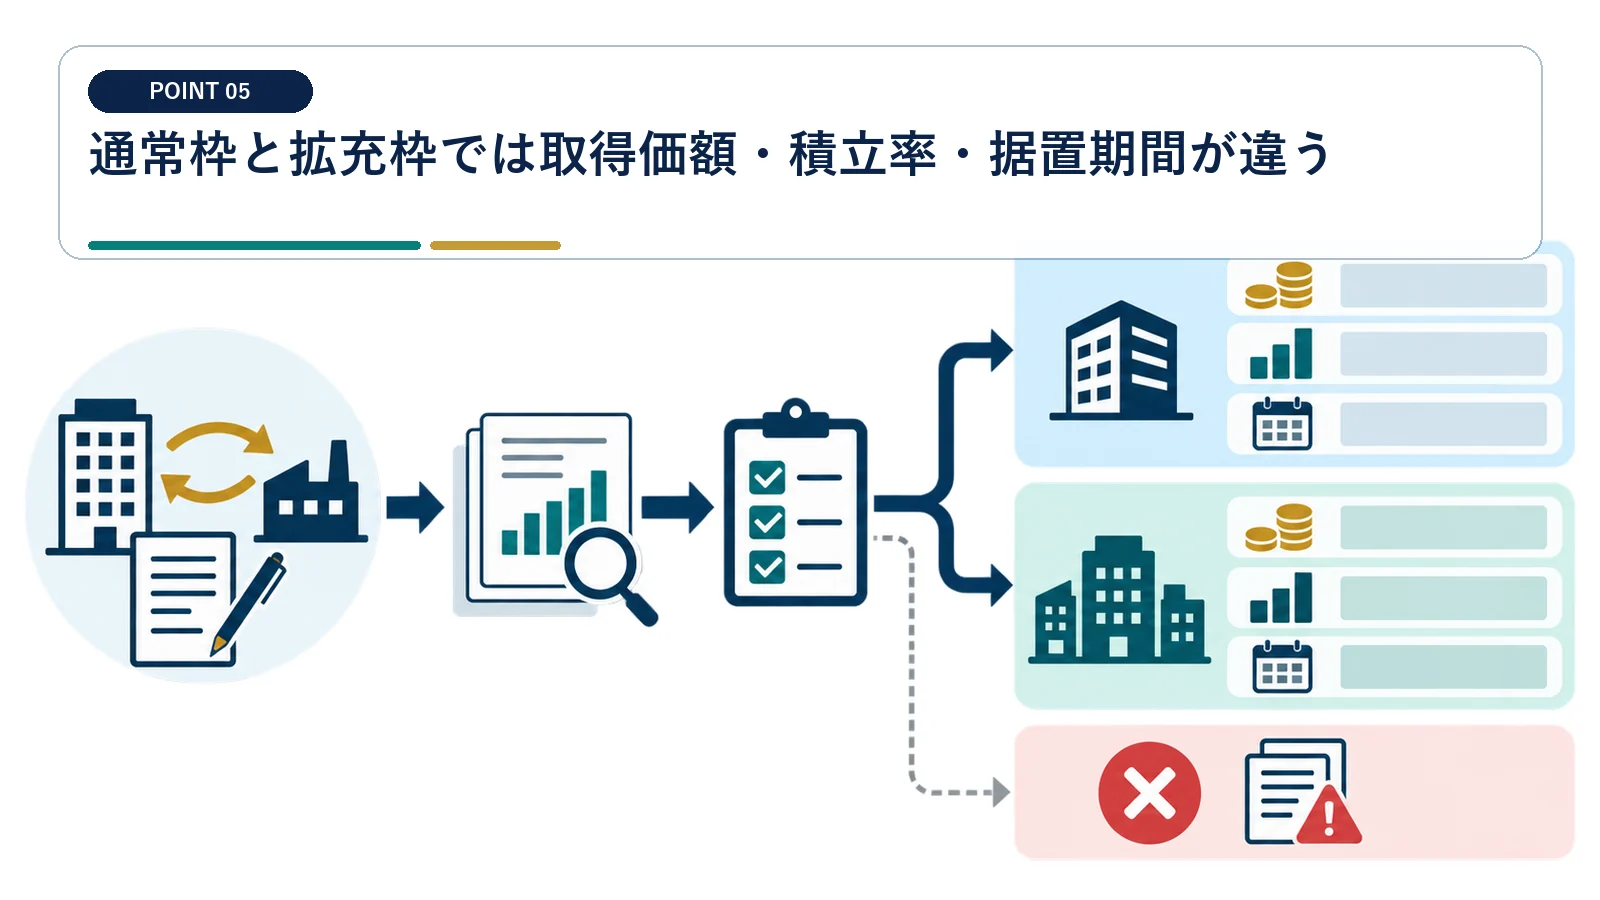
通常枠と拡充枠では取得価額、積立率、据置期間、過去実績要件が異なります。
通常枠は10億円以下・70%・5年据置が軸
取崩事由がなければ5年間据え置き、その後5年間で均等に取り崩します。通常枠・拡充枠とも計画の認定期限は2027年3月31日です。取得価額、認定日、取得日、積立限度額を計算表へ記載します。
通常枠は取得価額10億円以下の一定の株式取得が対象で、取得価額の70%以下を積み立てます。 拡充枠の認定期限は2027年3月31日で、取得後申請は前提にできません。
拡充枠は1億円以上100億円以下・90%または100%
中堅・中小グループ化税制では、認定計画内1回目は90%、2回目以降は100%まで積み立て、据置期間は10年です。 積立率は買収回数だけでなく、取得価額、過去実績、認定計画で決まります。
その後5年間で均等に取り崩します。過去5年以内に取得価額1億円以上のM&A実績があることなどの要件を確認し、認定計画内の回数と過去のM&A回数を混同しません。
拡充枠は取得価額1億円以上100億円以下、認定計画内1回目90%・2回目以降100%、据置10年とされています。
通常枠は取得価額の70%・5年据置、拡充枠は90%または100%・10年据置で、認定期限は2027年3月31日です。
取得後の報告と税務申告で証拠を完成させる
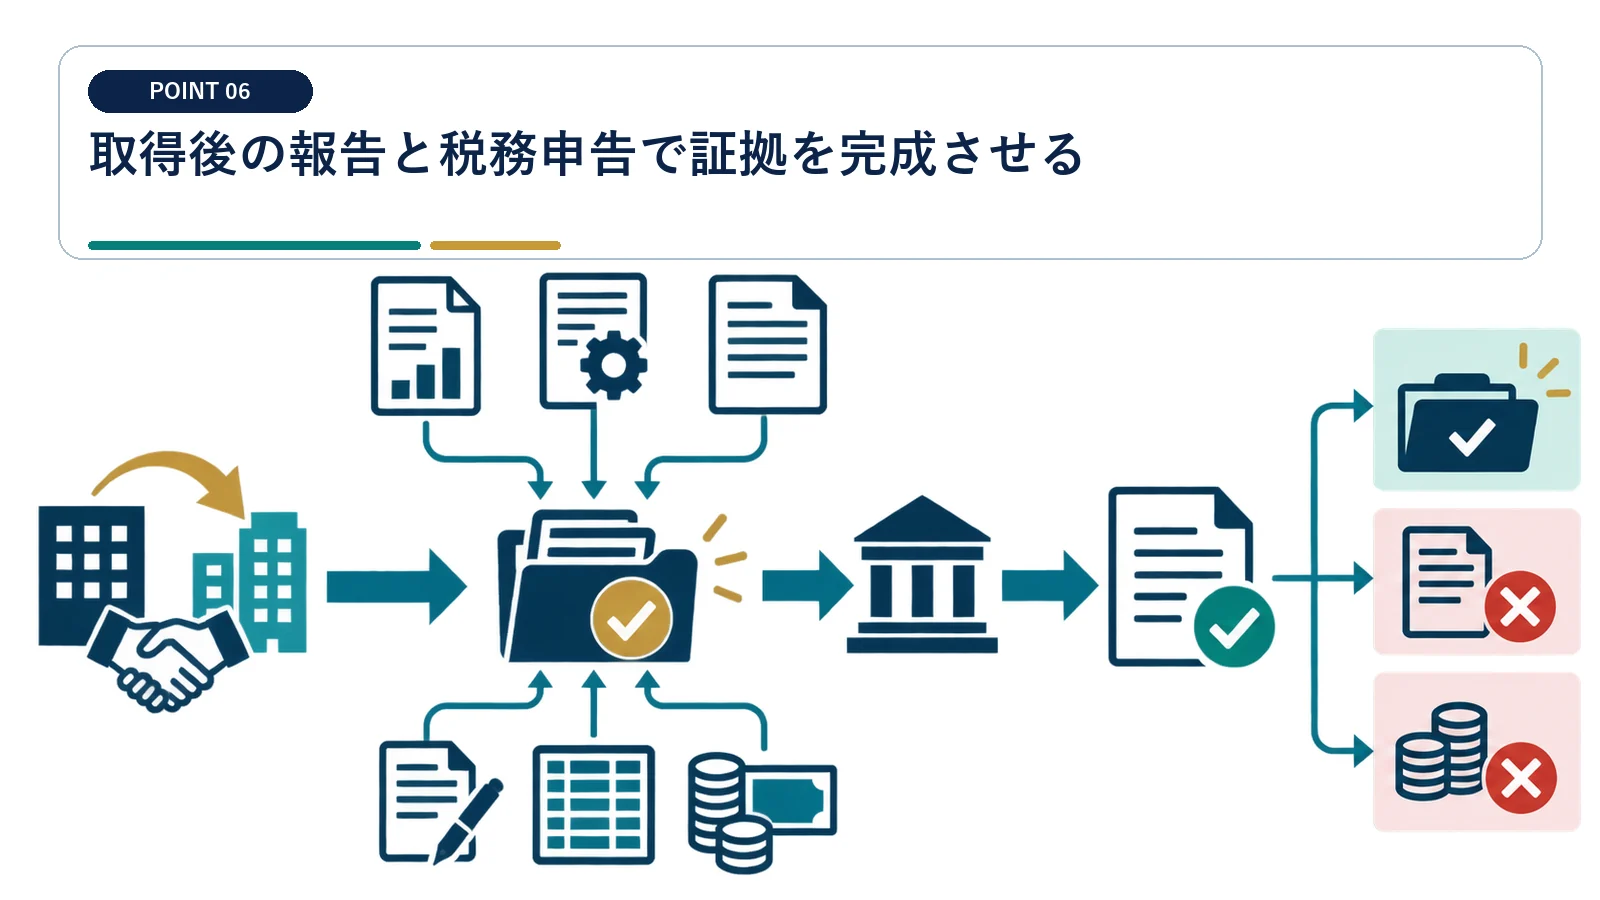
認定後も取得報告と法人税申告が必要で、証憑と積立経理を期限内にそろえます。
主務大臣への取得後報告を期限内に行う
株式取得日、最終取得価額、取得割合、DD実施結果を報告し、確認書等を受け取ります。申請版と実行版の差分を整理し、変更認定が必要かも確認します。
認定を受けただけでは、申告に必要な手続が完了したとは限りません。 申告には認定書に加え、取得後報告、確認書、積立額の資料をそろえます。
準備金明細と株式台帳を一致させる
会計仕訳、法人税別表、固定資産・有価証券台帳、認定・確認書の金額を照合します。取得付随費用を含むかなど、制度上の取得価額定義も確認します。
税務申告では、積立額、対象株式、取得価額、認定情報を対応させます。 準備金明細の対象株式、取得価額、積立額は株式台帳と一致させます。
1億円の積立は税額1億円の減少ではない
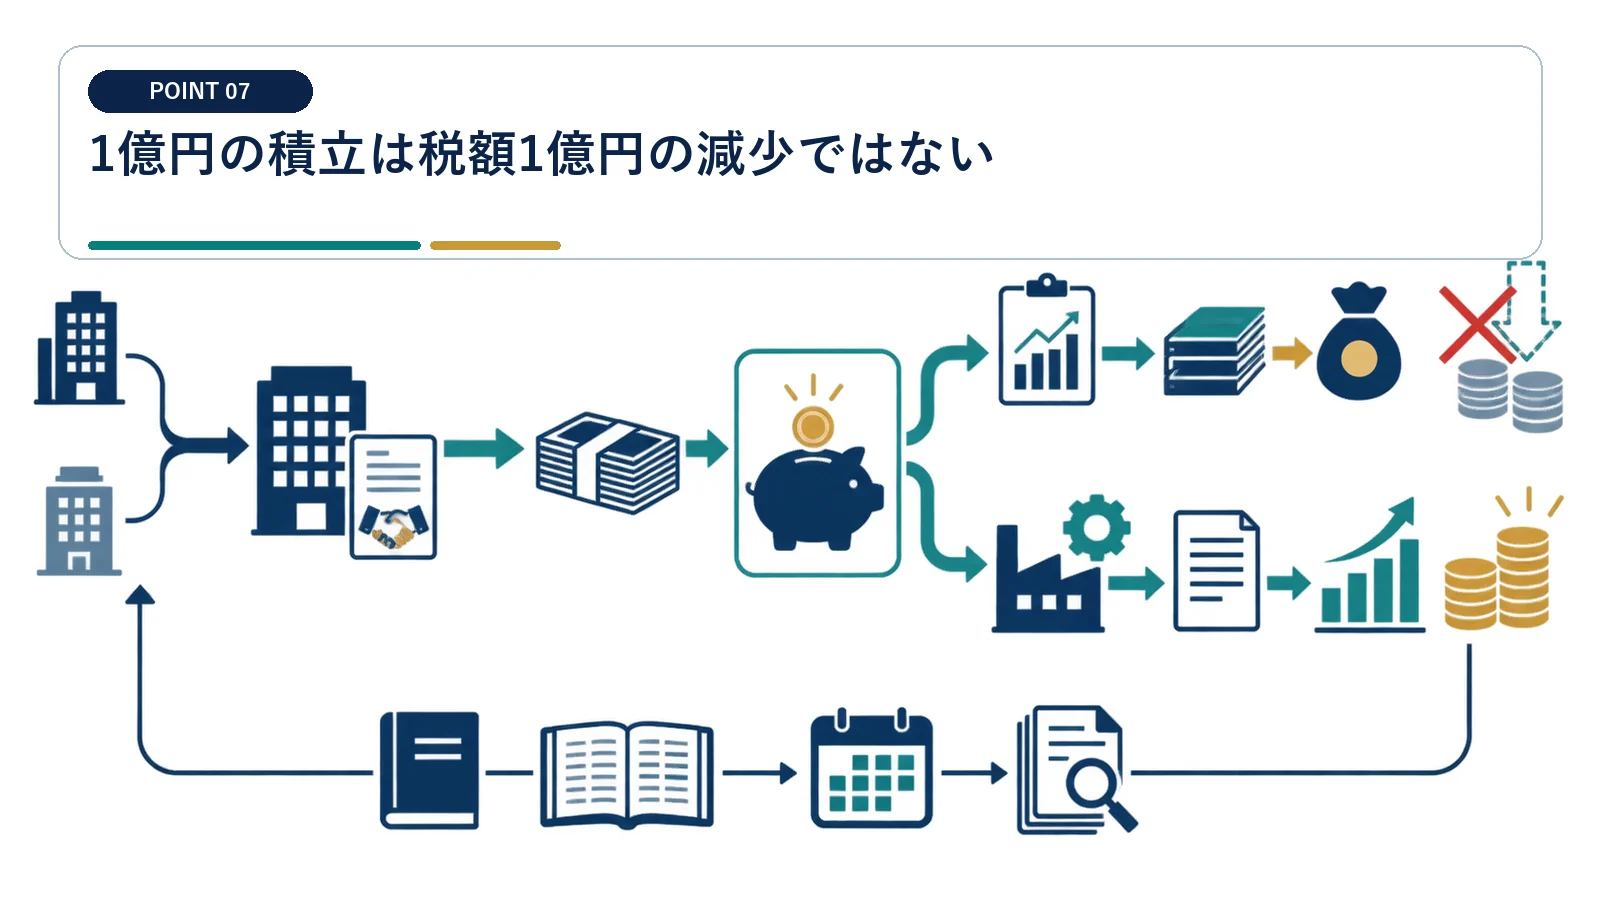
当面の税負担軽減は、準備金額に実効税率を掛けた額が目安です。
損金額に実効税率を掛けて当期効果を出す
仮に1億円を準備金として損金算入しても、減る税負担は1億円ではありません。 準備金額と税負担軽減額は、資金計画上も別の欄で管理します。
実効税率30%の単純例なら当期の税負担減は約3,000万円です。その後の取崩し時には同率なら約3,000万円相当の税負担が戻るため、主な価値は納税時期の後ろ倒しです。
取崩し時の資金不足を買収モデルへ入れる
通常の定期取崩し、株式売却、減損、解散などのシナリオを置き、年度別の税額を算出します。買収後の配当や借入返済と重なる年は資金余力を厚く見ます。
据置期間中に買収効果が出ても、将来の益金算入に備える必要があります。 据置後の益金算入を含めると、投資回収率と返済余力を現実的に比較できます。
制度利用の可否はM&A日程表で管理する
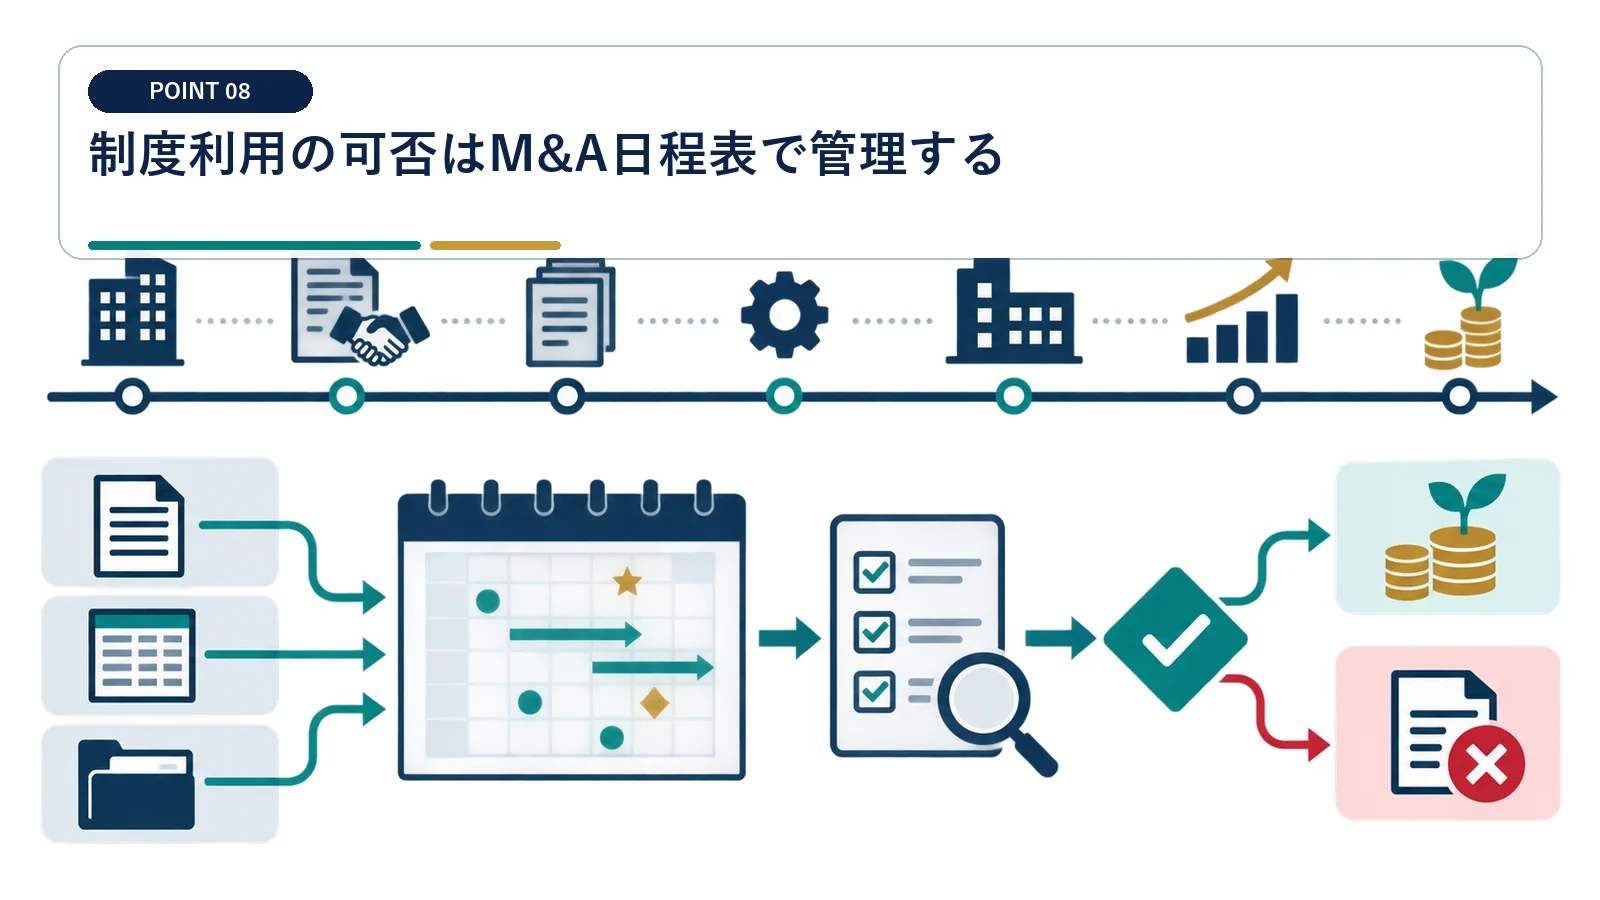
契約日から逆算した工程表に認定、調査、取得、報告、申告の各ゲートを置きます。
認定・DD・契約・取得・報告・申告を一本化する
基本合意、計画申請、認定、DD完了、最終契約、株式取得、取得後報告、税務申告を日付順に並べます。各工程の責任者と成果物を一つの管理表へ置きます。
この制度は、要件よりも手続順序の取り違えで使えなくなるリスクがあります。 認定工程は税務担当だけでなく、契約とDDの日程表へ組み込みます。
制度が使えない場合の資金計画も残す
認定遅延や要件不充足に備え、準備金なしのケースを先に計算します。 融資計画は税制適用あり・なしの二案を用意し、下振れに備えます。
買収価格、借入額、返済条件、最低現金を準備金あり・なしで比較します。制度適用をクロージング条件にしない場合も、取締役会が下振れを把握して決裁します。
M&Aの意思決定ではDD、契約、専門家支援の内容と利益相反を確認することが重要です。
経営力向上計画は事業分野別指針等に基づき作成し、所管大臣の認定を受ける制度です。
中小企業事業再編投資損失準備金でよくある質問
株式取得後でも申請できますか?
原則として取得前の認定が重要です。基本合意後から申請工程を組み、最新版の手引きで期限を確認します。
積立額はそのまま税金が減る額ですか?
違います。積立額は損金で、税負担減はその額に実効税率を掛けた概算です。
準備金は将来返さなくてよいですか?
据置後の定期取崩しや株式売却・減損等で益金算入されるため、将来税負担を見込みます。
2回目のM&Aなら必ず90%積み立てられますか?
過去取得の扱い、取得価額、認定計画など個別要件があります。回数だけでは判定できません。
