
事業譲渡ののれんは買い手が5年償却|取得価額配分と税務の実務
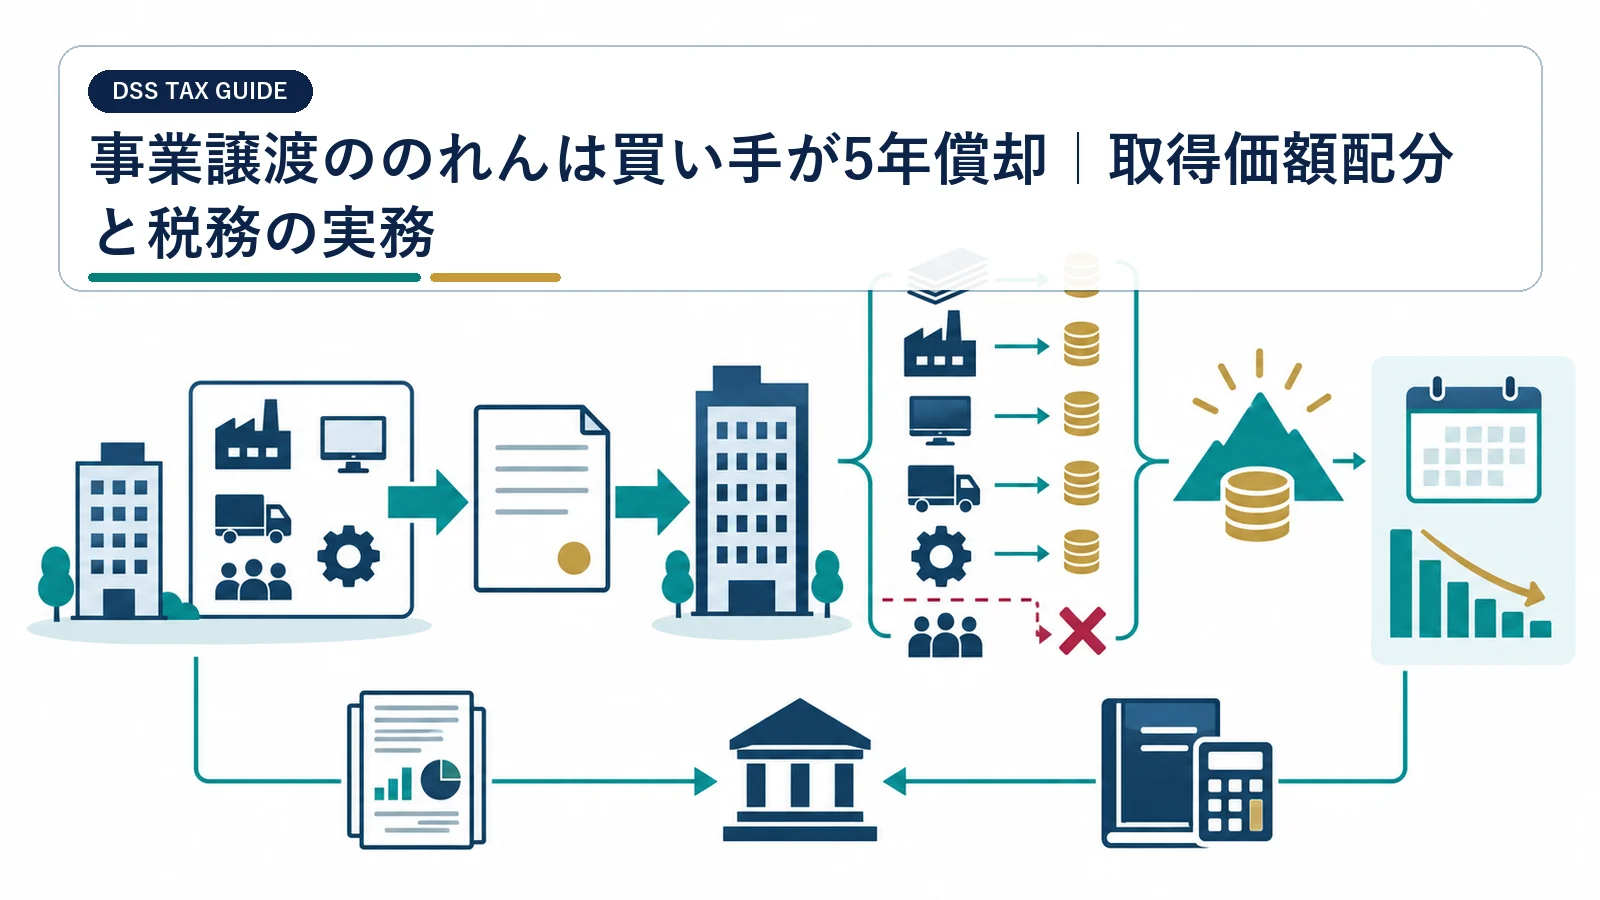
事業譲渡で買い手が取得した営業権は、税務上の無形減価償却資産に該当すれば原則5年で償却します。譲渡代金は、土地、設備、在庫、契約上の権利などへ合理的に配分し、残額だけで営業権を決めることはできません。
法人が事業譲渡で事業を取得する場面を中心に、税務上の営業権、5年償却、月割り、取得価額配分、消費税、契約書の証拠化を扱います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 譲渡対象資産・負債・契約の一覧
- 資産別の時価と取得価額配分表
- 営業権の算定書と事業計画
- 供用日・消費税・移転税の資料
事業譲渡では買い手が各資産を直接取得する
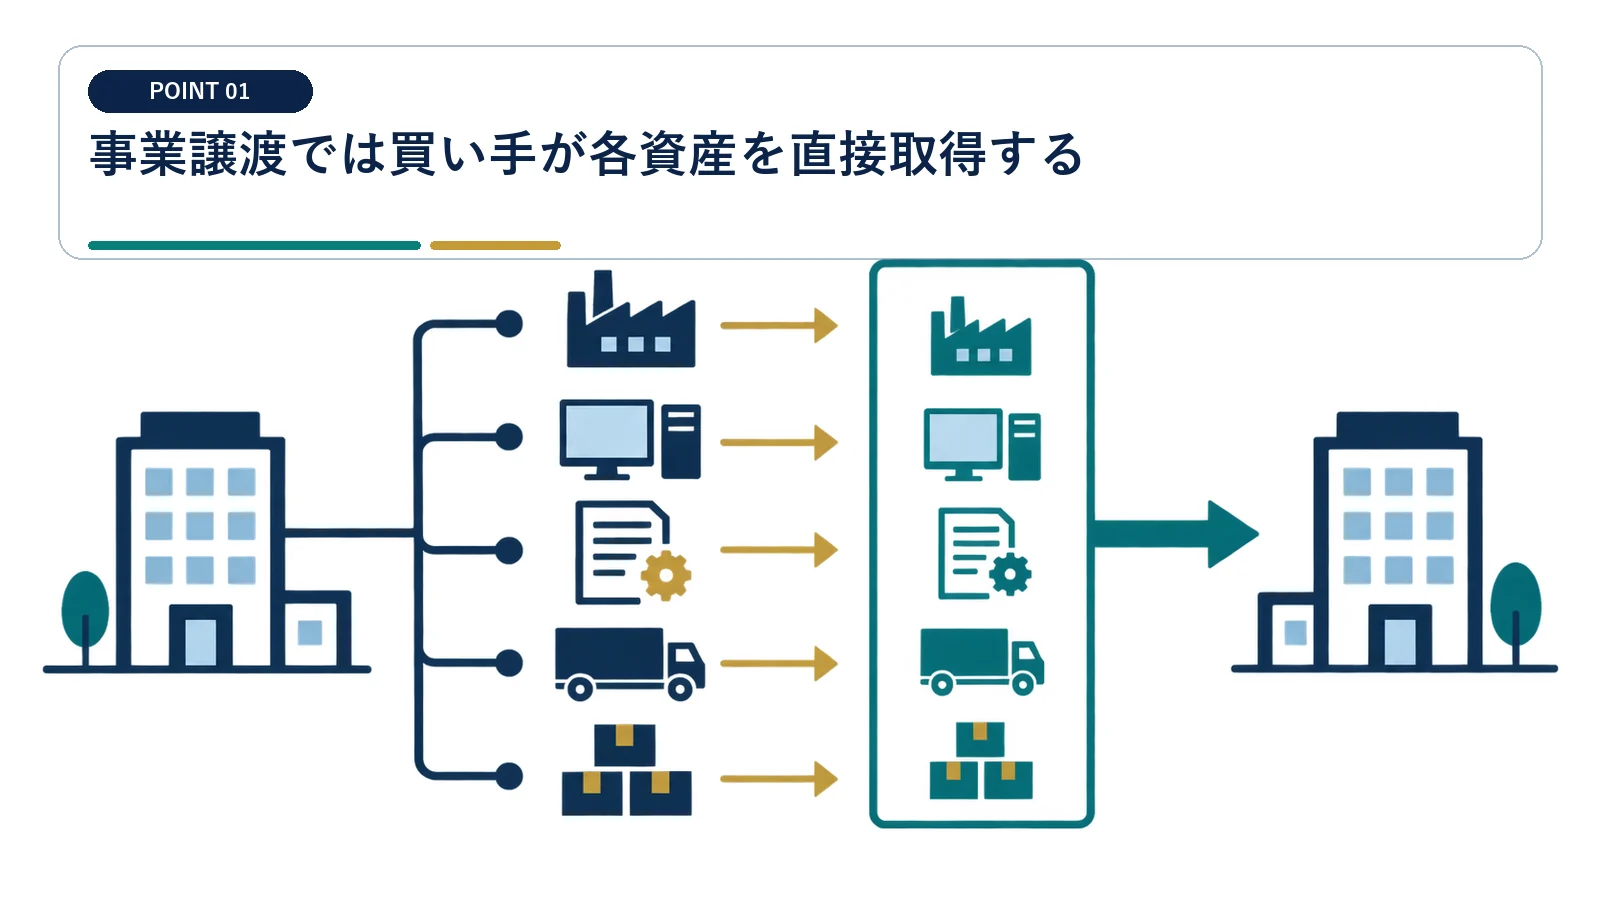
事業譲渡では買い手が資産・負債を直接取得するため、取得価額配分が税務処理の中心になります。
譲渡対象を契約書の別紙で特定する
事業譲渡では、合意した資産・負債・契約を個別に移します。 譲渡対象は、資産・負債・契約ごとに契約別紙で特定します。
土地建物、設備、在庫、売掛金、顧客契約、商標、従業員関係を一覧にし、承継可否と移転日を記載します。対象が曖昧だと取得価額配分も営業権の範囲も確定しません。
引き継がない債務も価格に影響する
退職給付、原状回復、契約負債、保証義務をデューデリジェンス(DD、買収前調査)で確認し、引受債務は対価配分表へ反映します。支払額だけを取得原価とする単純計算を避けます。
簿外債務や未払費用を売り手が残すか、買い手が負担するかで実質対価が変わります。 偶発債務は営業権へ含めず、引受けの有無と金額幅を別に示します。
一定の権利取得費用などは税務上の営業権に該当するものとして取り扱われます。
営業権の法定耐用年数は5年と定められています。
営業権は独立した超過収益力へ払った対価として判定する
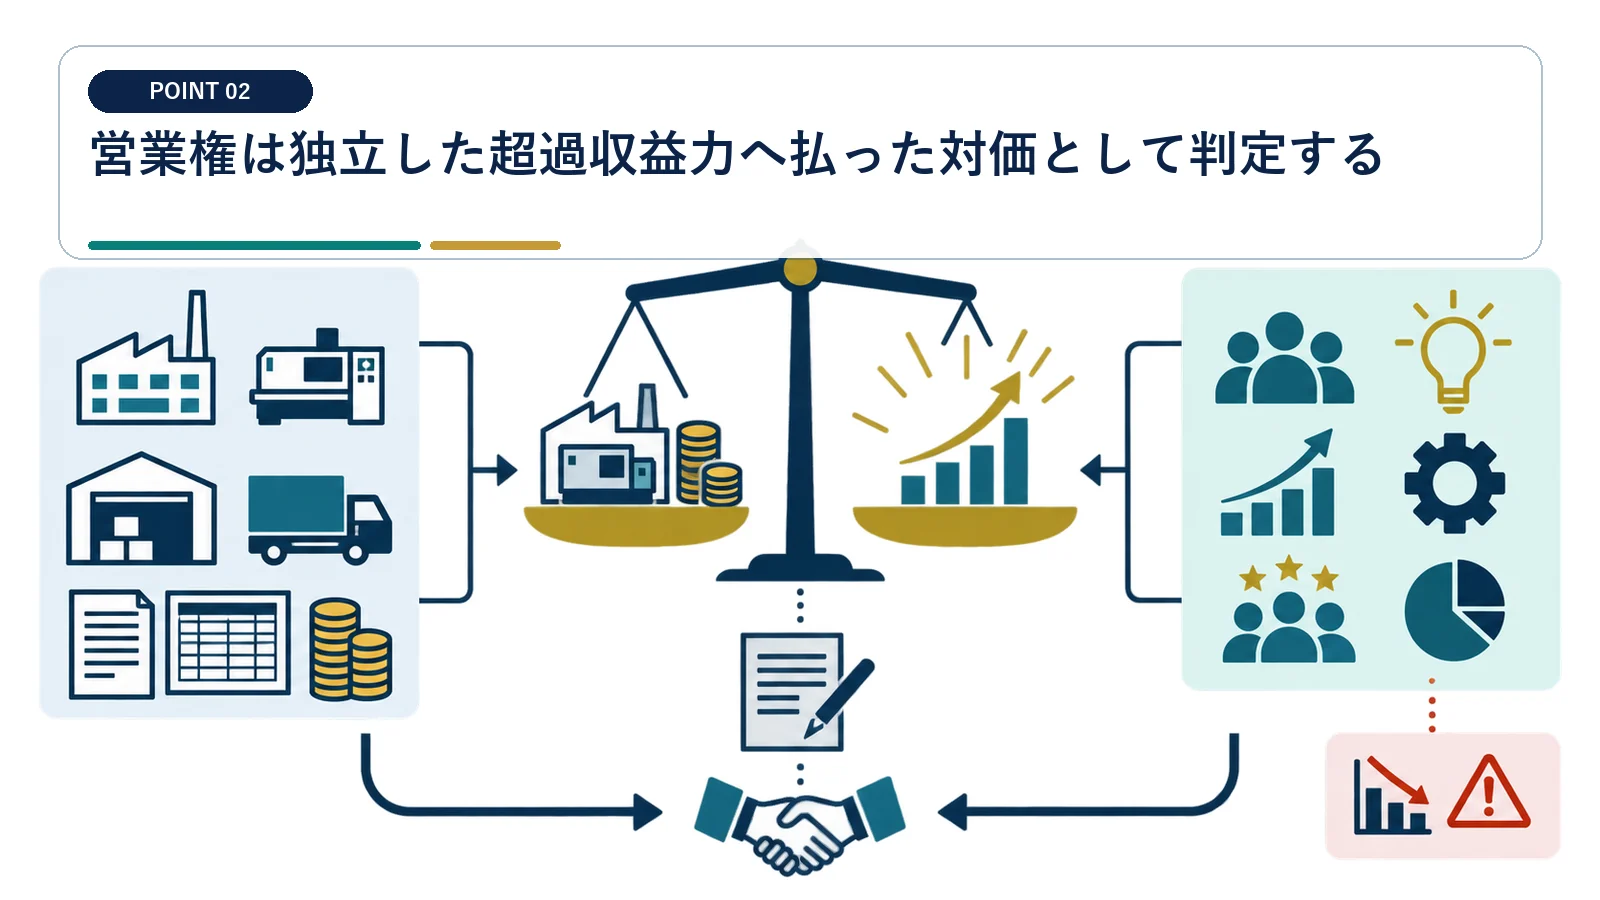
営業権の計上には実在する超過収益力が必要で、単なる譲渡代金の残額では説明が足りません。
単なる差額を自動的にのれんとしない
顧客基盤、販売網、立地、ノウハウ、組織力など、取得後の超過収益へ結びつく事実を事業計画と価額算定書で説明します。赤字事業でも将来利益の根拠があれば検討します。
取得対価から識別資産の価額を引いた残額には、複数の要因が含まれます。 営業権の計上には、残額計算に加えて超過収益力の実在が必要です。
個人の技能だけに依存する価値は継続性を検証する
代表者の個人的信用や技能が事業譲渡後も移転するかは別問題です。 売り手個人への依存度が高い価値は、退任後の継続可能性を割り引いて評価します。
競業避止、引継期間、顧客紹介、主要従業員の転籍条件を確認します。価値が譲渡後も買い手に帰属することを契約と実行計画で裏付けます。
取得価額配分は時価資料から積み上げる
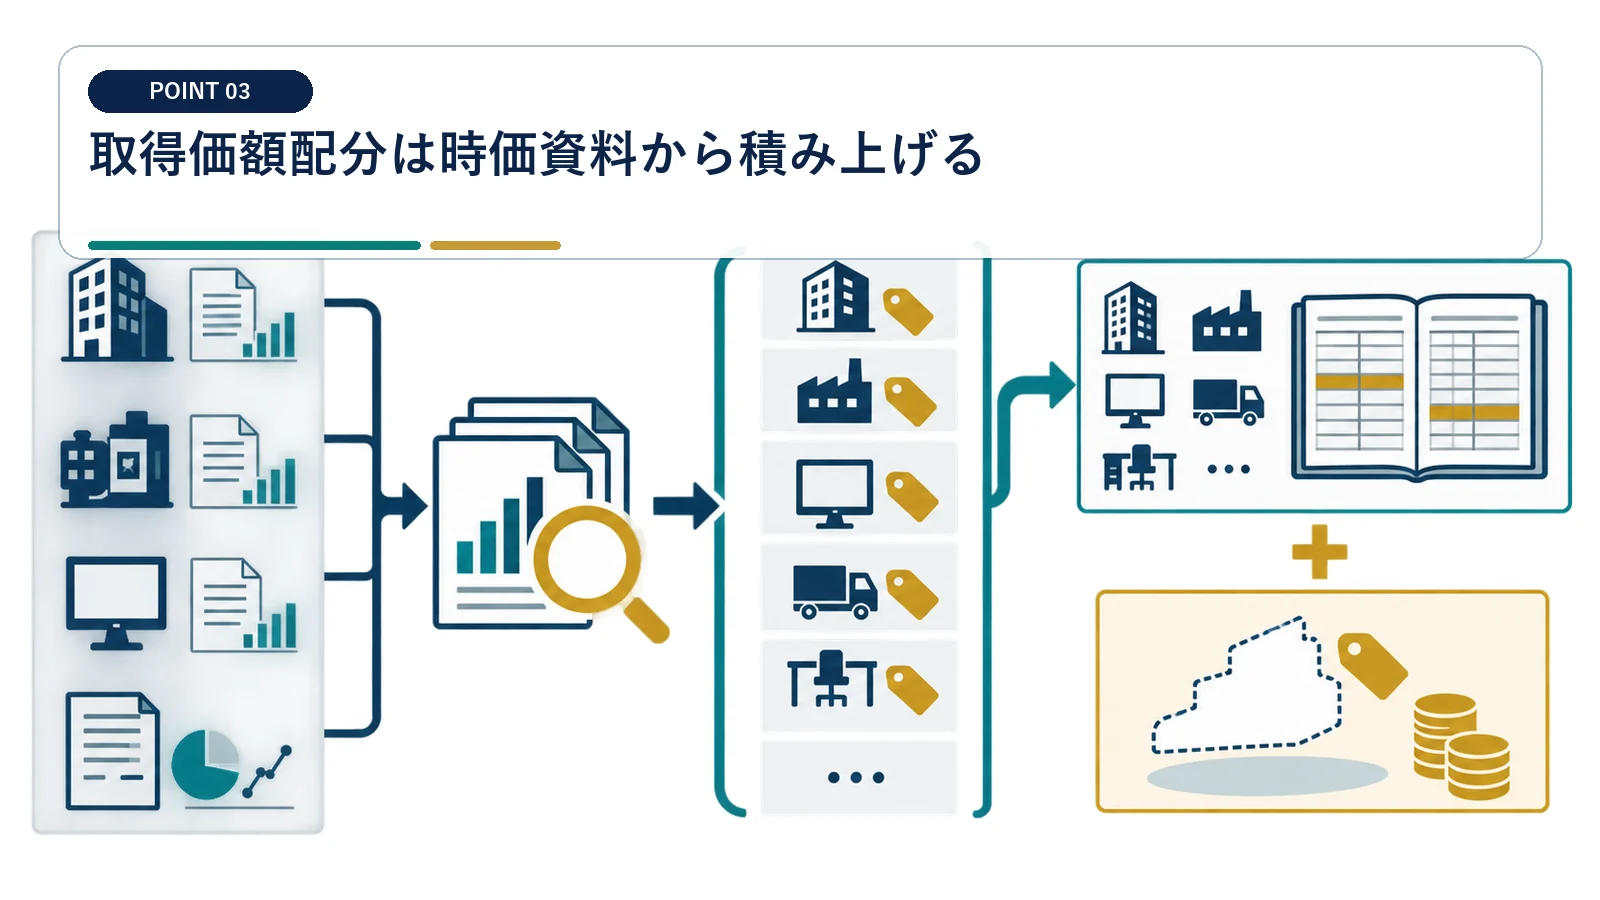
土地、建物、在庫、顧客関連資産などへ時価配分した後の残額について営業権を検討します。
土地・建物・設備・在庫を先に評価する
不動産鑑定、固定資産台帳、設備査定、在庫実査、債権回収可能性を用い、帳簿価額との差を記録します。土地と建物は税区分も違うため、契約書に配分額を明記します。
取得価額配分では、識別できる資産から合理的な時価を置きます。 取得価額配分は、各資産の合理的な時価を基礎にします。
無形資産と営業権の重複をなくす
権利の法的保護、残存期間、独立取引可能性を確認し、資産ごとの耐用年数と償却方法を決めます。税務処理と会計上の取得価額配分(PPA)の差も一覧にします。
商標権、特許権、ソフトウェアなどを個別に認識するなら、同じ価値を営業権へ二重計上できません。 商標や顧客関連資産を個別計上した部分は、営業権へ重ねて配分できません。
減価償却費の損金算入額は、取得価額、耐用年数、償却方法などを基に計算した償却限度額の範囲で判定します。
減価償却資産の取得価額と、一定の付随費用を取得価額へ含めないことができる取扱いが示されています。
税務上の営業権は5年の定額法で償却する
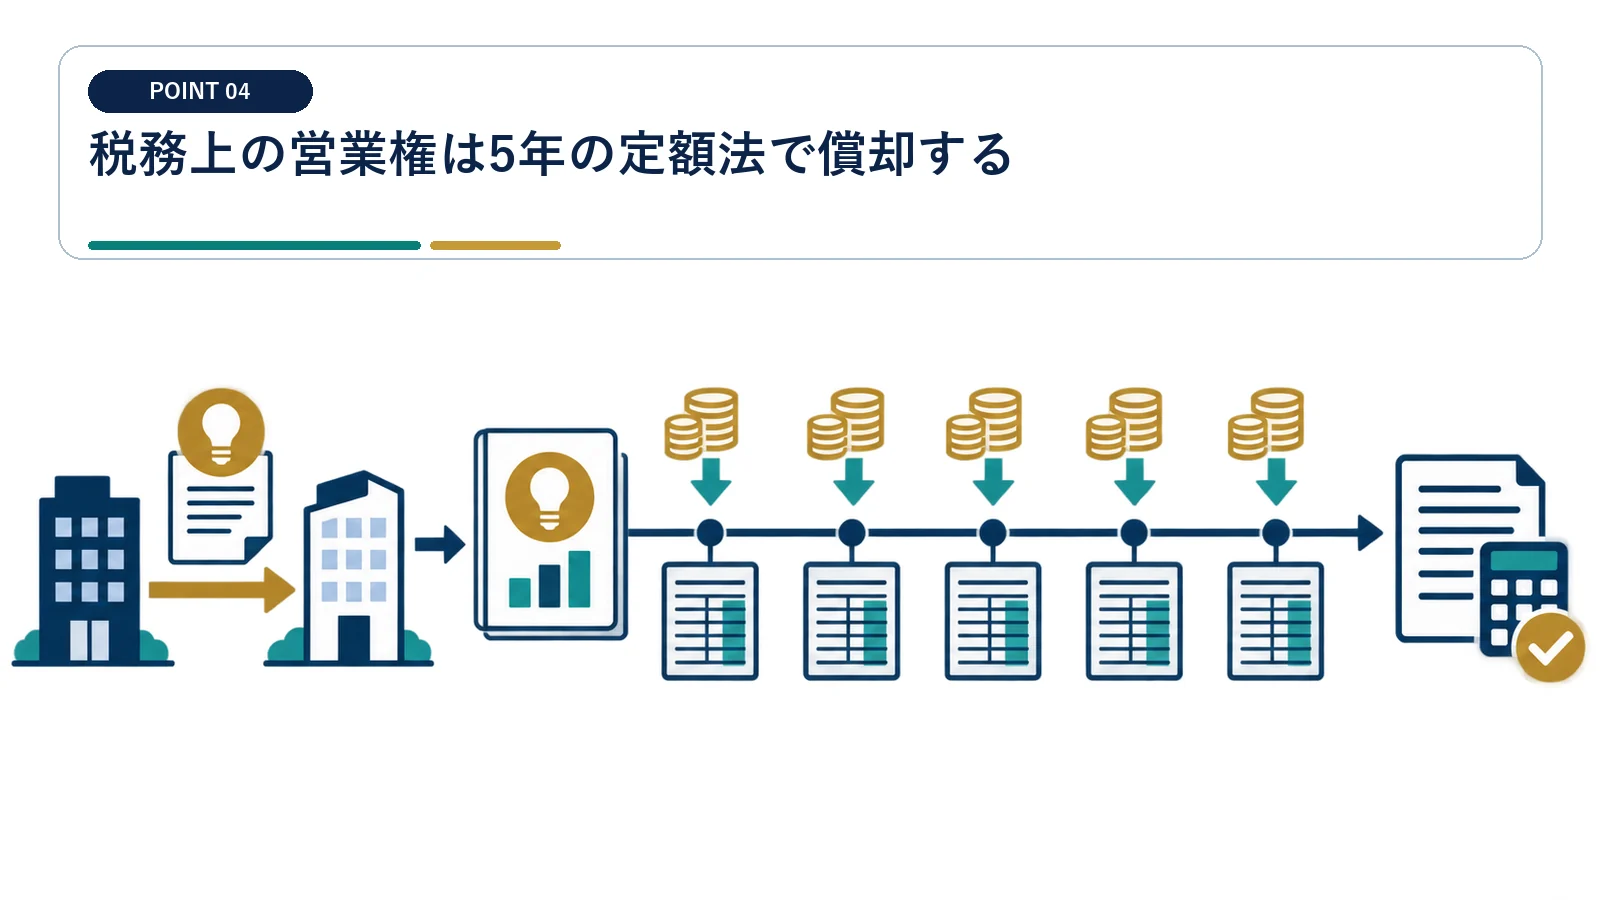
税務上の営業権は5年を基礎に月割り償却するため、供用開始月が初年度の損金額を変えます。
事業の用に供した月から月割りで計算する
営業権の耐用年数は5年で、取得年度は供用月数に応じて償却限度額を計算します。 初年度償却は、営業権を事業に供した月から月割りします。
契約締結日、引渡日、営業開始日が異なる案件では、買い手が顧客へサービス提供を開始した日など、実際の供用開始を証拠化します。初年度に年額全額を損金にしないよう注意します。
損金経理と申告調整をそろえる
固定資産台帳へ取得価額、供用日、耐用年数、償却方法を登録し、会計償却と税務限度額の差を別表で管理します。取得後の減損は税務償却と別に判定します。
減価償却費の損金算入には、会計上の処理と法人税申告の対応が必要です。 会計上の減損損失は、税務上の損金要件を満たすまで申告調整が必要です。
営業権を含む譲渡は消費税の課税取引になる
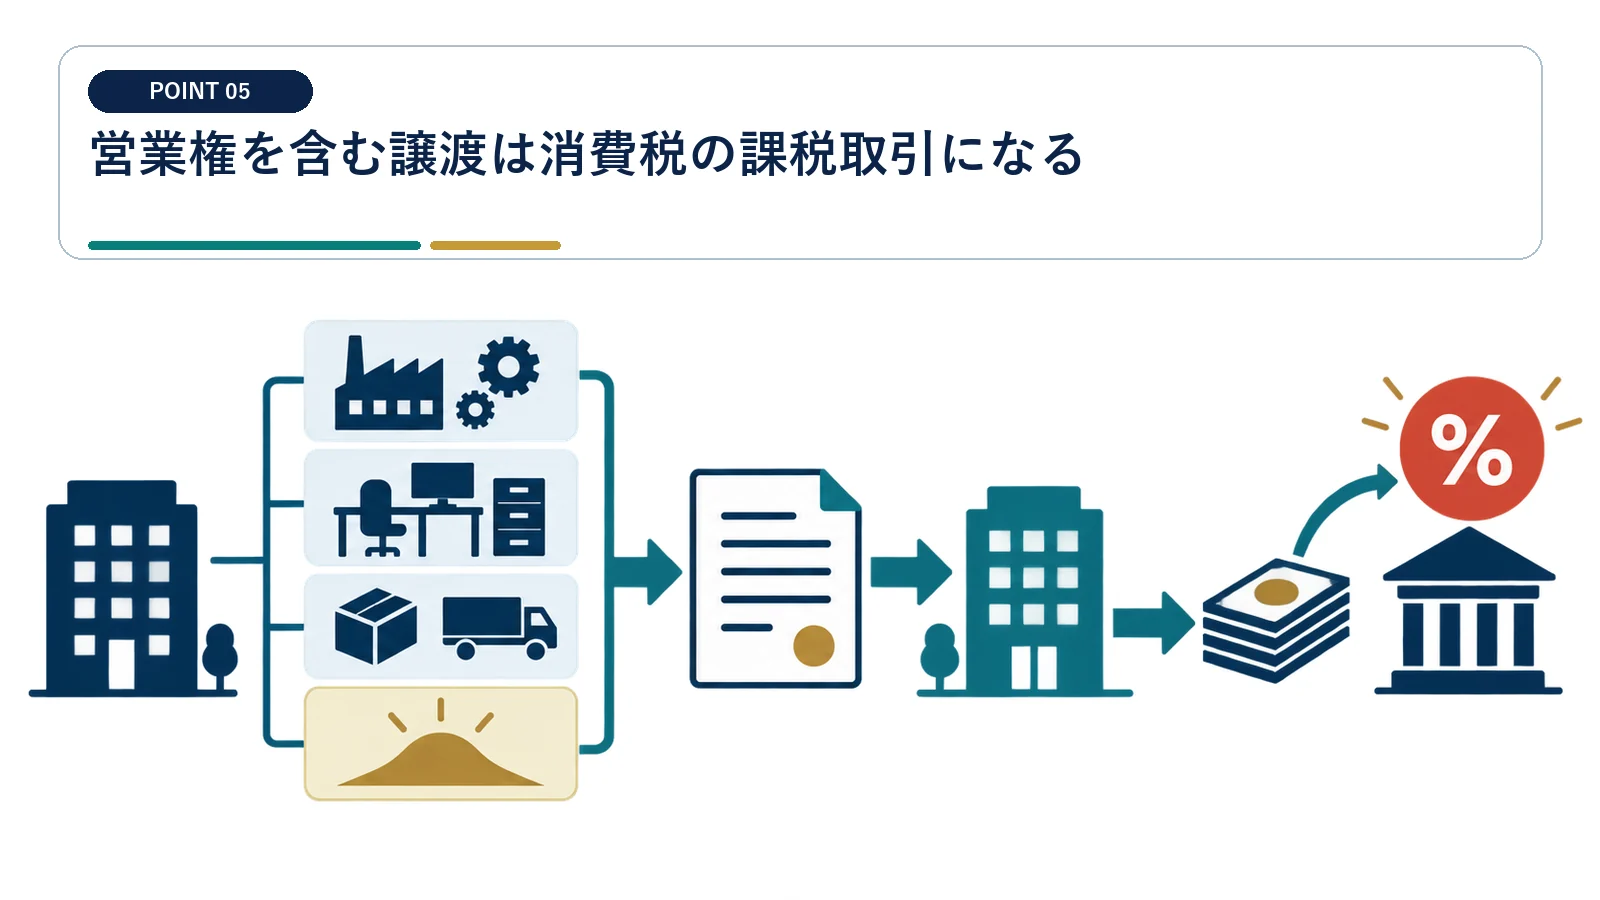
課税資産と非課税資産を区分し、営業権を含む消費税の負担と仕入税額控除を見積もります。
課税資産と非課税資産を分ける
営業権、建物、設備、在庫などの税抜価額と消費税額を契約書・請求書で明示します。土地や金銭債権と分け、仕入税額控除の要件も確認します。
土地や一定の債権を除き、事業譲渡で移す資産の多くは消費税の課税対象です。 消費税は土地などの非課税資産と、営業権などの課税資産を分けて計算します。
インボイスと課税売上割合を確認する
買い手が仕入税額控除を受けられる額は、課税事業者の状況や控除方式で変わります。 仕入税額控除額は課税売上割合などで変わり、消費税の全額還付とは限りません。
売り手の登録番号、適格請求書、用途区分、課税売上割合を取得時に確認します。控除できない消費税は取得コストへ加え、投資採算を再計算します。
土地の譲渡や有価証券等の譲渡は消費税の非課税取引です。
課税仕入れに係る消費税の控除には帳簿・請求書の保存や控除方式の確認が必要です。
契約で決めた配分額は双方の申告と整合させる
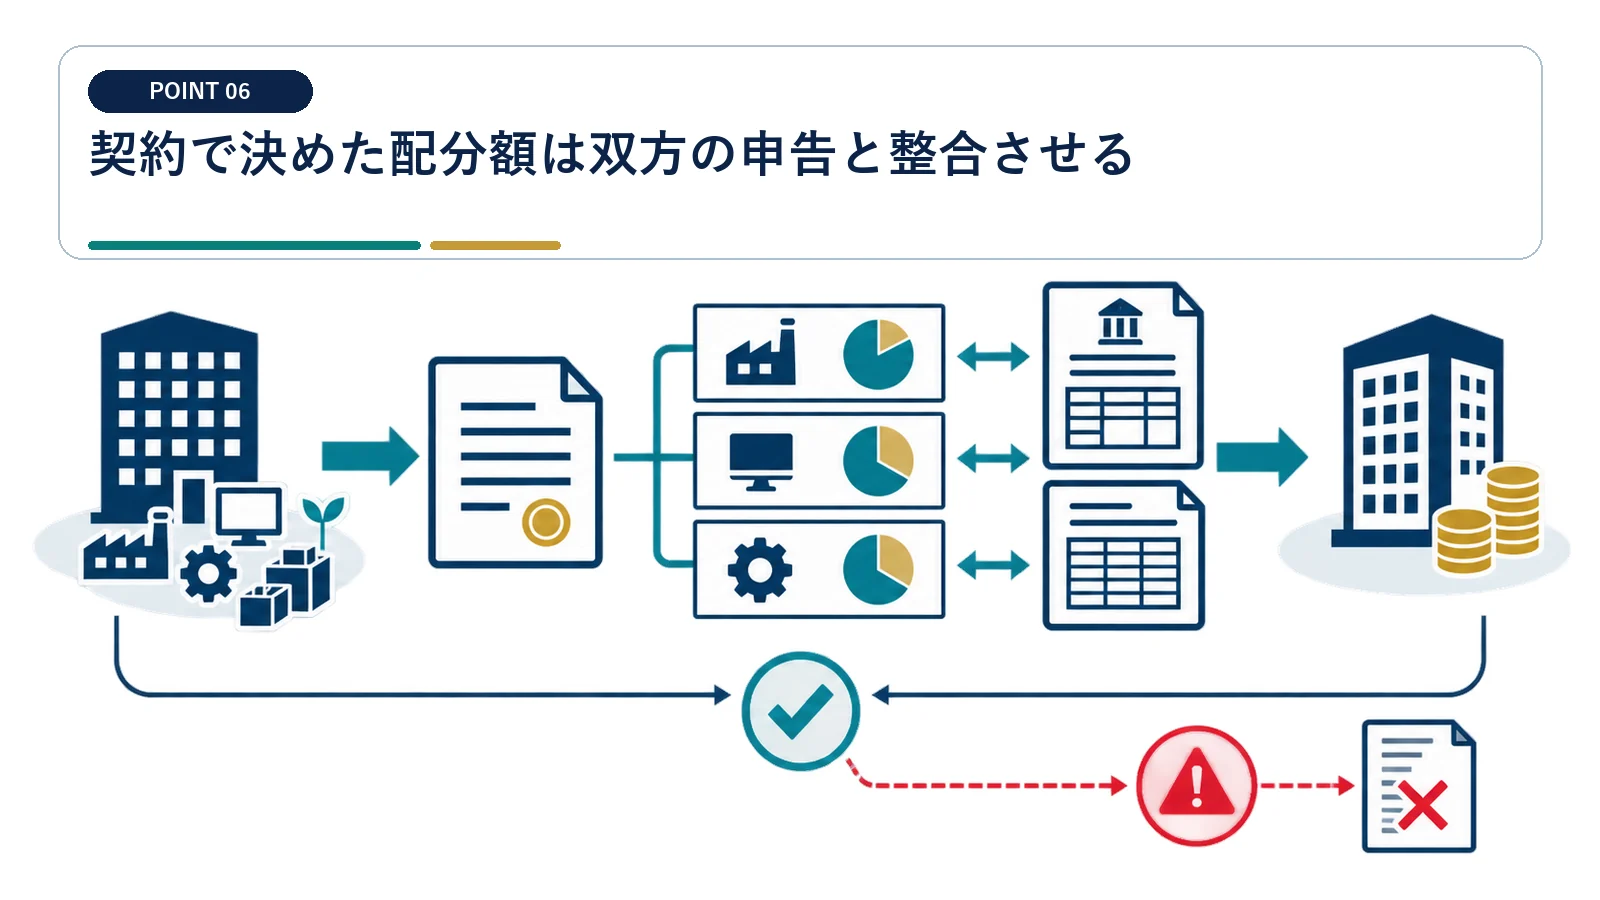
売り手と買い手で配分根拠を共有し、契約書、評価資料、税務申告の整合を保ちます。
売り手と買い手で資産区分を一致させる
価格配分表を契約別紙にし、双方の税理士が土地、建物、在庫、営業権、引受債務の金額を確認します。時価根拠がある配分を採用し、恣意的な交渉結果にしません。
買い手が営業権を増やすほど償却は増えますが、売り手側の所得区分や課税も変わり得ます。 価格配分は買い手の節税額だけでなく、売り手側の譲渡益とも整合させます。
後日の価格調整は配分表も更新する
調整額がどの資産や営業権に対応するかを契約で定め、固定資産台帳と消費税処理を修正します。支払時期と取得価額修正時期も税理士が確認します。
運転資本調整や表明保証補償で最終対価が変わる場合があります。 追加対価で最終支払額が変わった場合、配分表と各資産の取得価額も見直します。
1億円ののれんでも初年度損金は供用月で変わる
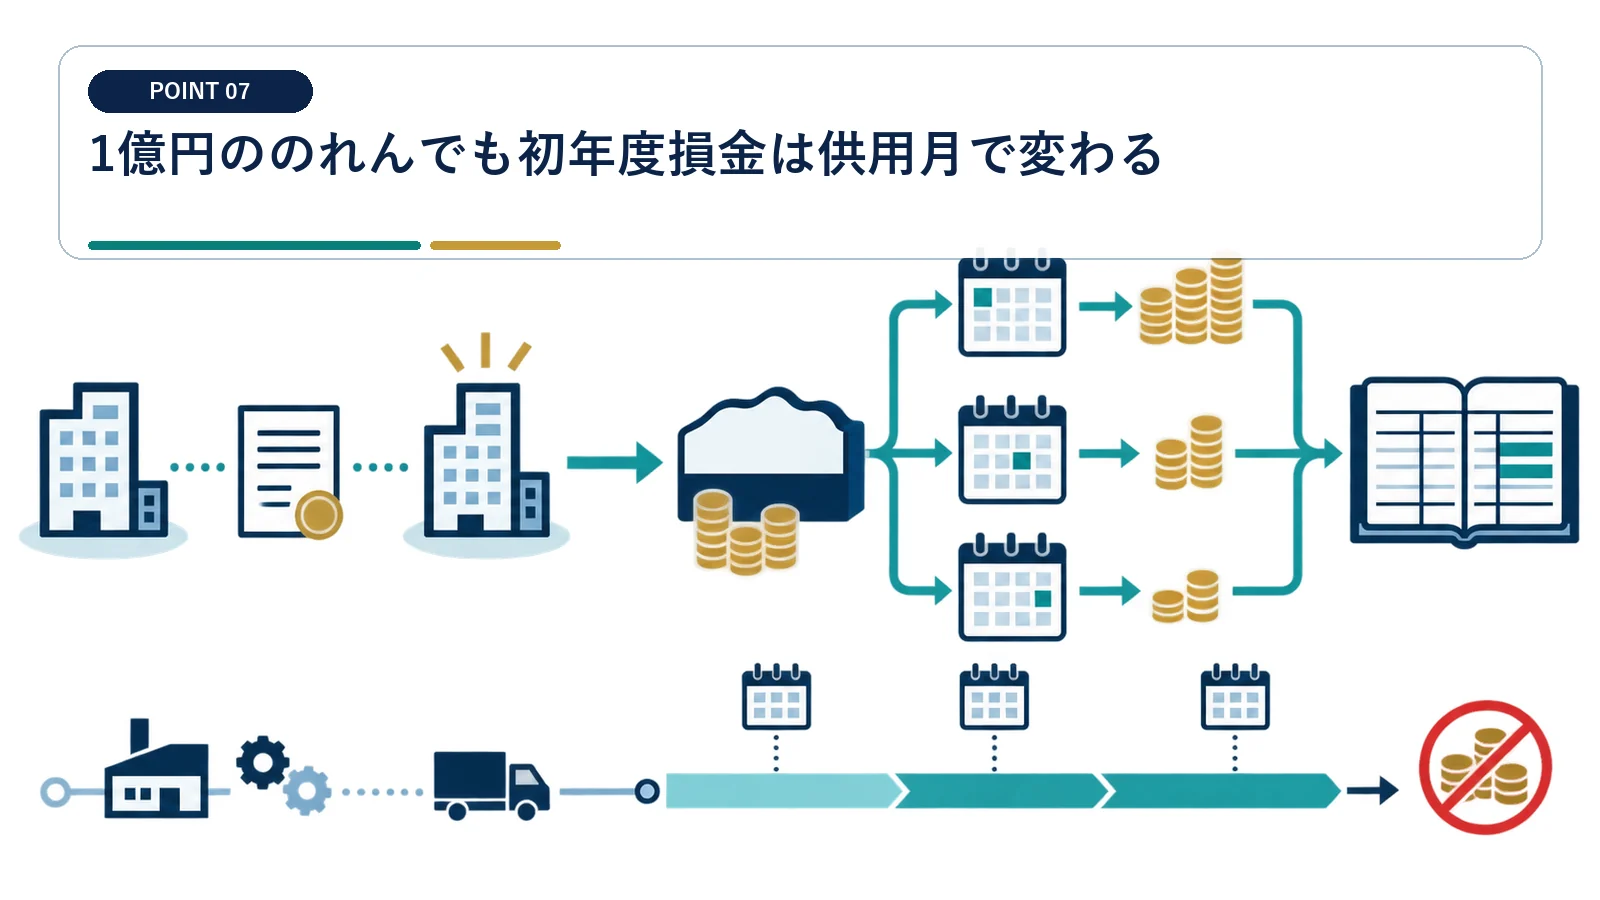
営業権1億円なら年換算2,000万円を基礎に、初年度は供用月数で償却限度額を計算します。
12か月供用なら年2,000万円が目安になる
税務上の営業権1億円を5年で定額償却する単純例では、通年の償却額は年2,000万円です。 営業権1億円、供用6か月なら、初年度の償却限度額は概算1,000万円です。
ただし、10月に供用した3月決算法人なら初年度は6か月相当となるため、単純化した限度額は1,000万円です。実際は取得日、供用日、会計方針を確認します。
税効果は税率を掛けた額で資金化時期も見る
実効税率を30%と仮定すれば単純な税負担減は約600万円ですが、欠損金や税額控除で変わります。買収対価の支払時期と5年間の税効果を現在価値で比べます。
2,000万円の償却は2,000万円の現金収入ではありません。 年2,000万円の償却額と、実効税率を掛けた税負担軽減額は同額ではありません。
価格配分書と供用証拠を買収ファイルへ残す
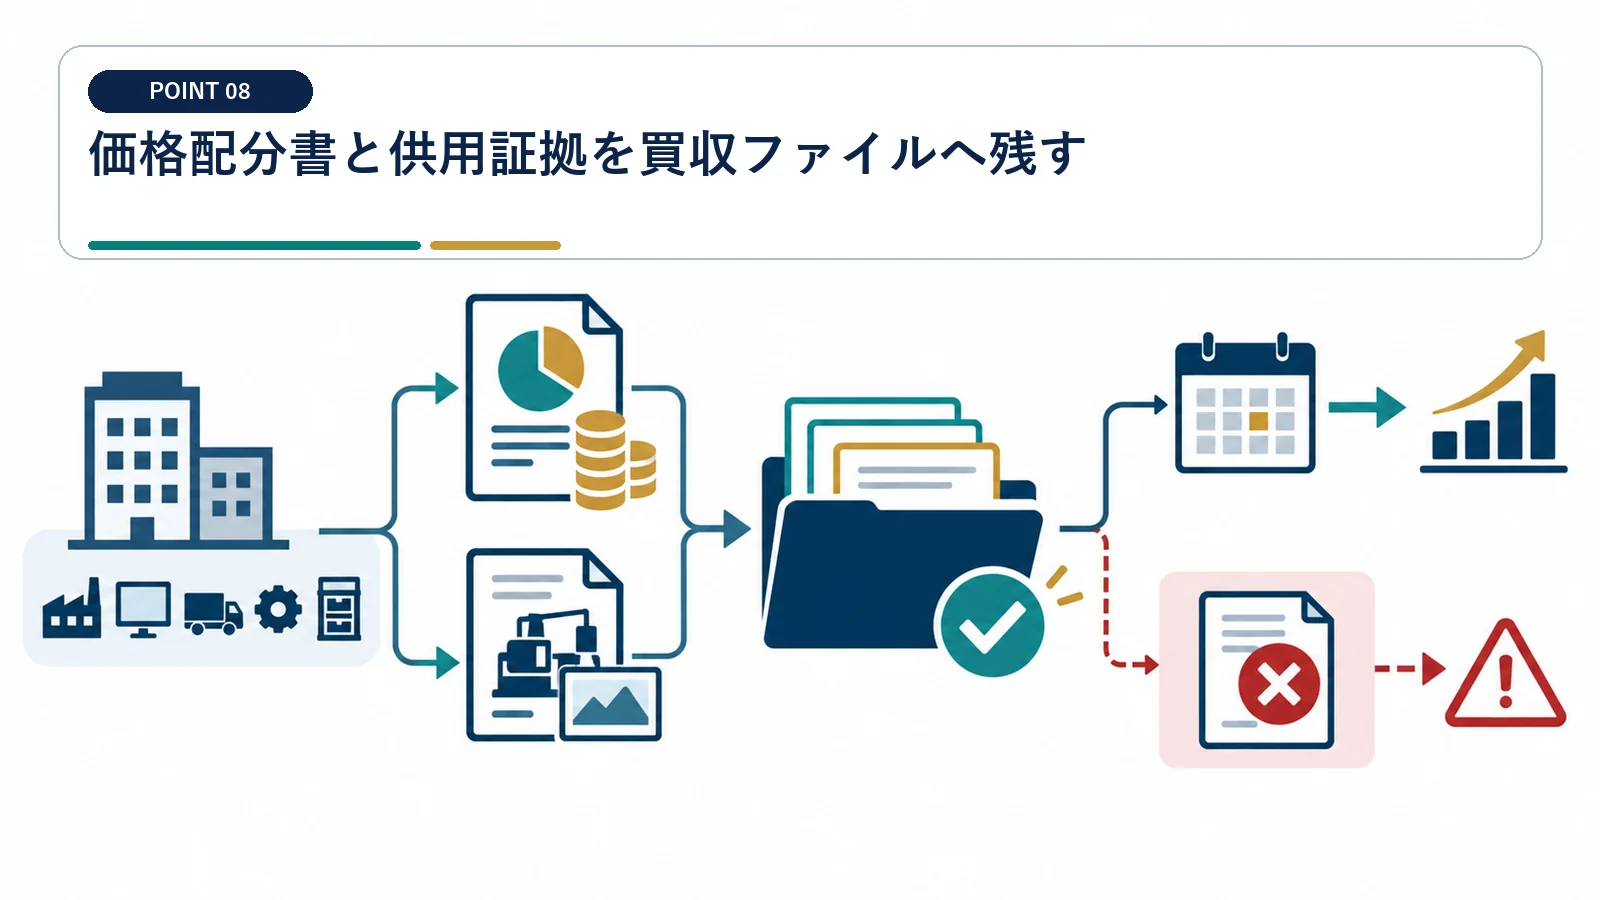
評価根拠と税務台帳を取得時から整えることが、償却と将来売却の双方の防御になります。
取得価額配分の根拠を一つの索引にまとめる
事業譲渡契約、価格配分表、鑑定書、事業計画、DD報告、取締役会資料を索引化します。各資料の数値が最終契約と一致するかをクロージング後に確認します。
税務調査では、なぜ営業権が存在し、その金額になったかを説明できる資料が必要です。 価格配分の根拠は契約書、鑑定、事業計画、DD報告をまとめて保存します。
税務台帳を5年後の出口まで引き継ぐ
営業権は買収年度だけの論点ではありません。 税務台帳には取得根拠、供用日、毎期償却、残存簿価を引き継ぎます。
毎期の償却、追加対価、事業廃止、再譲渡、減損を記録し、残存簿価を管理します。担当者が変わっても供用日と取得根拠を説明できる形で保存します。
企業結合会計では取得原価の配分とのれんの会計処理が定められています。
事業譲渡を含むM&Aでは専門家の支援内容、契約、手数料、重要事項を確認して進める必要があります。
事業譲渡ののれん償却でよくある質問
税務上ののれんは何年で償却しますか?
営業権に該当すれば法定耐用年数5年で、取得年度は供用月数に応じて計算します。
譲渡代金の残額はすべてのれんですか?
いいえ。識別可能な資産・負債へ時価で配分し、超過収益力の実在を確認します。
のれんに消費税はかかりますか?
営業権の譲渡は一般に課税取引として検討します。土地など非課税資産とは分けます。
会計で減損したら税務でも損金ですか?
会計上の減損と税務上の損金要件は別です。残存簿価と申告調整を確認します。
