
非上場株式を法人へ低額譲渡|所得税法59条の2分の1基準と通達59-3
個人株主が非上場株式を法人へ安く売ると、売主と買主法人の双方に課税問題が生じます。対価が時価の2分の1未満なら、売主は所得税法59条で時価課税されます。半額以上でも同族会社なら、所得税基本通達59-3と所得税法157条を確認します。
個人が非上場株式を発行会社以外の法人へ低額譲渡する場面を扱います。個人間のみなし贈与や、発行会社への自己株売却のみなし配当とは区別します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株価算定書と時価の根拠
- 売主と法人の資本・人的関係
- 対価と時価の割合・取得費
- 個人側と法人側の仕訳・税額試算
法人への低額譲渡は売主と法人の両側に課税が生じ得る
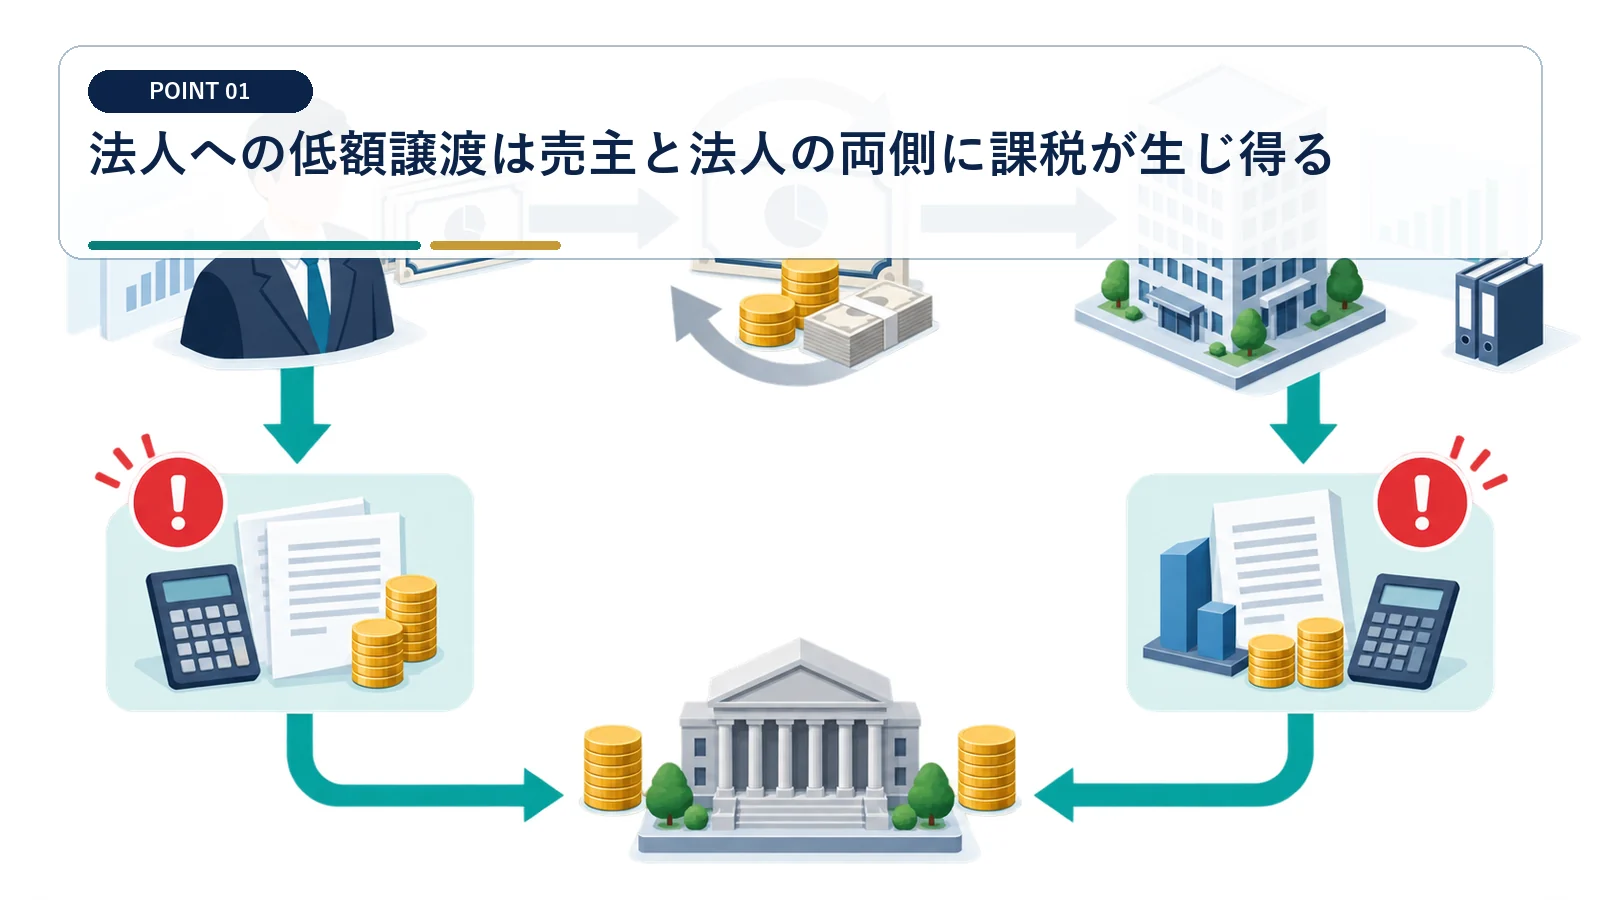
売主は所得税、買主法人は法人税の視点から、実際の対価と時価の差を処理します。
売主は所得税法59条のみなし譲渡を先に判定する
対価が時価の2分の1未満なら、契約で受け取る金額ではなく時価が譲渡収入とみなされます。 売主が実際に受け取らない時価差額にも所得税が生じるため、契約前の納税資金試算が必要です。
譲渡株数に1株当たりの所得税上の時価を掛け、契約総額との比率を計算します。半額未満なら、時価から取得費と譲渡費用を引いた利益を基に申告します。
買主法人は株式の時価と受贈益を分けて記録する
法人が時価より安く株式を取得したときは、支払額だけを株式の税務上の取得価額とするのではなく、差額の益金処理を検討します。 法人にとって安く買えたことが、そのまま非課税の利益になるわけではありません。
時価1億円、支払額4,000万円なら、取得価額1億円と差額6,000万円の受贈益等を検討します。会計仕訳、申告調整、有価証券台帳を一致させます。
時価の2分の1未満は所得税法59条の明確な基準
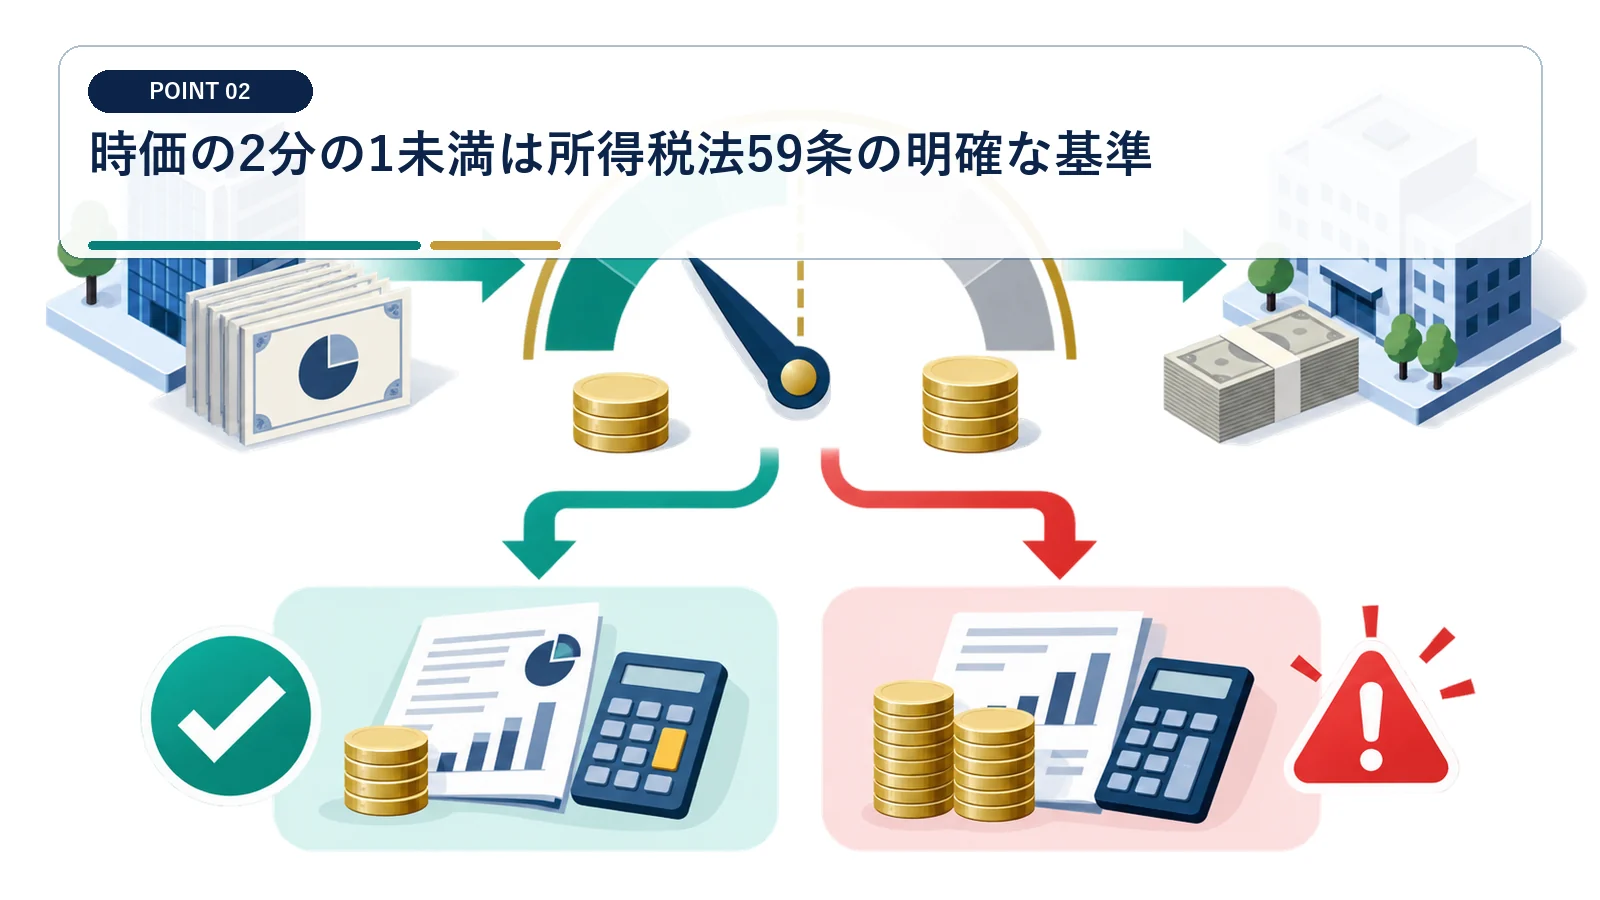
法人を相手とする低額譲渡では、実際の対価が時価の半分を下回るかを数値で判定します。
金銭以外の経済的利益も対価に含める
2分の1判定の対価には、現金だけでなく債務引受けなどの経済的利益も含まれます。 契約名を贈与にしても、債務引受け等の対価があれば、その経済的利益を含めて59条の判定を行います。
契約書から現金、債務引受け、現物交付、相殺債権を抽出し、時価換算します。株式時価と総対価を同じ基準日で比べ、根拠資料を判定表に紐付けます。
一の契約で複数資産を渡すなら契約全体で比較する
一の契約で二以上の資産を法人へ譲渡する場合、原則として契約ごとの時価合計と対価合計で低額性を判定します。 株式だけを切り出して判定するか、契約全体で判定するかを当事者の都合で使い分けないでください。
非上場株式と貸付金債権などを同じ契約で移す場合、個別価格と合計価格を算定します。所得税基本通達59-4に照らし、恣意的な配分がないか確認します。
所得税基本通達59-3は法人への対価が時価の2分の1以上でも同族会社の行為計算否認を確認するとし、59-4は複数資産を一契約で譲渡した場合に契約全体で低額性を判定すると定めています。
所得税法59条は法人への無償譲渡または時価の2分の1未満の低額譲渡を時価で譲渡したものとし、157条は同族会社の行為で所得税負担が不当に減少する場合の否認を定めています。
売主側の株価は所得税基本通達59-6で読み替える
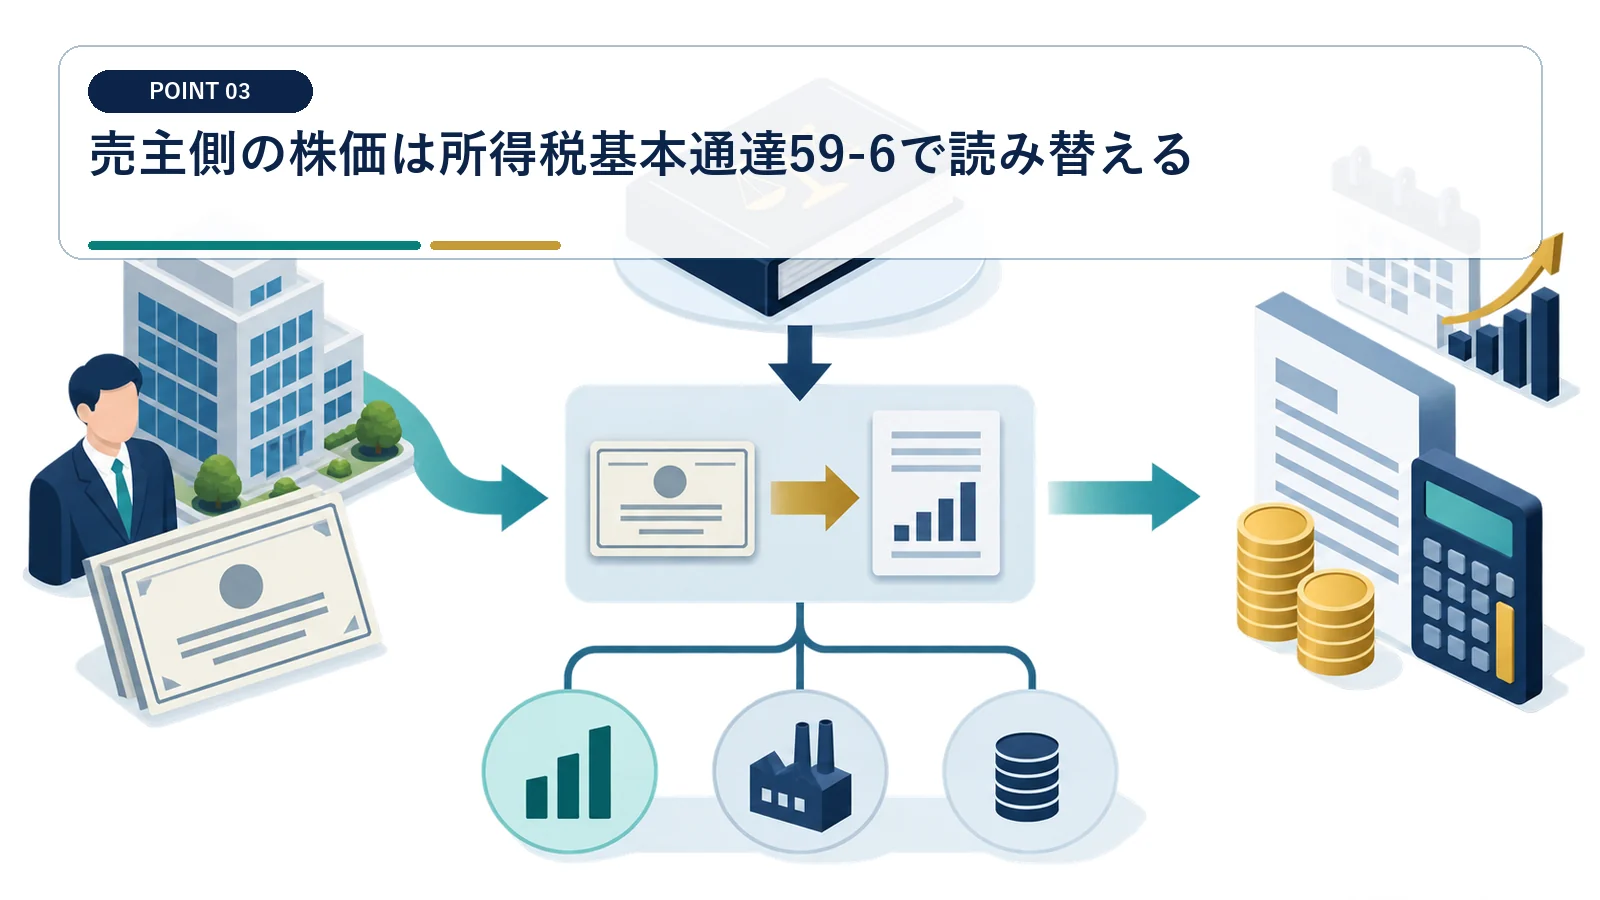
非上場株式の「その時における価額」は、贈与税評価を無修正で使うのではなく59-6の条件を反映します。
譲渡直前の議決権で同族株主区分を判定する
所得税の時価計算では、株式を売る個人とその同族関係者の議決権を譲渡直前に判定します。 買主法人の子会社化後の議決権で、売主の所得税上の株主区分を判定しないでください。
譲渡前の株主名簿、親族・支配関係、議決権制限を一覧にします。中心的な同族株主に該当する場合の小会社読替えなど、59-6の条件を評価メモに記します。
土地・上場株式を譲渡日の価値へ洗い替える
発行会社が土地や上場有価証券を持つ場合、純資産価額計算ではこれらを譲渡時の価値にします。 相続税用の取引相場のない株式の評価明細を、読替えをせず所得税の時価として転用しないでください。
土地の路線価・鑑定、上場株式の基準日価格、含み損益の大きい資産を確認します。法人税額等相当額を控除しないなど、59-6の条件を反映します。
対価が半額以上でも通達59-3と同族会社の行為計算否認を確認する
所得税法59条の明文基準から外れても、同族会社との不合理な取引まで安全とは限りません。
時価の60%で売る理由を第三者に説明できる形にする
時価の2分の1以上の対価なら59条1項2号の低額譲渡には当たりませんが、それだけで同族会社との取引全体が是認されるわけではありません。 時価の51%に設定するだけの価格決定は、59-3が警告する同族会社取引の不合理性への答えになりません。
第三者にも同条件で売るか、割引に経済的理由があるかを文書化します。少数株ディスカウントなら、議決権、譲渡制限、配当、出口の制約を示します。
所得税法157条の否認リスクを税額レンジに入れる
同族会社の行為または計算で所得税の負担が不当に減少すると認められる場合、税務署長が所得を計算し直す可能性があります。 「2分の1以上だから59条は絶対に問題ない」と断定せず、同族会社なら59-3の二段目の確認を行います。
契約価格と専門家算定時価の各譲渡所得、差額税額、延滞税等を比べます。同族関係、取引目的、取得後の配当・売却計画を稟議に含めます。
買主法人は受贈益と株式の税務上の取得価額を整える
低額取得の差額を当期の益金として検討し、時価を将来の譲渡原価へつなげます。
取得日に時価・対価・差額の三つを仕訳資料へ残す
買主法人の利益計算では、安く取得した経済的利益を受贈益等として益金算入する検討を行います。 差額の受贈益だけを申告し、株式の税務上の取得価額を支払額のまま残すと、将来の売却益を二重に計上するおそれがあります。
有価証券台帳に発行会社、株式数、取得日、実際の支払額、取得時時価、差額の仕訳を記録します。会計上の処理と法人税上の処理が異なるときは申告調整を行い、翌期以降の帳簿価額と税務簿価を管理します。
法人税上の時価算定根拠を売主側資料と分ける
売主の所得税通達59-6の計算と、買主法人の法人税上の株価は、根拠法令と読替えが同一とは限りません。 「両者が同じ売買価格を使った」という事実だけで、所得税と法人税の時価算定がどちらも正しいことにはなりません。
法人税基本通達4-1-5・4-1-6を確認し、売買実例、類似会社、純資産等の資料を保管します。同じ評価書を使う場合も、売主用と法人用の計算条件が各税法に適合するかを別にレビューします。
非上場株式を含む一般株式等の譲渡所得等は他の所得と分けて申告し、所得税15%、復興特別所得税、住民税5%の申告分離課税となります。
株式の譲渡所得等は売却額から取得費と売却手数料等を差し引き、購入時の手数料や名義書換料など取得に要した費用は取得費に含まれます。
時価1億円の株式を4,000万円・6,000万円で売る差を比べる
半額未満と半額以上で明文規定の適用は変わりますが、時価根拠と同族会社リスクはどちらにも残ります。
4,000万円譲渡では売主の収入を1億円とみなす
時価1億円に対する対価4,000万円は40%であり、所得税法59条の2分の1未満に該当します。 実際の入金4,000万円より大きい所得税計算基礎になるため、売主の納税後手取りが想定以下になる可能性があります。
売主の取得費を3,000万円、譲渡費用なしとすると、契約価格での利益1,000万円ではなく、時価を基にした7,000万円が譲渡所得の基礎になります。買主法人側は時価差額6,000万円の受贈益等と、株式の取得価額1億円を検討します。
6,000万円譲渡でも59-3の経済合理性審査は残る
時価1億円に対する6,000万円は2分の1以上ですが、同族会社なら価格差4,000万円の理由を説明します。 価格を5,000万円以上にすることは、59条1項の半額基準への対応にすぎず、時価取引の証明にはなりません。
売主は原則として契約対価6,000万円を基に譲渡所得を計算しますが、59-3と157条の対象になるなら時価で再計算されるリスクがあります。買主法人側は差額4,000万円の受贈益等と取得価額を整理し、契約価格・時価の二つの税額を試算します。
契約・株価・議事録を同じ取引日でそろえる
価格だけでなく、なぜその法人が買うのか、株式に何の制約があるのかを実行日の資料で固めます。
譲渡制限株式の承認と買主法人の決裁を先に終える
税務上の時価を算定しても、会社法・定款上の譲渡手続が済まなければ株主名簿を適切に書き換えられません。 当事者が同族関係にあるときほど、価格と取引目的を口頭のみで決めず議事録へ残します。
発行会社の定款と株主名簿から譲渡制限の有無を確認し、必要な取締役会・株主総会等の承認を得ます。買主法人では、取得目的、価格、資金手当、対象会社への支配取得後の計画を決裁資料に記載します。
評価基準日と契約・決済の間の重要変化を反映する
株価を出した後に大口契約、配当、不動産売却等があれば、契約日の価値は変わり得ます。 評価書の日付が古いままでは、取引日の2分の1判定と59-3の合理性を説明できないことがあります。
評価基準日から譲渡日までの月次試算表、資産譲渡、配当、訴訟、大口受注・失注、組織再編を確認します。株価への影響が重要なら評価書を更新し、契約書の単価と税務試算を同じ版にそろえます。
契約前に時価取引案と低額譲渡案の納税後資金を比較する
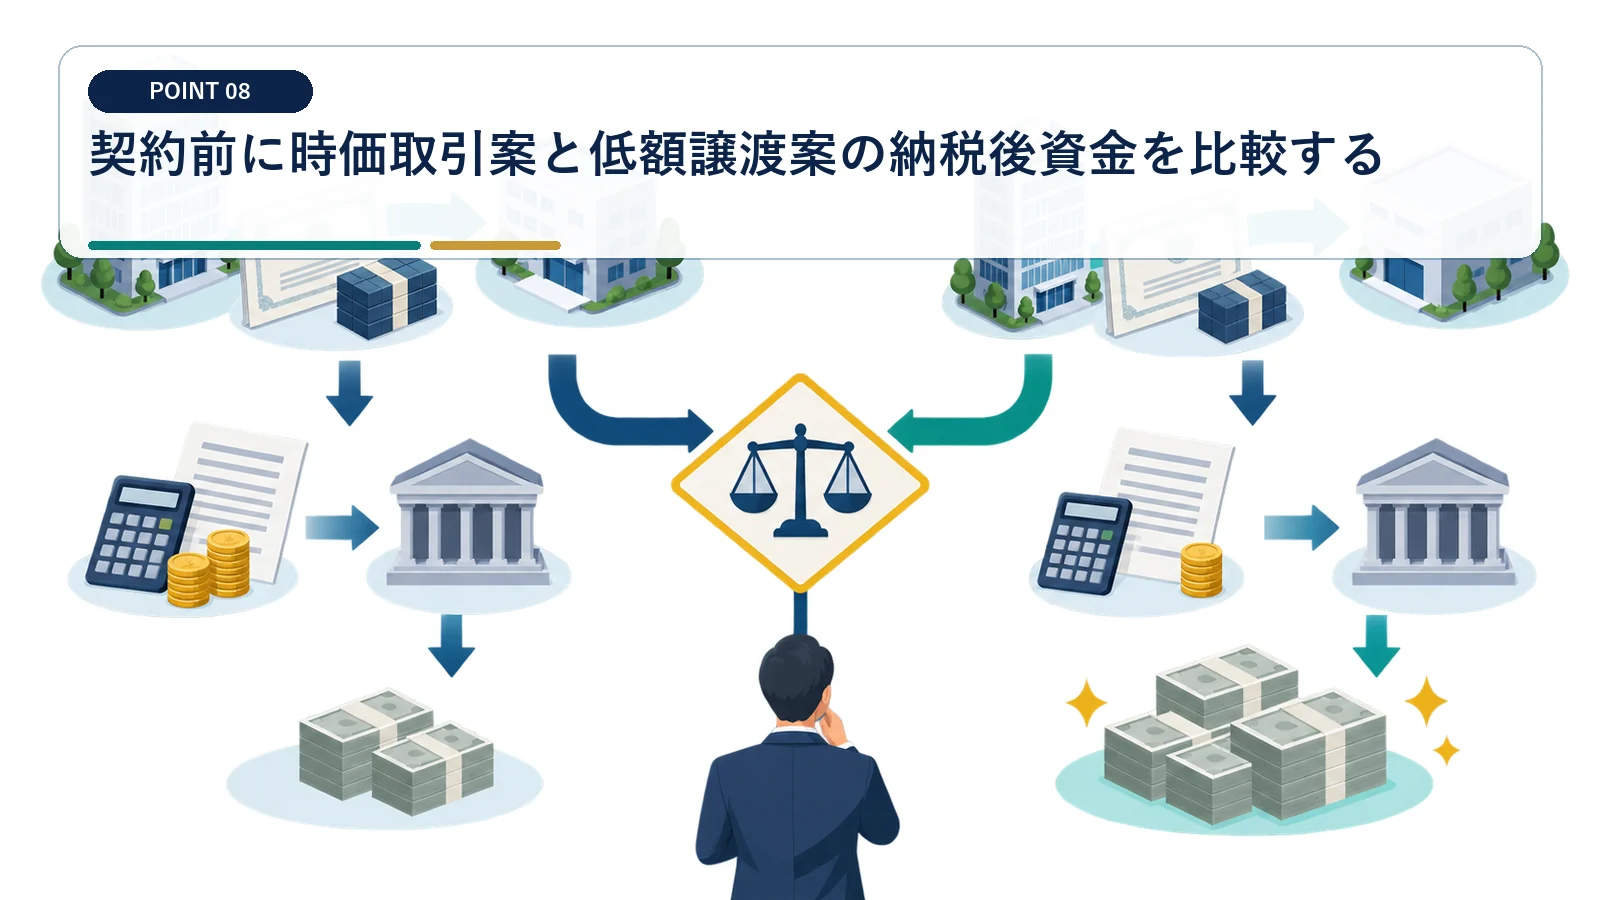
税金の追加負担と税務調査リスクを含めると、表面上の安い売買価格が最適とは限りません。
売主の入金と納税額を価格ケースごとに並べる
低額譲渡は売主の入金を減らす一方、所得税の計算上は時価課税により税額が下がらないことがあります。 安い価格ほど売主の税負担率が下がるとは限らず、2分の1未満では手取りだけが大きく減る可能性があります。
時価100%の売買、75%、51%、40%の売買について、売主の実際入金、譲渡所得の収入金額、税額、納税後手取りを並べます。半額以上のケースにも59-3適用時の上振れ税額を別欄で示します。
買主法人の受贈益税額と買収資金を合計する
買主法人は支払価格が下がっても、時価差額の益金算入による法人税等が増える可能性があります。 売主と買主法人の税額を別々に最小化する試算だけでは、取引全体の資金負担と税務リスクを評価できません。
各価格ケースで、株式代金、時価差額、受贈益等に対する法人税等、専門家費用、納税後現金残高を比べます。買収後の配当収入、株式譲渡予定、議決権の経済価値も入れ、税額だけでなく投資判断として稟議します。
法人税法22条2項は、無償による資産の譲受けから生じる収益を、その事業年度の益金の額に算入すると定めています。
国税庁掲載の裁判資料では、法人が適正価額より低い対価で有価証券を取得した場合、時価と対価との差額を法人税法22条2項の受贈益として益金算入し、その差額も株式の取得価額に含めると整理されています。
非上場株式を法人へ低額譲渡するときの税金の質問
時価の半額で売れば59条のみなし譲渡になりますか?
所得税法59条1項2号の「著しく低い価額」は時価の2分の1未満です。ちょうど2分の1ならその明文基準には当たりませんが、同族会社なら59-3と157条を別に確認します。
対価が時価の60%なら安全ですか?
一律に安全とは言えません。半額以上なら59条1項2号の適用はありませんが、同族会社取引で所得税負担を不当に減らすと認められる場合の行為計算否認リスクが残ります。
買主法人は支払額を株式の取得価額にすればよいですか?
低額譲受では、株式を時価で取得し、時価と支払額の差額を受贈益等として益金算入する検討が必要です。会計上の処理と異なる場合は申告調整を行います。
相続税評価額で法人へ売れば時価取引になりますか?
自動的にはなりません。売主の所得税上の時価は所得税基本通達59-6の読替え条件を反映し、買主法人側でも法人税上の時価算定を別に確認します。
市場有価証券等以外の株式は、適正な売買実例、公開時の公募価格、類似法人株式への比準、純資産価額等の順に参酌して通常取引価額を求めます。
財産評価基本通達の例で非上場株式を評価する場合、中心的な同族株主なら小会社として計算し、土地・上場株式は評価時の価額へ直し、法人税額等相当額を控除しません。
59条の半額基準と同族会社リスクを取引前に整理します
売主の所得税上の時価、買主法人の受贈益・取得価額、59-3のリスクを数値で比べ、納税後の資金を確認します。 個別の税務判断と申告は税理士が確認します。
