
売却前の税務シミュレーション相談|税額・手取り・納税資金の試算方法
不動産、株式、会社資産を売却するとき、提示価格だけでは手元に残る金額は分かりません。売主、取得費、所有期間、売却費用、借入返済、特例、決済時期を契約前に整理すると、税額だけでなく自由に使える現金と納税月まで比較できます。
概算税額、決済時手取り、納税後残高、条件変更の影響を可視化します。
相談は、価格や取引方式を変更できる契約締結前が適しています。個人の不動産、個人の株式、法人の資産売却を別の計算表にし、基準・下振れ・条件変更の複数ケースで、概算税額、売却費用、借入返済後の手取り、納税時期を確認してください。
本記事は、高額資産の売却を予定する個人・法人向けに、契約前の税務シミュレーションの進め方を解説します。具体的な税率や特例の適用は、資産・売主・年度ごとに税理士へ確認してください。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 売却・決算の契約書と工程表
- 直近申告書・試算表・資産明細
- 顧問・仲介会社から受けた提案
- 税額・手取り・納税資金の比較条件
- 売却前の税務シミュレーションで分かること
- 売主と売却対象で計算レーンを分ける
- 不動産売却は譲渡所得の基礎資料から試算する
- 譲渡費用と取得費に入る金額を証拠で分ける
売却前の税務シミュレーションで分かること
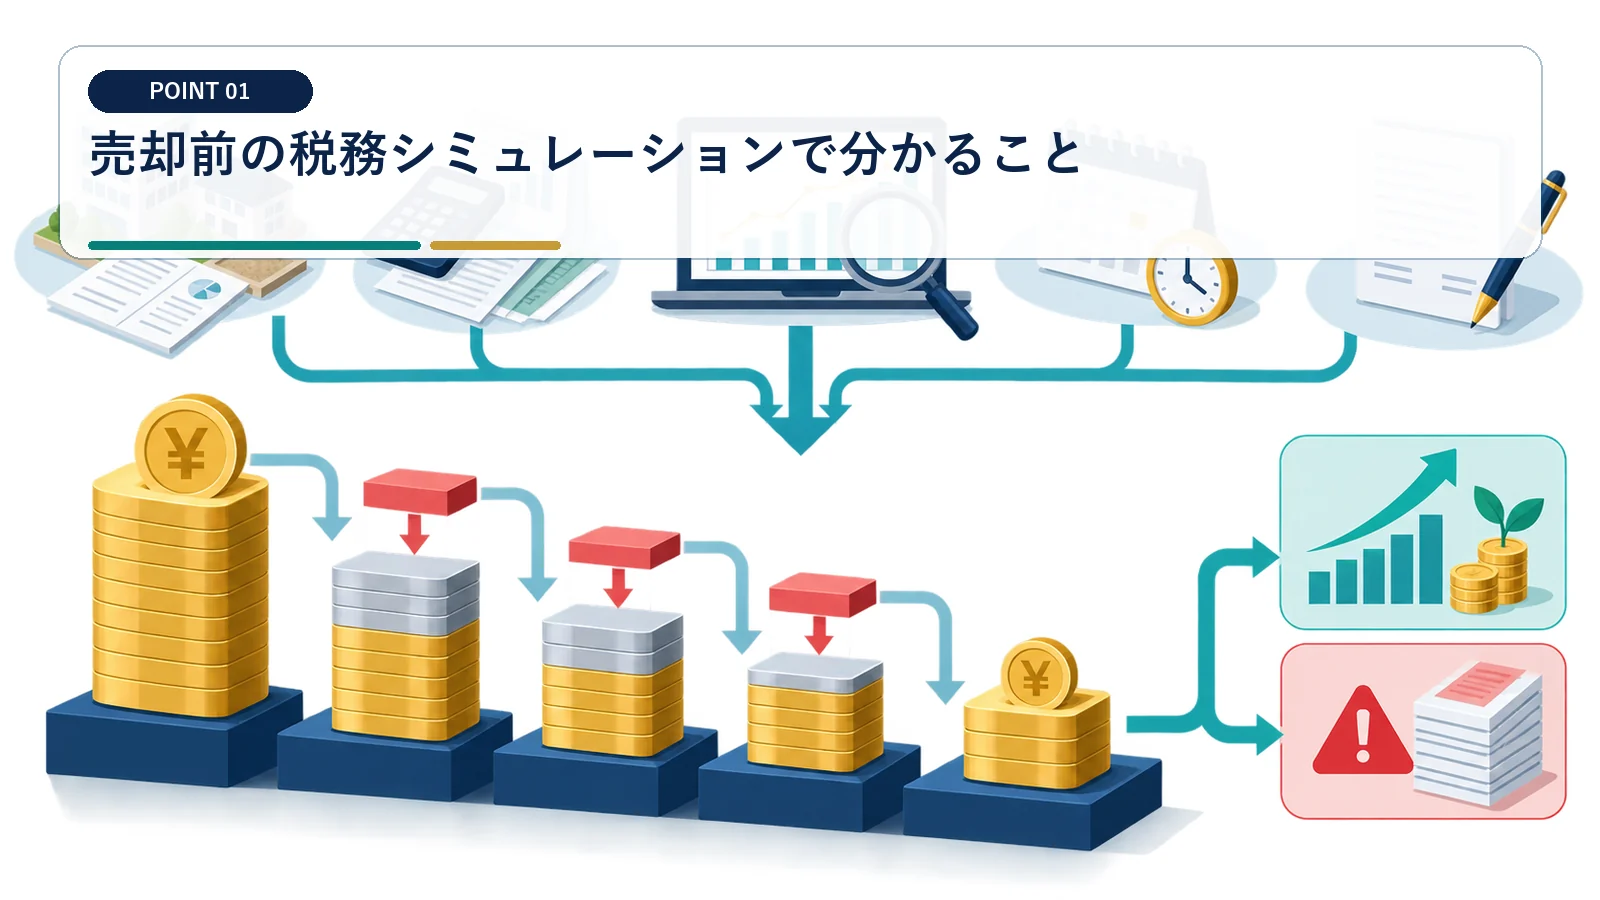
概算税額、決済時手取り、納税後残高、条件変更の影響を可視化します。
売却価格から納税後手取りまで一本につなぐ
税額だけでなく、仲介費用と借入返済を含む資金の動きを計算します。 借入元本の返済は手取りを減らしますが、譲渡益の費用になるとは限りません。
売却価格から売却費用、債務返済、税額を順に控除し、決済日と納税後の二つの残高を示します。源泉徴収や手付金、分割払いがある場合は、受取時期ごとの入出金へ分けます。
未確定条件を幅のある数字で示す
取得費や価格が未確定でも、相談を契約後まで待つ必要はありません。 概算税額を申告時の確定税額として資金配分しないでください。
判明している金額、見積額、不明額を色分けし、基準・下振れ・上振れの三ケースを作ります。未確定項目には必要資料と確認期限を付け、契約交渉中に再計算します。
売主と売却対象で計算レーンを分ける
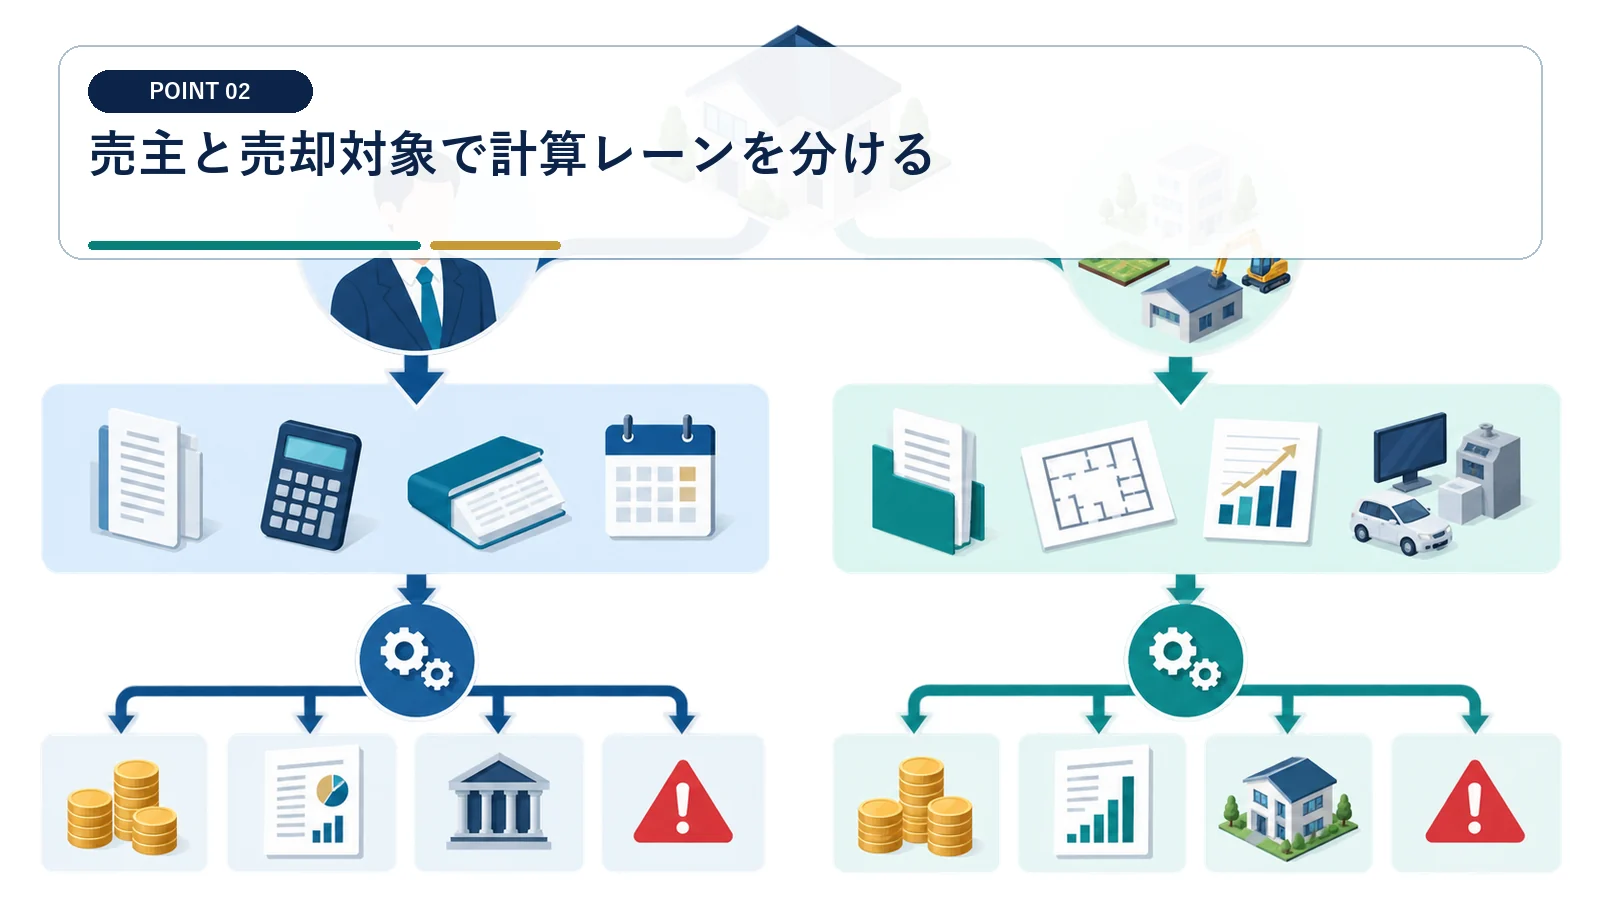
個人不動産、個人株式、法人資産では所得区分と確認資料が異なります。
契約当事者と資産の名義を確認する
会社経営者の取引でも、個人保有株式と法人保有不動産は別の計算です。 売主と売却代金の帰属を確定しなければ、一つの税率でまとめて計算することはできません。
登記、株主名簿、固定資産台帳、契約案から、売主、買主、対象資産、持分を確定します。共有資産や関連会社間取引では、持分別の対価と費用負担も記録します。
資産譲渡と株式譲渡を別々に比較する
会社売却では、株主が株式を売る案と会社が事業資産を売る案で資金の帰属が変わります。 法人に残る現金と株主個人の手取りを合算して表示しないでください。
株式譲渡は株主側の手取りを、資産譲渡は法人側の売却損益と、その後に個人へ資金を移す方法を分けて試算します。消費税、繰越欠損金、退職金、配当などの追加論点は該当する場合だけ織り込みます。
不動産の譲渡所得を、収入金額から取得費と譲渡費用を控除して計算する基本。
土地建物の取得費と、建物取得費から控除する減価相当額の説明。
不動産売却は譲渡所得の基礎資料から試算する
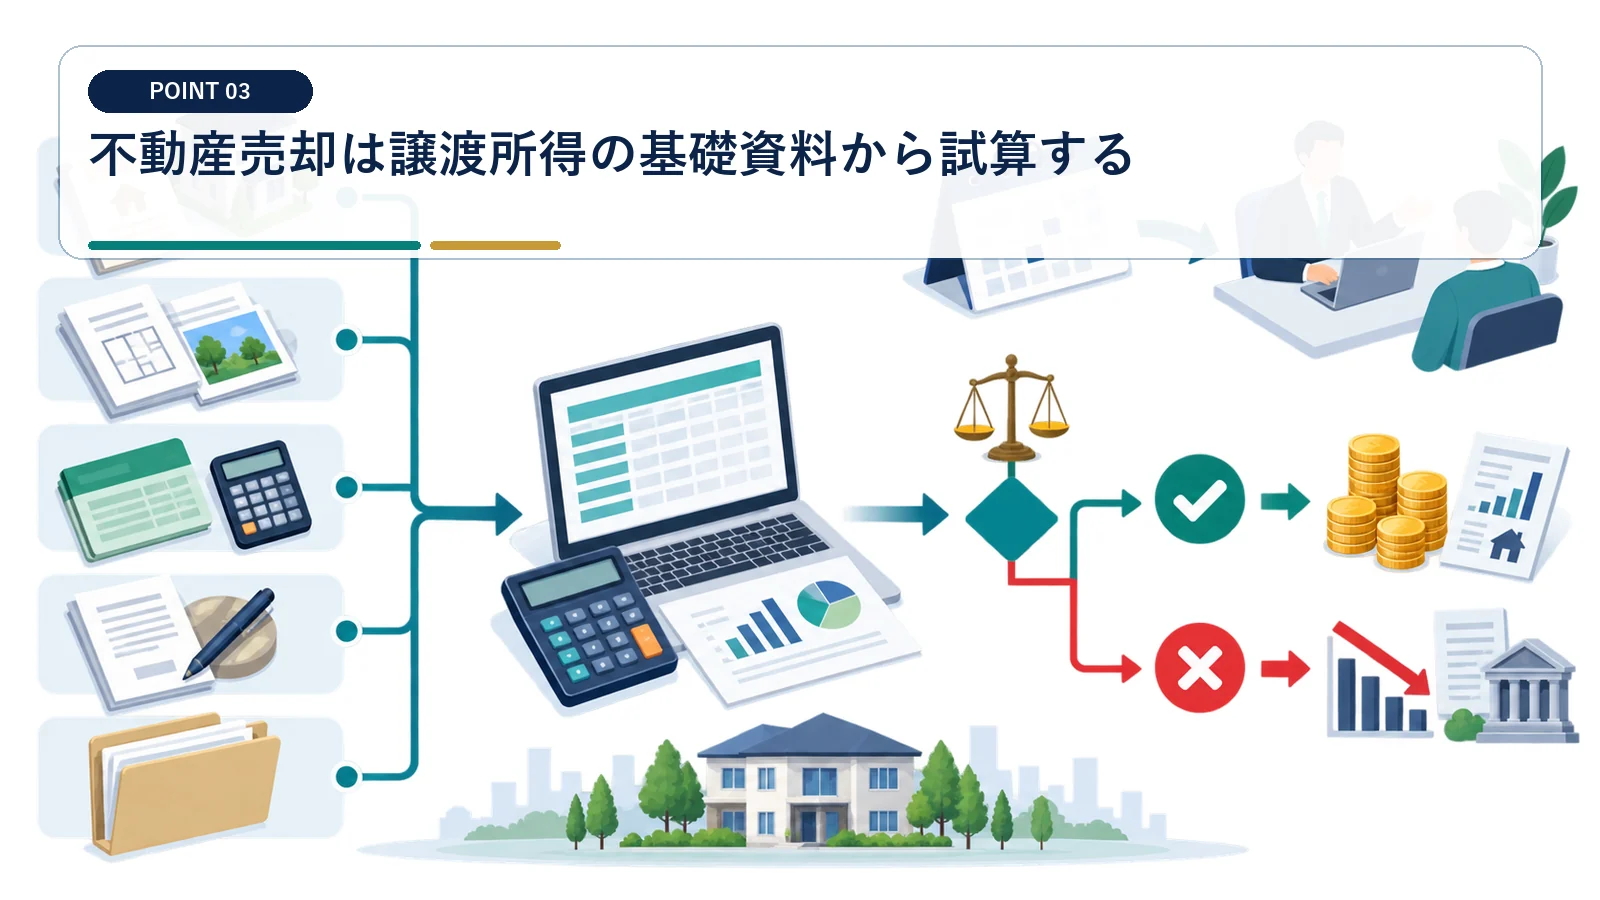
売却価額から取得費と譲渡費用を控除し、所有期間や特例を確認します。
取得費を土地と建物に分けて復元する
建物の取得費は、購入額をそのまま残すのではなく減価相当額を控除します。 購入時資料がない場合に、根拠なく希望額を取得費へ置くことはできません。
売買契約書、精算書、仲介手数料、登記費用、改良費の資料を集め、土地・建物の取得価額を区分します。建物は用途・構造・取得時期を確認し、売却時までの減価相当額を反映します。
所有期間と特例の基準日を確認する
長期・短期の区分や居住用特例は、契約年と事実関係で変わります。 売却を数日ずらせば必ず長期譲渡になる、という判定はできません。
取得日、相続日、売却予定年の1月1日時点の所有期間、居住履歴を時系列にします。相続資産では被相続人の取得日・取得費の引継ぎや、相続税額の取得費加算の期限・要件も別に確認します。
譲渡費用と取得費に入る金額を証拠で分ける
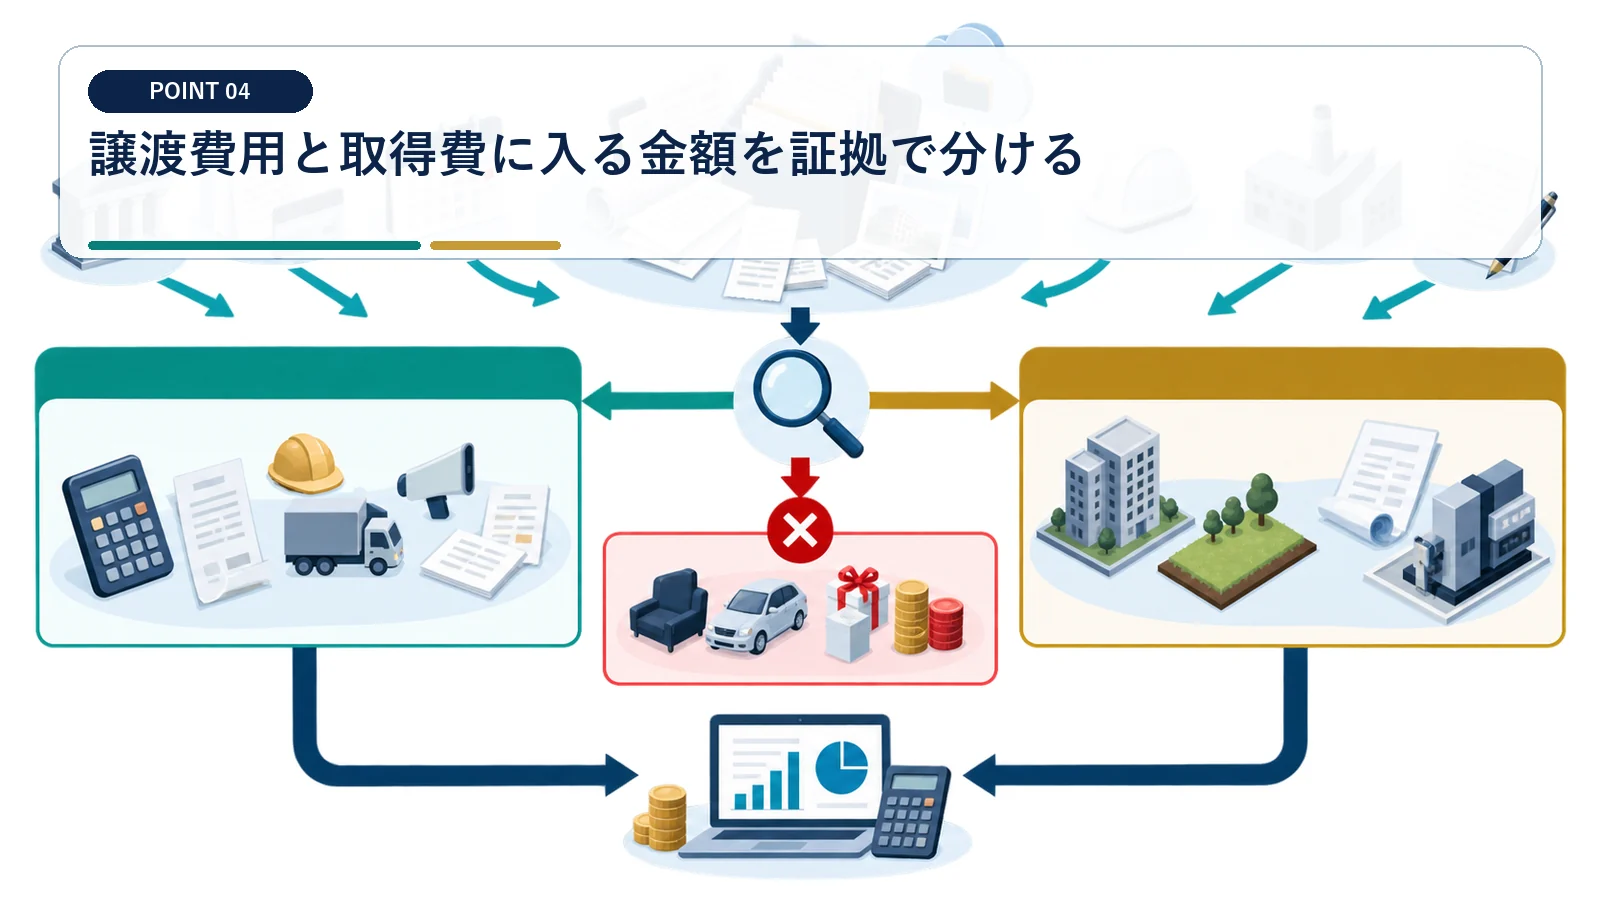
売却に直接必要な費用と、保有中の維持費を混同しないよう整理します。
売却のために直接支出した費用を抽出する
仲介手数料、印紙、立退料などは、取引との直接関係を資料で確認します。 固定資産税や通常の修繕費は、原則として譲渡費用に含まれません。
見積書と契約書から、仲介、測量、解体、立退き、広告、契約書印紙などを一覧にします。各費用について支払者、支払日、売却との関係、請求書の有無を記録し、税理士が譲渡費用該当性を判定します。
資料不足は代替証拠と感応度で扱う
古い資産では契約書が見つからず、取得費が試算の最大変数になることがあります。 資料探索を決済後まで先送りすると、手取り計画の誤差が大きくなります。
通帳、ローン契約、登記資料、工事請負契約、当時の申告書など代替資料を探します。確認できた取得費と未確認額を分け、未確認額がゼロの場合と証明できた場合で税額の幅を示します。
価格・時期・取引方式を複数ケースで比べる
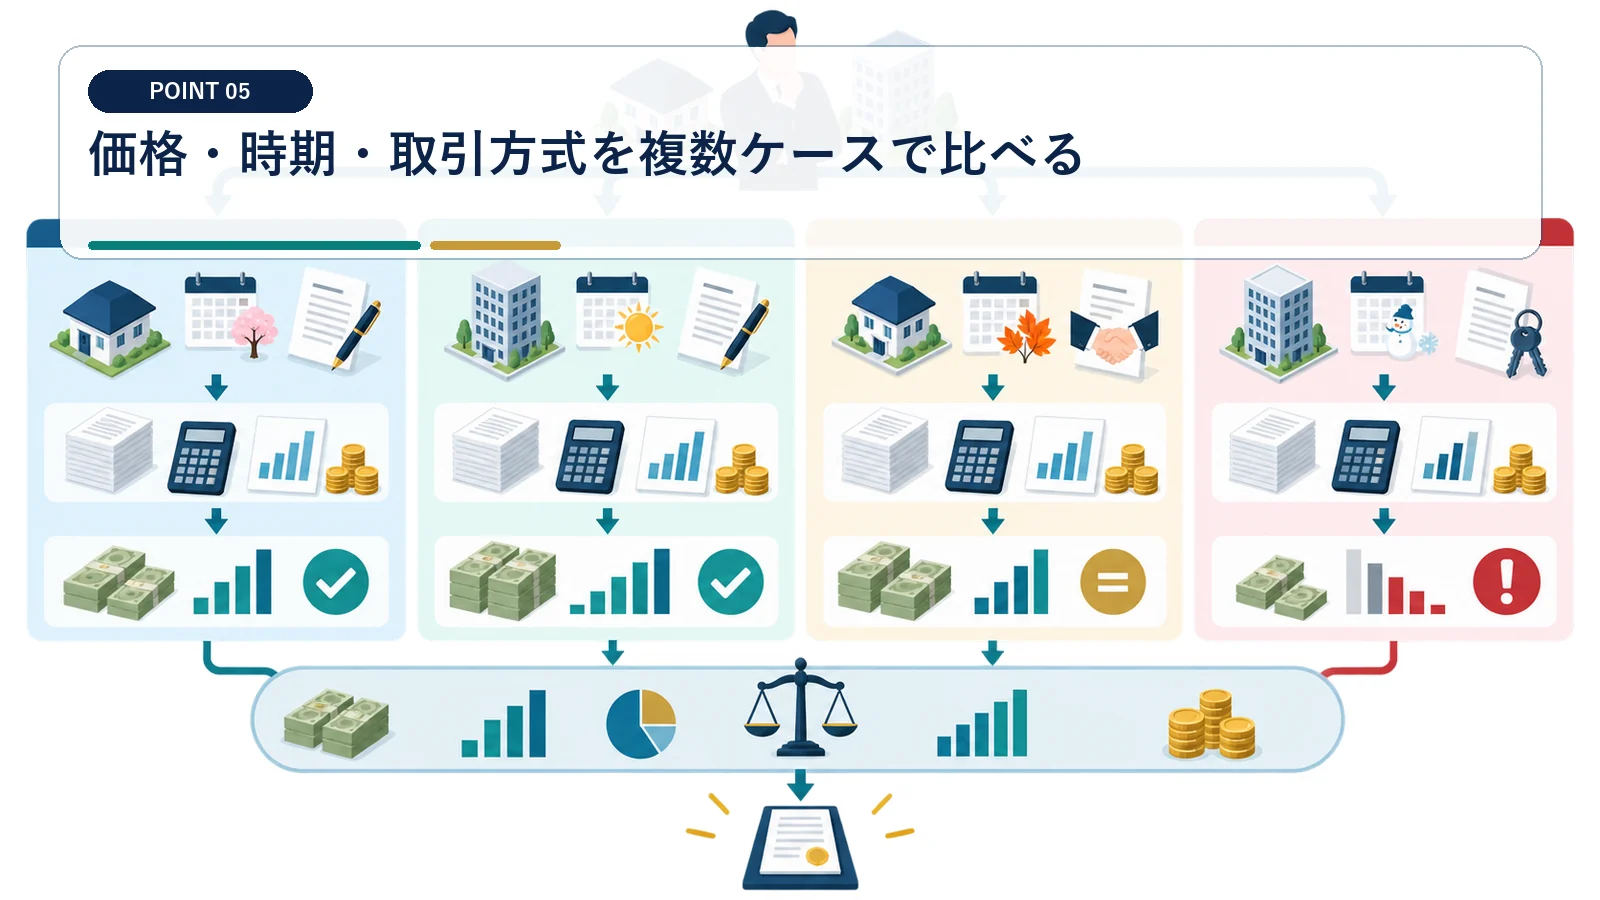
一つの予想価格ではなく、交渉で動く条件ごとの税引後手取りを確認します。
価格変動を手取り差へ換算する
値上げ額がそのまま手取り増加額になるわけではありません。 税率を一律に掛ける簡易計算では、所得区分や特例を反映できません。
基準価格から5%または10%上下したケースを置き、増減する仲介手数料、税額、成功報酬を再計算します。価格差のうち納税後に残る額を示し、交渉で譲れない下限価格を決めます。
一括・分割・条件付対価の時期を確認する
受取方法が変わると、資金繰りと税務上の収益時期がずれる場合があります。 現金を受け取った年と課税される年が常に一致するとは限りません。
手付金、残代金、分割払い、アーンアウトの金額と支払条件を契約案から転記します。課税時期は契約と税法上の取扱いを税理士に確認し、未回収なのに納税が先行するケースを資金表へ反映します。
譲渡費用に含まれる費用と、修繕費・固定資産税等の除外に関する基本的な取扱い。
土地建物の長期譲渡所得の区分と税額計算。
特例と損失は要件・併用・期限を確認する
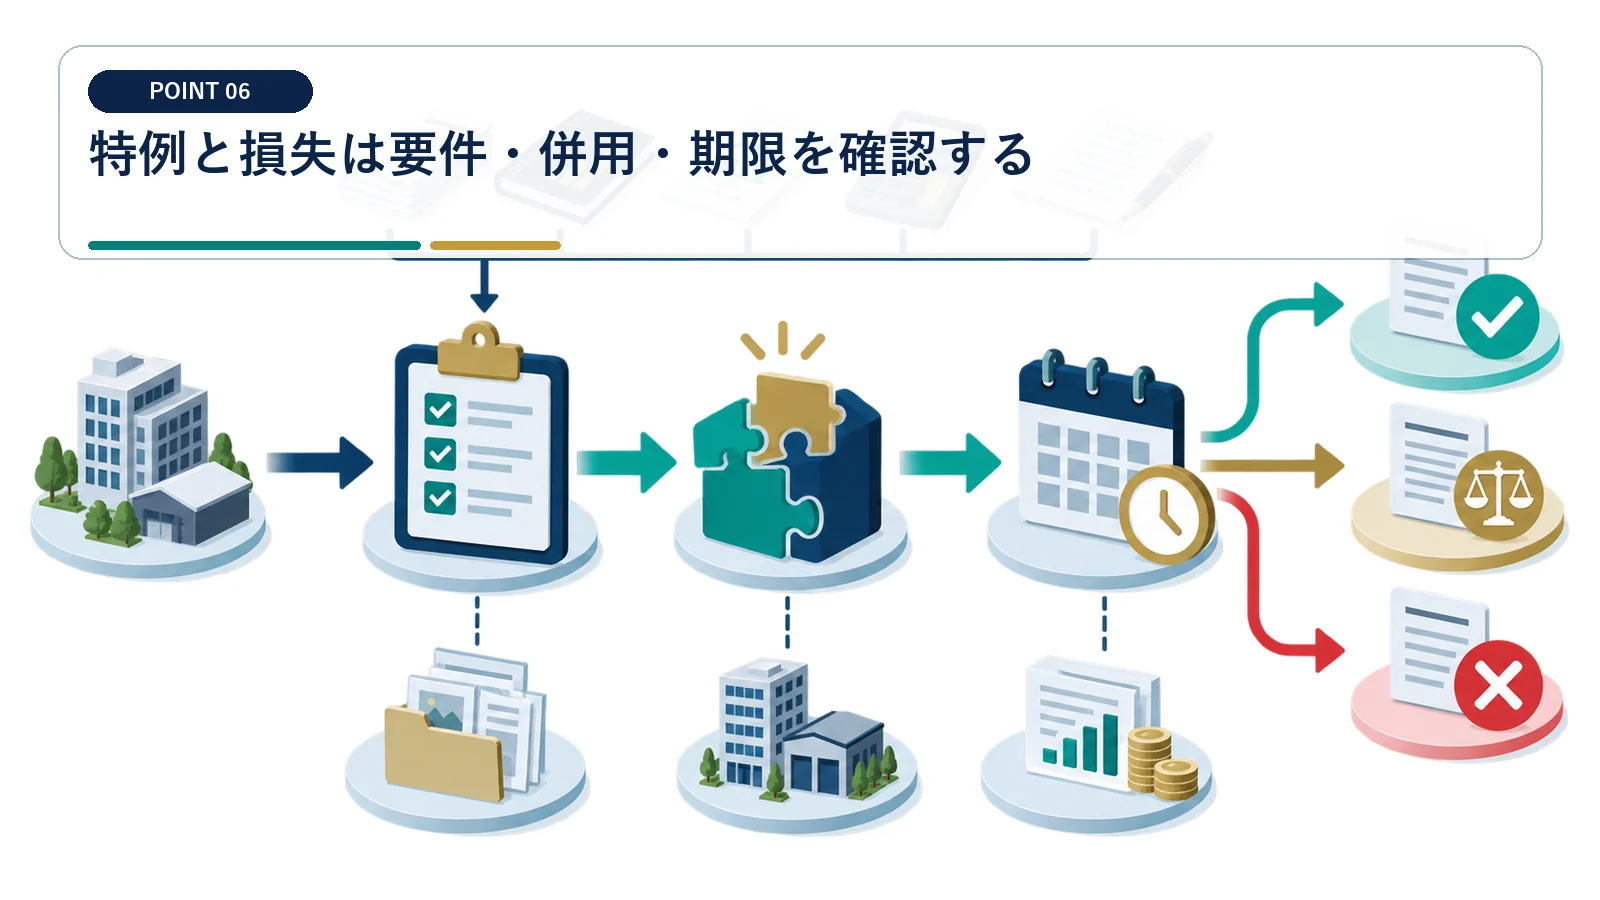
名称だけで適用せず、売主・資産・契約・申告の条件を一つずつ照合します。
候補制度を適用要件表へ落とす
居住用、相続、事業承継などの制度は、対象と期限が異なります。 特例名を知っているだけでは、適用要件を満たしたことになりません。
制度ごとに所有者、使用状況、取得経緯、売却先、売却価額、契約日、申告書類を一覧にします。該当、非該当、要確認を分け、税額試算では確認済みの制度だけを確定ケースへ入れます。
併用制限と将来取引への影響を比べる
当該売却で有利な制度が、住宅取得や別資産の売却に影響することがあります。 最も控除額が大きい制度が、複数年合計で最も有利とは限りません。
同一年・前後年の取引を税理士へ伝え、特例同士の併用、繰越、申告要件を確認します。当期税額だけでなく、選ばなかった制度の将来価値も比較表へ記載します。
相談時に渡す資料と受け取る成果物
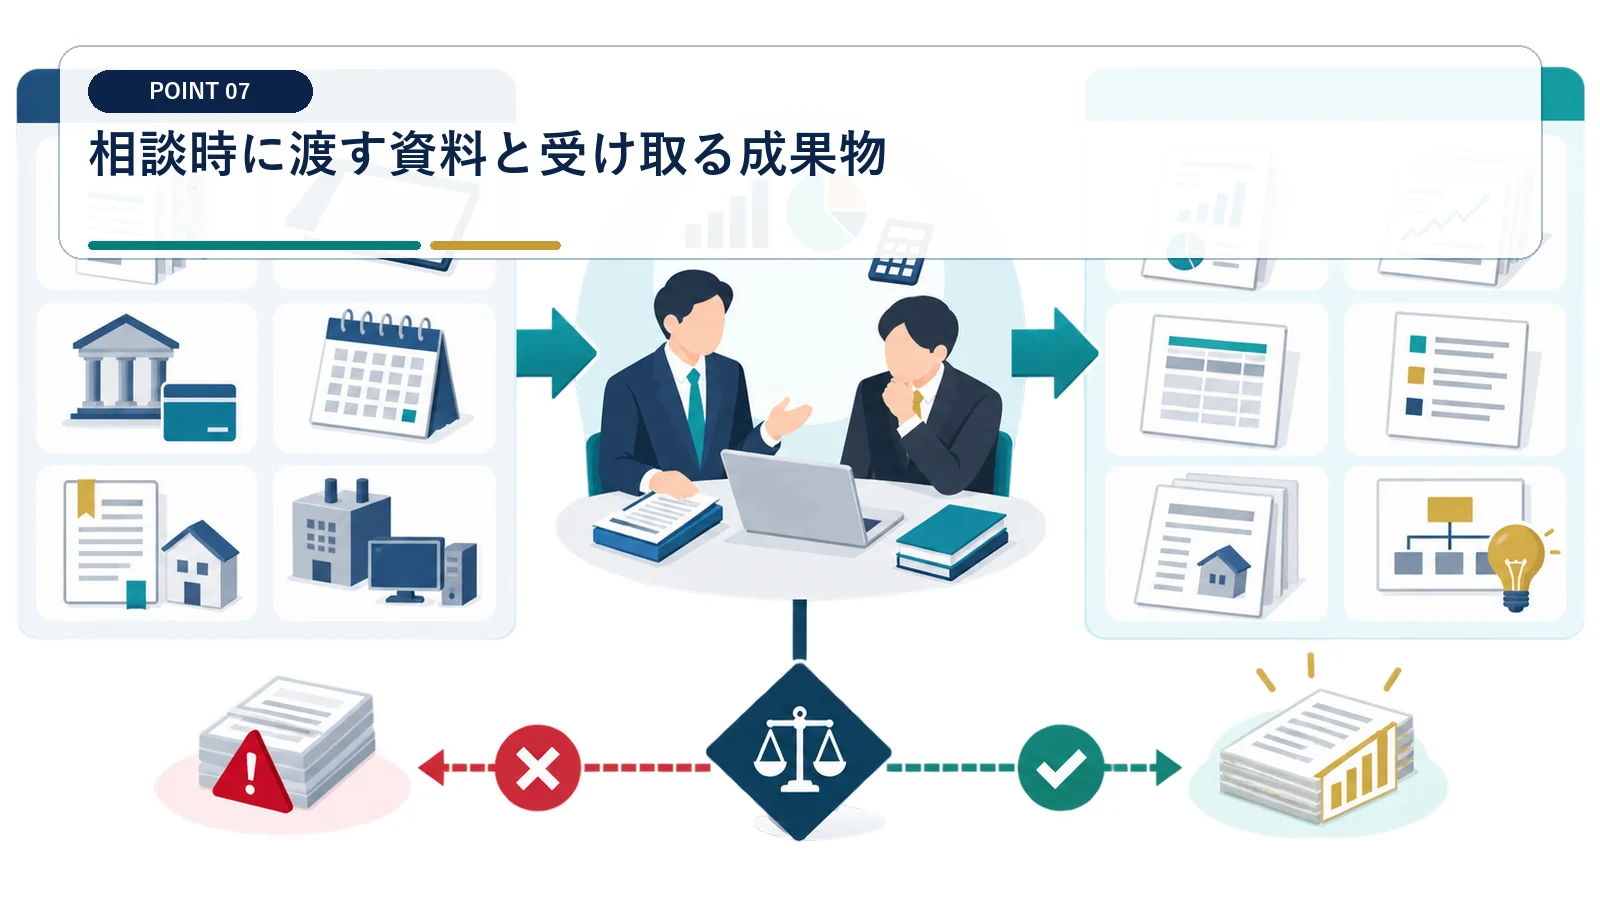
再計算できる前提表と、契約判断に使える資金表をそろえます。
取引資料を売主・資産別に束ねる
資料が混在すると、別の資産の取得費や借入を誤って計算する原因になります。 口頭で伝えた取得費は、申告時に裏付け資料の確認が必要です。
売却契約案、取得契約、費用見積り、登記・株主資料、借入残高、過去申告書、特例関係資料を用意します。ファイル名に売主、資産、日付を入れ、原本の所在と不足資料を台帳へ記録します。
税額表と資金繰り表を別々に受け取る
税務上の利益と銀行口座に残る現金は異なる計算です。 最終価格が変わったら、契約締結前と決済前に試算を更新します。
成果物には前提一覧、計算式、制度判定、税額レンジ、納付時期、未確定事項を含めます。別表で売却代金、費用、借入返済、手付金、税金を月別に並べ、納税後残高を確認します。
契約前に試算を意思決定へ反映する
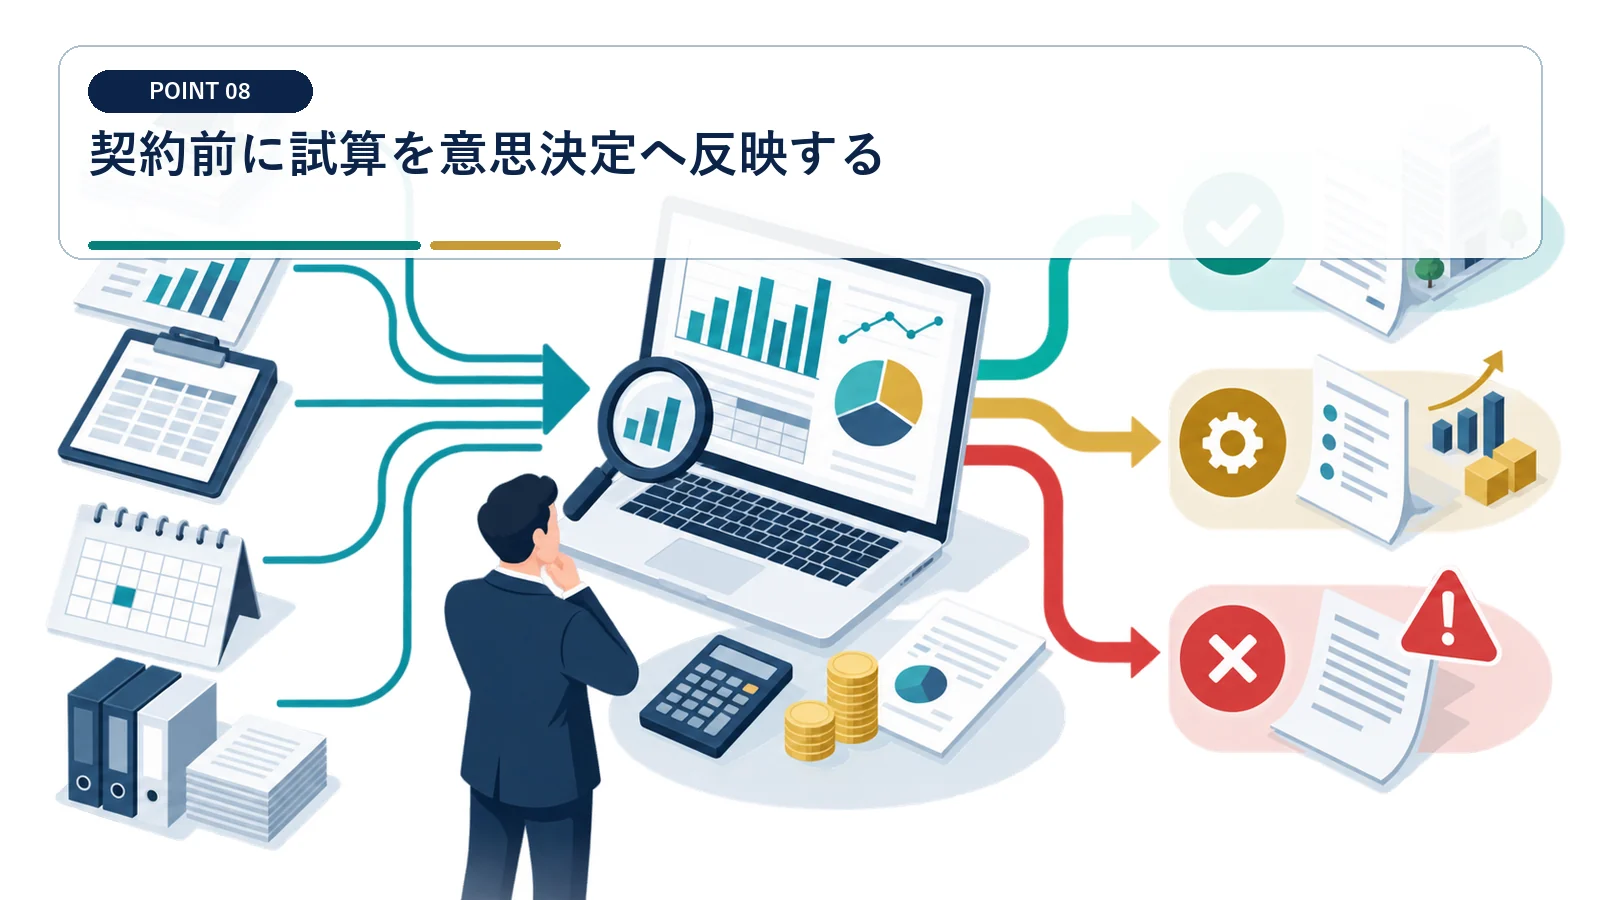
価格下限、契約条件、納税準備、専門家の担当を確定します。
手取り目標から交渉条件を逆算する
必要資金が決まっている場合は、表面価格ではなく納税後残高から判断します。 税務だけでなく、売却不成立のリスクも含めて交渉方針を決めてください。
借入返済、生活・事業資金、次の投資、予備費を合計し、必要な納税後手取りを設定します。各価格ケースと照合し、価格、費用負担、決済日、分割条件の交渉下限を決めます。
申告・納付までの担当と資金を確保する
売却が完了しても、申告と納税が終わるまで資金管理は続きます。 売却代金を全額使うと、後日の納税資金が不足するおそれがあります。
税理士、仲介、弁護士、金融機関の担当範囲を確定し、申告期限と納付方法を予定表へ入れます。税額レンジの上限を基準に別口座へ資金を留保し、確定税額が出る前の分配や再投資を抑えます。
土地建物の短期譲渡所得の区分と税額計算。
相続等で取得した資産の取得費・取得時期を引き継ぐ基本。
売却前の税務シミュレーションでよくある質問
売却価格が決まる前でも相談できますか?
できます。価格を複数ケースで置き、取得費や費用の未確定部分は幅で示します。契約条件が固まるたびに更新すれば、交渉下限と納税資金を早い段階で把握できます。
借入残高は譲渡所得から控除できますか?
借入元本の返済は通常、譲渡所得の取得費や譲渡費用そのものではありません。一方で決済時手取りは減るため、税額計算とは別の資金繰り表で控除します。
取得時の契約書がなくても試算できますか?
暫定試算は可能です。通帳、ローン、登記、過去申告書、工事資料などを探し、確認できた額と未確認額を分けます。最終申告では根拠資料に基づく判定が必要です。
相談は契約後でも間に合いますか?
申告の確認はできますが、価格、売主、取引方式、決済時期を変える余地は小さくなります。可能なら基本合意や売買契約の前に初回試算を行い、最終契約前に更新してください。
一定期間内に相続財産を譲渡した場合の相続税額の取得費加算の要件。
個人が株式等を譲渡した場合の所得区分と計算の基本。
売買契約の前に、納税後に残る金額を確認します
不動産・株式・法人資産を区分し、価格、取得費、費用、借入、特例を反映した複数ケースを作成します。契約交渉に使える手取り下限と納税資金まで整理します。 個別の税務判断と申告は税理士が確認します。
