
法人が決算前に税理士へスポット相談する方法|期限・資料・成果物を整理
顧問税理士がいても、決算前の大幅黒字や特殊取引だけを別の税理士へ相談することは可能です。ただし、残り日数が少ないほど選べる対策は限られます。まず利益予測を固め、実行期限が残る論点と、申告で正しく処理する論点を分けることが重要です。
利益予測、税額試算、選択肢の比較、申告論点の整理を短期で行います。
スポット相談が機能するのは、相談範囲、資料、回答期限、申告への引継ぎを着手時に決めた場合です。直近の試算表、総勘定元帳、前期申告書、固定資産・在庫・給与・契約資料を渡し、基準ケース、選択肢、期限、税引後資金、必要証憑を成果物として受け取ります。
本記事は、法人の決算前に特定論点だけを外部税理士へ依頼する方法を扱います。無資格者への税務相談や、決算後に取引事実を作り替える行為を勧めるものではありません。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 売却・決算の契約書と工程表
- 直近申告書・試算表・資産明細
- 顧問・仲介会社から受けた提案
- 税額・手取り・納税資金の比較条件
- 決算前のスポット相談で依頼できる範囲
- 相談時期は残り日数と意思決定期限で決める
- 初回相談にそろえる会計・税務資料
- 固定資産・在庫・人件費の資料を追加する
決算前のスポット相談で依頼できる範囲
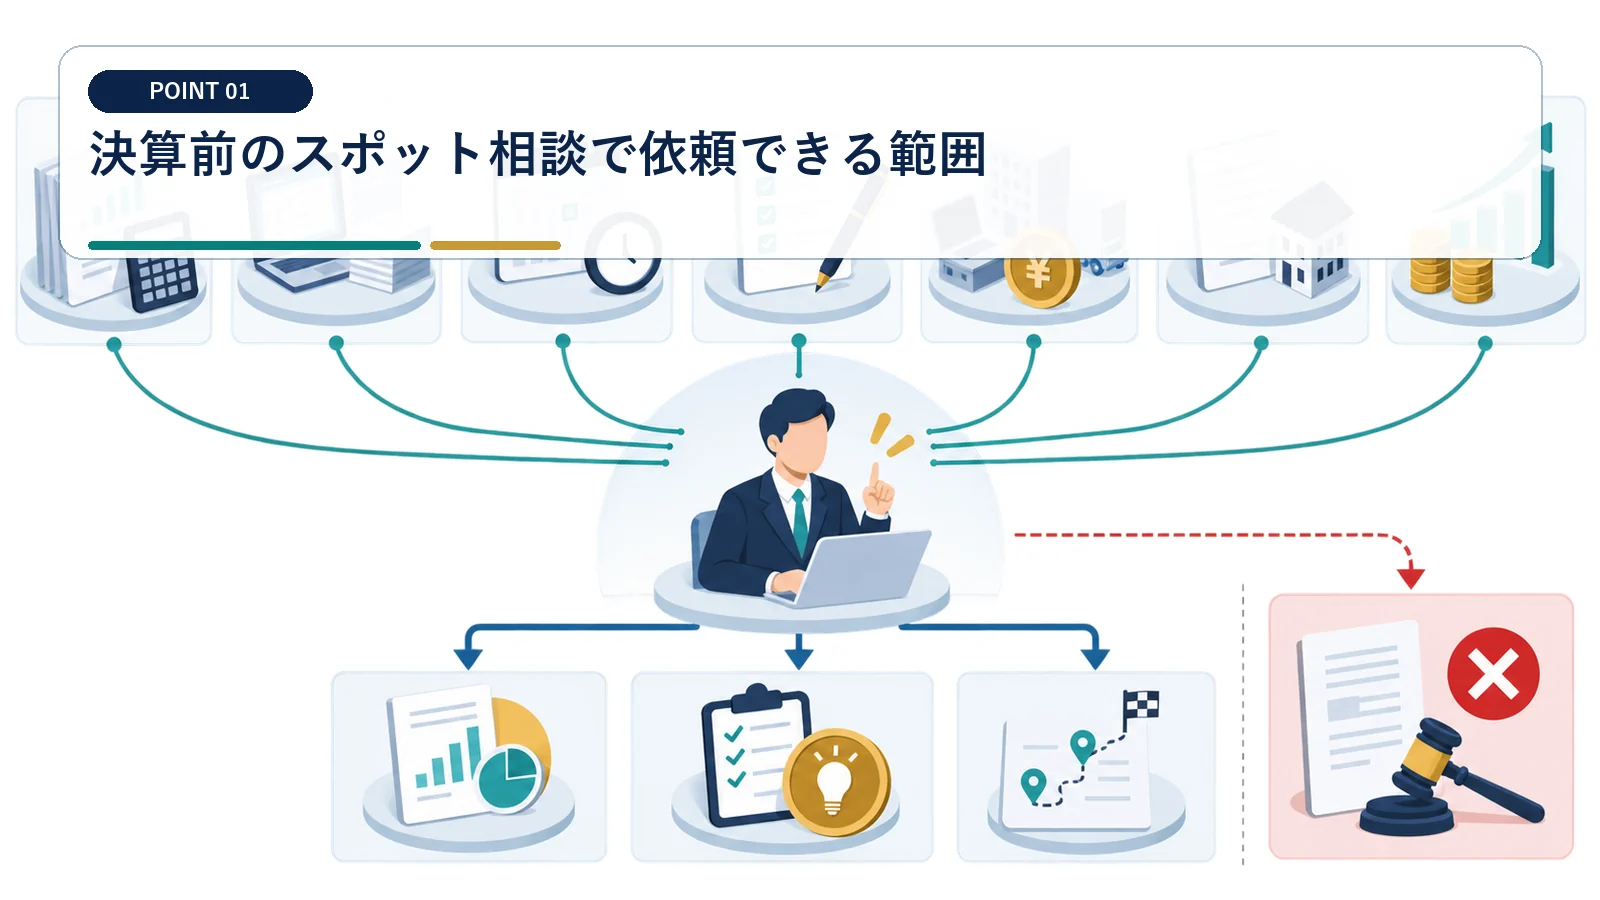
利益予測、税額試算、選択肢の比較、申告論点の整理を短期で行います。
依頼事項を一つの意思決定に絞る
短期間の相談では、会社の全税務を見直すより優先論点を限定する方が有効です。 スポット契約に法人税申告書の作成まで含まれるとは限りません。
今期利益の確定、設備投資の時期、賞与、在庫評価、売却取引など、経営者が決めたい事項を列挙します。税理士には対象税目、対象期間、希望成果物を示し、初回面談で受任範囲を確定してもらいます。
実行支援と税務意見を分ける
提案を受けても、取締役会決議、契約、発注、支払は会社側の作業です。 助言を受けただけでは、制度の実行要件を満たしたことになりません。
税理士が行う試算・税務判定と、会社が行う取引実行・証憑保存を工程表で分けます。司法書士や社労士など他士業が必要な場合は、紹介の有無と別料金を着手前に確認します。
相談時期は残り日数と意思決定期限で決める
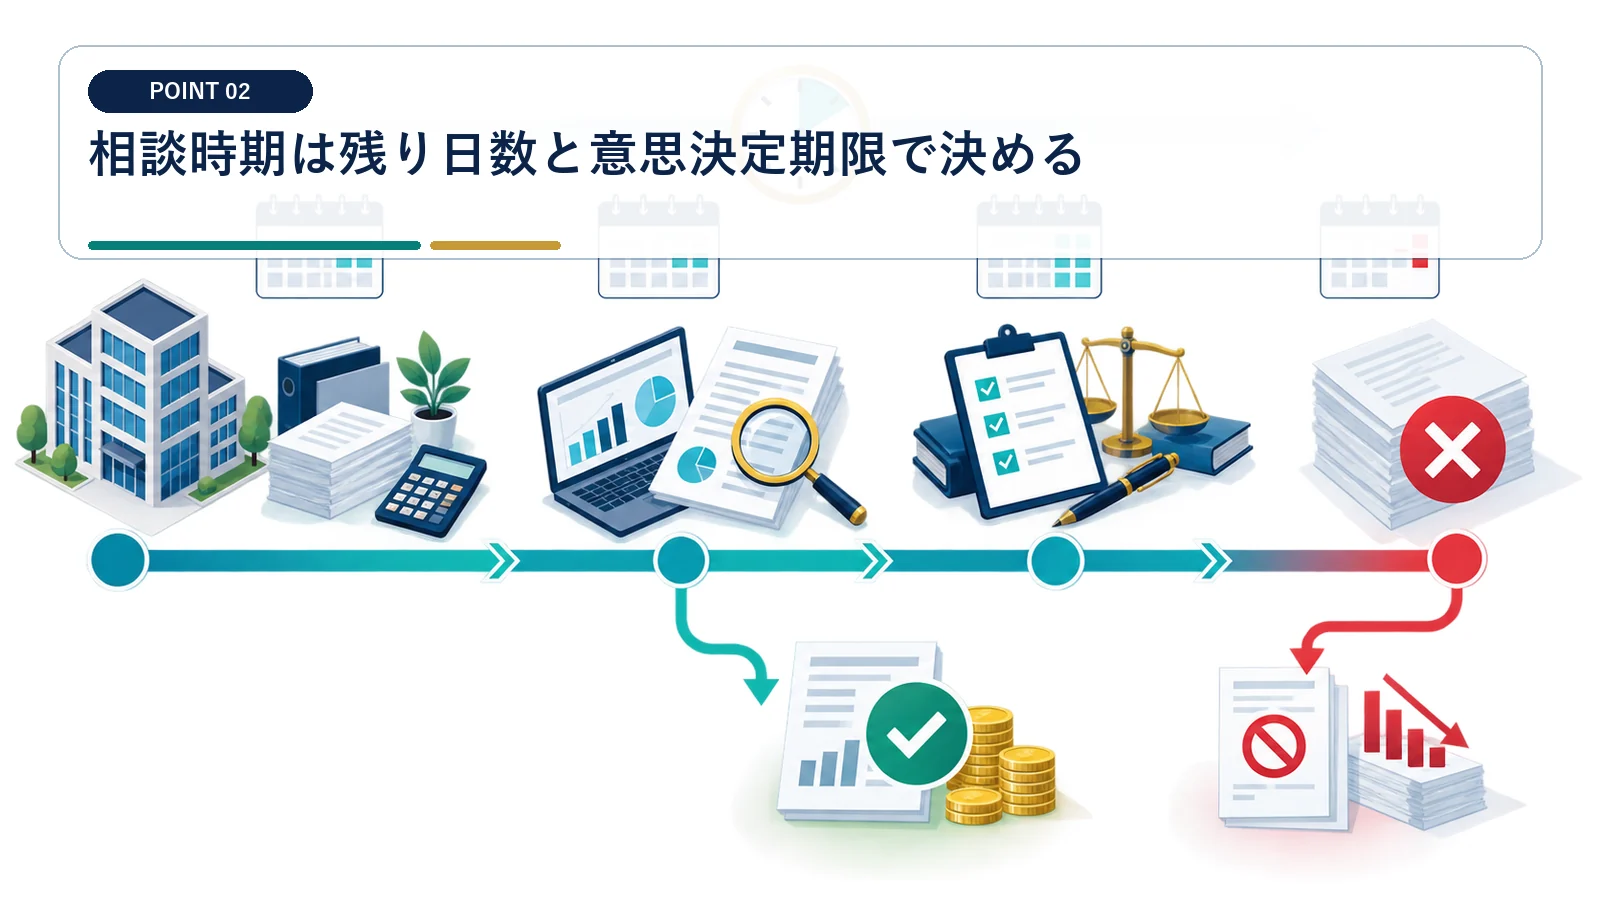
決算日から逆算し、変更できる事項と申告で整える事項を分けます。
決算日までの営業日を工程へ置く
同じ一か月前でも、取締役会、納品、金融機関手続に必要な日数は異なります。 決算日に振り込めばすべて当期費用になる、という判断はできません。
決算日、取締役会日、契約日、納品予定、支払日、給与締日をカレンダーに記入します。各案について税務上の期限だけでなく、社内承認と相手方の履行に必要な日数を確認します。
間に合わない案は早く除外する
期限を外した対策を検討し続けると、申告精度を上げる時間まで失います。 期末後に日付や取引事実を遡らせる対応は行えません。
契約、使用開始、債務確定、届出など必要条件が残日数内に満たせるかを判定します。実行不能な案は保留し、未計上費用の確認、税額見込み、納税資金の確保へ作業を切り替えます。
法人税等の確定申告書式と手続の公式案内。
法人の消費税確定申告は原則として課税期間終了後2か月以内であること等を説明。
出典:国税庁 消費税の申告期限
初回相談にそろえる会計・税務資料
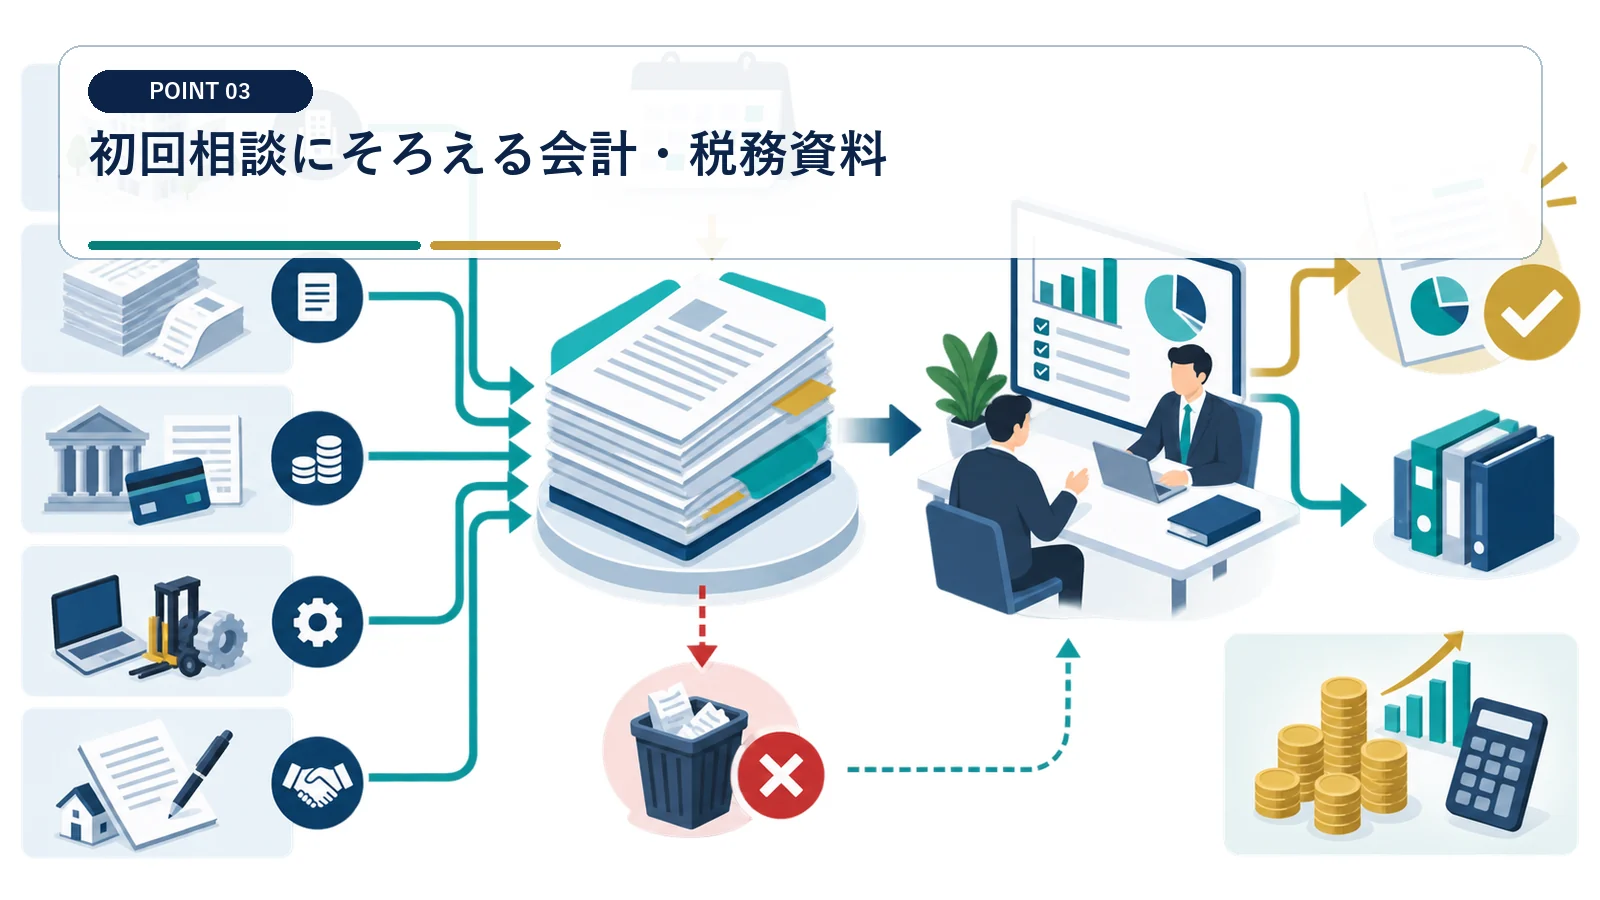
現在地を短時間で把握できる資料を、基準日と版をそろえて渡します。
試算表と元帳で利益予測を作る
古い試算表だけでは、決算着地と必要な対策額を誤ります。 概算利益の誤差が大きい段階で、対策額を固定しないでください。
直近月の試算表、総勘定元帳、月別損益、売掛・買掛残高、通帳残高、決算までの売上・費用予測を用意します。未記帳取引と一時的な損益には印を付け、基準日時点をファイル名に入れます。
前期申告と税務ステータスを共有する
欠損金、消費税、予定納税などは当期の資金計画に影響します。 前期からの繰越項目を無視すると、当期税額を正しく見積もれません。
前期の法人税・地方税・消費税申告書、別表、勘定科目内訳書、税務届出、予定・中間納付額を渡します。過去の税務調査や継続中の照会があれば、対象論点と処理方針も伝えます。
固定資産・在庫・人件費の資料を追加する
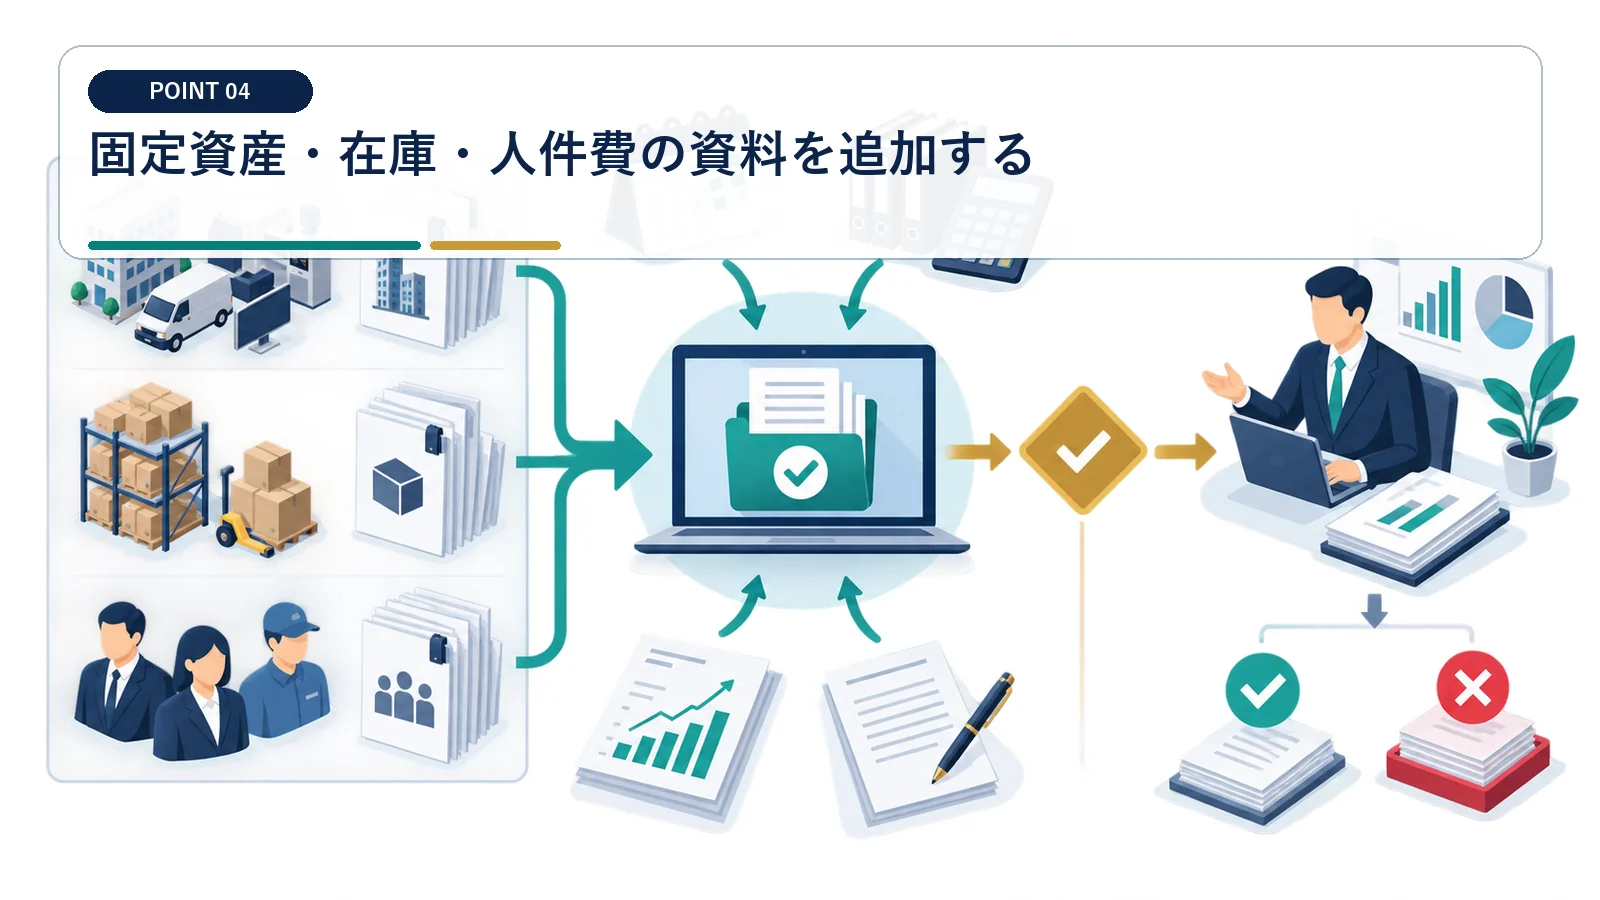
決算調整に影響しやすい勘定を、契約と実態までさかのぼって確認します。
資産の取得日と事業使用日を分けて記録する
設備の発注や支払だけで、減価償却の開始時期は決まりません。 期末までに事業で使っていない資産は、想定どおり償却できない場合があります。
固定資産台帳、見積書、契約書、請求書、納品書、検収記録、使用開始日をそろえます。修繕費か資本的支出かが不明な工事は、内容、目的、金額、使用可能期間を税理士へ示します。
在庫と賞与は実態と支給条件を確認する
棚卸差異や賞与の計上条件は、利益と納税額を大きく動かします。 引当てや社内予定だけで損金になるとは限りません。
棚卸表、廃棄記録、評価損の根拠、賞与規程、支給通知、支給予定日を準備します。対象者・金額・通知時期が制度要件に合うかを確認し、税務と労務の手続を分けて進めます。
提案は税額・現金・将来影響で比較する
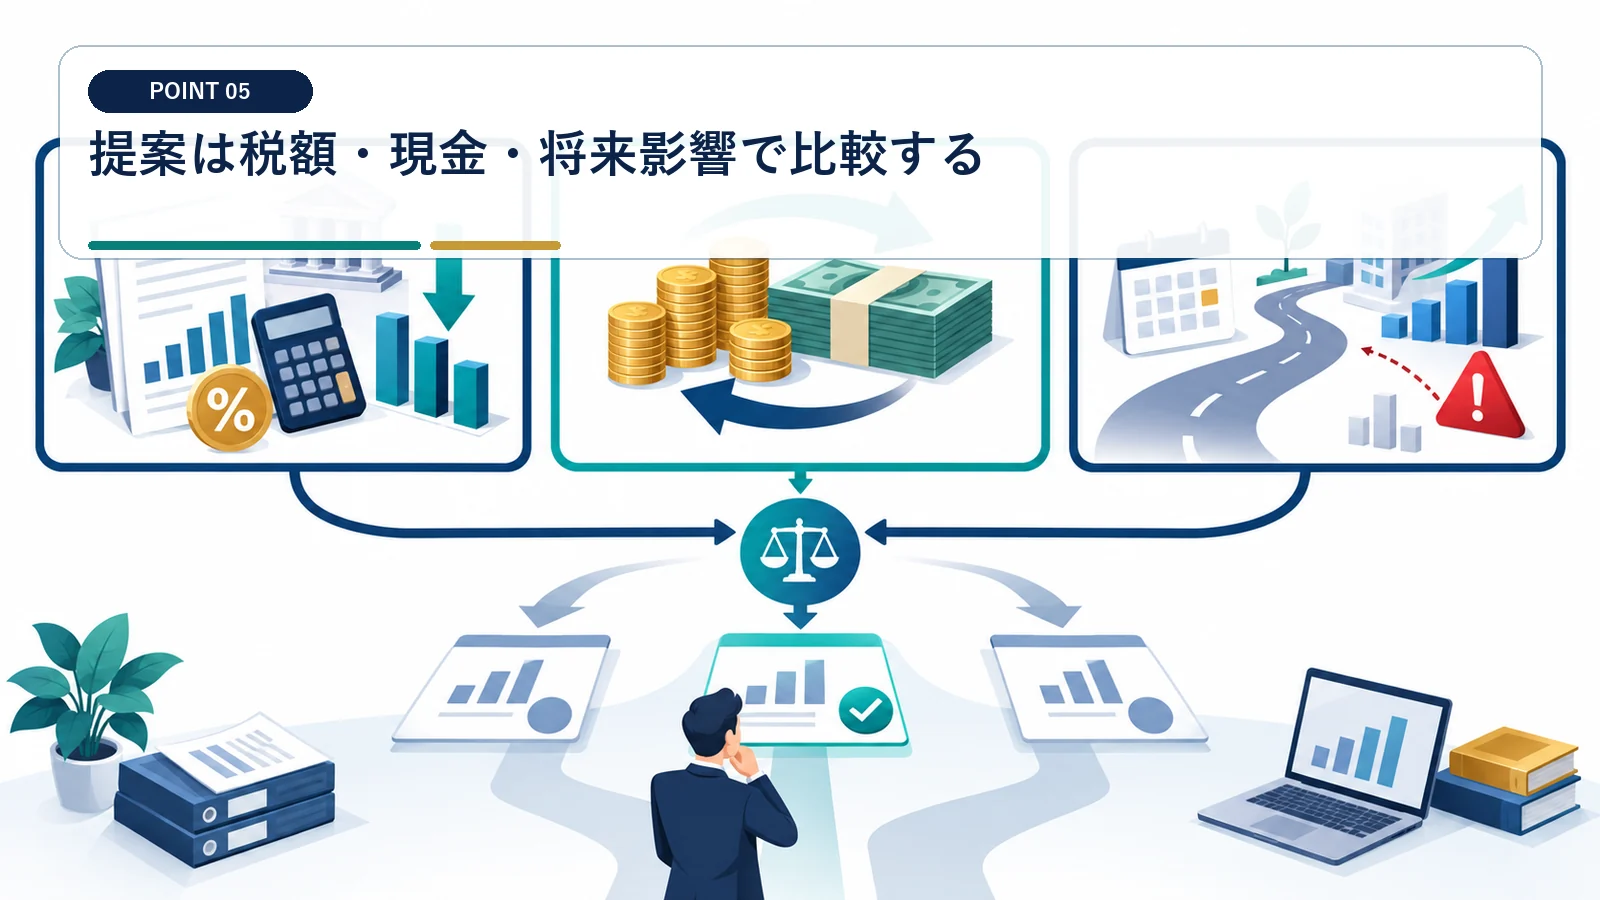
当期の減税額だけでなく、支出額と翌期以降の課税を並べます。
基準ケースとの差額を計算する
何もしない場合の税額がなければ、提案の効果を測れません。 100万円を支出しても、税金が100万円減るわけではありません。
基準ケースに課税所得、法人税等、消費税、納付済み税額、納付月を置きます。各案について支出、当期税額、翌期以降の費用減少や収益増加、期末現預金を同じ行で比較します。
課税繰延べと恒久差を区別する
当期損金でも、後年の収益や償却減少で税負担が戻る施策があります。 決算対策の効果は、当期だけの法人税額で評価しません。
税負担がなくなるのか、将来へ移るのか、会計上だけ費用なのかを提案ごとに分類します。繰延べ案では回収・売却・解約時の税額と、その年度の本業利益を重ねます。
消費税の確定申告や中間申告の基本を確認する公式資料。
出典:国税庁 消費税のあらまし
税務相談・税務書類作成等を依頼できる者の範囲。
スポット相談の成果物と報酬を合意する
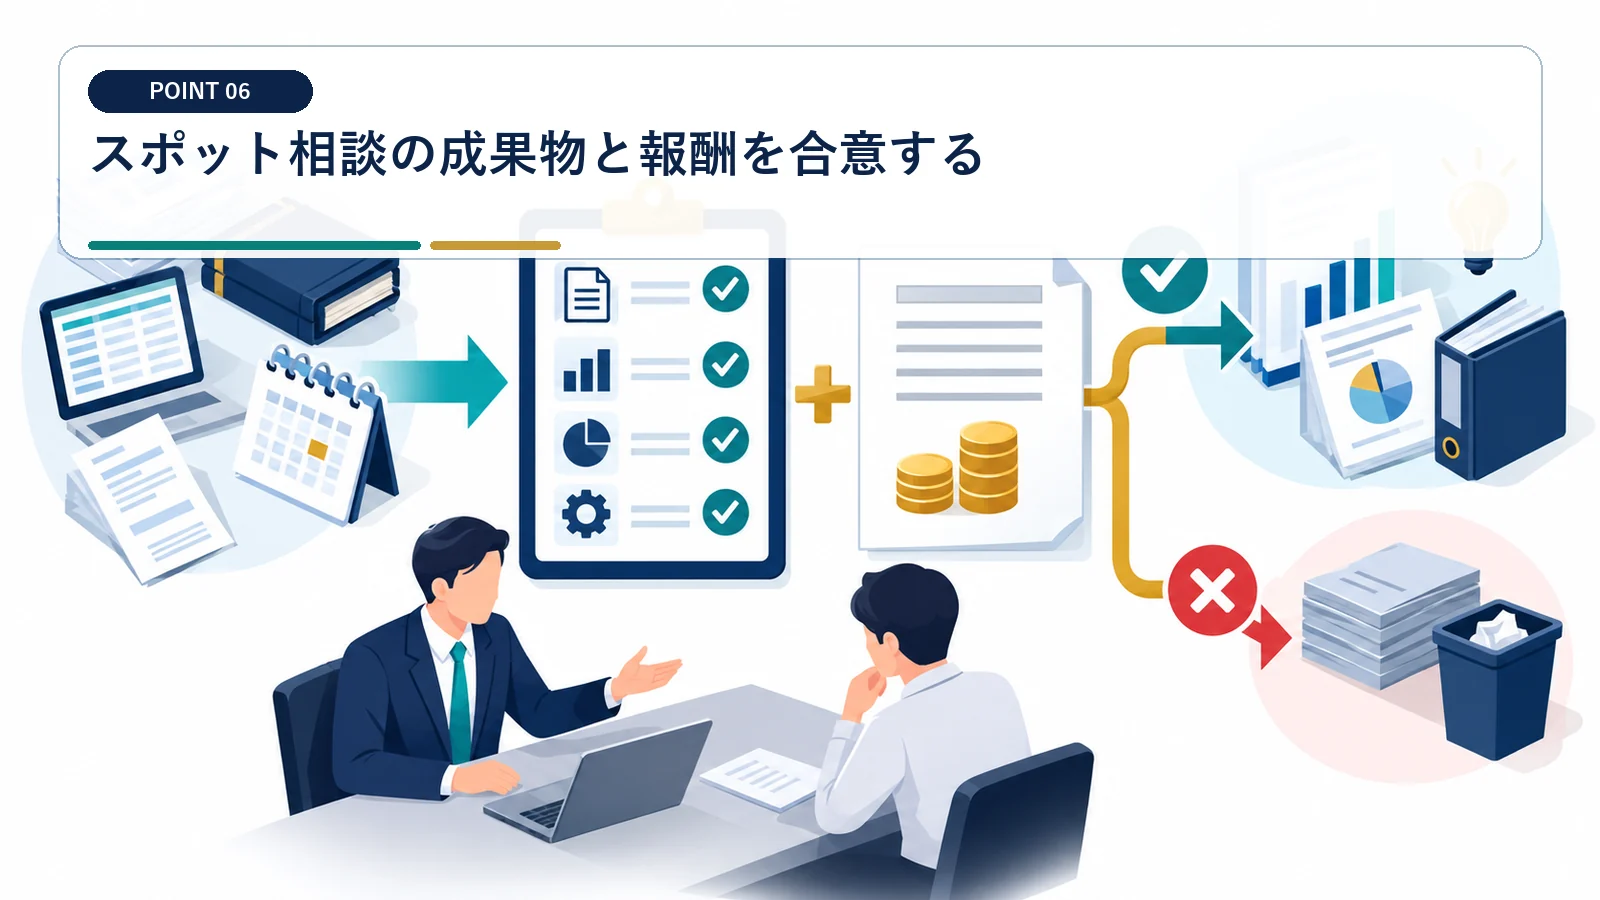
口頭助言で終わらせず、計算表、期限表、証憑一覧を受け取ります。
納品物を契約書へ記載する
短期相談では、何をもって完了とするかを先に定義します。 提案メモと申告書作成は別業務として扱われることがあります。
決算予測、税額シミュレーション、選択肢比較、実行期限、必要証憑、未解決論点を納品物に指定します。計算ファイルの受渡し、面談回数、追加質問の期限も業務委託契約へ入れます。
追加作業の料金条件を確認する
資料不足や新しい取引が判明すると、当初範囲を超える場合があります。 節税額に連動する報酬は、比較基準と上限を確認してください。
固定報酬、時間単価、緊急対応加算、他士業費用、申告・税務調査対応の料金を分けます。追加依頼は見積りと納期を提示し、会社の承認後に着手する運用を決めます。
顧問税理士との役割分担を先に決める
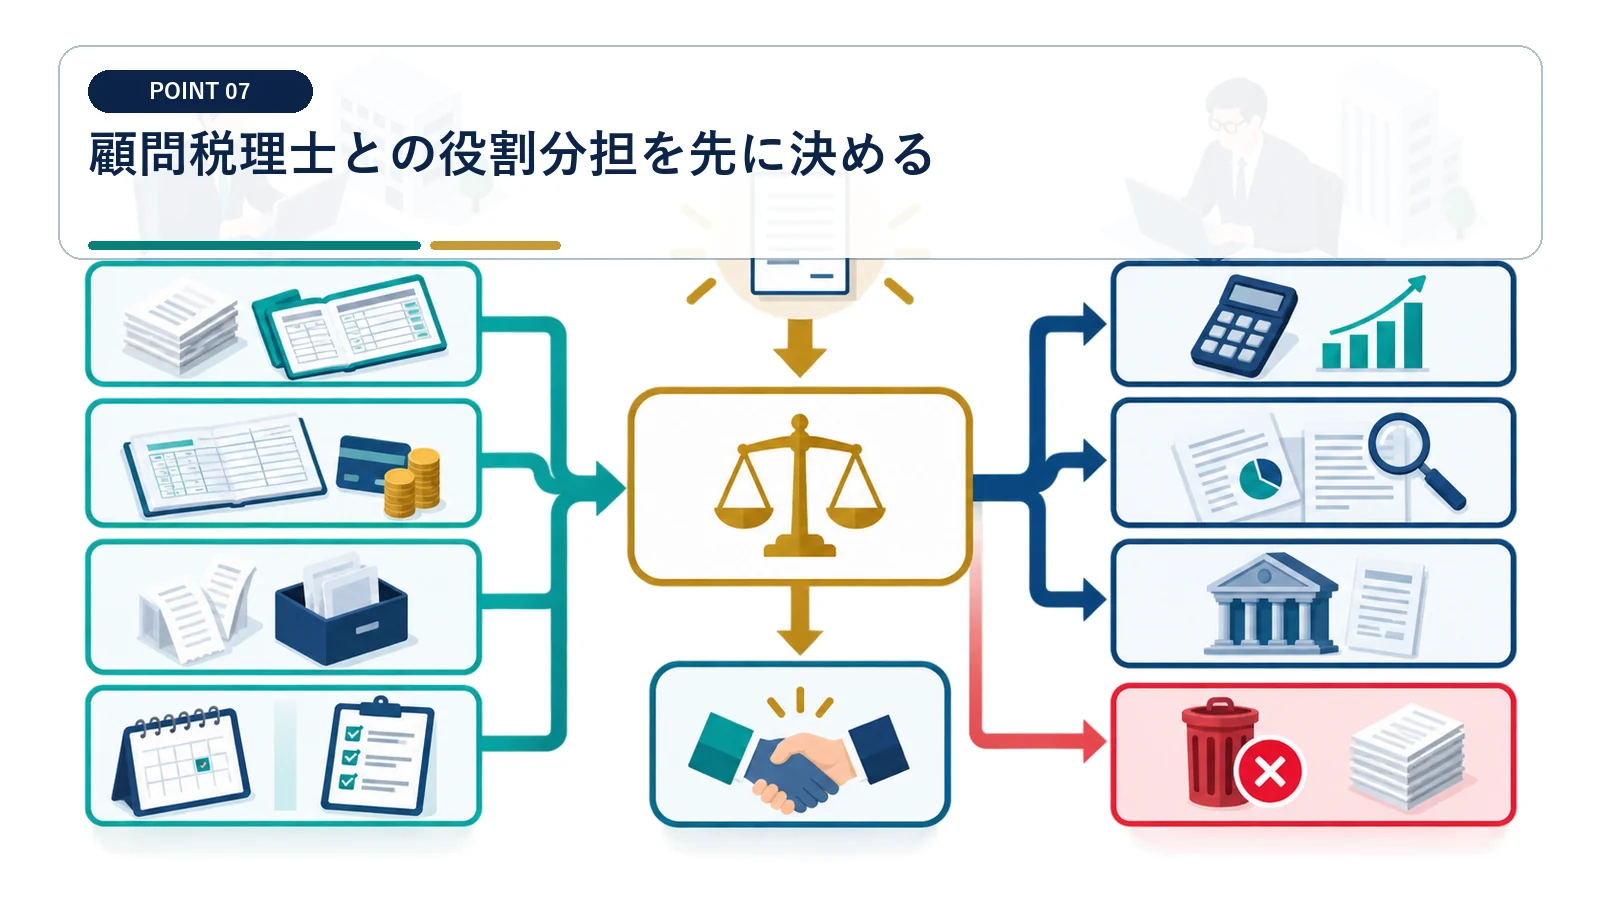
別の税理士の意見を申告へ反映する責任者と引継ぎ方法を明確にします。
スポット税理士の見解を資料化する
結論だけを顧問税理士へ伝えても、申告処理を再現できません。 複数の税理士が関与しても、申告内容の責任が自動的に分散するわけではありません。
事実関係、参照法令、計算式、証憑、留保事項を意見メモにまとめてもらいます。顧問税理士へ共有する期限を決め、異なる見解が出た場合は双方の論点を経営者が確認します。
申告者と電子申告の担当を確定する
助言者がそのまま法人税・消費税の申告をするとは限りません。 申告期限の延長制度は、通常の準備不足を補う仕組みではありません。
法人税、地方税、消費税、法定調書について、誰が作成・レビュー・電子申告するかを税目別に決めます。申告期限、納付方法、口座残高の確認者も割り当て、提出後の控えを一か所へ保存します。
相談後は実行台帳で決算日まで管理する
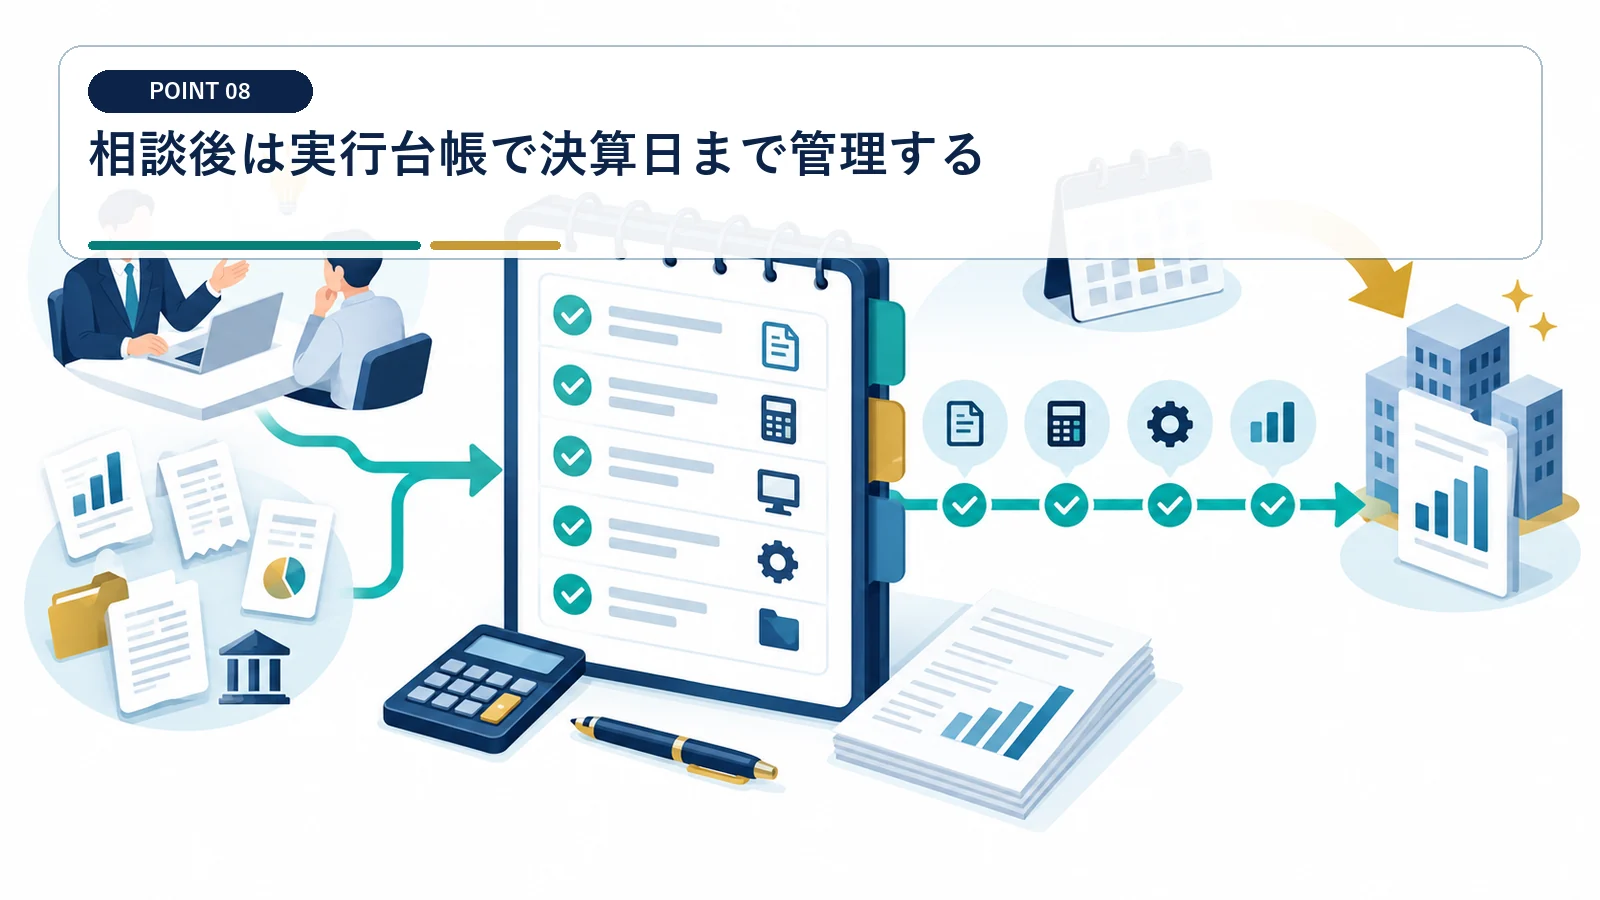
提案を、担当・期限・完了証拠のあるタスクへ変換します。
一項目一担当で進捗を追う
経営者、経理、税理士の誰かが行うという状態では、期末に漏れます。 期限までに証拠がそろわない項目は、税額見込みから外す判断も必要です。
各施策に責任者、承認者、期限、必要資料、税理士確認日を付けます。完了条件を支払だけにせず、契約、納品、使用開始、決議、通知など、その案に必要な事実で定義します。
最終着地と納税資金を更新する
期末取引が確定するたび、税額と現預金の予測は変わります。 節税策を実行しても、納税資金の確保は別に必要です。
決算日直前に売上、原価、未払費用、実行済み施策を反映し、法人税等と消費税の見込みを再計算します。納付月までの資金繰りに税額を入れ、借入返済や賞与と重なる月の残高を確認します。
やむを得ない理由による期限延長の申請手続であり、通常の決算準備とは区別すべき制度。
会計監査等の事情に応じた法人税申告期限延長の申請手続。
決算前の税理士スポット相談でよくある質問
顧問税理士がいてもスポット相談できますか?
可能です。現在の顧問契約を確認し、スポット税理士の範囲と、提案を申告へ反映する担当を先に決めてください。両者へ同じ最新版資料を共有することも重要です。
決算の何日前までなら相談できますか?
一律の期限はありませんが、残り日数が短いほど実行できる選択肢は減ります。決算日、社内決裁、納品・使用開始、届出等から逆算し、間に合わない案は早く除外します。
初回相談に最低限必要な資料は何ですか?
直近試算表、総勘定元帳、前期申告書、決算までの予測、固定資産台帳、在庫・給与資料、主要契約、納付済み税額が基本です。論点に応じて追加資料が必要です。
スポット相談だけで申告まで完了しますか?
契約によります。提案書だけ、決算整理まで、申告書作成・電子申告までのどこまで含むかを確認し、含まれない作業は顧問税理士等へ期限付きで引き継ぎます。
税務代理、税務書類作成、税務相談と税理士の職責を確認。
出典:国税庁 税理士制度Q&A
公式検索で税理士登録を確認できる案内。
決算日までにできることを、実行可能な順番へ整理します
最新の試算表と取引予定から、基準税額、選択肢、期限、必要証憑、納税資金を短期で確認します。顧問税理士への引継ぎを前提にした相談も可能です。 個別の税務判断と申告は税理士が確認します。
