
法人のオペレーティングリース節税は繰延べ|仕組み・出口課税・判断手順
大きな利益が出る期にオペレーティングリースへの出資を提案されても、初年度の損金だけで判断するのは危険です。匿名組合などを使う案件では、リース資産の減価償却費や借入利息が先に出やすい一方、売却・清算時には利益が戻るため、税負担が消えるというより課税時期が動く設計が中心です。
投資初期の損失と出口の利益を通算して、課税時期がどう移るかを見ます。
法人が確認すべき結論は、今期の損金額ではなく、投資期間全体の税引後キャッシュフローです。契約形態、損失分配の上限、売却時の利益、為替・残価・借り手の信用、途中解約の可否を同じ表に置き、本業の資金需要を差し引いて判断します。
本記事は、法人が匿名組合型などのオペレーティングリース商品への出資を検討する場面を扱います。自社が事務所や車両を通常の賃貸借で借りる場合の会計処理とは分けて説明します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 設備の仕様・見積書・導入日程
- 対象制度の証明書と申請工程
- 取得価額・税効果・資金回収の試算
- 出口時の売却・解約・課税条件
- オペレーティングリース節税は税金が消える仕組みではない
- 匿名組合型で損益が法人へ配分される流れ
- 損失分配には損金算入の制限がある
- 出口課税は売却・清算時の手取りで測る
オペレーティングリース節税は税金が消える仕組みではない
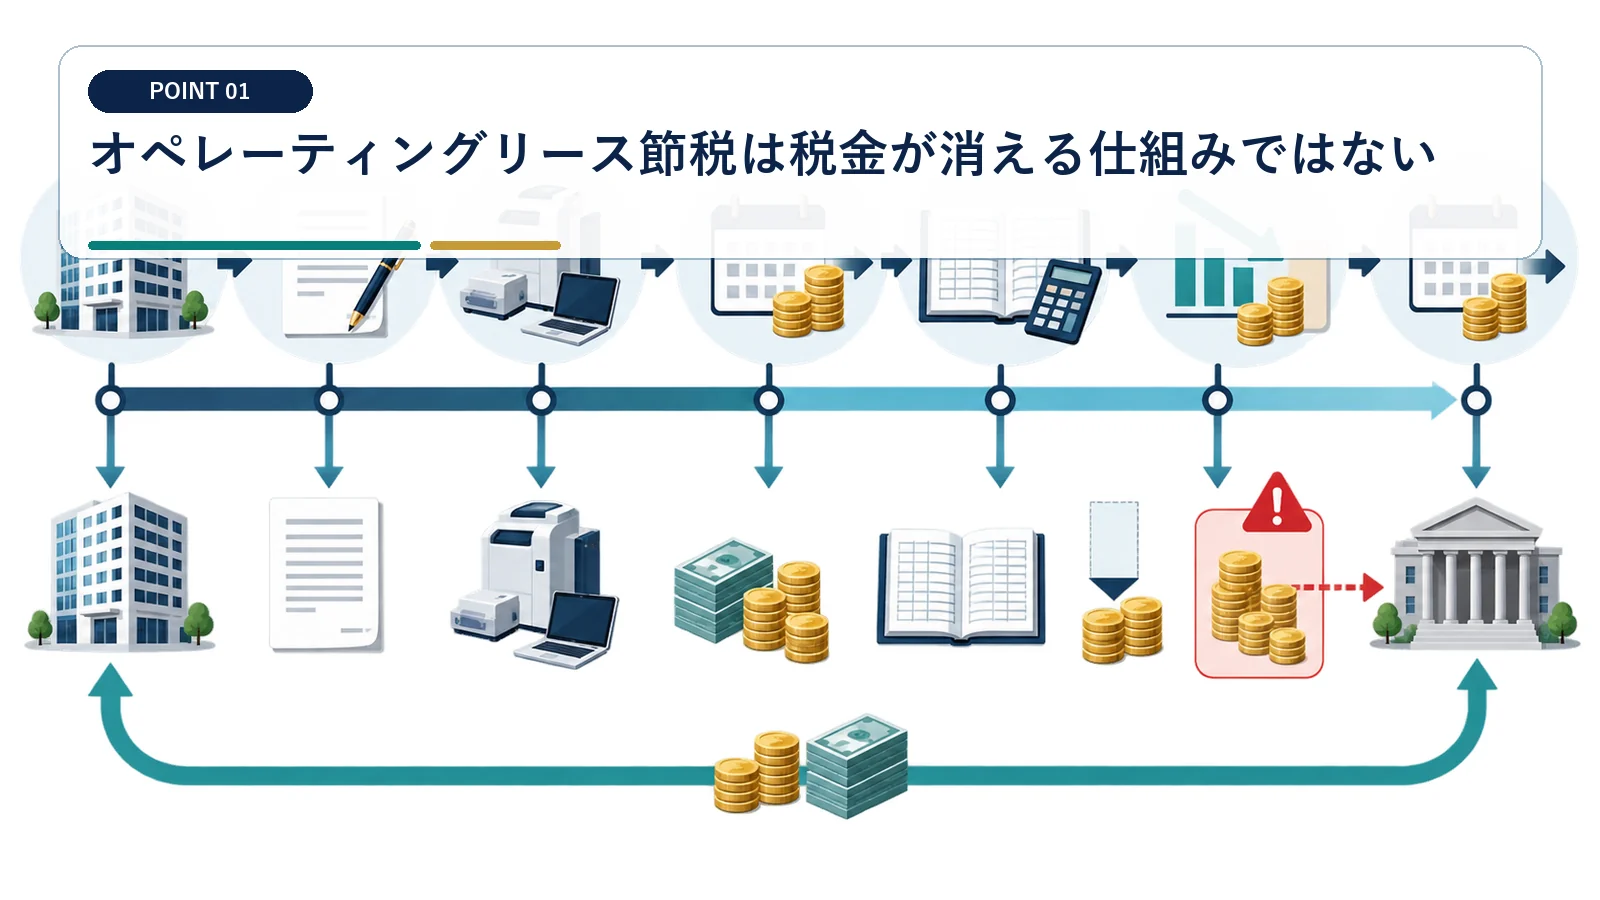
投資初期の損失と出口の利益を通算して、課税時期がどう移るかを見ます。
初年度損金より先に投資期間の税額表を作る
比較の起点は、当期だけの税額ではなく各期の分配損益と法人税等の増減です。 「損金割合が高い」だけでは、最終的な手取りの改善を確認できません。
事業者から、出資額、各決算期の分配損益、現金分配、予定売却代金、諸費用の表を受け取ります。自社の利益予測に重ね、参加しない場合と参加する場合について、納税額と期末現預金を年度ごとに並べます。
課税繰延べが有効になる資金使途を決める
税の支払いが後ろにずれる期間を何に使うかが、取引の経済的な意味を左右します。 使途のない繰延べは、将来の資金不足を作るだけになる場合があります。
繰り延べた資金を運転資金、設備更新、借入返済のどれに充てるかを決め、その期間の便益を見積もります。単に翌期以降の納税準備を先送りすると、出口で税負担と本業支出が重なるおそれがあります。
匿名組合型で損益が法人へ配分される流れ
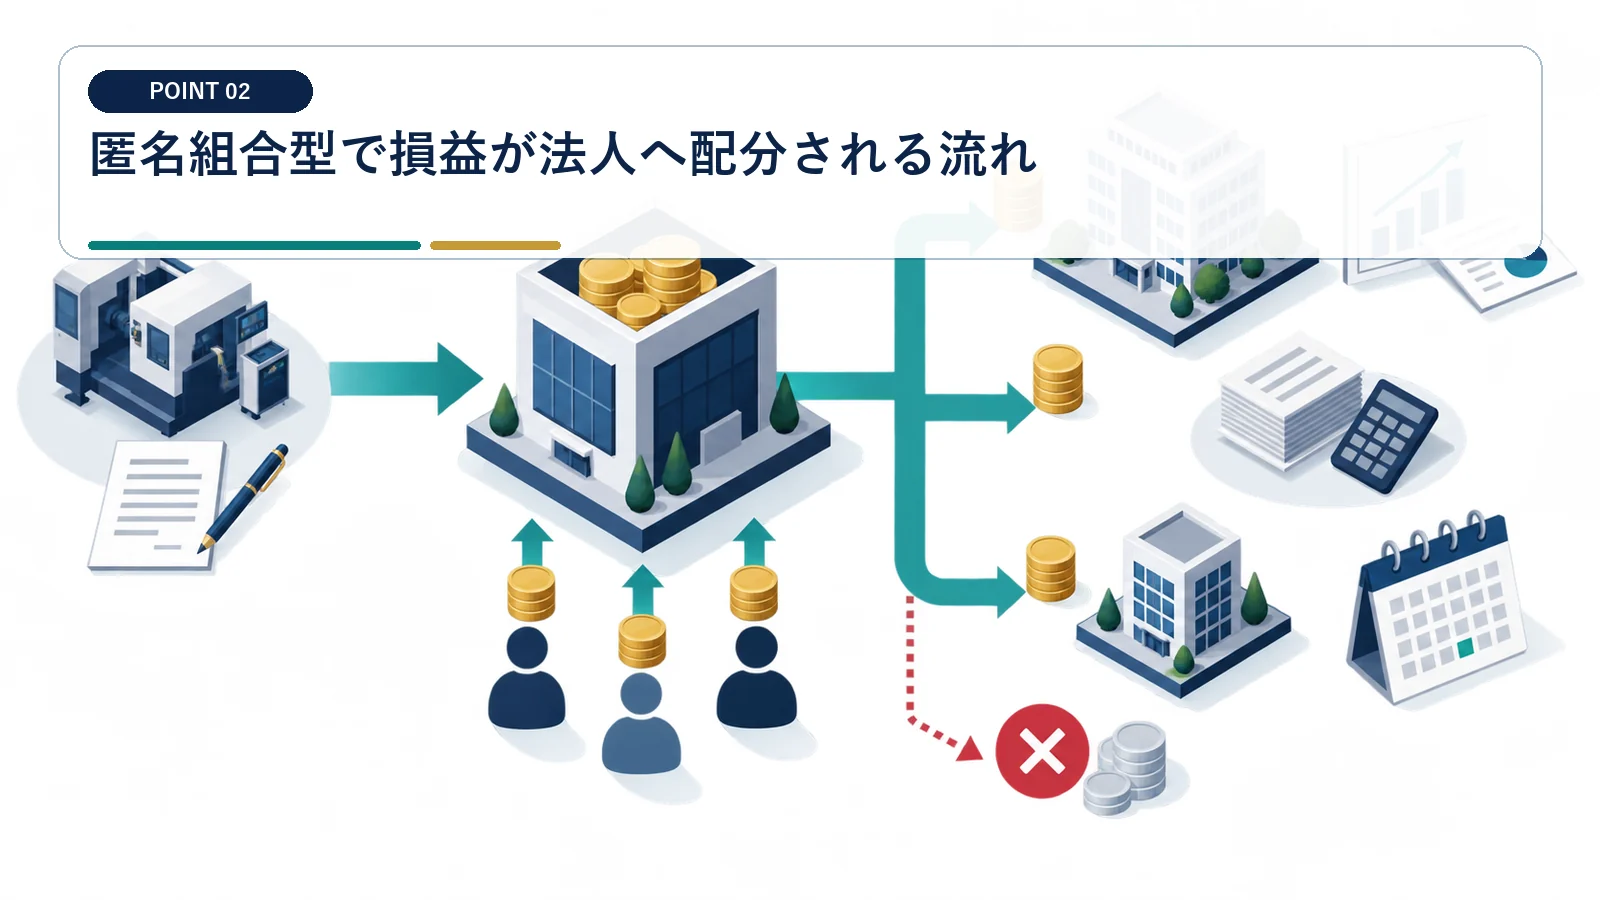
営業者、投資家、リース資産、賃借人の関係を契約書で確かめます。
契約形態と計算期間の末日を特定する
同じ商品名でも、匿名組合か民法上の組合かによって確認する税務資料が変わります。 入金日だけを見て損益計上期を決めないでください。
契約書の当事者、出資の法的形式、損益計算期間、分配基準、現金分配日を抜き出します。匿名組合員である法人は、原則として組合の計算期間末日を含む事業年度に分配損益を反映するため、自社の決算日との位置関係も確認します。
会計資料から損失の発生源を分解する
初期損失が減価償却、利息、組成費用のどこから生じるかを区別します。 分配損失と現金流出入は同じ動きをしないため、別表で管理します。
事業計画の損益計算書とキャッシュフロー表を突き合わせ、減価償却費、借入利息、リース料収入、管理報酬を年別に転記します。損失の理由を説明できなければ、想定の妥当性や出口利益との対応も検証できません。
匿名組合員である法人の分配損益を、組合の計算期間末日を含む事業年度で処理する基本的な考え方。
組合事業の損益が構成員へ直接帰属する考え方を確認する資料。
出典:国税庁 組合事業の取扱い
損失分配には損金算入の制限がある
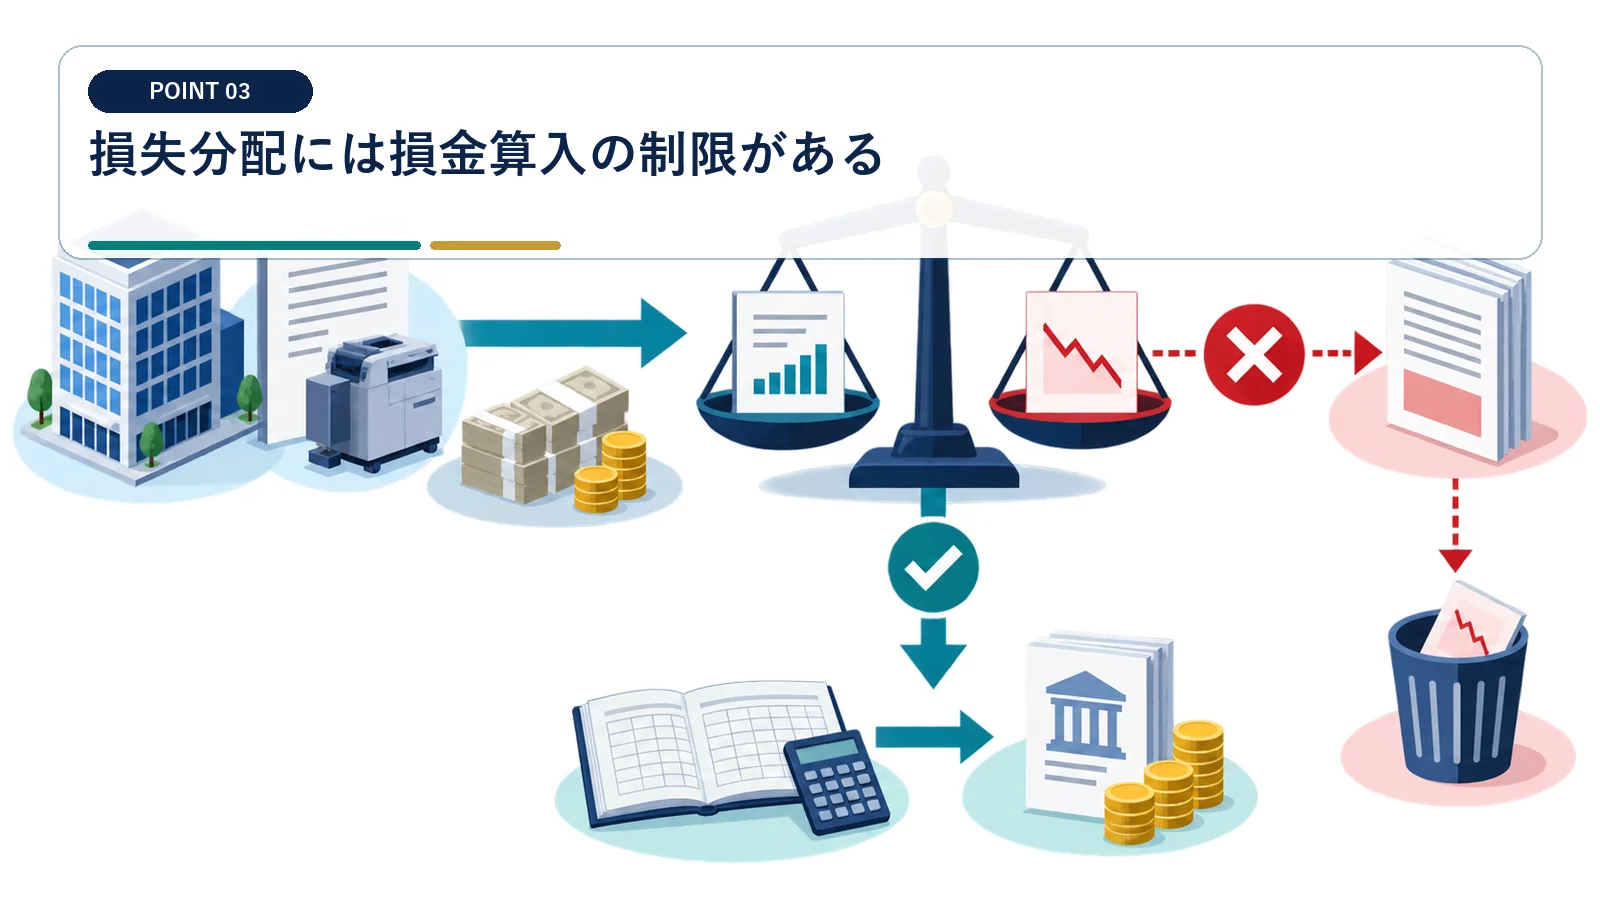
出資額を基礎にした上限や、損失が見込まれる組合事業への規定を確認します。
調整出資金額と累積損失を毎期更新する
出資額の範囲内なら常に全額損金になる、という理解は正確ではありません。 販売資料の損失見込みを、そのまま申告上の損金額として扱うことはできません。
申告前に当初出資、追加出資、利益分配、損失分配、現金の払戻しを時系列で整理し、税務上の調整出資金額を計算します。租税特別措置法の対象に当たる場合は、超過損失が当期に損金算入できるかを別表とともに税理士が照合します。
損失補填や保証条項まで契約書で読む
投資家が負担する経済的リスクが限定される条項は、税務判定にも影響します。 名称が「リース投資」でも、税務上の結論は契約条件ごとに異なります。
元本補填、損失保証、買戻し約束、追加負担の上限、借入への保証の有無を確認します。組合事業に損失が生じる見込みが乏しい場合などは、分配損失の損金算入が制限される可能性があります。契約全体を確認して判定します。
出口課税は売却・清算時の手取りで測る
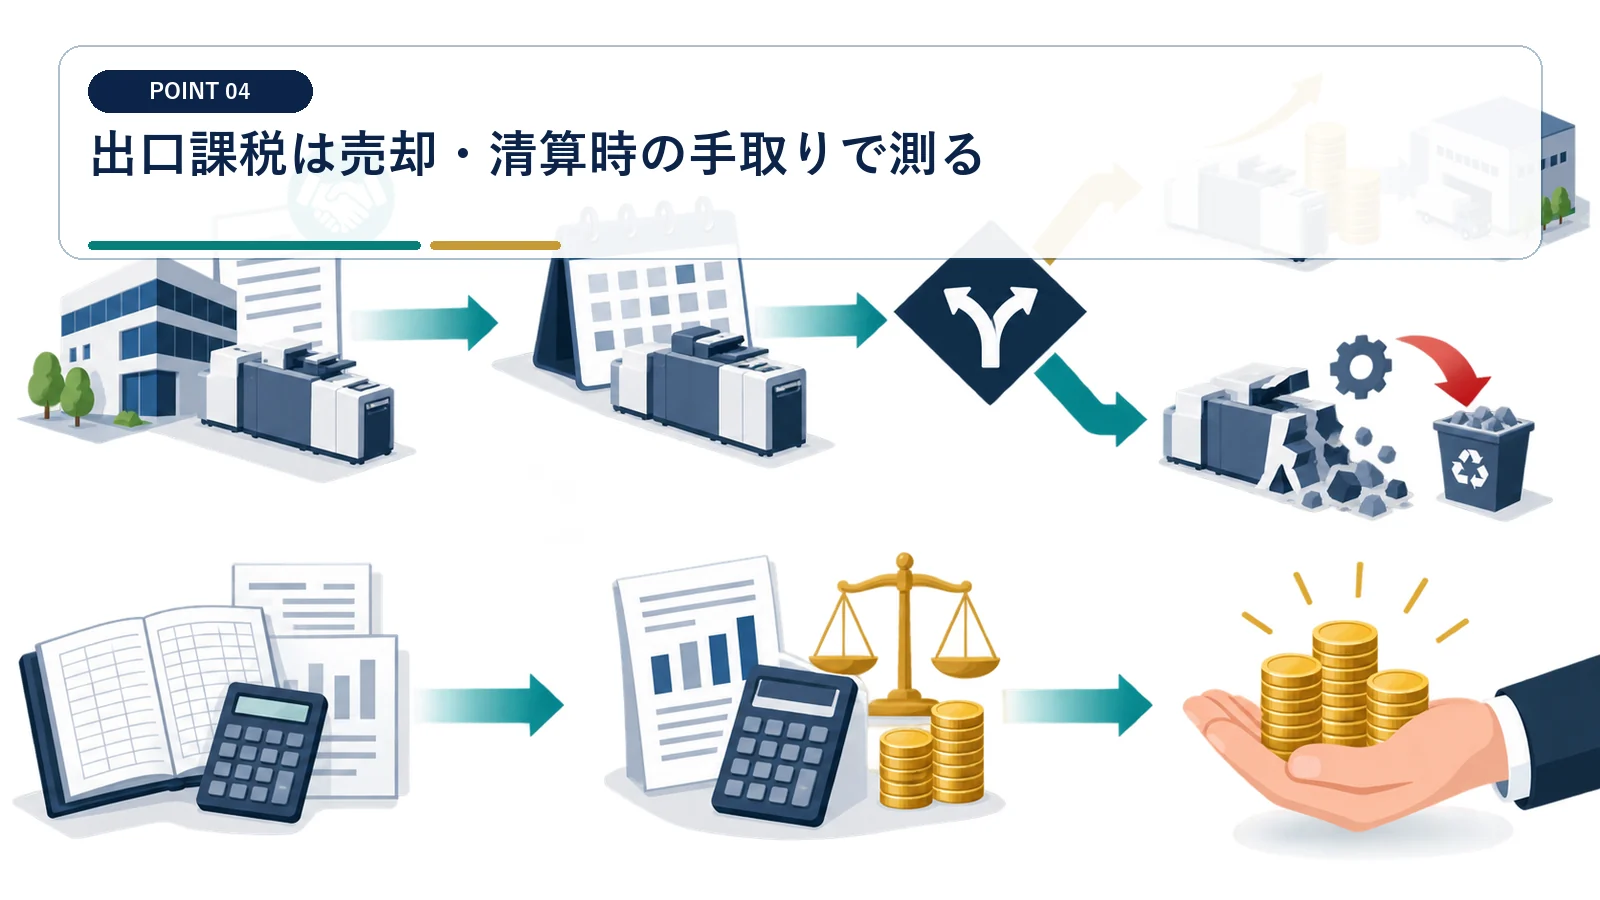
資産売却益、借入返済、諸費用、分配金、納税を一つの出口表にまとめます。
売却価格を三つのシナリオで置く
出口価格を一点で置くと、残価下落時の税引後手取りを見誤ります。 高い売却益は回収額を増やす一方、出口年度の課税所得も押し上げます。
事業者の基準価格に加え、下振れ価格と上振れ価格を設定し、売却代金から借入残高、仲介費用、清算費用を控除します。そのうえで法人へ配分される利益と現金を計算し、各ケースの税額と投資回収額を比較します。
出口年度の本業利益と納税月を重ねる
リースの清算益と本業の好業績が同じ期に重なると、納税資金が膨らみます。 将来の別施策で必ず相殺できるという前提は置かないでください。
予定売却月、組合の計算期間末、法人の決算日、申告納付期限を月次表に置きます。出口時に設備投資や役員退職金を予定していても、実行要件や時期がずれる可能性を見込み、相殺を前提にしない予備資金を残します。
為替・残価・信用リスクを税効果から切り離す
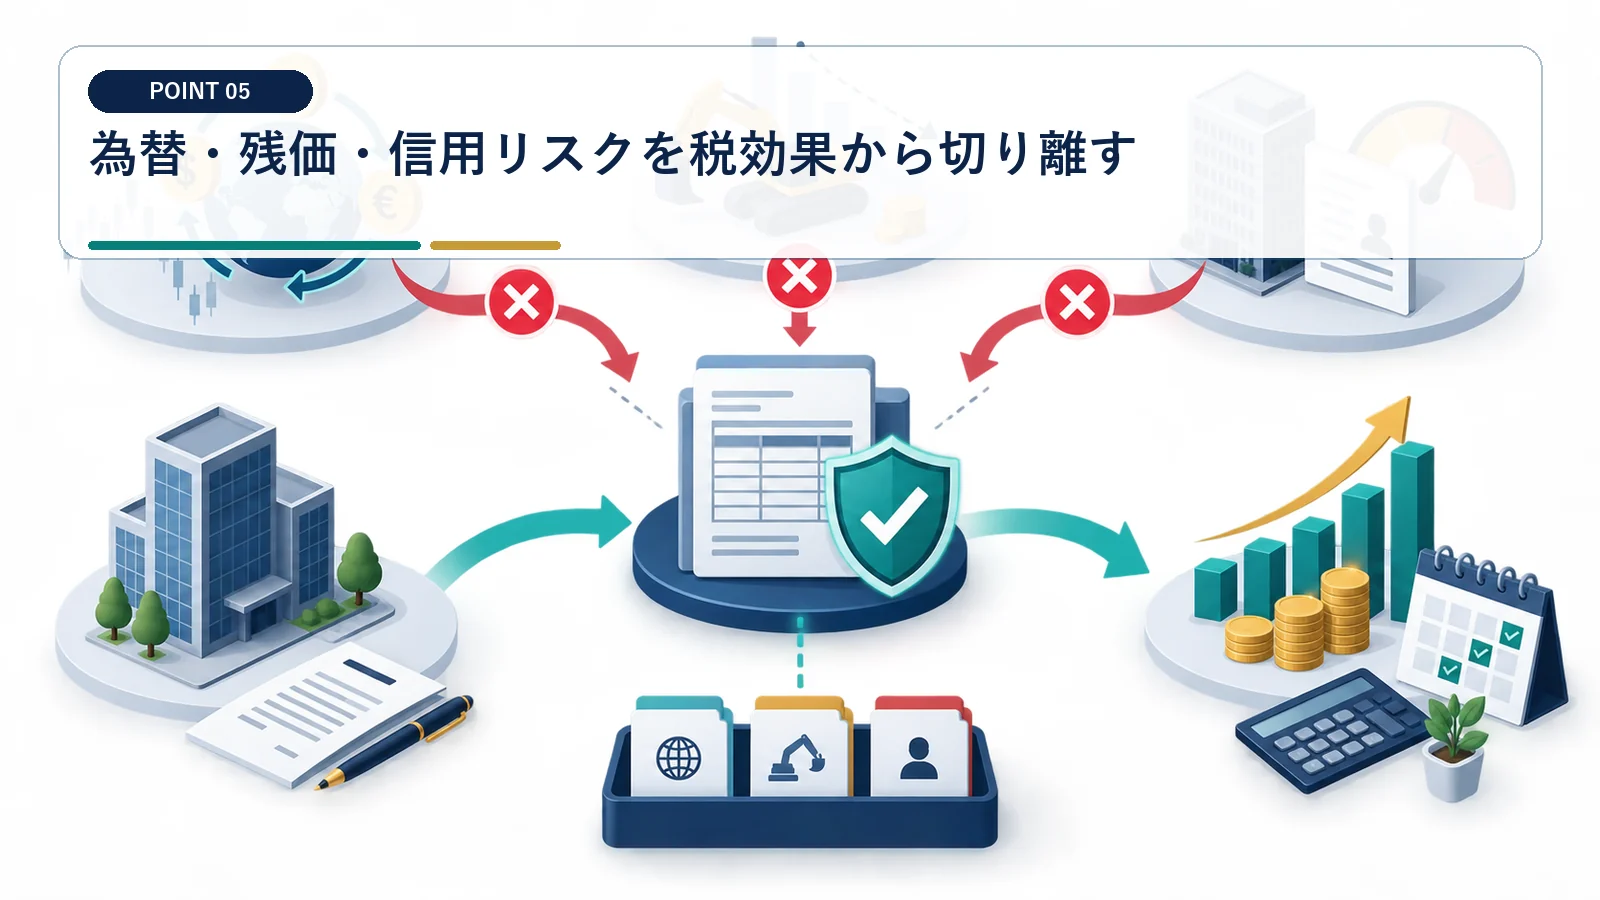
節税額とは別に、投資元本が減る条件を数値で確認します。
外貨建ての収入と支出を同じ通貨で整理する
円換算の損益は、リース料と売却代金の通貨、借入通貨、為替ヘッジで変わります。 税負担の繰延べ額より為替差損が大きくなる可能性があります。
契約通貨ごとにリース料、借入返済、売却収入を一覧化し、基準レートから円高・円安へ振れたケースを試算します。ヘッジ契約がある場合は対象額、期間、コストを確認し、出口まで全額を覆っているかを点検します。
資産価格と賃借人の信用を別々に評価する
航空機や船舶の残価が維持されても、賃借人の不履行で回収が遅れることがあります。 有名な資産であることと、元本が保全されることは同義ではありません。
資産の年式、整備状況、再販市場、再リース費用と、賃借人の財務・保証・解約条件を別のチェック欄に置きます。早期解約や倒産時の回収手順、保険、代替借り手の手当てまで確認してから、損失許容額を決めます。
特定組合員の組合損失について、調整出資金額を超える部分などの損金算入制限を確認する根拠。
損失補填等がある場合を含む制度の具体的な説明。
決算前に確認する資料と社内承認
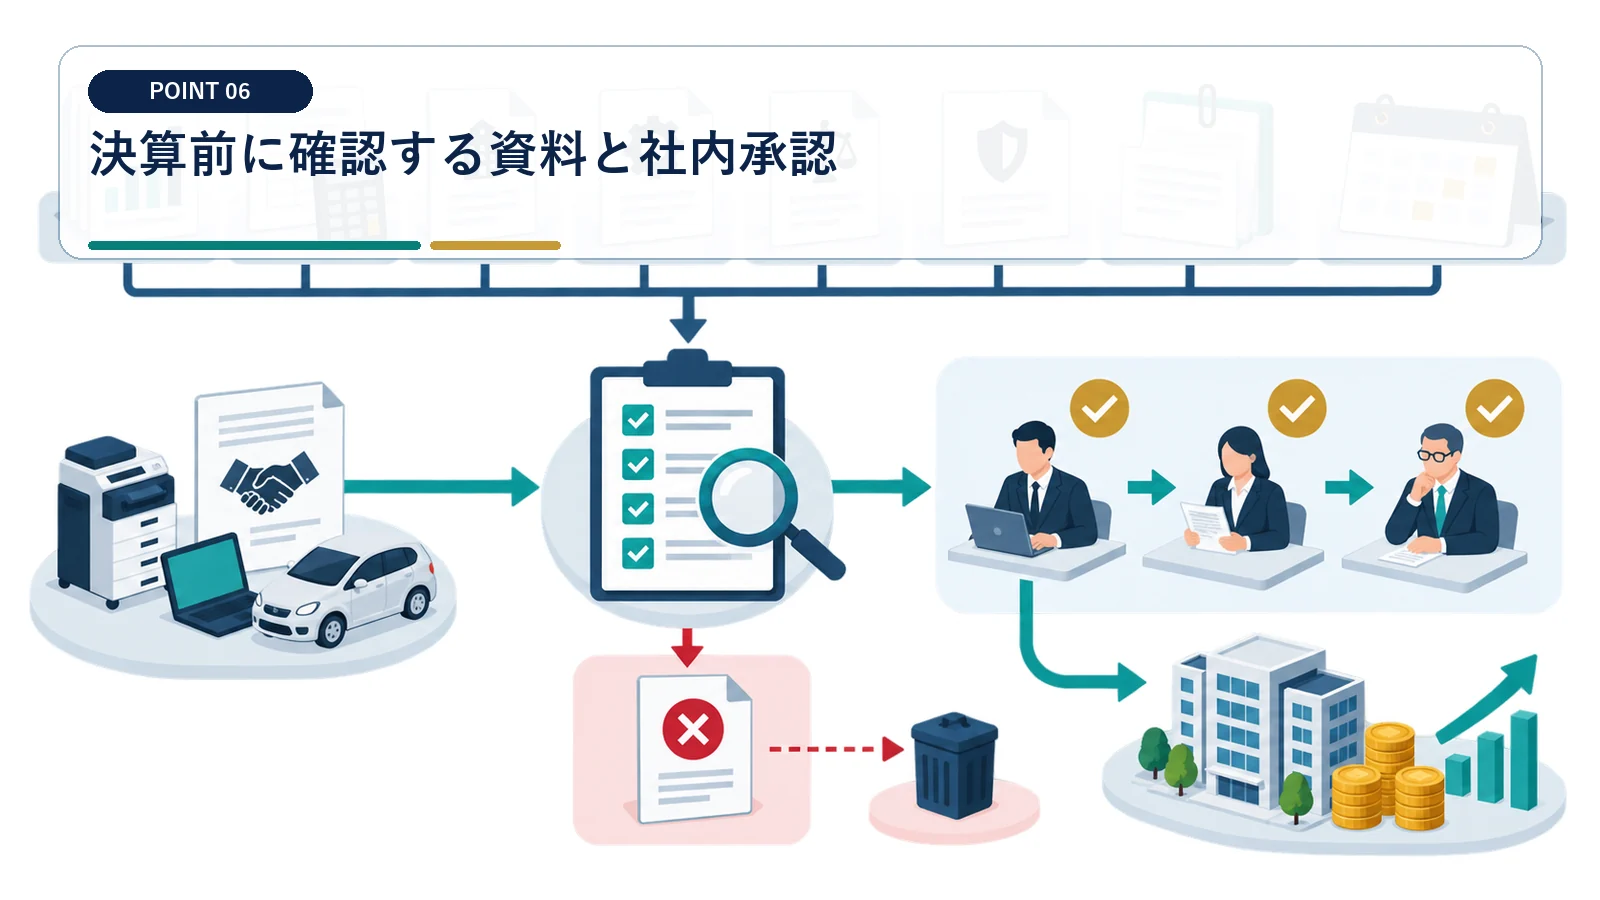
申込期限に追われず、資料の受領、税務確認、取締役会判断を順に進めます。
最低限の資料をそろえてから試算する
概要資料だけでは、分配損失の根拠も中途解約時の負担も判断できません。 契約書を受け取る前の税額見込みは、暫定値として扱います。
匿名組合契約書、事業計画、資産明細、リース契約の要約、借入条件、手数料表、売却前提、過去実績の算定条件を受け取ります。不明点は質問表にし、回答者と回答日を残して申告資料へ引き継ぎます。
取締役会では税額以外の判断理由を残す
法人の投資判断には、収益性、流動性、事業目的との整合が必要です。 税務効果だけの稟議では、投資合理性の説明が不足します。
稟議には、投資額、期待回収額、最大損失、保有期間、中途換金の可否を記載します。収益性は税引後IRR(内部収益率)または回収倍率で示し、取締役会議事録には比較した代替案と採用理由を残します。
自社の通常リース会計と投資商品を混同しない
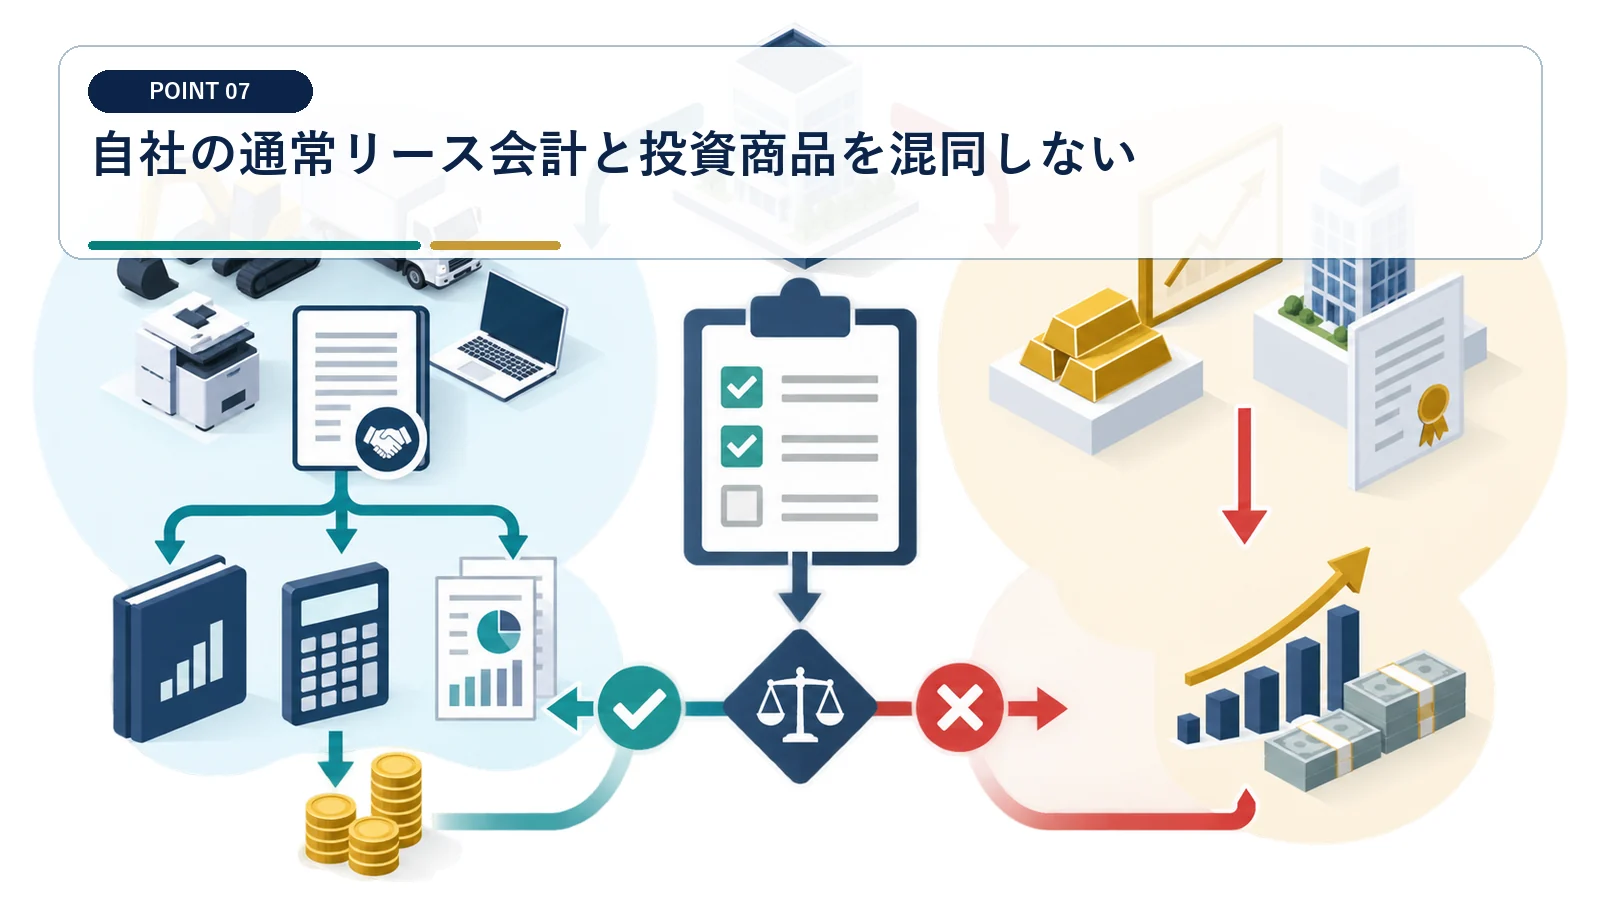
会社が設備を借りる取引と、組合へ出資する取引を分けて処理します。
契約上の立場を最初に固定する
自社が借り手なのか投資家なのかで、会計・税務の検討項目が変わります。 「オペレーティングリース」という呼び名だけで仕訳を決めないでください。
契約当事者図を作り、自社、営業者、資産保有者、賃借人、金融機関の役割を記載します。自社が匿名組合員であれば組合損益の分配を検討し、自社が設備の賃借人ならリース契約自体の会計処理を検討します。
会計基準の変更と税務処理を別に確認する
リース会計基準の改正情報が、投資家側の損金を直接決めるわけではありません。 会計上の費用と税務上の損金は一致しない場合があります。
会計担当者は適用する会計基準と適用時期を確認し、税理士は契約形態に応じた申告調整を確認します。監査対象会社では監査人にも早めに資料を共有し、会計上の表示と税務上の所得計算を分けて記録します。
投資実行前の最終判断は税引後キャッシュフローで行う
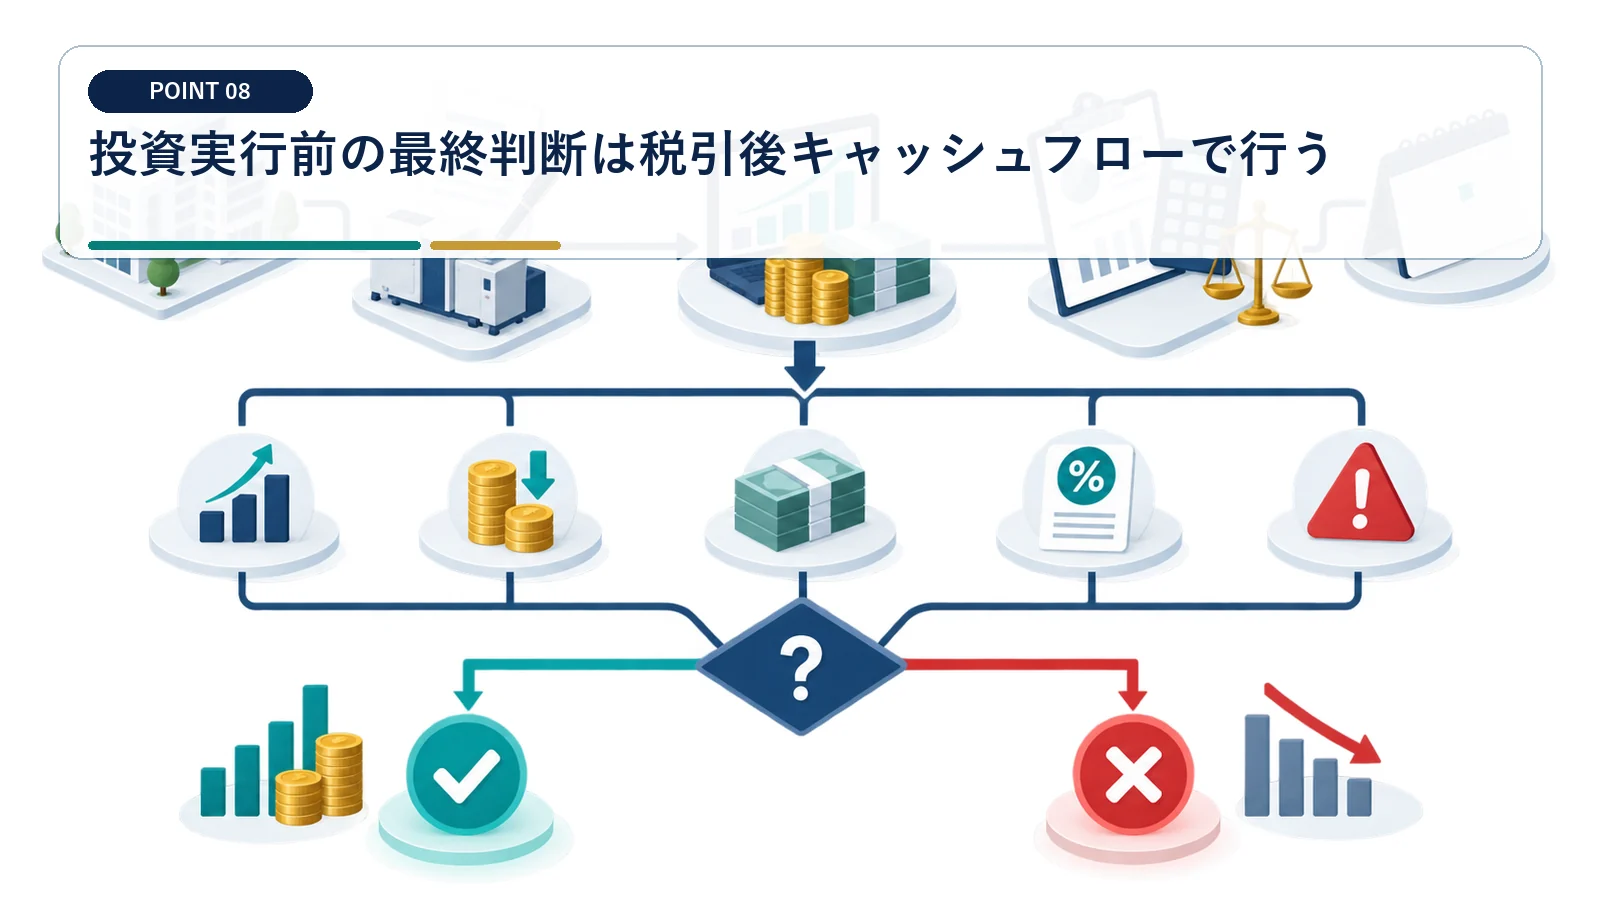
税務、投資、資金繰りの三つの承認条件を満たすかを最終確認します。
実行しない案を含む比較表を決裁資料にする
他の資金用途と比べなければ、リース投資の機会費用は見えません。 当期税額が最小の案が、会社価値を最大にするとは限りません。
何もしない、借入返済、設備投資、リース商品への出資の四案について、5年から10年程度の税引後現金残高を比較します。期間は商品の予定満了まで取り、同じ法人利益の前提を使って差分を示します。
契約前に中止条件とモニタリング項目を決める
申込後に想定が変わっても、換金できない商品では修正が難しくなります。 申込期限より、未確認事項を残さないことを優先してください。
為替、賃借人の信用、資産価値、分配損益、売却時期について、確認頻度と警戒水準を定めます。契約前には、資料不足、想定損失超過、本業資金不足のいずれかに該当した場合は見送るという条件を決裁者と共有します。
匿名組合出資は元本保証ではなく、営業損失の分担により返還額が減り得ることを示す。
組合事業等による損失額の損金不算入に関する申告書式。
出典:国税庁 別表九(二)
オペレーティングリース節税でよくある質問
オペレーティングリースへ出資すれば法人税は必ず減りますか?
必ずではありません。分配損失の税務上の取扱い、法人の所得、契約時期で当期の税額は変わり、出口では利益が生じることもあります。契約前に全期間の試算が必要です。
決算直前でも損金を計上できますか?
申込日や払込日だけでは決まりません。契約の成立、組合の計算期間、損益分配の確定、損金算入制限を確認し、自社の事業年度に反映できる額を税理士が判定します。
途中で資金が必要になったら解約できますか?
商品ごとに異なります。譲渡制限、事業者の承諾、買い手の有無、解約精算金を契約書で確認してください。預金と同じ流動性は前提にできません。
税理士へ何を渡せば試算できますか?
匿名組合契約書、事業計画、分配予定表、手数料表、売却前提、自社の月次試算表と資金繰り表が基本です。借入や保証がある場合は関連契約も必要です。
減価償却費等が先行し、後年に利益が生じるリース取引の構造を理解するための研究資料。
借り手等のリース会計と投資商品を混同しないための現行会計基準資料。
初年度損金だけで決める前に、出口まで試算します
契約形態と分配予定、自社の利益・資金繰りを基に、各期の税額と税引後手取りを比較します。商品販売を前提とせず、見送り条件も含めて整理します。 個別の税務判断と申告は税理士が確認します。
