
法人の節税はいつ税理士へ相談する?選択肢を残す時期と準備資料
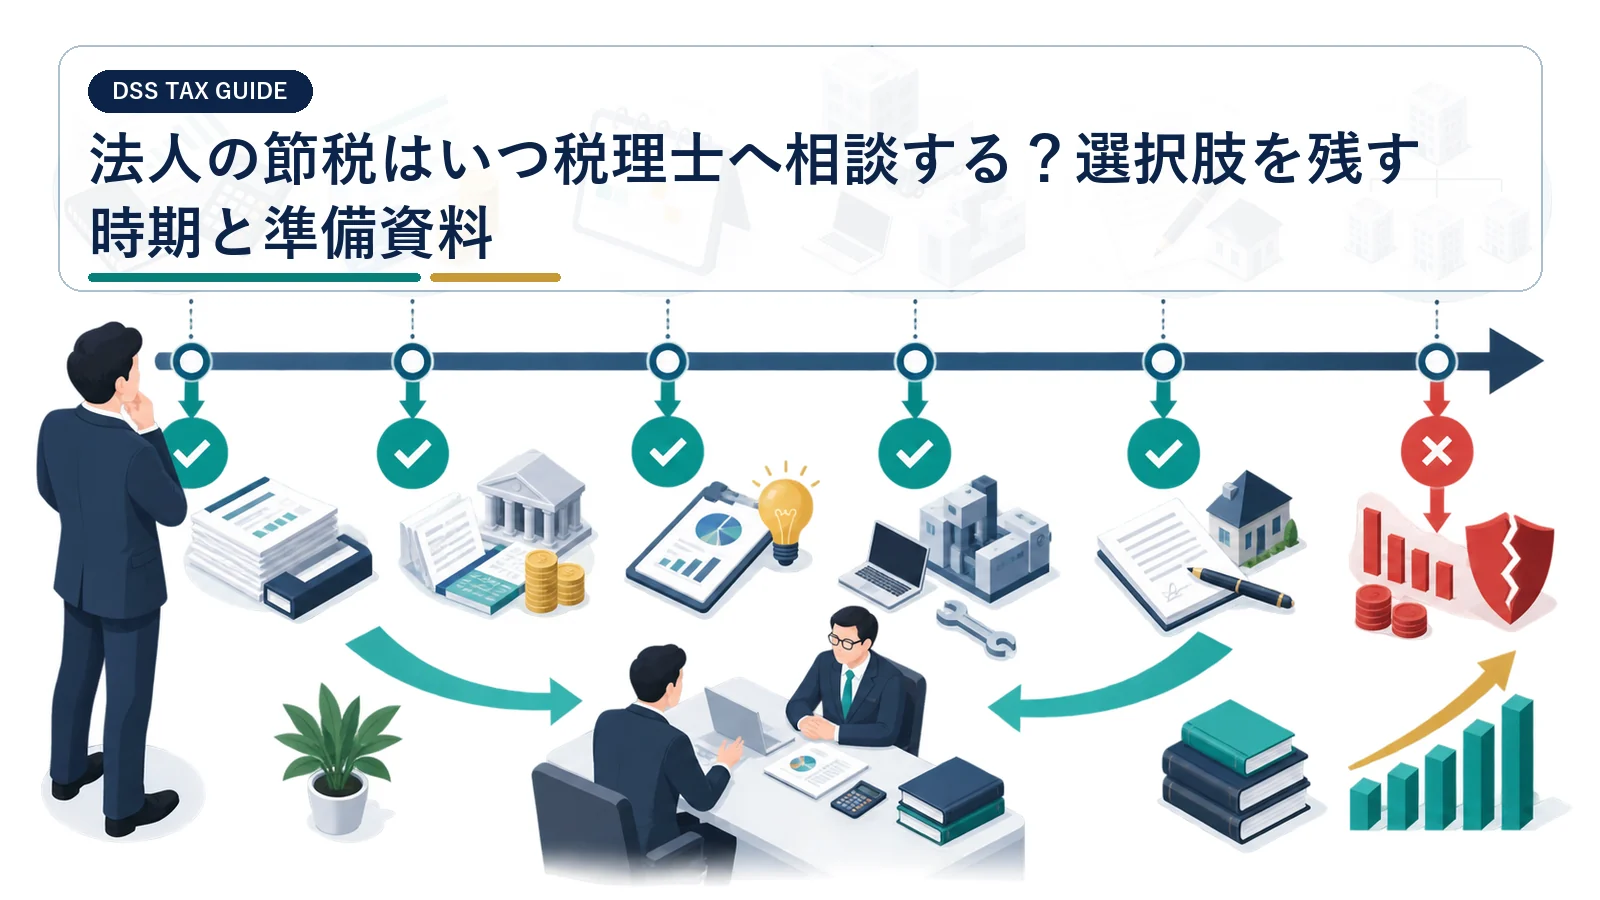
法人の節税相談は、決算直前よりも利益予測が見えた時点で始める方が選択肢を比較できます。設備投資、退職金、保険、賃上げなどは、契約・取得・支給の前に要件や資金負担を確認しなければならないものがあります。法定期限から逆算し、行動前に相談する仕組みを作りましょう。
年間利益の見込みが予算から外れたら、決算月を待たず税額と資金繰りを更新します。
目安は、月次決算で当期利益が予算を大きく上回ると分かった時です。遅くとも設備の発注、保険契約、役員退職金の決議、賞与の通知など、税務上の事実が確定する前に相談します。決算3か月前は総点検の好機ですが、案件が具体化したならその日を待つ必要はありません。
通常の法人が決算前に税理士へ相談する時期、準備資料、相談後の実行管理を扱います。制度の適用可否は法人規模、資本関係、業種、取得時期、届出状況で変わるため、特定策の効果を保証するものではありません。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 利益予測が上振れした月を相談開始日にする
- 決算3か月前に選択肢を棚卸しする
- 設備を発注する前に優遇税制を確認する
- 役員給与・賞与・退職金は決議前に相談する
利益予測が上振れした月を相談開始日にする
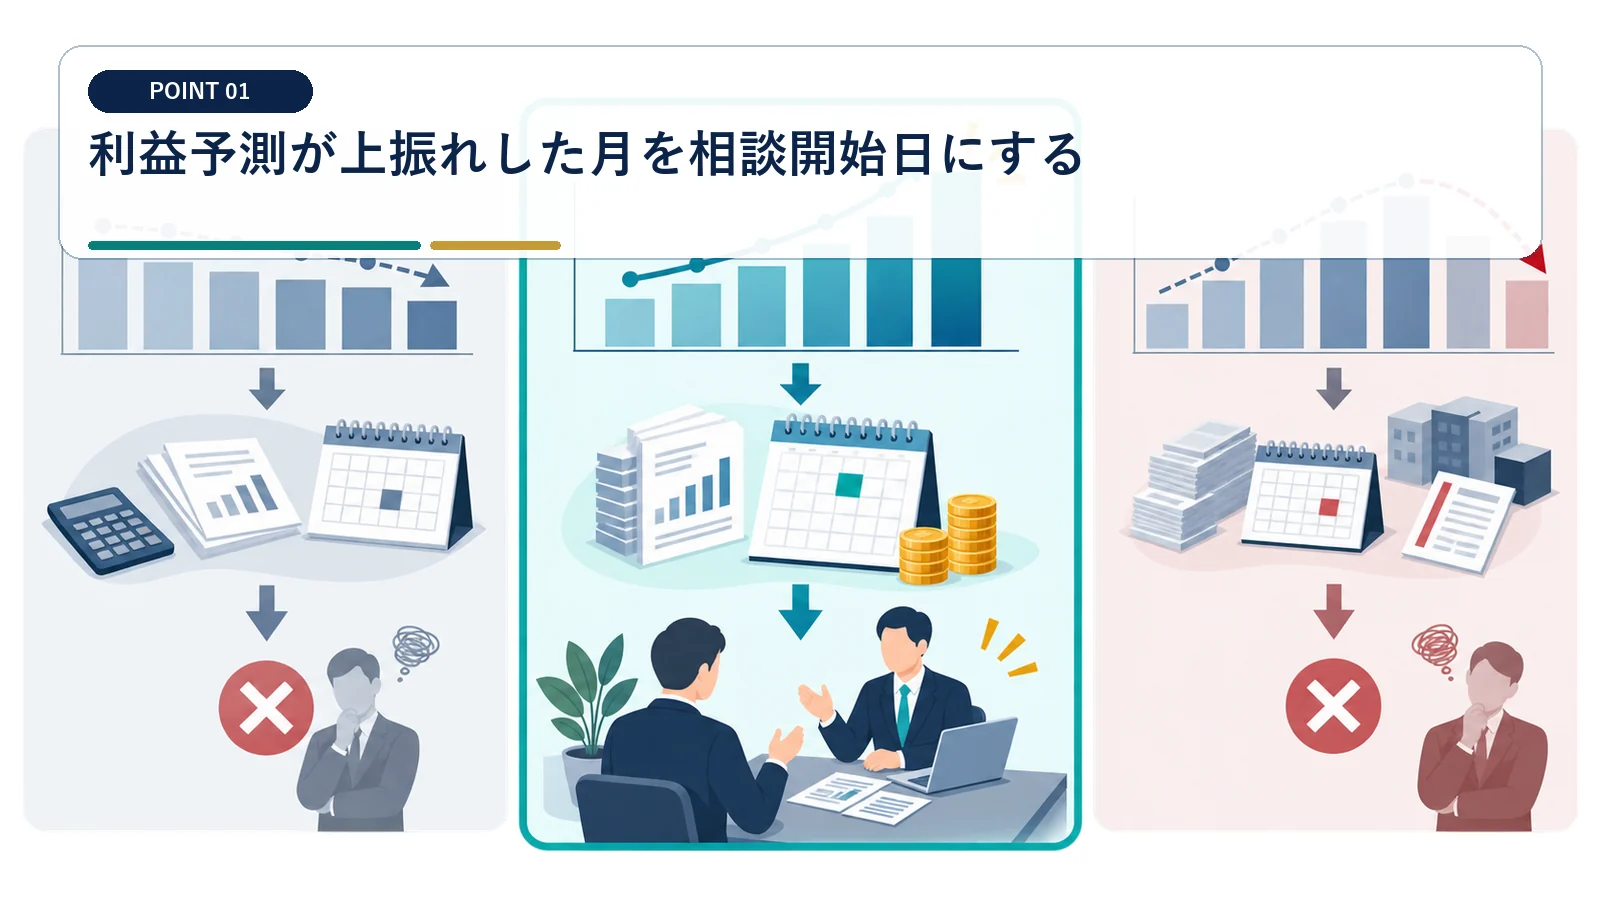
年間利益の見込みが予算から外れたら、決算月を待たず税額と資金繰りを更新します。
月次試算表から着地利益を三案で出す
相談時期はカレンダーだけでなく、利益の変化で決めます。 売上だけの上振れを見て相談せず、粗利と損金算入時期まで確認します。
直近の試算表に受注残、季節変動、一時費用を加え、基準・上振れ・下振れの着地利益を作ります。予算との差額が大きくなった月に税理士へ共有し、各案の法人税等と納付月残高を試算します。
一時的な売却益と本業利益を分ける
同じ利益額でも、原因が違えば検討事項も変わります。 一時利益を毎年続く利益と見なして固定費を増やす判断は避けます。
固定資産や有価証券の売却益、補助金、保険金は本業の損益と別列にし、計上時期と税務調整を確認します。継続利益なら賃上げや投資計画、一時利益なら納税資金と欠損金利用など、原因に沿って相談テーマを絞ります。
決算3か月前に選択肢を棚卸しする
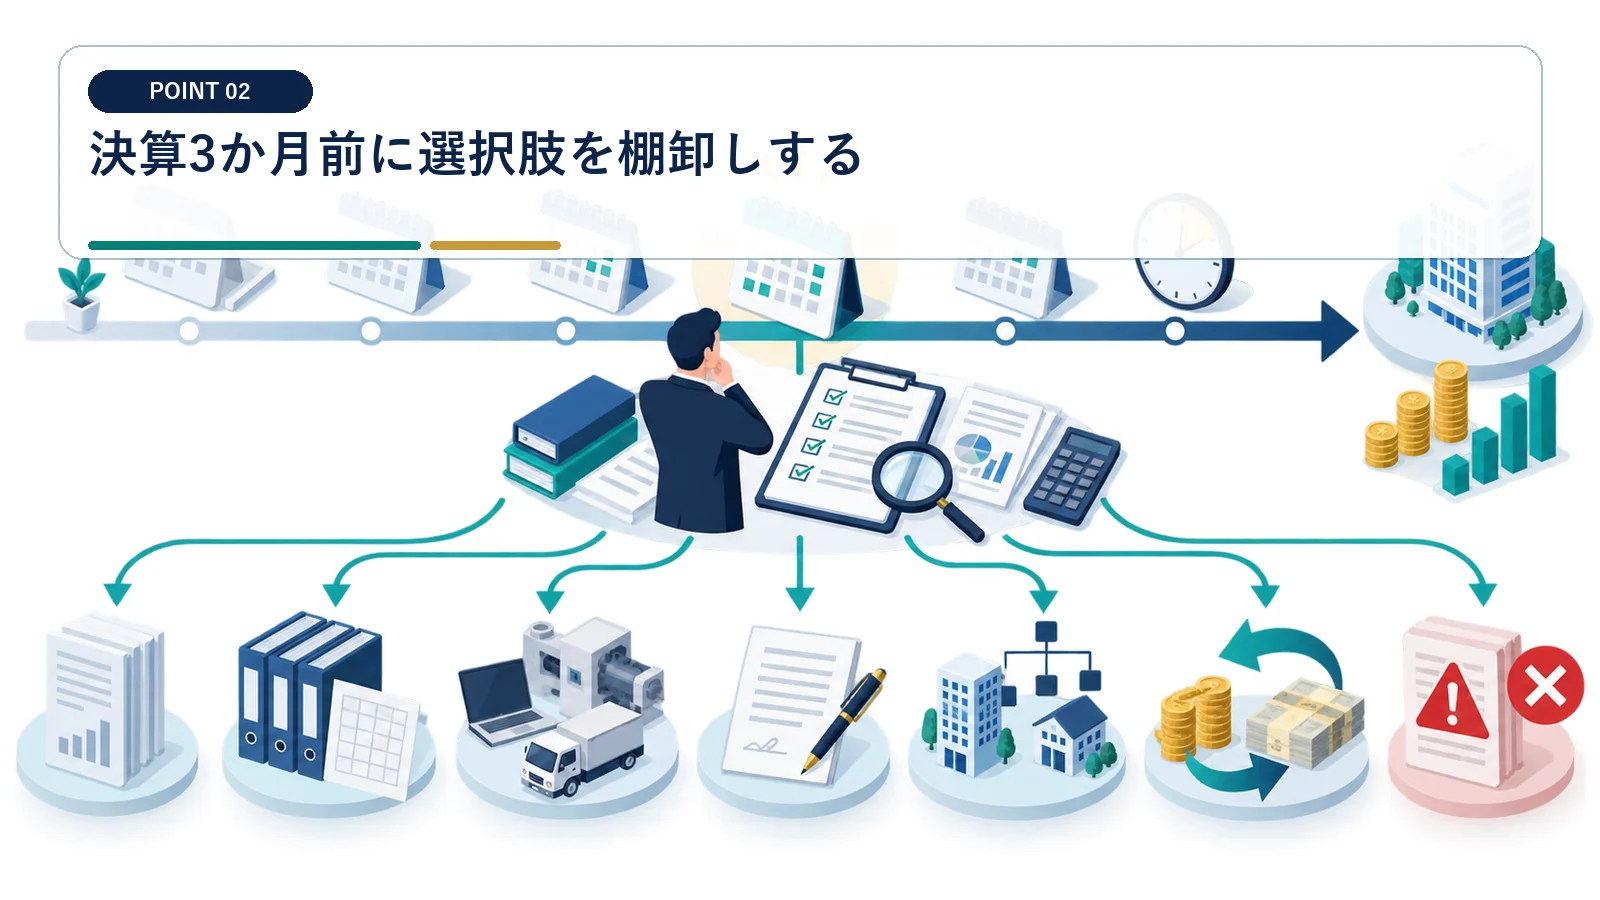
決算の約3か月前に利益、投資、人件費、契約を一覧化すると、実行可能性を比較しやすくなります。
実行期限と社内承認日を並べる
検討できる制度でも、稟議や納期が間に合わなければ使えません。 決算日までに代金を払えばよい、と一律に考えないでください。
候補ごとに見積取得、取締役会、契約、納品、支払、証明書申請の必要日を記載します。法定期限だけでなく、取引先の納期と社内決裁に必要な日数を差し引き、今期実行と翌期実行を区分します。
税額減少と現金支出を同じ表で比べる
節税額だけでは、経営判断の良し悪しは決まりません。 100万円を使って税金が100万円減るわけではありません。
支出額、損金算入額、概算税率、当期税額への影響、手元資金の減少を候補別に並べます。必要性の低い支出は除外し、投資回収や採用効果を含めて本業上の価値がある案を残します。
決算日から申告期限を逆算する基礎を確認。
出典:国税庁 法人税確定申告
税額試算と納付資金準備の期限を確認。
出典:国税庁 国税の納付期限
設備を発注する前に優遇税制を確認する
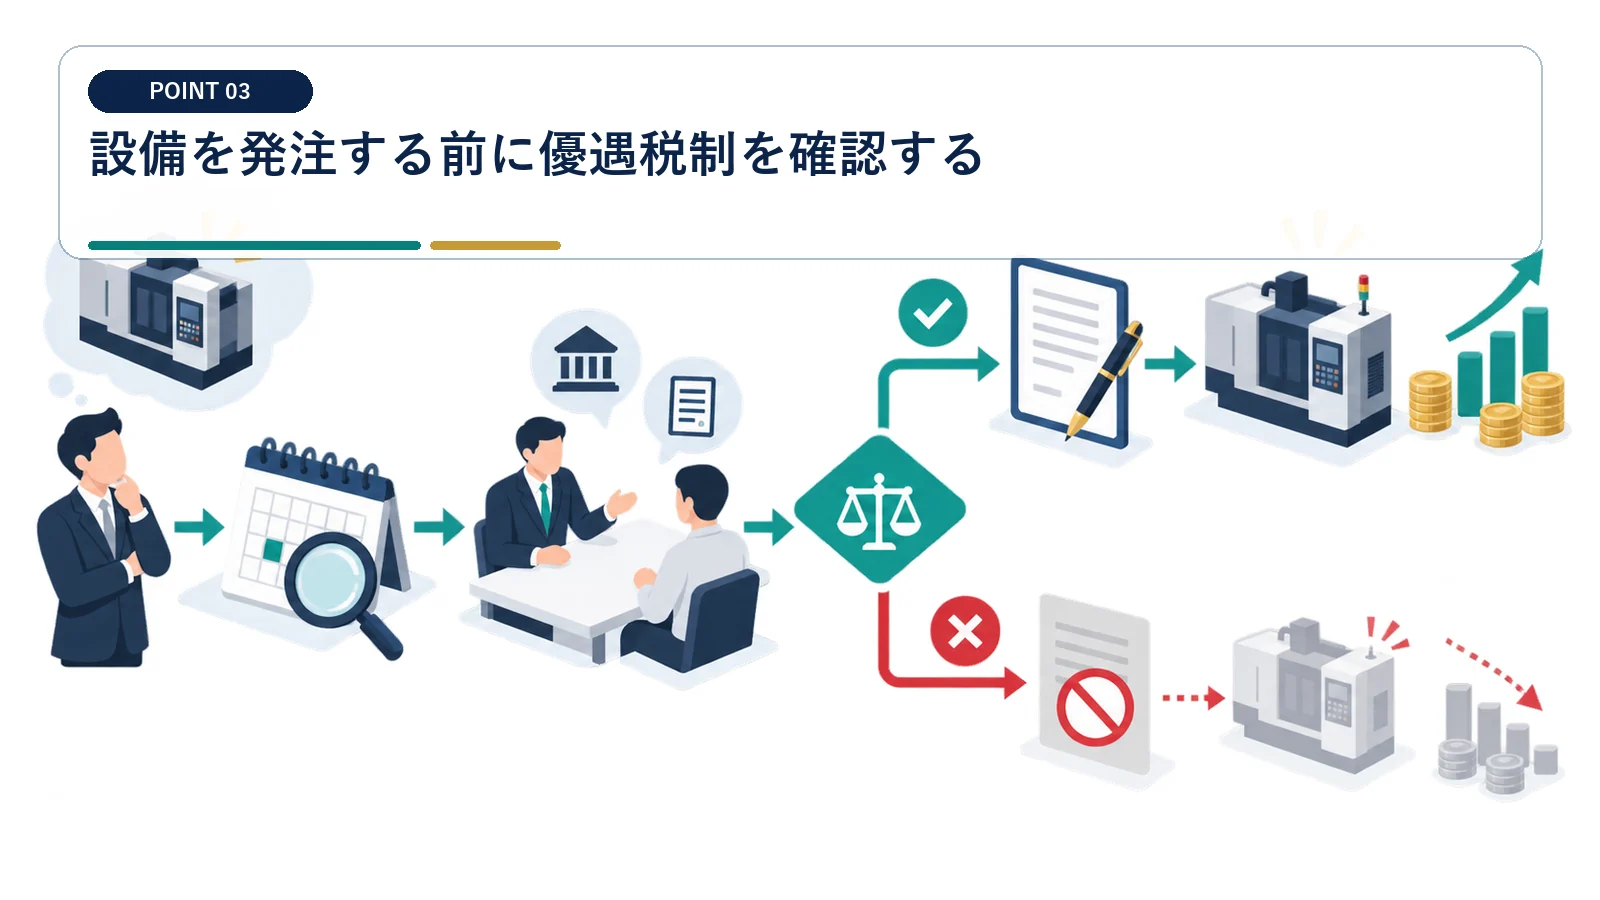
設備投資の税制は、取得前の証明や計画認定が必要な場合があるため、発注前相談が安全です。
見積書から資産区分と取得時期を確認する
製品名だけでは、税制上の対象設備か判定できません。 納品後では取得前申請をやり直せない制度があります。
見積書、仕様書、型式、価格内訳、納入予定日、使用場所を税理士へ渡し、機械、器具備品、ソフトウェアなどの区分を確認します。付随費用を含む取得価額と事業供用日を見積もり、少額資産、特別償却、税額控除の候補を比較します。
証明書と認定の順序を先に確保する
税制ごとに、メーカー証明と行政認定の順番が異なります。 設備が事業に必要でも、申請順序を外すと優遇を受けられない場合があります。
中小企業経営強化税制を検討するなら、工業会等証明書または経済産業局の確認、経営力向上計画の認定、設備取得の順序を確認します。2025年4月以後は柔軟な同時進行の扱いが終了しているため、取得前の工程表を作ります。
役員給与・賞与・退職金は決議前に相談する
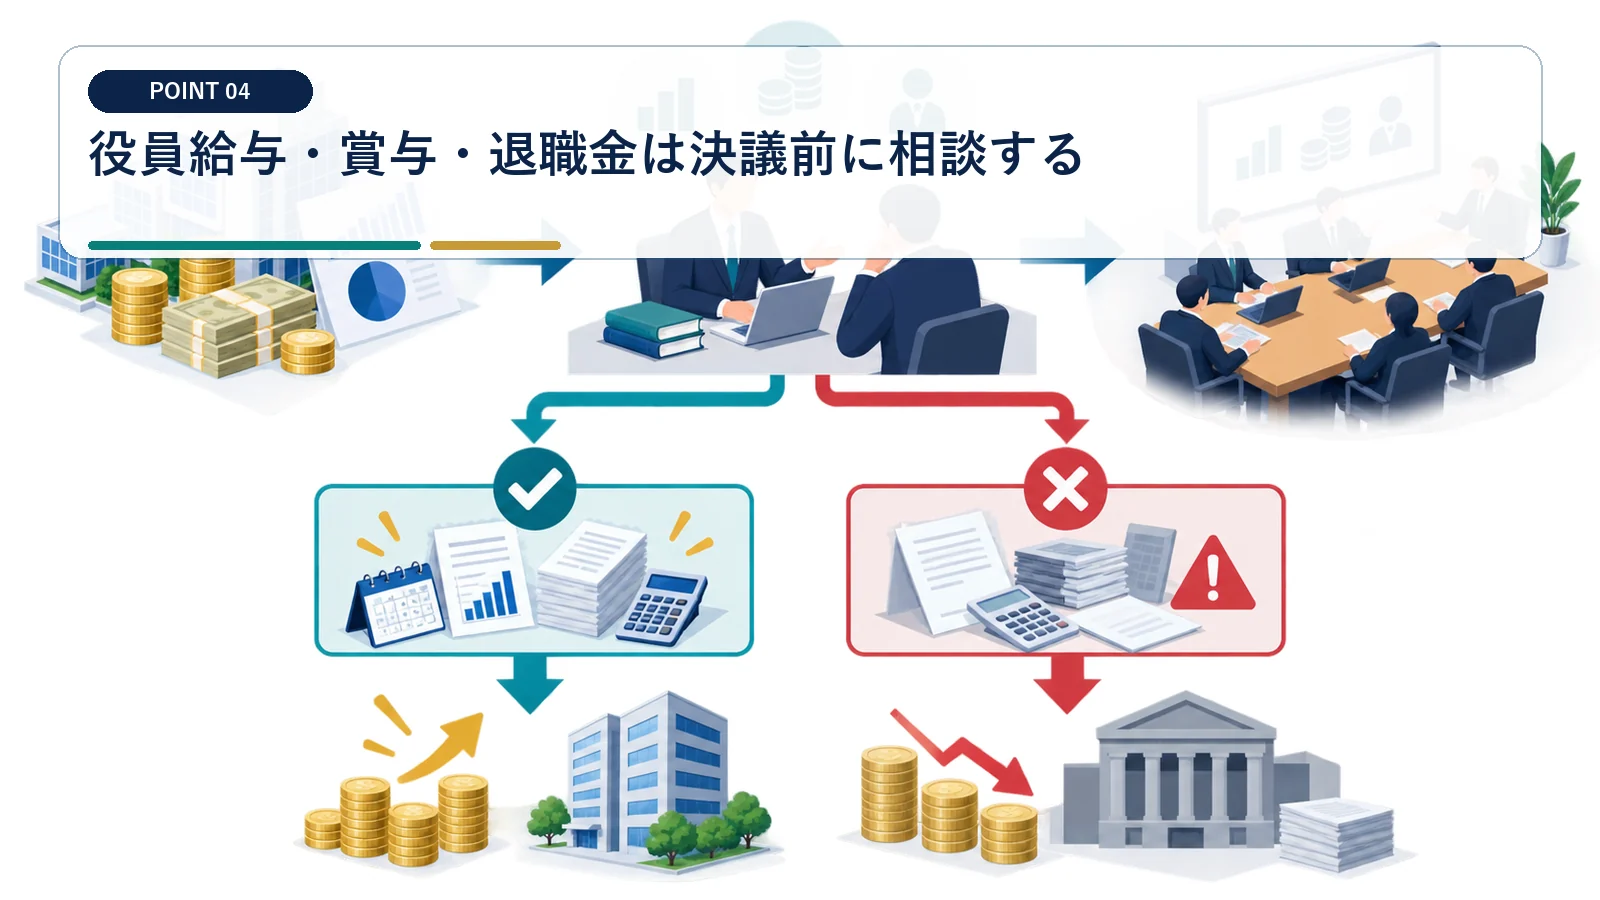
役員向けの支給は損金算入要件が厳しく、後から金額や時期を変えると否認リスクが高まります。
議事録を作る前に支給根拠を固める
役員への支給は、支払日だけでなく決定手続が重要です。 利益が出た後に役員報酬を過去へ遡って増額する処理は避けます。
職務内容、在任年数、同業水準、会社業績、株主総会や取締役会の予定を整理して税理士へ伝えます。定期同額給与、事前確定届出給与、退職給与のどれに当たるかを確認し、決議内容と届出期限を合わせます。
支給額と会社資金の両面から決める
損金になる可能性があっても、資金繰りと金額の妥当性は別問題です。 税負担の減少だけを理由に、支払能力を超える役員支給を決めないでください。
税引前利益、納税額、借入返済、運転資金を反映した支給後残高を試算します。退職金なら功績倍率だけに依存せず、職責、在任期間、同業比較、退職の事実を示す資料を保存します。
従業員施策は支給条件を決める前に照会する
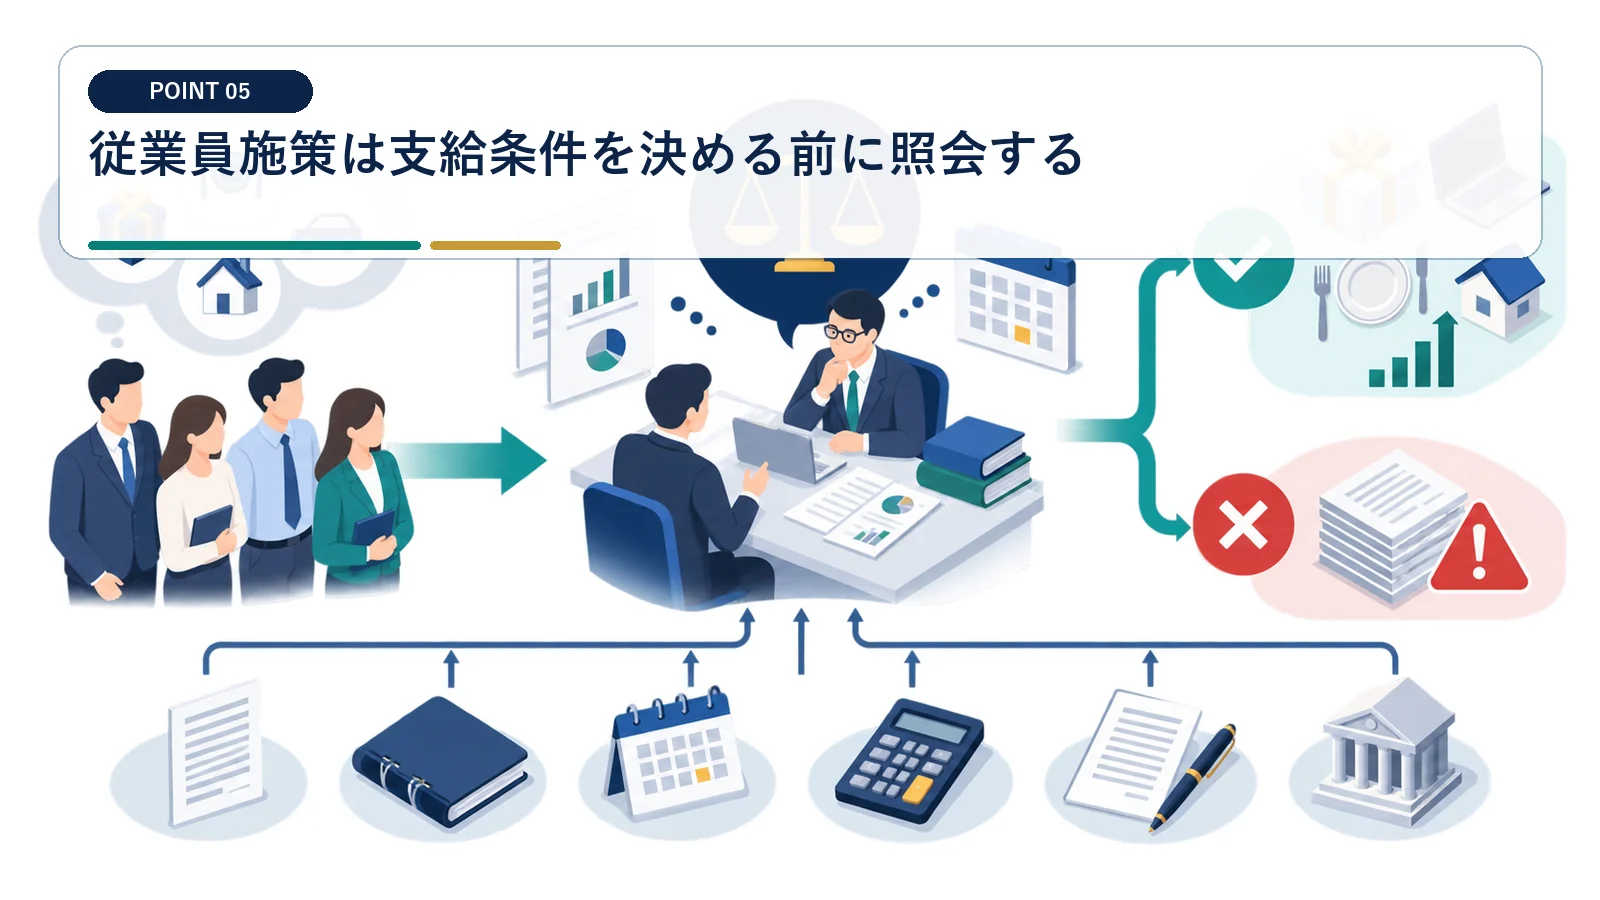
賞与、決算賞与、賃上げ、福利厚生は対象者・通知・支払時期で税務上の扱いが変わります。
決算賞与の通知と支払予定をそろえる
決算賞与は、単に決算後すぐ払えば当期損金になるわけではありません。 支給額を各人へ通知していない段階で、総額だけを未払計上しないでください。
対象従業員ごとの支給額、通知日、支払日を決め、通知記録と未払計上の要件を税理士へ確認します。雇用契約や評価制度と矛盾しないよう、人事担当と経理担当が同じ一覧を使います。
事業年度開始日で賃上げ税制の新旧を分ける
2026年4月1日以後に始まる事業年度では、中小企業向け措置の教育訓練費上乗せが廃止されています。 2026年9月に給与を支給したという理由だけで、新制度と判定しないでください。
給与台帳、源泉徴収簿、雇用区分、前期の給与等支給額をそろえ、適用年度との増加率を計算します。2026年4月1日前に開始した事業年度は旧制度の適用余地を確認し、同日以後に開始した事業年度は教育訓練費上乗せを除いた現行要件で試算します。
設備取得前に証明・確認と計画認定の順序を確認。
中小企業経営強化税制の対象と税制措置を確認。
出典:国税庁 No.5434
保険や外部契約は契約前に経済合理性を検討する
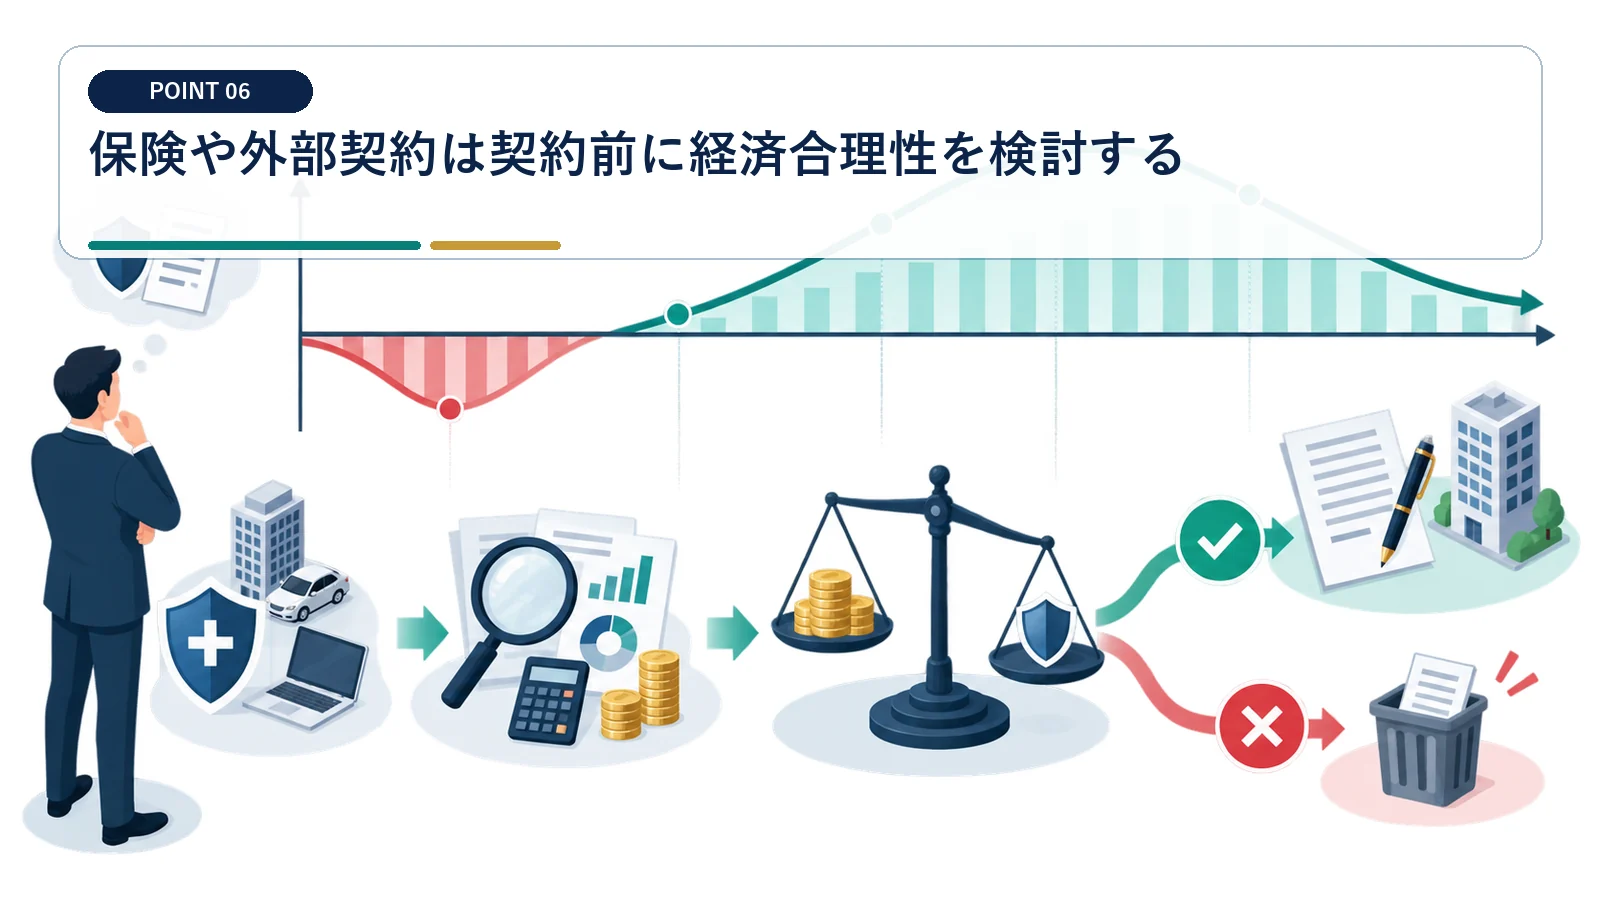
保険料やサービス料は、商品名ではなく契約内容、保障、解約返戻金、役務提供時期で処理を判断します。
保険設計書の全期間を確認する
初年度の損金割合だけでは、保険の負担を評価できません。 「全額損金」という営業説明だけで契約しないでください。
設計書、約款、被保険者、受取人、保険料、解約返戻率の推移を税理士へ渡します。保険期間全体の現金流出と資産計上、解約時の益金を試算し、保障目的に合うかを取締役会で判断します。
期払い・前払いは役務提供期間と突合する
支払日を早めても、全額を当期費用にできるとは限りません。 決算前の一括払いだけを理由に、翌期分まで当期損金へ入れないでください。
コンサルティング、広告、システム利用料などの契約書から、役務の内容と提供期間を抜き出します。前払費用や短期前払費用の要件を確認し、解約条項や自動更新も含めて当期と翌期の費用を区分します。
初回相談に必要な資料を一度でそろえる
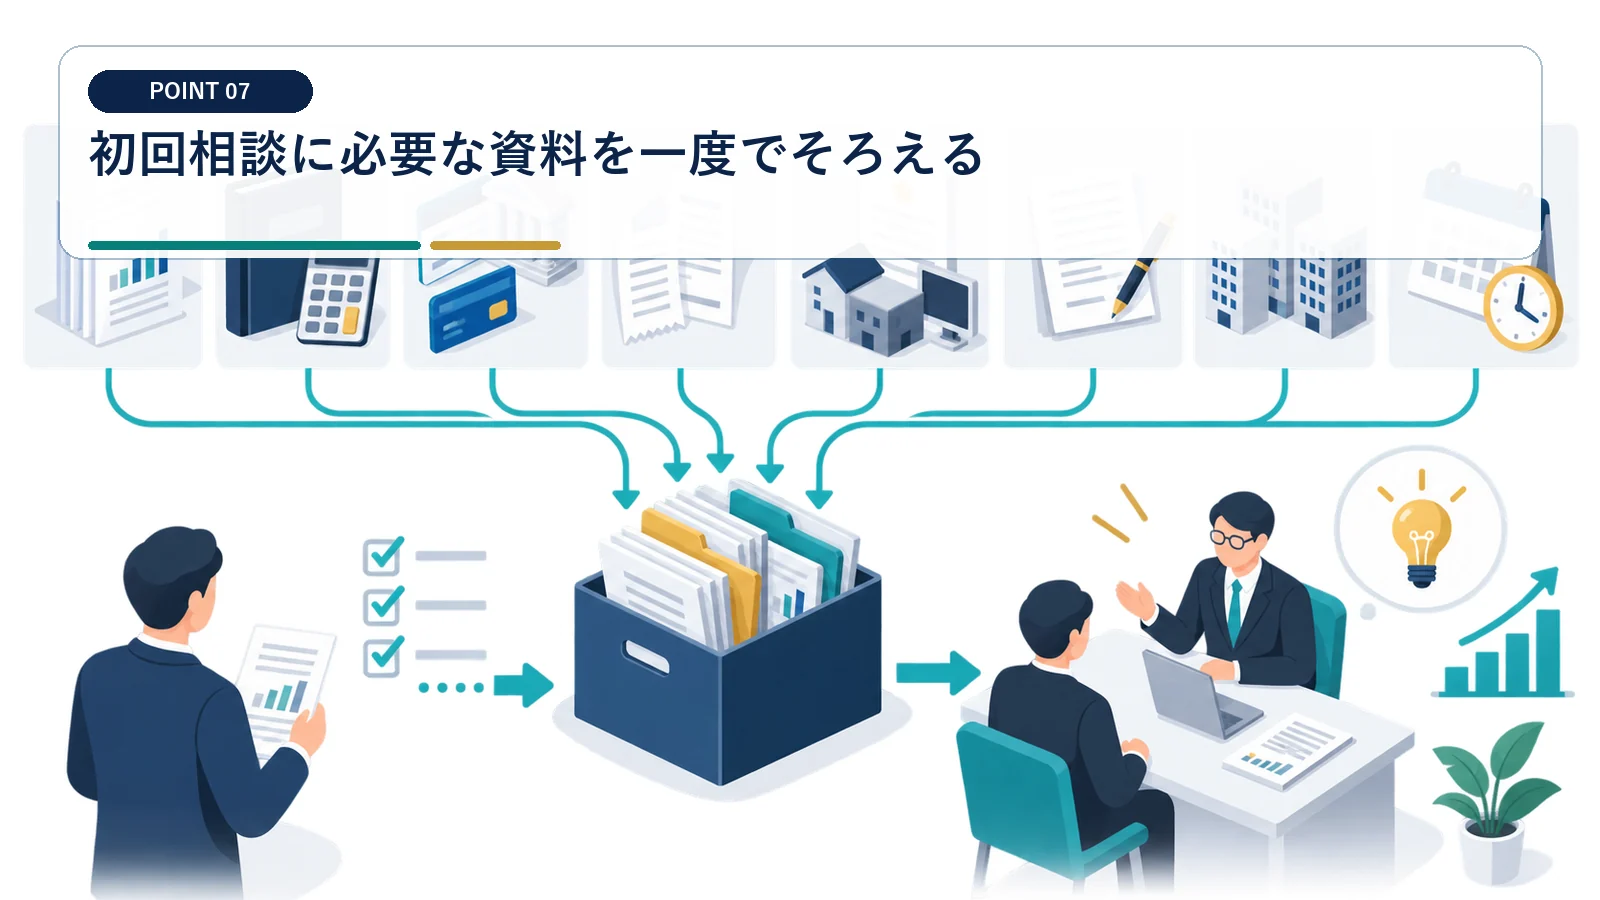
試算表、予測、申告書、契約案、資金繰りを一式そろえれば、自社に合う選択肢を数字で比較できます。
数字の土台となる五種類を渡す
口頭の利益見込みだけでは、税額を精度よく計算できません。 申告書は別表一だけでなく、勘定科目内訳書や別表七などを含む一式を共有します。
最新試算表、前期申告書一式、当期の月別予算、受注・費用見込み、預金と借入の資金繰り表を用意します。固定資産売却や補助金などの一時取引があれば、契約書案と入金予定も添えます。
相談事項を行動予定と結び付ける
「何か節税できるか」より、予定している行動を示す方が具体化します。 資料を小分けに送る場合も、最新版と確定版を識別できる名前を付けます。
設備購入、採用、賃上げ、役員退職、拠点開設、売却などを、予定日と金額付きで一覧化します。各行に実行前の確認事項、必要な申請・決議、担当者を追記し、税理士の回答を意思決定表へ反映します。
相談後の実行と申告を同じ台帳で追う
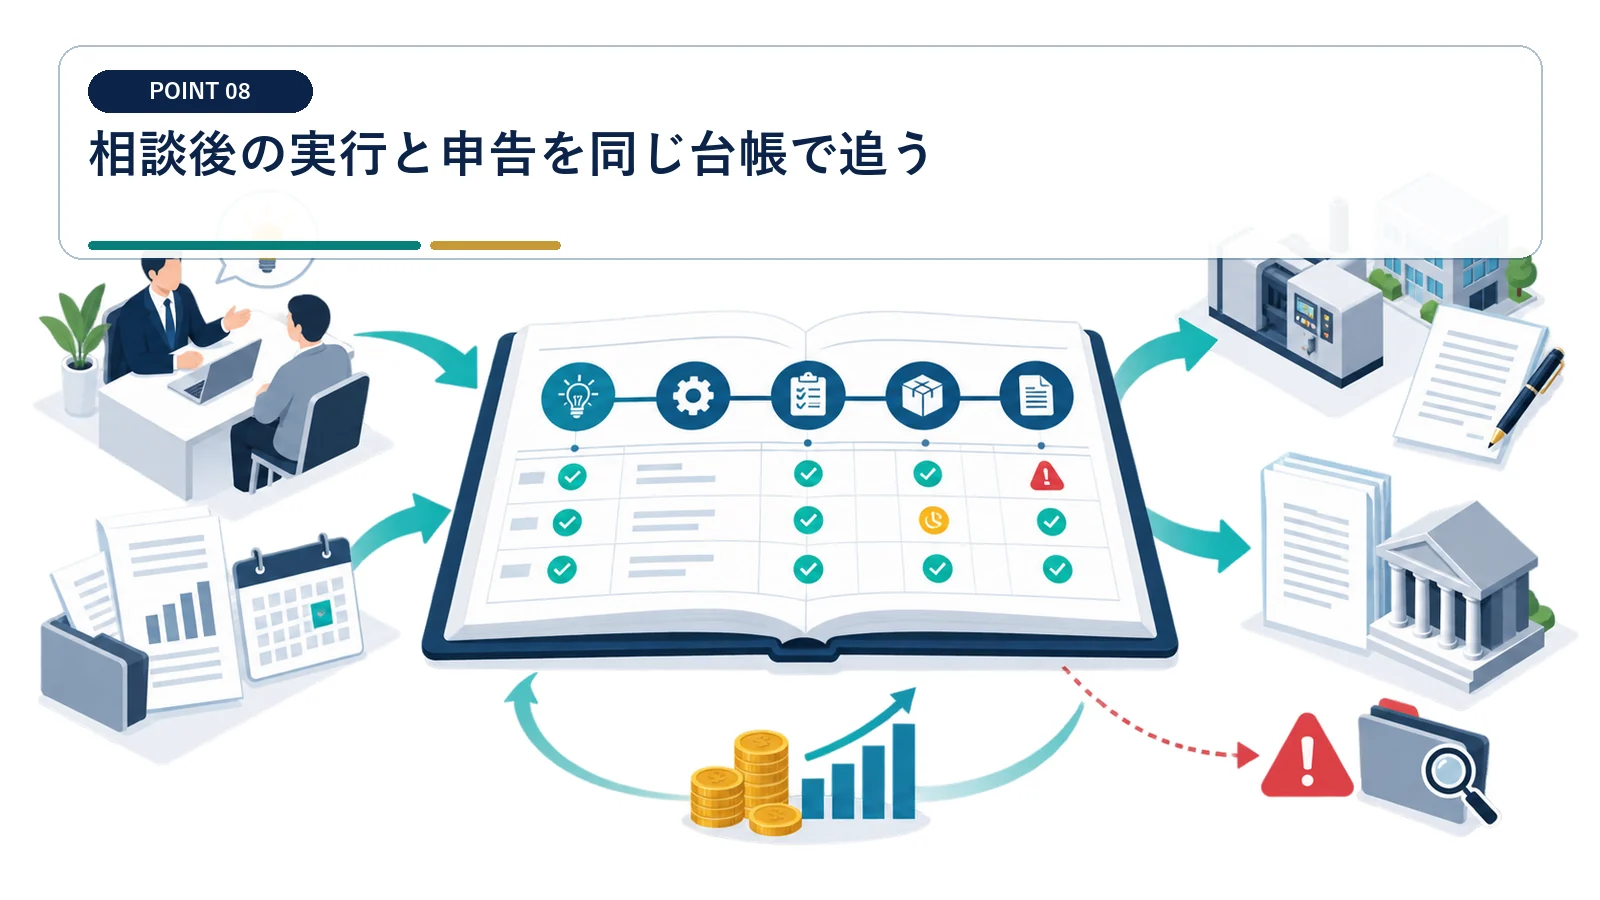
助言を受けただけで終わらせず、契約・取得・支給・証憑・申告まで担当者と期限を管理します。
適用条件をチェックリストへ変換する
専門家の回答は、社内で実行できる作業単位へ落とします。 メールで受けた助言を担当者一人の受信箱だけに残さないでください。
制度名、対象取引、事前手続、実行期限、必要証憑、申告添付を行にし、担当者とレビュー者を割り当てます。条件が変わったときの再照会基準も記載し、契約額や納期の変更を税理士へ知らせます。
決算後に効果と副作用を検証する
節税策は、実際の税額と資金残高で評価します。 当期税額だけを成果指標にすると、翌期以降の負担増を見落とします。
申告完了後に、当初試算、実行額、税額への影響、手元資金、翌期の益金・償却を比較します。想定外の事務負担や資金拘束があれば次期計画へ反映し、同じ施策を自動継続しないよう見直します。
役員給与の損金算入に関する基本を確認。
出典:国税庁 No.5211
使用人賞与の損金算入時期を確認。
出典:国税庁 No.5350
法人の節税相談のタイミングでよくある質問
節税相談は決算何か月前がよいですか?
約3か月前は総点検の目安ですが、利益上振れや投資計画が分かった時点で早めに相談します。
決算直前でも相談する意味はありますか?
あります。ただし事前申請や取得前確認が必要な制度は間に合わないため、実行可能な項目に絞ります。
相談時に何を用意すればよいですか?
最新試算表、前期申告書一式、着地予測、資金繰り、予定取引の見積書や契約案をそろえます。
節税のために設備を先に買ってもよいですか?
先に要件と取得前手続を確認します。事業上の必要性、資金負担、税制適用の三点を比べてから発注します。
中小企業向け措置の対象給与、増加率、税額控除の基本要件を確認。
2026年4月1日以後開始事業年度から、中小企業向け措置の教育訓練費上乗せが廃止されることを確認。
