
法人税の申告期限はいつ?決算日から納付までの実務カレンダー
法人税の確定申告は、原則として事業年度終了日の翌日から2か月以内です。3月31日決算なら通常は5月31日が期限ですが、休日、申告期限の延長、消費税の扱いを混同すると予定が崩れます。決算作業を逆算し、申告と納付を別々に管理することが大切です。
法人税と地方法人税の確定申告期限は、原則として事業年度終了日の翌日から2か月以内です。
基本線は「決算日の翌日から2か月」です。期限日が土曜日、日曜日、祝日等なら、その翌日が期限になります。法人税の申告期限延長を受けていても、納付や消費税が同じ扱いになるとは限らないため、税目ごとの期限表を作ってください。
法人税・地方法人税の確定申告を中心に、納付、地方税、消費税、中間申告、期限延長の確認点を扱います。個人事業主の所得税、特殊な解散・清算事業年度、グループ通算制度の個別期限は対象外です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 決算日の翌日から2か月を数える
- 申告と納付の期限を別の行で管理する
- 消費税の期限を法人税と切り離して確認する
- 申告期限延長の対象と手続を確かめる
決算日の翌日から2か月を数える
法人税と地方法人税の確定申告期限は、原則として事業年度終了日の翌日から2か月以内です。
月末決算と月中決算を分けて計算する
期限日は、決算月の名称ではなく実際の事業年度終了日から求めます。 「決算月の2か月後の月末」と覚えると、月中決算で期限を誤ります。
定款と前期申告書で決算日を確認し、翌日を起算点として2か月後の応当日をカレンダーに登録します。3月31日決算は通常5月31日、3月20日決算は通常5月20日となるため、月末一律で管理しません。
休日なら翌開庁日へ動かす
期限日が閉庁日なら、提出可能日を確認します。 休日繰越を見込んでも、承認や振込手続が同じ日まで待てるとは限りません。
計算した期限が土曜日、日曜日、国民の祝日などに当たる場合は、その翌日を申告期限として予定表を更新します。電子申告の送信時刻と電子納税の利用可能時間は別に確認し、社内締切は法定期限より数営業日前に置きます。
申告と納付の期限を別の行で管理する
申告書を提出する日と、税金を納める日は同じ表に別項目として記録します。
法人税・地方法人税の納付日を押さえる
申告書が完成しても、納付が終わったことにはなりません。 申告期限の延長が認められても、納付時期まで当然に同じだけ延びるとは考えないでください。
法人税と地方法人税の見込額を決算速報から計算し、原則2か月以内の納付期限を資金繰り表へ入れます。ダイレクト納付、インターネットバンキングなどから方法を選び、利用届や決済上限を期限前に確認します。
地方税は提出先と金額を自治体別に分ける
事業所が複数の自治体にある法人は、地方税の件数が増えます。 国税のe-Tax送信だけで、地方税のeLTAX申告まで完了したとは扱えません。
都道府県民税、事業税、市町村民税について、事業所所在地と分割基準を確かめ、自治体別の申告・納付一覧を作ります。期中に支店を開設または廃止した場合は、月数や従業者数などの基礎資料も決算前に更新します。
確定申告期限は原則として事業年度終了日の翌日から2か月以内。
法人税・地方法人税の確定申告分の納付期限を確認。
出典:国税庁 国税の納付期限
消費税の期限を法人税と切り離して確認する
法人の消費税確定申告も原則2か月以内ですが、延長制度は法人税と別に手続を確認します。
課税期間と申告義務を先に判定する
消費税は、法人税申告書の作業予定だけでは管理できません。 法人税が赤字でも、消費税の納付が生じることがあります。
基準期間の課税売上高、特定期間、インボイス登録、簡易課税の届出を確認し、当期の申告義務と計算方式を確定します。課税期間を短縮している法人は、年1回ではなく1か月または3か月ごとの期限も一覧にします。
1か月延長には消費税側の届出を確認する
法人税の延長承認だけで、消費税も自動的に延びるわけではありません。 延長届が未提出なら、消費税は原則の2か月期限で進めます。
法人税の確定申告期限延長の特例を受ける法人が消費税も1か月延長する場合は、消費税法上の届出状況を確認します。適用開始時期と提出期限を税理士または税務署へ照会し、届出控えを期限台帳に保存します。
申告期限延長の対象と手続を確かめる
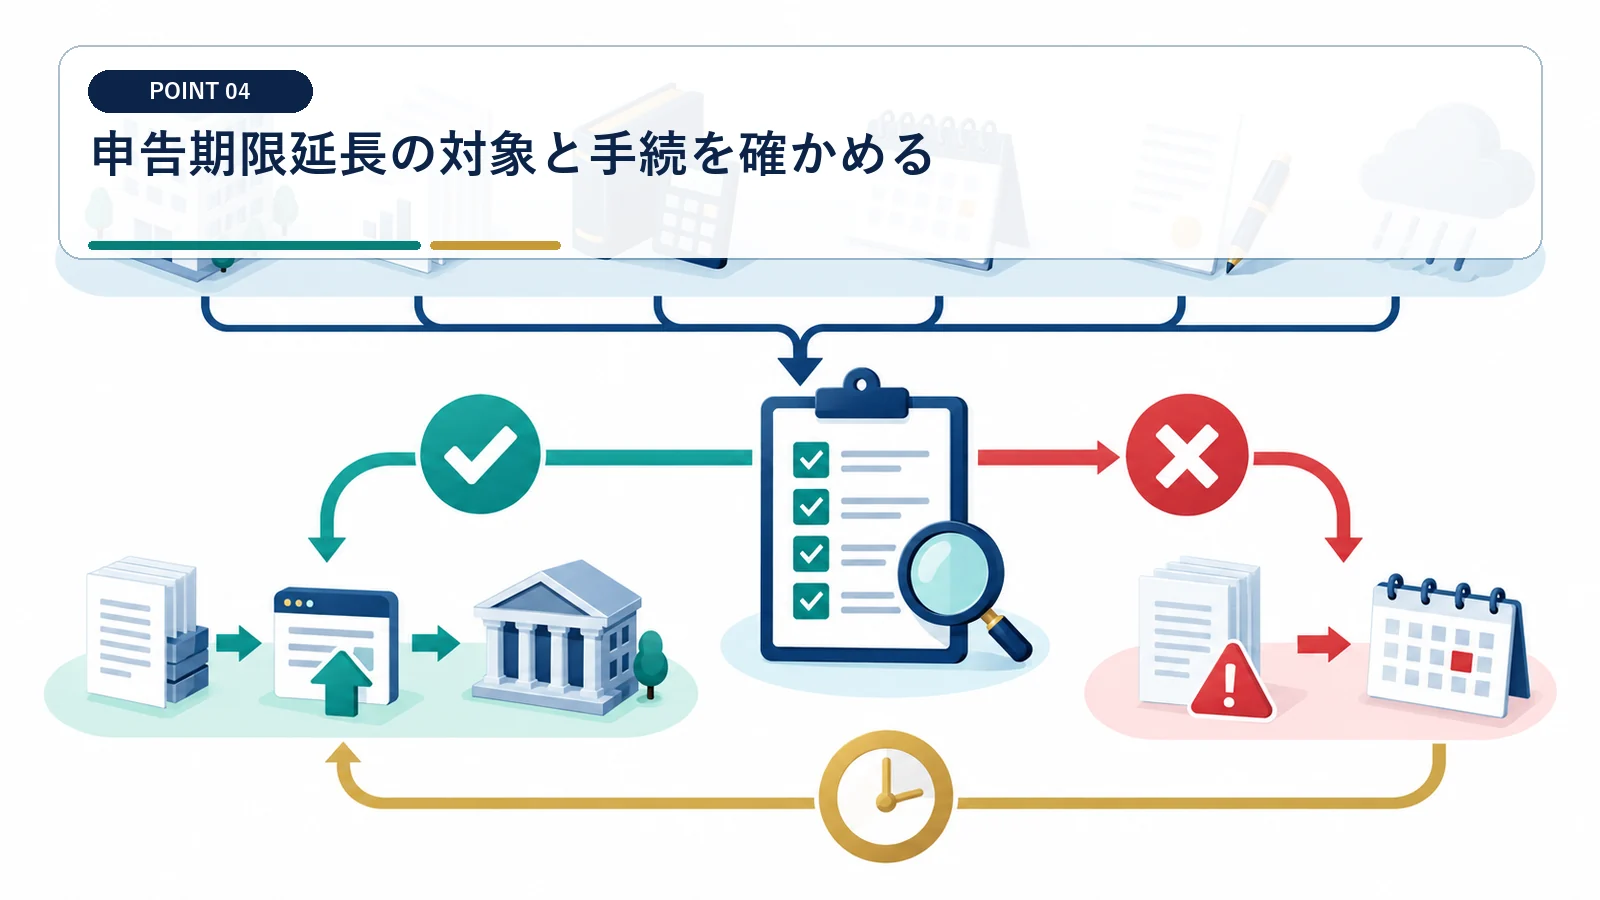
定款上の株主総会時期などで決算確定が間に合わない法人は、承認申請の対象かを事前に確認します。
延長が必要な理由と延長月数を整理する
単に作業が遅いことと、法令上の延長要件は同じではありません。 前年に延長されていたという記憶だけで、当期の適用を決めないでください。
会計監査人設置会社か、定時株主総会が決算後3か月以内に開催される定款かなど、決算が確定しない理由を定款と機関設計から確認します。法人税、地方税、消費税ごとに適用できる延長月数と必要手続を表にします。
申請書の提出日と承認状況を記録する
延長は、社内で予定しただけでは成立しません。 承認前に延長後の日付だけを会計カレンダーへ登録するのは避けます。
所轄税務署へ提出した申請書の控え、受付日、承認通知またはみなし承認の確認資料を保存します。地方税にも別の申請が必要かを各自治体の案内で確認し、税目別台帳に承認済みの期限を記載します。
中間申告と予定納税を年間日程へ入れる
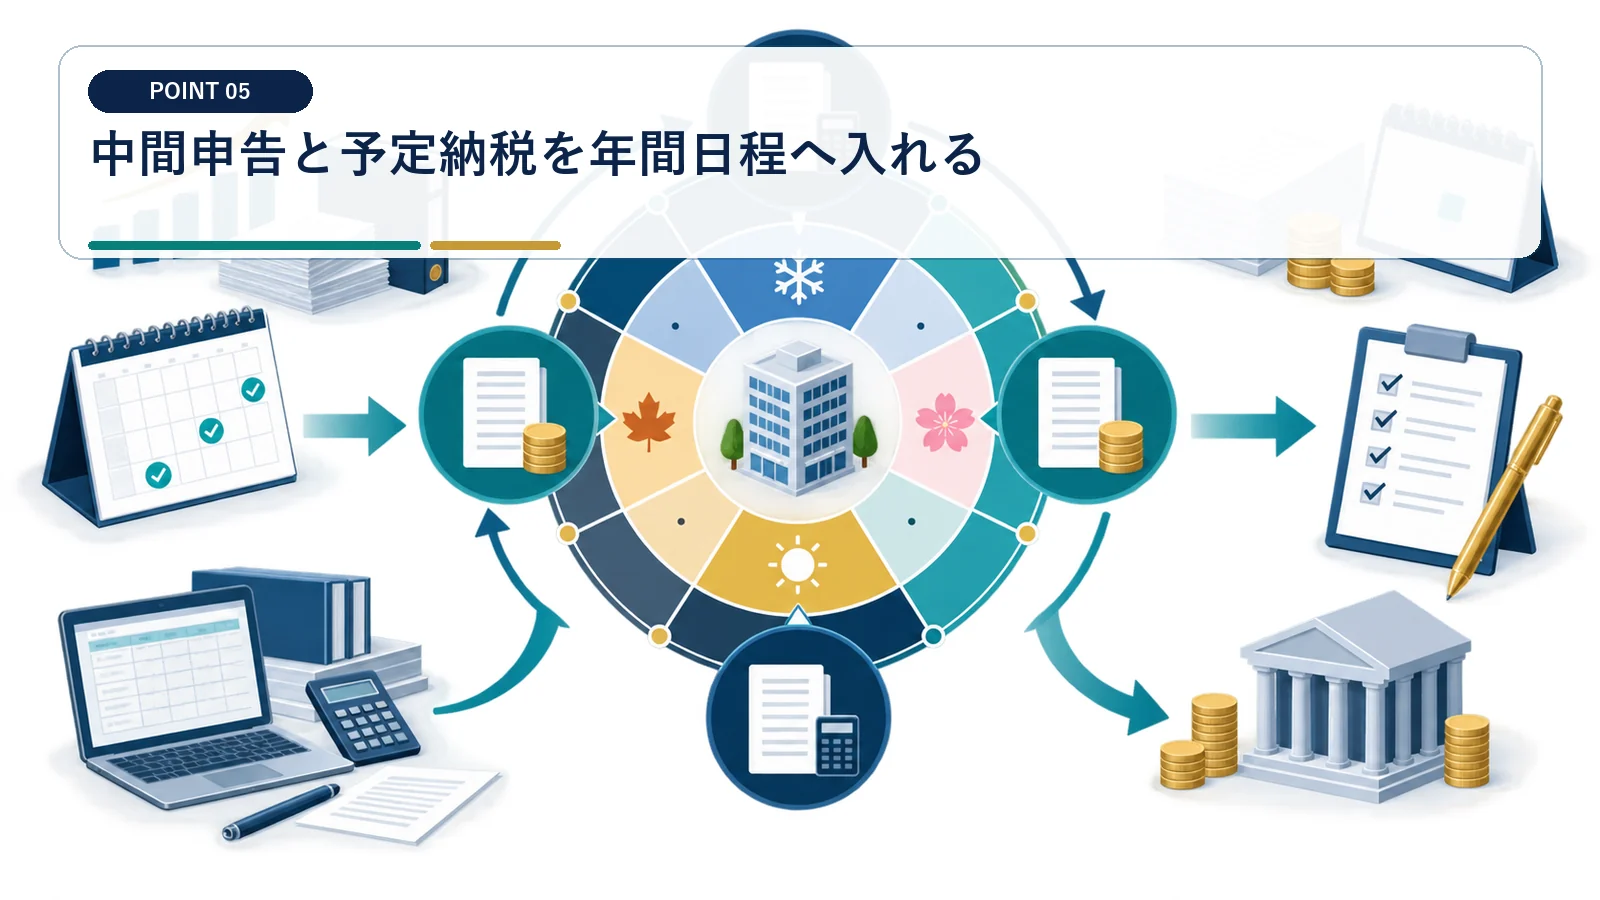
前期税額などに応じて中間申告が必要になるため、確定申告だけでなく事業年度途中の期限も管理します。
前期実績から中間申告義務を判定する
中間申告の有無は、法人の規模だけで決まりません。 通知が届かないことを、中間申告が不要な根拠にはできません。
前期確定申告書の法人税額と当期の事業年度月数を基に、中間申告義務と予定申告額を確認します。税務署からの案内を待つだけでなく、前期申告完了時点で次期の中間期限をカレンダーへ登録します。
業績急変時は仮決算との比較を行う
当期利益が大きく減った場合は、予定申告以外の方法も検討します。 資金不足だけを理由に予定額を任意に減らすことはできません。
中間期間の帳簿を締め、仮決算による税額と前期税額ベースの予定額を比較します。仮決算には確定申告に近い集計が必要なため、削減できる納付額と作業負担を見て期限の数週間前までに方針を決めます。
法人の消費税確定申告期限と1か月延長制度を確認。
出典:国税庁 No.6610
期限日が休日に当たる場合の取扱いを確認。
出典:国税庁 No.9201
決算作業を期限から逆算する
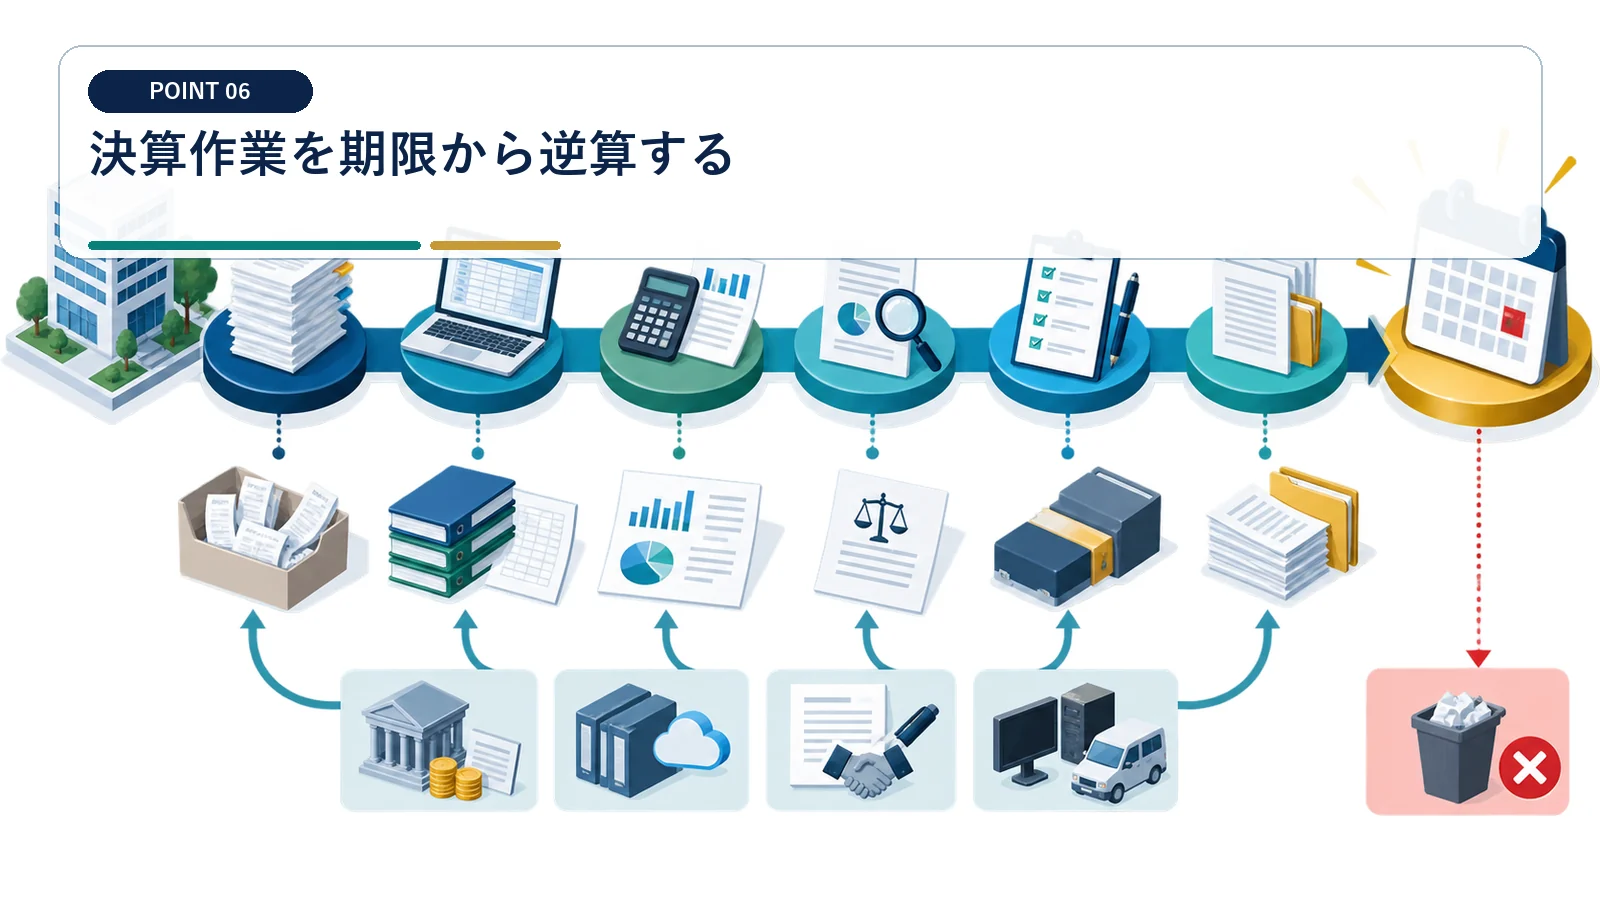
法定期限の直前に資料を集めるのではなく、残高確定、税額レビュー、承認、送信を段階化します。
30日・45日・55日の社内締切を置く
2か月という期間を一つの締切として扱うと、後半に作業が集中します。 法定期限当日に初めて代表者承認を取る日程は、差戻しに耐えません。
決算後30日までに主要残高と請求書を締め、45日までに税額一次案、55日までに役員承認と納付準備を終える工程を基準にします。監査、棚卸、海外取引がある法人は、必要日数を見て各締切をさらに前倒しします。
未着資料に金額と担当者を付ける
決算の遅れは、未処理項目を曖昧にしたときに広がります。 資料待ちの項目を口頭で共有するだけでは、申告漏れと二重計上を防げません。
売上、仕入、経費、固定資産、借入金、関連当事者取引ごとに未着資料の一覧を作り、概算金額、担当者、受領予定日を記載します。税額への影響が大きい項目から回収し、少額項目は会計方針に沿って見積計上の可否を決めます。
期限後申告と納付遅延の影響を理解する
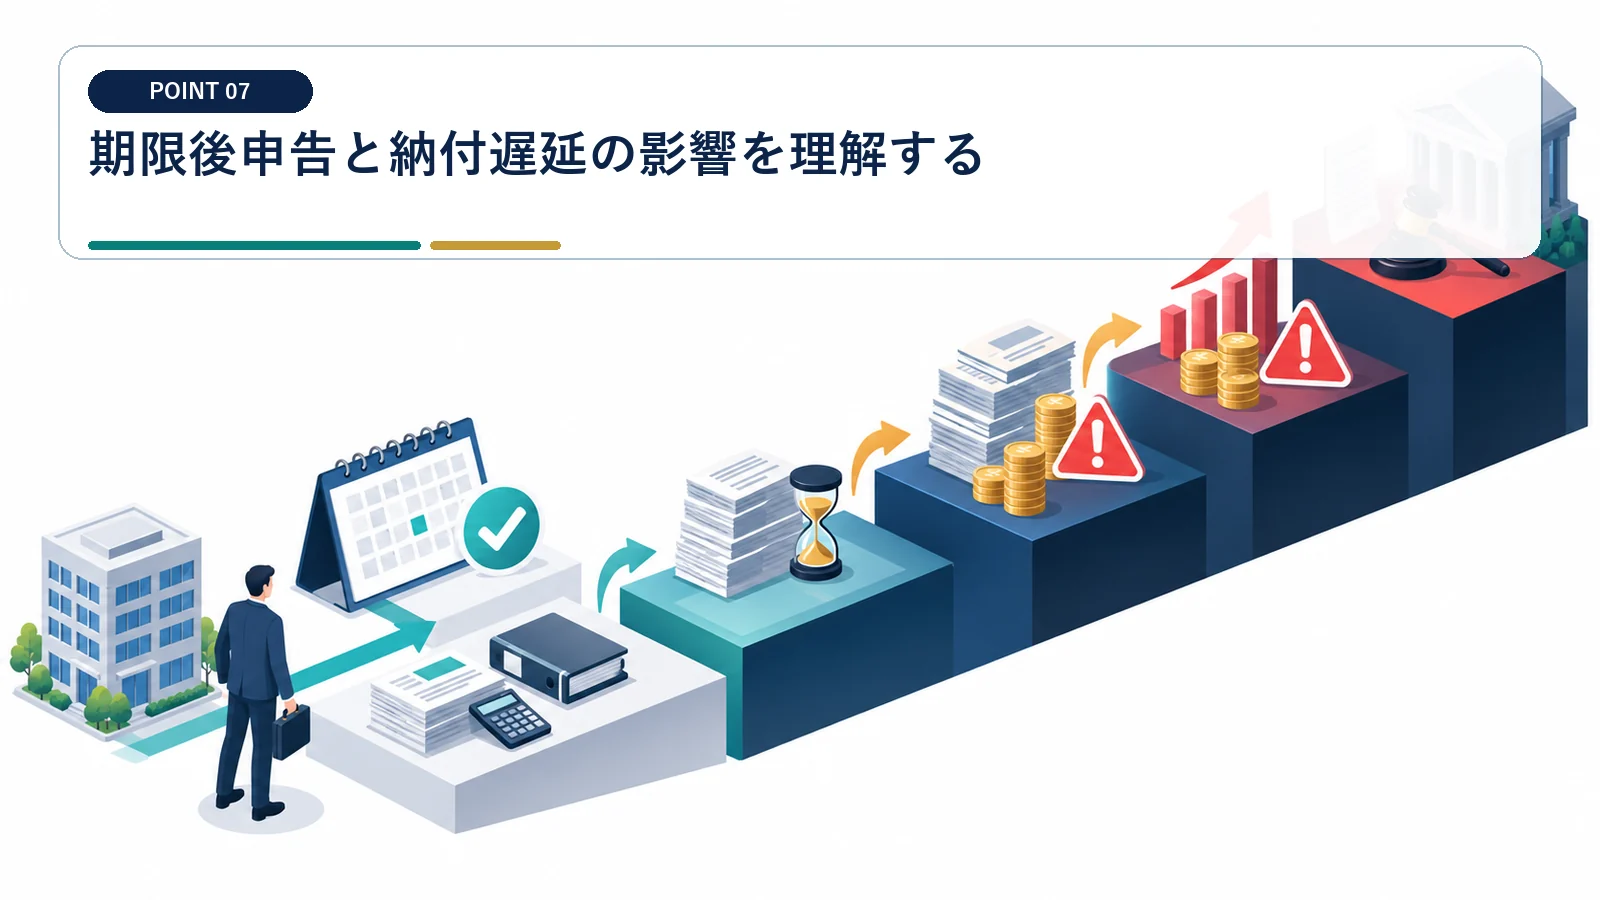
期限を過ぎると加算税や延滞税、青色申告承認への影響が生じ得るため、早期対応が必要です。
提出できる申告書を先に完成させる
期限徒過が見えたら、放置せず未確定項目を切り分けます。 資料が一つ足りないことを理由に、税務署へ連絡せず申告全体を止めないでください。
確定済みの帳簿と不足資料を区分し、合理的な見積りで申告できるかを税理士へ相談します。申告後に誤りが判明した場合の修正申告や更正の請求も含め、無申告期間を長引かせない手順を決めます。
追加負担と承認取消しリスクを確認する
遅れの影響は、税額への加算だけではありません。 申告できない状態と納付できない状態を混同せず、対応窓口を分けます。
無申告加算税や延滞税の見込みを計算し、青色申告の承認、欠損金、各種特例への影響を税理士と確認します。資金難の場合も申告義務は別に残るため、納税の猶予や換価の猶予を税務署へ相談する準備を進めます。
税目別の期限台帳を毎期更新する
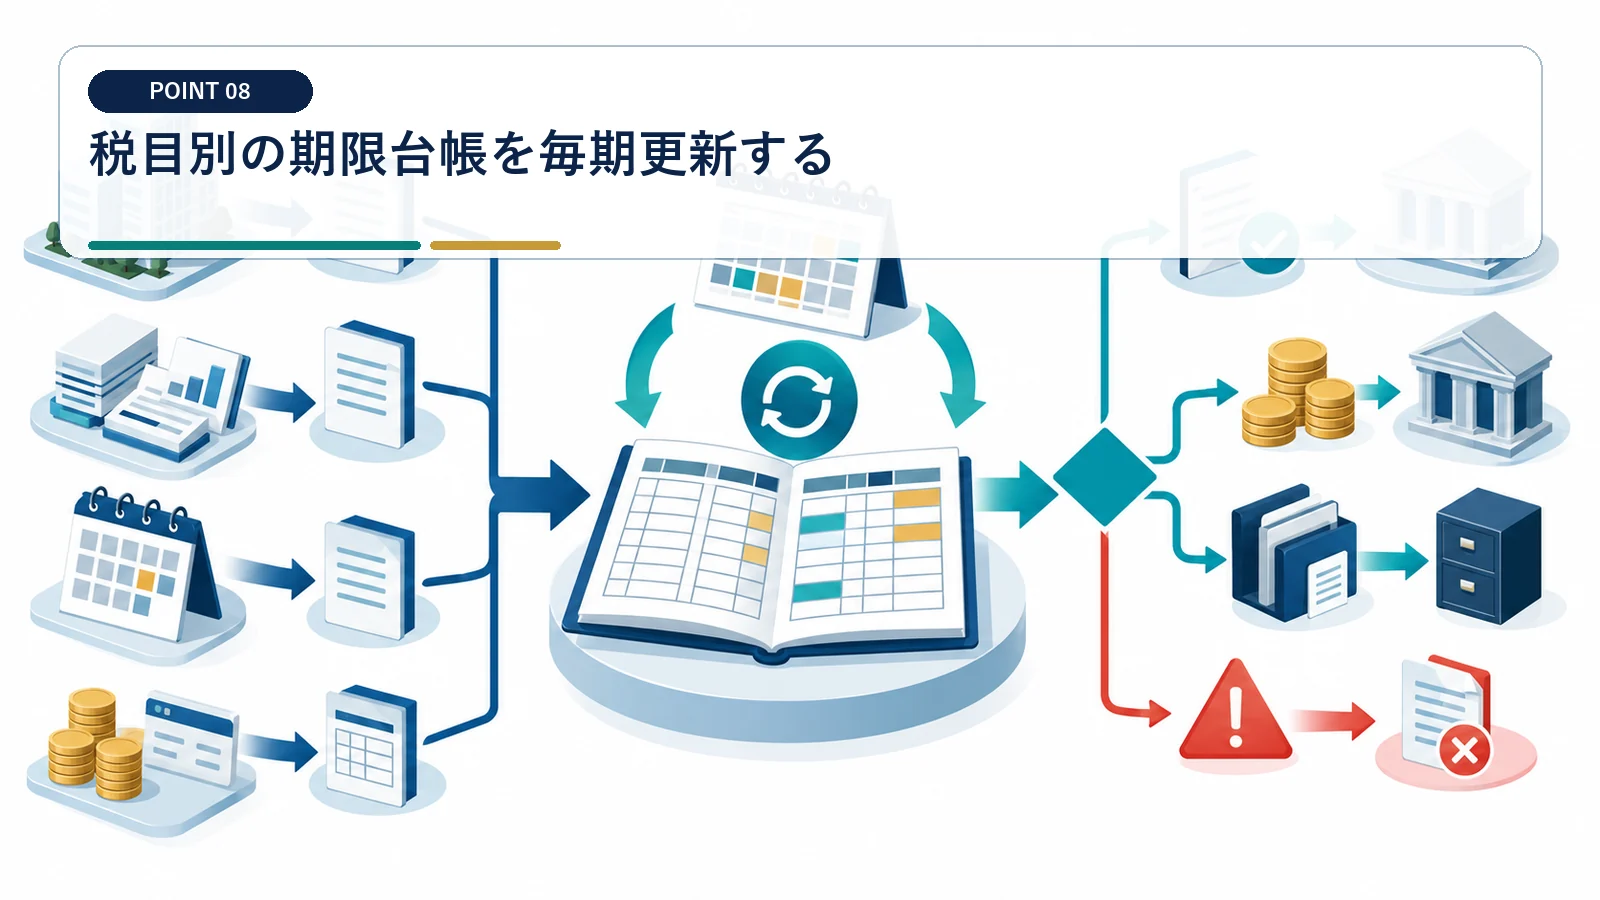
決算日、延長承認、休日、提出先、納付方法を一枚に集約すると、担当者交代にも耐えられます。
一つの法人に一つの年間カレンダーを作る
期限管理は、税理士と経理のどちらか一方に閉じない形にします。 税目名のない「申告期限」という予定だけでは、消費税や地方税が抜けます。
法人税、地方法人税、消費税、都道府県民税、市町村民税、事業税、中間申告を行に分け、法定期限と社内期限を入力します。担当者、レビュー者、提出方法、納付口座も記載し、月次会議で90日先まで確認します。
毎期の申告後に翌期日程を確定する
確定申告の完了日は、次年度の準備開始日でもあります。 前年のカレンダーを日付だけ変更して使うと、組織変更や届出の差を見落とします。
電子申告の受信通知と納付記録を保存したら、実績日と遅延原因を台帳へ反映します。決算日変更、事業所異動、延長申請、中間申告義務の変化を確認し、翌期の予定をその場で登録します。
法人税の申告期限延長手続を確認。
中間申告書の手続を確認。
出典:国税庁 法人税の中間申告
法人税の申告期限でよくある質問
3月31日決算の法人税申告期限はいつですか?
原則は5月31日です。休日や承認済みの延長がある場合は変わります。
申告期限を延長すれば納付も待てますか?
申告の延長と納付は別に確認します。原則期限までの見込納付も検討します。
法人税の延長があれば消費税も延びますか?
自動ではありません。消費税側の届出などを確認する必要があります。
期限までに税金を用意できないときは?
申告は期限内に行い、納付は早めに税務署へ猶予制度などを相談します。
法人地方税の電子申告・納付手段を確認。
納付困難時の猶予制度と相談先を確認。
出典:国税庁 納税の猶予
